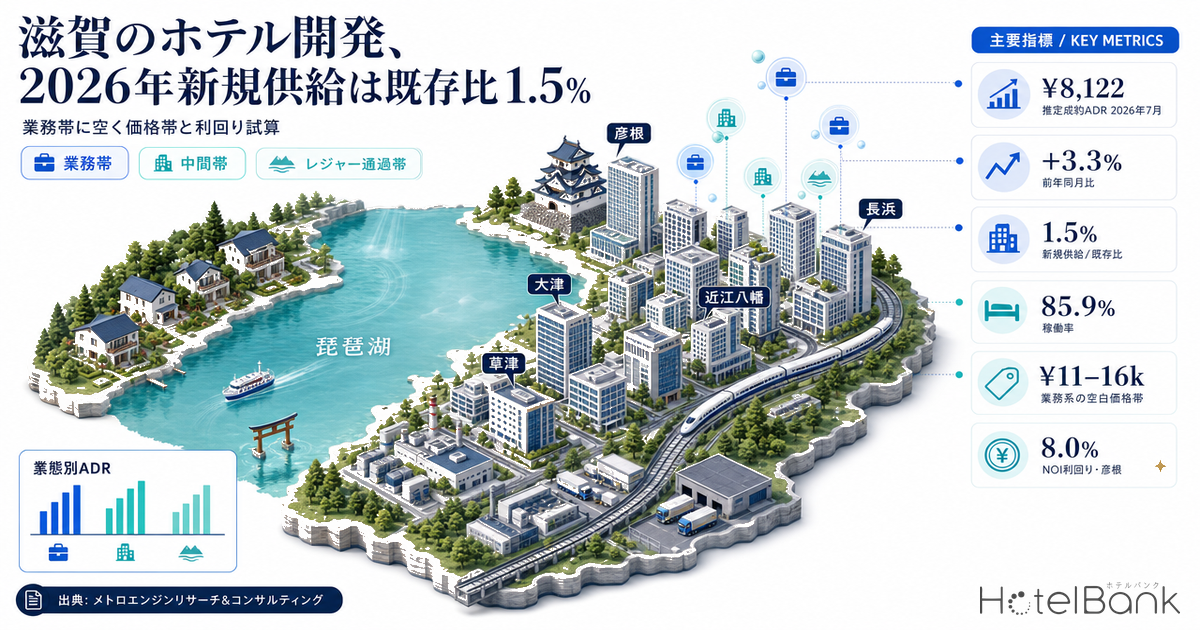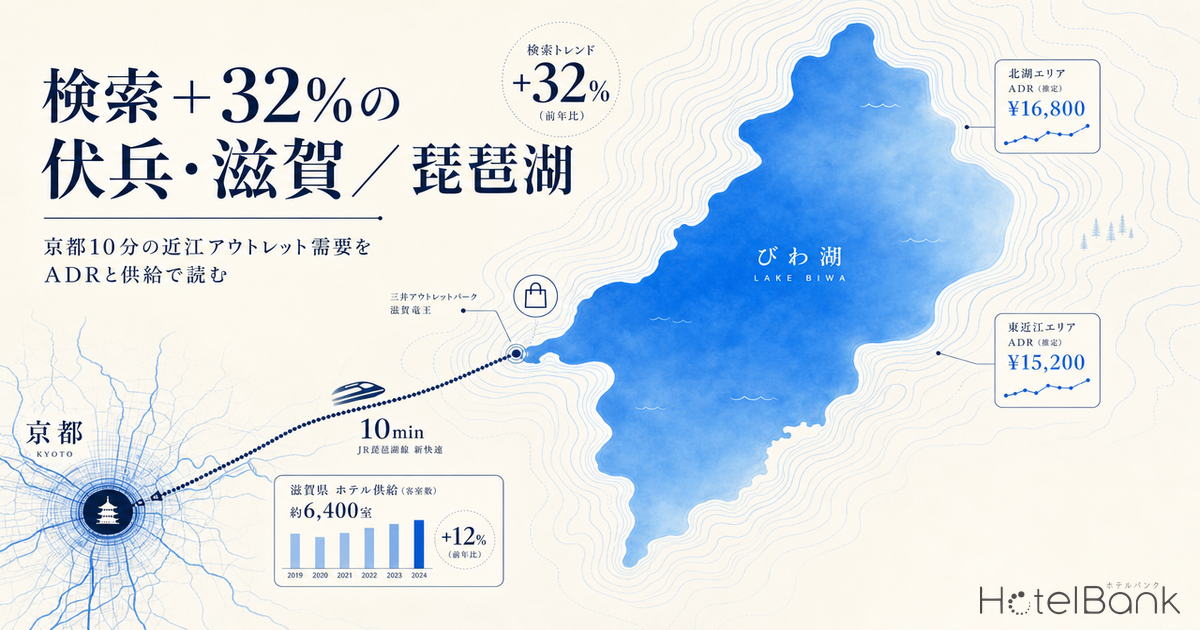
関西の宿泊市場分析は東京・大阪・京都・沖縄に偏りがちで、滋賀/琵琶湖エリアは長らく「通過県」として扱われてきた。しかし2026年に入り、検索数の急伸と京都への近接性、そして三井アウトレットパーク滋賀竜王に代表される買物需要を背景に、この伏兵エリアのADR(平均客室単価)が静かに上昇している。本稿では、滋賀県のOTA公開価格データと供給推移を用いて、京都との価格差・需要のスピルオーバー構造を機会フレームで読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- データ出典:メトロエンジンリサーチ。施設数は同社が追跡するうち、稼働が確認できる施設に基づく。
- — 滋賀の2026年8月ADRは前年同月比 +13.8%(¥44.0k)。夏季にピークが鋭くなり、需要の重心が夏のレジャーシーズンにシフトしている。
- — 京都との価格差は7月 約84%・8月 約93%。京都¥47k〜¥56kの高騰が「あえて滋賀」のスピルオーバー需要を生む。
- — 市区町村別では彦根 ¥56.4k・甲賀¥53.3kが高単価、草津¥21.1k・湖南¥13.6kが手頃と二極化。
- — 供給は貸別荘・小規模分散シフト(年18件ペース)で大型供給過剰が起きにくく、既存宿は価格を維持・上昇させやすい。
- — アップサイドは京都スピルオーバー/アウトレット買物需要/体験型宿泊の高付加価値化の三層。
夏に向けて加速する滋賀のADR — 8月は前年同月比+13.8%
まず滋賀県全体のADR推移を確認したい。メトロエンジンリサーチのデータによると、滋賀県のADRは2026年に入って明確な上昇トレンドを描いている。特に夏季の伸びが顕著で、7月は前年同月比+6.9%、8月は+13.8%と二桁成長に達した。冬季(1〜2月)が前年比マイナス圏にあったことを踏まえると、需要の重心が夏のレジャーシーズンに大きくシフトしていることが読み取れる。
下のチャートは2025年と2026年の月別ADRを同一軸に重ねたものである。両年とも8月にピークを形成する季節性が共通するが、2026年は5月以降の上振れ幅が拡大しており、夏のピークがより鋭くなっている点が特徴だ。琵琶湖の湖水浴・マリンレジャー需要と、後述するアウトレット・京都スピルオーバー需要が重なる構造が、夏季ADRの押し上げ要因になっていると考えられる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(滋賀県・稼働確認施設 N≈310施設)
京都との価格差が生む「あえて滋賀」の合理性
滋賀の機会を最も雄弁に語るのは、隣接する京都府との価格差である。JR琵琶湖線で京都駅から大津駅まで約10分、湖西線でも近距離という地の利を持ちながら、滋賀のADRは京都を大きく下回る。2026年8月で見ると、京都府のADRが約¥47,400であるのに対し、滋賀県は約¥44,000と、京都の約93%の水準。7月に至っては京都¥44,400に対し滋賀¥37,300と、約84%まで開く。
この差は、繁忙期に京都の宿が高騰・満室化する局面で、「京都観光の拠点を滋賀に置く」という選択を合理的にする。なぜなら、10分の移動コストで1泊あたり数千円の差が生まれるなら、連泊する旅行者ほど滋賀を選ぶ動機が強まるからだ。つまり滋賀のADR上昇は、滋賀単独の需要だけでなく、京都の価格上昇がもたらすスピルオーバー(あふれ出し)需要に支えられた構造的なものといえる。下のチャートは京都ADRに対する滋賀ADRの比率を示している。夏に向けて比率が上昇し、京都との差が縮まっている点に注目したい。この京都の単価上昇がいつまで続くのか、万博反動を経た関西全体の地殻変動については万博閉幕から7ヶ月・関西ホテル単価の地殻変動で月次に追っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
加えて、京都府の2026年10月ADRは約¥56,500まで跳ね上がる見通しで(紅葉シーズン)、京都の高騰局面はむしろ拡大している。京都が高くなるほど、近接する滋賀の相対的な割安感が際立つ — これが「あえて滋賀」を選ぶ旅行者を生み、滋賀のホテルにとっては値上げ余地という形でのアップサイドが生まれる土壌になっている。なお京都側の単価がハイクラスへシフトしている背景は京都市新宿泊税でADRが前年比+18.6%へで詳しく分析している。
エリア内の価格地図 — 彦根・甲賀が高単価、草津・湖南が手頃
滋賀県内も一枚岩ではない。市区町村別にADRを集計すると、エリアごとの性格がはっきりと分かれる。城下町・観光地の彦根市(¥56,400)や、信楽・甲賀の体験型宿泊が集まる甲賀市(¥53,300)が高単価帯を形成する一方、ビジネス需要が中心の草津市(¥21,100)や湖南市(¥13,600)は手頃な水準にある。琵琶湖のリゾートが集積する大津市・高島市は中位帯(¥3.2万〜3.4万)に位置する。
| 市区町村 | ADR(2026年6月) | 稼働確認施設数 | エリアの性格 |
|---|---|---|---|
| 彦根市 | ¥56,400 | 11 | 城下町・観光拠点 |
| 甲賀市 | ¥53,300 | 7 | 信楽・体験型・温泉 |
| 日野町 | ¥46,100 | 2 | 小規模・高付加価値 |
| 近江八幡市 | ¥42,500 | 8 | 水郷・歴史観光 |
| 守山市 | ¥38,300 | 3 | 琵琶湖大橋・湖岸 |
| 長浜市 | ¥37,700 | 12 | 奥琵琶湖・歴史 |
| 大津市 | ¥34,400 | 13 | 県都・京都10分・湖岸リゾート |
| 高島市 | ¥32,600 | 25 | 湖西・自然・貸別荘集積 |
| 草津市 | ¥21,100 | 7 | ビジネス・大学 |
| 湖南市 | ¥13,600 | 6 | ビジネス・工業 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月時点)
注目したいのは、三井アウトレットパーク滋賀竜王(竜王町・約237店舗、関西最大級)を擁する湖東〜湖南エリアと、京都10分の大津市の組み合わせである。アウトレットでの買物を目的とする滞在客は、必ずしも高級宿を求めず「手頃で快適」な宿を選ぶ傾向が強い。一方でこのゾーンのADRは県内でも中位〜下位に位置しており、買物・レジャー需要を取り込む中価格帯の宿には、稼働を伴った段階的なプライシングで収益を広げる余地が見込まれる。
夏のお盆ピークに表れるカテゴリ別の価格構造
2026年7月の滋賀県を施設カテゴリ別に見ると、価格帯のグラデーションが明確だ。オーベルジュ(¥87,500)や貸別荘(¥86,300)といった一棟貸し・食体験型がトップを形成し、リゾートホテル(¥54,400)、旅館(¥43,000)が続く。一方、ビジネスホテル(¥14,900)やゲストハウス(¥20,100)は手頃な水準を保つ。琵琶湖を望むリゾートと、湖畔の貸別荘・グランピングという「自然×食」体験への需要が、滋賀の高単価帯を支えている構図が見える。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(滋賀県・2026年7月)
とりわけ貸別荘・グランピングといった分散型宿泊の台頭は、滋賀の供給構造の変化を象徴している。後述するように、近年の新規開業は貸別荘が大半を占めており、琵琶湖の自然を生かした「分散・体験型」へのシフトが進んでいる。これは少人数グループ・ファミリー層という、京都の都市型ホテルでは取りこぼしがちな需要層を取り込むポテンシャルを持つ。
供給は「貸別荘シフト」— 小規模分散が支える伸びしろ
滋賀県の宿泊供給は、件数ベースでは堅調に推移している。メトロエンジンリサーチが把握する範囲では、滋賀県の年間開業件数は2023年に26件とピークを付け、2024〜2025年も年18件のペースを維持している(OTA掲載確認ベース)。ただし、その多くは客室数1〜数室の貸別荘・ゲストハウスであり、1件あたりの客室規模は小さい。2025年の新規開業18件のうち、144室のスーパーホテル滋賀(長浜天然温泉)のような中規模ビジネスホテルは例外的で、大半は一棟貸し・小規模宿である。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)。※2026年は開業の数ヶ月前から掲載が出るため、今後の掲載で件数は増加する見込み。
この「小規模分散」型の供給は、大規模ホテルの新規参入が限られることを意味する。つまり、繁忙期に需要が集中しても客室総数の急増による供給過剰が起こりにくく、既存の中〜高単価宿にとっては価格を維持・上昇させやすい環境が続くと考えられる。京都・大阪のように大型開業が相次ぐエリアと比べ、滋賀は供給面でも価格の伸びしろを守りやすい市場構造を持っているといえる。
機会フレームで読む滋賀/琵琶湖 — 三つのアップサイド
これまでのデータを総合すると、滋賀/琵琶湖エリアには次の三つの収益機会が浮かび上がる。
第一に、京都スピルオーバーの取り込み。京都ADRが¥47,000〜¥56,000へと上昇する局面で、滋賀は京都の84〜93%という割安感を武器に「京都観光の拠点」需要を吸収できる。日本のホテル単価が世界基準でなお割安圏にあるという構造(詳細は東京・大阪・京都ADRを米ドル換算しNY・パリと比較を参照)も、こうした相対的割安感を底支えしている。とくに大津市・草津市のような京都近接エリアの中価格帯宿は、京都の高騰に連動した段階的なプライシングを組み合わせることで、稼働を保ちながら単価を引き上げる機会がある。
第二に、アウトレット×レジャーの買物需要。関西最大級の三井アウトレットパーク滋賀竜王を中心とする買物・レジャー需要は、手頃で快適な中価格帯宿への安定した送客源になる。湖東エリアの宿には、買物客向けの連泊プランや早期予約プランで需要を平準化し、週末・連休のピーク単価を高める余地が見込まれる。
第三に、体験型・分散型宿泊の高付加価値化。貸別荘・オーベルジュ・グランピングといった「琵琶湖の自然×食」体験は、すでに¥8万超の高単価帯を実現している。これらは少人数グループやファミリーという、都市型ホテルが取りこぼす層に強く、滋賀ならではの差別化ポテンシャルを持つ。供給が小規模分散にとどまる限り、希少性を背景とした価格上昇の伸びしろは大きい。
東京・大阪・京都に分析が偏るなか、滋賀/琵琶湖は「京都10分」という地の利と、供給過剰になりにくい構造を併せ持つ、関西の隠れた成長エリアである。検索急伸が示す関心の高まりを、稼働を伴ったプライシングへと着実につなげられるかが、2026年夏以降の鍵になるだろう。
⚠ 将来日程のADRに関する注意:本記事の2026年夏季以降のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。なお、関西圏は2025年大阪・関西万博の反動による需要変動リスクも残るため、近隣エリアとの相対比較で読むことを推奨します。
まとめ
滋賀/琵琶湖は、京都への近接性・割安感・供給過剰になりにくい構造という三拍子がそろった伏兵エリアである。2026年夏のADRは8月で前年同月比+13.8%と加速し、京都との価格差は夏に向けて縮小。アウトレット需要と体験型宿泊の台頭が、中価格帯から高単価帯まで幅広い収益機会を生んでいる。関西圏のOTAマネージャー・地方ホテル投資家にとって、滋賀は「これから読み解く価値のある市場」として注視に値する。
あわせて読みたい
参考資料・出典一覧
- ■ データソース:メトロエンジンリサーチのOTA公開価格データ(滋賀県・京都府のADR月次推移、市区町村別ADR、カテゴリ別ADR、新規開業件数。稼働確認施設 N≈310施設、OTA掲載確認ベース)。
- ■ 試算前提:ADRは2名1室・全プラン平均(税込)。京都との比較は同月・同条件で算出。供給は開業件数・客室数のOTA掲載確認ベースで、開業数ヶ月前から掲載が出るため直近年は増加見込み。
- ■ 限界・留意点:将来日程のADRは販売価格の平均であり直前変動あり(成約ADRより平均+25〜30%上振れ傾向)。関西圏は2025年万博の反動による需要変動リスクが残るため、近隣エリアとの相対比較で読むことを推奨。
- メトロエンジンリサーチ — OTA公開価格データ(滋賀県・京都府のADR月次推移、市区町村別ADR、カテゴリ別ADR、新規開業件数。OTA掲載確認ベース)
- 三井アウトレットパーク 滋賀竜王(公式サイト)
- 滋賀県観光情報[公式観光サイト]びわ湖のすべて
- 滋賀県のインバウンド市場解説(観光ONE)
- 琵琶湖ホテル(京都から10分のレイクビューリゾート)公式
- e-Stat「宿泊旅行統計調査」(客室稼働率・延べ宿泊者数、統計ID: 0003313904 / 0003313520、滋賀県 cdArea=25000)