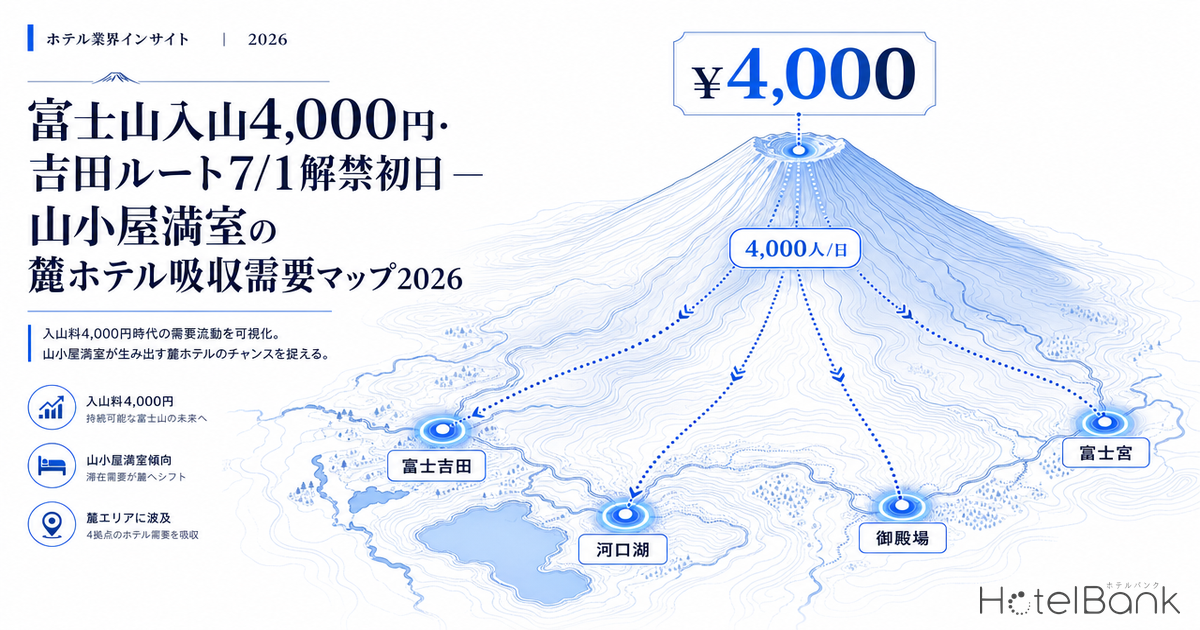
2026年7月1日、富士山吉田ルートの開山初日を前に、山梨県は1人1回4,000円の通行料を全登山者に課す。山小屋宿泊予約者も例外なく徴収対象となり、1日4,000人の通行制限、午後2時から翌日午前3時までのゲート閉鎖を組み合わせた「三重の規制」が実施初年度を迎える。本稿では富士吉田・河口湖・御殿場・富士宮の麓4エリアを対象に、メトロエンジンリサーチが収集する公開価格データから、規制初年度の宿泊需要シフトをLT90・60・30別の予約進度マップとして可視化する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- 早期完売LT:残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ出典:メトロエンジンリサーチ
- — 入山料4,000円・1日4,000人・午後2時ゲート閉鎖の三重規制が吉田ルート2026シーズンで実施初年度を迎え、弾丸登山を物理的に排除する制度設計となっている。
- — 麓4エリアの開山初日週ADRは鳴沢村¥91,000・富士河口湖町¥51,031、忍野村が前年比+51.0%と最大の上昇幅で、規制による吸収需要が宿泊単価の引き上げを許容している。
- — 山梨県のブッキングカーブはLT60→LT30で推定稼働率が54.0%→60.0%に一段加速、解禁初年度ゆえの「今年見ておきたい」心理が予約進度を前倒ししている。
- — 山中湖畔・河口湖の小規模旅館・ペンションがLT57前後で先行売切、山小屋満室の代替先として個性のある小規模宿が選ばれている構造を示唆。
- — カテゴリ別では貸別荘¥64,400・リゾート¥63,057・ビジネス¥17,943と二極構造が顕在化、レジャー型と機能型(前夜泊・下山日宿)の需要分化が観測される。
三重規制の構造:4,000円・4,000人・14時ゲート閉鎖
2026年シーズンの吉田ルートに導入された規制は3つの軸で構成されている。第一に、1人1回4,000円の通行料が全登山者に適用され、山小屋宿泊予約者であっても支払いを免除されない。第二に、1日あたりの登山者上限が4,000人に制限され、上限に達した時点で5合目ゲートが閉鎖される。第三に、午後2時から翌日午前3時までの時間帯はゲートを物理的に閉鎖し、山小屋宿泊予約者以外の通過を遮断する。
富士登山オフィシャルサイトによれば、この時間帯規制は弾丸登山と呼ばれる夜間直行型の登山を物理的に不可能にする設計である。従来は5合目に深夜到着して山頂を目指す登山者が一定数存在したが、ゲート閉鎖により山小屋宿泊が事実上の必須条件となる。山小屋側の予約は2026年5月から順次開始されており、人気の小屋では既に7月初旬の枠が埋まりつつある状況だ。
では、山小屋がフルアロケーションに達した場合、登山者の宿泊需要はどこに流れるか。本稿の核心は、麓4エリア(富士吉田・河口湖・山中湖・御殿場・富士宮)が山小屋満室の吸収先として機能している実態を、公開価格データの動きから定量化することにある。入山料4,000円と宿泊税が組み合わさる二重課税構造の予約進度への影響については、富士山2026開山×夏ピーク予約進度:入山料4,000円と宿泊税の二重課税構造で別軸の分析を行っている。
麓4エリアのADR YoY:富士吉田は前年比マイナス、忍野・富士河口湖は需要強含み
2026年7月1日〜7日の麓7自治体(富士吉田市・富士河口湖町・山中湖村・忍野村・鳴沢村・御殿場市・富士宮市)のADRを2025年同週と対比した。鳴沢村が¥91,000で価格帯トップを維持し、富士河口湖町は¥51,031で前年比+4.0%、忍野村が+51.0%と最大の上昇幅を示している。一方で富士吉田市は¥54,610と前年比マイナス2.4%、山中湖村も+5.3%にとどまる。
注目すべきは忍野村の伸びである。山中湖と富士吉田の中間に位置し、客室数313室と小規模な村でありながら、ADRは¥34,100→¥51,557と1.5倍に拡大した。サンプル数は12〜13施設と限られるが、規制初年度に向けて山小屋から押し出された需要が宿泊単価の引き上げを許容したと読める。富士河口湖町も345施設を擁する麓最大の宿泊集積地として安定的に需要を吸収している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年7月1日〜7日 vs 2025年7月1日〜7日、2名1室・税込)
山梨・静岡のブッキングカーブ:LT60→LT30で稼働率が一段加速
麓4エリアを含む山梨県・静岡県の県単位のブッキングカーブを、開山初日7月1日、海の日連休15日、ハイシーズン中盤22日の3日程で比較した。山梨県は7月1日チェックインがLT90時点で推定稼働率54.8%、LT30時点で60.0%まで上昇。総客室14,474室のうち5,790室が販売中の状態である。静岡県は7月1日でLT90時点57.6%→LT30時点62.0%と山梨県より若干高い水準で推移している。
解禁初日の7月1日は平日(水曜日)にもかかわらず、LT60時点の推定稼働率が54.0%(山梨)・57.4%(静岡)と、通常の平日ベースラインを大きく上回る水準で予約が積み上がっている。これは登山シーズン解禁による恒常的な需要押し上げと、規制初年度ゆえの「今年見ておきたい」心理が重なった結果と解釈できる。LT30時点での加速も顕著で、山梨県は6%pt、静岡県は4.6%ptの上昇を見せている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=14,474室・534施設(山梨県)、N=45,053室・1,114施設(静岡県))
解禁初日の早期完売:山中湖畔・河口湖の小規模旅館がLT57前後で先行売切
7月1日チェックインの個別ホテル在庫推移をスクリーニングすると、麓エリアの小規模旅館・ペンションが解禁初日の枠を早期に消化している実態が浮かび上がる。山中湖畔荘 ホテル清渓(61室、旅館)はLT57時点で残室0室に到達し、ランキング1位となった。山中湖村の民宿 水明荘(15室)はLT56から完売状態を3日間継続している。富士河口湖町ではセミナープラザ ロイヤルフジ(20室)がLT57で先行完売、小さなホテル スターティングオーバー(3室、オーベルジュ)がLT56以降の枠を継続的に売り切っている。
注目すべき構造として、これらの先行完売施設は総客室数が3〜61室の小規模カテゴリに集中している点が挙げられる。山小屋の代替先として個性のある小規模旅館・ペンションが選ばれていることが、ランキングから読み取れる。一方、富士吉田市・御殿場市の大型ビジネスホテル群(ホテルルートイン河口湖119室、レンブラントプレミアム富士御殿場51室、スーパーホテル御殿場100室など)はLT60〜30時点でも在庫を残しており、価格帯による吸収パターンの分化が観測できる。
富士河口湖町のスーパーホテル 富士河口湖天然温泉(105室)はLT20の段階で初めて完売を観測しており、ラストミニッツでの需要捕捉が進んでいる。早期完売LTが20を切る施設は、開山が近づくほど価格弾性が低くなることを示唆しており、規制初年度の予約タイミングが従来より前倒しになっている裏付けとも読める。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(山梨県全域、N=800施設のうちデータ取得290施設、OTA公開枠30%以上の172施設を対象)
カテゴリ別ADR:貸別荘・リゾートホテルが¥60,000台、グランピングが¥58,000台
麓4エリアを7自治体単位で集計し、開山初日週(7月1日〜3日)のカテゴリ別ADRを抽出した。価格帯トップは貸別荘で¥64,400、次いでリゾートホテルが¥63,057、グランピングが¥58,860と続く。コテージ(¥51,337)、旅館(¥50,675)の中位帯までが¥50,000を上回る価格を維持している。ビジネスホテルは¥17,943と最も低い水準で、規制初年度の弾丸登山の代替として「登山前後に最低限の宿泊を確保したい」需要を引き取っている可能性がある。
カテゴリ別の構造から読み取れるのは、富士山麓の宿泊市場が「旅行体験としての滞在」と「登山前後の機能的宿泊」の二極構造を強めている点だ。貸別荘・リゾートホテル・グランピングは複数泊型のレジャー需要を吸収しており、規制が増えても来訪意欲は減退していない(2026年は新規開業の45%が貸別荘という供給拡大の流れも併走しており、詳細は2026年新規開業の45%は「貸別荘」247軒を参照)。一方、ビジネスホテル群は1泊¥17,000台で登山者の前夜泊・下山日宿泊を吸収する役割を担っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年7月1日〜3日チェックイン、麓7自治体集計、N=648施設)
7月3日程比較:7月1日・15日・22日の予約進度パターン
山梨県の3日程(7月1日・15日・22日)のブッキングカーブを比較すると、開山初日の7月1日は他の2日程と比べてLT90段階の推定稼働率が低く、LT60→LT30で急加速するパターンを示している。一方、7月22日(夏休み本格化前のハイシーズン)はLT90時点で56.2%とすでに高水準で、ADRも¥33,500と他の2日程より高く設定されている。海の日連休を含む7月15日は中間的なパターンで、LT60時点で58.1%まで稼働率が積み上がる。
この3日程の比較から、富士山麓の宿泊需要は「解禁初日固有のスパイク」「連休需要」「ハイシーズン定常」の3パターンが共存していることが分かる。規制初年度の影響は7月1日のLT60→LT30の加速度に最も顕著に表れており、規制を踏まえて山小屋以外の宿泊を確保しようとする動きが、解禁2ヶ月前から始まっている裏付けとなる。
麓エリアの収益機会:規制初年度に向けた段階的プライシングの可能性
本稿で観測した予約進度パターンから、麓4エリアの宿泊事業者には複数の収益機会が存在する。まず、山中湖村・忍野村・富士河口湖町の小規模旅館・ペンションは早期完売の実績があり、LT60段階で在庫消化が進む施設は、開山初日週の価格設定を段階的に引き上げる余地がある。鳴沢村の高単価リゾート群が¥90,000台を維持していることは、麓エリア全体の上限価格帯の存在を示しており、参考レンジとして機能している。富士五湖周辺を含む山梨県全域のエリア別投資余地については、山梨県エリア別ホテル投資余地2026が供給×需給構造の観点から整理している。
一方、富士吉田市・御殿場市・富士宮市のビジネスホテル群は、登山前後の機能的需要を吸収する役割を担っている。1泊¥17,000台のレンジは規制初年度の登山者にとってアクセス可能な価格帯であり、平日深夜出発が物理的に不可能になった登山者の前泊需要を取り込む構造になっている。連泊割引や早朝チェックアウト対応など、登山者の動線に合わせた商品設計が、追加的な収益機会となりうる。
規制初年度の今シーズンは観測サイクルとして極めて重要である。7月1日〜9月10日の登山期間中の予約進度・価格反応・キャンセル循環パターンを記録することで、2027年シーズン以降の販売戦略の精度を高めるベースラインデータを構築できる。
まとめ
2026年富士山吉田ルートの規制初年度は、入山料4,000円・1日4,000人上限・午後2時ゲート閉鎖の三重規制が組み合わさり、弾丸登山を物理的に排除する制度設計となっている。麓4エリアの宿泊市場では、開山初日週のADRが鳴沢村¥91,000・富士河口湖町¥51,031などの水準で推移し、忍野村は前年比+51.0%と最大の伸びを示した。ブッキングカーブはLT60→LT30で一段加速し、山中湖畔・河口湖の小規模旅館・ペンションがLT57前後で先行完売している。カテゴリ別では貸別荘・リゾートホテルが¥60,000台、ビジネスホテルが¥17,000台と、レジャー型と機能型の二極構造が顕在化している。規制初年度の予約進度パターンは、麓エリアの宿泊事業者にとって2027年以降の販売戦略を構築する貴重なベースラインとなる。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、また山小屋の予約状況や天候による登山可否情報により需要シフトが発生する可能性がある点にご留意ください。
あわせて読みたい
- 富士河口湖×富士山ビュー富裕層ヴィラ投資の徹底分析|OCC92.7%(推定値・2026年7月1日チェックイン時点)が示す供給制約と想定利回り
- 海開き7月の関東沿岸ADR — 千葉・神奈川・伊豆ビーチホテルの夏ピーク価格構造
- 富士山2026開山×夏ピーク予約進度:入山料4,000円と宿泊税の二重課税構造
- 山梨県エリア別ホテル投資余地2026|富士五湖ヴィラ・八ヶ岳・甲府盆地の供給×需給構造
- フルーツ狩りツーリズム2026夏 — 山梨ぶどう・福島桃・山形さくらんぼ産地ホテル需給分析
- 2026年新規開業の45%は「貸別荘」247軒 — 沖縄・伊豆・山梨に集中する1棟貸しヴィラ革命
- 【取材】山中湖の森に1日1組限定宿「HOTEL SEION FUJI」開業 富士山望む静穏リトリート
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ — OTA公開価格データ(N=648施設・麓7自治体)、推定稼働率(OCC)、ブッキングカーブ分析、個別ホテル残室推移(hotel-stock-ranking)
■ 公的情報・規制関連
- 富士登山オフィシャルサイト「【吉田ルート】2026年の富士山登山規制について」
- 富士登山オフィシャルサイト「登山規制(山梨県)」
- 山梨県「富士山吉田口県有登下山道の通行について」
- 富士登山オフィシャルサイト「よくあるご質問|登山規制(山梨県)」
■ 業界情報・山小屋予約