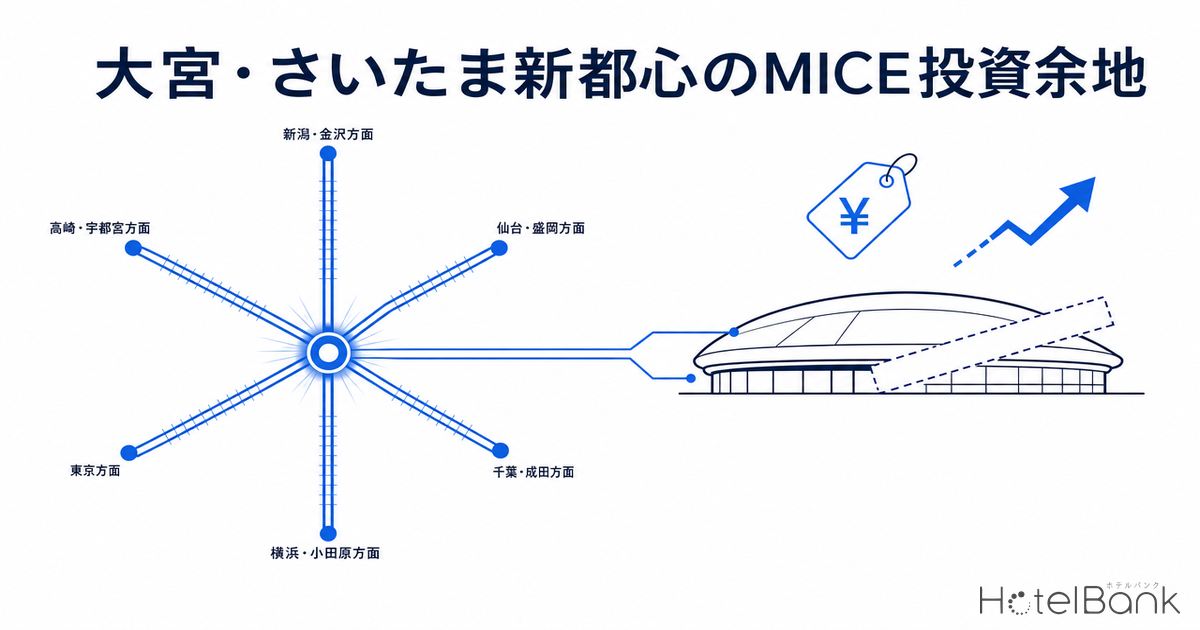
首都圏北の玄関口である大宮・さいたま新都心は、新幹線6方向が集約する広域交通結節点と、県内最大級の業務集積を併せ持つ。加えて、さいたまスーパーアリーナ(現GMOアリーナさいたま)というMICE・大型イベント需要の核が徒歩圏に立地する。本稿では、そのアリーナが2026年1月から大規模改修で長期休館に入ったタイミングを起点に、大宮・さいたま新都心の宿泊需給を「業務結節」と「アリーナ連動需要」の二層構造として定量化し、上場REIT比較ではなく首都圏北ゲート単独の視点から投資余地を読み解く。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア(区・県)単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県レベルのマクロ集計でのみ使用。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 国土数値情報/総務省・経済産業省 経済センサス
- — 大宮のビジネス業態ADRは¥7,400で東京都心(¥11,900)の約62%にとどまり、単価面の割安さが投資余地の起点となる。
- — 大宮駅1km圏に就業者9.5万人が集積し、新幹線6方向の結節が業務系「基礎需要」を厚く下支えする。
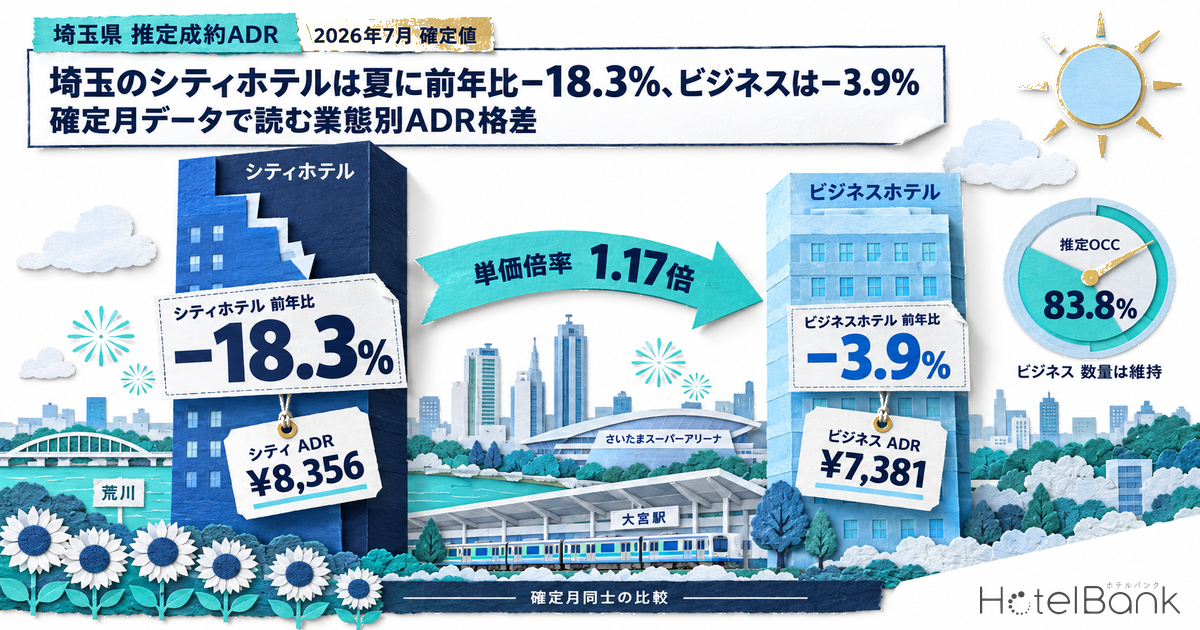
- — さいたまスーパーアリーナ休館でADRは前年同月比−8.2%(2026年1〜6月平均)と変動需要が後退、2027年春の休館明けに反発余地。
- — 需要は「業務結節」×「アリーナ連動」の二層構造。当圏に上場ホテルREITの保有物件は確認されず、単独視点での取得余地が残る。
- — 250mメッシュ推計で居住人口は2040年も増加、後背地の需要厚みと限定的な新規供給が中期の需給を支える。
首都圏北ゲートの二層需要 — 業務結節が下支え、アリーナが上乗せ
大宮・さいたま新都心の宿泊需要は、性格の異なる二つの層で構成される。第一層は、新幹線6方向(東北・北海道・上越・北陸・山形・秋田方面)の結節と県内随一の業務集積が生む恒常的なビジネス需要。第二層は、さいたまスーパーアリーナを核とするコンサート・スポーツ・展示会などのイベント/MICE連動需要である。前者は景気変動に対して相対的に安定する「基礎需要」、後者はイベント開催日に鋭くピークを作る「変動需要」として働く。
2026年1月13日から始まったアリーナの大規模改修休館は、この二層構造を実証する自然実験の機会を提供した。第二層のピーク需要が一時的に後退した2026年1〜6月、大宮区の推定成約ADRは前年同月比で平均−8.2%と明確に軟化した。一方で、業務集積という第一層は揺るがず、GW期の推定稼働率はピーク日で99%に達している。休館明け(2027年春予定)には第二層需要の反発が見込まれ、供給パイプラインが限定的な当エリアでは、需給の引き締まりが単価上昇余地として顕在化する可能性がある。
アリーナ休館タイムライン×ADR — 変動需要の後退を可視化
さいたまスーパーアリーナは、老朽化に伴う空調・エレベーター設備の更新、天井落下防止工事、新型音響設備への刷新のため、2026年1月13日から2027年3月末まで、スタジアム・メインアリーナ・コミュニティアリーナを休館する。最大37,000人規模を収容する大型イベント空間が1年以上ダウンする一方、中小規模の展示ホール・TOIRO・けやきひろばは営業を継続する。つまり「大型コンサート・アリーナスポーツ」由来の宿泊ピークが選択的に抜け落ちる構図である。
大宮区の月次推定成約ADRを前年と重ねると、季節性の山谷は概ね一致しつつ、2026年は年初来一貫して前年を下回る。とりわけ3月(−11.3%)と5月(−12.1%)の落ち込みが大きい。これはアリーナ発の変動需要が抜けた分、ピーク時のプライシング上振れが起きにくくなったことと整合的である。ただしADR軟化はアリーナ休館のみに帰属できるものではなく、広域の宿泊需要トレンドや個別施設の販売姿勢も影響する点には留意したい。アリーナ・ホールでの公演が実際にどの程度ホテル単価を動かすかは、アリーナ・ホール公演はホテル単価を動かすかで会場周辺の事例を検証している。
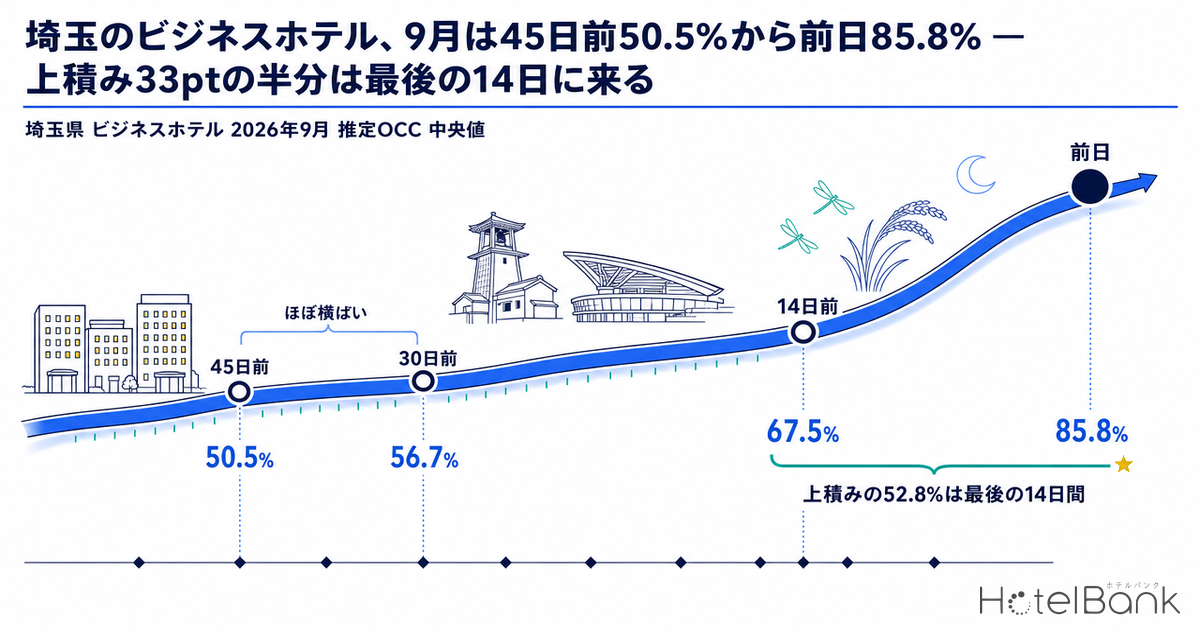
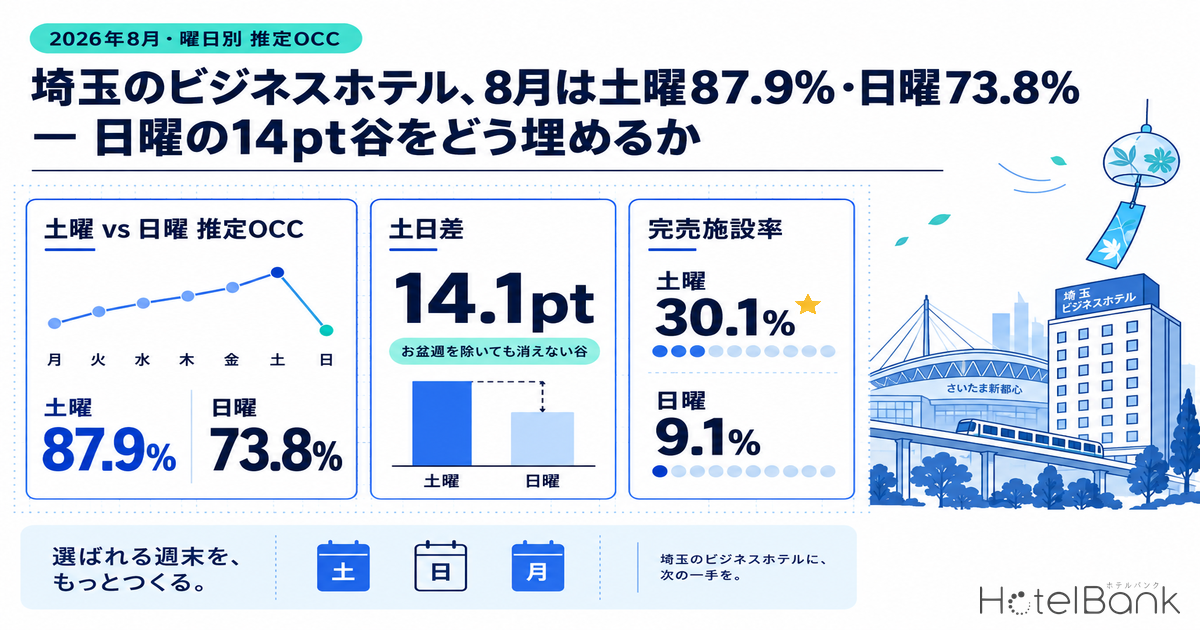
需給の到達点を将来チェックイン日で見ると、基礎需要の底堅さが確認できる。埼玉県ビジネス業態の推定稼働率カーブでは、7月25日(土)はリードタイム15日時点で85.6%、8月1日(土)は同22日時点で82.7%まで在庫が消化している。お盆の8月14日(金)はリードタイム35日時点で76.5%と、観測途中ながら着実にペースが立ち上がっている。アリーナの大型イベントが不在でも、業務・レジャー双方の基礎需要が夏季週末を高稼働で埋めている点は、当エリアの構造的な強さといえる。
業務結節の定量化 — 大宮1km圏に就業者9.5万人
第一層の「業務結節」を経済センサスで定量化すると、その厚みが際立つ。大宮駅から半径1km圏には事業所4,881・従業者95,408人が集積し、うち事務系(オフィス)就業者は20,204人(21.2%)に達する。県内最大の商業・業務核であり、これが平日ビジネス需要の恒常的な下支えとなる。さいたま新都心駅半径1km圏は事業所1,643・従業者37,880人(事務系17.9%)と、官公庁・大規模施設中心の別性格の集積を形成する。二駅は徒歩圏で連続し、合計すると1km圏ベースで従業者13万人超の業務ゾーンが広がる。
| 指標 | 大宮駅1km | 新都心駅1km |
|---|---|---|
| 事業所数 | 4,881 | 1,643 |
| 従業者数 | 95,408 | 37,880 |
| 事務系就業者 | 20,204 | 6,771 |
| 事務系比率 | 21.2% | 17.9% |
| 集計メッシュ域 | 29 | 17 |
大宮は商業・オフィス複合型、新都心は官公庁・大規模施設型。二層需要のうち「基礎需要」の源泉。
この業務集積は今後さらに厚みを増す方向にある。大宮駅東口・大門町3丁目中地区では、地上21階・高さ約100mの高機能オフィス複合ビルがFY2025着工・FY2028竣工予定で進む。当該エリアは都市再生緊急整備地域に指定され容積率が緩和されており、「大宮グランドセントラルステーション(GCS)化構想」の一環として業務・交流機能の強化が続く。オフィス床の増加は平日ビジネス需要の裾野を広げ、宿泊の基礎需要を押し上げる方向に働く。
エリア分析 — 居住人口は2040年も増加、後背地の需要厚み
大宮・さいたま新都心の中心から半径2km圏の居住人口は135,009人(2025年)で、2040年には138,708人と+6.3%の増加が推計される。人口減少が進む地方政令市の中心部とは対照的に、当エリアは後背地の居住人口が維持・微増する希少なプロファイルを持つ。就業年齢層(15〜64歳)が90,791人・67.2%を占め、高齢化率は20.6%と全国平均を下回る。ビジネス・レジャー双方の内需の厚みが、宿泊需要の底を支える構造にある。
後背地の居住人口が増加基調にあることは、宿泊需要における「近隣レジャー・冠婚葬祭・帰省」といったローカル需要の持続を示唆する。アリーナ休館で変動需要が一時的に細っても、この居住内需と業務内需が需要の下限を形成しているため、極端な稼働崩れが起きにくい。投資の観点では、需要のダウンサイド耐性が相対的に高いエリアと位置づけられる。居住人口と就業が将来も伸びる立地をメッシュ単位で読み解く視点については、2040年に居住人口と就業がともに伸びる東京湾岸の開発適地も投資余地の観点から掘り下げている。
競合・ポジショニング — 密集するビジネス帯、薄いアッパーミドル上限
半径2.5km圏には46施設が立地する。主力の宿泊特化型ビジネスホテルは推定成約ADR¥6,800〜¥9,000の帯に密集し、東横INN・アパ・スーパーホテル・マロウド系が客室規模200〜390室でしのぎを削る。その上に、カンデオホテルズ大宮、ダイワロイネットホテル大宮西口、THE MARK GRAND HOTEL、パレスホテル大宮、そしてアリーナ直結のホテルメトロポリタンさいたま新都心が¥10,500〜¥11,500のアッパーミドル帯を形成する。市場の単価上限は概ね¥11,400前後で頭打ちとなっており、それを超えるフルサービス/ライフスタイル上位帯はほぼ空白である。
| 施設 | 客室数 | 推定成約ADR | 価格帯 |
|---|---|---|---|
| ホテルメトロポリタンさいたま新都心 | 157室 | ¥11,443 | 上位帯 |
| カンデオホテルズ大宮 | 321室 | ¥11,266 | 上位帯 |
| ダイワロイネットホテル大宮西口 | 265室 | ¥11,183 | 上位帯 |
| THE MARK GRAND HOTEL | 186室 | ¥11,045 | 上位帯 |
| パレスホテル大宮 | 204室 | ¥10,511 | 上位帯 |
| レフ大宮 by ベッセルホテルズ | 198室 | ¥10,056 | 中位 |
| ホテルブリランテ武蔵野 | 60室 | ¥9,895 | 中位 |
| サードプレイスホテル | 24室 | ¥9,877 | 中位 |
| スーパーホテルPremierさいたま大宮東口 | 154室 | ¥9,283 | 密集 |
| エクセルイン大宮 | 190室 | ¥9,189 | 密集 |
| 東横INN大宮駅東口 | 382室 | ¥8,878 | 密集 |
| 東横INNさいたま新都心 | 227室 | ¥7,874 | 密集 |
| アパホテル〈さいたま新都心駅西〉 | 389室 | ¥7,562 | 密集 |
| マロウドイン大宮 | 251室 | ¥7,382 | 密集 |
密集 ビジネス帯
¥6,800〜¥9,000 × 150〜390室
宿泊特化チェーンが高密度で競合。新規参入は価格差別化が難しい成熟レンジ。
WS① アッパーミドル
¥10,500〜¥11,500 × 150〜320室
アリーナ・MICE・業務出張の上位需要を受ける層。現状5施設が上限¥11,400で拮抗。休館明けの需要反発を捉える単価上昇余地。
WS② ライフスタイル上位
¥13,000超 × 中規模
市場上限を超えるフルサービス/ライフスタイル帯はほぼ空白。GCS再開発とアリーナ再稼働を背景に検証余地のあるレンジ。
東京都心との差と供給パイプライン — 割安な単価、限定的な新規供給
ビジネス業態の推定成約ADRを都心と比べると、埼玉県は¥7,400(2026年6月・N=150)で、東京都¥11,900(N=915)の約62%にとどまる。新幹線・在来線で東京駅まで約30分という近接性を持ちながら、単価は都心の6割水準に位置する。これは、都心のイベント・出張需要が価格面から溢れた際の受け皿として機能する余地を示すと同時に、当エリア自体の単価にまだ引き上げの伸びしろがあることを示唆する。さいたまを含む地方政令市の投資ポテンシャルをADR・供給・利回りで横断比較した分析は、地方政令市「2軍」5都市のホテル投資ポテンシャルにまとめている。
| 計画 | 客室 | 竣工 |
|---|---|---|
| さいたま市中央区新都心5-1 | 389 | 2026-06 |
中央区新都心の389室(宿泊特化型)が直近の主要供給で、既に稼働開始。中心部の建築計画パイプラインは限定的。
※国土交通省「建築物動態統計調査」の確認申請ベース。今後の申請追加で件数は増加する見込みであり、現時点での確定パイプラインの下限値。
供給面では、さいたま新都心中心部の確認申請ベースのパイプラインは宿泊特化型389室が中心で、都心のような大量供給の圧力は限定的である。建築費の高止まりが新規開発のハードルを上げ、既存ストックの希少性が相対的に高まる局面にある。基礎需要が底堅く、供給が絞られ、単価上限がまだ¥11,400に留まる——この組み合わせは、アッパーミドル帯(WS①)における段階的プライシングの深掘りや、上位帯(WS②)の新規投入を検討する上での前向きな与件といえる。
*本稿の分析対象範囲では、大宮・さいたま新都心圏に上場ホテルREITの保有物件は確認されなかったため、REITの物件別実績との比較は割愛した。
投資判断サマリー — 二層構造が生む前向きな与件
大宮・さいたま新都心は、①新幹線6方向結節と就業者9.5万人(大宮駅1km圏)の業務集積が生む恒常的な基礎需要、②さいたまスーパーアリーナを核とする変動需要、という二層構造を持つ。アリーナ休館(2026年1月〜2027年春)は変動需要を一時的に後退させ、大宮区ADRは前年同月比−8.2%と軟化した。裏を返せば、休館明けの変動需要の反発が、限定的な供給パイプラインと相まって、需給引き締まりと単価上昇余地として顕在化しうる。
| 与件 | 評価 | 投資インプリケーション |
|---|---|---|
| 基礎需要(業務結節) | 底堅い | 就業者13万人超(二駅1km圏合算)。平日稼働の下限を形成し、ダウンサイド耐性が高い。 |
| 変動需要(アリーナ) | 休館→反発 | 2027年春リオープンで上乗せ需要が回復。ピーク日プライシングの余地が戻る。 |
| 単価水準 | 都心比62% | 東京都心の6割水準。上限¥11,400で頭打ち=上位帯の伸びしろ。 |
| 供給パイプライン | 限定的 | 中心部の新規計画は少なく、既存ストックの希少性が相対的に上昇。 |
| 後背地内需 | 2040年+6.3% | 居住人口が維持・微増。ローカル需要が需要の底を支える。 |
総じて、当エリアはアッパーミドル帯(WS①)における段階的プライシングの精緻化と、市場上限を超えるライフスタイル上位帯(WS②)の検証という、二つの前向きな機会を内包する。GCS再開発による業務床の増加とアリーナ再稼働が重なる2027〜2028年は、二層需要が同時に厚みを増す局面であり、首都圏北ゲートの投資テーマとして注視に値する。なお本稿は公開データに基づく市場構造の分析であり、個別の投資判断には詳細なフィージビリティ・スタディが必要である。
⚠ 将来日程のADR・稼働率に関する注意:本記事の2026年7月以降のADRおよび夏季チェックイン日の推定稼働率は、調査時点でOTAに公開されている販売在庫に基づく推定であり、チェックイン日に近づくにつれ新規プラン追加・価格調整で変動します。観測途中の値である点にご留意ください。
あわせて読みたい
- アリーナ・ホール公演はホテル単価を動かすか — サカナクション2026秋ツアー会場周辺の検証
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 2040年に居住人口と就業がともに伸びる東京湾岸の開発適地 — 居住メッシュで読むホテル投資余地
- 【投資分析】仙台駅周辺ホテル供給パイプライン — 価格帯別の新規参入余地
- ホテルメトロポリタンさいたま新都心、国際ESG認証「Sakura Quality An ESG Practice」を取得
- 名古屋リニア前夜の開発パイプライン2026-2033 — 再開発が動かすADR階層
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングのOTA公開価格に基づく推定成約ADR・推定稼働率・ブッキングカーブ(埼玉県・大宮区、N=各記載)、経済センサス-活動調査(2021)の就業者メッシュ、国土数値情報250mメッシュ将来推計人口、さいたま市都市計画資料を統合して分析した。
■ 試算前提
ADRは1室あたりOTA公開料金(税込)に業態別補正係数を適用した推定成約単価(税抜相当)。就業集積は大宮駅1km圏の事業所就業者を集計。宿泊需要は業務結節による基礎需要と、アリーナ連動の変動需要の二層で評価した。上場REIT実績との照合(91施設・直近3ヶ月)で誤差中央値は約7%。
■ 限界・留意点
2026年7月以降のADRおよび夏季チェックイン日の推定稼働率は調査時点のOTA公開在庫に基づく推定で、チェックイン日に向け変動しうる。当圏では上場ホテルREITの保有物件が未確認のため物件別実績比較は割愛。供給パイプラインは建築物動態統計の確認申請ベースで、竣工・開業時期は前後しうる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格に基づく推定成約ADR、推定稼働率、ブッキングカーブ(埼玉県・大宮区/N=各記載)
■ 政府統計・公的データ
- 総務省・経済産業省「経済センサス-活動調査(2021)」/境界=国勢調査2020 小地域(e-Stat統計GIS)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」
- さいたま市「大宮駅グランドセントラルステーション化構想」
- さいたま市「大宮駅東口大門町3丁目中地区 都市計画決定」
- 国土交通省「建築物動態統計調査」(供給パイプライン)
■ ニュース・公式発表