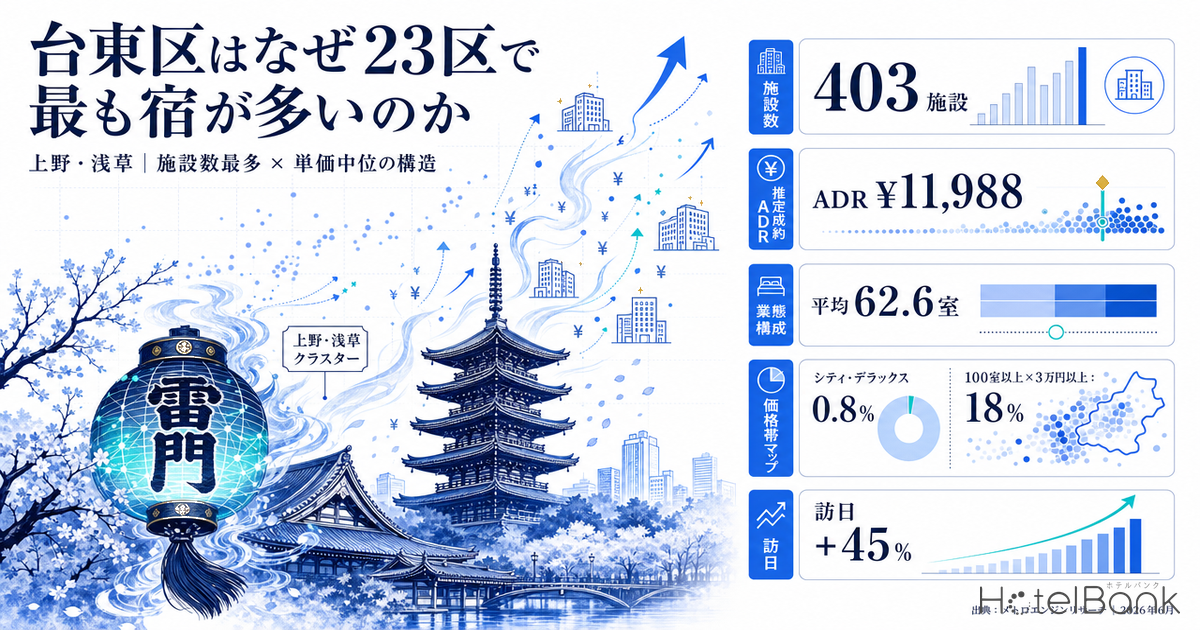
東京23区で最も宿泊施設が多いのはどこか。答えは港区でも新宿区でもなく、台東区である。メトロエンジンリサーチが2026年6月に価格を観測できた東京都内の宿泊施設2,399施設のうち、台東区は403施設。2位の新宿区238施設を7割近く上回る、突出した集積地である。しかし同じ月の推定成約ADRは12,000円と、東京都全体の12,100円をわずかに下回る水準にとどまる。「施設数は日本有数、単価は都平均並み」——この非対称はどこから生まれ、どこに伸びしろがあるのか。業態構成と施設規模、そして直近の開業・着工パイプラインから読み解く。
- — 403施設で23区最多。2位・新宿区238施設を7割上回るが、1施設あたり平均62.6室と小さく、総客室数24,240室では中央区・港区に届かない。
- — 推定成約ADRは12,000円(2026年6月・N=176施設)で都平均並み。ただしビジネスホテル単体では12,400円・23区中9位と、価格競争に押し流されていない。
- — シティ・デラックス帯は400施設中3施設(0.8%)。中央区13.9%・港区21.5%との構成差が、平均単価差11,400円の約4割を説明する。
- — 最大の空白は「100室以上×掲載3万円以上」で87施設中16施設(18%)。中央区49%・港区41%と比べ、中〜大規模のアッパーミドル帯が薄い。
- — 着工パイプラインで客室数まで判明しているのは4件のみ(うち1件は開業済とみられる)。客室数未登録の案件は2027〜2029年完成予定だけで58件あり、件数ベースでは供給は薄くない。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREIT(インヴィンシブル投資法人)が開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は7.5%、本記事の中心となるビジネス・シティ業態では6.0%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA等で公開されている全プランの平均価格(2名1室利用時・1室あたり料金・税込)。素泊まりから食事付きまでを含みます。本記事では業態構成の分析および施設単位の価格帯マッピングでこの値を用い、「掲載価格」と明示しています。
- 施設数:当該月にOTA上で価格が観測できた施設数。OTAに掲載のない宿泊施設は含みません。
- データ出典:メトロエンジンリサーチ
403施設 — 2位に7割差をつける集積
まず事実関係を確認する。2026年6月に価格が観測できた施設数を23区で並べると、台東区403施設が最多で、新宿区238施設、中央区208施設、港区204施設と続く。5位以下は豊島区137施設、墨田区132施設と大きく水をあける。上位4区で東京都内の観測施設の約4割を占めるが、そのなかでも台東区は単独で17%近くを担っている計算になる。
この集積は一時的なものではない。同じ台東区の観測施設数は2024年7月時点で270施設、2025年6月で263施設と推移し、2026年4月に328施設、6月に403施設へと段階的に増えている。直近の伸びには観測カバレッジの拡大も影響しているが、後述する開業実績を見ても実体を伴った増加であることがわかる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月・観測施設数と推定成約ADR)
一方、同じグラフに重ねた推定成約ADRを見ると、台東区は12,000円(N=176施設)。中央区15,700円(N=152)、港区15,000円(N=131)、渋谷区21,300円(N=33)といった都心3区より明確に低い。施設数で圧倒しながら単価では中位以下、という構図がここに現れる。
施設は多いが客室は多くない — 平均62.6室という規模構造
ただし「施設数最多」と「客室数最多」は別の話である。2026年6月に価格を観測できた台東区の387施設(客室数が登録されている施設)の総客室数は24,240室。1施設あたり平均62.6室にとどまる。同じ条件で集計した中央区は202施設で27,696室(平均137.1室)、港区は199施設で32,559室(平均163.6室)。つまり台東区は施設数で23区最多でありながら、客室数では中央区・港区に届かない。
理由は業態構成にある。台東区の観測施設を業態別に分解すると、ビジネスホテルが187施設と最も多いが、次に多いのがホステル103施設、以下ゲストハウス24施設、貸別荘28施設、ドミトリー13施設と続く。ホステル以下の小規模宿泊業態を合計すると168施設に達し、全体の4割強を占める。客室数ベースで見ると構図は一変する。客室数が登録されている387施設・計24,240室の内訳は、ビジネスホテルが18,649室で全体の76.9%を占め、カプセルホテル1,490室(6.1%)、ホステル2,049室(8.5%)と続く。ホステルは施設数では4分の1を占めながら、客室数では1割に満たない。この小規模業態の厚みがどのような施設像として現れるかは、東上野で2026年2月に開業した実験型アパートメントホテルを取材した「Sumu Ueno East」オープンの記事が具体的な手触りを伝えている。
| 業態 | 施設数 | 構成比 | 掲載価格(全プラン平均) |
|---|---|---|---|
| ビジネスホテル | 187 | 46.8% | ¥20,300 |
| ホステル | 103 | 25.8% | ¥26,700 |
| 貸別荘 | 28 | 7.0% | ¥43,900 |
| ゲストハウス | 24 | 6.0% | ¥16,000 |
| 大人専用 | 18 | 4.5% | ¥15,000 |
| 旅館 | 15 | 3.8% | ¥25,100 |
| ドミトリー | 13 | 3.3% | ¥9,400 |
| カプセルホテル | 9 | 2.3% | ¥7,800 |
| シティホテル | 2 | 0.5% | ¥72,000 |
| デラックスホテル | 1 | 0.3% | ¥61,000 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月・台東区、業態が特定できた400施設ベース。掲載価格は2名1室・税込の全プラン平均)
シティ・デラックス帯が全体の0.8% — 都心3区との決定的な違い
ここが本稿の核心である。台東区の観測400施設のうち、シティホテルは2施設、デラックスホテルは1施設。合計3施設、構成比0.8%にすぎない。同じ集計を都心他区に当てはめると、中央区は28施設で13.9%、港区は43施設で21.5%、新宿区は18施設で7.7%、渋谷区は10施設で9.7%。台東区の0.8%は、集積規模を考えれば際立って低い。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月・業態構成比、施設数ベース)
この差は平均単価に直結する。掲載価格ベースで業態別に加重平均すると、台東区の水準は23,000円、中央区は34,400円で、その差は11,400円。ここで仮に台東区が中央区と同じ業態構成を持っていたとすると(各業態の価格は台東区の実勢のまま)、平均は27,800円まで上昇する。逆に台東区の業態構成のまま中央区の各業態価格を当てはめると28,900円となる。つまり両区の平均単価の差のうち、およそ4割は業態構成の違い、およそ5割は同一業態内の価格水準差で説明できる。構成だけが理由ではない、というのが重要な点だ。
| 前提 | 平均掲載価格 | 台東区実勢との差 | 読み方 |
|---|---|---|---|
| 台東区の実勢(業態構成・業態別価格とも台東区) | ¥23,000 | — | 基準 |
| 業態構成のみ中央区に置換(価格は台東区の実勢) | ¥27,800 | +4,800 | 構成効果=差の約42% |
| 業態別価格のみ中央区に置換(構成は台東区) | ¥28,900 | +5,900 | 価格効果=差の約52% |
| 中央区の実勢(構成・価格とも中央区) | ¥34,400 | +11,400 | 合計差 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月・掲載価格は2名1室・税込の全プラン平均を業態別施設数で加重平均。構成効果と価格効果の合計は交差項のため100%にはならない)
ビジネスホテル単体で見ると台東区は23区中9位 — 「安い区」ではない
業態を揃えて比較すると、台東区の見え方は変わる。ビジネスホテルだけを取り出した2026年6月の推定成約ADRは、台東区が12,400円(N=160施設)。23区で並べると9番目に位置し、東京都全体のビジネスホテル水準を上回る側にある。上位は渋谷区20,300円(N=27)、目黒区15,800円(N=9)、中央区14,600円(N=129)、港区14,400円(N=96)。台東区は千代田区12,900円(N=63)、新宿区12,600円(N=78)、墨田区12,500円(N=24)とほぼ同じレンジに入り、豊島区10,300円(N=55)、大田区10,400円(N=50)、北区9,300円(N=19)といった価格帯とは明確に線を引いている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月・ビジネスホテルのみ、施設数3以上の区)
しかも台東区のビジネスホテル観測数187施設は、2位の中央区137施設を大きく上回る。「23区で最も多いビジネスホテル群を抱えながら、単価は中位を維持している」——これは価格競争に押し流されていないことを意味しており、需要の厚みを示す指標として読める。台東区が発表した令和6年(2024年)の観光統計では、区内の年間観光客数は4,121万人(日本人3,481万人・外国人640万人)で前年比+6.7%、うち外国人観光客は+45%(198万人増)と急伸している。この需要の厚みが、供給が急拡大するなかでも単価を支えていると考えられる。なお23区内でどの区がどの順に単価を伸ばしているかについては、東京23区・秋フォワード価格ランキング2026で前年同月比ベースの序列変化を追っている。
価格帯マップ — 「100室以上×3万円以上」が18%という空白
では具体的にどの価格帯が薄いのか。台東区で2026年6月に10日以上の価格観測があった381施設について、客室数(横軸)と掲載価格(縦軸)でプロットしたのが次の散布図である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月・台東区N=381施設、掲載価格は2名1室・税込)
図の右上——客室数100室以上かつ掲載価格3万円以上の領域——は明らかに疎である。数字にすると、台東区で100室以上の施設は87施設あり、そのうち掲載価格3万円以上は16施設(18%)。同じ集計を中央区で行うと122施設中60施設(49%)、港区で112施設中46施設(41%)となる。掲載価格5万円以上に絞ると、台東区5施設に対し中央区29施設、港区31施設と差はさらに開く。
| 区 | 観測施設数 | 総客室数 | 平均室数 | 100室以上 | うち掲載3万円以上 | うち掲載5万円以上 |
|---|---|---|---|---|---|---|
| 台東区 | 387 | 24,240 | 62.6 | 87 | 16 (18%) | 5 |
| 中央区 | 202 | 27,696 | 137.1 | 122 | 60 (49%) | 29 |
| 港区 | 199 | 32,559 | 163.6 | 112 | 46 (41%) | 31 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月・観測日数10日以上の施設)
| 客室数\掲載価格 | 〜2万円 | 2〜3万円 | 3〜5万円 | 5万円〜 | 計 |
|---|---|---|---|---|---|
| 1〜29室 | 71(18.6%) | 39(10.2%) | 52(13.6%) | 19(5.0%) | 181 |
| 30〜99室 | 64(16.8%) | 22(5.8%) | 10(2.6%) | 17(4.5%) | 113 |
| 100〜199室 | 28(7.3%) | 26(6.8%) | 7(1.8%) | 4(1.0%) | 65 |
| 200室以上 | 14(3.7%) | 3(0.8%) | 4(1.0%) | 1(0.3%) | 22 |
| 計 | 177 | 90 | 73 | 41 | 381 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(上の散布図と同一の381施設を4×4で集計。掲載価格は2名1室・税込の全プラン平均。網掛けが「100室以上×3万円以上」ゾーン)
グリッドにすると空白の位置がより明確になる。100室以上×3万円以上の4セル合計は16施設で、全体381施設の4.2%にすぎない。一方で1〜29室×3万円以上は71施設(18.6%)に達し、高単価帯が小規模施設に集中していることが数字で確認できる。100〜199室帯は65施設あるが、その大半(54施設・83%)は3万円未満に収まっている。
もっとも、上位価格帯がまったく不在というわけではない。台東区にも掲載価格3万円以上の施設は76施設(3〜5万円帯)、30施設(5〜8万円帯)、11施設(8万円以上)存在する。ただしこれらの平均客室数はそれぞれ37.2室、45.3室、42.3室と小規模で、高単価帯は「小規模ブティック型」に偏っている。上野・浅草の高単価需要を受け止める中〜大規模の器が相対的に少ない、というのが正確な描写になる。
分布マップ — 上野駅周辺と浅草・田原町に二極集中
地理的な分布を見ると、台東区の宿泊施設は上野駅・御徒町駅周辺と、浅草・田原町・蔵前エリアの二つのクラスターに集中している。円の大きさは客室規模、色は掲載価格帯を示している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年6月・台東区N=387施設)
2025年以降の開業 — 19施設1,879室、価格帯の受け皿が拡がる
供給側の動きを見よう。メトロエンジンリサーチがOTA掲載を確認した範囲で、2025年1月以降に台東区で開業した施設は19件・計1,879室。2025年に10件1,194室、2026年に9件685室が加わっている。
| 開業 | 施設名 | 客室数 | 業態 |
|---|---|---|---|
| 2026-09 | HUBEX AKIHABARA | 20 | ホステル |
| 2026-08 | アパホテル〈京成上野駅前南〉 | 342 | ビジネスホテル |
| 2026-07 | クロススイーツ東京浅草 | 78 | ホステル |
| 2026-06 | EN The HOUSE Asakusa Nitenmon | 31 | シティホテル |
| 2026-05 | GRAND MONday 上野御徒町 | 57 | ビジネスホテル |
| 2026-01 | KOKO HOTEL 浅草駒形 | 69 | ホテル |
| 2025-12 | ホテルアマネク浅草桜橋 | 96 | ビジネスホテル |
| 2025-11 | 東横INN三ノ輪駅 | 168 | ビジネスホテル |
| 2025-10 | フォーポイント フレックス by シェラトン 東京上野 | 199 | ホテル |
| 2025-08 | HOTEL WINDS ASAKUSA Capsule Inn | 119 | カプセルホテル |
| 2025-07 | 変なホテルプレミア東京 浅草田原町 | 421 | ビジネスホテル |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、50室以上を中心に抜粋、N=19施設中11施設)。※OTA掲載は開業の数ヶ月前から始まるため、直近以降の月は今後の掲載により軒数・客室数が増加する可能性があります。
注目すべき動きが二つある。ひとつは大型ビジネスホテルの継続的な追加である。2025年7月に421室、2026年8月にはアパホテル〈京成上野駅前南〉342室が上野広小路エリアに加わる。同施設は大浴場・露天風呂を備え、東京メトロ銀座線「上野広小路駅」徒歩1分という立地。訪日需要と国内出張需要の双方を受け止める価格帯の受け皿が、上野駅周辺で着実に厚みを増している。
もうひとつはアッパーミドル帯の外資系ブランド参入である。2025年10月開業の「フォーポイント フレックス by シェラトン 東京上野」199室は、まさに前節で「薄い」と指摘した100室以上×中上位価格帯にあたる。国際ブランドが上野を選んだこと自体が、このゾーンに需要があるという市場からのシグナルと読める。台東区以外の区でどの業態・価格帯の開業が進んでいるかは、東京23区の新規開業施設の分析で区ごとの傾向を整理している。
着工パイプラインをどう読むか — 件数は多いが規模が読めない
ただし、ここから先の供給は誇張すべきではない。国土交通省「建築物動態統計調査」に基づく確認申請ベースのパイプラインのうち、台東区で客室数まで登録されている案件は4件である。ただし客室数が未登録のホテル用途案件は、2027〜2029年完成予定だけでも58件が確認できる。
| 所在地 | 客室数 | 着工 | 完成予定 | 用途 |
|---|---|---|---|---|
| 台東区竜泉2-18-5 | 168 | 2023-10 | 2025-11 | ホテル(開業済とみられる) |
| 台東区根岸2-1-4 | 34 | 2025-05 | 2026-05 | ホテル・店舗 |
| 台東区浅草6-3-10 | 29 | 2025-04 | 2026-10 | ホテル |
| 台東区浅草3-33-7 | 40 | 2025-08 | 2026-10 | ホテル |
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成。※調査時点での確認申請ベース。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照。
竜泉の168室案件は完成予定日・客室数・事業者が2025年11月開業の施設と一致しており、すでに稼働に入ったものとみられる。残る3件は合計103室で、いずれも30〜40室規模。ただし客室数まで登録されている案件はごく一部にすぎず、客室数未登録のホテル用途案件を含めると台東区の確認申請は2027〜2029年完成予定だけで58件にのぼる。件数ベースで見れば供給パイプラインはむしろ厚く、規模が判明していないために総客室数が読めない、というのが実情である。確認申請は通常開業の1〜2年前に行われるため、2026年秋の開業は限定的でも、2027年以降には相応の供給が控えている可能性が高い。
上場REITの保有も中小型に偏る — 1室あたり約2,090万円
投資マネーの入り方にも同じ傾向が現れる。上場ホテルREIT7法人の保有物件マスターで所在地が台東区と特定できるのは8物件・計1,068室。取得価格の合計は約223億円で、1室あたりに直すと約2,090万円となる。内訳はインヴィンシブル投資法人が5物件549室、ジャパン・ホテル・リート投資法人が3物件519室で、いずれも69〜268室のミッド〜エコノミー帯の物件で、8物件中4物件は100室未満の小規模物件である。
両法人が公表する月次運営実績を見ると、インヴィンシブル投資法人の2026年6月の稼働率は82.7%(国内ホテル101物件・ADR12,412円・RevPAR10,264円、ADRは前年同月比-3.9%)。ジャパン・ホテル・リート投資法人の2026年6月の稼働率は81.2%(変動賃料等導入29ホテル・ADR18,509円・RevPAR15,023円、ADRは前年同月比+1.6%)と公表されている。いずれも宿泊特化・ミッド帯を中核とする運用方針であり、台東区内の保有物件構成もそれを反映している。一方で、都心の高価格帯物件を組み入れる法人の保有先に台東区が現れる例は現時点では確認できない。ここにも、区の宿泊ストックが中価格帯に厚く積み上がっている構造が表れている。
単価は着実に上がっている — 2年間の推移
最後に時系列を確認する。台東区の推定成約ADRは2024年7月の12,000円から2026年6月の12,000円と、単月同士では横ばいに見える。しかし季節性を揃えて年ごとに重ねると、上昇基調は明確である。10月で比べると2024年13,900円 → 2025年15,800円 → 2026年18,700円(推定)、11月では2024年14,900円 → 2025年16,800円 → 2026年18,800円(推定)と、前年同月比で二桁の伸びが続いている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(台東区・推定成約ADR、2026年8月以降は調査時点の掲載水準に基づく推定)
マクロ環境も追い風にある。観光庁「宿泊旅行統計調査」によれば、2026年1月の東京都の客室稼働率は70.7%で全国平均52.7%を大きく上回り、都道府県別でトップクラスを維持している。日本人宿泊者数が減速するなかでも稼働が保たれている構図は、訪日需要が下支えしていることを示す。上野・浅草はその訪日需要が最も濃く集まるエリアの一つであり、台東区の観光統計が示す外国人観光客+45%という伸びと整合する。
⚠ 将来日程のADRに関する注意:本記事の2026年8月以降の数値は、調査時点でOTA等に公開されている販売価格をもとに算出した推定値であり、チェックイン日に近づくにつれて変動します。新規プランの追加や直前の価格調整により、現時点の水準から上下する可能性がある点にご留意ください。
まとめ — 「数の台東区」から「厚みの台東区」へ
整理する。台東区は東京23区で最も宿泊施設が多い区であり、2026年6月時点で403施設を数える。しかしその内実は、ビジネスホテル187施設を軸にホステル・ゲストハウス・貸別荘といった小規模業態が4割強を占める構造で、1施設あたり平均62.6室。結果として客室数では中央区・港区に及ばない。
平均単価が都心3区より低く見えるのは、シティ・デラックス帯が全体の0.8%しかないという業態構成に約4割、同一業態内の価格水準差に約5割を帰することができる。ただしビジネスホテル単体で見れば台東区は23区中9位・12,400円と中位を維持しており、これだけの供給密度のなかで価格を保っていること自体が需要の厚みの証左といえる。
伸びしろが見えるのは、客室数100室以上かつ掲載価格3万円以上のゾーンである。台東区ではこの条件を満たすのが87施設中16施設(18%)で、中央区49%・港区41%と比べて余白が大きい。高単価帯の施設は存在するものの平均37〜45室の小規模ブティック型に偏っており、上野・浅草に集まる訪日需要のアッパーミドル層を受け止める中〜大規模の器が相対的に少ない。2025年10月に国際ブランドの199室が上野に開業したことは、この余白に対する最初の本格的な回答と位置づけられる。
着工パイプラインの多くが規模未確定であることも、この文脈では見落とせない。件数自体は2027〜2029年完成予定で58件と厚く、既存施設にとっては単価を積み上げられる時間が限られている可能性がある。「日本で最も宿が密集する区」の次のテーマは、数を増やすことではなく、価格帯の厚みをつくることにある。
あわせて読みたい
- 【2025年02月最新】東京23区のビジネスホテルを徹底分析!変わる宿泊需要と進化する都市型ホテル
- 観光庁2026年1月速報深掘り|外国人比率50%超え定着の東京と日本人需要が薄まる地殻変動
- 観光庁2025年通年統計の深掘り分析:日本人-3.8%、外国人+8.2%の構造変化
- 東京23区・秋フォワード価格ランキング2026|ADR前年同月比で読む都心の序列変化
- 【2026年3月最新】観光都市・ビジネス都市・カルチャー都市が交わる宿泊市場:東京23区の新規開業施設
- 【2026年3月最新】東京23区のビジネスホテルを徹底分析|エリアごとに多様化する供給拡大
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 【取材】東京・東上野に実験型アパートメントホテル「Sumu Ueno East」2月15日オープン
- 宿泊市場動向の記事一覧
参考資料・出典一覧
■ データソース
メトロエンジンリサーチのOTA掲載価格観測データ(2024年7月〜2026年12月・東京23区)。施設数は当該月にOTA上で価格が観測できた施設数、推定成約ADRは業態別の補正係数を適用した推定値でエリア値は対象施設の中央値。掲載価格は2名1室・税込の全プラン平均。これに国土交通省「建築物動態統計調査」(確認申請ベース)、観光庁「宿泊旅行統計調査」、台東区「令和6年台東区観光統計」、上場ホテルREIT各法人の月次運営実績およびポートフォリオ開示を併用した。
■ 試算前提
業態構成の寄与分解(表5)は、各区の業態別掲載価格を業態別施設数で加重平均した値を基準に、(a) 台東区の業態別価格に中央区の業態構成比を適用、(b) 台東区の業態構成比に中央区の業態別価格を適用、という2通りの反実仮想を比較して算出した。構成効果と価格効果の合計は交差項が残るため100%には一致しない。2軸グリッド(表6)は散布図と同一の381施設(2026年6月に10日以上の価格観測があった施設)を客室数4区分×掲載価格4区分で集計している。REITの1室あたり取得価格は、台東区所在と特定できた8物件の取得価格合計を同8物件の客室数合計で除した単純平均。
■ 限界・留意点
OTAに掲載のない宿泊施設は母集団に含まれず、観測カバレッジの拡大が施設数の増加として現れる場合がある(台東区の観測施設数が2026年4月328施設から6月403施設へ増えた要因の一部はこれにあたる)。推定成約ADRはインヴィンシブル投資法人が開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値7.5%(ビジネス・シティ業態は6.0%)であり、個別施設の実際の成約価格・会計数値とは異なる。2026年8月以降のADRは調査時点の掲載水準に基づく推定値で確定値ではない。着工パイプラインは確認申請ベースのため、今後の申請追加により件数・客室数が増える下限値として読む必要がある。
■ 市場データ
- メトロエンジンリサーチ — 東京23区の観測施設数・推定成約ADR・掲載価格(2024年7月〜2026年12月)、業態別構成、施設単位の価格帯分布
- メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)— 台東区の新規開業施設(2025年1月以降N=19施設)
- 上場ホテルREIT保有関係マスター — 台東区所在物件8件(インヴィンシブル投資法人5件、ジャパン・ホテル・リート投資法人3件)
■ 政府統計・自治体資料
- 国土交通省「建築物動態統計調査」(宿泊業用建築計画・確認申請ベース)
- 観光庁「宿泊旅行統計調査」
- 観光庁「宿泊旅行統計調査(2025年11月・第2次速報、2025年12月・第1次速報)」
- 台東区「令和6年台東区観光統計」
■ 事業者公表資料