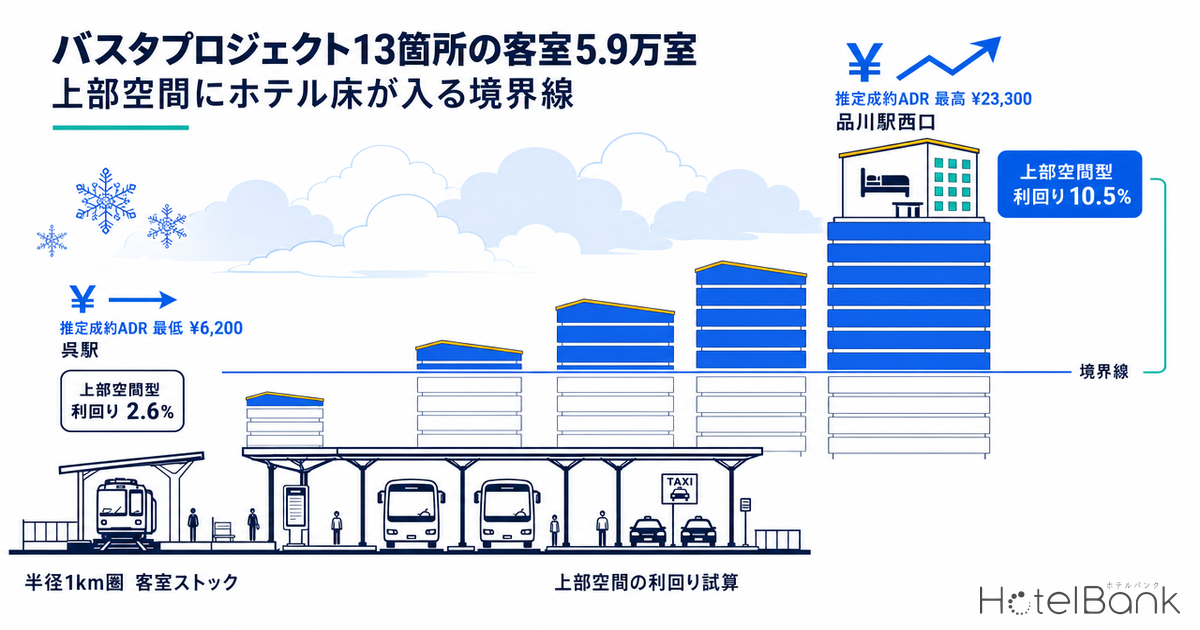
国土交通省が進めるバスタプロジェクトは、鉄道・バス・タクシーを一体化した集約型の公共交通ターミナルを官民連携で整備する事業である。2016年4月のバスタ新宿を起点に、事業化された箇所は8箇所、検討中が5箇所(国土交通省道路局の公表資料、2026年9月時点)。これらは単なるバス乗り場の建て替えではなく、ターミナル機能の上に商業・オフィス・ホテルなどを積む立体的な複合開発として計画されている点が特徴だ。
本稿では、この13箇所それぞれの半径1km圏にどれだけの客室ストックが存在し、その床がいくら稼いでいるのかを実測する。そのうえで、交通拠点の上部空間にホテル床が入るかどうかを分ける境界線を、用地費・建設費・客室収入の三つの数字で定量化する。
既刊との線引き。当社の交通インフラ×客室シリーズでは、これまでなにわ筋線・羽田空港アクセス線という新線2本の開業時間軸や、北海道新幹線の延伸遅延が沿線4駅に与える影響を扱ってきた。これらはいずれも「新しい線が通ることで沿線ノードの需要がどう動くか」という軸である。本稿はそれとは別で、線ではなく「拠点そのものの上部空間に床を積めるか」を軸にする。既存路線の駅であっても、ターミナル整備によって新たな床が生まれる——バスタプロジェクトはその数少ない実例群であり、用地取得を伴わずにホテル床を確保できる稀有な開発類型だ。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。本稿では都道府県単位の値のみを用い、個別施設のOCCは算出していません。
- RevPAR=ADR×OCC。1室あたり年間客室収入=RevPAR×365日。
- 客室ストック=各整備箇所の中心座標から半径1km圏内に所在し、客室数が登録されている宿泊施設の合計。施設の登録座標に基づく集計です。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ/国土数値情報/総務省・経済産業省 経済センサス
- — 13箇所の半径1km圏には492施設59,148室。札幌・新宿・神戸三宮・品川の上位4箇所で全体の66%を占め、最小の追浜駅41室とは300倍以上の開きがある。
- — 推定成約ADRは品川駅西口¥23,300から呉駅¥6,200まで3.8倍差。OCCを掛けたRevPARベースでは4.1倍に開く。
- — 用地費が実質ゼロになる上部空間型でも、想定利回りが5%を超えるのは4箇所のみ(品川10.5%・新宿7.8%・札幌6.8%・神戸三宮5.0%)。残る8箇所は2.6〜3.7%に沈む。
- — 上部空間である恩恵=土地代の圧縮が利回りに1pt以上効くのは、商業地地価100万円/㎡を超える4箇所だけ。地方拠点では上部空間化そのものの投資上の意味は小さい。
- — ホテル床が計画に入った札幌・神戸三宮と、医療・住宅床が選ばれた呉の分岐は試算の順序どおり。成立条件はADR¥10,000以上・商業地地価100万円/㎡以上・半径1km圏3,000室以上の3点。
バスタプロジェクトの13箇所 — 事業化8・検討中5
国土交通省道路局が公表する整備箇所は、供用中のバスタ新宿を含む事業化8箇所と、調査・検討段階の5箇所である。事業化年次を見ると、2019年度の品川駅西口を皮切りに、2020年度に新潟駅と神戸三宮駅、2021年度に追浜駅・近鉄四日市駅・呉駅、そして2023年度に札幌駅と、3年ほどの間に地方中核都市へ一気に広がったことがわかる。検討中の5箇所には大宮駅西口・松山駅・長崎駅前という県都クラスに加え、沖縄県から名護市と胡屋地区(沖縄市)の2箇所が入っている。
なお、報道等では「全国100箇所」といった目標値が語られることがあるが、国土交通省道路局のバスタプロジェクト公式ページおよび推進検討会の公開資料には、執筆時点で具体的な整備箇所数の目標は明示されていない。本稿では公表箇所リストのみを集計対象とし、目標値は用いない。推進検討会は2020年9月の第1回以降、2026年3月の第8回まで開催されており、2026年6月には「交通拠点の機能強化に関する計画ガイドライン Ver1.1」が公開されている。
13箇所の客室ストックは492施設59,148室 — 上位2箇所で3割
各整備箇所の中心座標から半径1km圏を切り出し、客室数が登録されている宿泊施設を集計すると、13箇所の合計は492施設・59,148室となった。このうち事業化8箇所が48,424室(82%)、検討中5箇所が10,724室(18%)である。
分布は極端に偏っている。最大は札幌駅の12,801室、次いでバスタ新宿の9,915室、神戸三宮駅の8,746室、品川駅西口の7,614室と続き、上位4箇所だけで全体の66%を占める。一方、最小は追浜駅のわずか41室(3施設)で、次いで胡屋地区の451室、名護市の672室、呉駅の1,095室と続く。同じ「バスタ」の看板でも、周囲の宿泊市場の厚みは300倍以上の開きがある。
平均客室規模にも構造差が出る。品川駅西口は1施設あたり380.7室と突出しており、これは大型のフルサービス型が集積するためだ。逆に胡屋地区は13.3室、追浜駅は13.7室と、旅館・小規模宿が中心である。施設数が多くても客室数が伴わないエリア——長崎駅前(65施設で4,137室、平均63.6室)や胡屋地区(34施設で451室)——は、大型ホテル床の受け皿としての市場が未成熟であることを示唆する。同じ「交通拠点の半径圏に客室がどれだけあるか」という視点は、スマートIC事業中50箇所の10km圏客室ストックでも高速道路インターを対象に検証しており、拠点類型ごとの供給の厚みの違いが読み取れる。
| 整備箇所 | 都道府県 | 状況 | 施設数 | 客室数 | 平均室数 | 推定成約ADR | OCC | 最大規模の施設 |
|---|---|---|---|---|---|---|---|---|
| バスタ新宿(新宿駅南口) | 東京都 | 供用中(H28.4) | 55 | 9,915 | 180.3 | ¥17,459 | 93.1% | 京王プラザホテル/1,438室 |
| 品川駅西口 | 東京都 | 事業化(H31.4) | 20 | 7,614 | 380.7 | ¥23,348 | 93.1% | 品川プリンスホテル/2,384室 |
| 追浜駅 | 神奈川県 | 事業化(R3.4) | 3 | 41 | 13.7 | — | 85.6% | 夏島園/16室 |
| 新潟駅 | 新潟県 | 事業化(R2.4) | 34 | 5,865 | 172.5 | ¥6,931 | 85.3% | アパホテル&リゾート〈新潟駅前大通〉/1,001室 |
| 近鉄四日市駅 | 三重県 | 事業化(R3.4) | 26 | 2,347 | 90.3 | ¥7,412 | 82.7% | 東横INN近鉄四日市駅北口/220室 |
| 神戸三宮駅 | 兵庫県 | 事業化(R2.4) | 84 | 8,746 | 104.1 | ¥11,746 | 88.7% | 東横INN神戸三ノ宮2/335室 |
| 呉駅 | 広島県 | 事業化(R3.4) | 27 | 1,095 | 40.6 | ¥6,152 | 86.8% | 東横イン呉駅/218室 |
| 札幌駅 | 北海道 | 事業化(R5.4) | 76 | 12,801 | 168.4 | ¥15,249 | 92.3% | 札幌ホテル by グランベル/605室 |
| 大宮駅西口 | 埼玉県 | 検討中 | 27 | 3,183 | 117.9 | ¥10,025 | 87.6% | 東横INN大宮駅東口/382室 |
| 松山駅 | 愛媛県 | 検討中 | 23 | 2,281 | 99.2 | ¥7,596 | 84.6% | アパホテル〈松山市駅前〉/213室 |
| 名護市 | 沖縄県 | 検討中 | 18 | 672 | 37.3 | ¥8,407 | 91.0% | グリーンリッチホテル沖縄名護/155室 |
| 長崎駅前 | 長崎県 | 検討中 | 65 | 4,137 | 63.6 | ¥8,930 | 81.7% | 東横INN長崎駅前/418室 |
| 胡屋地区(沖縄市) | 沖縄県 | 検討中 | 34 | 451 | 13.3 | ¥6,792 | 91.0% | ホテル コザ/80室 |
全国13箇所の位置と客室ストック規模
13箇所を地図に落とすと、北は札幌から南は名護まで、人口規模も鉄道網の密度もまったく異なる拠点が同一の制度枠に並んでいることがわかる。円の大きさが半径1km圏の客室数を表す。
床の稼ぐ力は3.8倍の開き — 推定成約ADR¥23,300から¥6,200まで
上部空間にホテル床を積むかどうかを決めるのは、最終的にはその床が生む収入である。13箇所の推定成約ADR(2025年9月〜2026年8月の施設別平均の中央値)を並べると、最高は品川駅西口の約¥23,300(N=14施設)、最低は呉駅の約¥6,200(N=15施設)で、3.8倍の開きがある。バスタ新宿が約¥17,500、札幌駅が約¥15,200、神戸三宮駅が約¥11,700と続き、大宮駅西口の約¥10,000を境に、それ以下は6,000〜9,000円台に密集する。
ここに稼働率を掛け合わせると差はさらに開く。都道府県単位のOCC(2026年7月)は東京都93.1%、北海道92.3%、沖縄県91.0%、兵庫県88.7%に対し、長崎県81.7%、三重県82.7%と10pt以上の幅がある。ADRとOCCを掛けたRevPARベースで見ると、品川駅西口の約¥21,700に対し呉駅は約¥5,300——4.1倍である。
散布図で客室ストックと単価の関係を見ると、右上(ストックが厚く単価も高い)に品川・新宿・札幌・三宮が固まり、左下(ストックが薄く単価も低い)に追浜・胡屋・名護・呉が位置する。中間帯には大宮・長崎・新潟・松山・四日市が並ぶ。両者はきれいに相関しており、客室ストックの厚みは需要の厚みの代理指標として機能していることがわかる。
用地費がゼロでも埋まらない差 — 上部空間の利回り試算
バスタ型開発の投資上の最大の特徴は、用地取得を伴わずに床が生まれる点にある。既存の道路・駅前広場の上空、あるいは市街地再開発事業の権利変換によって床を確保するため、通常の単独開発なら投資額の過半を占めることもある土地代の負担が大幅に軽くなる。では、その恩恵はどの拠点で効くのか。
ここで簡易試算を置く。建設費は国土交通省「建築着工統計」ベースの2025年実績(S造240.5万円/坪)に、1室あたり延床40㎡(約12坪・共用部込み)を掛け、2027年前後の竣工を想定して年+5%のインフレを1年分織り込み、1室あたり約3,030万円とした。土地持分は各箇所の商業地公示地価の中央値に、1室あたり延床40㎡を最大容積率で割り戻した土地面積を掛けて算出している。GOPは客室収入に対し40%という保守値を採用した。
結果は明快である。建設費のみ(=上部空間型)の利回りは、品川駅西口10.5%、バスタ新宿7.8%、札幌駅6.8%、神戸三宮駅5.0%と続き、大宮駅西口の4.2%を境に、それ以下の8箇所は2.6〜3.7%に沈む。一般的な開発案件で求められる水準を考えると、上位4〜5箇所とそれ以外の間には明確な段差がある。
さらに重要なのは、「上部空間である恩恵」そのものの大きさが拠点によって桁違いだという点だ。土地持分を含めた利回りとの差を取ると、品川駅西口は+4.2pt、バスタ新宿は+3.5pt、札幌駅は+1.2ptと大きいのに対し、新潟駅・近鉄四日市駅・松山駅はいずれも+0.1pt、呉駅・名護市・胡屋地区も+0.2pt程度にとどまる。地価が低い拠点では、そもそも土地代が投資額のごく一部でしかないため、上部空間にしても採算はほとんど改善しないのである。
| 整備箇所 | 年間客室収入/室 | GOP/室 | 土地持分/室 | 総投資/室 | 上部空間型 | 土地込み |
|---|---|---|---|---|---|---|
| バスタ新宿(新宿駅南口) | ¥5,932,710 | ¥2,373,084 | ¥25,236,364 | ¥55,536,364 | 7.8% | 4.3% |
| 品川駅西口 | ¥7,934,005 | ¥3,173,602 | ¥20,342,857 | ¥50,642,857 | 10.5% | 6.3% |
| 追浜駅 | — | — | ¥1,880,000 | — | — | — |
| 新潟駅 | ¥2,157,880 | ¥863,152 | ¥1,656,667 | ¥31,956,667 | 2.8% | 2.7% |
| 近鉄四日市駅 | ¥2,237,450 | ¥894,980 | ¥621,000 | ¥30,921,000 | 3.0% | 2.9% |
| 神戸三宮駅 | ¥3,802,935 | ¥1,521,174 | ¥4,755,556 | ¥35,055,556 | 5.0% | 4.3% |
| 呉駅 | ¥1,949,100 | ¥779,640 | ¥1,573,333 | ¥31,873,333 | 2.6% | 2.4% |
| 札幌駅 | ¥5,137,375 | ¥2,054,950 | ¥6,450,000 | ¥36,750,000 | 6.8% | 5.6% |
| 大宮駅西口 | ¥3,205,430 | ¥1,282,172 | ¥4,605,714 | ¥34,905,714 | 4.2% | 3.7% |
| 松山駅 | ¥2,345,490 | ¥938,196 | ¥1,460,000 | ¥31,760,000 | 3.1% | 3.0% |
| 名護市 | ¥2,792,250 | ¥1,116,900 | ¥1,591,000 | ¥31,891,000 | 3.7% | 3.5% |
| 長崎駅前 | ¥2,663,040 | ¥1,065,216 | ¥3,526,667 | ¥33,826,667 | 3.5% | 3.1% |
| 胡屋地区(沖縄市) | ¥2,256,065 | ¥902,426 | ¥1,650,000 | ¥31,950,000 | 3.0% | 2.8% |
感度分析① 前提を動かした場合の3シナリオ
前掲の試算は建設費・GOP率・ADRをいずれも単一の値で置いた点推定である。実際にはこの3つがすべて同じ方向に振れうるため、幅で押さえておく必要がある。悲観ケースは建設費+10%(1室3,333万円)・GOP率35%・ADR−5%、楽観ケースは建設費−5%(1室2,879万円)・GOP率45%・ADR+5%とし、中位は本文の前提(1室3,030万円・GOP40%・実測ADR)をそのまま置いた。いずれも上部空間型(土地持分を含まない)の利回りである。
| 整備箇所 | 悲観 | 中位 | 楽観 | 振れ幅 |
|---|---|---|---|---|
| 品川駅西口 | 7.9% | 10.5% | 13.0% | 5.1pt |
| バスタ新宿(新宿駅南口) | 5.9% | 7.8% | 9.7% | 3.8pt |
| 札幌駅 | 5.1% | 6.8% | 8.4% | 3.3pt |
| 神戸三宮駅 | 3.8% | 5.0% | 6.2% | 2.4pt |
| 大宮駅西口 | 3.2% | 4.2% | 5.3% | 2.1pt |
| 長崎駅前 | 2.7% | 3.5% | 4.4% | 1.7pt |
| 呉駅 | 1.9% | 2.6% | 3.2% | 1.3pt |
順序は動かない。悲観ケースでも品川駅西口は7.9%、バスタ新宿は5.9%を確保する一方、呉駅は楽観ケースでも3.2%にとどまる。振れ幅そのものはADR水準に比例するため、品川駅西口が5.1pt、呉駅が1.3ptと、上位拠点ほど前提の置き方で結論が動きやすい。逆に言えば、下位8箇所は前提をどう楽観的に置いてもホテル床の採算ラインには届かない——これが本稿の結論の頑健性を支えている。
感度分析② ADR×OCCの2軸グリッド
もう一段分解し、建設費1室3,030万円・GOP率40%を固定したうえで、ADRとOCCの組み合わせが上部空間型利回りをどう動かすかを見る。網掛けが濃いセルほど利回りが高い。
| 推定成約ADR \ OCC | 80.0% | 84.5% | 88.0% | 91.5% | 95.0% |
|---|---|---|---|---|---|
| ¥6,000 | 2.3% | 2.4% | 2.5% | 2.6% | 2.7% |
| ¥10,000 | 3.9% | 4.1% | 4.2% | 4.4% | 4.6% |
| ¥14,000 | 5.4% | 5.7% | 5.9% | 6.2% | 6.4% |
| ¥18,000 | 6.9% | 7.3% | 7.6% | 7.9% | 8.2% |
| ¥23,000 | 8.9% | 9.4% | 9.8% | 10.1% | 10.5% |
読み取れるのは、OCCよりADRのほうが圧倒的に効くということである。ADRを¥6,000から¥23,000へ動かすと利回りは2.3%から10.5%へ8pt以上動くのに対し、OCCを80%から95%へ15pt引き上げても同じADR水準では0.4〜1.6ptしか動かない。実測でも13箇所のOCCは81.7〜93.1%と11.4ptの幅に収まっており、拠点間の差を生んでいるのはほぼADRである。上部空間にホテル床を積めるかどうかは、稼働をどこまで積み上げられるかではなく、その拠点がいくらの単価を取れるかで先に決まる。
実際にホテル床が入った箇所・入らなかった箇所
この試算が現実の計画とどこまで整合するか。公表されている3つの事業計画を突き合わせると、境界線の位置がはっきりする。
ホテル床あり神戸三宮駅
神戸三宮雲井通5丁目地区第一種市街地再開発事業。地上32階・高さ約163m・延床約99,000㎡の複合施設で、低層部に新バスターミナル「バスタ神戸三宮」、文化ホール、図書館、中層部にオフィス、高層部にホテルを配置し2027年12月竣工予定。当社が把握する建築計画データでも同一街区に70室規模のホテル用途が確認できる。推定成約ADR約¥11,700・上部空間利回り5.0%の水準にある。
ホテル床あり札幌駅
札幌駅交流拠点 北5西1・西2地区市街地再開発事業。西2丁目が商業施設とバスターミナルを中心に2030年度竣工、西1丁目がオフィス・ホテルを含む地上43階・高さ約245mの棟として2034年度竣工予定。低層部にバスターミナル、中層部と最上部の2ブランドでホテルを計画。推定成約ADR約¥15,200・上部空間利回り6.8%。
ホテル床なし呉駅
呉駅周辺地域総合開発。A地区が交通ターミナル、B地区が7階建て複合棟(1階バスターミナル、2〜4階商業・オフィス、5階医療モール、5〜6階子育て支援、6階フットサルコート)、C地区が20階建て住宅(184戸、うち高齢者向け賃貸30戸)。2027年開業予定でホテル床は計画に含まれていない。推定成約ADR約¥6,200・上部空間利回り2.6%と、13箇所で最も低い水準にある。
3つの事例は、試算が示した順序どおりに並んでいる。上部空間利回りが5%を超える札幌駅・神戸三宮駅ではホテル床が計画に入り、2.6%の呉駅では医療・子育て支援・住宅という公益性の高い用途が選ばれた。これは呉駅の計画に対する評価ではまったくない。ADRとOCCが示す床の稼ぐ力に対して建設費の負担が大きい局面では、住宅や公共床のほうが確実に地域のニーズに応え、床を埋められる——事業者はそう判断したと読むのが自然である。
品川駅西口についても、A地区(2029年度開業予定)にオフィス・商業・MICEとともにホテルが計画され、B-1地区にも事務所・ホテル・住宅の複合が想定されている。推定成約ADR約¥23,300・上部空間利回り10.5%という13箇所で最も高い水準は、この計画内容と整合する。
立地条件の実測 — 地価・容積率・乗降客数・就業人口
床の稼ぐ力を裏側から支えるのが、需要のボリュームである。国土数値情報の駅別乗降客数(令和5年度)と経済センサスの従業者数(半径1km圏)を並べると、拠点ごとの需要基盤の厚みが見える。
中核駅の乗降客数は、新宿駅が193.4万人/日で群を抜き、品川駅85.3万人、三宮(三ノ宮・神戸三宮・三宮の3駅合計)61.5万人、札幌(札幌・さっぽろ)32.4万人、大宮駅17.2万人と続く。一方、名護市と胡屋地区はそもそも半径1.5km圏に鉄道駅が存在しない——沖縄本島の交通事情を反映して、両拠点はバスとモノレール網の外側にある純粋なバス拠点である。この2箇所については、鉄道乗降客数を需要指標として使うこと自体が適当ではない。
就業人口を見ると、新宿駅南口圏が29.9万人(10,294事業所、オフィス系31.9%)で最大、次いで札幌駅16.0万人、神戸三宮駅13.9万人、品川駅西口13.4万人、大宮駅西口9.2万人と続く。オフィス系比率が高い拠点ほどビジネス需要の基盤が厚く、新宿31.9%・品川33.2%・札幌28.3%・松山28.1%・長崎26.9%という順になる。逆に追浜駅は7.1%、胡屋地区は11.5%、名護市は12.3%と、業務需要よりも住宅・生活サービスが中心の商圏である。
地価と容積率は、上部空間の価値そのものを規定する。商業地公示地価の中央値はバスタ新宿が694万円/㎡で最高、品川駅西口356万円/㎡、札幌駅129万円/㎡、神戸三宮駅107万円/㎡と続く。前年比変動率では品川駅西口が+17.1%、バスタ新宿が+12.0%、札幌駅が+9.4%、神戸三宮駅が+8.3%と上位4箇所が二桁近い上昇を示す一方、呉駅は+0.8%、松山駅は+1.4%、長崎駅前は+2.1%と落ち着いている。指定容積率の最大値もバスタ新宿1,100%、神戸三宮駅900%、札幌駅800%と、上位ほど積める床が大きい。
| 整備箇所 | 商業地地価(中央値) | 前年比 | 最大容積率 | 中核駅 乗降客数 | 従業者数 | オフィス系比率 |
|---|---|---|---|---|---|---|
| バスタ新宿(新宿駅南口) | ¥6,940,000 | +12.0% | 1100% | 1,934,214 | 299,387 | 31.9% |
| 品川駅西口 | ¥3,560,000 | +17.1% | 700% | 853,436 | 133,651 | 33.2% |
| 追浜駅 | ¥188,000 | +2.2% | 400% | 37,879 | 17,223 | 7.1% |
| 新潟駅 | ¥248,500 | +3.6% | — | 66,376 | 46,338 | 23.8% |
| 近鉄四日市駅 | ¥93,150 | +2.6% | 600% | 45,506 | 29,045 | 21.6% |
| 神戸三宮駅 | ¥1,070,000 | +8.3% | 900% | 614,743 | 138,567 | 21.2% |
| 呉駅 | ¥236,000 | +0.8% | 600% | 17,914 | 15,841 | 12.3% |
| 札幌駅 | ¥1,290,000 | +9.4% | 800% | 324,340 | 160,223 | 28.3% |
| 大宮駅西口 | ¥806,000 | +6.4% | 700% | 171,751 | 91,862 | 20.9% |
| 松山駅 | ¥182,500 | +1.4% | 500% | 15,159 | 27,779 | 28.1% |
| 名護市 | ¥79,550 | +5.5% | 200% | 鉄道駅なし | 4,646 | 12.3% |
| 長崎駅前 | ¥529,000 | +2.1% | 600% | 26,426 | 34,540 | 26.9% |
| 胡屋地区(沖縄市) | ¥165,000 | +5.8% | 400% | 鉄道駅なし | 8,385 | 11.5% |
需要側の裏付け — 13箇所プールの単価は前年同月比で底上げ
試算の前提となる客室単価が、一時的な数字ではないことも確認しておきたい。13箇所すべての対象施設をプールした推定成約ADRの月次中央値を、年ごとに重ねると季節性と水準の変化が同時に読める。
2026年は1月が約¥9,500(前年同月比+11.1%)、2月が約¥10,100(同+6.2%)、3月が約¥10,000(同+7.1%)と年前半を通じて前年同月を上回って推移した。4月のみ約¥8,900と前年同月をわずかに下回ったが、5月以降は5月+1.2%、6月+0.4%、7月+2.2%と再びプラス圏に戻っている。8月は約¥11,300で年間ピークを形成し、前年同月比では−1.6%とほぼ横ばいだった。
季節性は明瞭で、いずれの年も8月がピーク、1月と4月が谷になる。この形は、13箇所が観光地というよりも業務・移動需要を軸とした交通拠点であることと整合する。年間を通じた振れ幅が小さいことは、上部空間にホテル床を置く際の収入予測を立てやすくする材料でもある。
まとめ — 上部空間にホテル床が入る3つの条件
13箇所の実測から、交通拠点の上部空間にホテル床が成立する条件は次の3点に整理できる。
① 推定成約ADR ¥10,000以上
ホテル床が計画に入っている品川・札幌・神戸三宮はいずれも¥11,700以上。大宮駅西口の¥10,000が実質的な分水嶺で、それ以下の8箇所では建設費に対して客室収入が追いつきにくい。逆にこの水準を超える拠点では、既存ストックが厚い=需要が実証済みという意味でもあり、リスクは相対的に低い。
② 商業地地価100万円/㎡以上
上部空間であることの恩恵——土地代の圧縮——が利回りに1pt以上効くのは、地価中央値が100万円/㎡を超える品川・新宿・札幌・神戸三宮のみ。地価の低い拠点では上部空間化そのものに投資上の意味はほとんどなく、事業の狙いは採算そのものよりも地域のニーズへの対応に置かれる。
③ 半径1km圏の客室3,000室以上
ホテル床が入った3箇所はいずれも7,600室以上、大宮駅西口が3,183室。既存ストックが3,000室を下回る拠点では、大型ホテル床を吸収するだけの市場の厚みが未成熟である可能性が高い。この場合は小規模・特化型での参入余地を別途検討する枠組みが要る。
この3条件を同時に満たすのは、13箇所のうち品川駅西口・バスタ新宿・札幌駅・神戸三宮駅の4箇所である。大宮駅西口が①③を満たし②に近い位置にあり、次のフロンティアとして注目に値する。検討中5箇所のうち大宮駅西口以外の4箇所——松山駅・名護市・長崎駅前・胡屋地区——は、ホテル床を主用途とするより、住宅・公益・商業を軸にした複合の中で小規模な宿泊機能を組み込む方向にアップサイドがある。
開発担当者にとっての示唆は明確だ。バスタ型の上部空間は「土地を買わずに床を得る」という点で希少だが、その希少性が投資リターンに転換されるのは地価の高い都市部に限られる。地方拠点で用地を探す場合、上部空間の権利取得に労力を割くよりも、周辺の既存ストックの厚みとADR水準を先に見極めるほうが判断は早い。PPP案件を追うファンドや地銀にとっては、事業化のニュースそのものではなく、その拠点の客室単価が¥10,000を超えているかどうかが第一次スクリーニングの指標になる。
あわせて読みたい
- 都心と空港をつなぐ新線2本の投資時間軸 — なにわ筋線・羽田空港アクセス線の沿線ノードを定量化
- 北海道新幹線2038年度末へ — 8年遅れで効くのは用地保有より建設費、沿線4駅の客室実測
- コンビナート定修年2026、四日市の宿単価3月+45.9% — 4拠点の客室ストック
- ホテル計画の34%はチェーンの自社開発 — 建築主69件15,189室を4類型で集計2026
- 新幹線15駅×ホテルADR:駅直結プレミアムは本当にあるのか
- スマートIC事業中50箇所、10km圏の客室は中央値1,130室 — 高速IC周辺の宿泊供給空白マップ2026
- 長崎ホテル投資マップ2026 — 市町ADR3.2倍差、用地費は総投資の3.8〜9.2%
- アーバンネット札幌リンクタワー — デベロッパー型複合開発の収益分配構造と札幌駅エリア投資余地
参考資料・出典一覧
■ データソース
客室ストックは各整備箇所の中心座標から半径1km圏に所在し客室数が登録されている宿泊施設の合計(N=492施設)。推定成約ADRは2025年9月〜2026年8月の施設別平均の中央値(N=343施設)、OCCは2026年7月の都道府県値。地価公示・用途地域は国土交通省 不動産情報ライブラリ(2026年)、駅別乗降客数は国土数値情報 令和5年度、従業者数・事業所数は経済センサス(半径1km圏)。整備箇所リストは国土交通省道路局の公表資料(2026年9月時点)に基づく。
■ 試算前提
建設費は建築着工統計2025年実績のS造240.5万円/坪に1室あたり延床40㎡(約12坪・共用部込み)を掛け、2027年前後の竣工を想定して年+5%のインフレを1年分織り込んだ1室あたり約3,030万円で全箇所共通。GOPは客室収入の40%。年間客室収入=推定成約ADR×OCC×365日。土地持分=商業地公示地価の中央値×(延床40㎡÷最大容積率)。上部空間型利回り=GOP÷建設費、土地込み利回り=GOP÷(建設費+土地持分)。感度分析は建設費+10〜−5%・GOP率35〜45%・ADR±5%の3シナリオと、ADR×OCCの2軸グリッドで幅を示した。
■ 限界・留意点
推定成約ADRはOTA公開価格に業態別補正を適用した推定値であり、各施設の実際の成約価格・会計数値とは異なる(上場ホテルREITの物件別開示との照合で誤差中央値は約7%)。OCCは都道府県単位のOTA販売在庫ベースの推定値で、個別施設や半径1km圏の稼働率ではない。客室ストックはOTA上で稼働が確認できる施設を母集団とするため、未掲載の旅館・民宿・簡易宿所は含まれない。利回り試算は全箇所共通前提の簡易モデルであり、権利変換の条件、公共施設との合築負担、階高・構造制約、運営形態(賃貸借かMCか)によって実際の数字は大きく動く。投資判断には個別のフィージビリティ・スタディが必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格に基づく推定成約ADR(N=343施設)、推定稼働率(OCC)、客室ストック集計(N=492施設)
- メトロエンジンリサーチ&コンサルティング — 建築計画データ(国土交通省「建築物動態統計調査」由来、確認申請ベース)
■ 政府・公的データ
- 国土交通省 道路局「バスタプロジェクト」
- 国土交通省「バスタプロジェクト推進検討会」(第1回〜第8回、令和8年3月27日開催)
- 国土交通省 報道発表「交通拠点に係るガイドラインを策定し、バスタプロジェクトを全国に展開」(令和3年4月8日)
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年)、用途地域
- 国土数値情報「駅別乗降客数」(令和5年度)
- 国土交通省「建築着工統計調査」 — 建設費坪単価(2025年実績:S造240.5万円/坪、RC造202.6万円/坪)
- 総務省・経済産業省「経済センサス」 — 事業所数・従業者数(半径1km圏)
■ 事業計画・報道