ホテルREITを論じる記事の大半は、すでに投資法人が保有している物件の中身を分解する。取得単価がどう二極化したか、ポートフォリオの粒度がどう違うか、買値と現在の鑑定評価額にどれだけ差がついたか——いずれも「保有済み300物件」の内側の話である。本稿はその視点を反転させる。主題はまだ誰にも保有されていない母集団(ユニバース)そのものの大きさだ。ホテルを主要投資対象とする上場REIT7社が保有していない国内ホテルは、いま何施設・何室あり、それを規模・築年・エリアという施設属性で切ると、どのような形をしているのか。この母集団の輪郭を数えることが、本稿の固有の価値である。
既刊との線引きを最初に明示しておく。第一に、取得単価の二極化・ポートフォリオ粒度の構造比較・買値と鑑定評価額の乖離を扱った各稿は、いずれも保有ポートフォリオの内訳分析であり、分母は「REITが持っている物件」だった。本稿の分母は「REITが持っていない物件」である。第二に、REIT未進出エリアの取得余地をマッピングした既刊は、需給逼迫という需要シグナルによるエリア選別だった。本稿は需要ではなく施設属性(規模・築年・所有形態)によるユニバース定義であり、軸が異なる。第三に、将来の供給パイプラインを扱った既刊が「これから増える客室」を数えたのに対し、本稿は「すでに存在していて、まだ機関投資家の手に渡っていない客室」を数える。
本記事における指標・母集団の定義
- 対象ユニバース:国内所在・客室数100室以上・かつ調査時点から3週間先までのチェックイン日についてOTA上で販売が観測できた施設。メトロエンジンリサーチが把握する範囲での集計であり、OTA未掲載の施設は含まない。全数調査ではない。
- REIT保有:ホテルを主要投資対象とする上場REIT7社(いちごホテルリート投資法人、インヴィンシブル投資法人、日本ホテル&レジデンシャル投資法人、ジャパン・ホテル・リート投資法人、星野リゾート・リート投資法人、森トラストリート投資法人、霞ヶ関ホテルリート投資法人。うち森トラストリート投資法人はオフィスとホテルを中核資産とする総合型で、本稿ではそのホテル物件のみを集計)の保有関係マスター(2026年10月3日時点スナップショット)に物件として登録されている施設を指す。上記7社以外の総合型REIT・私募ファンド・事業会社・個人オーナーによる保有はここに含まれないため、本稿の「未保有」は上限値として読む必要がある。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(インヴィンシブル投資法人の物件別公表ADR、N=184物件月・2026年4〜5月)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なる。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 築年:施設マスターに登録された開業年。改装・リブランドによる実質的な更新は反映されない。
- データ出典:メトロエンジンリサーチ&コンサルティング/各REIT公表のポートフォリオ開示
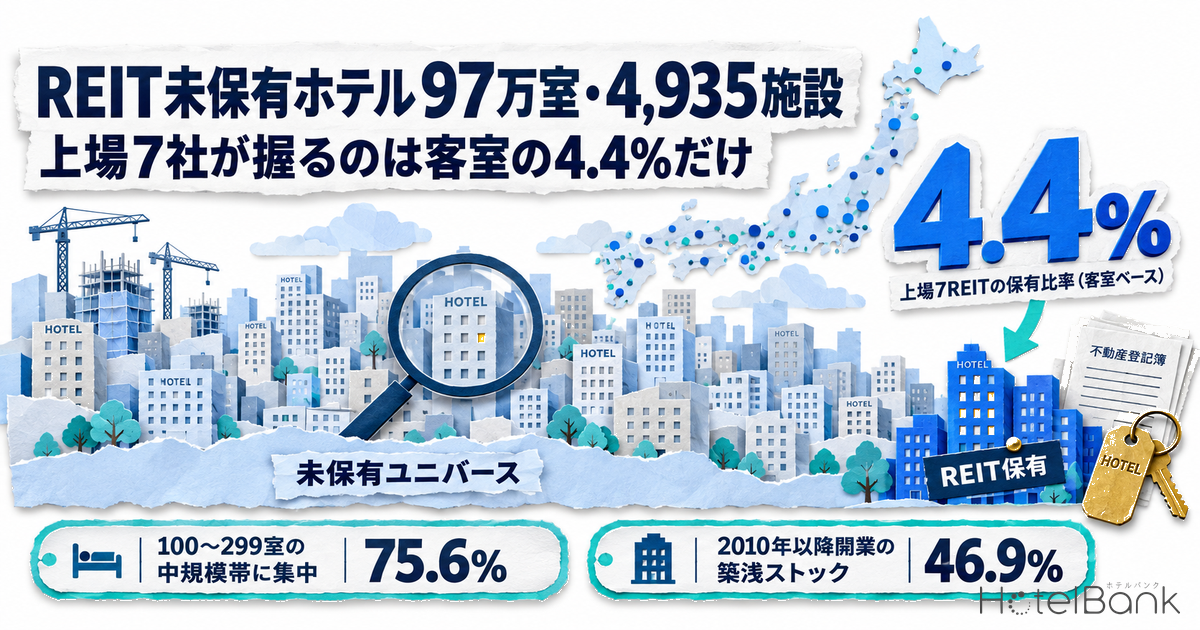
- — 国内100室以上・稼働確認済みの5,128施設1,015,610室のうち、ホテルを主要投資対象とする上場REIT7社の保有は193施設44,993室。客室ベースで4.4%にとどまる。
- — 未保有は4,935施設970,617室。REIT自身の取得単価中央値で外挿した母集団の理論規模は約19〜23兆円で、7社の累計取得価格1兆8,300億円の10〜13倍にあたる。
- — 未保有室の75.6%が100〜299室の中規模帯に集中。1件20〜50億円と上場REITの標準取得単位より小さく、件数を積む運用体制が要る。
- — 未保有母集団の46.9%は2010年以降開業の築浅ストック。「未保有=老朽ストック」という直感は当たらず、当面のCapEx負担は相対的に軽い。
- — 本稿ユニバースでは上場7REITの物件が1件もない県が13、そこに614施設104,116室。2019〜2025年の取得実績13,909室は同期間の新規供給261,243室の5.3%にすぎない。
結論 — 上場ホテルREITが触れているのは、投資適格ストックの20分の1にすぎない
国内で客室数100室以上を持ち、直近のチェックイン日についてOTA上で実際に販売が観測できた施設は5,128施設・1,015,610室である。このうち、ホテルを主要投資対象とする上場REIT7社が物件として保有しているのは193施設・44,993室にとどまる。施設ベースで3.8%、客室ベースで4.4%。裏返せば、4,935施設・970,617室が上場ホテルREITの外側に置かれたままだ。
この数字の意味を掴むために、7社の取得価格合計と比べてみる。7社が創設以来積み上げてきた300物件の取得価格合計は約1兆8,300億円である。一方、未保有970,617室に対して、REIT自身が実際に支払ってきた1室あたり取得単価の中央値を規模帯別に当てはめると、母集団の理論規模は約23.4兆円。宿泊主体型3社の100室以上物件に限った単価中央値(1室あたり約1,924万円)を一律適用しても約18.7兆円となる。上場ホテルREITというセクターは、自らが取り込んできた資産の10倍以上の規模の母集団を、まだ手つかずのまま残している。
2026年2月に発表された、ジャパン・ホテル・リート投資法人によるハイアット リージェンシー 東京(1980年9月開業・改装後712室)の取得は1,260億円で、国内REITによるホテル買収として過去最大規模となった。それでも、この一件が未保有母集団の客室に占める割合は0.07%、理論規模に対しては0.5%程度にすぎない。母集団は、単発の大型案件で目に見えて縮むような大きさではないということだ。このディール単体の採算と運用パフォーマンスについては、JHRハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析で詳しく分析している。
規模で切る — 100〜299室の中規模帯に未保有室の75%が集中
ユニバースを客室規模帯で分解すると、未保有ストックがどこに厚く積み上がっているかがはっきりする。100〜149室・150〜199室・200〜299室という中規模3帯の合計だけで4,426施設・733,750室、未保有室全体の75.6%を占める。この帯のREIT保有比率は客室ベースで2.8〜4.0%と、全体平均の4.4%を下回る。
一方、300〜499室帯では保有比率が8.4%、1,000室以上帯では6.8%と、規模が大きくなるほど上場REITの浸透度が上がる。これは投資法人側の合理的な行動の帰結である。1件あたりの取得金額が大きいほどデューデリジェンス費用や運営受託の固定費を薄められるため、大型物件から先に取り込まれてきた。逆に言えば、1件あたりの取得額が20億〜50億円規模に収まる100〜299室帯は、上場REITの標準的な取得単位より小さく、結果として母集団の大半がそのまま残っている。この帯こそが、ポートフォリオを積み上げる余地の中心にある。
| 規模帯 | 施設数 | 客室数 | REIT保有施設 | REIT保有室数 | 未保有室数 | 保有比率 |
|---|---|---|---|---|---|---|
| 100〜149室 | 2,008 | 243,482 | 54 | 6,791 | 236,691 | 2.8% |
| 150〜199室 | 1,372 | 235,085 | 55 | 9,353 | 225,732 | 4.0% |
| 200〜299室 | 1,199 | 281,630 | 44 | 10,303 | 271,327 | 3.7% |
| 300〜499室 | 409 | 148,328 | 32 | 12,509 | 135,819 | 8.4% |
| 500〜999室 | 118 | 76,674 | 6 | 3,968 | 72,706 | 5.2% |
| 1,000室以上 | 22 | 30,411 | 2 | 2,069 | 28,342 | 6.8% |
| 合計 | 5,128 | 1,015,610 | 193 | 44,993 | 970,617 | 4.4% |
築年で切る — 未保有ストックは「古い」のではなく「新しい」
未保有母集団と聞くと、上場REITが避けてきた老朽ストックの塊を思い浮かべたくなる。データはその直感を否定する。築年帯別に見ると、上場7REITの客室ベース保有比率が最も高いのは1990年代開業(8.8%)、次いで1989年以前(6.0%)である。逆に最も低いのは2010年代開業(2.6%)と2020年以降開業(2.1%)だ。
つまり、上場ホテルREITのポートフォリオはバブル期前後に建てられた大型物件に厚く、インバウンド拡大期に大量供給された新しい宿泊主体型ストックには、まだほとんど手が伸びていない。2010年代以降に開業した施設は合計2,389施設・466,541室あり、そのうち455,580室が未保有である。これは未保有母集団全体の46.9%にあたる。「まだ保有されていない母集団」の約半分は、2010年以降に開業した比較的新しい建物で構成されている——これが本稿でもっとも実務的な含意を持つ発見だ。
この構造は、大規模修繕リスクの読み方を変える。築古ストックを前提にした従来の議論では、未保有母集団を取り込むことは大規模なCapEx負担を引き受けることと同義に見えた。しかし実際には、母集団の中核は設備更新サイクルの初回到達前後にある新しい建物群であり、当面の資本的支出負担は相対的に軽い。他方、1989年以前開業の186,503室(未保有分)は、開業から37年以上が経過しており、更新投資と建替え・用途転換の判断が近づいている別種のストックとして切り分けて考える必要がある。この築古帯を改修と建替えのどちらで処理するかの分岐については、旧耐震ホテル23.6万室・全客室の19.1% — 改修か建替えか、588棟の分岐点が588棟の実データから掘り下げている。
| 開業年代 | 施設数 | 客室数 | REIT保有室数 | 未保有室数 | 保有比率 |
|---|---|---|---|---|---|
| 1989年以前 | 918 | 198,344 | 11,841 | 186,503 | 6.0% |
| 1990年代 | 750 | 145,565 | 12,825 | 132,740 | 8.8% |
| 2000年代 | 1,038 | 200,462 | 9,366 | 191,096 | 4.7% |
| 2010年代 | 1,263 | 240,468 | 6,311 | 234,157 | 2.6% |
| 2020年以降 | 1,126 | 226,073 | 4,650 | 221,423 | 2.1% |
業態で切る — 宿泊主体型に63万室、上場REITの手は3.3%まで
業態別に見ると、未保有母集団の主成分がはっきりする。宿泊主体型(ビジネスホテル区分)が3,517施設・652,650室とユニバース客室の64.3%を占め、上場7REITの保有比率は3.3%にとどまる。フルサービス型(シティホテル区分)は732施設・181,344室で保有比率6.9%、デラックス区分は109施設・34,446室で11.0%と、単価が高い業態ほど浸透している。
この分布は、投資法人の運用戦略と整合的だ。フルサービス型は1件あたり取得額が大きく、変動賃料スキームでの上振れも取りやすい。宿泊主体型は逆に、1件あたりの規模が小さく件数を積む必要があるため、ポートフォリオ構築に時間がかかる。稼働の安定性という観点では宿泊主体型に強みがあるにもかかわらず、母集団の大きさに対する取り込みが最も遅れているのがこの業態である。
中規模・宿泊主体型
100〜299室 × 宿泊主体型
未保有室の主成分。1件20〜50億円規模で、上場REITの標準取得単位より小さい。件数を積む運用体力が要る領域。
築浅・大量供給世代
2010年以降開業 455,580室が未保有
未保有母集団の46.9%。設備更新サイクルの初回到達前後で、当面のCapEx負担は相対的に軽い。
築古・更新判断期
1989年以前開業 186,503室が未保有
開業から37年以上。更新投資・用途転換の判断が近く、上記2群とは別の評価軸で扱うべきストック。
エリアで切る — 上場7REITの物件が1件もない県が13、そこに10.4万室
未保有ストックを都道府県別に置き直すと、母集団の地理的な偏りが見える。未保有室数の絶対量が最も大きいのは東京都(721施設・164,848室)、次いで大阪府(435施設・105,050室)、北海道(332施設・68,488室)である。ただし、これら3都道府県はユニバース自体が大きいため、上場7REITの保有比率も4.5〜5.3%と全国平均並みに達している。
より構造的な空白は、保有比率の低いエリアに現れる。静岡県は167施設・26,724室が未保有で保有比率1.7%、京都府は213施設・40,560室が未保有で1.8%にとどまる。国内有数の観光需要を抱える両府県で、上場ホテルREITの物件が数えるほどしか存在しない。
さらに踏み込むと、本稿のユニバース(客室数100室以上)に限ると、ホテルを主要投資対象とする上場REIT7社の物件が1件も所在しない県が13ある。宮城県(114施設・20,941室)、埼玉県(78施設・13,629室)、長崎県(60施設・10,837室)、茨城県(66施設・10,682室)、秋田県、滋賀県、山形県、福井県、和歌山県、島根県、鳥取県、佐賀県、徳島県の13県である。合計で614施設・104,116室——未保有母集団の10.7%が、上場ホテルREITの投資対象として一度も選ばれていない県に所在している。
| 都道府県 | ユニバース施設 | ユニバース室数 | 未保有施設 | 未保有室数 | REIT保有比率 | 推定成約ADR |
|---|---|---|---|---|---|---|
| 東京都 | 757 | 172,672 | 721 | 164,848 | 4.5% | ¥12,600 |
| 大阪府 | 454 | 109,969 | 435 | 105,050 | 4.5% | ¥8,800 |
| 北海道 | 350 | 72,302 | 332 | 68,488 | 5.3% | ¥12,200 |
| 愛知県 | 236 | 47,949 | 228 | 45,986 | 4.1% | ¥8,200 |
| 福岡県 | 232 | 47,094 | 220 | 43,750 | 7.1% | ¥10,900 |
| 京都府 | 217 | 41,309 | 213 | 40,560 | 1.8% | ¥12,200 |
| 神奈川県 | 185 | 38,806 | 174 | 36,686 | 5.5% | ¥12,800 |
| 千葉県 | 155 | 40,771 | 146 | 36,185 | 11.2% | ¥9,300 |
| 沖縄県 | 179 | 37,923 | 167 | 34,768 | 8.3% | ¥13,700 |
| 静岡県 | 170 | 27,181 | 167 | 26,724 | 1.7% | ¥12,700 |
| 兵庫県 | 135 | 25,018 | 131 | 23,926 | 4.4% | ¥12,000 |
| 宮城県 | 114 | 20,941 | 114 | 20,941 | 0.0% | ¥8,800 |
母集団の理論規模 — REIT自身の取得単価で外挿すると約19〜23兆円
未保有母集団の大きさを金額に置き換えてみる。手がかりは、REIT自身が実際に支払ってきた1室あたり取得単価である。7社の保有物件のうち、客室数と取得価格の双方が開示されている国内298物件から規模帯別に1室あたり取得単価の中央値を算出し、未保有客室数に当てはめた。
■ 試算前提
- 1室あたり取得単価は各REITが開示した取得価格 ÷ 客室数の中央値。取得時期は、物件別の取得日を公表している5社で2013年〜2025年に分散しており、現在の取引水準とは一致しない。
- 規模帯別中央値:100〜149室 ¥18.5百万、150〜199室 ¥17.6百万、200〜299室 ¥22.6百万、300〜499室 ¥39.3百万、500室以上 ¥35.2百万。
- 感度:宿泊主体型3社(いちごホテルリート投資法人、インヴィンシブル投資法人、日本ホテル&レジデンシャル投資法人)の100室以上物件109件の単価中央値 ¥19.2百万を一律適用すると約18.7兆円、第1四分位 ¥12.0百万で約11.6兆円、第3四分位 ¥35.2百万で約34.2兆円。
- 本試算は母集団の桁感を掴むための概算であり、個別物件の鑑定評価額・取引可能性・売却意向を一切考慮していない。実際に市場に出てくる物件はこの母集団のごく一部である。
規模帯別中央値による中心値は約23.4兆円、宿泊主体型3社の単価を一律適用した保守側は約18.7兆円、四分位レンジでは11.6兆〜34.2兆円となる。対して、ホテルを主要投資対象とする上場REIT7社が創設以来積み上げてきた300物件の取得価格合計は約1兆8,300億円。母集団は、セクター全体が保有する資産の10〜13倍の規模で外側に存在している。
| 1室あたり取得単価の想定 | 母集団の理論規模 | 流動化1% | 流動化3% | 流動化5% | 流動化10% |
|---|---|---|---|---|---|
| 第1四分位 ¥12.0百万 | 11.6 | 0.12 | 0.35 | 0.58 | 1.16 |
| 宿泊主体型3社中央値 ¥19.2百万 | 18.7 | 0.19 | 0.56 | 0.94 | 1.87 |
| 規模帯別中央値(中心値・¥24.1百万相当) | 23.4 | 0.23 | 0.70 | 1.17 | 2.34 |
| 第3四分位 ¥35.2百万 | 34.2 | 0.34 | 1.03 | 1.71 | 3.42 |
流動化率=未保有母集団のうち、実際に売却意向が生じて市場に出てくる客室の割合の仮定値。個別物件の鑑定評価額・権利関係・運営委託契約の承継可否は織り込んでいない。
出典: メトロエンジンリサーチ&コンサルティング/各REIT公表のポートフォリオ開示(単価算出元 N=298物件)
2軸で置き直すと、母集団の絶対量よりも流動化率の想定のほうが結論を大きく動かすことがわかる。中心値の単価(1室あたり¥24.1百万)でも、流動化率が1%なら取得可能規模は0.23兆円にとどまり、7社の累計取得額1兆8,300億円の13%にすぎない。逆に流動化率が5%に届けば1.17兆円、10%なら2.34兆円と、セクターの累計取得額を一世代で塗り替える規模になる。直近3年の取得ペース(年平均2,524室)を中心値単価で金額換算すると年間約608億円であり、この速度では流動化率5%の1.17兆円ですら消化に20年近くを要する。母集団の大きさは制約ではなく、制約は売主側の売却意向と、それを受け止める運用体制の側にある。
吸収速度 — 直近3年のペースでは母集団の消化に380年以上かかる
母集団の大きさは、それを取り込む速度と並べて初めて意味を持つ。取得日が開示ベースで特定できる5社(インヴィンシブル投資法人、星野リゾート・リート投資法人、いちごホテルリート投資法人、日本ホテル&レジデンシャル投資法人、霞ヶ関ホテルリート投資法人)の国内物件について、取得年別の客室数を集計した。2019年から2025年までの7年間で取得されたのは99物件・13,909室、年平均1,987室である。直近3年(2023〜2025年)に限れば年平均2,524室と持ち直しているが、それでも未保有970,617室に対して単純計算で385年分にあたる。この取得ペースが四半期単位でどう振れ、どれだけ少数の大型案件に依存しているかは、ホテル投資の資金配分2026 — J-REIT四半期取得の27%が1案件、実取得9,419億円の年次分解で年次分解している。
同じ期間に母集団の側で何が起きていたかを重ねると、構図はさらに鮮明になる。2019〜2025年に開業した100室以上の施設は261,243室にのぼる。上場REITが同期間に取得した13,909室は、新たに形成されたストックの5.3%に過ぎない。母集団は縮んでいないどころか、上場REITが取り込む速度の約19倍で新しく積み上がってきたということである。
ただし、この比較には二つの留保が必要である。第一に、新規供給室数は施設マスターの開業年に基づくOTA掲載確認ベースであり、直近年ほど掲載の遅れによって過少に出る。2025年の25,325室という数字は今後の掲載追加で増える可能性が高く、そうなればREITの取り込み比率はさらに下がる。第二に、REITの取得は新築物件だけを対象としているわけではなく、既存ストックからの取得も含む。したがって上の5.3%は「新規供給のうちREITが押さえた割合」ではなく、フロー形成量に対する取り込み量の比率として読むべき数字である。
供給パイプライン — 母集団は今後も積み増される
未保有母集団は静的な残高ではない。新しい客室が加わり続けることで、上場REITが取り込む速度との差は開いていく。国土交通省の建築物動態統計調査に基づく計画データから、2026年以降に完成予定で客室数100室以上の宿泊施設プロジェクトを抽出すると、42件・9,850室が確認できる。年次別では2026年完成予定が18件・4,787室、2027年が15件・3,488室、2028年が7件・1,375室と続く。
この数字は上限ではなく下限である。建築確認申請は通常、開業の1〜2年前に行われるため、2028年以降の件数は今後の申請追加によって確実に増える。現時点で「2028年以降はパイプラインが枯れる」と読むのは誤りであり、あくまで調査時点での確定パイプラインの下限値として参照すべき数字だ。
| 完成予定年 | 件数 | 客室数 | 読み方 |
|---|---|---|---|
| 2026年 | 18 | 4,787 | 申請済み・工事進行中の確定分 |
| 2027年 | 15 | 3,488 | ほぼ確定。追加申請の余地は小さい |
| 2028年 | 7 | 1,375 | 今後の申請追加で増加見込み |
| 2029年以降 | 2 | 200 | 大型再開発の先行申請分のみ |
この母集団の読み方 — 三つの留保と、三つの含意
数字を投資判断に接続する前に、本稿の集計が持つ限界を明示しておく。
| 留保 | 内容 | 数字への影響 |
|---|---|---|
| 所有形態の観測範囲 | 「REIT保有」はホテルを主要投資対象とする上場REIT7社の保有関係マスターに限る。総合型REIT・私募ファンド・信託受益権を通じた事業会社保有・個人オーナーは観測できない。 | 未保有970,617室は上限値。機関投資家の実質的な保有はこれより多い。 |
| ユニバースの観測範囲 | OTA上で販売が観測できた施設に限定。直販中心・法人契約中心の運用、あるいはOTAへの在庫割当を絞っている施設は捕捉されない可能性がある。 | ユニバース1,015,610室は下限値寄り。全数調査ではない。 |
| 取得単価の時点差 | 単価算出元の298物件のうち物件別の取得日が公表されている5社では、取得時期が2013年〜2025年に分散。建築費・地価の上昇局面を経ており、古い取得ほど現在の再調達価格を下回る。 | 理論規模の中心値23.4兆円は保守側に振れやすい。 |
そのうえで、この母集団の形から読み取れる含意は三つある。
第一に、上場ホテルREITセクターの成長制約は、対象物件の枯渇ではない。未保有970,617室・理論規模19〜23兆円という母集団に対して、7社合計の取得価格は1兆8,300億円である。取得余地が尽きるという意味での天井は、少なくとも施設属性の側からは見当たらない。制約はむしろ、資金調達コスト、運営受託体制、そして売主側の売却意向という別の要因にある。
第二に、母集団の主成分は「中規模・宿泊主体型・築浅」である。100〜299室帯に未保有室の75.6%が集まり、2010年以降開業のストックが未保有母集団の46.9%を占め、宿泊主体型が客室ベースで64.3%を構成する。これは、上場REITが伝統的に得意としてきた「大型・フルサービス・築古」とは重心が異なる。母集団を取り込もうとすれば、1件あたり20〜50億円のディールを数多く積み上げる運用体制が必要になる。近年、宿泊主体型に軸足を置く新しい投資法人が上場してきた背景も、この重心のずれで説明がつく。
第三に、エリアの空白は、需要が乏しいことを意味しない。上場7REITの物件が一件もない13県には614施設・104,116室が所在する。その筆頭である宮城県は2026年公示地価の商業地変動率が+4.61%、埼玉県も+3.2%で、さいたま市大宮区は+7.6%に達している。用地価格が上がる局面では新築開発の採算が悪化し、既存ストックの取得が相対的に有利になる。空白県は、投資対象として見過ごされてきたというより、上場REITの物件選定基準が及ぶ規模・単価の帯に届く物件が少なかった結果と読むのが自然である。中規模帯を積み上げる運用モデルが機能すれば、この空白は埋まりうる。
本稿の数値の性格について:本稿の理論規模試算は、母集団の桁感を掴むための概算である。個別物件の鑑定評価額、取引可能性、売主の売却意向、権利関係、運営委託契約の承継可否といった要素は一切織り込んでいない。実際に市場に出てくる物件は、この母集団のごく一部にとどまる。また、施設マスターの客室数・開業年はOTA公表値および各社公表資料に基づく整理であり、個別施設の実測値と一致しない場合がある。
まとめ
ホテルREITを保有ポートフォリオの側から見ると、300物件・約1兆8,300億円という数字が世界のすべてに見える。しかし分母を「まだ保有されていない母集団」に置き換えた瞬間、その300物件は国内投資適格ストックの20分の1に縮む。国内・100室以上・稼働確認済みの5,128施設1,015,610室のうち、上場ホテルREIT7社が押さえているのは客室ベースで4.4%。残る4,935施設970,617室が、規模でいえば中規模帯に、築年でいえば2010年以降の開業世代に、業態でいえば宿泊主体型に、そしてエリアでいえば13県のまったくの空白を含んで存在している。
そして2019年から2025年までの7年間で上場REITが取り込んだのは13,909室——同期間に形成された新規ストック261,243室の5.3%にすぎない。母集団は縮んでいない。むしろ、取り込まれる速度の約19倍で積み上がってきた。ホテル投資の議論を「どの物件を持っているか」から「どれだけ持っていないか」に反転させると、セクターの成長余地は残高ではなく速度の問題として立ち現れる。次に検証すべきは、この母集団のうち実際に流動化しうる部分がどれだけあるか——所有者属性と保有期間から見た売却可能性の推定である。
あわせて読みたい
- REIT未進出×需給逼迫エリアの取得余地マップ|GW2026完売率で読む地方の投資余地
- ホテル投資の資金配分2026 — J-REIT四半期取得の27%が1案件、実取得9,419億円の年次分解
- JHRハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析
- 旧耐震ホテル23.6万室・全客室の19.1% — 改修か建替えか、588棟の分岐点
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- ホテルREITの賃料契約タイプ分析|変動賃料比率と契約満期集中リスクで読む投資機会
- 7主要ホテルREIT・2026年5月月次データ横断比較 — 夏ピーク前夜の運用パフォーマンス
- 2026年の新規開業1,242件・33,749室 — 件数の47%は貸別荘、客室の42%はビジネスホテル
- 投資・開発カテゴリの記事一覧
- 新規開業・供給カテゴリの記事一覧
- 宿泊市場動向カテゴリの記事一覧
参考資料・出典一覧
■ データソース
対象ユニバースは国内所在・客室数100室以上・かつ調査時点から3週間先までのチェックイン日についてOTA上で販売が観測できた施設(5,128施設1,015,610室、2026年8月時点)。REIT保有は、ホテルを主要投資対象とする上場REIT7社の保有関係マスター(2026年10月3日時点スナップショット・300物件)に物件として登録された施設を指す。都道府県別の推定成約ADRは県内全施設の中央値(2026年7月・N=214〜1,136施設)。供給パイプラインは建築確認申請ベースの計画データ。2026年10月4日更新:霞ヶ関ホテルリート投資法人の15物件を集計に加え、各投資法人が公表した譲渡済み物件(ジャパン・ホテル・リート投資法人のザ・ビーチタワー沖縄、いちごホテルリート投資法人のホテルリブマックス日本橋箱崎)を除いた。
■ 試算前提
母集団の理論規模は、各REITが開示した取得価格÷客室数から求めた1室あたり取得単価の中央値を、未保有970,617室に客室規模帯別に当てはめた外挿である。単価の算出元は7社の国内298物件。吸収速度は、取得日が開示ベースで特定できる5社の国内物件から取得年別の客室数を集計した。2軸感度(表6)の流動化率は仮定値であり、実績値ではない。
■ 限界・留意点
全数調査ではなくOTA未掲載の施設を含まないため、ユニバース1,015,610室は下限値寄りに出る。本稿の「未保有」は上場ホテルREIT7社の外側という意味であり、総合型REIT・私募ファンド・事業会社・個人オーナーによる保有を含むため、上限値として読む必要がある。取得単価の算出元298物件のうち物件別の取得日が公表されている5社では取得時期が2013年〜2025年に分散しており、現在の取引水準とは一致しない。理論規模は母集団の桁感を掴むための概算であり、個別物件の鑑定評価額・取引可能性・売主の売却意向・権利関係・運営委託契約の承継可否は一切織り込んでいない。開業年は施設マスター登録値で、改装・リブランドによる実質的な更新は反映されない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 施設マスター(客室数・開業年・所在地)、OTA掲載価格データ、推定成約ADR(N=5,128施設/国内100室以上・稼働確認済み)
■ 政府統計・公的データ
- 国土交通省「建築物動態統計調査」(計画・確認申請ベースの宿泊施設パイプライン)
- 埼玉県「令和8年地価公示(埼玉県内分)について―全用途(住宅地・商業地・工業地)で引き続き上昇―」(2026年3月17日)
- 宮城県「令和8年地価公示(宮城県分)」
- 仙台駅周辺の公示地価・基準地価(2026年)
■ REIT・投資法人の開示資料
- ジャパン・ホテル・リート投資法人「ポートフォリオ一覧」
- インヴィンシブル投資法人「ポートフォリオ一覧」
- 星野リゾート・リート投資法人「ポートフォリオ一覧」
- いちごホテルリート投資法人「ポートフォリオ」
- 日本ホテル&レジデンシャル投資法人
- 森トラストリート投資法人「ポートフォリオ一覧」
- 霞ヶ関ホテルリート投資法人(2026年1月31日時点:15物件・取得価格合計492億円)
■ ニュース・報道資料
- 「国内REITが過去最大のホテル買収 ハイアット東京を1260億円」日本経済新聞
- 日本ハイアット 株式会社「報道資料 2026年4月」(ハイアット リージェンシー 東京:1980年9月開業・改装後712室)
出典: 日本ハイアット 株式会社「報道資料 2026年4月」