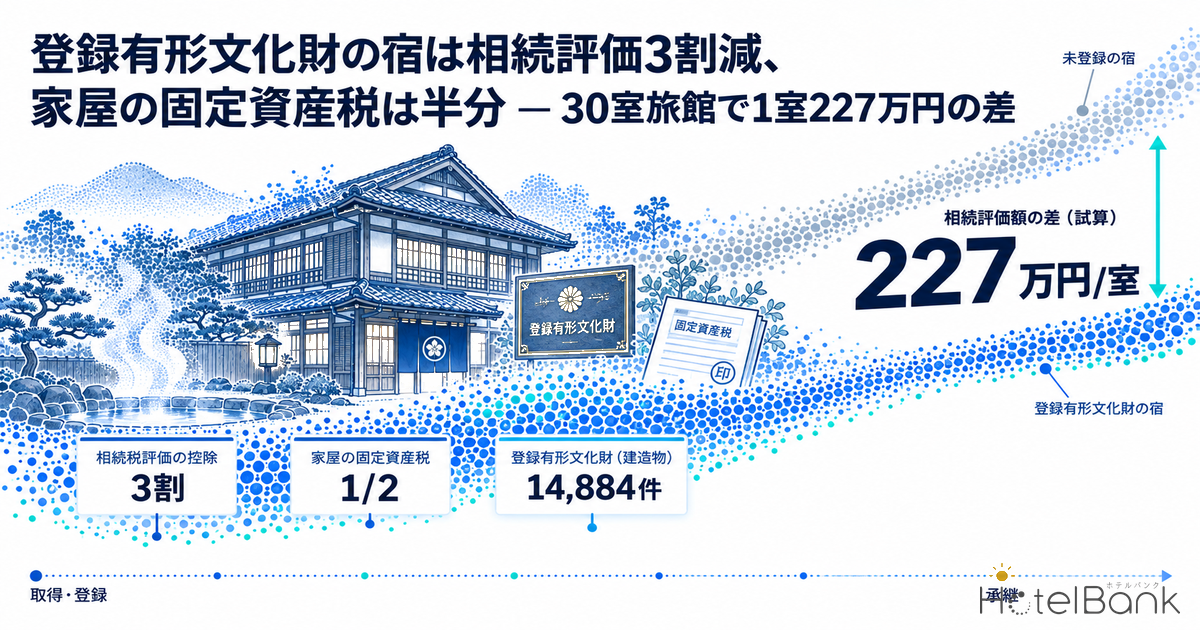
明治・大正・昭和初期の木造旅館や近代ホテルを取得して再生するとき、あるいは次の世代へ引き継ぐとき、建物を国の登録有形文化財にするかどうかで、毎年の保有税と相続時の評価額が変わる。家屋の固定資産税は地方税法で課税標準が2分の1になり、相続税の財産評価では家屋と敷地の評価額から3割が控除される。一方で、外観を大きく変える工事には30日前までの届出が必要になる。
本稿では、文化財保護法・地方税法・財産評価基本通達・自治体の減免要綱を原典で確認したうえで、客室30室・木造中心の温泉旅館を想定し、登録した場合としない場合の年間保有税と相続時の評価額を1室あたりに割り戻して示す。制度・税率はいずれも2026年9月14日に原典で確認した。
既刊記事との線引き(本稿の守備範囲)
既刊「建築基準法の適用除外条例は31自治体 — 歴史的建築物を宿に変える3条3号ルート」が扱ったのは、建築確認の適用除外、つまりその建物を宿として建てられるか・使えるかという入口の話である。本稿は文化財保護法にもとづく登録を取り上げ、建物を持ち続けるコストと承継に範囲を絞る。なお、登録有形文化財になっても建築基準法の適用が自動的に外れるわけではない(自動的に外れるのは国宝・重要文化財などの指定物件)。町家の接道条件やストック分布は別稿で扱っており、本稿では町家を例示にとどめる。
本記事における指標の定義
- 保有税:本稿では、土地・家屋に毎年かかる固定資産税を指す(試算では標準税率1.4%)。市街化区域内でかかる都市計画税(制限税率0.3%)は参考値として別に示す。
- 課税標準:税率を掛ける元の金額。固定資産税評価額をもとに、特例や負担調整を経て決まる。登録有形文化財の家屋の特例は、この課税標準を2分の1にする措置である。
- 相続税評価額:財産評価基本通達にもとづく相続時の評価額。家屋は固定資産税評価額に倍率1.0を掛けた額、土地は路線価または倍率方式で評価する。
- 試算:本稿の税額・評価額は、公開された法令・通達と置いた前提から計算した参考値である。実際の税額は各自治体の評価と個別の相続関係によって決まるため、個別案件は税理士等にご確認ください。
- データ出典:文化庁、国税庁、総務省(e-Gov法令検索)、各自治体例規集、メトロエンジンリサーチ&コンサルティング
- — 登録は届出制、指定は許可制。登録有形文化財(建造物)は14,884件あり、国宝・重要文化財(建造物)2,605件の約5.7倍にあたる。築古の宿が現実的に選べるのは登録のほうである。
- — 家屋の固定資産税の2分の1は法律で決まっている。地方税法第349条の3第11項により、登録有形文化財である家屋の課税標準は2分の1になる。敷地はこの条文の対象外で、軽くなるかどうかは市町村の減免要綱しだいである。
- — 相続では家屋も敷地も3割控除。財産評価基本通達24-8・89-2にもとづく。30室モデルでは評価額が2億2,700万円から1億5,890万円に下がり、差額は1室あたり227万円になる。
- — 効果が大きいのは承継時。毎年の保有税の軽減は63万円(1室2.1万円)。これに対し、相続税の軽減は限界税率40%の前提で約2,724万円となり、法定の軽減だけなら約43年分に相当する。
- — 内装と水回りは動かせる。内装だけの模様替えは規模にかかわらず届出が要らない。届出が必要になるのは、通常見える外観の4分の1を超えて変える工事と、移築である。
指定と登録は別の制度 — 許可制の重要文化財と届出制の登録有形文化財
文化財保護法には、建造物を守る仕組みが二つある。国宝・重要文化財は指定の制度で、重要なものを厳選し、現状変更に許可を求める強い規制と手厚い保護を組み合わせる。これに対し、1996年(平成8年)10月1日に施行された改正法で導入された登録の制度は、文化庁の説明によれば「届出制と指導・助言等を基本とする緩やかな保護措置」であり、指定を補完するものと位置づけられている。
登録の基準は、原則として建設後50年を経過した建造物のうち、「国土の歴史的景観に寄与しているもの」「造形の規範となっているもの」「再現することが容易でないもの」のいずれかにあたることである。所有者が登録を希望し、市町村・都道府県の教育委員会を通じて候補が挙がり、文化審議会の答申を経て文化財登録原簿に登録される。直近の答申は2026年7月17日に出ている。
件数を比べると、その差ははっきりしている。文化庁「文化財指定等の件数」によると、2026年9月1日現在で登録有形文化財(建造物)は14,884件、重要文化財(建造物)は2,605件(5,597棟、国宝233件を含む)である。明治・大正・昭和初期の旅館や洋館を宿として持ち続けるオーナーにとって、実際に選べるのは多くの場合、登録のほうだろう。
| 項目 | 重要文化財(建造物) | 登録有形文化財(建造物) | 未登録の築古建物 |
|---|---|---|---|
| 件数(2026年9月1日) | 2,605件(5,597棟) | 14,884件 | — |
| 現状変更 | 許可制 | 届出制(30日前まで) | 文化財保護法上の手続きなし |
| 固定資産税・都市計画税 | 家屋・敷地とも非課税 (地方税法348条2項8号) | 家屋は課税標準1/2 (同349条の3第11項) 敷地は自治体の減免要綱による | 通常課税 |
| 相続税の評価 | 家屋・敷地の評価額から7割控除 | 家屋・敷地の評価額から3割控除 | 控除なし |
| 国の修理補助 | 保存修理の補助制度あり | 保存修理の設計監理費の1/2など | — |
| 建築基準法 | 適用除外(3条1項1号) | 自動では外れない(条例による3号ルート) | 適用 |
相続税 — 財産評価基本通達24-8と89-2で家屋も敷地も3割控除
相続税の評価ルールは、国税庁の財産評価基本通達に定めがある。24-8(文化財建造物である家屋の敷地の用に供されている宅地の評価)は、敷地の価額を「文化財建造物である家屋の敷地でないものとした場合の価額」から、その価額に種類ごとの控除割合を掛けた金額を差し引いて評価すると定める。控除割合は重要文化財0.7、登録有形文化財0.3、伝統的建造物0.3である。
家屋については89-2(文化財建造物である家屋の評価)が、同じく文化財建造物でないものとした場合の価額から、24-8の割合を掛けた金額を控除すると定める。家屋の基本の評価(通達89)は固定資産税評価額に倍率1.0を掛けた額なので、登録有形文化財の家屋は固定資産税評価額の7割で評価されることになる。ここで基準になるのは固定資産税の評価額であり、課税標準を2分の1にする固定資産税の特例とは別の計算である。二つの効果を混同しないよう注意したい。
文化庁の制度案内パンフレットも、優遇措置として「相続財産評価額(土地を含む)を10分の3控除(国税庁通達)」と明記している。対象になるのは登録された建造物と、それと一体の敷地である。宿泊事業に使っていても控除の要件は変わらない。なお、法人が所有する場合は、株式を評価するときの純資産価額の計算で同じ評価ルールが使われるが、株式評価の方式の選び方によって効き方が変わる。承継設計の段階で税理士と確認しておきたい。
固定資産税 — 家屋の2分の1は法律、敷地の軽減は自治体の要綱
固定資産税では、家屋と敷地の扱いが分かれる。地方税法第349条の3第11項は、「文化財保護法第五十八条第一項に規定する登録有形文化財」である家屋の課税標準を「課税標準となるべき価格の二分の一の額とする」と定めている。これは全国一律に適用される法定の特例であり、都市計画税にも第702条を通じて及ぶ(文化庁は「1/2課税」と整理している)。
ただし同じ条文でも、敷地の土地まで含めているのは登録記念物である家屋と重要文化的景観を形成する家屋の場合であり、登録有形文化財の敷地は法定特例の対象に含まれていない。敷地を軽くするかどうかは、市町村が市税条例の減免規定や要綱で個別に決めている。そこで実際の要綱を原典で確認した。
| 自治体・根拠 | 対象 | 軽減の内容 | 読み方 |
|---|---|---|---|
| (国・法定) 地方税法349条の3第11項 | 登録有形文化財である家屋 | 課税標準を1/2 | 全国一律。敷地は含まない |
| 鳥取県若桜町 登録有形文化財に係る固定資産税の減免措置要綱(平成26年告示第87号、平成27年4月1日施行) | 登録有形文化財に登録された建造物である家屋及び屋敷の敷地 | 課税標準額の合計の2分の1 | 国登録の敷地まで対象を広げている例 |
| 茨城県桜川市 桜川市税条例第71条第1項にかかる固定資産税減免取扱要領(平成20年告示第31号) | 文部科学大臣が重要文化財以外の有形文化財として登録した建造物(別表第1) | 2分の1 | 市税条例の「特別の事情がある固定資産」として減免 |
| 長野県長野市 登録文化財制度のあらまし(2026年3月9日更新) | 家屋 | 固定資産税を2分の1に軽減 | 法定の家屋特例を案内。敷地への拡張の記載はない |
| 千葉県酒々井町 町登録有形文化財に係る固定資産税及び都市計画税の減免措置要綱(令和5年10月1日施行) | 町の条例による「町登録有形文化財」の家屋・敷地・有効利用のための敷地 | 固定資産税・都市計画税相当額の2分の1 | 国登録とは別の、町独自の登録制度の例 |
| 岩手県陸前高田市 固定資産税の減免に関する要綱(平成25年告示第184号) | 県・市の文化財保護条例で指定を受けた土地・家屋 | 全部 | 地方の指定は全額免除の例(参考) |
比べてみると、国登録の敷地まで軽減する要綱を持つ自治体がある一方で、家屋の法定特例だけを案内する自治体もある。取得や承継を検討する段階で、所在する市町村の資産税課に敷地の減免要綱があるかを確認しておくと、保有税の見通しの精度が上がる。なお、若桜町の要綱が家屋部分で法定特例とどう重なるかは本文から読み取れないため、以下の試算では要綱を敷地部分にだけ当てはめている。
30室の木造旅館で試算 — 保有税は1室年2.1万〜4.1万円、相続評価は1室227万円の差
ここからは制度を金額に置き換える。前提は、原則築50年以上という登録基準を満たす木造中心の温泉旅館で、既刊「ホテルの固定資産税は1室あたり年16万〜24万円」と同じく、土地の課税標準は評価額の70%、税率は固定資産税1.4%とした。課税標準の作られ方の詳しい説明はそちらに譲る。
■ 試算前提
- 対象:客室30室・木造中心・築90年の温泉旅館(登録基準の築50年を満たす想定)。所有者は個人。
- 建物の固定資産税評価額:9,000万円(1室300万円)。古い木造家屋は経年減点補正率が下限に達していることが多いため、年数による評価の変動はないものとした。
- 土地の固定資産税評価額:1億2,000万円。課税標準は評価額の70%で8,400万円(商業地等の上限)。
- 税率:固定資産税1.4%(標準税率)。都市計画税0.3%は市街化区域内にある場合の参考値として別に示す。
- 相続税評価額:家屋は固定資産税評価額×1.0=9,000万円。土地は、路線価が公示地価の8割、固定資産税評価額が7割を目安とする関係から、固定資産税評価額の8/7倍にあたる1億3,700万円(100万円単位で丸め)とした。
- 相続税の軽減額:評価額が下がった部分に限界税率40%または45%(国税庁の速算表の税率区分)がかかると置いた簡便計算。実際には法定相続分ごとに税率区分を当てはめるため、相続人の構成によって変わる。
- ケースは3つ。A=未登録、B=登録(家屋の法定特例のみ)、C=登録+敷地にも1/2の減免要綱がある自治体。
| ケース | 家屋の税額 | 土地の税額 | 年間固定資産税 | 1室あたり | Aとの差(1室) |
|---|---|---|---|---|---|
| A 未登録 | 126.0万円 | 117.6万円 | 243.6万円 | 81,200円 | — |
| B 登録(家屋の法定特例) | 63.0万円 | 117.6万円 | 180.6万円 | 60,200円 | −21,000円(−25.9%) |
| C 登録+敷地の減免要綱 | 63.0万円 | 58.8万円 | 121.8万円 | 40,600円 | −40,600円(−50.0%) |
| 参考:都市計画税0.3% | A 52.2万円 → B 38.7万円 | A 17,400円 → B 12,900円 | −4,500円 | ||
年間の軽減額は、家屋の法定特例だけでBが63万円(1室あたり21,000円)、敷地の減免要綱もあるCでは121.8万円(同40,600円)になった。軽減率はBが25.9%、Cが50.0%である。Bの軽減率が半分にならないのは、土地の税額が保有税の48%を占めており、その部分は法定特例では動かないためだ。土地の評価が高い温泉街の中心部や観光地の駅前ほど、敷地の要綱があるかどうかで差が開く。
もう一つ押さえておきたいのは、改修との関係である。改修で家屋の評価額が上がると、未登録なら1,000万円あたり年14万円、登録済みなら年7万円の増税になる。課税標準の2分の1は評価額がいくらであっても効くため、客室改装で家屋の価値を上げるほど、登録による軽減額も大きくなる。
相続税評価額は、未登録の2億2,700万円(1室756.7万円)が、登録によって1億5,890万円(同529.7万円)に下がる。差額は6,810万円、1室あたり227万円である。評価額の差に限界税率40%を掛けると相続税の軽減は約2,724万円(1室90.8万円)、45%なら約3,065万円(同102.2万円)になる。参考までに、同じ建物が重要文化財なら控除は7割となり、評価額は6,810万円(1室227万円)まで下がる。
毎年の保有税の軽減と、承継時に1回だけ効く相続税の軽減を並べると、どちらが主な効果かが見えてくる。家屋の法定特例だけのBでは、年63万円の軽減を積み上げて相続税軽減2,724万円に並ぶまで約43年かかる。敷地の要綱もあるCでも約22年である。つまり、登録の経済的な価値は承継のタイミングに大きく偏っている。10年以内に承継を控えるオーナーにとって、登録は保有コスト対策というより承継コスト対策として検討する価値がある。取得して再生する事業会社やファンドにとっては、保有期間中の効果は年間の固定資産税が最大で半分になる程度であり、出口で個人オーナーや同族会社に引き継ぐ場合に評価額の差が効いてくる。
感度分析 — 評価額の置き方と相続人の税率区分で結論はどう変わるか
ここまでの試算は、家屋9,000万円・土地1億2,000万円(相続税評価額1億3,700万円)という1組の評価額と、限界税率40%という前提に依存している。そこで前提を動かし、①1室あたりの相続税評価額の差、②相続税の軽減が家屋の法定特例(ケースB)による年間の保有税軽減の何年分にあたるか、の二つを2軸で示す。
| 家屋の固定資産税評価額(万円/室)\敷地の相続税評価額(万円/室) | 200 | 300 | 457 (本モデル) | 600 | 800 |
|---|---|---|---|---|---|
| 100 | 90 | 120 | 167 | 210 | 270 |
| 200 | 120 | 150 | 197 | 240 | 300 |
| 300(本モデル) | 150 | 180 | 227 | 270 | 330 |
| 400 | 180 | 210 | 257 | 300 | 360 |
| 500 | 210 | 240 | 287 | 330 | 390 |
| 限界税率\敷地の相続税評価額÷家屋の固定資産税評価額 | 0.5 | 1.0 | 1.52 (本モデル) | 2.0 | 3.0 |
|---|---|---|---|---|---|
| 10% | 6年 | 9年 | 11年 | 13年 | 17年 |
| 20% | 13年 | 17年 | 22年 | 26年 | 34年 |
| 30% | 19年 | 26年 | 32年 | 39年 | 51年 |
| 40%(本モデル) | 26年 | 34年 | 43年 | 51年 | 69年 |
| 50% | 32年 | 43年 | 54年 | 64年 | 86年 |
①は、家屋と敷地の評価額が1室あたりいくらであっても、その合計の3割が相続税評価額から外れることを示している。取得を検討する物件の評価額を当てはめれば、承継時に効く評価額の差をおおよそつかめる。
②の年数は、家屋の特例だけのケースでは客室数や評価額の水準に左右されず、相続人の限界税率と、敷地と家屋の評価額の比率だけで決まる。本モデル(税率40%・比率1.52)の約43年に対し、法定相続分に応ずる取得金額が小さく税率区分が10〜20%にとどまる場合は、敷地の比率が低い物件で6〜17年分まで縮まり、保有期間中の固定資産税の軽減の比重が相対的に高くなる。反対に、税率区分が40〜50%で敷地の評価額が家屋の2倍以上ある温泉街の中心部などでは50年分を超え、登録の経済的な価値はほぼ承継時に集中する。登録を「保有コスト対策」と「承継コスト対策」のどちらとして評価するかは、この2つの軸で物件ごとに見極めたい。
地銀・信金が担保評価と事業性評価を行う場合は、相続税評価の3割控除が「税務上の評価ルール」であって、市場価格が3割下がることを意味しない点に注意したい。一方で、敷地の要綱の有無による年間の保有税の差(本モデルでは58.8万円)は、そのままキャッシュフローの差として事業性評価に織り込める。
国の補助 — 保存修理の設計監理費の2分の1、過疎地域は65%
税以外の支援として、文化庁「登録有形文化財建造物修理等事業費国庫補助要項」(2020年4月1日改正)には二つの補助がある。一つ目は保存修理に係る設計監理事業で、補助対象者は所有者(または管理団体)。対象は解体修理・屋根葺替・外観の部分修理・構造補強などの修理工事と、それにともなう空調・給排水・電気・消火などの附属設備工事の設計監理費である。補助率は原則50%で、過疎地域をその区域とする市町村などの場合は65%、沖縄県内は当分の間80%とされる。
採択には条件がある。対象は「保存・活用の模範となるもの」で、歴史的景観を活かしたまちづくりや地域振興に役立つものに限られる。修理工事では、総事業費から修理完了の翌年から5ヶ年の収入増加見込額の合計を除いた額が補助対象経費になる。宿泊施設のように修理後の売上増が見込まれる用途では、この控除によって対象経費が小さくなる点を資金計画に織り込んでおきたい。二つ目の公開活用事業(保存活用計画の策定、設備整備、耐震対策など)は、補助事業者が地方公共団体や文化庁長官が適当と認める法人などに限られる。
低利融資については、文化庁の制度案内パンフレットに載っている「登録有形文化財建造物の優遇措置」は修理等補助事業・相続税・固定資産税の3つで、融資制度の記載は確認できなかった。改装資金は通常の事業性融資として組み立てるのが前提になる。融資年限と成立価格の関係は既刊「融資年限が成立価格を42.6%動かす」で扱っている。
改装の自由度 — 内装と水回りは届出不要、外観の4分の1超と移築は30日前に届出
登録で気になるのは、改装がどこまで縛られるかだろう。文化財保護法第64条第1項は、登録有形文化財の現状を変更しようとする者に、変更しようとする日の30日前までに文化庁長官へ届け出るよう求めている。ただし「維持の措置」「非常災害のために必要な応急措置」「他の法令の規定による現状変更を内容とする命令に基づく措置」は届出の対象外である。届出があった場合、文化庁長官は必要な指導・助言・勧告ができる(同条第3項)。許可制ではないため、届出をしたうえで工事を進めること自体は妨げられない。
維持の措置の範囲は「登録有形文化財に係る登録手続及び届出書等に関する規則」第17条に定めがあり、建造物の場合は「通常望見できる外観を損なう範囲が当該外観の四分の一以下である場合(移築の場合を除く。)」とされる。文化庁のパンフレットはさらに具体的に、内装だけの模様替えは維持の措置に含まれ、雨漏りや壁のひび割れといった毀損の補修工事も含まれると説明している。長野市の制度案内も「内装に限定される模様替え、修繕は、その規模、内容にかかわらず」維持の措置にあたるとしている。
| 工事の例 | 届出 | 根拠・実務上の読み方 |
|---|---|---|
| 客室の内装更新、和室から和洋室への模様替え(内装に限る) | 不要 | 内装のみの模様替えは維持の措置(文化庁パンフレット) |
| 浴室・トイレ・洗面など水回りの更新(室内) | 不要 | 内装に限定した改修。外観にかかる給排気口などは外観の面積に含めて考える |
| 屋根の葺き替え、外壁の塗り直し(形状・色を変えない) | 不要 | 形質・色彩を変えない行為は規模にかかわらず維持の措置(長野市の案内) |
| 雨漏り・壁のひび割れの補修 | 不要 | 毀損の補修は維持の措置 |
| 窓・外壁材の変更で、見える外観の4分の1以下にとどまるもの | 不要 | 規則第17条 |
| 外観の4分の1を超える変更、増築による外観の変化、移築 | 30日前までに届出 | 法第64条。文化庁長官が指導・助言・勧告できる |
| 間取りの変更 | 内容による | パンフレットは現状変更の例に挙げる一方、内装に限定した改修は届出不要とする。構造にかかわる場合は教育委員会に事前相談 |
客室の商品力を上げる改装は、その多くが内装・設備・水回りで完結する。既刊の客室改装コスト試算が置いた1室300万円規模の客室改装も、内装と設備の更新が中心である。登録による制約が効いてくるのは、客室数を増やす増築、ファサードの刷新、窓割りの大きな変更など、外観と主要構造に手を入れる投資だ。ここを動かしたい場合は、30日前の届出と、指導・助言・勧告を受ける可能性を工程に組み込むことになる。
登録を外れた実績も確認しておきたい。文化庁の登録件数資料(2020年1月1日現在)によると、登録抹消の累計631件のうち202件が「現状変更による抹消」、37件が滅失による抹消で、残りは国・都道府県・市町村の指定への移行によるものだった。外観を大きく変える計画があるなら、登録を維持できるか、つまり税の軽減を持ち続けられるかを事前に確かめておくことが、承継まで見据えた投資判断の前提になる。なお、届出をしなかった場合などには5万円以下の過料が定められている(文化財保護法第203条)。
宿として使われている登録有形文化財 — 国のデータベースで照合した9施設
最後に、現在も宿泊施設として使われている登録有形文化財を、文化庁「国指定文化財等データベース」で1件ずつ照合した。名称・登録年月日・登録建造物の数は、いずれも2026年9月14日にデータベースで確認したものである。どの施設も、明治から昭和初期の建物を客室や食堂、浴堂として使い続けており、登録と宿泊営業が両立することを示している。制度初年の1996年12月20日に登録された会津若松市の向瀧から、2022年に登録された蒲郡クラシックホテルまで、登録の時期にも幅がある。
| 施設 | 所在 | 登録建造物 | 主な登録建造物と登録年月日 |
|---|---|---|---|
| 向瀧 | 福島県会津若松市 | 4棟 | 客室棟(花月の間、梅の間他)ほか/1996年12月20日 |
| 積善館 | 群馬県中之条町 | 1棟 | 積善館山荘(昭和11年)/1997年6月12日 |
| 富士屋ホテル | 神奈川県箱根町 | 7棟 | 本館(明治24年)・菊華荘ほか/1997年12月12日 |
| 新井旅館 | 静岡県伊豆市 | 15棟 | 渡りの橋(明治32年)ほか/1998年9月2日 |
| 雲仙観光ホテル | 長崎県雲仙市 | 1棟 | 雲仙観光ホテル(昭和10年)/2003年1月31日 |
| 金具屋 | 長野県山ノ内町 | 4棟 | 金具屋旅館斉月楼(昭和11年)/2003年7月1日、別館臨仙閣浴堂/2011年10月28日ほか |
| 日光金谷ホテル | 栃木県日光市 | 5棟 | 本館(明治26年/昭和11年増改造)ほか/2005年11月10日 |
| 万平ホテル | 長野県軽井沢町 | 1棟 | アルプス館(昭和11年)/2018年11月2日 |
| 蒲郡クラシックホテル | 愛知県蒲郡市 | 4棟 | 本館(旧蒲郡ホテル本館、昭和9年)ほか/2022年2月17日 |
9施設の登録建造物は、本館・客室棟だけでなく、渡り廊下、浴堂、茶室、食堂まで広がっている。一つの宿で複数の棟が登録されている場合、固定資産税の家屋特例も相続税の控除も棟ごと・敷地ごとに効くため、どの棟を登録の対象にするかは、税の効果と改装の自由度を天秤にかけて棟単位で設計できる。客室棟は内装を中心に更新し、外観の価値が高い本館や玄関棟を登録で守る、という組み合わせが実務的な選択肢になる。
まとめ — 登録は「承継コスト対策」として、棟単位で設計する
登録有形文化財の税の効果は、家屋の固定資産税の課税標準2分の1(地方税法、全国一律)と、家屋・敷地の相続税評価の3割控除(財産評価基本通達)の二つが柱である。敷地の固定資産税は法定特例の対象外で、若桜町や桜川市のように減免要綱で2分の1を定める自治体もあれば、そうでない自治体もある。30室の木造旅館モデルでは、年間の保有税の軽減は1室あたり21,000〜40,600円、相続評価額の差は1室あたり227万円となり、相続税の軽減は保有税の軽減の約22〜43年分にあたった。
改装の自由度はそれほど狭くない。内装・水回り・形や色を変えない外装の補修は届出が要らず、届出が必要なのは外観の4分の1を超える変更と移築である。国の補助は保存修理の設計監理費の2分の1が基本で、宿泊用途では修理後5ヶ年の収入増加見込額が補助対象経費から除かれる。承継を10年以内に控えるオーナー、築古の宿を取得して引き継ぐ事業会社、そして評価の実務を担う金融機関にとって、登録は「保存の制度」であると同時に、棟単位で設計できる承継の選択肢だといえる。
留意点:本稿の税額・評価額は、法令・通達の規定を置いた前提に当てはめた試算です。固定資産税評価額は各市町村が決め、相続税額は相続人の構成・他の財産・小規模宅地等の特例の適用などによって変わります。減免要綱の内容と適用条件は改正されることがあるため、取得・登録・承継の判断にあたっては、所在する市町村・教育委員会・税理士に最新の運用をご確認ください。
あわせて読みたい
- 建築基準法の適用除外条例は31自治体 — 歴史的建築物を宿に変える3条3号ルート
- ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み
- 事業承継税制の期限は2027年12月|旅館ADR+32%と自社株評価、売却圧力の構造
- ホテル改装の実質Capexは1室300万円→398万円(工期中の売上を含めた試算)
- 町家宿1,537施設の88%が京都に集中 — 第2極は金沢、全国の町家ストック分布
- 相続税路線価が迫る宿の資本再編——急騰リゾートと成熟温泉地、承継コストと収益力の分岐
- ホテル誘致の奨励金・固定資産税減免 市町村12制度 — 100室でIRRは+0.08〜1.03pt動く
- 【取材】文化財の保存・利活用を軸にした新ホテルブランド「Kazeno Heritage」始動
参考資料・出典一覧(いずれも2026年9月14日確認)
■ データソース
文化庁「文化財指定等の件数」(2026年9月1日現在)・「国指定文化財等データベース」、e-Gov法令検索(文化財保護法・地方税法・登録有形文化財に係る登録手続及び届出書等に関する規則)、国税庁「財産評価基本通達」24-8・89・89-2とタックスアンサーNo.4155、5自治体の例規集・制度案内。いずれも2026年9月14日に原典で確認した。
■ 試算前提
客室30室・木造中心・築90年の温泉旅館(個人所有)。家屋の固定資産税評価額9,000万円、土地の固定資産税評価額1億2,000万円(課税標準8,400万円、相続税評価額1億3,700万円)、固定資産税1.4%(都市計画税0.3%は参考値)。相続税の軽減は評価額の差に限界税率40%・45%を掛けた簡便計算。感度分析では家屋・敷地の評価額と限界税率(10〜50%)を動かした。
■ 限界・留意点
固定資産税評価額は市町村が個別に決めるため、経年減点補正・負担調整措置・小規模宅地等の特例・相続人の構成は試算に反映していない。保有税の累計と相続税の軽減は、割引や評価替えを考慮しない単純比較である。自治体の減免要綱は5自治体の例示で、全国の実施状況を網羅したものではない。宿として営業する登録有形文化財は、国のデータベースで施設名から照合した9施設で、全数ではない。
■ 制度・法令
- 文化庁「登録有形文化財(建造物)」
- 文化庁「登録有形文化財登録基準」
- 文化庁「文化財指定等の件数」(2026年9月1日現在)
- 文化庁「登録有形文化財(建造物)登録件数」(2020年1月1日現在、登録抹消累計)
- 文化庁「登録有形文化財建造物制度の御案内」(2020年3月)
- e-Gov法令検索「文化財保護法」第57条・第64条
- e-Gov法令検索「登録有形文化財に係る登録手続及び届出書等に関する規則」第17条
- 文化庁「登録有形文化財建造物修理等事業費国庫補助要項」(2020年4月1日改正)
- 文化庁「国指定文化財等データベース」
■ 税制
- e-Gov法令検索「地方税法」第348条第2項第8号・第349条の3第11項・第702条
- 文化庁「文化財を保有する個人、又は法人の方へ」
- 国税庁「財産評価基本通達」24-8(文化財建造物である家屋の敷地の用に供されている宅地の評価)
- 国税庁「財産評価基本通達」89・89-2(家屋の評価・文化財建造物である家屋の評価)
- 国税庁 タックスアンサーNo.4155「相続税の税率」(令和8年4月1日現在法令等)
■ 自治体の減免要綱・制度案内
- 鳥取県若桜町「登録有形文化財に係る固定資産税の減免措置要綱」
- 茨城県桜川市「桜川市税条例第71条第1項にかかる固定資産税減免取扱要領」
- 長野県長野市「登録文化財制度のあらまし」
- 千葉県酒々井町「酒々井町登録有形文化財に係る固定資産税及び都市計画税の減免措置要綱」
- 岩手県陸前高田市「陸前高田市固定資産税の減免に関する要綱」
■ 試算・分析
- メトロエンジンリサーチ&コンサルティング — 保有税・相続税評価額の試算、登録建造物で営業する宿の所在の集計