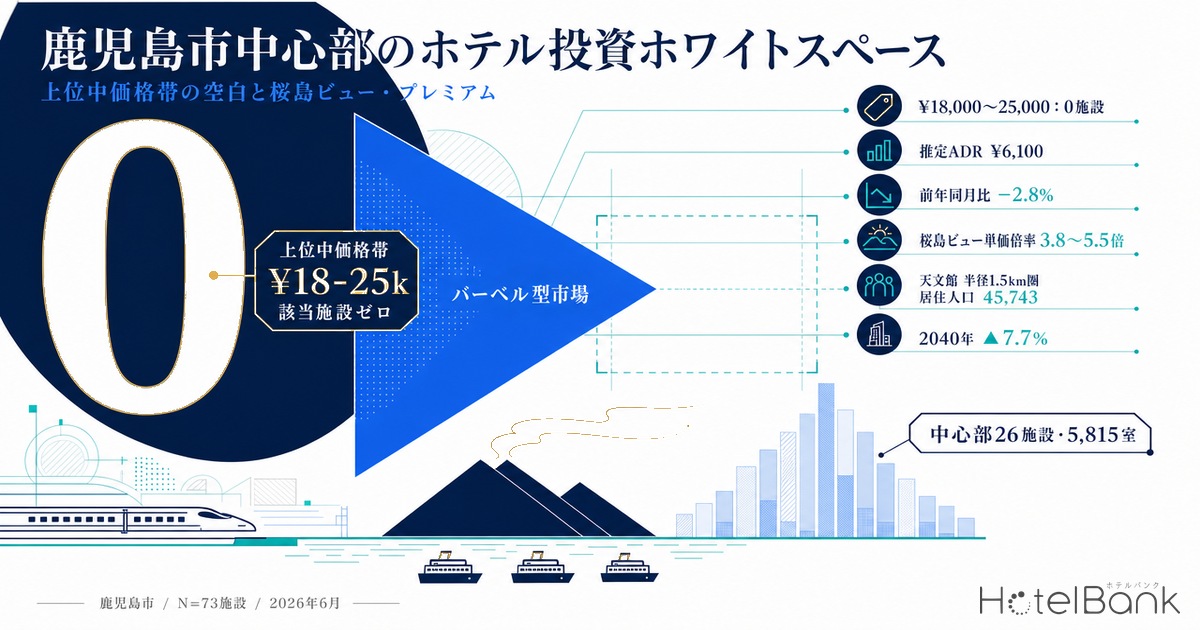
南九州の玄関口・鹿児島市は、九州新幹線の終着駅とクルーズ寄港地、桜島・錦江湾という唯一無二の景観資源を併せ持つ。しかし宿泊市場の価格構造を定量的に見ると、上限(ラグジュアリー2施設)と下限(宿泊特化の密集帯)に二極化し、その中間の「アッパーミドル帯」が空白のまま残っている。本稿では、天文館・鹿児島中央駅・ウォーターフロントを中心とする市中心部について、推定成約ADRと残室消化速度、周辺商圏データ、供給パイプラインを重ね合わせ、地銀・地方デベロッパー・宿泊特化チェーンが検討すべき投資ホワイトスペースを定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。個別施設ではなく都道府県・市区町村単位(マクロ)でのみ使用します。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 上位中価格帯(¥18,000〜25,000)に該当施設ゼロ。中心部主要26施設は¥8,000未満の宿泊特化帯とラグジュアリー2施設に二極化し、アッパーミドル帯が空白。
- — 推定成約ADR ¥6,100(2026年6月・N=73施設)。市場は明確なバーベル型で、中間価格帯の需要吸収余地が構造的に残る。
- — 桜島ビュー・錦江湾ウォーターフロント帯は単価3.8〜5.5倍のプレミアム。景観立地が価格を規定する数少ない地方市場。
- — センテラス天文館の開業で中心市街地の集客核が再構築。半径1.5km圏人口45,743人を背景に商圏の厚みが増した。
- — 南九州ゲート都市にアッパーミドルの新規供給は薄い。地銀・地方デベロッパー・宿泊特化チェーンの先行余地といえる。
エグゼクティブサマリー — バーベル型市場に空く上位中価格帯の空白
鹿児島市中心部(天文館・鹿児島中央駅・ウォーターフロント)の主要26施設(40室以上・計5,815室)の推定成約ADRを分布させると、市場は明確な「バーベル型」を描く。¥8,000未満の宿泊特化帯に18施設が密集する一方、桜島・錦江湾を望むラグジュアリー帯に2施設が突出し、その中間の上位中価格帯(¥18,000〜25,000)には現時点で該当施設が1つも存在しない。地元の商業再開発(センテラス天文館の開業により中心市街地の集客核が再構築された)と、南九州最大の商圏を背景に、この空白帯こそが地銀・地方デベロッパー・宿泊特化チェーンにとっての検討余地といえる。以下、価格帯構造・商圏・立地プレミアムの順に定量化していく。なお、政令市・地方中核都市の投資ポテンシャルを横断的に比較した分析は、地方政令市「2軍」5都市のホテル投資ポテンシャルでも扱っている。
市場動向 — 鹿児島市ADRは夏に山、通年で穏やかなレンジ
鹿児島市(N=73施設)の推定成約ADRの月次推移を見ると、盛夏(8月)に¥8,000前後まで上振れし、その後は¥6,000台の穏やかなレンジで推移する季節性が確認できる。2026年6月は¥6,100で前年同月比マイナス2.8%と、需要の急拡大局面ではないものの、通年での底堅さが読み取れる。都市規模に対して単価の絶対水準が低いのは、市場が宿泊特化帯に厚く偏っていることの裏返しでもある。
右の価格帯別分布は、本稿の核心である。¥8,000未満に18施設、¥8,000〜12,000に3施設、¥12,000〜18,000に3施設、そして¥18,000〜25,000にゼロ、¥25,000以上に2施設。中間帯がぽっかりと空いた谷型の分布であり、これは需要が存在しないというより、その価格帯を担う商品(客室仕様・食のコンテンツ・眺望を備えたアッパーミドル)がまだ供給されていない状態と読み解ける。
ポジショニング分析 — ADR×客室規模で見る価格帯ホワイトスペース
横軸に客室規模、縦軸に推定成約ADRを取り、中心部26施設をマッピングした。円の大きさは口コミ蓄積量(市場での認知の厚み)を表す。密集ゾーン(¥5,000〜8,000×150〜360室)に宿泊特化が集中し、その上の上位中価格帯(¥18,000〜25,000)が完全な空白となっている構図が一目で分かる。ラグジュアリー帯は¥25,000超の2施設のみで、その間を橋渡しする商品が欠けている。特定価格帯に空白が生じる構造は地方中核都市に共通してみられ、その典型例は仙台駅周辺ホテル供給パイプラインが¥40k+帯の空白として掘り下げている。
密集 埋まっている領域
¥5k〜¥12k × 150〜360室
宿泊特化・エコノミーが21施設密集。新規参入は価格勝負となり差別化が難しい領域。
WS① 上位中価格帯
¥18k〜¥25k × 100〜200室
現時点で該当ゼロ。上質な宿泊特化とラグジュアリーの中間需要が未充足。最有力の空白帯。
上限 ラグジュアリー
¥25k+ × 220〜360室
桜島・錦江湾を望む2施設が突出。単価上限を規定するアンカーとして機能。
残室消化の実像 — 中心部は「早期完売」型ではなく、需要は積み上げ型
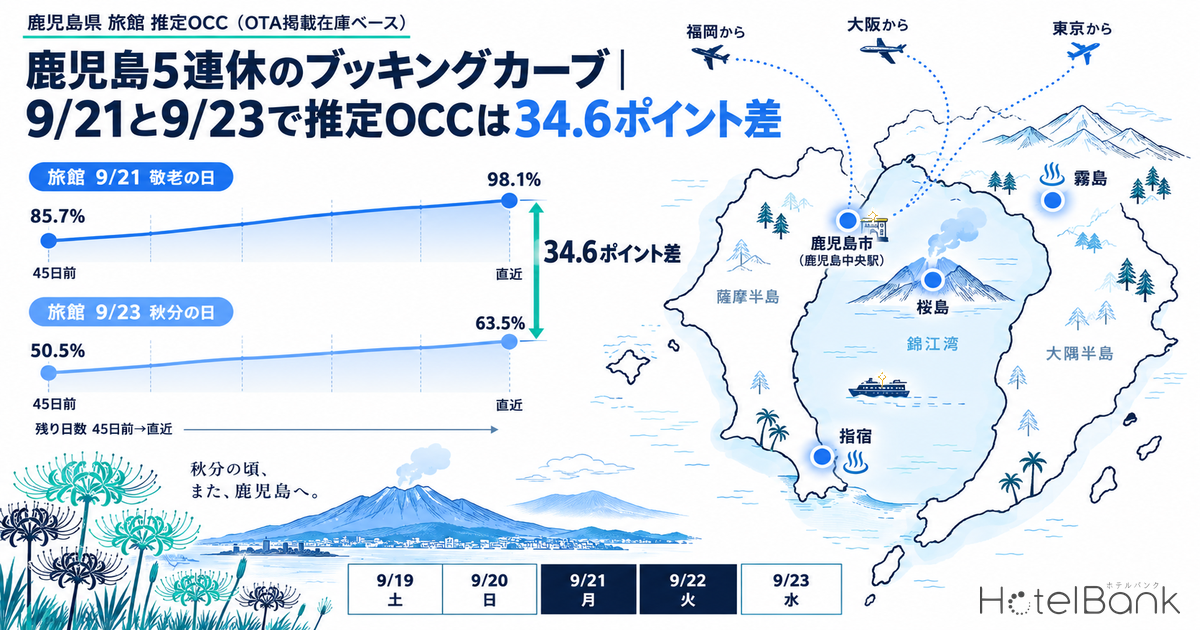
鹿児島県全体(分析対象800施設、うちOTA公開枠30%以上で在庫が観測できた135施設)の残室消化を、盛夏の週末チェックイン(2026年8月8日)で確認すると、早期完売LTの上位は屋久島・霧島・指宿・奄美といった小規模の温泉宿・民宿(4〜20室)が占めた。例えば数寄の宿 野鶴亭(15室)はLT90時点でも残室が観測される一方、出水湯泉宿泊センター(80室)はLT89で早期に残室0へ到達した。これに対し、中心市街地の宿泊特化ホテル(150〜360室規模)はいずれも早期完売型ではなく、リードタイム後半に予約が積み上がる「都市型の緩やかな消化」を示す。
この対比は投資判断上、重要な含意を持つ。中心部の大規模施設が早期完売しないのは需要が弱いからではなく、そもそも客室数が多く(1施設200室級)、宿泊特化のため単価も抑えられているためだ。むしろ、上位中価格帯という単価の高い商品が空白であることが、都市の宿泊消費の「上限」を押し下げている可能性がある。希少性は温泉地の小規模宿に偏在し、都市中心部では規模と単価のバランスを取り直す余地が残されている、というのが残室データから読める構図である。
商圏分析 — 天文館の再開発が中心市街地の集客核を再構築
天文館は、2022年4月に開業した複合商業施設センテラス天文館(地上15階・延べ床面積36,645㎡、7〜14階はホテル、5〜6階にオフィス、4〜5階に市立天文館図書館)を核に、中心市街地の集客動線が再構築された。開業当初は平日2万人・休日3万人が来館し、1か月で累計約70万人が訪れたと報じられている。この商業・オフィス・公共機能の複合は、ビジネス滞在とレジャー滞在の双方に厚みを与える基盤となる。
周辺商圏データで裏付けを取ると、天文館半径1km圏には事業所4,607、従業者41,200人(うちオフィス系従業者8,339人、比率20.2%)が集積し、南九州随一の業務・商業集積が確認できる。居住人口も半径1.5km圏で45,743人(2025年)と、都市中心部として厚い定住人口を抱える。一方で2040年には7.7%減、高齢化率は28.9%と、中長期の人口減・高齢化は織り込むべき前提条件となる。裏を返せば、定住人口に依存しない広域集客(新幹線・クルーズ・イベント需要)を取り込める上位中価格帯の商品ほど、人口減局面でも収益の底堅さを期待できる、という方向性が導かれる。
| 事業所数 | 4,607 |
| 従業者数 | 41,200人 |
| オフィス系従業者 | 8,339人(20.2%) |
供給パイプライン — 南九州ゲート都市に薄いアッパーミドルの新規供給
鹿児島市中心部の外資・上位ブランドの供給は、近年になって桜島ビューを打ち出すラグジュアリー帯で先行した。鹿児島初の外資系シティホテルとして2023年5月に開業したシェラトン鹿児島(複合施設キラメキテラス内・地上19階・全228室)は、桜島の景観を臨む客室や温泉を備え、市場の単価上限を一段引き上げた。一方、天文館エリアの宿泊特化帯では2026年にホテルグランセレッソ鹿児島天文館(151室)が加わるなど、供給の重心は依然として宿泊特化に置かれている。
建築計画ベースでは、天文館・山之口町で地上11階建て・延べ床面積約6,508㎡のホテル新築計画が、着工を経て2027年夏の完成を目指すと報じられている。ただしこれらは確認申請・報道ベースの情報であり、業態(宿泊特化か上位中価格帯か)は流動的である。総じて、南九州のゲート都市でありながら上位中価格帯(¥18,000〜25,000)を狙った新規供給は薄く、この帯を先行して取りに行くプレイヤーには先行者利益の余地がある。なお、建設費の高騰(近年ホテル建築費は坪単価ベースで大きく上昇)は新規供給全体を抑制する方向にも働き、既存プレイヤーにとっては競争緩和というアップサイド要因ともなる。この建設費要因が新規供給全体をどう抑制するかは、建設費高騰でホテル新規供給が縮退する2027-2029年で詳しく分析している。
| 施設 / 計画 | 客室数 | 価格帯 | 立地・特徴 | 時期 |
|---|---|---|---|---|
| シェラトン鹿児島 | 228 | ラグジュアリー | キラメキテラス内・桜島ビュー・温泉 | 2023年5月開業 |
| SHIROYAMA HOTEL kagoshima | 355 | ラグジュアリー | 城山・市街と桜島を一望 | 既存 |
| ホテルグランセレッソ鹿児島天文館 | 151 | ミドル〜宿泊特化 | 天文館通エリア | 2026年開業 |
| 山之口町 ホテル新築計画 | 未公表 | 未公表 | 天文館・地上11階・約6,508㎡ | 2027年夏 完成目標 |
| 上位中価格帯(空白) | — | ¥18-25k | 該当施設ゼロ=検討余地 | — |
立地プレミアム — 桜島ビュー・錦江湾ウォーターフロントの単価倍率
鹿児島市場の単価上限を規定しているのは、桜島・錦江湾という景観資源を客室から取り込めるかどうかである。推定成約ADRで定量化すると、城山からの眺望を持つラグジュアリー施設は市中心部の宿泊特化帯(¥6,600前後)の約3.8倍、キラメキテラス内で桜島ビューと温泉を備える施設は約5.5倍の水準に達する。景観×温泉×上質な客室というコンテンツの組み合わせが、単価を数倍に引き上げる余地を持つことを、市場は既に実証している。
この倍率構造が示唆するのは、上位中価格帯(¥18,000〜25,000)を狙う新規プレイヤーにとって、ラグジュアリー帯まで到達せずとも、桜島・錦江湾ビューを軸にした立地選定と客室設計で宿泊特化帯の3倍前後の単価を実現する道筋があるという点だ。ウォーターフロント(本港区・ドルフィンポート跡地周辺の再開発構想エリア)は、この景観プレミアムを最大化できる希少な立地であり、上位中価格帯の商品を先行投入する場として有力な候補となる。
投資判断サマリー — 上位中価格帯×ウォーターフロントの先行余地
ここまでの分析を投資フレームで整理する。第一に、鹿児島市中心部の宿泊市場は宿泊特化帯(18施設・¥8,000未満)と景観ラグジュアリー帯(2施設・¥25,000超)に二極化した「バーベル型」であり、上位中価格帯(¥18,000〜25,000)が構造的な空白帯となっている。第二に、天文館の再開発(センテラス天文館)と南九州随一の商圏(事業所4,607・従業者41,200人)が、ビジネスとレジャー双方の滞在基盤を強化している。第三に、桜島・錦江湾ビューは宿泊特化帯の3〜5倍の単価プレミアムを既に実証しており、ウォーターフロント立地はこの帯を取りに行く商品の受け皿として有力である。
想定読者である地銀・地方デベロッパー・宿泊特化チェーンにとって、この空白帯は「規模の経済で価格勝負になる宿泊特化」でも「開発規模の大きいフルサービス・ラグジュアリー」でもない、100〜200室規模・桜島ビュー・地域の食を核とした上位中価格帯という中間解に、先行者として参入する余地を示している。人口減・高齢化という中長期の前提はあるものの、定住人口に依存しない広域集客を取り込める商品設計であれば、その影響は緩和される方向にある。以下に主要な留意点を整理する。
| 観点 | 現状の評価 | 投資上の含意 |
|---|---|---|
| 価格帯構造 | バーベル型・上位中価格帯が空白 | 先行者利益の余地。差別化しやすい |
| 商圏・集客 | 再開発核+南九州最大の商圏 | ビジネス×レジャーの双方に厚み |
| 景観プレミアム | 桜島ビューで3〜5倍の単価実証 | ウォーターフロント立地で単価上振れ余地 |
| 供給パイプライン | 上位中価格帯の新規供給は薄い | 先行投入で競合空白を確保しやすい |
| 人口・中長期 | 2040年▲7.7%・高齢化28.9% | 広域集客型の商品設計で影響を緩和 |
| 建設費環境 | 坪単価が上昇局面 | 新規供給抑制=既存の競争緩和というアップサイド |
⚠ 将来日程のADRに関する注意:本記事の2026年7月以降のADRは調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点の水準がそのまま成約単価になるとは限らない点にご留意ください。
あわせて読みたい
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティング集計データ(OTA販売在庫・掲載価格履歴に基づく推定成約ADR/残室消化)。鹿児島県・鹿児島市の月次エリア集計(2024年7月〜2026年12月、標準的施設水準=エリア中央値)、及び計画・新規開業施設リスト(最小30室)を使用。周辺商圏は半径1.5km圏の人口・事業所データ、立地情報は地理空間データを参照。
■ 試算前提
対象は中心部(天文館・鹿児島中央駅・ウォーターフロント)の40室以上・主要26施設(計5,815室)。推定ADRは各施設の掲載価格分布の中央値をベースに、OTA在庫消化を加味して推定。価格帯区分は宿泊特化(〜¥8,000)/上位中価格帯(¥18,000〜25,000)/ラグジュアリー(¥25,000超)の3層で定義。ウォーターフロント単価倍率は同一規模帯の非景観施設を基準に算出。
■ 限界・留意点
推定成約ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なる(公開実績91施設・直近3ヶ月の照合で誤差中央値約7%)。ADR・OCCはエリア単位(マクロ)の指標で個別施設の収益を保証しない。供給パイプラインは公表計画時点の情報で、事業計画の変更により前後する可能性がある。空白帯の存在は投資機会の示唆であり、事業性は個別のデューデリジェンスを要する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データに基づく推定成約ADR(鹿児島市 N=73施設、中心部 N=26施設)、残室消化(早期完売LT・県内800施設中135施設を集計)、ポジショニング分析
■ 政府統計・公的データ
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」 — 天文館半径1.5km圏 居住人口
- 総務省・経済産業省「経済センサス-活動調査(2021)」 — 天文館半径1km圏 事業所・従業者
■ ニュース・プレスリリース
あわせて読みたい
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- けいはんな学研都市×関西万博後の南部関西ホテル投資余地 — 3府県境×半導体研究拠点の空白市場
- 山陰4都市ホテル投資マップ — 鳥取砂丘ラグジュアリーから読む4都市階層分析
- 地方中核都市の新規供給吸収余地 — GW2026完売観測率×新規開業で読む8市マップ
- 【投資分析】仙台駅周辺ホテル供給パイプライン — ¥40k+帯にウェスティン1強の空白、再開発白紙と価格帯別新規参入余地
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算