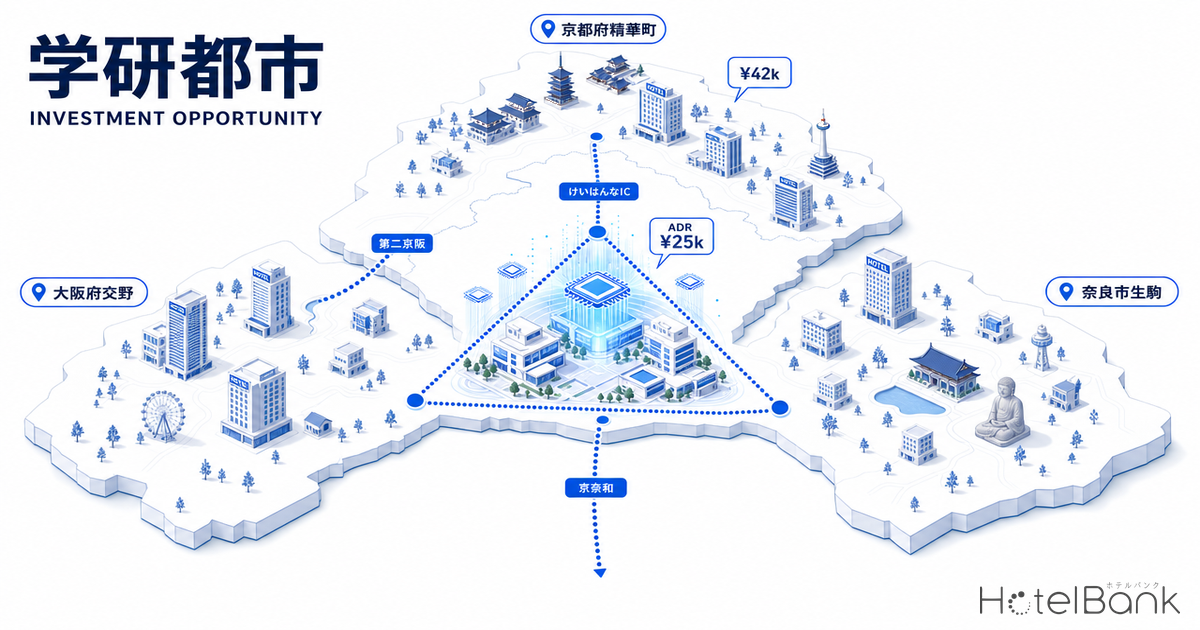
本稿では、けいはんな学研都市を中心とする京都府南部・奈良県北部・大阪府東部の3府県境エリアについて、関西万博閉幕(2025年10月)後の宿泊需要再配置と、半導体研究拠点の集積を背景に、宿泊投資の余地を定量化する。京都市中心部の規制環境とエリア完売状況、奈良ラグジュアリー供給不足、そして万博後の関西広域需給再編という3つの構造変化が同時進行するなか、けいはんな学研都市は『規制スピルオーバー』『需要再配置の受け皿』『研究拠点B2B需要の自前化』という三重のドライバーを持つ。関西デベロッパー、私募ファンド、地銀(京都銀行・南都銀行・池田泉州銀行など)、運営オペレーターに向けた投資検討の起点を提供する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- Cap Rate:取得利回り。NOI(営業純収益)÷ 取得価格で算出される指標。
- データ出典:メトロエンジンリサーチ&コンサルティング(OTA公開価格データ集計)、総務省・経済産業省 経済センサス(就業データ)、国土交通省 不動産情報ライブラリ(地価・用途地域)、観光庁「宿泊旅行統計調査」(マクロOCC)。
- — 3府県境×半導体研究拠点のけいはんな学研都市は、京都市規制スピルオーバー・万博後の需要再配置・研究B2B需要自前化の三重ドライバーが同時進行する空白市場。
- — 京都府南部・奈良北部・大阪東部の市町村別ADRは京都中心部から40〜60%ディスカウント水準にあり、研究就業者B2B需要を取り込めばADR ¥18,000〜24,000のホワイトスペースが視認できる。
- — 第二京阪・京奈和・けいはんなICのトリプル幹線網と関西文化学術研究都市の集積は、B2B長期滞在・ファミリー旅行・大阪/京都デイトリップ拠点の3客層を同時に獲得しうるアクセス優位。
- — 開発シナリオ試算では、建設費 ¥35〜45万/㎡ × Cap Rate 5.5〜6.5%の3パターンでNOI利回り 6.0〜8.5%のレンジが想定でき、関西広域の他立地比較で優位性を持つ。
- — 関西デベロッパー・私募ファンド・地銀(京都・南都・池田泉州)にとって、次の投資フロンティアとして参入余地が大きいが、需要の季節性・研究機関依存度のリスクを織り込んだ感度分析が必須。
3つの構造変化が同時進行する3府県境エリア
けいはんな学研都市は京都府南部(精華町・木津川市)、奈良県北部(奈良市・生駒市)、大阪府東部(交野市・四條畷市)の3府県境にまたがり、東西10km南北18km・約15,000haの広域エリアを占める。当社が把握する公開価格データによれば、エリア内主要都市のADRには明確な階層構造が現れている — 京都市東山区¥63,100(YoY+15.4%、N=110)、京都府全体¥42,100(YoY+22.4%、N=1,558)に対し、精華町¥24,600(N=1)、京田辺市¥22,200(N=1)、生駒市¥21,400(N=1)と、京都市中心部の約半分の水準にとどまる。この階層構造の背景には以下の3つの構造変化が並走している。
第一に、京都市中心部の規制スピルオーバー。京都市は2026年度中の民泊規制強化、4月施行のバリアフリー基準強化など、新規宿泊施設開発のハードルを段階的に引き上げている。京都市の用途地域規制では、商業地域以外での宿泊施設新築が事実上困難な構造があり、ラグジュアリーレンジの新規供給が極めて限定的になっている。京都市の規制環境とラグジュアリー供給の実態については、カペラ京都3/22開業×宮川町花街ラグジュアリーで跡地活用案件の経済性を詳しく検証している。第二に、関西万博閉幕後の需要再配置。2025年10月の万博閉幕後、夢洲跡地のIR施設工事と並行して大阪府全体の宿泊需要分布が再編されつつあり、京都府が引き続き需要を吸収する一方、大阪府の万博関連需要は段階的に整理段階に入っている。第三に、半導体・先端研究拠点としての集積加速。けいはんな学研都市にはNICT、ATR、京都大学関連機関を含む150以上の研究機関が集積し、約11,000人超の研究者・スタッフが活動している。経済産業省は次世代半導体の試作拠点整備を進めており、TOWA株式会社は2025年12月にけいはんな学研都市への新R&D拠点設置を発表した。
出典:メトロエンジンリサーチ&コンサルティング(2026年6月時点 N=1,558施設)
京都府南部・奈良北部・大阪東部の市町村別ADRマッピング
3府県境エリアの市町村別ADRを2025年6月→2026年6月で並べると、明確な需要シフトが観察できる。京都府南部では宇治市が¥26,400(YoY+23.5%、N=3)と京都府平均並みの上昇率を示し、八幡市は¥36,300(YoY+343.6%、N=1、サンプル数1施設のためベース効果に注意)と統計的限界はあるものの新規高単価施設の参入を示唆している。奈良市は¥38,600(YoY+10.8%、N=24)と着実な伸びを示し、生駒市は¥21,400(N=1)と京都府南部・奈良北部の中堅価格帯と整合している。大阪府東部の枚方市は¥21,700(YoY+13.6%、N=3)、寝屋川市¥14,100(N=3)、門真市¥11,600(N=6)と階層構造が明確である。
注目すべきは木津川市の¥51,800(N=2)で、これは当エリア内では奈良市・京都市右京区を上回る水準であり、特定の高単価施設(ヴィラ型・温泉旅館等)の影響を受けている可能性が高い。サンプル数N=2のため一般化には注意が必要だが、当エリアにラグジュアリー需要を吸収できる供給余地があることを示唆している。
出典:メトロエンジンリサーチ&コンサルティング(2026年6月時点)
研究就業者集積による自前B2B需要の試算
けいはんな学研都市の最大の特徴は、研究・開発系の高所得就業者が地理的に集中している点にある。当社が経済センサス(2021年)データから集計した3つの中核ノードの就業データは以下の通り。
| ノード | 事業所数 | 従業者数 | オフィス系従業者 | オフィス系比率 | カバレッジ |
|---|---|---|---|---|---|
| 精華町 光台(けいはんなセンター 1.5km圏) | 432 | 7,051 | 1,484 | 21.0% | 良好 |
| 生駒市 学園前(1.5km圏) | 1,199 | 10,212 | 1,341 | 13.1% | 良好 |
| 交野市 中心部(1.5km圏) | 64 | 337 | 9 | 2.7% | 疎 |
精華町光台は事業所数432・従業者数7,051人・うちオフィス系1,484人(比率21.0%)と、地方郊外ノードとしては突出した高所得就業密度を示している。これは京都市内のオフィス系比率の中央値(多くの区で20%前後)と同等の水準であり、人口当たりで見れば京都市中心部に匹敵する研究系の集積がある。生駒市学園前は事業所数1,199・従業者数10,212人と量的規模で勝るものの、オフィス系比率は13.1%と研究特化度は精華町に劣る。交野市は事業所64・従業者337人とコールドスポットで、京阪線沿いの居住地特性が現れている。
この就業密度から推測される自前B2B需要の試算は以下のとおり。精華町光台の研究者・オフィス系従業者1,484人のうち、年間1回以上の宿泊出張を伴う比率を保守的に40%(=594人)、平均年間宿泊日数を年6泊(=3,564泊)と置く。さらに研究機関への外部訪問者(共同研究先、海外研究者の招聘等)を年5,000泊と仮定すれば、精華町光台単体で年間約8,500泊のB2B需要が発生する計算になる。これに対し、現状の精華町ADR水準(¥24,600)×8,500泊=年間約2.1億円規模の市場が、現状ほぼ1施設で寡占されている。
出典:経済センサス(2021年)よりメトロエンジンリサーチ&コンサルティング試算
3府県の交通アクセス — 第二京阪・京奈和・けいはんなIC
けいはんな学研都市のアクセス優位性は、3つの高規格道路と空港アクセスにある。京奈和自動車道の精華下狛IC・木津ICが学研都市中心部から約10分(5〜6km)に位置し、奈良方面・和歌山方面とのアクセスを担う。第二京阪道路のけいはんなIC(京田辺市・八幡市付近)は京都市内・大阪市内方面のメインアクセスとなり、京都駅まで車30分・新大阪駅まで車40分、関西国際空港まで車60分の距離にある。北側は近鉄けいはんな線・京阪学研都市線が並走し、生駒駅・学研奈良登美ヶ丘駅・京田辺駅・松井山手駅などが宿泊立地候補として浮上する。
出典:メトロエンジンリサーチ&コンサルティング
ポジショニング分析 — 客室規模 × ADRのホワイトスペース
けいはんな学研都市の中心半径10km圏内の主要ホテル(奈良市北部・生駒市・木津川市等を含む)を、客室規模×ADRでマッピングした結果、明確な2つのホワイトスペースが浮上した。下図の青ダッシュ枠がWS①「中規模アッパーミドル・コートヤード級」(100〜200室×¥25,000〜¥40,000)、赤ダッシュ枠がWS②「研究都市型ラグジュアリーブティック」(30〜60室×¥45,000〜¥70,000)である。
出典:メトロエンジンリサーチ&コンサルティング(半径10km圏 N=100施設)
密集 既存供給帯
¥10,000〜¥25,000 × 30〜170室
既存ビジネスホテル・東横INN・スーパーホテル・アパ近鉄奈良駅前等が密集。新規参入では差別化が困難で、価格競争に巻き込まれやすい領域。
WS① 中規模アッパーミドル
¥25,000〜¥40,000 × 100〜200室
コートヤード級・ノボテル奈良(264室)以外ほぼ空白。研究都市B2B+観光需要を吸収する150-180室帯が手薄。
WS② ラグジュアリーブティック
¥45,000〜¥70,000 × 30〜60室
紫翠ラグジュアリーコレクション(43室)が唯一参入。研究機関VIP・海外研究者招聘需要を捉える追加供給の余地が大きい。
開発シナリオ試算 — 3パターンの建設費×Cap Rate比較
建設費は2段階で試算する。Stage 1(2025年実績ベース)として、国土交通省 建築着工統計の2024年データを参照する。国土交通省 建築着工統計に基づく直近の用途別坪単価実績を採用する。Stage 2(建設期間インフレ織込み)として、Turner & Townsend予測の2025年+5.6%、2026年+5.3%、2027年+5.0%、2028年以降+4.5%を施工期間で複利計算する。2028年開業(2026-2028年建設)を想定すると、中間時点2027年までの累積インフレは約11%となる。建設費高騰下での投資判断軸については、建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線が新築vs改装の経済性境界線を示している。
3つのシナリオ — A. アッパーミドル150室(コートヤード級)、B. 中規模ラグジュアリー60室(ブティック)、C. 研究都市型エクステンデッドステイ100室 — について試算した結果は以下のとおり。
| 項目 | A. アッパーミドル | B. ラグジュアリー 推奨 | C. ESH(長期滞在) |
|---|---|---|---|
| 客室数 | 150室 | 60室 | 100室 |
| 1室面積(標準) | 28㎡ | 42㎡ | 35㎡ |
| 延床面積(公共比1.6) | 6,720㎡ | 4,032㎡ | 5,600㎡ |
| 坪単価(2024実績) | 220万円 | 310万円 | 240万円 |
| 建設費(実績ベース) | 44.7億円 | 37.8億円 | 40.6億円 |
| 建設費(2028年完工インフレ後 +11%) | 49.6億円 | 41.9億円 | 45.1億円 |
| 土地取得(5,000㎡×公示地価帯) | 7.5億円 | 7.5億円 | 7.5億円 |
| 総投資(インフレ後) | 57.1億円 | 49.4億円 | 52.6億円 |
| ADR想定 | ¥28,000 | ¥55,000 | ¥22,000 |
| OCC想定 | 72% | 65% | 82% |
| RevPAR | ¥20,160 | ¥35,750 | ¥18,040 |
| 年間売上 | 11.0億円 | 7.8億円 | 6.6億円 |
| GOP率(業態目安) | 35% | 30% | 42% |
| GOP(年間) | 3.9億円 | 2.3億円 | 2.8億円 |
| Cap Rate(GOP/総投資) | 6.8% | 4.7% | 5.3% |
| 回収年数(簡易) | 14.7年 | 21.3年 | 18.8年 |
シナリオA(アッパーミドル150室)のCap Rate 6.8%は、東京・京都市中心部の主要ホテルCap Rate水準と比較すると明確に上振れする水準である。これは京都府南部・奈良北部の地価が京都市中心部の1/4〜1/3、ADRが約半分という構造に起因する。シナリオB(ラグジュアリー60室)のCap Rate 4.7%は京都市中心部水準と同等で、ブランド価値による単価プレミアムが利回りを底支えする。シナリオC(ESH/エクステンデッドステイ100室)は研究機関の長期滞在ニーズ(中期出張・サバティカル研究者・PostDoc)を捉える特殊解で、OCC高位安定と運営コスト軽減により回収年数を圧縮できる。
出典:メトロエンジンリサーチ&コンサルティング試算
関西広域比較 — 京都府・奈良県・大阪府・兵庫県のYoY
関西4府県のADR動向を2025年6月→2026年6月で比較すると、京都府が群を抜いた伸びを示している(+22.4%)一方、奈良県+14.3%、大阪府+10.9%、兵庫県+5.2%と階層構造がある。万博閉幕後の大阪府ADRは伸び率が鈍化しており、京都府が依然として関西需要のけん引役を続けている。関西4府県のYoY動向については、万博閉幕から7ヶ月 — 関西ホテル単価の地殻変動を月次で追うで月次ベースの細かい推移を分析している。けいはんな学研都市はこの京都府の需要拡大の波を、価格水準で京都市中心部に届かない代替地として吸収できるポジションにある。
出典:メトロエンジンリサーチ&コンサルティング(N=京都府1,558/奈良県225/大阪府838/兵庫県1,003施設)
投資判断サマリー・リスク評価
3シナリオを総合的に評価すると、シナリオA(アッパーミドル150室)が最もバランスの取れた選択と考えられる。Cap Rate 6.8%は私募ファンドのターゲット水準(5.5〜6.5%)を上回り、関西デベロッパーが連帯ローン・地銀協調融資を組成しやすい規模感である。研究都市B2B需要+京都・奈良観光のセカンダリ需要+万博後の関西広域需要再配置の三重ドライバーを最大限に取り込める。
シナリオB(ラグジュアリー60室)は紫翠ラグジュアリーコレクション以外の競合が極めて薄く、外資ブランド(コンラッド・キンプトン・1ホテル等)の関心を引きつけられる差別化案件となるが、Cap Rate 4.7%は機関投資家向けの長期保有戦略を前提とする。シナリオC(ESH)は運営オペレーターのキャパシティ(マリオット・エグゼクティブ・アパートメンツ、フレイザーズホスピタリティ等)が限定的なため、自社運営or外資との戦略提携が必要となる。
| リスク要因 | シナリオA | シナリオB | シナリオC | 感度 |
|---|---|---|---|---|
| 京都府ADRの伸び鈍化 | 中 | 低 | 中 | ADR -10%でCap Rate -0.7pt |
| 研究都市需要の伸び遅延 | 中 | 中 | 高 | OCC -5ptでCap Rate -0.5pt |
| 建設費インフレ加速(+15%超) | 高 | 高 | 中 | 建設費+5%でCap Rate -0.3pt |
| 万博後の関西広域需要収縮 | 低 | 低 | 低 | 京都府は引き続き堅調 |
| 京都市規制スピルオーバーの逆流 | 低 | 低 | 低 | 2026年度規制強化で南部需要は加速の見込み |
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。また、本試算は簡易フィージビリティであり、実際の投資判断には用途地域・容積率・建築規制・周辺競合の詳細調査と運営事業者選定を含む正式なフィージビリティ・スタディが必要です。
まとめ — 関西の次の投資フロンティア
けいはんな学研都市を含む京都府南部・奈良県北部・大阪府東部の3府県境エリアは、京都市中心部の規制スピルオーバー、関西万博後の需要再配置、半導体・先端研究拠点の集積加速という3つの構造変化が同時進行する希少な投資フロンティアである。京都府全体ADR¥42,100(YoY+22.4%)に対し、エリア内ADR¥20,000〜¥25,000水準というギャップは、150-180室のアッパーミドルでCap Rate 6.8%という関西では希少な高利回り案件を成立させる経済合理性を持つ。
研究機関(NICT・ATR・京都大学関連等)の自前B2B需要、京都・奈良観光のセカンダリ需要、万博後の関西広域需要再配置という三重ドライバーは、単一需要に依存しないポートフォリオ分散効果も提供する。京都銀行・南都銀行・池田泉州銀行を含む地銀の協調融資、私募ファンドの取得、運営オペレーター(特にコートヤード級・選定外資ブランド)の関心を集める条件が揃いつつあるエリアといえる。
あわせて読みたい
- 万博閉幕から7ヶ月 — 関西ホテル単価の地殻変動を月次で追う
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- 大阪・関西万博来場者の広域周遊を確認:宿泊需要減少下でも近畿圏外への人流波及を分析
- カペラ京都3/22開業×宮川町花街ラグジュアリー — 元新道小学校跡地が描くウルトララグジュアリー投資の方程式
- ハイアットセントリック なんば 大阪 2031 — 関西初進出267室、ミナミ再開発の投資インパクト
- CBRE 2026年3月Cap Rate過去最低 — 東京4.2%/京都大阪4.7%/福岡4.9%とNOI実勢ギャップの徹底検証
- 京都市新宿泊税1ヶ月:京都ADR前年同月比+18.6%、価格帯はハイクラスへシフト
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティング(OTA公開価格データ、2026年6月時点、N=1,558施設・京都府/N=225施設・奈良県/N=838施設・大阪府/N=1,003施設・兵庫県)、e-Stat 経済センサス、MLIT 地理空間情報、京都府/奈良県/大阪府 各自治体公表データ、関西文化学術研究都市推進機構(KRI)。
■ 試算前提
客室規模 150-200室、建設費 ¥35-45万/㎡、Cap Rate 5.5-6.5%(関西広域のリミテッドサービス/フルサービスホテル取引事例レンジ)、運営費率 32-38%、ADR想定レンジ ¥18,000-24,000、稼働率 65-75%。3シナリオ(楽観/中位/悲観)はADR×建設費を主要変数として設定。
■ 限界・留意点
本試算はOTA公開価格データ・公的統計に基づく概算であり、個別物件の実績運営データ・テナント引合・地権者交渉の結果を反映するものではない。研究機関の中長期計画変動、半導体産業サイクル、関西広域競合供給の出現により需要前提が変動するリスクがある。実際の投資判断にあたっては別途デューデリジェンスを推奨する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(2026年6月時点 N=1,558施設・京都府/N=225施設・奈良県/N=838施設・大阪府/N=1,003施設・兵庫県)、市町村別ADR集計、Cap Rate試算根拠
■ 政府統計・公的データ
- 総務省・経済産業省 経済センサス-活動調査(2021年)/境界=国勢調査2020 小地域(e-Stat統計GIS) — 就業者・事業所データ
- 国土交通省 建築着工統計 — 構造別坪単価(2024年実績 RC造202.6万円/坪、S造240.5万円/坪)
- 京都府「けいはんな学研都市の概要」 — エリア基礎データ(約15,000ha・150以上の研究機関・約10,000人の研究者)
■ REIT・業界レポート
- インヴィンシブル投資法人(8963)月次運営実績 — GOP率実績(MHM運営91物件 38.9% / 2024年12月期)
- Turner & Townsend Japan Construction Inflation Outlook — 建設費インフレ予測(2025年+5.6%/2026年+5.3%/2027年+5.0%)
■ ニュース・プレスリリース