クルーズ船の寄港が過去最多を更新した。しかし「寄港回数が増えた」ことと「港町のホテルが埋まる」ことのあいだには、明確な断層がある。航路の途中に立ち寄る通過寄港では、乗客は日中に上陸し、夕方には船に戻って船内で眠る。陸上の客室需要を生むのは、乗客が乗り降りする発着(ターンアラウンド)の側だ。本稿では、交通結節点を空港でも鉄道駅でも高速ICでもなく港湾で切り、その発着機能に限定して「発着1回が何室の前後泊需要を生むか」を室数で逆算する。
切り口の重複を避けるため、先に線引きをしておく。既刊建設需要系の連泊分析が扱う港湾は洋上風力の基地港で、需要主体は建設作業員の長期連泊である。本稿の需要主体はクルーズ乗客・乗員の前後泊で、滞在は1〜2泊と短い。地方空港の国際線圏は航空の座席供給を、離島リゾートの記事は航空便の増便を扱っており、いずれも空の結節点である。また既刊寄港3,117回は過去最多 — クルーズ客は港町に泊まっているかは所在市の客室総数を寄港回数で割った受け皿の厚みを扱ったのに対し、本稿は発着回数だけを分母に据え、乗下船客の実数から前後泊の室数を積み上げる。港湾ターミナルの座標を中心とした半径5km圏で客室ストックを取り直し、価格帯の分布とターミナル周辺の就業・居住構成まで踏み込む。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:OTA上で公開されている全プランの平均価格(2名1室利用時・1室あたり料金・税込)。素泊まりから食事付きまでを含むため、推定成約ADRより高い水準になります。ADRとは別指標として扱います。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県単位でのみ使用しています。
- 発着(ターンアラウンド):乗客が乗船・下船する寄港。通過寄港(トランジット)は乗客が船内泊するため、陸上の宿泊需要は原則として生じません。
- 前後泊率:乗船客のうち乗船地周辺で前泊または後泊する割合。本稿では仮定値であり、実測値ではありません。
- データ出典:寄港回数・旅客数=国土交通省港湾局/横浜港の発着実績=横浜市港湾局/客室ストック・価格・稼働=メトロエンジンリサーチ&コンサルティング/周辺人口=国土交通省 国土数値情報/周辺就業=総務省・経済産業省 経済センサス
この記事の要点
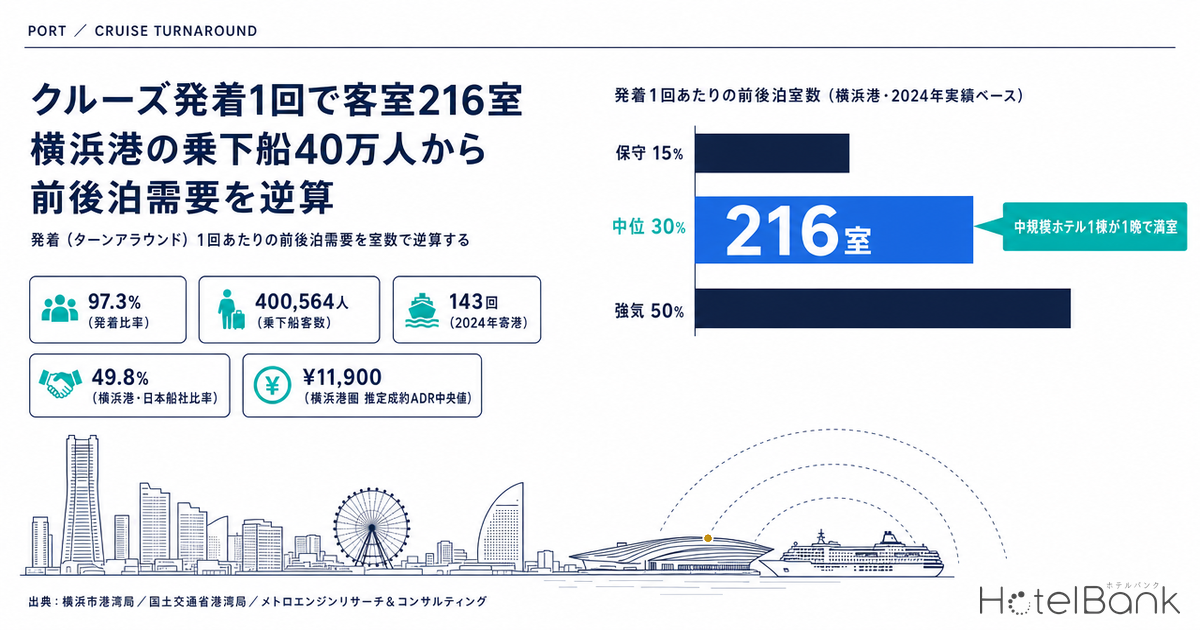
- 横浜港は2024年の寄港143回のうち97.3%が発着、乗下船客数は400,564人(横浜市港湾局)。発着比率を公表している主要港はここだけである。
- この実績から逆算すると、発着1回あたりの前後泊需要は中位シナリオで216室。中規模ホテル1棟が1晩で満室になる規模が、発着日ごとに立つ。
- 日本船社の寄港比率で港を分けると、横浜港49.8%・神戸港30.3%が発着型、残る8港は2.0〜8.8%で通過寄港型。同じ「寄港上位港」でも需要の性質が違う。
- 主要10港のターミナル半径5km圏の客室ストックはN=2,509軒・158,668室。発着型2港(横浜・神戸)は40,993室を抱える。
- 推定成約ADRで¥1.8万以上の帯は、博多港圏26.5%・横浜港圏22.9%に対し、佐世保港圏・清水港圏は0.0%。発着機能が伸びる港ほど、上位価格帯に成長余地が開いている。
寄港と発着は別の指標 — 日本船社比率で港は2群に割れる
国土交通省港湾局が2026年2月20日に公表した2025年速報値によれば、日本の港湾へのクルーズ船の寄港回数は3,117回(外国船社が運航するクルーズ船2,352回、日本船社が運航するクルーズ船765回)、訪日クルーズ旅客数は176.7万人、外国クルーズ船が寄港した港湾数は93港である。ただしこの3,117回という数字を、そのまま宿泊需要の代理変数として扱うことはできない。通過寄港の乗客は船内で眠るからだ。
公表資料には港湾別の発着回数の内訳がない。そこで外形的な代理指標として、日本船社が運航するクルーズ船の寄港比率を用いる。同資料の注記によれば、日本船社の対象は郵船クルーズの飛鳥Ⅱ・飛鳥Ⅲ、商船三井クルーズのにっぽん丸・MITSUI OCEAN FUJI、せとうちクルーズのガンツウの5隻で、いずれも日本発着を基本とする運航形態をとる。したがって日本船社の寄港が厚い港ほど、発着港としての性格が強いと読める。
港湾別の合計寄港回数から外国船社の寄港回数を差し引いて日本船社分を求めると、横浜港は209回中104回で49.8%、神戸港は142回中43回で30.3%。一方、那覇港8.8%、博多港8.6%、石垣港6.9%、広島港5.7%、清水港5.7%、鹿児島港5.4%、佐世保港4.7%、長崎港2.0%と、残る8港はいずれも1割を下回る。寄港回数のランキングでは同じ上位10港に並ぶが、需要の性質という点では横浜・神戸の2港と、それ以外の8港ではまったく別の市場である。
出典:国土交通省港湾局「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」2026年2月20日公表 よりメトロエンジンリサーチ&コンサルティング作成
横浜港の発着実績 — 143回の97.3%、乗下船40万人という一次データ
発着比率を自ら公表している港がひとつある。横浜市港湾局が2025年4月25日に国土交通省の会議へ提出した「クルーズ拠点港としての横浜港の展望」は、横浜港の寄港実績を寄港回数143回(国内第4位)、うち発着97.3%、一時寄港2.7%と示している。同資料の乗下船客数の推移をみると、2024年は400,564人。コロナ前の2019年527,691人には届かないが、2018年の369,076人を上回る水準まで戻っている。同資料はふ頭別内訳を大さん橋95回・新港ふ頭38回・大黒ふ頭14回と示しており、3つの客船ターミナルで最大7隻が同時着岸できる受入体制を持つ。
出典:横浜市港湾局「クルーズ拠点港としての横浜港の展望」(2025年4月25日)よりメトロエンジンリサーチ&コンサルティング作成
この97.3%という比率は、他港と比べたときの横浜港の際立った特徴である。同資料は横浜港の優位性として、東京湾の湾口に近く燃料コストと乗下船時間で有利なこと、羽田空港に近くフライ&クルーズが成立すること、背後地に4,000万人の商圏を持ちドライブ&クルーズが可能なことを挙げている。横浜を船籍港とする飛鳥Ⅱ(乗客定員872人)に加え、2025年7月20日デビュー予定として飛鳥Ⅲ(総トン数5万2千トン、乗客定員約740人)が同資料に記載されており、発着の器そのものが増える局面にある。
宿泊との接続についても、同資料は明示的に触れている。「クルーズ前後の市内滞在を促す取組」として市内宿泊の促進を掲げ、近年ターミナル周辺に外資系ホテルが相次いで進出したことでクルーズ前後の宿泊がより便利になり、プレ・ポストクルーズ需要の喚起につながるとしている。新港ふ頭客船ターミナルはホテル一体型の複合ターミナルとして整備されている。港湾側が宿泊を自らの政策テーマとして位置づけている点は、デベロッパーにとって用地確保や誘致協議の前提条件が整いつつあることを意味する。
発着1回が生む前後泊需要 — 中位シナリオで216室
ここからが本稿の中心である。横浜港の実績値を使って、発着1回あたりの前後泊需要を室数に換算する。手順は単純だ。2024年の乗下船客数400,564人を発着回数で割り、乗船側の人数を取り出し、前後泊率と1室あたり利用人数で室数に落とす。
① 発着回数 = 143回 × 97.3% = 139回(2024年)
② 発着1回あたり乗下船客 = 400,564人 ÷ 139回 = 2,882人
③ うち乗船側(=前泊の対象) = 2,882人 ÷ 2 = 1,441人
④ 前後泊室数 = 1,441人 × 前後泊率 ÷ 2.0名/室 × 泊数
前後泊率は仮定値である。乗下船客には首都圏在住で当日に自宅へ戻る層が相当数含まれるため、全員が宿泊するわけではない。逆に、航空機で来日して日本発クルーズに乗る訪日客はほぼ確実に前泊する。国土交通省の集計では、この日本発クルーズを利用する訪日クルーズ旅客は2025年に過去最高の18.1万人となり、コロナ前ピーク水準の約2倍に達した。そこで保守15%・中位30%・強気50%の3シナリオを置き、幅で示す。
| シナリオ | 前後泊率 | 発着1回あたり | 年間室泊(2024年139発着回) | 1日平均 | 年間室泊(2025年推定203発着回) | 1日平均 |
|---|---|---|---|---|---|---|
| 保守 | 15% | 108室 | 15,021室泊 | 41室 | 21,939室泊 | 60室 |
| 中位 | 30% | 216室 | 30,042室泊 | 82室 | 43,878室泊 | 120室 |
| 強気 | 50% | 360室 | 50,070室泊 | 137室 | 73,131室泊 | 200室 |
乗下船客数・発着比率=横浜市港湾局(2024年実績)/2025年の寄港209回は国土交通省港湾局2025年速報値。2025年推定発着回数は2024年の発着比率97.3%を適用した参考値。1室2.0名・1泊で算出。前後泊率は仮定値。出典:メトロエンジンリサーチ&コンサルティング
中位シナリオの216室という数字の意味を、感覚に落としておきたい。これは中規模ビジネスホテル1棟が発着日の1晩で満室になる規模である。年間に均せば82室/日(2024年ベース)だが、需要は発着日に集中して立つため、平準化された数字よりも1回あたりの山の高さのほうが運営上の意味を持つ。2025年の寄港回数209回に同じ発着比率を当てはめると発着は203回と推定され、年間の室泊需要は中位で43,878室泊、1日平均120室相当まで伸びる。
出典:横浜市港湾局(2024年乗下船実績)/国土交通省港湾局(2025年速報値)よりメトロエンジンリサーチ&コンサルティング作成
前提の置き方で結果がどれだけ動くかを確認しておく。1室あたり利用人数を1.8〜2.2名、滞在を1〜2泊で振った感度表が下記である。中位シナリオ(前後泊率30%)の幅は197室〜432室。前後泊率そのものの不確実性が最も大きく、1室利用人数の振れは相対的に小さい。
| 前後泊率 | 1.8名/室・1泊 | 2.0名/室・1泊 | 2.2名/室・1泊 | 2.0名/室・1.5泊 | 2.0名/室・2泊 |
|---|---|---|---|---|---|
| 15%(保守) | 120室 | 108室 | 98室 | 162室 | 216室 |
| 30%(中位) | 240室 | 216室 | 197室 | 324室 | 432室 |
| 50%(強気) | 400室 | 360室 | 328室 | 540室 | 721室 |
発着1回あたりの前後泊室数。乗船客1,441人(横浜港2024年実績からの逆算)に対する試算。前後泊率・1室利用人数・泊数はいずれも仮定値。出典:メトロエンジンリサーチ&コンサルティング
船の側から見た場合の目安も置いておく。日本船社の運航船のうち、横浜市港湾局資料に記載のある飛鳥Ⅱは乗客定員872人、飛鳥Ⅲは約740人。商船三井クルーズが公表するMITSUI OCEAN FUJIは458人である。前後泊率30%・1室2.0名・1泊で換算すると、飛鳥Ⅱで131室、飛鳥Ⅲで111室、MITSUI OCEAN FUJIで69室。船が小型化しても、1隻あたり数十室から百室超の需要が立つ計算になる。
| 船名 | 乗客定員 | 保守15% | 中位30% | 強気50% |
|---|---|---|---|---|
| 飛鳥Ⅱ | 872人 | 65室 | 131室 | 218室 |
| 飛鳥Ⅲ | 約740人 | 56室 | 111室 | 185室 |
| MITSUI OCEAN FUJI | 458人 | 34室 | 69室 | 115室 |
乗客定員=飛鳥Ⅱ・飛鳥Ⅲは横浜市港湾局「クルーズ拠点港としての横浜港の展望」(2025年4月25日)、MITSUI OCEAN FUJIは商船三井クルーズ公表値。1室2.0名・1泊で換算。定員は満船時の値であり、実乗船人数とは異なります。出典:メトロエンジンリサーチ&コンサルティング
ターミナル半径5km圏の客室ストック — 10港で158,668室
需要側の見積もりができたので、受け皿の側を測る。所在市の総客室数ではなく、旅客ターミナルの座標を中心とした半径5km圏で取り直した。前後泊は乗船地への近接性が選択理由になるため、行政区域よりも港からの距離のほうが実務上の意味を持つためだ。主要10港のターミナル5km圏には、施設マスターに客室数の登録がある施設だけでN=2,509軒・158,668室が存在する。
| 港湾 | 所在市 | 2025年 寄港計 | 外国船 | 日本船 | 日本船 比率 | 5km圏 施設数 | 5km圏 客室数 | 100室 以上 | 推定成約 ADR中央値 | 県OCC 2026年7月 |
|---|---|---|---|---|---|---|---|---|---|---|
| 横浜港 | 横浜市 | 209 | 105 | 104 | 49.8% | 215 | 24,509 | 84 | ¥11,900 | 85.6% |
| 神戸港 | 神戸市 | 142 | 99 | 43 | 30.3% | 160 | 16,484 | 66 | ¥11,600 | 88.7% |
| 那覇港 | 那覇市 | 205 | 187 | 18 | 8.8% | 551 | 29,003 | 95 | ¥10,100 | 91.0% |
| 博多港 | 福岡市 | 209 | 191 | 18 | 8.6% | 796 | 48,780 | 181 | ¥13,600 | 91.1% |
| 石垣港 | 石垣市 | 130 | 121 | 9 | 6.9% | 237 | 5,607 | 12 | ¥12,800 | 91.0% |
| 広島港 | 広島市 | 106 | 100 | 6 | 5.7% | 150 | 10,289 | 35 | ¥10,300 | 86.8% |
| 清水港 | 静岡市 | 105 | 99 | 6 | 5.7% | 40 | 1,634 | 4 | ¥6,100 | 84.9% |
| 鹿児島港 | 鹿児島市 | 129 | 122 | 7 | 5.4% | 145 | 11,497 | 42 | ¥6,400 | 82.0% |
| 佐世保港 | 佐世保市 | 128 | 122 | 6 | 4.7% | 45 | 2,361 | 8 | ¥6,900 | 81.7% |
| 長崎港 | 長崎市 | 198 | 194 | 4 | 2.0% | 170 | 8,504 | 32 | ¥8,300 | 81.7% |
| 10港計 | — | 1,561 | 1,340 | 221 | 14.2% | 2,509 | 158,668 | 559 | — | — |
寄港回数=国土交通省港湾局「2025年速報値」。客室ストック=N=2,509軒・158,668室(施設マスター2026年8月時点、旅客ターミナル座標から半径5km圏、客室数の登録がある施設のみ)。推定成約ADRは2026年7月・母数N=811軒。OCCは都道府県単位の推定値。出典:メトロエンジンリサーチ&コンサルティング
発着型の2港をみると、横浜港5km圏は215軒・24,509室(うち100室以上84軒)、神戸港5km圏は160軒・16,484室(同66軒)。合わせて40,993室が発着需要に対応できる位置にある。前節の中位シナリオで横浜港の1日平均需要は82〜120室だったから、在庫総量としては十分な厚みがある。論点は量ではなく、後述する価格帯と、発着日に需要が集中する点にある。
通過寄港型の港では、博多港5km圏の796軒・48,780室が突出する。福岡市は九州のビジネス需要と国際線ゲートウェイの需要を併せ持つため、クルーズ寄港とは独立した宿泊市場が先に成立している。那覇港5km圏も551軒・29,003室と厚い。一方、清水港5km圏は40軒・1,634室、佐世保港5km圏は45軒・2,361室と、寄港実績(清水港105回、佐世保港128回)に対してコンパクトな構成である。これらの港が今後、発着機能や前後泊を伴う商品を取り込んでいく局面では、受け皿の側にも成長余地が残されていると読める。
円の大きさ=ターミナル半径5km圏の客室数、色の濃さ=日本船社の寄港比率(発着型の代理指標)。出典:国土交通省港湾局「2025年速報値」/メトロエンジンリサーチ&コンサルティング、CartoDB(地図タイル)
価格帯の分布 — ¥1.8万以上の帯に開きがある
受け皿を室数だけで測ると、重要な情報が落ちる。フライ&クルーズで来日し、乗船前に1〜2泊する層は、相応の客単価を受け入れる余地を持つセグメントである。そこで各港5km圏の施設について、2026年7月の推定成約ADRの分布を価格帯別にみた。
2026年7月の推定成約ADR(税抜相当)の施設別分布。母数N=811軒(各港ターミナル半径5km圏、推定成約ADRが算出できた施設)。出典:メトロエンジンリサーチ&コンサルティング
| 港湾 | 〜¥8千 | ¥8千〜1.2万 | ¥1.2〜1.8万 | ¥1.8〜2.5万 | ¥2.5万〜 | ¥1.8万以上 構成比 | 母数 |
|---|---|---|---|---|---|---|---|
| 横浜港 | 14.5% | 36.1% | 26.5% | 10.8% | 12.0% | 22.8% | 83軒 |
| 神戸港 | 13.2% | 43.4% | 27.6% | 7.9% | 7.9% | 15.8% | 76軒 |
| 那覇港 | 28.7% | 31.3% | 20.7% | 14.7% | 4.7% | 19.4% | 150軒 |
| 博多港 | 5.6% | 29.7% | 38.2% | 16.5% | 10.0% | 26.5% | 249軒 |
| 石垣港 | 22.7% | 18.2% | 36.4% | 13.6% | 9.1% | 22.7% | 44軒 |
| 広島港 | 29.2% | 43.8% | 14.6% | 10.4% | 2.1% | 12.5% | 48軒 |
| 清水港 | 69.2% | 15.4% | 15.4% | 0.0% | 0.0% | 0.0% | 13軒 |
| 鹿児島港 | 78.3% | 14.5% | 4.3% | 1.4% | 1.4% | 2.8% | 69軒 |
| 佐世保港 | 70.0% | 20.0% | 10.0% | 0.0% | 0.0% | 0.0% | 20軒 |
| 長崎港 | 47.5% | 28.8% | 13.6% | 6.8% | 3.4% | 10.2% | 59軒 |
推定成約ADR(2026年7月・税抜相当)による施設構成比。母数N=811軒。掲載価格(全プラン平均・税込)はこれより高い水準になります(母数N=1545軒)。出典:メトロエンジンリサーチ&コンサルティング
¥1.8万以上の帯の構成比をみると、博多港圏26.5%、横浜港圏22.9%、石垣港圏22.7%、那覇港圏19.3%が上位を占める。一方、佐世保港圏と清水港圏は0.0%、鹿児島港圏2.9%、長崎港圏10.2%と、中価格帯以下に集中した構成になっている。これは各港の現在の需要構成をそのまま映したものだ。通過寄港中心の港では日帰り上陸の観光消費が需要の中心で、宿泊は地域のビジネス需要と観光需要が支えている。現状の需要に対して価格帯が最適化されている、と読むのが自然である。
その上で、発着機能や前後泊商品を取り込む局面を想定すると、上位価格帯には手つかずの帯が残っている。長崎港は外国船社の寄港回数194回で全国第1位、佐世保港も122回で全国第4位タイという実績を持つ。この寄港実績を発着や前後泊に接続できた場合、受け止める客室の価格帯を今より上に広げる余地がある。デベロッパーの立場では、既存ストックの厚い帯を避け、ターミナル至近で¥1.8万以上の帯に位置づく客室を新設するという選択肢が、競合の少ないポジションとして描ける。
ターミナル周辺の性格 — 業務地型と専用埠頭型で用地の読み方が変わる
用地開発の観点では、ターミナルの周辺がどういう街かによって、前後泊以外の平日需要をどれだけ拾えるかが変わる。クルーズの発着日は年間139〜203回(横浜港の場合)であり、残る日をどう埋めるかが事業性を左右するためだ。旅客ターミナルの座標から半径1km圏の就業データをみると、10港は明確に2つの型に分かれる。
旅客ターミナル座標から半径1km圏。出典:総務省・経済産業省 経済センサス-活動調査(2021年)/境界=国勢調査2020 小地域(e-Stat統計GIS)よりメトロエンジンリサーチ&コンサルティング作成。静岡市(清水港)は当該集計に該当区域の収録がなく、図表から除外しています(就業がゼロという意味ではありません)。
業務地型は横浜港(事業所3,919・従業者55,282人・オフィス系26.3%)、博多港(2,309・32,888人・27.3%)、長崎港(1,862・19,436人・28.1%)の3港である。ターミナルが都心業務地に隣接しており、平日のビジネス需要とクルーズ前後泊を同じ建物で受けられる。横浜港の大さん橋は日本大通り駅から徒歩7分、関内駅から徒歩15分という立地で、新港ふ頭ターミナルは馬車道駅・みなとみらい駅から徒歩10〜12分。ホテル一体型の複合ターミナルが成立したのも、この立地条件が前提にある。
もう一方は、ターミナルが専用埠頭に置かれ周辺の就業集積が薄い型で、神戸港(295事業所・オフィス系2.8%)、広島港(410・5.3%)、石垣港(388・6.9%)が該当する。神戸港のポートターミナルは人工島上にあり、周辺の居住人口も半径1.5km圏で15,531人と限定的だ。この型では、前後泊需要と観光需要を軸に据えた設計のほうが噛み合う。中間にあるのが那覇港(11.2%)、佐世保港(10.8%)、鹿児島港(10.3%)である。
居住人口の側もみておく。旅客ターミナル半径1.5km圏の居住人口(2025年推計)は、鹿児島港51,190人、博多港44,573人、横浜港36,849人、長崎港31,034人の順。2040年に向けた増減率では博多港が+3.7%と唯一の増加で、神戸港がほぼ横ばい(0.0%)、横浜港-2.5%、石垣港-3.4%と続く。横浜港・大さん橋周辺のメッシュ分布を地図で示す。
出典: 国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)、CartoDB(地図タイル)。居住人口(国勢調査ベース)であり、滞在人口・通過人口ではありません。
大さん橋周辺は海側に面するため、メッシュの人口は内陸方向に偏る。半径1.5km圏で36,849人、高齢比率23.4%、2040年に向けた減少率は-2.5%にとどまる。関内・馬車道・日本大通りの都心業務地と、山下町・元町の住宅・商業混在地が徒歩圏に同居する構造で、平日のビジネス需要・週末の観光需要・クルーズ前後泊の3層を同一立地で受けられる点が、この港のホテル用地としての性格を規定している。
まとめ — 発着機能の伸長に、受け皿の成長余地をどう合わせるか
本稿の要点を整理する。第一に、クルーズの宿泊需要は寄港回数ではなく発着回数に連動する。日本船社の寄港比率でみると、主要10港のうち発着型は横浜港49.8%・神戸港30.3%の2港で、残る8港は2.0〜8.8%の通過寄港型である。第二に、横浜市港湾局が公表する発着比率97.3%と乗下船客数400,564人(2024年)から逆算すると、発着1回あたりの前後泊需要は中位シナリオで216室、感度の幅をとっても197〜432室のレンジに収まる。中規模ホテル1棟が発着日ごとに立ち上がる規模である。
第三に、主要10港のターミナル5km圏には158,668室の在庫があり、量としての厚みは確保されている。成長余地があるのは価格帯の側で、推定成約ADRの¥1.8万以上の帯は博多港圏26.5%・横浜港圏22.9%に対し、外国船寄港が全国上位の長崎港圏で10.2%、佐世保港圏で0.0%にとどまる。第四に、ターミナル周辺の就業構成は業務地型(横浜・博多・長崎)と専用埠頭型(神戸・広島・石垣)に分かれ、平日需要の拾い方が変わる。
用地開発とアクイジションの実務に落とすと、判断軸は3つになる。(1) 対象港の発着機能が今後伸びるか — 日本船社の運航船が増える局面にあり、横浜を船籍港とする船が1隻増えた影響は発着回数の増加として表れる。(2) ターミナルから徒歩・短距離アクセスの用地が取れるか — 前後泊は乗船地への近接性が選択理由になる。(3) 周辺の就業集積で平日需要を拾えるか — 発着日は年間200回前後であり、残る日の稼働設計が事業性を決める。この3軸のいずれかで優位に立てる用地は、現在の価格帯分布に照らしても競合の薄いポジションを取りやすい。
地銀・信金の事業性評価や自治体の港湾振興の観点では、寄港回数の誘致目標に加えて発着回数と乗下船客数を独立した指標として置くことが、宿泊需要の見通しを立てるうえで有効になる。横浜市港湾局が発着比率と乗下船客数を継続公表していることは、他港にとっても参照可能なフォーマットである。同資料はクルーズ船1隻あたりの市内経済波及効果を、世界一周クルーズ(5万総トン級)で約3億2,500万円、アジアクルーズ(11万総トン級)で約1億7,500万円と試算している。この効果のうちどれだけを宿泊が受け止められるかは、ターミナル周辺にどのような客室が用意されているかに左右される。
試算の前提について:本記事の前後泊需要は、横浜港の公表実績に前後泊率・1室あたり利用人数・泊数の仮定値を組み合わせた推計であり、実測値ではありません。前後泊率は乗下船客に占める宿泊者の割合として仮に置いたもので、実際の比率は航路・季節・客層により変動します。2025年の発着回数は、2024年の発着比率97.3%を2025年の寄港回数に適用した参考値です。また港湾別の寄港回数は速報値であり、今後変動する可能性があります。
あわせて読みたい
- 寄港3,117回は過去最多 — クルーズ客は港町に泊まっているか、主要10港の受け皿を数える
- クルーズ寄港日に動くホテル価格 — 横浜・神戸・那覇のADRプレミアム検証
- 冬ダイヤ10/25開始|地方空港20港の国際線圏に客室は足りているか
- 福岡・博多/天神の客室供給2026-2028 — 天神ビッグバン後の受け皿とインバウンドゲート
- 都心と空港をつなぐ新線2本の投資時間軸 — なにわ筋線・羽田空港アクセス線の沿線ノードを定量化
参考資料・出典一覧
■ 政府統計・公的資料
- 国土交通省港湾局「訪日クルーズ旅客数及びクルーズ船の寄港回数(2025年速報値)」(2026年2月20日)(港湾別の寄港回数は同報道発表の別紙PDFに拠る)
- 横浜市港湾局「クルーズ拠点港としての横浜港の展望」(2025年4月25日、国土交通省公開資料)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」— 旅客ターミナル半径1.5km圏の居住人口
- 総務省・経済産業省「経済センサス-活動調査」(2021年)/境界=国勢調査2020 小地域(e-Stat統計GIS)— 旅客ターミナル半径1km圏の事業所・従業者
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 客室ストック(N=2,509軒・158,668室、施設マスター2026年8月時点)、推定成約ADR・掲載価格(2026年7月、母数N=811軒/N=1545軒)、推定OCC(2026年5〜8月)
■ 事業者公表資料
- 商船三井クルーズ「MITSUI OCEAN FUJI」船舶要目(乗客定員458人)
- 飛鳥Ⅱ(乗客定員872人)・飛鳥Ⅲ(総トン数5万2千トン・乗客定員約740人)=横浜市港湾局資料の記載に拠る