
白馬駅を中心とする半径5km圏には、メトロエンジンリサーチが把握する範囲で1,013軒・9,460室の宿泊施設が掲載されており、1軒あたりの平均客室数は9.3室にとどまる。ペンション・ロッジ・民宿・貸別荘が面で広がる「多様な宿の集積」に、バンヤン・グループの「カッシーア・白馬(仮称)」76室(2028年開業予定)と、アコーが運営契約を結んだ「ノボテル」2軒(82室・2030年秋、120室・2033年秋、いずれも計画値)が入る。合計278室は圏内掲載室数の2.9%に過ぎないが、51室以上の施設層(15軒・1,245室)に対しては22%の上積みに相当し、白馬の資産タイプの重心を動かす規模といえる。本稿では、白馬村の推定成約ADRの季節差、9年間の客室ストック推移、駅徒歩圏の地価・用途地域・土砂災害警戒区域、口コミのスキー立地評価を組み合わせ、スノーリゾートの開発・取得を検討するデベロッパー、ファンド、地域金融機関に向けて外資ブランド参入の投資前提を整理する。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、白馬駅から半径5,000m圏内にある客室数1室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年9月〜2026年11月)に主要予約サイトで販売価格が確認できた施設を指す(2026年11月9日時点、メトロエンジンリサーチ集計)。
- — 1,013軒・9,460室(1軒平均9.3室):白馬駅5km圏の掲載ストック(2026年11月9日時点)。外資3案件278室は掲載室数の2.9%、51室以上の施設層1,245室に対しては22%の上積み。
- — 1月¥21,500(前年同月比+30.0%):白馬村の2026年1月推定成約ADR(中央値、N=44)。冬/グリーン期比1.60倍は比較した近隣スノーリゾートで最大。
- — 冬3万円超は3軒のみ:70室以上10軒のうち冬に3万円超で成約するのはコートヤード・バイ・マリオット白馬(冬¥76,100)など3軒で、上位帯の器が薄い。
- — 駅前商業地+35.6%:基準地価¥32,000/㎡(2026年7月1日時点)。用途地域は無指定(白地)、土砂災害警戒区域は駅500m圏に0か所。
- — 必要ADR ¥41,300/¥26,700:建設費インフレ織込み後・NOI利回り6%の簡易試算(通年想定OCC:76室レジデンス型70%/120室ミッドスケール75%)。2軸感度ではADR1割とOCC5ptがほぼ同じ効き。
エグゼクティブサマリー — 小規模集積に70〜120室級が入る構造変化
結論から述べると、白馬の投資前提は「冬の単価×通年の稼働」の掛け算で決まる。白馬村の推定成約ADR(対象施設の中央値)は2026年1月に¥21,500と前年同月比+30.0%まで伸びた一方、6〜10月のグリーン期は¥11,900前後で推移し、冬(12〜3月)との比は1.60倍と、比較した近隣スノーリゾートの中で最も季節差が大きい。しかしながら、この中央値は1軒平均9.3室の宿集積の「標準的な施設」の水準であって、外資ブランドが狙う価格帯ではない。圏内で先行する外資ブランド施設の冬の推定成約ADRは7万円台、通年でも中央値の2〜3倍の水準で成約しており、新規参入組はこの上位帯にポジションを取ることになる。
供給面では、開業年が確認できる施設に限ると、圏内ストックは2017年の632軒・7,386室から2026年の813軒・7,841室へ、軒数+29%・室数+6.2%と、軒数の伸びに対して室数がほとんど増えていない。2020年代に開業した157軒は合計521室、1軒平均3.3室で、貸別荘・コテージ型の小口供給が中心だった。ここに76〜120室級が3軒入ることの意味は、室数ではなく「ブランド付きの中大型床が初めてまとまって増える」点にある。
市場動向 — 白馬村の推定成約ADRは1月¥21,500、冬とグリーン期の差1.60倍
まずは価格の季節構造を押さえたい。メトロエンジンリサーチのデータによると、白馬村の推定成約ADRは2024-25シーズンの1月¥16,500から2025-26シーズンの1月¥21,500へ前年同月比+30.0%となり、12月も¥20,100(前年同月比+41.4%)、2月¥19,500(+15.4%)、3月¥15,300(+24.1%)と、冬の4か月すべてで2桁の伸びを記録した。一方で夏のピークである8月は¥13,000と前年同月比-8.6%にとどまり、10月は¥11,900(+8.7%)だった。冬の価格形成が先行し、グリーン期は横ばい圏という姿が読み取れる。なお、冬の終盤にあたる3月の単価が2月からどの程度落ちるかは、春スキーの3月は2月からどこまで下がるかで白馬を含む主要スキー地を比較している。
背景にあるのは冬の需要の厚みである。白馬村観光局の集計では、2024年11月〜2025年2月の冬季観光客数は前年比14%増の130万人と過去最高を更新し、スキー場来場者約89万人のうち46%を外国人が占めた(トラベルボイス2025年4月報道)。年間の外国人宿泊者は約45万人、そのうち5割弱がオーストラリアからの来訪とされる(訪日ラボ2026年6月)。オーストラリアの冬休みと日本のパウダーシーズンが重なる1〜2月に単価が最も立つのは、この客層構成の帰結といえる。
ただし、白馬の季節差は近隣と比べても際立つ。同じ期間で比較すると、野沢温泉村の冬/グリーン期比は1.36倍、山ノ内町は1.30倍、小谷村は1.44倍で、通年需要を持つ大町市は1.05倍、長野県全体は1.10倍にとどまる。白馬村の1.60倍は、冬に強い半面、グリーン期の単価がまだ県平均(¥11,700)と同水準にあることを意味する。通年稼働を前提に組むのであれば、グリーン期の単価を押し上げる商品設計(マウンテンバイク、トレイル、ワーケーション、長期滞在)が投資回収の鍵になる。
| エリア | 2026年1月 | 冬平均(12〜3月) | グリーン期平均(6〜10月) | 冬/グリーン比 | N(1月) |
|---|---|---|---|---|---|
| 白馬村 | ¥21,490 | ¥19,130 | ¥11,931 | 1.60倍 | 44 |
| 小谷村 | ¥13,744 | ¥12,766 | ¥8,895 | 1.44倍 | 16 |
| 野沢温泉村 | ¥16,582 | ¥15,799 | ¥11,590 | 1.36倍 | 15 |
| 山ノ内町 | ¥15,048 | ¥14,849 | ¥11,446 | 1.30倍 | 113 |
| 大町市 | ¥17,437 | ¥15,980 | ¥15,256 | 1.05倍 | 21 |
| 長野県全体 | ¥13,787 | ¥12,880 | ¥11,740 | 1.10倍 | 810 |
先行きについては、調査時点で掲載されている販売価格に基づく推定で、2026年12月が¥25,300、2027年1月が¥29,500、2月が¥29,500と、前年の確定値をさらに上回る水準で出ている。これはチェックイン日に近づくにつれて新規プランの追加や価格調整で動く途中経過であり、確定値ではない(末尾の注記を参照)。それでも、冬の価格の重心が2万円台後半へ移ろうとしている方向性は、外資ブランドが白馬の冬に見ている単価イメージと整合的である。
稼働面を補足すると、白馬村の稼働率(OTA掲載在庫ベース・推定)はグリーン期でも高い水準にあった。2026年8月は89.3%(対象19施設/客室498室、主要予約サイト掲載ベース)、10月は91.3%(対象29施設/客室537室、同)で、7月85.1%(13施設/434室)、9月85.5%(14施設/474室)と続く。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なるが、グリーン期の白馬が「単価は県平均並み、在庫の消化は進む」という需給にあることを示している。
客室ストックの構造 — 1,013軒の9割が50室以下、2020年代の新規供給は1軒平均3室
それでは、外資ブランドが入る側の器を見ていこう。白馬駅5km圏の掲載ストック1,013軒・9,460室のうち、50室以下の施設が998軒・8,215室と軒数の98.5%、室数の86.8%を占める。51〜100室は12軒・885室、101室以上は3軒・360室しかない。業態別ではペンションが265軒・2,344室(1軒平均8.8室)で最多、次いでリゾートホテル45軒・1,654室(同36.8室)、旅館98軒・1,579室、ロッジ123軒・1,285室、貸別荘250軒・451室と続く。民宿発祥の地と呼ばれる白馬らしく、家族経営の宿が面で商圏を形づくっている。
直近3か月(2026年9〜11月)に主要予約サイトで販売価格が確認できた「稼働中」の施設は362軒・3,458室で、掲載ストックの36.6%に当たる。グリーン期の終わりから初冬にかけては冬季中心の宿が販売を始める前の時期に当たるため、この比率は冬に向けて上がる性質のものであり、稼働していない施設が多いという意味ではない点に留意したい。
時系列で見ると構造はさらに明確になる。開業年が確認できる施設に限った圏内ストックは、2017年の632軒・7,386室から2026年の813軒・7,841室へと、9年間で軒数は+181軒(+29%)増えたのに対し、室数は+455室(+6.2%)にとどまった。開業年代別では1990年代開業が314軒・3,723室と掲載室数9,460室の39%を占める一方、2010年代は195軒・1,522室(1軒平均7.8室)、2020年代は157軒・521室(同3.3室)と、新しい供給ほど1軒が小さい。
この傾向は公的統計とも整合する。国土交通省「建築着工統計」によると、長野県の宿泊業用建築物の着工は2021年の72棟から2024年には178棟へ増えたが、2024年の床面積合計は23,390㎡、1棟平均131㎡である。棟数は増えても1棟が小さい、すなわち貸別荘・コテージ型の供給が県内のスノーリゾートで主流になっていることを示している。白馬の2020年代開業157軒・1軒平均3.3室という数字は、この県全体の流れの白馬版といえる。
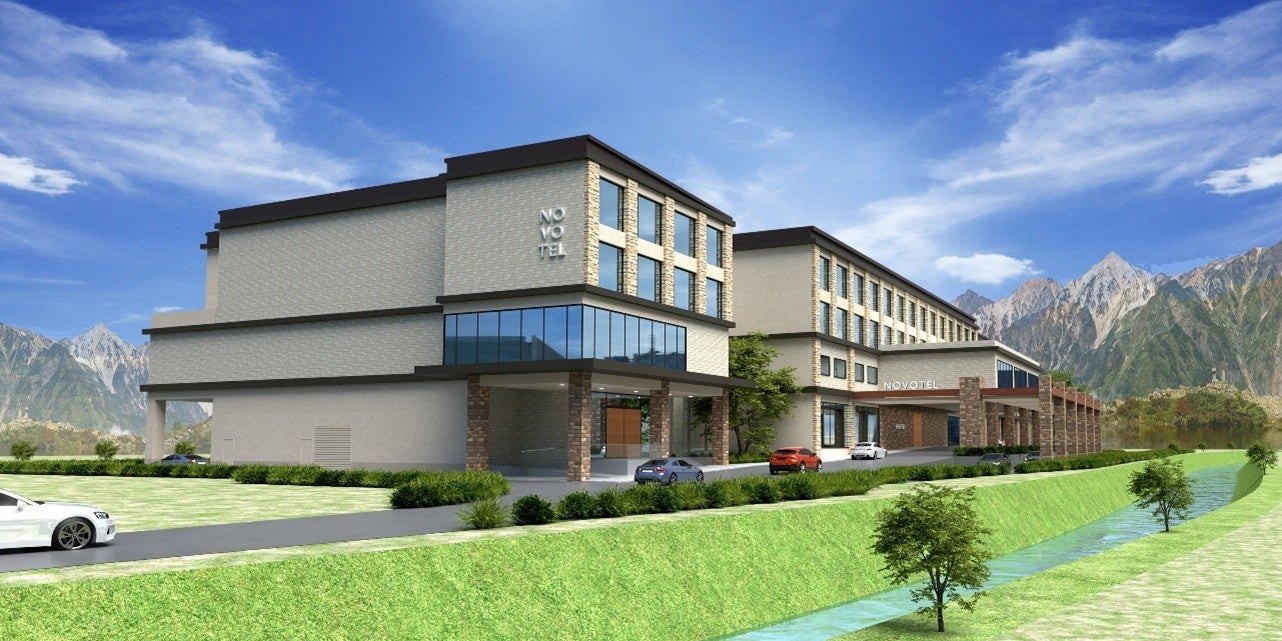
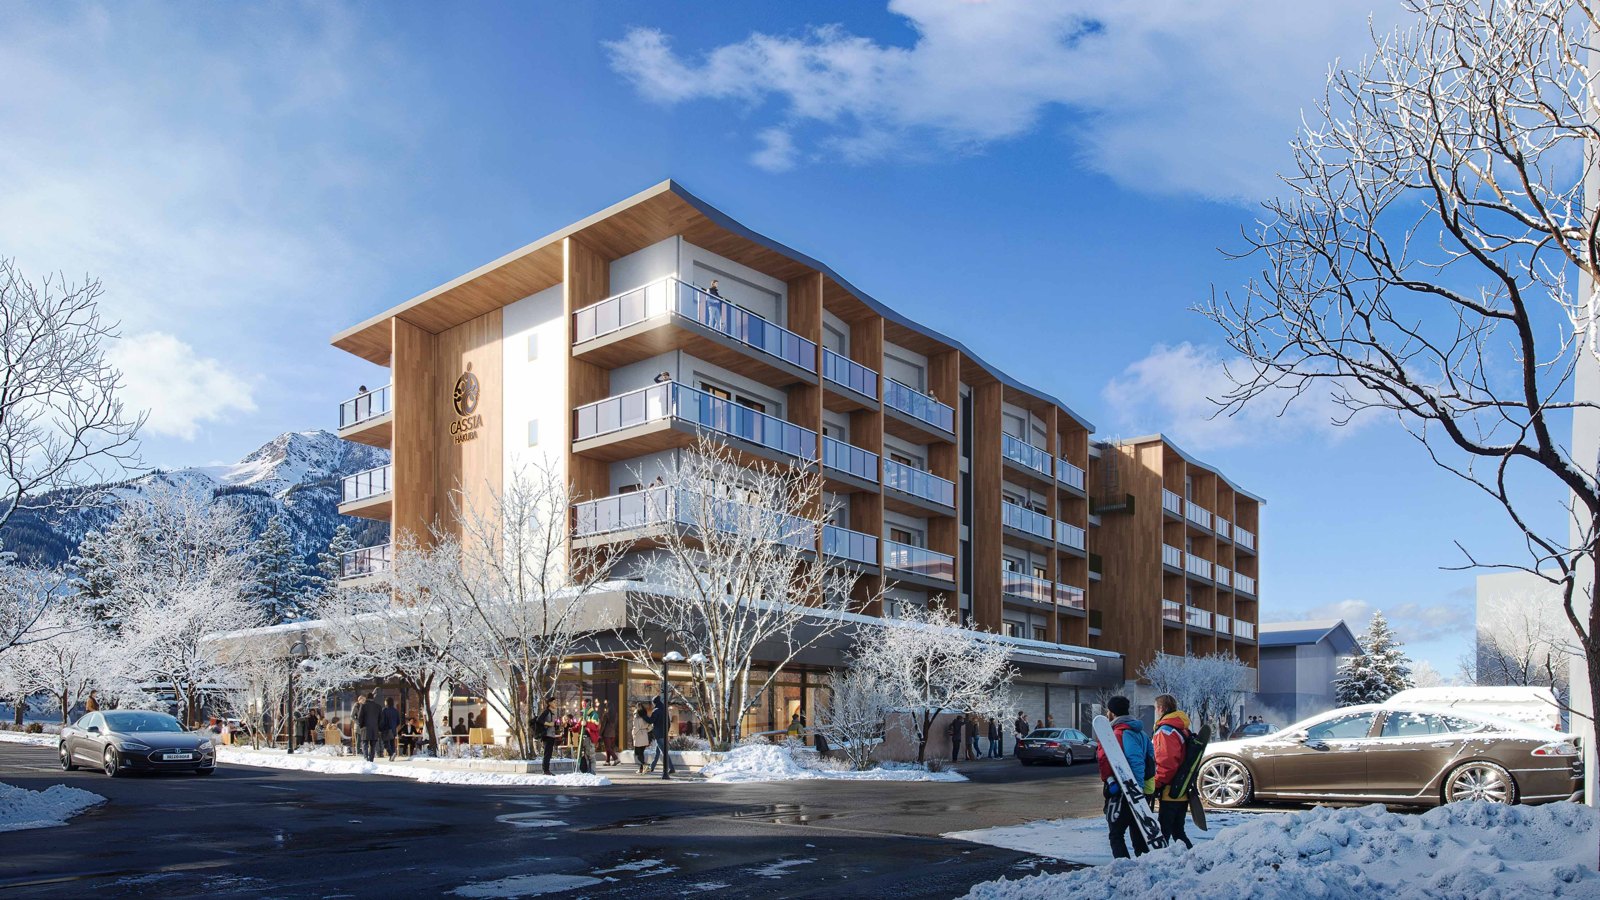
ここまでを整理すると、外資3案件・278室は圏内掲載室数の2.9%、リゾートホテル業態1,654室に対しては17%、51室以上の施設層1,245室に対しては22%の上積みに相当する。120室のノボテル2軒目は圏内のホテル業態として最大となり、82室の1軒目と76室のカッシーアもそれぞれ圏内で10指に入る規模になる。室数シェアは小さくとも、「中大型・ブランド付き・レジデンス機能または温泉付き」という属性のまとまった供給が初めて生まれる点が、資産タイプの構造変化の中身である。5km圏の外側では、小谷村・白馬乗鞍側で既存159室の改装再開業も控えており、その価格帯の移動はTHE ALPS HOTEL HAKUBA 159室が12月開業で取り上げた。
立地評価 — 駅前商業地の基準地価+35.6%、用途地域は無指定、土砂災害警戒区域は駅500m圏になし
次に、ノボテルが計画される白馬駅徒歩圏と、カッシーアが建設中のエコーランド地区の立地を公的データで評価する。国土交通省 不動産情報ライブラリに収録されている白馬村内の地価ポイントは8地点あり、2026年の価格と前年比は下表のとおりである。白馬駅から80mの商業地(北城字平河)は基準地価32,000円/㎡で前年比+35.6%、駅から550mの住宅地(北城字大道上)は17,600円/㎡で+31.3%、エコーランド側の住宅地(北城字堰別レ)は27,400円/㎡で+33.0%、八方の商業地(北城字新田)は85,000円/㎡で+25.9%と、村内の主要地点がそろって2桁後半の上昇を示した。
| 地点(白馬村大字) | 用途 | 種別 | 白馬駅からの道路距離 | 2026年 価格(円/㎡) | 前年比 |
|---|---|---|---|---|---|
| 大字北城字新田3020番837外 | 商業地 | 基準地価(7/1時点) | 2,200m | ¥85,000 | +25.9% |
| 大字北城字山越4093番2 | 商業地 | 公示地価(1/1時点) | 2,300m | ¥40,300 | +35.2% |
| 大字北城字平河6366番2外 | 商業地 | 基準地価(7/1時点) | 80m | ¥32,000 | +35.6% |
| 大字北城字堰別レ827番36 | 住宅地 | 公示地価(1/1時点) | 2,900m | ¥27,400 | +33.0% |
| 大字北城字大道上5921番 | 住宅地 | 基準地価(7/1時点) | 550m | ¥17,600 | +31.3% |
| 大字北城7257番 | 住宅地 | 公示地価(1/1時点) | 1,000m | ¥8,970 | +12.5% |
| 大字北城12319番1 | 住宅地 | 基準地価(7/1時点) | 2,200m | ¥8,000 | +31.1% |
| 大字神城字天神25256番1 | 住宅地 | 基準地価(7/1時点) | 460m | ¥7,900 | +14.5% |
地価の読み方には注意が要る。駅前商業地32,000円/㎡という水準は、首都圏の駅前と比べれば低く、延床5,000㎡級のホテル用地でも土地代は億円単位の前半に収まる。一方で上昇率が年+30%台に達している局面では、取得交渉の時間がそのまま取得コストに跳ね返る。先に見たように、八方の商業地はすでに5年で3倍になっており、駅側の地点が同じ軌道をたどるかどうかが、2030年代開業案件の土地コストを左右する。投資家にとっては、開業の2〜4年前に土地を固定できるかが収益性の第一の分岐点になる。
用途地域が無指定である点は、規模の自由度と規制の読みにくさの両面を持つ。白地地域の容積率・建蔽率は建築基準法上の選択肢から特定行政庁(長野県)が区域の状況に応じて定めるため、同じ白馬村内でも別荘地と温泉保養地で指定値が異なり得る。中大型ホテルを想定する場合は、容積率の指定値に加えて、白馬村の景観計画による高さ・色彩の基準、雪荷重を前提とした構造コストを初期段階で織り込む必要がある。
競合動向とポジショニング — 70室以上は10軒、外資先行例が冬7万円台の価格帯を実証
圏内で客室数70室以上のホテル・旅館は10軒(キャンプ場を除く)あり、その顔ぶれと推定成約ADRを下表に示す。最大は白馬ゴンドラホテル108室、白馬東急ホテル102室が続き、その他は70〜84室帯に並ぶ。価格帯の上限を実証しているのはコートヤード・バイ・マリオット白馬(72室)で、冬(2025年12月〜2026年3月)の推定成約ADRは¥76,100、グリーン期(2026年6〜10月)も¥33,700と、白馬村中央値の3倍前後で成約している。1990年開業の既存建物を外資ブランドへ転換した事例であり、「小規模ストックの集積に大型ブランドを挿入する」という本稿の主題を先取りした先行例といえる。シェラリゾート白馬(74室、白馬駅至近)が冬¥48,300、白馬樅の木ホテル(76室)が冬¥30,800でこれに続き、白馬東急ホテル(102室)は冬¥29,000・グリーン期¥29,300と季節差の小さい通年型の価格形成を実現している点が興味深い。
| 施設名 | 客室数 | 業態 | 開業年 | 駅距離 | 冬 推定成約ADR | グリーン期 推定成約ADR |
|---|---|---|---|---|---|---|
| 白馬ゴンドラホテル | 108 | リゾートホテル | 2015 | 2.2km | — | — |
| 白馬東急ホテル | 102 | リゾートホテル | 1959 | 2.2km | ¥28,999 | ¥29,299 |
| 白馬 ホテルパイプのけむり | 84 | リゾートホテル | 1989 | 2.6km | ¥17,551 | ¥8,261 |
| ホテルにれの樹 | 80 | リゾートホテル | 1990 | 2.3km | ¥15,982 | — |
| ホテルけやきの樹 | 80 | リゾートホテル | 1990 | 2.4km | ¥21,220 | ¥13,266 |
| 白馬樅の木ホテル | 76 | リゾートホテル | 1993 | 2.5km | ¥30,840 | ¥15,334 |
| シェラリゾート 白馬 | 74 | リゾートホテル | 1994 | 0.0km | ¥48,322 | ¥25,978 |
| 白馬ハイランドホテル | 74 | リゾートホテル | 1974 | 0.9km | ¥17,213 | ¥13,699 |
| コートヤード・バイ・マリオット 白馬 | 72 | リゾートホテル | 1990 | 2.3km | ¥76,147 | ¥33,728 |
| 白馬サンバレーホテル | 70 | ビジネスホテル | 2013 | 3.8km | — | ¥18,666 |
集積 埋まっている領域
¥1万〜2万円台 × 50室以下
ペンション・ロッジ・民宿・旅館が998軒。白馬の冬の集客を支える多様な宿の集積であり、推定成約ADRの中央値(1月¥21,500)はこの層の水準を表す。
WS① 70〜120室 × ¥3万〜6万円
現状はシェラリゾート白馬・白馬樅の木ホテルの2軒のみ。ノボテル82室・120室が狙うミッドスケール帯で、温泉大浴場・ファミリー向け客室を備えた通年型の器が不足している。
WS② 70室前後 × ¥6万円超(レジデンス型)
コートヤード白馬の1軒が冬7万円台を実証。キッチン・バルコニー付きのカッシーア76室はこの帯で、長期滞在のインバウンド家族層を受ける。
ポジショニングマップが示すのは、白馬の70室以上の施設の多くが冬でも3万円未満の価格帯に分布し、3万〜6万円帯に2軒、6万円超に1軒しかないという「上位帯の薄さ」である。計画3案件はいずれも76〜120室であり、縦軸でこの空白を埋める形になる。既存施設にとっては、ブランド付きの上位帯が厚くなることで白馬全体の価格認知が上がり、冬の中央値の押し上げ余地が広がるアップサイドも期待できる。
口コミに見るスキー立地評価 — 白馬村内12施設、言及率は7%から43%
ホテルバンク編集部が宿泊者口コミを意味解析し、「スキー場・ゲレンデへのアクセス」を肯定的に語る言及を集計すると、白馬村内で言及件数が多い施設は下表のとおりとなった(直近24か月、口コミ20件以上かつ言及5件以上の施設)。白馬樅の木ホテルが53件(口コミ555件中、言及率9.6%)、Ember Lodgeが53件(同135件中39.3%)、ホテル セジュールミントが48件(28.4%)、白馬八方温泉 ホテル五龍館が47件(21.4%)、白馬 ホテルパイプのけむりが46件(14.8%)と続く。長野県全体では、小谷村のホテルグリーンプラザ白馬が224件(1,098件中20.4%)で最多だった。
| 順位 | 施設名(白馬村) | スキー立地の肯定的言及 | 口コミ総数 | 言及率 |
|---|---|---|---|---|
| 1 | 白馬樅の木ホテル | 53 | 555 | 9.6% |
| 2 | Ember Lodge | 53 | 135 | 39.3% |
| 3 | ホテル セジュールミント | 48 | 169 | 28.4% |
| 4 | 白馬八方温泉 ホテル五龍館 | 47 | 220 | 21.4% |
| 5 | 白馬 ホテルパイプのけむり | 46 | 310 | 14.8% |
| 6 | ホテルアベスト白馬リゾート | 43 | 100 | 43.0% |
| 7 | 白馬東急ホテル | 43 | 614 | 7.0% |
| 8 | 白馬龍神温泉 RYOKAN SUI | 42 | 300 | 14.0% |
| 9 | 白馬サンバレーホテルアネックス | 37 | 129 | 28.7% |
| 10 | ホテルグレース白馬 | 35 | 104 | 33.6% |
| 11 | ホテル白馬 | 34 | 571 | 6.0% |
| 12 | ホテル モンブラン白馬 | 34 | 143 | 23.8% |
「ゲレンデすぐそこ」「スキーイン・スキーアウトの最高の立地」といった声は、八方・五竜・47の各ゲレンデ直下に立地する施設に集中する。一方で白馬駅徒歩圏は、ゲレンデ直結ではなくシャトルバスの結節点としての立地であり、ノボテル2軒はこの「駅前・複数ゲレンデへの分散アクセス」を売りにすることになる。カッシーアが建設されるエコーランドは飲食店街を抱え、各スキー場へのバス停が近い地区で、滞在型のレジデンス客にとって夜の過ごし方まで含めた立地価値を持つ。スキー立地の口コミ評価が高い既存施設群と、駅前・エコーランドの新規案件は、競合というより客層の棲み分けに向かうと読める。
開発シナリオ試算 — 76室レジデンス型と120室ミッドスケール、通年と冬偏重の必要ADR
外資ブランドが入る76〜120室級の器が白馬で成立する単価水準を、公表情報と公的統計から逆算する。前提は次のとおりである。建設費は国土交通省「建築着工統計」の2025年RC造坪単価202.6万円を基準とし、第1段階(2025年実績単価ベース)と第2段階(施工中間年まで年率5%前後の建設費上昇を複利で織り込む)の2段階で示す。土地は不動産情報ライブラリの地価ポイント(エコーランド側住宅地27,400円/㎡、駅前商業地32,000円/㎡)を参考値とし、設計・FF&Eを建設費の15%とした。GOP率はリゾートホテルの業界目安20〜40%のうち、レジデンス型(飲食が軽い)を30%、ミッドスケール(温泉・レストラン付き)を35%とし、目標NOI利回りを総投資額の6%に置いた。76室の延床約5,000㎡はウェルス・マネジメントの適時開示(2025年9月5日)に記載された計画値を使い、120室は1室あたり延床45㎡を想定した。いずれも簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。
| 項目 | A. 76室 レジデンス型(2028年開業想定) | B. 120室 ミッドスケール(2033年開業想定) 駅前 |
|---|---|---|
| 延床面積(想定) | 約5,000㎡(1室あたり約66㎡) | 約5,400㎡(1室あたり45㎡) |
| 土地(参考・公示/基準地ベース) | 4,060㎡×¥27,400=1.1億円 | 3,000㎡×¥32,000=1.0億円 |
| 建設費 ① 2025年実績単価ベース(RC造202.6万円/坪) | 30.6億円 | 33.1億円 |
| 総投資額 ①(建設費+土地+設計・FF&E15%) | 36.4億円 | 39.0億円 |
| 必要ADR ①通年型(年間OCC70%/75%) | ¥37,400 | ¥20,400 |
| 建設費 ② 工期インフレ織込み(施工中間年まで複利) | 33.9億円(×1.11) | 43.6億円(×1.32) |
| 総投資額 ② | 40.1億円 | 51.1億円 |
| 必要年間売上 ②(NOI利回り6%÷GOP率30%/35%) | 8.0億円 | 8.8億円 |
| 必要ADR ②通年型(年間OCC70%/75%) | ¥41,300 | ¥26,700 |
| 必要ADR ②冬偏重型・冬120日(冬OCC85%/88%、グリーン期OCC45%/55%) | 冬 ¥61,700/グリーン期 ¥38,600 | 冬 ¥38,500/グリーン期 ¥24,100 |
| 冬偏重型の年間OCC(計算値) | 58% | 66% |
試算が示す必要ADRを市場実績と突き合わせる。A案(76室レジデンス型)は、通年型で年間OCC70%を前提にすると必要ADRは¥41,300、冬偏重型(冬120日OCC85%、グリーン期OCC45%)では冬¥61,700・グリーン期¥38,600が必要になる。コートヤード白馬の実績(冬¥76,100・グリーン期¥33,700)は、この冬偏重型の必要水準とほぼ重なる。つまり白馬の上位帯では、インフレ織込み後の建設費でも、先行例の価格帯で成約できれば6%の利回りに届く計算になる。B案(120室ミッドスケール)は通年型で¥26,700、冬偏重型で冬¥38,500・グリーン期¥24,100が必要で、白馬村中央値(冬¥19,100・グリーン期¥11,900)より一段上だが、シェラリゾート白馬や白馬樅の木ホテルの冬の実績レンジ(3万〜4.8万円)の内側に収まる。
注目したいのは、通年型と冬偏重型で必要ADRの「平均」は近くても、グリーン期に求められる単価が大きく違う点である。A案の通年型は年間を通じて¥41,300を取る前提だが、冬偏重型はグリーン期を¥38,600まで下げても冬で取り返せる。白馬村のグリーン期中央値が¥11,900であることを踏まえると、通年型は「グリーン期に中央値の3倍以上を取る商品力」が、冬偏重型は「冬に中央値の3倍を取り切る販売力」が、それぞれ成立条件になる。レジデンス型でキッチンを備えるカッシーアの設計は、連泊・長期滞在で夏の単価を支えようとする前者寄りの解に見える。
感度分析として、A案(第2段階・通年型)の利回りがADRと稼働の下振れでどう動くかを示す。
| A案 76室・通年型 | ベースケース | ADR −10% | OCC −5pt | 両方 |
|---|---|---|---|---|
| 年間売上 | 8.0億円 | 7.2億円 | 7.4億円 | 6.7億円 |
| GOP(30%) | 2.4億円 | 2.2億円 | 2.2億円 | 2.0億円 |
| NOI利回り(対総投資額②) | 6.0% | 5.4% | 5.6% | 5.0% |
ADRが1割下振れし、同時に稼働が5pt落ちると利回りは5.0%まで低下する。白馬の場合、下振れの主因になり得るのは豪雪の遅れや航空座席の変動といった冬需要の外生要因であり、グリーン期の底上げがそのまま感度分析の「両方」ケースに対する緩衝材になる。建設費の上昇は新規供給の抑制にも働くため、既に土地と施工を固めた案件にとっては競合の追加参入が限られるというアップサイドも持ち合わせている。
1次元の感度に加えて、ADRと年間OCCを同時に動かした2軸の感度を示す。目標の6%に届く組み合わせは、A案ではADRがベース(¥41,300)なら通年想定の年間OCC70%以上、ADR−10%(¥37,200)なら80%が必要になる。B案はベース(¥26,700)で75%以上、ADR+10%(¥29,400)なら70%で届く。どちらも「ADR1割」と「OCC5pt」がほぼ同じ0.4〜0.6ptの利回り変動に相当し、単価と稼働のどちらで取りにいっても感応度は大きく変わらない。
| ADR \ 年間OCC | 60% | 65% | 70% | 75% | 80% |
|---|---|---|---|---|---|
| ¥33,000(-20%) | 4.1% | 4.5% | 4.8% | 5.1% | 5.5% |
| ¥37,200(-10%) | 4.6% | 5.0% | 5.4% | 5.8% | 6.2% |
| ¥41,300(ベース) | 5.1% | 5.6% | 6.0% | 6.4% | 6.9% |
| ¥45,400(+10%) | 5.7% | 6.1% | 6.6% | 7.1% | 7.5% |
| ¥49,500(+20%) | 6.2% | 6.7% | 7.2% | 7.7% | 8.2% |
| ADR \ 年間OCC | 65% | 70% | 75% | 80% | 85% |
|---|---|---|---|---|---|
| ¥21,400(-20%) | 4.2% | 4.5% | 4.8% | 5.1% | 5.4% |
| ¥24,000(-10%) | 4.7% | 5.0% | 5.4% | 5.8% | 6.1% |
| ¥26,700(ベース) | 5.2% | 5.6% | 6.0% | 6.4% | 6.8% |
| ¥29,400(+10%) | 5.7% | 6.2% | 6.6% | 7.0% | 7.5% |
| ¥32,000(+20%) | 6.2% | 6.7% | 7.2% | 7.7% | 8.2% |
投資判断サマリー — 外資参入は「器の空白」を埋める動き、焦点はグリーン期の単価
本稿の分析を投資家の視点で整理する。第一に、白馬の需要は冬に厚く、推定成約ADRは2026年1月に¥21,500(前年同月比+30.0%)と伸び、先行きの掲載水準はさらに上を示している。第二に、供給は1軒平均9.3室の多様な宿の集積で、70室以上は10軒、冬3万円超で成約する中大型は3軒しかない。第三に、地価は駅前・エコーランド側ともに年+30%台で上昇中で、土地の早期確定が収益性を左右する。第四に、用途地域は無指定で土砂災害警戒区域は駅500m圏にないが、白地地域の容積率指定と景観基準の確認が計画の前提になる。
| 要因 | 現状の読み | 投資家にとっての含意 |
|---|---|---|
| 需要(冬) | 冬季観光客130万人・スキー場来場者の46%が外国人(2024-25)。1月ADR前年同月比+30.0% | 上位帯の価格形成余地が大きい。豪州客の長期滞在に合うレジデンス型が機能 |
| 需要(グリーン期) | 推定成約ADR中央値¥11,900で県平均並み。稼働率(OTA掲載在庫ベース・推定)は85〜91% | 在庫は消化されており、単価設計で伸ばす余地。通年型の成否はここで決まる |
| 供給 | 9年で室数+6.2%、2020年代の新規は1軒平均3.3室。中大型ブランドは3案件278室が計画 | 中大型帯の先行者優位。建設費上昇が追随供給を抑える |
| 土地・規制 | 駅前商業地+35.6%、エコーランド側+33.0%。用途地域無指定(白地) | 取得時期の前倒しと、容積率・景観基準の早期確認 |
| 立地リスク | 土砂災害警戒区域は駅500m圏に0か所、500〜1,000mに16か所(山麓側) | 駅前平地は区域外。ゲレンデ直下の用地は区域の重なりを個別確認 |
最後に時間軸を確認しておく。カッシーアは2025年9月に着工し2028年開業予定、ノボテルは2030年秋と2033年秋の開業予定で、いずれも計画値である。2028年から2033年にかけて278室が段階的に加わる間に、白馬の冬の単価がどこまで上位帯へ移るか、そしてグリーン期の単価が県平均から離陸できるかが、次の案件を検討する投資家にとっての観測ポイントになる。既存の多様な宿の集積は白馬の集客基盤そのものであり、外資ブランドの参入はそれを置き換えるものではなく、これまで空白だった中大型・上位帯の器を加える動きとして位置づけるのが妥当だろう。カッシーアと野沢温泉のホテルインディゴを並べた投資規模・運営会社の整理は、白馬・野沢温泉スキーリゾート投資2026にまとめている。
まとめ
白馬駅5km圏の宿泊ストックは1,013軒・9,460室、1軒平均9.3室の小規模集積であり、そこに外資ブランド3案件・278室が2028〜2033年に加わる。白馬村の推定成約ADRは2026年1月¥21,500(前年同月比+30.0%)に対しグリーン期は¥11,900で、季節差1.60倍は近隣スノーリゾートで最大だった。簡易試算では、76室レジデンス型は冬¥61,700・グリーン期¥38,600、120室ミッドスケールは通年¥26,700が6%利回りの目安となり、圏内の外資先行例の実績レンジと重なる。地価は駅前・エコーランド側とも年+30%台で、土地の確定時期と白地地域の規制確認が、白馬のスノーリゾート投資の実務上の分岐点である。
⚠ 将来日程のADRに関する注意:本記事で2026年11月以降の月として示した推定成約ADR(2026年12月¥25,300、2027年1月¥29,500、2月¥29,500、3月¥23,500)は、調査時点(2026年11月)でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて新規プランの追加や価格調整で変動します。現時点で高く設定されている価格が直前の値下げで下落する可能性がある点にご留意ください。また、ブッキングカーブ・在庫に関する指標はリードタイム45日以内の観測のみを用い、稼働率(OTA掲載在庫ベース・推定)には対象施設数・客室数(主要予約サイト掲載ベース)を併記しています。
計画案件の表記について:カッシーア・白馬(仮称)の客室数76室・延床約5,000㎡・土地約4,060㎡・2028年開業予定、ノボテル2軒の82室・120室・2030年秋/2033年秋開業予定は、いずれも事業者の適時開示および報道に基づく計画値であり、今後変更される可能性があります。開発シナリオ試算は公的統計と公表値に基づく簡易試算で、各案件の実際の投資額・事業計画を示すものではありません。
あわせて読みたい
- 春スキーの3月は2月からどこまで下がるか|倶知安−54%・湯沢−24%・白馬−22%、野沢温泉は−3%
- シックスセンシズ妙高57室+レジデンス21戸 — 杉ノ原5km圏2,487室の価格帯空白と分譲回収率の感度
- ライムリゾート妙高・斑尾高原ホテルがMGalleryに|5km圏の客室と妙高市1月ADR前年比+23%
- 海外資本が選ぶ日本ホテル投資先10エリア — APAC 2026年予測133億ドル時代の地図
- スキー場が近いと口コミで評判の宿30選|1位は苗場プリンスホテル382件、北海道13軒・倶知安の1月は6.2万円
- THE ALPS HOTEL HAKUBA 159室が12月開業 — 冬の単価2.2万→4.7万円、白馬の空白帯に入る
- 白馬・野沢温泉スキーリゾート投資2026 — Cassia白馬・インディゴ野沢の投資規模・客室数・運営会社の整理
- 雪国ホテルの冬単価2027年1月|倶知安4.9万円・白馬2.9万円、5道県98市町村の価格5階層と客室ストック
- 長野県ホテル投資マップ2026|軽井沢2.7万円・松本1.4万円・長野市1.1万円、市町村別の単価階層と季節型
参考資料・出典一覧
■ データソース
推定成約ADRはOTA公開の最安プラン水準(2名1室・税込)に業態別補正係数を適用した推定成約単価(税抜相当)で、市町村単位は対象施設の中央値(白馬村N=32〜51施設、2024年10月〜2027年3月、2026年11月以降は調査時点の掲載水準に基づく推定)。客室ストックは白馬駅から半径5,000m・客室1室以上・レジャーホテル除外(2026年11月9日時点)。稼働率はOTA掲載在庫ベースの推定(2026年7〜10月、対象13〜29施設)。地価・都市計画・土砂災害警戒区域は国土交通省 不動産情報ライブラリ、宿泊業用建築物の着工は建築着工統計(e-Stat)。
■ 試算前提
RC造坪単価202.6万円(2025年実績)、設計・FF&E=建設費の15%、工期インフレ係数A案×1.11・B案×1.32、土地はA案4,060㎡×¥27,400・B案3,000㎡×¥32,000(公示・基準地価ベースの参考値)、GOP率A案30%・B案35%、目標NOI利回り=総投資額の6%。冬偏重型は冬120日・冬ADR=グリーン期ADR×1.6(白馬村の実績比)。2軸感度(表7・表8)は第2段階の総投資額に対しADR±20%・年間OCC±10ptを動かした。
■ 限界・留意点
推定成約ADRは各施設の実成約価格・会計数値ではない(上場ホテルREITの物件別実績との照合で誤差中央値約7%)。稼働率はOTA上で販売される在庫の消化状況に基づく推定で、施設全体の実稼働率とは異なる。試算は簡易試算であり、実勢の土地取引価格・造成費・開業前費用・金利・税金は織り込んでいない。計画案件の室数・開業時期は適時開示・報道ベースの計画値で、口コミ言及率は施設ごとに口コミ総数の規模が異なる。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(白馬村・野沢温泉村・山ノ内町・小谷村・大町市・長野県、2024年10月〜2027年3月、白馬村N=32〜51施設)、白馬駅5km圏の客室ストック(掲載1,013軒/9,460室、2026年11月9日時点)、施設別推定成約ADR、稼働率(OTA掲載在庫ベース・推定)
- ホテルバンク編集部調べ — 宿泊者口コミのNLP解析(スキー立地の肯定的言及、直近24か月、白馬村N=12施設)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年1月1日時点)・都道府県地価調査(2026年7月1日時点)、都市計画区域・用途地域、土砂災害警戒区域、駅別乗降客数(国土数値情報)
- 国土交通省「建築着工統計調査」(e-Stat 統計ID: 0003114490、宿泊業用建築物・長野県 2018〜2024年)
- 観光庁「宿泊旅行統計調査」
- JNTO「訪日外客統計」
■ 企業開示・業界レポート
- ウェルス・マネジメント株式会社「ホテル開発プロジェクトに係わる共同出資に関するお知らせ」(2025年9月5日、適時開示) — エコーランド特定目的会社、土地約4,060㎡、延床約5,000㎡、76室、着工2025年9月16日
- 建築着工統計に基づく2025年構造別坪単価(archi-book 2025年版)、Turner & Townsend 建設費上昇予測
- リロホテルソリューションズ 業態別GOP率目安
■ ニュース・プレスリリース