本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- RevPAR:客室稼働率×ADRで算出される販売可能客室1室あたり収益。本稿では各REIT公式月次運営データの数値を引用。
- NOI利回り:純収益(Net Operating Income)÷取得価格。CBREによる東京都心5区プライムホテル(運営委託契約)の期待利回りを引用。
- クロスボーダー取引:海外籍の事業会社・ファンド・SWF・プライベートウェルスが日本国内の宿泊資産を取得する案件。本稿は2025年5月〜2026年5月の主要10件を対象。
- データ出典:JLL Global Hotel Investment Outlook 2026、CBRE Japan Market Outlook 2026、メトロエンジンリサーチ&コンサルティング、各REIT月次運営データ、国土交通省「地価公示」
エグゼクティブサマリー — APAC 133億ドル時代、日本シェア40%の構造
JLLによる2026年予測の本質は、市場規模そのものよりも需給の構造変化にある。同レポートは「強い買い意欲が、ますます逼迫する優良資産供給と対峙する」と表現した。日本における新規ホテル供給比率はストック比1.7%とAPAC最低水準で、ベトナム(21.3%)の8分の1である。供給が増えない一方、CBRE Q3 2025年版によれば東京都心5区のプライムホテル(運営委託)期待NOI利回りは前期比3bps低下し過去最低を更新した。この圧縮された利回りに対しても、買い意欲が衰えないという需給ギャップが、2026年の取引額を底上げする最大要因である。
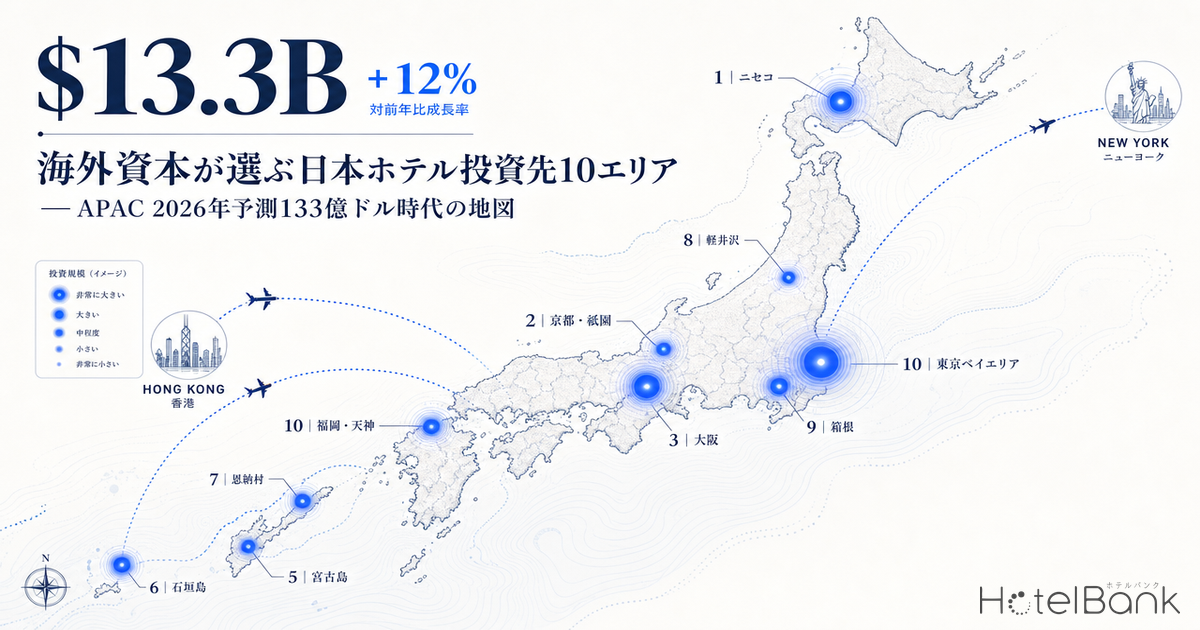
2025年5月〜2026年5月の主要クロスボーダー取引10件を整理すると、特定の地理パターンが浮かび上がる。東京湾岸・京都祇園・大阪IR圏という三大都市の中核と、ニセコ・宮古島・恩納村・軽井沢といった世界的観光ブランドが既に確立されたリゾートに資金が二極集中している。本稿では、地価上昇率・観光客数・容積率緩和・既存ストック希少性という4つの共通項を抽出したうえで、まだ大型クロスボーダー取引が顕在化していないが次の流入候補となりうる5エリアを提示する。
市場動向 — APAC投資シェアと日本の構造優位
JLLによれば、APACのホテル投資額は2025年に20%減の119億ドルへ調整された後、2026年に+12%反発し133億ドルに達する見通しである。流動性はJapan・Australia・Greater China・Singapore・South Koreaの5市場に集中し、なかでも日本は2025年上半期だけで15億ドル(約2,300億円)を集め、APAC1位となった。これは2位の大中華圏7.4億ドルの約2倍である。プライベートウェルス層が日本・シンガポール・豪州を最重視するという報告も、ランドマーク資産選好の動きと符合する。
日本市場の構造優位の核心は、新規供給比率の低さにある。JLLが各国別にストックに対する新規供給比率を算出した分析によれば、日本は1.7%とAPAC最低であり、最も供給比率が高いベトナム(21.3%)の8分の1である。新規供給が抑制されるなか、インバウンド客数は急増しており、UN Tourismは2025年通年でアジア太平洋の国際観光客が前年同期比+11%(上半期実績)と発表した。需要超過の構造が継続するため、既存稼働ホテルの希少性が高まり、買収プレミアムが正当化されやすい。
OTA公開価格の25ヶ月推移を見ると、京都府の上昇傾斜が群を抜いている。2025年4月の¥42,100に対し2026年4月は¥48,300(前年同月比+14.6%)であり、本稿で対象とする6都道府県のなかで最も急峻な上昇カーブを描く。北海道(+10.2%)・沖縄県(+6.2%)が続き、東京都(+1.6%)・大阪府(+4.5%)・福岡県(+4.3%)はやや穏やかである。OTA公開価格は成約ADRより平均+25〜30%高めに観測される傾向があるため絶対水準の比較には注意が必要だが、前年同月比の伸び率はクロスボーダー資金が現に流入しているエリアと一致している。
エリア分析 — 海外資本が選ぶ10エリアと地価上昇率の地理
2025年5月〜2026年5月のクロスボーダー取引・大型外資ブランド開業を対象として、地価公示の最新値(2026年版)と組み合わせて整理する。海外資本が選ぶエリアは、地価上昇率が全国平均(商業地+4.3%)を大きく上回る地点に集中している。沖縄県は全用途+6.6%で全国2位、京都府の商業地は+7.94%、ニセコ(倶知安)の商業地は+57.6%という突出した数値を記録し、いずれもクロスボーダー大型案件の所在地と一致する。
出典:MetroEngineリサーチ&コンサルティング(クロスボーダー取引10件のマッピング)、CartoDB(地図タイル)、国土交通省「2026年地価公示」
ニセコ(倶知安)の商業地+57.6%は全国1位の上昇率である。これはアマンニセコ・カペラニセコ・シックスセンシズニセコの3つの超高級ブランドが2026年同時期に開業を控えているという需要先取りの動きが地価に明確に反映されている。京都祇園周辺の住宅地は+13.71%、京都市下京区・中京区の一部地点は+20%超を記録した。沖縄では宮古島の最大上昇地点が+18.8%、恩納村が+18.7%である。クロスボーダー資金が選ぶエリアと、地価が日本国内で最も急上昇している地点が、ほぼ完全に重なっていることが本稿の最大の発見である。北海道全域での外資系ブランド進出加速の流れについては、ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向が札幌市内のグレード別ADR推移を含めて掘り下げている。
クロスボーダー取引10件の整理 — 取得主体・国・取引額・ブランド
2025年5月から2026年5月までに公表・実行された主要クロスボーダー取引・外資ブランドホテル開業を10件整理した。資金の出し手はシンガポール・香港・マレーシア・米国・英国の5地域に集中し、業態はラグジュアリーホテル取得・既存ホテル再生ファンド・リゾート開発の3類型に大別される。
| エリア | ブランド/案件名 | 取得・運営主体(拠点) | 規模感 | 時期 |
|---|---|---|---|---|
| 東京湾岸 | ハイアットリージェンシー東京(取得) | JHR(日本籍REIT、増資元に外国機関投資家) | ¥1,260億 | 2026/2発表 |
| 大阪 | パティーナ大阪(開業) | カペラHグループ(シンガポール)/NTT都市開発 | 220室 | 2025/5/1開業 |
| ニセコ花園 | パークハイアットニセコHANAZONO | PCPD(香港、李嘉誠グループ) | ¥1,000億超 | 運営中・第2期進行中 |
| ニセコ | カペラ・アマン・シックスセンシズ | シェニング投資(シンガポール)他 | 3軒同時 | 2026年開業予定 |
| 沖縄恩納村 | フォーシーズンズ恩納(建設中) | ベルジャヤ・グループ(マレーシア) | ¥1,000億超 | 2027年開業予定 |
| 沖縄宮古島 | ローズウッド宮古島(開業) | 三菱地所+ローズウッドH&R(外資ブランド) | 55室 | 2025/3/1開業 |
| 瀬戸内(高松・直島) | マンダリンオリエンタル瀬戸内 | マンダリンオリエンタルH G(香港) | 3軒構想 | 2027年〜順次開業 |
| 京都 | パークハイアット京都(運営継続) | ハイアット(米国) | 運営中 | 2019/10開業 |
| 大阪・京都 | カペラ京都(開業準備) | カペラHグループ(シンガポール) | 2025/2026開業 | 進行中 |
| 全国旅館再生 | 大江戸温泉物語(既往ファンド事例) | ローンスター(米国、2022年取得) | 約40施設 | 運営中 |
取引主体を国別に集計すると、シンガポールが最多であり、カペラホテルグループ(パティーナ大阪・カペラ京都・カペラニセコ)と、シェニング投資が複数案件を主導している。香港はPCPD(パークハイアットニセコHANAZONO)とマンダリンオリエンタル(瀬戸内3軒)。米国はローンスター(大江戸温泉物語)の旅館再生型、英国はIHG(シックスセンシズニセコ)のブランド契約。マレーシアはベルジャヤ・グループによるフォーシーズンズ恩納の単独大型案件。これら東南アジア・東アジアのプライベートウェルスとファミリーオフィスの存在感が、2025〜2026年の日本クロスボーダー取引の中核を形成している。なお、2026年に集中する帝国ホテル京都・カペラ京都・アマンニセコ等のラグジュアリー新規開業がエリア別市場ADRに与えるインパクトについては、2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析で個別に定量検証している。
REIT月次データで読み解く — 取引余力と利回りの整合性
JHRによるハイアットリージェンシー東京1,260億円取得は、国内REITによる単一ホテル買収としては過去最大規模である。鑑定評価額1,560億円に対し約80.8%(約20%ディスカウント)での取得であり、増資695億円・銀行借入650億円という資金調達ストラクチャを採用した。同REITの2026年3月時点ポートフォリオ稼働率は85.1%、ADRは¥20,827と、外資系大型物件を取り込んだ後でも高稼働を維持できる地力が示された。同様に、主要7銘柄のRevPAR前年同月比は概ね+5〜+10%レンジで推移しており、宿泊需要の回復が買い手側の取得余力を構造的に下支えしている。
7銘柄を横並びで見ると、星野リゾート・リート(3287)のRevPAR前年同月比+10.5%が最大で、ジャパン・ホテル・リート(8985)+9.0%、インヴィンシブル投資法人(8963)+9.0%が続く。これらの成長率は、CBREによる期待NOI利回りの低下(東京都心5区プライムホテル前期比-3bps)を相殺するキャッシュフロー成長を示しており、利回り圧縮にもかかわらず取得活動が活発である構造的根拠となっている。日本ホテル&レジデンシャル投資法人(3472)はADR ¥30,909・RevPAR ¥27,791と高単価帯ポートフォリオを擁しており、霞ヶ関ホテルリート(401A)はADR ¥26,304と中堅ラグジュアリー帯に位置する。
稼働率の観点では、日本ホテル&レジデンシャル(88.7%)・インヴィンシブル(87.6%)・いちごホテル(87.5%)が高位を占める。これらはビジネスホテル中心のポートフォリオで構造的に稼働率が高くなる業態である。一方、星野リゾート・リートと森トラストリートは旅館・リゾート中心で稼働率76%台にあるものの、ADRは森トラストが¥33,774と最高水準を記録した。クロスボーダー資金が好む「単価勝負」のラグジュアリー業態は、稼働率より絶対単価で勝負する戦略であり、星野・森トラスト型のKPI構造が外資選好と整合する。
ADR階層分布 — 外資取得物件と現状ADRの整合性
10エリアの2026年4月時点ADRを、ラグジュアリー(5万円超)・アッパー(3〜5万円)・ミドル(1.5〜3万円)の3階層で集計した。京都府の平均ADRは¥48,300(前年同月比+14.6%)でラグジュアリー寸前、東京都¥36,800・福岡県¥29,300・北海道¥29,700・沖縄県¥27,200・大阪府¥26,000という分布を示している。為替155円台のドル建て換算では、京都府は$311、東京都は$237相当となり、JLL公表のニューヨーク$305、東京$280という国際比較におおむね一致する。
外資取得物件の平均ADRが集中する¥40,000〜¥80,000レンジ(ラグジュアリー〜超ラグジュアリー)に対し、京都・北海道・沖縄の上位帯ホテルは既にこのゾーンに到達している。一方で大阪・福岡は中堅ADRに留まっており、外資が大型ラグジュアリー物件を新規組成する余地が大きい。実際にカペラ京都・パティーナ大阪はこのADRギャップに照準を合わせて開業時期を選択しており、開業後にエリア平均ADRを引き上げる「単価先導役」となることが想定される。
海外資本が選ぶエリアの共通項4つ — 抽出と検証
共通項① 地価上昇率が全国平均の3倍以上
商業地全国平均+4.3%に対し、ニセコ商業地+57.6%、京都市中心部+20%超、宮古島+18.8%、恩納村+18.7%。すべての大型クロスボーダー案件の所在地が全国1〜2位の上昇率を記録している。
共通項② インバウンド客数の「ブランド観光地」
京都・東京・大阪・ニセコ・沖縄は、国際的に既に「ジャパンブランド」として確立された観光地。新規発見コストが不要で、欧米・アジア富裕層に説明不要の訴求力を持つ。
共通項③ 容積率・用途規制の緩和余地
パティーナ大阪は法円坂エリアの再開発、東京湾岸はベイエリア再整備、京都市は景観条例のなかでも「特定景観形成地区」での例外規定が適用される地点が選好される傾向。
共通項④ 既存ストックの希少性とブランド適合
日本の新規供給比率1.7%(APAC最低)の構造下、ラグジュアリー帯のブランドホテル空白地点が外資の参入余地となる。京都祇園・東京湾岸・ニセコは典型的な「ブランド空白の高需要地点」であった。
共通項の合成 — 4つの揃ったエリアが選ばれる
地価上昇率トップ層・国際ブランド観光地・規制緩和・既存ストック希少という4条件を全て満たすエリアにのみ大型クロスボーダー資金が集中。3条件以下のエリアには資金が向かない構造が確認できた。
逆条件 — 選ばれないエリア
大阪府・福岡県の中堅エリアはADR上昇率が穏やか(+4.3〜4.5%)で、地価上昇率も商業地+5%前後にとどまる。このようなエリアでは、外資はラグジュアリーよりエコノミーでの参入を選好する傾向にある。
次の流入候補エリア5つ — メトロエンジンリサーチによる予測
4つの共通項のうち3条件以上を満たし、かつ大型クロスボーダー案件がまだ顕在化していないエリアを抽出した。地価上昇率・インバウンド到達度・既存ストック密度・容積率の4軸で、次に資金が流入する可能性が高い5エリアを提示する。
| 候補エリア | 地価動向 | ブランド空白 | インバウンド | 想定される業態 |
|---|---|---|---|---|
| 奈良市中心部 | 商業地+8%超 | ラグジュアリー空白 | 京都隣接で既に高水準 | 50室未満ブティックラグジュアリー |
| 金沢中心部 | 住宅地+10%超 | 外資5つ星ゼロ | 北陸新幹線敦賀延伸後上昇継続 | 町家活用型ライフスタイル |
| 軽井沢南部 | 別荘地+15%超 | 近年は星のや系のみ | 富裕層別荘需要が継続 | レジデンス併設リゾート |
| 石垣島・西表島 | 商業地+10%超 | 宮古島に次ぐ未開拓ラグジュアリー | 2025年以降アジア就航再増 | ヴィラ型小規模ラグジュアリー |
| 瀬戸内 直島・豊島 | マンダリン構想で先行 | マンダリン以外ほぼゼロ | ベネッセアートサイト訴求 | アート × ウェルネス融合型 |
これら5エリアに共通するのは、地価上昇率は全国平均を大きく上回るが、ラグジュアリー帯の外資ブランドホテルがまだ整備されていない「ブランド空白」の状態である。奈良市はインバウンド到達度が京都の半分に満たないが、京都の地価上昇率(商業地+7.94%)に対し奈良市の商業地も+8%超を記録しており、宿泊動向は京都の溢出効果で着実に伸びている。石垣島は宮古島でローズウッドが先行したが、ヴィラ型ラグジュアリーの集積はまだ限定的である。瀬戸内エリアはマンダリンオリエンタル3軒構想が先行するなか、第二弾の外資ブランド参入余地が大きい。軽井沢・石垣島を含む夏期リゾート3地域の予約ペース・為替感応度の比較については、夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢も参考になる。
投資判断の留意点 — リスクと感度
2026年APAC投資見通しが堅調であることは確認されたものの、以下のリスク要因を認識しておく必要がある。
| リスク類型 | 内容 | 影響度 |
|---|---|---|
| 需要リスク | 大阪IR圏は2025年大阪・関西万博の反動でADR・稼働率が一時的に調整される可能性 | 中 |
| 為替リスク | 円高転換時にドル建て利回りが低下し、海外資本の購買意欲が減退する可能性 | 中 |
| 規制リスク | 京都市・倶知安町等で景観条例・宿泊税の強化が継続する可能性 | 低〜中 |
| 建設コストリスク | 建築単価の上昇が継続し、新規開発の利回り圧迫が深刻化する可能性 | 高 |
| 金利リスク | 日銀の追加利上げ局面で、ノンリコースローンのスプレッド拡大が想定される | 中 |
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。また、本記事で言及している取引額・新規開業時期・運営主体は各社プレスリリース・報道発表時点の情報に基づいており、後日の改定可能性があります。投資判断にあたっては最新の一次情報をご確認ください。
ADR×客室数ポジショニング分析
主要エリアのホテルをADR(縦軸)×客室数(横軸)でプロットし、投資余地のある空白域を青破線枠で可視化した。
京都(5km圏)
出典:メトロエンジンリサーチ(N=269施設)
まとめ — 4条件揃ったエリアに資金集中、次は地価×ブランド空白の5地点
JLLが予測したAPAC 2026年ホテル投資額133億ドルの中で、日本は35〜40%(約4,650〜5,300億円)のシェアを占める見通しである。2025〜2026年の主要クロスボーダー取引10件を整理した結果、海外資本が選ぶエリアには「地価上昇率全国上位」「国際ブランド観光地」「規制緩和余地」「既存ラグジュアリーストックの希少性」という4条件が共通項として存在することが確認された。
4条件のうち3条件を満たす次の流入候補として、奈良市中心部・金沢中心部・軽井沢南部・石垣島/西表島・瀬戸内の5エリアを提示した。これらのエリアでは、すでに地価が大きく動き始めており、ラグジュアリー帯の外資ブランド空白が継続している。CBREが指摘する「投資家の期待利回りが過去最低を継続するなか、占有需要への信頼が利回り圧縮を正当化している」という構造のもと、2026〜2027年にかけて、これら5エリアでの大型クロスボーダー案件の発表が増える可能性は高い。
あわせて読みたい
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- マリオットvsハイアット日本展開戦略をデータで対比 — 122軒15ブランドと22軒7ブランド
- 【取材】日本初進出「カペラ京都」元新道小跡地に3月22日開業
- 日本のアドベンチャーツーリズム富裕層市場:ニセコ・高野山が形成する地方分散型ラグジュアリー層と空白地帯
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- 【2026年夏】沖縄・北海道・京都 ホテル価格徹底比較|予約のベストタイミングは?
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 梅雨知らずの北海道6月、ホテル価格はどう動く? 6都市ADR徹底比較2026
参考資料・出典一覧
- JLL — Asia Pacific hotel investment volumes to cross USD 13.3 billion in 2026 (December 2025)
- JLL — 2026 Global Hotel Investment Outlook
- CBRE — Japan Market Outlook 2026
- CBRE — 2026 Asia Pacific Investor Intentions Survey
- 日本経済新聞 — 国内REITが過去最大のホテル買収 ハイアット東京を1260億円(2026年2月)
- ジャパン・ホテル・リート投資法人 公式サイト
- NTT都市開発 — 「パティーナ大阪」5/1(木)開業
- 日本経済新聞 — ニセコの英IHG「シックスセンシズ」開業26年秋以降に
- 月刊ホテレス — フォーシーズンズホテルの沖縄初進出(2027年開業見込み)
- 三菱地所 — 「ローズウッド宮古島」開業(2025年3月)
- 日本経済新聞 — 香港PCPD、ニセコに大規模リゾート 投資1000億円超
- PR TIMES — マンダリン オリエンタル ホテル グループが瀬戸内に3軒のリゾートホテル構想
- 日本経済新聞 — 大江戸温泉、米ローンスターが買収(2022年)
- 沖縄タイムス — 沖縄の公示地価2026 県内の地価13年連続上昇 全用途6.6%で全国2位
- tochidai.info — ニセコひらふ公示地価(2026年版)
- 国土交通省 — 地価公示
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ集計(n=各都道府県860〜1,777施設)
- 各REIT月次運営データ(公式PDF) — 星野リゾート・リート、いちごホテル、日本ホテル&レジデンシャル、霞ヶ関ホテル、森トラスト、インヴィンシブル、ジャパン・ホテル・リート
ホテルグレード分類(メトロエンジンリサーチ&コンサルティング定義)
本記事で使用するホテルグレードは、OTA等で公開されている販売価格(ADR:2名1室利用時の1室あたり料金・税込)に基づき、メトロエンジンリサーチ&コンサルティングが独自に分類したものです。
| グレード | ADR基準 | カラー | 代表的な施設タイプ |
|---|---|---|---|
| ラグジュアリー | ¥100,000以上 | 外資系フラッグシップ、高級旅館 | |
| アッパーミドル | ¥50,000〜¥99,999 | フルサービスホテル、リゾートホテル | |
| ミドル | ¥25,000〜¥49,999 | シティホテル、セレクトサービス | |
| エコノミー | ¥15,000〜¥24,999 | ビジネスホテル、宿泊特化型 | |
| バジェット | ¥15,000未満 | 格安ホテル、ゲストハウス |