
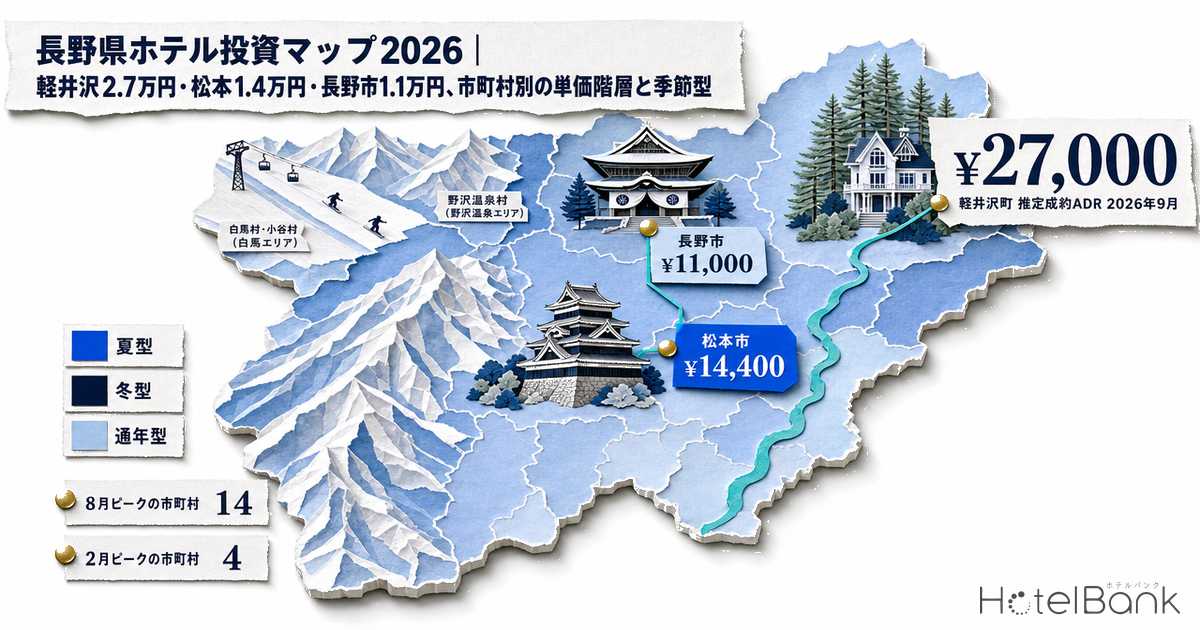
長野県の宿泊市場は、ひとつの県でありながら「夏に稼ぐ町」と「冬に稼ぐ村」と「平日の出張で回る市」が同居している。メトロエンジンリサーチの推定成約ADR(2026年9月・確定)を市町村別に並べると、軽井沢町¥27,000を頂点に、松本市¥14,400、長野市¥11,000、佐久市¥7,900まで単価の階層が3.4倍に開き、しかも季節指数で8月が突出する夏型の市町村が14、2月が突出する冬型の市町村が4と、同じ県内で稼ぎ月が正反対に分かれていた。本稿では、県内で用地や既存旅館の取得を検討する投資家・デベロッパー・地域金融機関に向けて、推定成約ADRの階層と季節型、主要6駅2km圏の客室ストック、業態別の推定稼働率、浸水想定区域と地価、そして2026〜28年の新規供給を一枚の投資マップとして整理する。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、長野駅・松本駅・軽井沢駅・白馬駅・上諏訪駅・湯田中駅の各駅から半径2,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年8月〜2026年10月)に主要予約サイトで販売価格が確認できた施設を指す(2026年10月23日時点、メトロエンジンリサーチ集計)。
推定稼働率・ブッキングカーブは「対象N施設/客室M室(主要予約サイト掲載ベース)」を各所に併記する。リードタイム(LT)45日以内の観測のみを用い、LT0は使わない。
- — 単価の階層は3.4倍:2026年9月の推定成約ADRは軽井沢町¥27,000〜佐久市¥7,900。対象5施設以上の26市町村は夏型14・冬型4・通年型8に分かれ、稼ぎ月が正反対のエリアが同居する。
- — 単価と稼働がずれている:観光庁の2025年確定値(通年)でビジネス75.7%・シティ76.1%は全国10位・8位、旅館27.2%・リゾート37.7%は40位台。都市型は単価、リゾート・旅館型は稼働に引き上げ余地がある。
- — 1.5万〜2.5万円帯が空白:長野駅2km圏は3軒313室、松本駅は3軒474室のみ。ビジネス業態の推定成約ADRは2026年9月に前年同月比+11.6%で、アッパーミドルの受け皿が薄い。
- — 立地リスクと地価:長野駅2km圏の稼働中客室の81%(3,122室)が想定最大規模の浸水想定区域内。地価は軽井沢の商業地点が+15.7〜16.0%と突出し、長野駅前は+3.5%。
- — GOP利回りの目安:簡易試算で長野駅前ミドル新築5.9%(インフレ織込み後)、軽井沢小規模ラグジュアリー3.8%、冬型エリアの既存旅館取得+改装6.7%。2軸感度は表13・表14。
エグゼクティブサマリー — 単価は軽井沢に偏り、稼働はビジネス・シティに偏る
結論を先に述べると、長野県の投資機会は「単価の階層」と「稼働の階層」がずれているところにある。推定成約ADRは軽井沢町・阿智村・大町市・松本市といったリゾートや城下町が上位を占める一方で、観光庁の宿泊旅行統計(2025年確定値)が示す客室稼働率は、ビジネスホテル75.7%(全国10位)・シティホテル76.1%(同8位)と都市型の業態が高く、旅館27.2%・リゾートホテル37.7%は全国40位台に沈む。つまり単価が高い業態ほど空室が多く、単価が低い業態ほど埋まっているという構図であり、都市型は単価の引き上げ余地、リゾート・旅館型は稼働の引き上げ余地がそれぞれ投資テーマになる。
加えて、県全体の推定成約ADRは2025年12月に前年同月比+24%、2026年1月に+19%と冬に大きく伸びた(2月は+11%)。リゾートホテルの1月は前年同月比+22.9%、旅館の12月は+27.8%で、スキー需要を取り込む冬型エリアの単価が一段上がった年だったといえる。夏の軽井沢と冬の白馬・野沢が県の単価を押し上げ、通年型の長野市・松本市がビジネス需要で稼働を支える、という役割分担を前提に以下を読み進めてほしい。
市町村別の単価階層 — 推定成約ADRが算出できる26市町村を4つの層に分ける
まずは県内の単価構造を確かめる。メトロエンジンリサーチの市町村別データでは長野県73市町村のうち推定成約ADRが算出できる市町村が62あるが、本稿では推定成約ベースの対象施設が5施設以上ある26市町村に絞って順位表を作った(青木村・松川村・小海町・王滝村など対象施設が5未満の村は、価格が1〜2施設で決まるため参考値として扱い、順位表に含めない)。表の「2月指数」「8月指数」は直近12か月(2025年10月〜2026年9月)の平均を1.00としたときの各月の水準で、季節型の判定に使う。
| 市町村 | 2025年9月 | 2026年9月 | 前年同月比 | 2月指数 | 8月指数 | 季節型 | N(推定成約/掲載) |
|---|---|---|---|---|---|---|---|
| 軽井沢町 | ¥24,820 | ¥26,975 | +8.7% | 0.85 | 1.61 | 夏型 | 53/177 |
| 阿智村 | ¥19,198 | ¥23,006 | +19.8% | 0.90 | 1.16 | 夏型 | 19/19 |
| 高山村 | ¥15,647 | ¥16,414 | +4.9% | 1.01 | 1.00 | 通年型 | 6/9 |
| 大町市 | ¥15,635 | ¥15,991 | +2.3% | 0.92 | 1.13 | 通年型 | 21/47 |
| 駒ヶ根市 | ¥13,310 | ¥15,138 | +13.7% | 0.86 | 1.17 | 夏型 | 12/18 |
| 松本市 | ¥13,710 | ¥14,438 | +5.3% | 0.81 | 1.20 | 夏型 | 107/194 |
| 小諸市 | ¥9,374 | ¥13,441 | +43.4% | 0.86 | 1.42 | 夏型 | 13/27 |
| 下諏訪町 | ¥14,093 | ¥13,337 | -5.4% | 1.03 | 1.31 | 夏型 | 11/14 |
| 茅野市 | ¥12,248 | ¥13,059 | +6.6% | 0.96 | 1.20 | 夏型 | 37/130 |
| 木曽町 | ¥13,783 | ¥12,774 | -7.3% | 1.00 | 0.98 | 通年型 | 14/28 |
| 白馬村 | ¥11,078 | ¥11,961 | +8.0% | 1.36 | 0.90 | 冬型 | 45/361 |
| 千曲市 | ¥10,417 | ¥11,881 | +14.1% | 0.93 | 1.11 | 通年型 | 27/33 |
| 野沢温泉村 | ¥12,147 | ¥11,815 | -2.7% | 1.22 | 1.03 | 冬型 | 23/75 |
| 信濃町 | ¥14,595 | ¥11,468 | -21.4% | 1.05 | 1.22 | 夏型 | 7/44 |
| 山ノ内町 | ¥11,080 | ¥11,387 | +2.8% | 1.13 | 1.00 | 通年型 | 95/126 |
| 長野市 | ¥10,574 | ¥11,050 | +4.5% | 0.97 | 1.05 | 通年型 | 78/138 |
| 諏訪市 | ¥10,444 | ¥10,808 | +3.5% | 0.80 | 1.45 | 夏型 | 28/39 |
| 御代田町 | ¥8,758 | ¥10,181 | +16.2% | 0.97 | 1.30 | 夏型 | 5/34 |
| 安曇野市 | ¥9,389 | ¥9,900 | +5.4% | 0.94 | 1.21 | 夏型 | 19/76 |
| 塩尻市 | ¥9,328 | ¥9,448 | +1.3% | 0.80 | 1.36 | 夏型 | 12/18 |
| 上田市 | ¥8,502 | ¥9,168 | +7.8% | 0.98 | 1.16 | 夏型 | 42/70 |
| 飯山市 | ¥8,018 | ¥8,502 | +6.0% | 1.34 | 0.87 | 冬型 | 8/28 |
| 飯田市 | ¥8,023 | ¥8,344 | +4.0% | 0.96 | 1.10 | 通年型 | 21/30 |
| 小谷村 | ¥9,425 | ¥8,027 | -14.8% | 1.23 | 1.02 | 冬型 | 13/47 |
| 佐久市 | ¥6,633 | ¥7,917 | +19.4% | 0.96 | 1.18 | 夏型 | 13/22 |
| 伊那市 | ¥5,692 | ¥6,054 | +6.4% | 0.97 | 1.08 | 通年型 | 14/24 |
単価は4つの層に整理できる。第1層は2万円を超える軽井沢町(¥27,000)と阿智村(¥23,000)で、どちらも夏型だが、軽井沢が8月に¥38,100まで跳ね上がるのに対し、阿智村は2月指数0.90・8月指数1.16と振れ幅が小さく、昼神温泉の通年需要と星空観光の夏需要が重なった形になっている。第2層は1.3万〜1.6万円の高山村・大町市・駒ヶ根市・松本市・小諸市・下諏訪町・茅野市で、松本市は対象107施設と県内で最も厚い母集団を持ちながら¥14,400(前年同月比+5.3%)を維持しており、県都の長野市(¥11,000)を31%上回る。第2都市が県都を上回る構図は全国でも5市しかない。
第3層は1.1万〜1.3万円の木曽町・白馬村・千曲市・野沢温泉村・信濃町・山ノ内町・長野市で、冬型の白馬村・野沢温泉村と、冬に寄る通年型の山ノ内町がここに並ぶ。白馬村は9月こそ¥12,000だが2月は¥19,500(指数1.36)、野沢温泉村は2月¥16,000(同1.22)、山ノ内町は2月¥14,400(同1.13)で、9月断面の順位は冬型エリアの実力を映していない。第4層は1.1万円未満の諏訪市・御代田町・安曇野市・塩尻市・上田市・飯山市・飯田市・小谷村・佐久市・伊那市で、業務需要と観光需要が混在するエリアである。このうち諏訪市は8月指数1.45と県内で2番目に大きい夏の山を持ち、諏訪湖祭湖上花火の月だけ単価が倍近くに動く。
前年同月比がマイナスだった市町村は5つある。下諏訪町・木曽町・野沢温泉村・信濃町・小谷村で、いずれも対象施設が少ないか、冬型・夏型のピーク月以外の断面であることが共通する。小谷村(-14.8%)は2月指数1.23の冬型で、9月は閑散期の値付けが前年より抑えられただけと読める。信濃町(-21.4%)と下諏訪町(-5.4%)は8月指数がそれぞれ1.22・1.31と夏に強く、通年の単価を平準化できれば伸びしろが残る。こうした町村はピーク月の単価水準に対してオフピークが開いている分、運営改善による年間単価の押し上げ余地が大きいエリアとして捉えたい。
夏型・冬型・通年型 — 25か月の推移で見る「稼ぎ月」の分かれ方
次に県全体の月次推移を前年と重ねて見る。2024年9月から2026年9月までの25か月を1月〜12月の軸に重ねると、長野県の推定成約ADRは8月と12〜1月に二つの山を持つ。2025年8月は¥13,700、2026年8月は¥13,700でほぼ横ばい(前年同月比-0.3%)だったのに対し、2025年12月は¥14,100(前年同月比+23.8%)、2026年1月は¥13,800(同+19.3%)と冬の山が明確に高くなった。直近の9月は¥11,800で前年同月比+3.7%、業態別ではビジネスホテル+11.6%・リゾートホテル+8.8%・シティホテル+5.0%・旅館+4.7%の順に伸びている。
市町村ごとの季節指数を重ねると、三つの型がはっきり分かれる。軽井沢町は8月に1.61まで上がり2月は0.85、諏訪市は8月1.45・2月0.80で、夏に年間の利益を作る「夏型」である。白馬村は2月1.36・8月0.90、野沢温泉村は2月1.22で「冬型」。長野市は2月0.97・8月1.05と1年を通じてほぼ平らな「通年型」で、松本市は8月1.20・2月0.81で、本稿の判定基準では夏型に入る。山ノ内町は2月1.13と冬に寄るが、志賀高原のスキー需要と湯田中・渋温泉の通年需要が混ざるため、本稿の判定基準(2月または8月の指数が1.15以上)では通年型に分類される。
投資判断にとって季節型の違いは、単価の高さそのものより重要である。夏型エリアは8月の1〜2か月で年間売上の3割前後を作る構造になりやすく、そこで取り切れるだけの客室規模と、オフシーズンに固定費を抑えられる運営体制が収益を決める。冬型エリアはスキー客の滞在日数が長く、春節や欧米の冬休みと重なる12〜2月に単価が集中するので、2027年の春節(2月6日)のように海外市場の連休がどの週に重なるかで年の成績が動く。通年型の長野市・松本市は季節の振れが小さい分、平日のビジネス需要と週末の観光需要を両方取る立地選定が利回りを左右する。
主要6駅2km圏の客室ストック — 松本は10年で+28%、諏訪・湯田中は縮小
供給側はどうか。長野駅・松本駅・軽井沢駅・白馬駅・上諏訪駅・湯田中駅のそれぞれ半径2km圏について、客室数10室以上の宿泊施設を掲載ベースと稼働中(直近3か月に主要予約サイトで販売価格が確認できた施設)に分けて数えた。
| 中心(半径2km) | 掲載 軒/室 | 稼働中 軒/室 | 稼働中の主力業態(室) | 2017年 稼働室数 | 2026年 稼働室数 | 10年増減 |
|---|---|---|---|---|---|---|
| 長野駅 | 64軒/4,838室 | 45軒/3,836室 | ビジネスホテル(2,660室) | 3,695 | 3,921 | +6.1% |
| 松本駅 | 38軒/3,916室 | 33軒/3,545室 | ビジネスホテル(3,264室) | 2,799 | 3,572 | +27.6% |
| 軽井沢駅 | 52軒/2,185室 | 38軒/1,891室 | リゾートホテル(1,567室) | 1,640 | 1,932 | +17.8% |
| 白馬駅 | 124軒/2,307室 | 52軒/1,095室 | リゾートホテル(399室) | 1,854 | 1,953 | +5.3% |
| 上諏訪駅 | 30軒/1,303室 | 21軒/1,065室 | 旅館(466室) | 1,194 | 1,129 | -5.4% |
| 湯田中駅 | 40軒/933室 | 30軒/681室 | 旅館(657室) | 788 | 723 | -8.2% |
長野駅2km圏は稼働中45軒/3,836室で、ビジネスホテルが2,660室と7割を占める。10年の推移は3,695室から3,921室へ+6.1%と緩やかで、2021年のアパホテル〈長野〉(185室)、2023年の東横INN長野駅東口(239室)といった大型の追加があっても総量はほぼ一定に収まっている。松本駅2km圏は33軒/3,545室で、2017年の2,799室から3,572室へ+27.6%と6エリアで最も増えた。2020年の東横INN松本駅東口(333室)、2021年のたびのホテルlit松本(176室)、2022年の御宿 野乃松本(168室)が相次ぎ、それでも推定成約ADRが¥14,400で前年同月比+5.3%を保っている点は、松本の需要の厚みを示している。
一方で上諏訪駅圏は1,194室から1,129室へ−5.4%、湯田中駅圏は788室から723室へ−8.2%と縮んでいる。どちらも旅館が主力で、上諏訪は稼働中1,065室のうち旅館が466室、湯田中は681室のうち旅館が657室を占める。供給が減りながら単価が上がっている(諏訪市+3.5%・山ノ内町+2.8%)エリアは、既存旅館の取得と改装によって単価と稼働の両方を引き上げる余地が残る典型であり、本稿後段のシナリオCで扱う。白馬駅圏は掲載124軒に対して直近3か月に販売が確認できた施設が52軒と半分以下で、夏季に販売を休む小規模施設が多い冬型エリアの構造がそのまま表れている。
軽井沢駅2km圏は稼働中38軒/1,891室で、リゾートホテルが1,567室と8割を占める。50室以下が30軒・745室と小規模施設が多く、201室以上は1軒しかない。2025年8月のグランディスタイル旧軽井沢(65室)に続き、2028年にはリージェント軽井沢(58室、IHG)の開業が公表されており、小規模高単価の層がさらに厚くなる。
業態別の推定稼働率とブッキングカーブ — 9月は88%、ビジネスとシティが91%
需要側を稼働率で確かめる。主要予約サイトに掲載された在庫の消化状況から推定した稼働率(OTA掲載在庫ベース・推定)は、2026年9月の長野県全体で88.4%(対象507施設/18,893室)、8月は92.5%(対象557施設/19,508室)だった。業態別ではビジネスホテル91.2%・シティホテル91.1%が高く、旅館は86.1%でやや低い。9月は19〜23日の5連休のうち19〜22日泊で県全体の推定稼働率が96〜99.5%まで上がり、連休を外した平日(月〜金曜泊)は84〜90%、日曜泊は81〜85%で推移した。
| 業態 | 9月 対象施設 | 9月 客室 | 9月 稼働率(推定) | 8月 対象施設 | 8月 客室 | 8月 稼働率(推定) |
|---|---|---|---|---|---|---|
| 全施設 | 507 | 18,893 | 88.4% | 557 | 19,508 | 92.5% |
| ビジネスホテル | 75 | 6,922 | 91.2% | 74 | 6,867 | 94.2% |
| シティホテル | 15 | 1,446 | 91.1% | 15 | 1,446 | 94.9% |
| リゾートホテル | 54 | 3,875 | 87.8% | 55 | 3,797 | 93.3% |
| 旅館 | 199 | 4,867 | 86.1% | 237 | 5,588 | 90.1% |
| ラグジュアリー(掲載価格10万円以上) | 8 | 155 | 90.7% | 22 | 647 | 94.9% |
この推定値は主要予約サイトで販売される在庫の消化率であり、観光庁が全客室を分母に集計する客室稼働率より高く出る。観光庁の宿泊旅行統計(2025年確定値)を業態別に見ると、長野県はビジネスホテル75.7%・シティホテル76.1%が全国10位・8位と上位にあるのに対し、旅館27.2%・リゾートホテル37.7%は全国43位・40位で、県全体では39.0%と47都道府県で最も低い。小規模な旅館・ペンション・民宿が施設数で多数を占める県の構造がそのまま平均を押し下げており、投資対象を選ぶ際は「県平均39%」ではなく業態別の分布で読む必要がある。
| 施設タイプ | 長野県 客室稼働率(2025年確定値) | 全国順位 | 全国 |
|---|---|---|---|
| 全体 | 39.0% | 47位 | 61.6% |
| 旅館 | 27.2% | 43位 | 38.2% |
| リゾートホテル | 37.7% | 40位 | 56.9% |
| ビジネスホテル | 75.7% | 10位 | 75.3% |
| シティホテル | 76.1% | 8位 | 74.1% |
| 簡易宿所 | 13.6% | 38位 | 29.6% |
予約の積み上がり方も見ておく。2026年9月の月間平均ブッキングカーブ(対象約690施設/21,946室、LT45〜1)は、宿泊日45日前の時点で推定稼働率64.1%、30日前70.1%、14日前77.5%、7日前80.5%、前日88.4%と進んだ。8月(対象約552施設/19,620室)は45日前68.1%から前日92.5%で、カーブの形は9月とほぼ平行だが全体に4ポイント前後高い。45日前に6割強が埋まり、残りの3割弱を最後の2週間で積み上げる形が県の標準であり、直前に動く需要が多い分、価格の段階設計で単価を取れる余地がある。
空白価格帯 — 長野駅・松本駅の1.5万〜2.5万円帯は3軒ずつしかない
単価階層と供給を施設単位で重ねると、どの価格帯に客室が薄いかが見える。長野駅・松本駅・軽井沢駅の各2km圏で稼働中の施設について、直近12か月の推定成約ADRの中央値を帯で集計した(同一施設の複数掲載は名寄せして集計した)。
| 推定成約ADR帯(直近12か月中央値) | 長野駅2km圏 軒/室 | 松本駅2km圏 軒/室 | 軽井沢駅2km圏 軒/室 |
|---|---|---|---|
| 〜1.0万円 | 21軒/1,696室 | 22軒/2,134室 | 1軒/11室 |
| 1.0〜1.5万円 | 12軒/1,266室 | 7軒/849室 | 4軒/111室 |
| 1.5〜2.5万円 | 3軒/313室 | 3軒/474室 | 8軒/322室 |
| 2.5〜4.0万円 | 0軒/0室 | 1軒/88室 | 11軒/1,098室 |
| 4.0万円〜 | 0軒/0室 | 0軒/0室 | 3軒/179室 |
| 合計(ADRが算出できる稼働中施設) | 36軒/3,275室 | 33軒/3,545室 | 27軒/1,721室 |
長野駅2km圏では21軒/1,696室が1万円未満、12軒/1,266室が1万〜1.5万円帯に集中し、1.5万〜2.5万円帯は3軒/313室、2.5万円以上は1軒もない。松本駅2km圏も同様で、1万円未満が22軒/2,134室、1.5万〜2.5万円帯が3軒/474室、2.5万円以上が1軒/88室にとどまる。両市ともビジネスホテルの推定稼働率が9割を超え、ビジネス業態の推定成約ADRが前年同月比+11.6%で伸びている局面であり、1.5万〜2.5万円のアッパーミドル帯が供給の空白として残っている。これに対し軽井沢駅2km圏は2.5万〜4万円帯が11軒/1,098室と最も厚く、4万円以上も3軒あって、空白はむしろ1万〜1.5万円帯(4軒/111室)の中価格帯にある。
密集 埋まっている領域
〜1.5万円 × 50〜250室
長野駅・松本駅とも駅前のビジネスホテルが集中する帯。推定稼働率は9割超で需要は厚いが、新規参入は既存チェーンとの同質競争になる。
空白① 都市型アッパーミドル
1.5万〜2.5万円 × 80〜150室
長野駅3軒313室・松本駅3軒474室。ビジネス業態の単価が前年比2桁で伸びる局面で、温泉大浴場や朝食で差をつけた中規模ホテルの受け皿が薄い。
空白② リゾートの中価格帯
1万〜1.5万円 × 30〜80室(軽井沢)
軽井沢駅圏は2.5万円以上に供給が集中し、ファミリー・グループ向けの中価格帯が4軒111室しかない。通年営業できる中規模リゾートの余地。
立地評価 — 地価は軽井沢が2桁上昇、長野駅前の客室の8割が浸水想定区域内
用地取得の前提になる地価と災害リスクを、国土交通省の不動産情報ライブラリで確かめた。2026年地価公示で長野駅前の商業地(長野5-2・南長野)は38万5,000円/㎡で前年比+3.5%、松本駅前(松本5-2・深志1丁目)は24万5,000円/㎡で+2.1%と緩やかな上昇にとどまる。これに対し軽井沢町は公示地点(軽井沢5-1・東野沢原)が22万8,000円/㎡で+15.7%、2026年7月時点の都道府県地価調査では旧軽井沢の商業地点(軽井沢5-1・屋敷東側下)が43万5,000円/㎡で+16.0%と、県内で突出した上昇率を示す。軽井沢の用地は長野駅前と同水準かそれ以上の単価になっており、シナリオBで後述するように土地代が利回りを決める構造になっている。
| 商業地域(容積率500%) | 35軒/3,625室 |
| 近隣商業地域(容積率300%) | 2軒/27室 |
| 準工業地域(容積率200%) | 3軒/83室 |
| 第2種住居地域(容積率200%) | 1軒/25室 |
| 長野駅前 商業地(公示2026・長野5-2) | 385,000(+3.5%) |
| 松本駅前 商業地(公示2026・松本5-2) | 245,000(+2.1%) |
| 軽井沢 商業地(公示2026・軽井沢5-1) | 228,000(+15.7%) |
| 旧軽井沢 商業地(地価調査2026・軽井沢5-1) | 435,000(+16.0%) |
浸水想定区域は投資家が見落としやすい。想定最大規模の洪水浸水想定区域を稼働中施設の位置に重ねると、長野駅2km圏では45軒/3,836室のうち27軒/3,122室(客室の81%)が区域内にあり、その大半は裾花川の0.5〜3.0m未満のランクである。千曲川本川の浸水想定区域は駅2km圏より東側(長沼・豊野方面)に広がるため駅前の該当はないが、2019年の台風19号で長野市東部が被災した経緯を踏まえると、千曲川沿いの用地を検討する場合は浸水深と避難計画を取得条件に組み込むべきである。松本駅2km圏は32軒/3,475室が女鳥羽川・薄川・田川の区域内で、こちらも大半が0.5〜3.0m未満だった。軽井沢駅2km圏は泥川の区域に20軒/1,066室が含まれるが、16軒967室は0〜0.5m未満の浅いランクで、実務上の影響は限定的と読める。
| 中心(半径2km・稼働中施設) | 稼働中 軒/室 | 区域内 計 | 0〜0.5m未満 | 0.5〜3.0m未満 | 3.0〜5.0m未満 | 主な指定河川 |
|---|---|---|---|---|---|---|
| 長野駅 | 45軒/3,836室 | 27軒/3,122室 | 2軒/36室 | 24軒/3,005室 | 1軒/81室 | 裾花川 |
| 松本駅 | 33軒/3,545室 | 32軒/3,475室 | 2軒/346室 | 29軒/3,041室 | 1軒/88室 | 女鳥羽川・薄川・田川 |
| 軽井沢駅 | 38軒/1,891室 | 20軒/1,066室 | 16軒/967室 | 4軒/99室 | 0軒/0室 | 泥川 |
浸水想定区域内であること自体は駅前立地の宿命であり、既存ホテルの多くが同じ条件で営業している。投資判断としては、1階に客室や機械室を置かない設計、地下駐車場の止水、BCP(事業継続計画)の整備といった対策コストを事業計画に織り込めるかどうかが要点になる。
新規供給 — 2026年は953室、小谷村の159室と佐久平の194室が目立つ
供給パイプラインを2つの資料で確認する。メトロエンジンリサーチが主要予約サイトの掲載確認ベースで把握した長野県の新規掲載施設は、2025年が78施設/460室、2026年(10月23日時点)が77施設/953室である。ただし2025年の78施設のうち60施設、2026年の77施設のうち51施設は5室以下の貸別荘・コテージで、白馬・軽井沢・安曇野の一棟貸しが数を押し上げている。30室以上に絞ると下表のとおりで、2026年はホテルルートインGrand佐久(194室、6月)、ABホテル茅野(121室、9月)に加え、12月には小谷村千国乙に159室の宿泊施設が竣工予定である。
| 年 | 施設名(30室以上) | 客室 | 業態 | 掲載確認/竣工予定 |
|---|---|---|---|---|
| 2025 | Z HOTEL | 46 | ビジネスホテル | 2025年06月 |
| 2025 | グランディスタイル旧軽井沢ホテル&リゾート | 65 | リゾートホテル | 2025年08月 |
| 2025 | TINY GARDEN 蓼科-Camp,Lodge&Cabins- | 31 | キャンプ場 | 2025年09月 |
| 2025 | THE GAKUSUI | 37 | ホステル | 2025年12月 |
| 2026 | 蓼科レイクリゾート | 105 | リゾートホテル | 2026年01月 |
| 2026 | Blue quad hotel諏訪 | 48 | コテージ | 2026年03月 |
| 2026 | ホテルルートインGrand佐久-佐久平駅南- | 194 | ビジネスホテル | 2026年06月 |
| 2026 | ホテル大六 | 38 | リゾートホテル | 2026年07月 |
| 2026 | ABホテル茅野 | 121 | ビジネスホテル | 2026年09月 |
| 2026 | THE ALPS HOTEL HAKUBA | 159 | リゾートホテル | 2026年12月 |
| 2028 | リージェント軽井沢(IHG、新築温泉リトリート) | 58 | ラグジュアリー | 2028年開業予定(公表資料) |
小谷村の159室は、白馬乗鞍温泉スキー場に直結する白馬アルプスホテルの改装に対応する。運営会社の発表によれば、同ホテルは2026年4月からPlan・Do・Seeに運営を移管して大規模改装に入り、改装後の本格営業を2026年12月に始める予定で、主要予約サイトには「THE ALPS HOTEL HAKUBA」として掲載が始まっている。改装後の客室数は公表資料で確認できないため、本稿では建築物動態統計の159室を暫定値として扱う。小谷村の推定成約ADRは9月¥8,000(前年同月比-14.8%)だが2月は¥12,900で、白馬村の2月¥19,500に近い冬型の価格帯に位置する。ゲレンデ直結の中規模ホテルが単価面で白馬村の水準に寄せていけるかどうかは、冬型エリアの投資余地を測る試金石になる。
もうひとつの資料は国土交通省の建築着工統計である。長野県の宿泊業用建築物の着工は2024年に178棟と2019年以降で最多となった一方、床面積の合計は23,390㎡で2022年(69,302㎡)の3分の1にとどまり、1棟あたりは131㎡まで小さくなった。棟数の増加は小規模な貸別荘・ヴィラの建設が主体で、客室数で見た大型供給は限られていることを示す。2022年の1棟513㎡(135棟)と比べると、中〜大型のホテル着工は2023〜24年に一巡した形になり、2026〜27年にかけて駅前や温泉街で100室級の供給が重なる懸念は、現時点の着工データからは読み取れない。
REITの保有物件と2027年の御開帳 — 投資家が参照できる実績値
上場ホテルREITが長野県内に保有する物件は、各投資法人のポートフォリオ一覧(2026年10月19日時点)で10物件・850室、取得価格の合計は25,415百万円である。1室あたりの取得価格は29.9百万円で、単価の高い軽井沢・蓼科のリゾートと、長野駅前や塩尻・諏訪・茅野のビジネスホテルが混在する。各投資法人が開示する2026年8月の物件別実績を並べると、スマイルホテル長野が稼働率96.8%・ADR13,363円、蓼科グランドホテル滝の湯が稼働率98.3%・ADR56,958円と、8月の夏型需要を取り込んで高稼働を記録している。
| 物件 | 保有投資法人 | 所在 | 客室 | 取得価格(百万円) | 取得 | 2026年8月 稼働率 | 2026年8月 ADR |
|---|---|---|---|---|---|---|---|
| スマイルホテル長野 | いちごホテルリート投資法人 | 長野市 | 76 | ¥670 | 2022年5月 | 96.8% | ¥13,363 |
| 蓼科グランドホテル滝の湯 | インヴィンシブル投資法人 | 茅野市 | 160 | ¥8,365 | 2023年8月 | 98.3% | ¥56,958 |
| 星のや軽井沢 | 星野リゾート・リート投資法人 | 軽井沢町 | 77 | ¥7,600 | 2013年7月 | 95.6% | ¥119,570 |
| 界 松本 | 星野リゾート・リート投資法人 | 松本市 | 26 | ¥615 | 2013年7月 | 66.6% | ¥75,041 |
| 界 アルプス | 星野リゾート・リート投資法人 | 大町市 | 48 | ¥3,060 | 2019年3月 | 97.2% | ¥48,799 |
| BEB5軽井沢 | 星野リゾート・リート投資法人 | 軽井沢町 | 73 | ¥2,170 | 2020年1月 | 98.6% | ¥28,609 |
| コンフォートイン 軽井沢 | 星野リゾート・リート投資法人 | 軽井沢町 | 89 | ¥812 | 2014年5月 | — | — |
| カンデオホテルズ茅野 | 星野リゾート・リート投資法人 | 茅野市 | 119 | ¥793 | 2015年6月 | — | — |
| コンフォートイン 塩尻北インター | 星野リゾート・リート投資法人 | 塩尻市 | 91 | ¥672 | 2014年5月 | — | — |
| コンフォートイン 諏訪インター | 星野リゾート・リート投資法人 | 諏訪市 | 91 | ¥658 | — | — | — |
| 合計(10物件) | 850 | ¥25,415 |
これらの実績値は、本稿の推定成約ADRと同じ税抜相当の水準で比較できる(本記事のADRは推定値で、REIT開示実績との照合で誤差中央値約7%)。たとえば長野市の推定成約ADRは9月¥11,000、8月¥11,600で、スマイルホテル長野の8月ADR13,363円は市の中央値を2割弱上回る位置にある。茅野市の8月の推定成約ADR¥15,200に対し蓼科グランドホテル滝の湯の56,958円は大きく上に離れており、蓼科高原の大型温泉リゾートが市の中央値とは別の価格帯で運営されていることがわかる。投資家にとっては、エリアの中央値と実績物件の差が「立地・規模・設備でどこまで単価を上乗せできるか」の実例になる。
長野市については、2027年4月4日から6月19日までの77日間、善光寺の前立本尊御開帳が予定されている。2022年の御開帳期間の長野市の推定成約ADRは5月¥8,300で、同年1〜3月の平均¥6,600から+24%の水準にあった。ただし2022年春は行動制限の解除直後と重なるため、御開帳単独の効果としては読みにくい。門前3km圏の客室ストックと新規開発の必要ADRは別稿で試算しているので、本稿では投資判断に関わる点だけを指摘しておく。長野市は通年型で平時の推定成約ADRが¥11,000、駅2km圏に1.5万〜2.5万円帯が3軒313室しかないため、御開帳の77日間に限らず、ビジネス需要の単価上昇(県のビジネス業態は前年同月比+11.6%)を取り込むアッパーミドルの受け皿として、2027年春の開業に間に合う既存ホテルの改装・リポジショニングが現実的な投資機会になる。
開発・取得シナリオ試算 — 都市型新築6%前後、冬型旅館の取得改装が7%
以上のデータを前提に、エリアの型ごとに代表的な投資シナリオを簡易試算した。建設費はS造のミドルクラスを坪240万円、ラグジュアリーを坪330万円と本稿で仮定し(国土交通省「建築着工統計」の宿泊業用・全国平均は2024年で坪195.5万円)、建設期間中のインフレとしてTurner & Townsendの予測(2026年+5.3%、2027年+5.0%)を複利で織り込んだ。GOP率はインヴィンシブル投資法人が開示する運営物件の実績38.9%(2024年12月期)を参考に、新規開業の初年度保守値として35%(旅館取得は30%)を採用している。地価は前節の地価公示の値を使い、容積率は長野駅前の商業地域500%、軽井沢は低層住居系の80%とした。
| 項目 | A. 長野駅前・ミドル新築 基準 | B. 軽井沢・小規模ラグジュアリー新築 | C. 白馬・小谷 既存旅館取得+改装 |
|---|---|---|---|
| 客室数 | 100室 | 30室 | 80室 |
| ADR前提(税抜相当) | ¥16,000 | ¥55,000 | 冬季¥25,000/夏季¥11,000 |
| 稼働率前提 | 78% | 62% | 冬季85%・120日/夏季55%・245日 |
| 延床・客室面積 | 3,077㎡(20㎡・客室比率65%) | 2,455㎡(45㎡・客室比率55%) | 既存建物 |
| 建設費(インフレ織込み前) | ¥22.3億(坪240万円) | ¥24.5億(坪330万円) | 改装 ¥6.4億(1室800万円) |
| 土地・取得 | ¥2.4億(38.5万円/㎡・容積500%) | ¥7.0億(22.8万円/㎡・容積80%) | 取得 ¥8.0億(1室1,000万円) |
| 総投資額 | ¥24.7億 | ¥31.5億 | ¥14.4億 |
| 年間売上 | ¥4.6億 | ¥3.7億 | ¥3.2億 |
| GOP(率) | ¥1.6億(35%) | ¥1.3億(35%) | ¥1.0億(30%) |
| GOP利回り | 6.5% | 4.1% | 6.7% |
| 建設費インフレ織込み(2026年+5.3%・2027年+5.0%)総投資額 | ¥27.1億 | ¥34.1億 | —(既存取得) |
| 同・GOP利回り | 5.9% | 3.8% | 6.7% |
シナリオAは長野駅前のアッパーミドル100室で、前節で空白と確認した1.5万〜2.5万円帯の下端にあたるADR1万6,000円・通年稼働率78%を置いた。総投資額はインフレ織込み前で24.7億円、インフレ織込み後27.1億円で、GOP利回りは6.5%から5.9%になる。既存のビジネスホテルが9割超の推定稼働率で回っている市場なので、通年稼働率78%は保守的な置き方であり、温泉大浴場や朝食で1.5万円台後半を取れるかどうかが上振れ要因になる。シナリオBは軽井沢の30室ラグジュアリーで、ADR5万5,000円・通年稼働率62%でも土地代7.0億円と坪330万円の建設費が重く、利回りは4.1%にとどまる。軽井沢で利回りを確保するには、旧軽井沢の既存物件を取得して改装するか、ADR8万円以上の価格帯を狙うかの二択になりやすい。
シナリオCは白馬・小谷のような冬型エリアで既存旅館80室を1室1,000万円で取得し、1室800万円を改装に投じる想定である。冬季120日をADR2万5,000円・稼働率85%、夏季245日をADR1万1,000円・稼働率55%で運営すると売上3.23億円、GOP30%で利回り6.7%となり、3シナリオで最も高い。白馬村の2月の推定成約ADRが¥19,500、小谷村が¥12,900である実績に照らせば冬季2万5,000円は現在の中央値を上回る前提だが、ゲレンデ直結や温泉付き客室といった条件を備えた施設であれば実現可能な範囲にある。供給が縮んでいる上諏訪・湯田中の旅館についても同じ型の試算が成り立ち、取得価格が1室1,000万円を下回るならさらに利回りは上がる。
| シナリオA(インフレ織込み後) | ベース | ADR −10% | OCC −5pt | 両方 |
|---|---|---|---|---|
| 年間売上 | ¥4.56億 | ¥4.10億 | ¥4.26億 | ¥3.84億 |
| GOP | ¥1.59億 | ¥1.43億 | ¥1.49億 | ¥1.34億 |
| GOP利回り | 5.9% | 5.3% | 5.5% | 5.0% |
感度分析ではADRが10%下がると利回りが0.6ポイント、稼働率が5ポイント下がると0.4ポイント下がる。長野市は通年型で季節の振れが小さいため、両方が同時に起きるケースでも5.0%を維持できる。夏型・冬型のエリアでは同じ−10%でもピーク月に集中して起きると影響が大きくなるため、シナリオB・Cではピーク月の単価を分けて感度を見ておくことを勧めたい。
2軸感度 — シナリオAのADR×稼働率、シナリオCの冬季ADR×取得単価
1軸の感度だけでは「どこまで崩れても許容できるか」が読みにくいので、シナリオAはADRと通年稼働率、シナリオCは冬季ADRと1室あたり取得価格の2軸で、GOP利回りの格子を作った(他の前提は表11と同じ。網掛けが基準ケース)。
| ADR(税抜相当) | 稼働率68% | 稼働率73% | 稼働率78% | 稼働率83% | 稼働率88% |
|---|---|---|---|---|---|
| ADR ¥13,000 | 4.2% | 4.5% | 4.8% | 5.1% | 5.4% |
| ADR ¥14,500 | 4.7% | 5.0% | 5.3% | 5.7% | 6.0% |
| ADR ¥16,000 | 5.1% | 5.5% | 5.9% | 6.3% | 6.6% |
| ADR ¥17,500 | 5.6% | 6.0% | 6.4% | 6.9% | 7.3% |
| ADR ¥19,000 | 6.1% | 6.5% | 7.0% | 7.4% | 7.9% |
| 冬季ADR(120日・稼働率85%) | 取得600万円/室 | 取得800万円/室 | 取得1,000万円/室 | 取得1,200万円/室 | 取得1,400万円/室 |
|---|---|---|---|---|---|
| 冬季ADR ¥12,900(小谷村2月) | 6.0% | 5.2% | 4.7% | 4.2% | 3.8% |
| 冬季ADR ¥19,500(白馬村2月) | 7.4% | 6.5% | 5.8% | 5.2% | 4.7% |
| 冬季ADR ¥22,000 | 8.0% | 7.0% | 6.2% | 5.6% | 5.1% |
| 冬季ADR ¥25,000 | 8.6% | 7.6% | 6.7% | 6.0% | 5.5% |
| 冬季ADR ¥28,000 | 9.3% | 8.1% | 7.2% | 6.5% | 5.9% |
シナリオAの格子では、悲観側のADR1万3,000円・通年稼働率68%で4.2%、基準ケースで5.9%、楽観側のADR1万9,000円・88%で7.9%となる。利回りはADR×稼働率に比例するため、ADRの1割(1,600円)の低下は通年稼働率約8ポイント分に相当する。駅前のビジネスホテルが9割前後で回る市場では稼働の上積み余地が10ポイント程度しかなく、ADR1万3,000円では稼働率88%でも5.4%と基準を下回るので、この立地の下振れリスクは稼働より単価の側にある。1.5万〜2.5万円帯の空白を取りに行くなら、ADR1万7,500円・83%で6.9%と7%に近づく。
シナリオCは取得価格への感応度が大きい。冬季ADR2万5,000円のまま1室あたり取得価格が1,400万円に上がると5.5%、600万円まで下がれば8.6%になる。一方、冬季ADRを白馬村の2月中央値¥19,500に置くと取得1,000万円で5.8%、小谷村の2月中央値¥12,900では4.7%まで下がる。冬型エリアの旅館取得では、改装後に冬季ADRを地域中央値より上に置けるかと、取得単価をどこまで抑えられるかの二つで利回りがほぼ決まる。
まとめ — 長野県で「どの型」に投資するか
長野県の宿泊投資は、県平均の数字で判断すると見誤る。推定成約ADRは軽井沢町¥27,000から佐久市¥7,900まで市町村で3.4倍に開き、客室稼働率は業態でビジネス75.7%から旅館27.2%まで分かれ、稼ぎ月は夏型14市町村・冬型4市町村・通年型8市町村に割れている。この三つの軸を重ねると、投資機会は次の三つに整理できる。第一に、通年型の長野市・松本市における1.5万〜2.5万円帯のアッパーミドル(両市とも3軒しかない空白帯で、ビジネス業態の単価が前年同月比2桁で伸びている)。第二に、供給が縮みながら単価が上がっている上諏訪・湯田中・白馬といった温泉街・スキー場の既存旅館取得と改装(簡易試算で利回り7%前後)。第三に、地価が2桁で上昇する軽井沢では新築よりも既存物件のリポジショニングで、2.5万円以上に集中した供給の下側にある中価格帯を取りにいく戦略である。
リスク面では、長野駅・松本駅の駅前立地が想定最大規模の浸水想定区域に広く含まれる点と、佐久平の194室や茅野の121室のように2026年に100室級の新規供給が業務型エリアで続き、冬型の小谷村でも159室規模の既存ホテルが改装を経て再開する点を、取得条件と開業時期の設計に織り込む必要がある。一方で建築着工統計が示すとおり、大型ホテルの着工は2023〜24年に一巡しており、2027年の善光寺御開帳と2028年のリージェント軽井沢という需要と供給のイベントを挟んで、既存ストックの単価を引き上げる局面が続くと見ている。
あわせて読みたい
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングの推定成約ADR(都道府県・業態・市町村・施設別、2024年9月〜2026年9月の月次)、主要予約サイト掲載在庫ベースの推定稼働率とブッキングカーブ(2026年8月・9月、LT45〜1)、主要6駅の半径2,000m圏の客室ストック(客室数10室以上・レジャーホテル除く、2026年10月23日時点)、新規掲載施設(2025〜2026年)。公的データは観光庁「宿泊旅行統計調査」2025年確定値、国土交通省 不動産情報ライブラリ(地価公示・都道府県地価調査・用途地域・洪水浸水想定区域)、e-Stat「建築着工統計調査」。REITは各投資法人のポートフォリオ一覧と2026年8月の月次運営実績。
■ 試算前提
シナリオA〜C(表11〜表14)は、建設費をS造ミドル坪240万円・ラグジュアリー坪330万円、改装1室800万円、旅館取得1室1,000万円、建設費インフレを2026年+5.3%・2027年+5.0%(複利)、GOP率35%(旅館取得30%)、地価を2026年地価公示、容積率を長野駅前500%・軽井沢80%と置いた。稼働率は通年平均の前提値で、本文の推定稼働率(主要予約サイト掲載在庫ベース・月次)とは定義が異なる。GOP利回り=GOP÷総投資額。2軸感度はADR・稼働率・冬季ADR・取得単価以外の前提を表11と同じにしている。
■ 限界・留意点
推定成約ADRは最安プラン水準に業態別の補正係数を掛けた推定値(上場ホテルREITの開示実績との照合で誤差中央値約7%)で、市町村値は対象施設の中央値である。対象施設が5未満の市町村は順位表から除いた。季節指数は2025年10月〜2026年9月の12か月平均に対する比で、1年分の観測に依存する。客室ストックの年次推移は開業年が確認できる施設のみを数えている。GOP利回りは土地取得諸費用・開業費・公租公課・FF&E積立を含まない簡易値で、NOI利回りや資金調達条件は考慮していない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(都道府県・市町村・施設別、2024年9月〜2026年9月)、推定稼働率・ブッキングカーブ(2026年8月・9月)、半径2km圏の客室ストック(6エリア、2026年10月23日時点)、新規掲載施設(2025〜2026年)
- 長野県宿泊税、導入2か月でADR下落なし — 白馬・野沢の実効税率は最大21倍差
- 軽井沢の宿泊単価は御代田の3.1倍・地価は3.3倍 — 別荘地で用地を探す投資家の分岐点
- 長野県の旅館・リゾートホテル、確定ADRは1月+21.9%から6月−0.1%へ — 閑散月だけが前年割れした2026年
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査」2025年確定値(近畿運輸局観光部まとめ) — 都道府県別延べ宿泊者数・外国人延べ宿泊者数・施設タイプ別客室稼働率
- 国土交通省 不動産情報ライブラリ — 地価公示(2026年)・都道府県地価調査(2026年)・用途地域・洪水浸水想定区域(想定最大規模)
- e-Stat「建築着工統計調査」(統計ID: 0003114490、宿泊業用・長野県、2019〜2024年)
- 国土交通省「建築物動態統計調査」(小谷村千国乙・159室・2026年12月1日竣工予定)
- 長野市 報道資料「善光寺御開帳に向けたカウントダウンボード除幕式」(2026年9月29日)
■ REIT・業界資料
- いちごホテルリート投資法人 ポートフォリオ一覧・月次運営実績(2026年8月)
- インヴィンシブル投資法人 ポートフォリオ一覧・月次運営実績(2026年8月)、2024年12月期 決算説明資料(GOP実績)
- 星野リゾート・リート投資法人 ポートフォリオ一覧・月次運営実績(2026年8月)
- Turner & Townsend「International Construction Market Survey」(建設コスト予測)
■ ニュース・プレスリリース