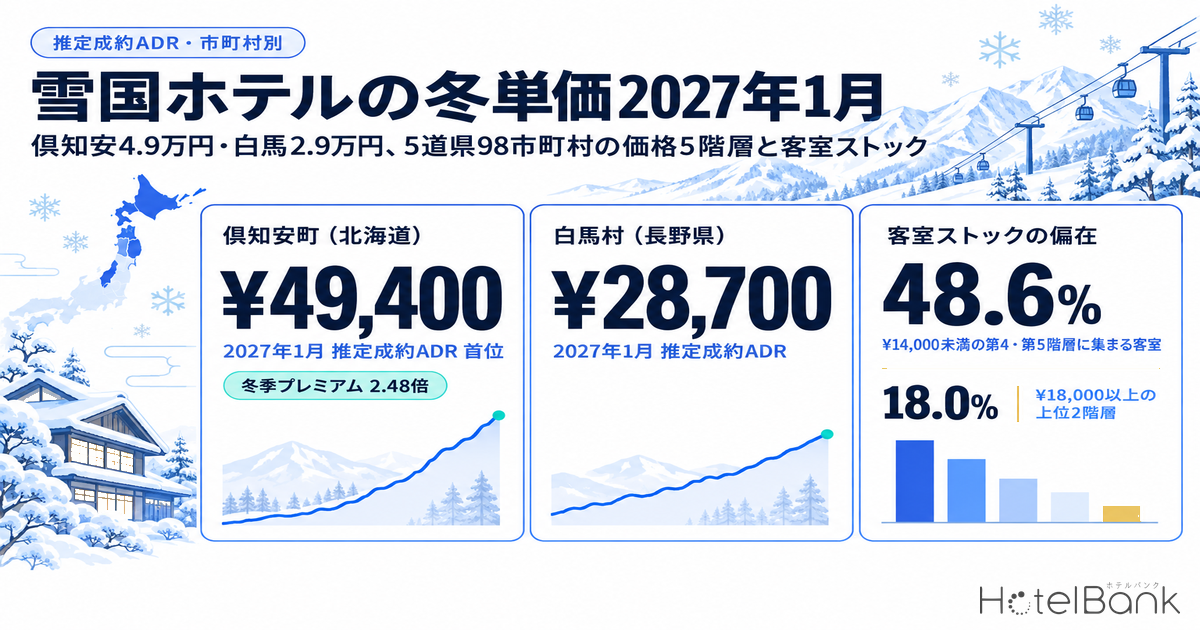
メトロエンジンリサーチが2026年10月11日時点の掲載情報から算出した2027年1月の市町村別の推定成約ADR(平均客室単価)を、北海道・長野県・新潟県・山形県・岐阜県の5道県で並べると、上位は倶知安町¥49,400、ニセコ町¥37,000、信濃町¥29,700、白馬村¥28,700、湯沢町¥28,200と、スキー場を抱える雪国の町村が占めていた。一方で同じ5道県には、冬に単価が¥7,100まで沈む新潟市中央区のような都市も含まれ、市町村の間の開きは7倍に達する。本稿では算出対象が5施設以上ある98市町村を単価で5つの階層に分け、各階層にどれだけの客室ストックがあるのか、8月と比べた冬季プレミアム倍率はどの程度か、そして2025年以降の新規開業がどの価格帯に入ってきたのかを、投資家・運営者の視点で読み解く。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。算出対象はビジネス・シティ・リゾート・旅館・カプセルの5業態で、ペンション・貸別荘・ゲストハウス等は含まれません。本文の「N」はこの算出対象施設数です。
- 掲載価格(全プラン平均・税込)=各施設が公開する全プラン(素泊まり〜食事付き)の平均。売れ残った高額プランが残り続けるため、成約水準より上振れする構造があります。ADRとは区別して表記します。
- 客室ストック=メトロエンジンリサーチの施設データで営業中として登録されている施設数と客室数(2026年10月16日時点、OTA掲載の有無を問わない)。「OTA掲載施設数」は2027年1月に販売価格が確認できた施設数で、別の数値です。
- 冬季プレミアム倍率=同じ市町村の2027年1月ADR÷2026年8月ADR。1.5倍以上を「冬季特化」、1.15〜1.5倍を「冬高め」、0.85〜1.15倍を「通年」、0.85倍未満を「夏型」と区分。
- データ出典:メトロエンジンリサーチ。2026年12月〜2027年2月は調査時点の掲載水準に基づく推定で、今後の掲載追加・価格調整で変動します。
- — 倶知安町¥49,400(N=17)が2027年1月の推定成約ADRで5道県98市町村の首位。ニセコ町¥37,000、信濃町¥29,700、白馬村¥28,700、湯沢町¥28,200が続く(2026年10月11日時点の掲載に基づく推定)。
- — 上位2階層(¥18,000以上)の客室は全体の18.0%にとどまり、¥14,000未満の第4・第5階層に48.6%(80,419室)が集まる。高単価エリアほど客室ストックは薄い。
- — 冬季プレミアム倍率は倶知安町2.48倍・白馬村2.21倍の冬季特化型に対し、高山市0.99倍は通年型、軽井沢町0.60倍は夏型。倍率1.5倍以上の冬季特化は19市町村・27,523室。
- — 第1階層の新規開業76軒は1軒あたり12.6室、71%が貸別荘・コテージ。客室ベースの新規供給は第3階層(126軒・3,690室)の札幌市中央区・高山市に集中した。
- — 掲載価格と推定成約ADRの乖離はニセコ町で約3.2倍。掲載ベースの数字をそのまま成約単価として投資判断に使うと、冬の単価水準を大きく見誤る。
2027年1月の市町村別ADR — 上位5つはすべてスキー場のある町村
まずは全体の序列を確認したい。推定成約ADRの算出対象が5施設以上ある98市町村のうち、2027年1月の上位20市町村を表1に示した。倶知安町が¥49,400(N=17)で頭ひとつ抜け、ニセコ町¥37,000(N=8)が続く。3位の信濃町¥29,700は黒姫・野尻湖エリア、4位の白馬村¥28,700(N=26)と5位の湯沢町¥28,200(N=37)はいずれも首都圏から日帰り圏にある大型スキーエリアである。6位の札幌市南区¥27,900は定山渓温泉を含む区で、7位の白老町、8位の新潟市西蒲区(岩室温泉)までの8市町村が¥25,000以上の第1階層に入る。
注意したいのは掲載価格との開きだろう。ニセコ町の掲載価格(全プラン平均・税込)は¥117,600と推定成約ADRの約3.2倍、倶知安町も¥83,600に対し¥49,400と、掲載ベースの数字をそのまま成約単価と読むと水準を大きく見誤る。コンドミニアム型の高額プランが1月いっぱい掲載され続けるエリアほど、この乖離は広がる。白馬村の掲載価格が¥66,000、湯沢町が¥43,500であるのに対し、推定成約ADRでは両者の差が¥400しかない点も、掲載水準だけでは見えない構図といえる。掲載価格と推定成約の乖離が5道県の月ごとにどう動くかは、雪国の冬ホテル単価、推定成約は掲載の約4〜5割で詳しく分析している。
| 順位 | 都道府県 | 市町村 | 推定成約ADR(1月) | N | 掲載価格(全プラン平均) | OTA掲載施設数 | 12月ADR | 2月ADR |
|---|---|---|---|---|---|---|---|---|
| 1 | 北海道 | 倶知安町 | ¥49,393 | 17 | ¥83,601 | 40 | ¥35,734 | ¥46,420 |
| 2 | 北海道 | ニセコ町 | ¥36,998 | 8 | ¥117,621 | 31 | ¥30,222 | ¥34,418 |
| 3 | 長野県 | 信濃町 | ¥29,672 | 6 | ¥36,643 | 33 | ¥21,946 | ¥27,605 |
| 4 | 長野県 | 白馬村 | ¥28,688 | 26 | ¥65,964 | 170 | ¥25,174 | ¥28,234 |
| 5 | 新潟県 | 湯沢町 | ¥28,249 | 37 | ¥43,519 | 84 | ¥21,516 | ¥27,505 |
| 6 | 北海道 | 札幌市南区 | ¥27,910 | 22 | ¥66,401 | 32 | ¥29,984 | ¥27,929 |
| 7 | 北海道 | 白老町 | ¥26,810 | 6 | ¥40,322 | 29 | ¥19,123 | ¥28,168 |
| 8 | 新潟県 | 新潟市西蒲区 | ¥25,036 | 7 | ¥71,892 | 11 | ¥23,212 | ¥25,394 |
| 9 | 長野県 | 軽井沢町 | ¥22,843 | 46 | ¥59,670 | 144 | ¥24,503 | ¥21,377 |
| 10 | 山形県 | 山形市 | ¥22,636 | 48 | ¥38,062 | 66 | ¥16,270 | ¥22,484 |
| 11 | 山形県 | 上山市 | ¥21,711 | 15 | ¥41,438 | 24 | ¥19,894 | ¥22,954 |
| 12 | 北海道 | 富良野市 | ¥21,129 | 11 | ¥71,752 | 77 | ¥16,104 | ¥21,669 |
| 13 | 北海道 | 美瑛町 | ¥20,936 | 5 | ¥39,533 | 42 | ¥20,708 | ¥20,628 |
| 14 | 長野県 | 阿智村 | ¥20,748 | 15 | ¥49,286 | 16 | ¥20,824 | ¥20,461 |
| 15 | 北海道 | 登別市 | ¥20,692 | 14 | ¥49,303 | 26 | ¥19,750 | ¥20,826 |
| 16 | 長野県 | 下諏訪町 | ¥20,299 | 8 | ¥36,534 | 9 | ¥19,878 | ¥17,433 |
| 17 | 新潟県 | 弥彦村 | ¥20,031 | 7 | ¥41,071 | 8 | ¥20,031 | ¥16,568 |
| 18 | 新潟県 | 阿賀野市 | ¥19,922 | 9 | ¥39,783 | 10 | ¥20,970 | ¥18,634 |
| 19 | 新潟県 | 新発田市 | ¥19,087 | 15 | ¥56,327 | 16 | ¥18,437 | ¥17,636 |
| 20 | 新潟県 | 十日町市 | ¥18,756 | 14 | ¥28,776 | 23 | ¥18,388 | ¥19,544 |
N=推定成約ADRの算出対象施設数。12月・2月は参考。2026年10月11日時点の掲載に基づく推定値(税抜相当)。掲載価格は税込・2名1室・全プラン平均。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
算出対象が5施設に満たない市町村は、上の表から外して参考値として表2に分けた。留寿都村は掲載価格が¥236,100(掲載施設14軒)と5道県で最も高い水準にあるが、推定成約ADRの算出対象は2施設にとどまる。トマムを抱える占冠村、キロロの赤井川村も同様で、これらは大型リゾート1〜2軒の価格がそのまま市町村の数字になるため、「エリアの標準的な施設の水準」としては扱えない。数字の大きさに引かれて序列に混ぜると、母集団の違うものを比べることになる。
| 都道府県 | 市町村 | 掲載価格(1月・全プラン平均) | 掲載施設数 | 推定成約ADR(参考) | N |
|---|---|---|---|---|---|
| 北海道 | 留寿都村 | ¥236,085 | 14 | ¥103,003 | 2 |
| 北海道 | 喜茂別町 | ¥165,920 | 4 | 算出なし | — |
| 北海道 | 赤井川村 | ¥157,528 | 2 | 算出なし | — |
| 長野県 | 朝日村 | ¥61,400 | 1 | 算出なし | — |
| 北海道 | 蘭越町 | ¥55,068 | 10 | ¥19,020 | 3 |
| 北海道 | 東川町 | ¥49,775 | 16 | ¥22,104 | 4 |
| 北海道 | 占冠村 | ¥47,161 | 6 | ¥36,876 | 3 |
| 長野県 | 木島平村 | ¥22,550 | 11 | ¥21,028 | 2 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
単価5階層と客室ストック — 上位2階層に客室の18%、下位2階層に49%
それでは、この単価の序列に客室の量を重ねるとどう見えるか。98市町村を2027年1月の推定成約ADRで5つの階層に区切り、各階層に属する市町村の営業中施設数・客室数を合計したのが表3である。98市町村の客室ストックは合計165,421室(4,161施設)で、このうち第1階層(¥25,000以上)は8市町村・14,705室と全体の8.9%、第2階層を足しても18.0%にすぎない。対照的に第4・第5階層には48.6%の客室が集まっている。冬の高単価は雪国全体の話ではなく、客室ベースでは2割弱の限られた面積の話だと分かる。スキー場を中心に3km圏で客室を数え直したスキー場3km圏の客室は4.0万室、上位3か所で39%も、同じ偏りを別の切り口で示している。
| 階層(1月ADR) | 市町村数 | 営業中施設数 | 客室数 | 客室シェア | 1市町村あたり客室 | 主な市町村 |
|---|---|---|---|---|---|---|
| 第1階層 ¥25,000以上 | 8 | 681 | 14,705 | 8.9% | 1,838 | 倶知安町、ニセコ町、信濃町、白馬村 |
| 第2階層 ¥18,000〜25,000 | 13 | 542 | 15,115 | 9.1% | 1,163 | 軽井沢町、山形市、上山市、富良野市 |
| 第3階層 ¥14,000〜18,000 | 24 | 1,357 | 55,182 | 33.4% | 2,299 | 高山市、五泉市、妙高市、下呂市 |
| 第4階層 ¥11,000〜14,000 | 25 | 918 | 41,246 | 24.9% | 1,650 | 伊達市、駒ヶ根市、千曲市、千歳市 |
| 第5階層 ¥11,000未満 | 28 | 663 | 39,173 | 23.7% | 1,399 | 恵那市、塩尻市、室蘭市、米沢市 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
階層の中身を個別に見ると、「高いのに薄い」エリアと「安いのに厚い」エリアがはっきり分かれる。前者の代表はニセコ町(¥37,000・831室)、信濃町(¥29,700・600室)、白老町(¥26,800・148室)で、いずれも第1階層にありながら客室ストックは1,000室に届かない。倶知安町も1,853室と、単価の割には薄い。後者は函館市(¥8,900・7,623室)、新潟市中央区(¥7,100・6,415室)、釧路市・帯広市(各3,000室台)で、第5階層にありながら数千室を抱える。図2はこの関係を散布図にしたもので、横軸(客室ストック、対数)の右下に都市型の厚い在庫が、左上にリゾート型の薄い在庫が並ぶ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ただし、第3階層にも注目したい。札幌市中央区(¥14,600・21,417室)と高山市(¥17,900・5,233室)はこの帯に入り、第3階層だけで55,182室と全階層で最大の客室量を持つ。北海道と岐阜の宿泊需要の中心はこの中間帯にあり、ここが動くと5道県全体の数字が動く構造になっている。地図1では各市町村を階層色・客室数の円で示した。北海道の後志(倶知安・ニセコ)、長野の北安曇(白馬・小谷)、新潟の魚沼(湯沢・南魚沼)に濃い色の小さな円が集まり、札幌・函館・新潟の都市部に薄い色の大きな円が置かれている。スキー場ごとの周辺客室量はスキー場3km圏の客室は4.0万室、上位3か所で39%で整理している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。円の位置は各市町村の施設座標の平均。
冬季プレミアム倍率 — 倶知安2.5倍・白馬2.2倍の冬季特化と、軽井沢0.60倍の夏型
単価の高さと同時に見ておきたいのが、その単価が冬だけのものか、通年のものかという点である。同じ市町村の2027年1月ADRを2026年8月ADR(確定月)で割った冬季プレミアム倍率を98市町村で求めると、1.5倍以上の「冬季特化」が19市町村(27,523室)、1.15〜1.5倍の「冬高め」が29市町村(42,118室)、0.85〜1.15倍の「通年」が34市町村(58,983室)、0.85倍未満の「夏型」が16市町村(36,797室)に分かれた。
倍率の上位は倶知安町2.48倍(8月¥19,900→1月¥49,400)、ニセコ町2.32倍、白老町2.24倍、白馬村2.21倍(¥13,000→¥28,700)で、第1階層の町村はほぼ冬季特化型だった。湯沢町1.90倍、妙高市1.81倍、信濃町1.82倍も同じ群に入る。一方で、高山市0.99倍、下呂市0.95倍、登別市1.08倍、富良野市1.14倍は通年型で、季節による単価の振れが小さい。軽井沢町は8月¥38,100に対し1月¥22,800と0.60倍の夏型であり、同じ長野県の高原リゾートでも白馬村とは季節の向きが逆になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
| 都道府県 | 市町村 | 8月ADR | 1月ADR | 倍率 | 客室ストック | 区分 |
|---|---|---|---|---|---|---|
| 北海道 | 倶知安町 | ¥19,916 | ¥49,393 | 2.48倍 | 1,853 | 冬季特化 |
| 北海道 | ニセコ町 | ¥15,941 | ¥36,998 | 2.32倍 | 831 | 冬季特化 |
| 北海道 | 白老町 | ¥11,984 | ¥26,810 | 2.24倍 | 148 | 冬季特化 |
| 長野県 | 白馬村 | ¥12,958 | ¥28,688 | 2.21倍 | 4,287 | 冬季特化 |
| 北海道 | 伊達市 | ¥7,316 | ¥13,968 | 1.91倍 | 567 | 冬季特化 |
| 新潟県 | 湯沢町 | ¥14,848 | ¥28,249 | 1.90倍 | 3,899 | 冬季特化 |
| 長野県 | 信濃町 | ¥16,338 | ¥29,672 | 1.82倍 | 600 | 冬季特化 |
| 新潟県 | 妙高市 | ¥9,643 | ¥17,450 | 1.81倍 | 2,610 | 冬季特化 |
| 北海道 | 中標津町 | ¥7,894 | ¥14,213 | 1.80倍 | 376 | 冬季特化 |
| 山形県 | 山形市 | ¥12,580 | ¥22,636 | 1.80倍 | 4,313 | 冬季特化 |
| 北海道 | 上川町 | ¥8,653 | ¥15,332 | 1.77倍 | 829 | 冬季特化 |
| 長野県 | 飯山市 | ¥8,488 | ¥14,518 | 1.71倍 | 1,064 | 冬季特化 |
| 長野県 | 諏訪市 | ¥16,484 | ¥12,402 | 0.75倍 | 1,531 | 夏型 |
| 北海道 | 稚内市 | ¥13,936 | ¥10,174 | 0.73倍 | 1,121 | 夏型 |
| 新潟県 | 新潟市中央区 | ¥10,155 | ¥7,105 | 0.70倍 | 6,415 | 夏型 |
| 新潟県 | 関川村 | ¥17,988 | ¥12,285 | 0.68倍 | 113 | 夏型 |
| 新潟県 | 佐渡市 | ¥15,181 | ¥10,296 | 0.68倍 | 1,250 | 夏型 |
| 長野県 | 軽井沢町 | ¥38,124 | ¥22,843 | 0.60倍 | 3,104 | 夏型 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
倍率を読むときには、1月が高いのか8月が低いのかを分けて考える必要がある。山形市1.80倍や岐阜県の美濃加茂市・可児市(1.5〜1.6倍)が冬季特化の群に入るのは、8月の推定成約ADRが¥6,500〜¥12,600と低い水準にあるためで、冬に需要が集中するスキーエリアとは性格が異なる。山形市は蔵王温泉を含む市域であるため1月¥22,600まで上がるが(山形市の価格帯と蔵王の冬の上振れは山形市のホテルは76施設4,035室・ADR1.23万円で扱っている)、岐阜のビジネス都市は夏の閑散を反映した倍率と読むべきだろう。倍率の絶対値だけで「冬に強い」と判断せず、単価の水準(階層)と組み合わせて読むことで、冬季特化・高単価(倶知安・ニセコ・白馬・湯沢)、冬季特化・中単価(妙高・小谷・飯山)、通年・中単価(高山・下呂・登別)、夏型(軽井沢・阿智・佐渡)の4つが見分けられる。
新規供給はどの帯に入ったか — 上位階層は貸別荘、客室数は第3階層に集中
次に、投資がどこへ向かっているかを新規開業データで確かめたい。メトロエンジンリサーチが把握する範囲で、2025年1月から2026年10月16日までに開業(OTA掲載確認ベース)した5道県の宿泊施設は535軒・10,268室で、このうち98市町村に属するものを階層別に集計したのが表5である。第1階層には76軒が開業したが客室は956室、1軒あたり12.6室にとどまり、71%が貸別荘・コテージだった。白馬村では27軒が開業して客室は89室、1軒平均3.3室である。高単価帯への参入は、棟貸しの小規模物件という形で進んでいる。
客室数で見ると様相が変わる。第3階層には126軒・3,690室が加わり、札幌市中央区の25軒・2,132室と高山市の28軒・784室がその中心にある。第4階層にも94軒・2,016室が開業し、千歳市ではビジネスホテル3軒・計611室が2026年6〜8月に集中した。つまり客室ベースの新規供給は中価格帯の都市に流れ、高単価のスキーエリアには客室数の薄い供給しか入っていない。倶知安町では2026年9月にリゾートホテル310室が加わり、湯沢町でも2026年2月に220室のリゾートホテルが開業したが、これらは例外的な規模で、第1階層全体の開業客室の55%を2軒で占める計算になる。
| 階層 | 開業施設数 | 開業客室数 | 1軒あたり客室 | 貸別荘・コテージ比率 | 自施設1月ADRがエリア中央値を上回る軒数 | 対エリア中央値(中央値倍率) |
|---|---|---|---|---|---|---|
| 第1階層 ¥25,000以上 | 76 | 956 | 12.6 | 71% | 6/9 | 1.32倍 |
| 第2階層 ¥18,000〜25,000 | 55 | 493 | 9.0 | 67% | 6/7 | 1.75倍 |
| 第3階層 ¥14,000〜18,000 | 126 | 3,690 | 29.3 | 44% | 14/27 | 1.04倍 |
| 第4階層 ¥11,000〜14,000 | 94 | 2,016 | 21.4 | 53% | 3/13 | 0.95倍 |
| 第5階層 ¥11,000未満 | 64 | 1,275 | 19.9 | 47% | 5/13 | 0.88倍 |
右2列は開業施設のうち2027年1月の推定成約ADRが算出でき、98市町村に属する69軒が対象。開業は施設データの設立日に基づき、名称変更・運営交代を含む場合がある。2026年後半の開業は掲載が出そろっておらず、今後増加する。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=535施設)
新規開業施設の価格ポジションも示唆的である。自施設の2027年1月ADRが算出できた開業施設のうち98市町村に属する69軒について所属市町村の中央値と比べると、第1階層では6/9軒、第2階層では6/7軒がエリア中央値を上回り、中央値倍率はそれぞれ1.32倍・1.75倍だった。高単価エリアの新規参入は既存の水準よりさらに上を取りにいっている。これに対し第4階層は3/13軒(0.95倍)、第5階層は5/13軒(0.88倍)と、中央値かそれ以下の価格で入る施設が多い。新規開業が多かった市町村の上位10を表6にまとめた。
| 都道府県 | 市町村 | 階層 | 開業施設数 | 開業客室数 | 1軒あたり客室 |
|---|---|---|---|---|---|
| 岐阜県 | 高山市 | 第3階層 | 28 | 784 | 28.0 |
| 長野県 | 白馬村 | 第1階層 | 27 | 89 | 3.3 |
| 北海道 | 札幌市中央区 | 第3階層 | 25 | 2,132 | 85.3 |
| 北海道 | 富良野市 | 第2階層 | 24 | 99 | 4.1 |
| 北海道 | 倶知安町 | 第1階層 | 24 | 436 | 18.2 |
| 北海道 | 旭川市 | 第4階層 | 21 | 67 | 3.2 |
| 北海道 | 小樽市 | 第3階層 | 20 | 249 | 12.4 |
| 北海道 | 函館市 | 第5階層 | 19 | 332 | 17.5 |
| 長野県 | 茅野市 | 第4階層 | 15 | 225 | 15.0 |
| 長野県 | 安曇野市 | 第3階層 | 14 | 29 | 2.1 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
個別の開業例として、高山市では2026年9月14日にホテルアソシア高山リゾートがヒルトン高山リゾートとしてリブランド開業し(全283室、開業時は約90室で改装の進捗に応じて増やし、2027年春に全館稼働の予定)、札幌市中央区では2026年10月3日にハイアット セントリック 札幌(216室)が開業した。前者は既存施設のブランド転換、後者は新規の上級ホテルという違いはあるが、いずれも第3階層の都市でエリア中央値の上に新しい価格帯をつくる動きといえる。
投資家・運営者への示唆 — 階層×季節で分かれる3つの打ち手
ここまでを整理すると、5道県の冬の単価は「第1・第2階層に客室の18%」「第1階層はほぼ冬季特化型」「新規供給は小規模の貸別荘か、中価格帯の都市型」という3点に集約できる。これを踏まえた打ち手を階層ごとに示したい。
第1・第2階層(冬季特化・高単価)— 薄いストックに中規模ホテルの余地
この階層では、客室ストックの薄さと、新規供給が1軒あたり十数室規模に偏っている事実が組み合わさる。倶知安町1,853室、ニセコ町831室、信濃町600室という量は、札幌市中央区の1割以下である。50〜150室規模のホテル型は依然として数が限られており、冬の需要を受け止める器としての余地がある(ニセコの高価格帯の供給構造についてはニセコの高価格帯は2施設75室のみが掘り下げている)。ただし8月のADRが倶知安町で¥19,900、白馬村で¥13,000と1月の半分以下に下がる以上、通年の収支は夏から秋をどう埋めるかで決まる。冬の単価を前提にした投資は、夏の稼働計画とセットで検討したい。
第3階層(通年・中単価)— 上級ホテルが中央値の上に価格帯をつくる
この階層は客室量が最も厚く、大型の新規供給も続いている。高山市・下呂市・登別市のように倍率が1倍前後の通年型は、季節の振れが小さい分、新規供給の吸収は稼働で受けることになる。2026年に大型の上級ホテルが入った高山市・札幌市中央区では、エリア中央値の上に新しい価格帯が立ち上がるかどうかが、既存施設にとっても単価を引き上げる機会になりうる。
第4・第5階層(都市型・厚いストック)— 前後泊と周遊需要の取り込み
この階層では、函館市¥8,900、新潟市中央区¥7,100のように冬の単価が1万円を割り込む。ここで単価を追うより、冬季特化エリアの前後泊や乗り継ぎ需要を取り込む設計、あるいは2月に単価が持ち上がる北海道の都市(札幌市中央区は2月¥22,700、千歳市¥20,900)であれば雪まつり・スキー客の周遊に合わせた販売期間の設定が、収益の伸びしろになる。
需要側の前提も確認しておく。観光庁「宿泊旅行統計調査」によれば2026年1月の客室稼働率は全国52.7%、北海道は57.9%(前年同月差−4.2pt)で、外国人延べ宿泊者数は全国1,283万人泊(前年同月比−15.3%)だった。日本政府観光局(JNTO)の推計では2026年8月の訪日外客数は309万8,900人(前年同月比−9.6%)で、中国が−59.0%と大きく減る一方、イタリア・スペインは単月の過去最高を記録している。雪国の冬需要を支えてきた市場構成が入れ替わる局面にあり、2027年1月の単価が調査時点の掲載水準どおりに着地するかは、この入れ替わりの速さに左右される。
⚠ 将来日程のADRに関する注意:本記事の2026年12月〜2027年2月のADRは、2026年10月11日時点でOTAに公開されている販売価格をもとにした推定値であり、チェックイン日に近づくにつれて新規プランの追加や価格調整で変動します。OTA掲載施設数(例:白馬村は8月360軒に対し1月170軒)も観測途中であり、現時点で高く設定されている価格が直前の調整で下がる可能性、逆に掲載が増えて中央値が動く可能性の双方にご留意ください。2026年8月の値は確定月の実績に基づきます。
よくある質問
Q. 2027年1月の市町村別ホテル単価で最も高いのはどこですか?
メトロエンジンリサーチの推定成約ADR(算出対象5施設以上)では、北海道倶知安町が¥49,400で最も高く、ニセコ町¥37,000、長野県信濃町¥29,700、白馬村¥28,700、新潟県湯沢町¥28,200が続きます。留寿都村などは算出対象が5施設未満のため参考値扱いです。
Q. 掲載価格と推定成約ADRはなぜ大きく違うのですか?
掲載価格は各施設が公開する全プランの平均(税込・2名1室)で、売れ残った高額プランが期間中に残り続けるため上振れします。推定成約ADRは各施設の最安プラン水準に業態別の補正係数を適用した成約単価の推定値(税抜相当)で、上場ホテルREITの物件別開示実績と照合して調整しています。ニセコ町では掲載¥117,600に対し推定成約¥37,000と約3割の水準です。
Q. 冬季特化型と通年型はどう見分けますか?
同じ市町村の2027年1月と2026年8月の推定成約ADRの比(冬季プレミアム倍率)で分けています。1.5倍以上を冬季特化型とすると倶知安町2.48倍、ニセコ町2.32倍、白馬村2.21倍が該当し、高山市や下呂市は0.85〜1.15倍の通年型、軽井沢町は0.60倍の夏型です。
Q. 高単価なのに客室ストックが薄いのはどのエリアですか?
2027年1月の推定成約ADRが¥25,000以上の第1階層のうち、ニセコ町(¥37,000・831室)、信濃町(¥29,700・600室)、白老町(¥26,800・148室)は営業中客室が1,000室に届きません。倶知安町も1,853室で、札幌市中央区(21,417室)の1割以下です。逆に函館市(¥8,900・7,623室)や新潟市中央区(¥7,100・6,415室)は単価が低い一方で客室が厚いエリアです。
Q. 2025年以降の新規開業はどの価格帯に入っていますか?
2025年1月〜2026年10月に開業した施設(OTA掲載確認ベース)のうち98市町村に属するものを階層別に見ると、第1階層は76軒・956室で1軒あたり12.6室、71%が貸別荘・コテージでした。客室数では第3階層が126軒・3,690室と最も多く、札幌市中央区(25軒・2,132室)と高山市(28軒・784室)が中心です。
あわせて読みたい
- 雪国の冬ホテル単価、推定成約は掲載の約4〜5割 — 北海道だけ2月に上がる5道県比較2026-27
- スキー場3km圏の客室は4.0万室、上位3か所で39% — 主要30スキー場の宿泊供給と今冬価格
- 11月のホテル稼働率、北海道は10月比−9.0pt・群馬は−1.2pt|山岳6道県の谷と平日の埋め方
- 季節で宿が出入りする県は新潟・北海道・山梨|掲載数の振れ14.5%と閑散月のADR
- ニセコの高価格帯は2施設75室のみ — フェアモント165室が狙う空白と供給構造
- 山形市のホテルは76施設4,035室・ADR1.23万円 — 価格帯マップと蔵王の冬2.5倍
- 宿が増えた街・減った街2026|市区町村別の純増減マップ、新規開業3,189軒に対し退出1,325軒
- ウェスティン富良野195室は2029年夏開業 — 7月2.4万円・11月8,800円、閑散月をどう埋めるかで採算が決まる
- 上越妙高駅2km圏のホテルは0→516室、直江津は724→692室 — 北陸新幹線開業11年の客室シフト
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの市町村別 推定成約ADR・掲載価格(北海道・長野県・新潟県・山形県・岐阜県、2026年8月〜2027年2月、2026年10月11日時点の掲載)、営業中の施設データ(98市町村 4,161施設・165,421室、2026年10月16日時点)、新規開業データ(2025年1月〜2026年10月16日、OTA掲載確認ベース、N=535施設)。需要側の参考として観光庁「宿泊旅行統計調査」とJNTO訪日外客統計を参照。
■ 試算前提
市町村のADRは推定成約ADRの算出対象施設(ビジネス・シティ・リゾート・旅館・カプセルの5業態)の中央値。算出対象5施設以上の98市町村を集計対象とし、5施設未満は参考値として別表に分離。階層は2027年1月ADRで¥25,000以上/¥18,000〜25,000/¥14,000〜18,000/¥11,000〜14,000/¥11,000未満の5区分。冬季プレミアム倍率は2027年1月ADR÷2026年8月ADR。
■ 限界・留意点
2026年12月〜2027年2月は調査時点の掲載に基づく推定で、直前の価格調整や掲載追加により変動する。推定成約ADRは最安プラン水準に業態別の補正係数を適用した推定値(税抜相当)で、各施設の実際の成約価格とは異なる。ペンション・貸別荘・ゲストハウスはADRの算出対象外のため、貸別荘の多いリゾート町村ではADRが一部の施設の水準を表す。客室ストックはOTA掲載の有無を問わない営業中登録ベースで、開業日は名称変更・運営交代を含む場合がある。
- メトロエンジンリサーチ — 市町村別 推定成約ADR・掲載価格(2026年10月11日時点の掲載、北海道・長野県・新潟県・山形県・岐阜県、算出対象5施設以上の98市町村)、施設データ(営業中登録 4,161施設・165,421室、2026年10月16日時点)
- メトロエンジンリサーチ&コンサルティング — 新規開業データ(OTA掲載確認ベース、2025年1月〜2026年10月16日、N=535施設)
- 観光庁「宿泊旅行統計調査」令和8年1月・第2次速報/2月・第1次速報
- 日本政府観光局(JNTO)訪日外客統計/Aviation Wire「2026年8月の訪日客、9.6%減」(2026年9月28日)
- ヒルトン「ヒルトン高山リゾート」プレスリリース(PR TIMES)
- ヒルトン「会社概要」(2026年8月25日更新)
- 日本ハイアット「報道資料 2026年4月」(ハイアット セントリック 札幌 216室)