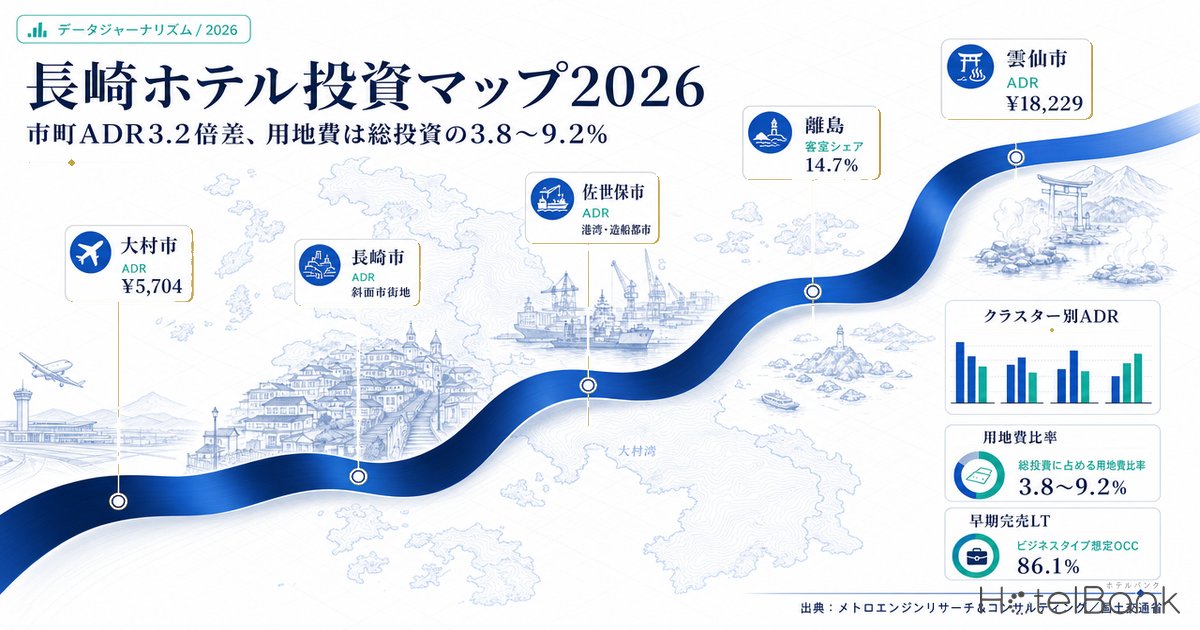
長崎県の宿泊単価は、市町を並べただけで3.2倍の開きがある。直近12ヶ月の確定月ベースで、雲仙市の推定成約ADRは¥18,200、大村市は¥5,700。同じ県内、直線距離で50kmも離れていない範囲での差である。この差がどこから来ていて、投資家から見てどこに手を入れる余地があるのか — 本稿はそれを立地タイプ別に定量化する。
長崎県については、当メディアで既に2本の記事を出している。1本目は2026年の新規供給と前年比を扱ったレベニューマネジメント視点の記事で、供給量そのものが主題だった。2本目は9月前半のブッキングカーブ点検で、需要の進み方を扱った。本稿はどちらとも重ならない。扱うのは資産としての立地であり、供給数字は前提として引用するにとどめる。
また、他県のエリア記事でしばしば使われる「県都が最も安い」という逆転構図も、長崎には当てはまらない。長崎市の推定成約ADRは県内5位で、上には温泉地が並ぶ。長崎の固有性はそこではなく、(1) 平地が乏しい斜面市街地、(2) 離島が県内客室ストックの14.7%を占める、(3) 空港が県都ではなく大村市にあるという3点にある。この3点を軸に据える。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県・市区町村などマクロ単位でのみ使用しています。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。完売観測日数=残室0を観測した延べ日数。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ(地価公示・用途地域・災害危険区域)/国土交通省 国土数値情報(250mメッシュ別将来推計人口)/総務省・経済産業省 経済センサス
- — 市町別の推定成約ADRは雲仙¥18,229〜大村¥5,704の3.2倍差。県都・長崎市は¥10,107で県内5位にとどまり、上位は温泉地が占める(2025年8月〜2026年7月の確定月平均)。
- — 用地費は総投資の3.8〜9.2%にすぎない。長崎市中心部の商業地¥402,461/㎡でも総投資10,517百万円に対し用地は966百万円で、新築の成否を決めるのは地価ではなく建設費(坪単価が3年で+41%)。
- — 新築3案の利回りは4.42〜4.71%、既存ストックの取得+改装は10.87%。ADR-10%・稼働-5ptが同時に起きても既存活用は9.21%を保ち、下振れ耐性でも構造的に優位。
- — 空港軸(大村・諫早)はお盆4日間の平均早期完売LT 32.0日と県内最速級ながら平均ADR¥6,744。2026年の新規供給539室の61.8%がこの軸に集中し、事業者側も同じ余地を見ている。
- — 長崎市はビジネス¥7,985とシティ¥16,116の間に¥10,000〜¥14,000の価格帯の空白。従業者33,371人の業務集積と推定OCC 86.1%(2026年7月時点・ビジネス業態、N=115施設)が需要側の裏づけになる。
5クラスター構造 — 客室の3分の1が斜面の県都に、7分の1が離島にある
まず県全体の客室ストックを、立地の性格で5つに分ける。メトロエンジンリサーチが追跡する国内約168,000施設のうち、長崎県で稼働が確認できるのは1,108施設・26,615室である。これを「斜面型県都(長崎市)」「港湾・造船の業務都市(佐世保市)」「リゾート温泉(雲仙・西海・平戸・島原・南島原)」「離島(五島・壱岐・対馬・新上五島・小値賀)」「空港・内陸業務(大村・諫早)」に振り分けると、次のようになる。
| クラスター | 施設数 | 客室数 | 構成比 | 推定成約ADR | N(施設) |
|---|---|---|---|---|---|
| 斜面型県都 長崎市 | 216 | 8,864 | 33.3% | ¥10,107 | 63 |
| 港湾・造船の業務都市 佐世保市 | 129 | 5,241 | 19.7% | ¥7,507 | 35 |
| リゾート温泉 雲仙市・平戸市・島原市・南島原市・西海市 | 215 | 4,014 | 15.1% | ¥13,783 | 58 |
| 離島 対馬市・五島市・壱岐市・新上五島町・小値賀町 | 373 | 3,910 | 14.7% | ¥7,539 | 52 |
| 空港・内陸業務 諫早市・大村市 | 97 | 3,484 | 13.1% | ¥6,189 | 34 |
| その他 松浦市・時津町・波佐見町・川棚町・東彼杵町・長与町 | 78 | 1,102 | 4.1% | ¥7,099 | 12 |
読み取れる構図は明快である。客室数の多いクラスターほど単価が低い。斜面型県都(8,864室)と港湾・造船(5,241室)で県内ストックの53.0%を占めるが、この2つのADRは¥10,100と¥7,500。一方でリゾート温泉クラスターは4,014室(15.1%)と規模では4番目ながら、ADRは¥13,800と最も高い。
そして注目すべきは離島である。5市町で3,910室、県内の14.7%。これは佐世保市(5,241室)に迫る規模で、諫早・大村を合わせた空港・内陸業務クラスター(3,484室)を上回る。離島を「小さな例外」として扱えるボリュームではないという点が、長崎県を他県と分ける最初の特徴である。ただし離島のADRは¥7,500と県平均並みで、施設あたり客室数は中央値で見ても小さい(373施設で3,910室=1施設あたり10.5室)。ストックの数はあるが、1件あたりの投資規模が取りにくい構造になっている。全国の離島がどのような価格階層を形成しているかは、主要離島10市町村の宿泊単価は2.37倍差で横並びに比較している。
市町別ADR階層 — 上位は温泉、下位は業務都市、県都は5番目
クラスターを市町単位まで分解する。直近12ヶ月(2025年8月〜2026年7月)のうち確定月のみを対象とし、推定成約ADRの平均を取った。将来月の推定値は前年比・平均のいずれにも混ぜていない。
| 市町 | クラスター | 推定成約ADR | N(施設) | 客室数 |
|---|---|---|---|---|
| 雲仙市 | リゾート温泉 | ¥18,229 | 29 | 1,801 |
| 平戸市 | リゾート温泉 | ¥12,276 | 10 | 817 |
| 長崎市 | 斜面型県都 | ¥10,107 | 63 | 8,864 |
| 新上五島町 | 離島 | ¥8,304 | 7 | 549 |
| 壱岐市 | 離島 | ¥8,003 | 17 | 766 |
| 佐世保市 | 港湾・造船の業務都市 | ¥7,507 | 35 | 5,241 |
| 五島市 | 離島 | ¥7,496 | 19 | 1,064 |
| 松浦市 | その他 | ¥6,705 | 6 | 485 |
| 諫早市 | 空港・内陸業務 | ¥6,620 | 18 | 2,101 |
| 対馬市 | 離島 | ¥6,156 | 9 | 1,459 |
| 島原市 | リゾート温泉 | ¥6,097 | 11 | 689 |
| 南島原市 | リゾート温泉 | ¥5,976 | 5 | 393 |
| 大村市 | 空港・内陸業務 | ¥5,704 | 16 | 1,383 |
雲仙市¥18,200(N=29)が首位、大村市¥5,700(N=16)が最下位で、その比はおよそ3.2倍。長崎市は¥10,100で5番目に位置する。県都が最安になる県もあるが、長崎はそうではない。温泉地が上位を占め、業務都市が下位に沈むという、より素直な階層構造をしている。県都が県内最安に沈む逆転型の県内階層については、鹿児島のホテル単価は県都が最安 — 霧島14,330円に対し鹿児島市6,819円で対照的なケースを扱っている。
業態別に切ると構造がさらに見える。長崎市のシティホテルは¥16,100(N=15)だが、ビジネスホテルは¥8,000(N=33)。同じ市内で2.0倍の段差があり、その間の¥10,000〜¥14,000帯が薄い。佐世保市も同様で、シティ¥7,600(N=4)に対しビジネス¥7,000(N=19)と、そもそも上位帯がほとんど形成されていない。
| 市 | ビジネス | シティ | リゾート | 旅館 |
|---|---|---|---|---|
| 長崎市 | ¥7,985 N=33 | ¥16,116 N=15 | ¥16,753 N=8 | ¥14,132 N=5 |
| 佐世保市 | ¥7,028 N=19 | ¥7,555 N=4 | ¥13,197 N=8 | ¥4,690 N=4 |
| 諫早市 | ¥6,448 N=14 | ¥7,169 N=3 | — | — |
| 大村市 | ¥5,576 N=13 | — | — | — |
| 雲仙市 | ¥5,628 N=3 | — | ¥27,819 N=4 | ¥18,661 N=22 |
| 五島市 | ¥6,711 N=12 | — | ¥29,427 N=4 | — |
| 壱岐市 | ¥7,037 N=3 | — | — | ¥8,278 N=13 |
| 対馬市 | ¥6,020 N=6 | — | — | — |
| 島原市 | ¥4,959 N=7 | — | — | ¥8,376 N=3 |
県全体の推定成約ADRの推移も添えておく。2024年8月以降の確定24ヶ月を年別に重ねると、8月と11月に山が立ち、6月に谷が来るという素直な季節性が読み取れる。直近12ヶ月の前年同月比は平均+1.0%で、水準としては横ばい圏にある。
九州7県 推定成約ADR ベンチマーク(2025年8月〜2026年7月の確定月平均・県単位)
| 順位 | 県 | 推定成約ADR | 長崎県比 | N(施設) |
|---|---|---|---|---|
| 1 | 大分県 | ¥14,909 | 1.90倍 | 436〜470 |
| 2 | 佐賀県 | ¥12,164 | 1.55倍 | 145〜157 |
| 3 | 福岡県 | ¥11,781 | 1.50倍 | 460〜476 |
| 4 | 熊本県 | ¥10,579 | 1.35倍 | 366〜401 |
| 5 | 長崎県 | ¥7,835 | 1.00倍 | 250〜258 |
| 6 | 宮崎県 | ¥6,913 | 0.88倍 | 159〜169 |
| 7 | 鹿児島県 | ¥6,848 | 0.87倍 | 313〜322 |
県単位で並べると、長崎県の推定成約ADR¥7,835は九州7県で5位にあたる。温泉ストックの厚い大分県(¥14,909)の約53%、福岡県(¥11,781)の約67%の水準である。県全体としては九州の中位以下にありながら、県内には雲仙¥18,229という九州上位県の平均を超える市町を抱えている。つまり長崎の課題は県全体の単価水準ではなく、県内の分散をどの層で取りにいくかという配分の問題として現れる。同じ九州の下位2県との比較は 宮崎・佐賀のホテル投資ホワイトスペース で扱っている。
立地レイヤー — 長崎駅圏に従業者33,371人、空港圏には商圏が存在しない
単価の階層が分かったところで、その下にある需要の実体を見る。宿泊需要を支える基盤は、居住人口(レジャー・帰省・地縁)と就業人口(出張・業務)の2層である。代表座標で両方を引いた。
| 地点 | 事業所 | 従業者 | オフィス系 |
|---|---|---|---|
| 長崎駅 | 3,092 | 33,371 | 27.0% |
| 長崎・浜町 | 4,697 | 42,735 | 25.9% |
| 佐世保・四ヶ町 | 2,224 | 18,922 | 13.6% |
| 大村駅 | 798 | 6,411 | 6.9% |
| 諫早駅 | 816 | 4,787 | 13.5% |
| 長崎空港 | 43 | 831 | 4.6% |
| 地点 | 2020年 | 2040年 | 増減 |
|---|---|---|---|
| 長崎駅 | 41,517 | 33,569 | -19.1% |
| 佐世保中心部 | 27,817 | 22,214 | -20.1% |
| 大村駅 | 18,172 | 16,557 | -8.9% |
| 長崎空港 | メッシュ収録なし(海上空港) | ||
この2表が本稿で最も重要な数字を含んでいる。長崎駅圏の従業者33,371人・オフィス系27.0%は、県都として十分な業務需要の裏づけになる。浜町まで広げれば従業者42,735人。ビジネスホテルの推定OCCが県全体で86.1%(2026年7月)に達している背景はここにある。
一方で人口動態は逆を向く。長崎駅圏の居住人口は2020年41,517人から2040年33,569人へ-19.1%、佐世保中心部は-20.1%。20年で2割の縮小が推計されている。これに対し大村駅圏は-8.9%にとどまる。県内で人口の減り方が最も緩いのが、ADRが最も低い大村市だという構図である。
メッシュで見ると、長崎駅圏の居住人口が湾に沿った細長い帯にしか乗っていないことが分かる。人口が集中しているのは平地に限られ、そこから離れたメッシュは斜面である。需要の器も、それを収容する用地も、同じ狭い平地を奪い合っている。これが次節の論点につながる。
長崎空港の周辺は、半径1km圏の事業所43件・従業者831人(収録エリア数1、データ薄)、半径1.5km圏の居住人口メッシュは収録なし。海上空港であるため当然だが、空港そのものには商圏が存在しない。空港軸で宿泊需要を語るなら、根拠は周辺の商圏ではなく、空港利用者の乗り継ぎ・前泊・後泊という別の需要であることを明示しておく必要がある。実際、この空港軸には上場REITが既に資産を持っている(後述)。
地価と斜面制約 — 長崎市商業地は大村市の7.4倍、災害危険区域が用地を削る
地価は国土交通省 不動産情報ライブラリの地価公示ポイントから、各市の中心部を含む固定の範囲で商業地のみを抽出し、2022年から2026年まで同一ポイント集合で追跡した。
| 市 | 2022年 | 2026年 | 4年変動 | 最高価格地点(2026) | N |
|---|---|---|---|---|---|
| 長崎市 | 354,688 | 402,461 | +13.5% | 994,000 | 18 |
| 佐世保市 | 170,844 | 186,762 | +9.3% | 608,000 | 16 |
| 諫早市 | 62,350 | 66,133 | +6.1% | 76,000 | 6 |
| 大村市 | 49,000 | 54,300 | +10.8% | 64,100 | 4 |
長崎市の商業地は2026年で平均¥402,500/㎡、最高価格地点(浜町)は¥994,000/㎡。人口40万人規模の地方都市として、これは安くない水準である。大村市(¥54,300/㎡)との比は7.4倍。一方でADRの比は長崎市¥10,100 ÷ 大村市¥5,700=1.77倍にとどまる。地価の格差がADRの格差の4倍以上に開いているということになる。
斜面が用地に効く3つの経路
ただし、長崎の平地不足が投資に効いてくるのは「地価が高い」という単純な経路だけではない。実際には3つの経路がある。
| 地点(14zタイル9枚=約38km²) | 災害危険区域 | 指定面積 | 中心部の用途地域 |
|---|---|---|---|
| 長崎市中心部 | 58件 | 25.0ha | 商業地域 400〜500%/80% |
| 佐世保市中心部 | 107件 | 49.4ha | 商業地域 400%/80%(住居系が混在) |
| 諫早市中心部 | 30件 | 13.5ha | — |
| 大村市中心部 | 12件 | 4.0ha | 近隣商業地域 200%/80% |
経路① 用地そのものが削られる
長崎市中心部の約38km²に急傾斜地崩壊の災害危険区域が58件・25.0ha。佐世保市はさらに多く107件・49.4ha。斜面側は建てられる土地から外れるため、平地の商業地に需要が集中する。ハザードを立地評価の軸として扱う考え方はホテル立地評価の第4軸「災害リスク」で整理している。
経路② 敷地が小さくなり高層化する
2027年前半開業予定のヒルトン・ガーデン・イン長崎中華街は、敷地面積2,442.15㎡に対し延床15,495.62㎡・地上13階。実現容積は約634%で、商業地域の指定容積を積み上げている。平面で広げられないぶん、垂直に伸ばす設計になる。
経路③ 単価より「まとまった敷地」が希少
長崎市の商業地は最高¥994,000/㎡だが、投資判断で効くのは単価より「1件で数千㎡がまとまるか」。大村・諫早は近隣商業200%と容積は低いが、平地でまとまった敷地を取りやすい。
つまり長崎市の制約は「地価が高いこと」よりも「敷地が小さくなること」として現れる。同じ客室数を確保するのに階数を積む必要があり、それが建設単価に効いてくる。逆に大村・諫早は容積率が近隣商業200%と低いが、平地でまとまった敷地が取りやすく、宿泊特化型の低層・中層プランと相性がよい。
ポジショニング — ADR×早期完売LTで見る価格帯の空白
需要の強さを価格帯と突き合わせる。2026年8月13日〜16日のお盆4日間(すでに確定した過去日程)について、施設単位の残室推移を集計した。OTA公開枠が総客室の30%以上ある施設に限定している(公開枠が小さい施設は、直販中心の運用、在庫を小出しに追加する運用、OTAへの割当自体が少ない契約など複数の可能性があり、残室から需給を読むのが難しいため)。
| クラスター | N | 平均早期完売LT | 平均ADR | 客室数中央値 |
|---|---|---|---|---|
| 離島 | 22 | 35.5日 | ¥12,899 | 19室 |
| 空港・内陸 | 6 | 32.0日 | ¥6,744 | 48室 |
| リゾート温泉 | 25 | 30.0日 | ¥15,679 | 15室 |
| 港湾・造船 | 7 | 24.7日 | ¥10,272 | 34室 |
| 斜面型県都 | 10 | 20.6日 | ¥13,835 | 79室 |
| その他 | 4 | 15.5日 | ¥8,800 | 42室 |
この表の2行目が本稿の核心である。空港・内陸クラスターは平均早期完売LT 32.0日と、リゾート温泉(30.0日)を上回る速さで完売している。にもかかわらず平均ADRは¥6,700と、6クラスター中で最も低い。需要の到達速度と価格が最も乖離しているゾーンがここにある。
個別に見ると、諫早市のホテルニューグローバル(72室)はお盆4日間すべてで完売を観測し、平均早期完売LTは60.2日、延べ完売観測は243日。壱岐市のビューホテル壱岐(24室)は平均LT50.5日で4日とも完売。雲仙市の雲仙九州ホテル(25室)は推定成約ADR¥39,600という高単価帯でありながら平均LT44.2日で完売しており、価格を上げても埋まる需要が実在することを示している。
埋まっている領域
¥5,000〜¥9,000 × 20〜80室
業務都市のビジネスホテルと離島の中小旅館が密集。推定OCC 86.1%(2026年7月時点・ビジネス業態、N=115施設)と稼働は高く、既存事業者の運営力が効いている領域。
空白① 業務都市のアッパーミドル
¥10,000〜¥14,000 × 100〜200室
長崎市はビジネス¥8,000とシティ¥16,100の間が薄い。佐世保市に至ってはシティ帯自体がN=4。稼働が高く価格帯が薄い、最も分かりやすい余地。
空白② 空港軸の宿泊特化・上位グレード
¥8,000〜¥11,000 × 120〜180室
早期完売LT 32.0日で最速級ながらADR¥6,700。人口減が県内で最も緩く、用地費が総投資の3.8%で済むゾーン。
供給パイプライン — 2026年の新規539室のうち62%が諫早・大村に集中
2026年に長崎県で開業が確認できたのは27施設・539室(調査時点、OTA掲載確認ベース)。既刊記事の時点では23軒・521室だったが、その後の掲載確認で増えている。前年2025年は26施設・202室だったので、客室数では2.7倍である。
| 開業 | 施設名 | 客室数 | 業態 | 所在 |
|---|---|---|---|---|
| 2026-03-14 | スーパーホテル長崎・諫早天然温泉 | 152 | ビジネスホテル | 諫早市 |
| 2026-04-01 | ホテルリブマックス長崎エアポート | 117 | ビジネスホテル | 大村市 |
| 2026-02-01 | ホテル&マンスリー諫早公園 | 64 | ビジネスホテル | 諫早市 |
| 2026-04-29 | 大江戸温泉物語Premium 長崎ホテル清風 | 57 | 温泉ホテル | 長崎市 |
| 2026-07-01 | 雲仙小浜サンセット昭和館 | 41 | 旅館 | 雲仙市 |
| 上位5件 計 | 431 | 全539室の80.0% | ||
60室以上の3施設のうち2施設が諫早市、1施設が大村市。客室数では152+117+64=333室で、2026年新規539室の61.8%が諫早・大村の空港軸に集中している。ADRが県内最下位帯のエリアに、県内最大級の新規供給が入っているという事実は、事業者側が同じ余地を見ていることを示唆する。
2027年以降で一次情報により実在が確認できる計画は、大和ハウス工業が発表したヒルトン・ガーデン・イン長崎中華街(313室・2027年前半開業予定)である。長崎市新地町9-1、敷地2,442.15㎡、延床15,495.62㎡、地上13階。1室あたり延床は49.5㎡で、アッパーミドル帯の仕様にあたる。長崎市の既存ストック8,864室に対して313室は3.5%に相当し、単一案件としては県都に入る久々の大型供給になる。
また2024年10月には長崎スタジアムシティ内にスタジアムシティホテル長崎(243室、スイート16室含む)が開業している。長崎スタジアムシティ周辺(半径1km)の従業者は19,151人・オフィス系10.4%で、駅前の業務集積とは性格の異なる商圏を形成している。
開発シナリオ試算 — 用地費は総投資の3.8〜9.2%、成立を決めるのは建設費
ここまでの立地条件を、簡易フィージビリティに落とす。前提は次のとおり。
Stage 1(2025年実績)— 国土交通省「建築着工統計」に基づくホテル建築費は2025年で全構造平均195.2万円/坪(RC造202.6万円、S造240.5万円)。2022年の138万円から3年で+41%上昇している。
Stage 2(建設期間インフレ織込み)— 2029年開業・2027〜2029年施工を想定し、中間時点の2028年まで年+5%前後(Turner & Townsend予測:2026年+5.3%、2027年+5.0%。2028年以降は同社予測が未公表のため+4.5%と仮定)で複利計算。調整後の坪単価は225.5万円を採用した。
GOP率は業態別に、アッパーミッド32%・ミッド40%・宿泊特化50%を採用。J-REIT開示実績(インヴィンシブル投資法人が開示するMHM運営91物件のGOP実績38.9%、2024年12月期)を参照しつつ、新規開業の初年度想定として保守的に置いている。稼働率は本稿の推定OCC(2026年7月時点)を使用。
| 項目 | A 長崎市中心部 アッパーミッド | B 佐世保市中心部 ミッド | C 大村=空港軸 宿泊特化 用地効率 | D 既存ストック 取得+改装 推奨 |
|---|---|---|---|---|
| 敷地面積 | 2,400㎡ | 1,800㎡ | 3,500㎡ | — |
| 延床面積 | 14,000㎡ | 8,000㎡ | 7,000㎡ | — |
| 実現容積率 | 583% | 444% | 200% | — |
| 客室数 | 280室 | 200室 | 175室 | 100室 |
| 1室あたり延床 | 50㎡ | 40㎡ | 40㎡ | — |
| 用地費/取得費 | 966百万円 | 336百万円 | 190百万円 | 800百万円 |
| 建設費/改装費 | 9,551百万円 | 5,458百万円 | 4,776百万円 | 500百万円 |
| 総投資額 | 10,517百万円 | 5,794百万円 | 4,966百万円 | 1,300百万円 |
| 1室あたり総投資 | 37.6百万円 | 29.0百万円 | 28.4百万円 | 13.0百万円 |
| 用地/取得が占める比率 | 9.2% | 5.8% | 3.8% | 61.5% |
| 想定ADR | ¥18,000 | ¥11,000 | ¥8,000 | ¥9,000 |
| 想定稼働率 | 83.6% | 85.0% | 86.0% | 86.0% |
| 客室売上(年間) | 1,538百万円 | 683百万円 | 439百万円 | 283百万円 |
| GOP率/GOP | 32% / 492百万円 | 40% / 273百万円 | 50% / 220百万円 | 50% / 141百万円 |
| 総投資に対する利回り | 4.68% | 4.71% | 4.42% | 10.87% |
| 利回り6%に必要なADR | ¥23,080 | ¥14,010 | ¥10,850 | 達成済 |
この表から3つのことが読める。
第一に、用地費は総投資の3.8〜9.2%にすぎない。長崎市中心部の高い地価(¥402,500/㎡)でも、総投資10,517百万円に対して用地は966百万円。大村では190百万円(3.8%)まで下がる。長崎県において新築の成否を決めるのは地価ではなく建設費である。この点は、平地不足=地価高=投資困難という直感的な図式を修正する必要があることを示している。
第二に、新築3案はいずれも利回り4.4〜4.7%で、6%到達には想定ADRから+27〜36%の上振れが必要になる。これは長崎に固有の問題ではなく、坪単価が3年で+41%上昇した現在の建設コスト環境で、地方都市の新築ホテル全般が直面している条件である。長崎の場合、必要ADRはA案¥23,100・B案¥14,000・C案¥10,900。A案は長崎市シティホテルの実勢¥16,100から+43%、C案は大村市のビジネスホテルの実勢¥5,600から9割超の上振れが必要になる計算である。
第三に、既存ストックの取得+改装(D案)は利回り10.9%と、新築の2.3倍の水準になる。1室あたり総投資は新築28.4〜37.6百万円に対し、D案は13.0百万円。この差は実際の取引でも裏づけがある。星野リゾート・リート投資法人が保有するコンフォートイン長崎空港(91室)の取得価格は630百万円で、1室あたり6.9百万円(2014年5月取得)。上場REITが空港軸の既存資産を早い段階で押さえていた事例であり、本稿の空港軸に対する評価と方向は一致する。県都側では、霞ヶ関ホテルリート投資法人がFAV LUX 長崎(2024年2月開業)を保有している。
感度分析
| シナリオ | ADR +10% 楽観 | ベース | ADR -10% | 稼働 -5pt | 両方 |
|---|---|---|---|---|---|
| A 長崎市中心部・アッパーミッド | 5.15% | 4.68% | 4.21% | 4.40% | 3.96% |
| B 佐世保市中心部・ミッド | 5.18% | 4.71% | 4.24% | 4.43% | 3.99% |
| C 大村=空港軸・宿泊特化 | 4.86% | 4.42% | 3.98% | 4.17% | 3.75% |
| D 既存ストック取得+改装 | 11.96% | 10.87% | 9.78% | 10.23% | 9.21% |
C案(大村=空港軸・宿泊特化/175室・総投資4,966百万円・GOP率50%)の ADR×稼働率 2軸感度
| 稼働率\ADR | ¥6,800 | ¥7,400 | ¥8,000 | ¥8,600 | ¥9,200 |
|---|---|---|---|---|---|
| 74% | 3.24% | 3.52% | 3.81% | 4.09% | 4.38% |
| 78% | 3.41% | 3.71% | 4.01% | 4.31% | 4.62% |
| 82% | 3.59% | 3.90% | 4.22% | 4.54% | 4.85% |
| 86% | 3.76% | 4.09% | 4.42% | 4.76% | 5.09% |
| 90% | 3.94% | 4.28% | 4.63% | 4.98% | 5.33% |
ADR-10%と稼働-5ptが同時に起きた場合でも、D案(既存ストック取得+改装)は9.21%を維持する。新築3案は3.75〜3.99%まで下がる。下振れ耐性という点でも、既存ストックの取得・改装が構造的に優位という結論になる。
投資判断サマリー — 3つの固有性が指す優先順位
| 長崎の固有条件 | 投資への効き方 | 取るべき打ち手 |
|---|---|---|
| 平地不足の斜面市街地 長崎市中心部に災害危険区域58件・25.0ha、佐世保市は107件・49.4ha | 地価高(¥402,461/㎡)よりも「まとまった敷地の希少性」として現れる。敷地2,442㎡で13階を積む設計が現実解になる | 県都では新築より既存ストックの取得・改装。用地取得に時間をかけるコストが、価格帯の空白(¥10,000〜¥14,000)を埋める速度を落とす |
| 離島が県内客室の14.7% 5市町で373施設・3,910室、1施設あたり10.5室 | お盆平均早期完売LT 35.5日と需要は強いが、1件あたりの投資規模が取りにくい。ADRは¥7,539で県平均並み | 単体開発より複数施設の面的な取得・共同運営。壱岐(ADR¥8,003・N=17)と新上五島(¥8,304・N=7)が相対的に上位 |
| 空港が県都になく大村市にある 大村駅圏の2040年人口減は-8.9%(長崎駅圏-19.1%) | 空港自体に商圏はない(従業者831人)が、県内で人口減が最も緩く、用地費は総投資の3.8%。2026年新規供給の61.8%がこの軸に集中 | 宿泊特化型の上位グレード。早期完売LT 32.0日に対しADR¥6,744という乖離が最大の余地 |
リスク要因
| 区分 | 内容 | 本稿での定量根拠 |
|---|---|---|
| 建設コスト | 坪単価が2022年138万円から2025年195.2万円へ+41%。開業までのインフレ織込みで225.5万円/坪 | 用地費が総投資の3.8〜9.2%しか占めない一方、建設費が90%超を占める構造 |
| 需要(人口) | 長崎駅圏・佐世保中心部とも2040年に居住人口が約2割減の推計 | 長崎駅圏-19.1%、佐世保中心部-20.1%、大村駅圏-8.9% |
| 供給 | 2026年の新規539室に加え、2027年前半に県都で313室が入る | 313室は長崎市既存ストック8,864室の3.5% |
| 自然災害 | 斜面市街地に急傾斜地崩壊の災害危険区域が多数。用地選定時の確認が必須 | 長崎市中心部58件・25.0ha、佐世保市中心部107件・49.4ha |
| 価格の上振れ余地 | 6%利回りに必要なADRと実勢の差が+27〜36% | 雲仙九州ホテル(25室・ADR¥39,555)が平均早期完売LT 44.2日で完売しており、高単価帯の需要自体は実在する |
まとめ
長崎県の宿泊市場は、雲仙¥18,200から大村¥5,700まで3.2倍の階層に分かれている。しかしこの階層は、投資余地の順位とは一致しない。
最も単価が低い空港・内陸クラスター(大村・諫早)は、お盆4日間の平均早期完売LTが32.0日と県内最速級で、県内で人口減が最も緩く(2040年-8.9%)、用地費が総投資の3.8%で済む。2026年の新規供給539室のうち61.8%がこの軸に集中しているのは偶然ではない。
県都・長崎市はビジネス¥8,000とシティ¥16,100の間に¥10,000〜¥14,000という価格帯の空白を持ち、従業者33,371人の業務集積と推定OCC 86.1%(同上)という需要の裏づけがある。ただし平地不足は「地価が高い」という形よりも「敷地が小さい」という形で効いてくるため、新築で埋めるには時間がかかる。2027年前半に入る313室が、この帯にどう作用するかが次の観測点になる。
そして全体を通した最大の発見は、用地費が総投資の3.8〜9.2%しか占めないことである。長崎の投資判断を決めるのは地価ではなく建設費であり、それは新築3案がいずれも利回り4.4〜4.7%にとどまり、既存ストックの取得+改装が10.9%になるという形で現れる。1室あたり総投資は新築28.4〜37.6百万円に対し、既存活用なら13.0百万円。上場REITが空港軸の91室を1室6.9百万円で取得していた事実が、この方向を裏づけている。
平地が乏しく、離島が7分の1を占め、空港が県都にない — この3条件は制約であると同時に、他県の型をそのまま持ち込めない分だけ、地場のプレイヤーに有利な設計余地を残している。
あわせて読みたい
- 長崎県の新規供給は2026年23軒・521室で前年の2.6倍 — それでもビジネスホテルの推定成約ADRは確定7ヶ月連続で前年超
- 長崎県9月前半のブッキングカーブ点検 — 9/12(土)は推定OCC82.7%、旅館とシティに24.2pt差
- 宮崎・佐賀のホテル投資ホワイトスペース — ADR×早期完売LTで読む2県の価格帯構造
- 福井3クラスタのADR階層 — 駅前・温泉・恐竜、アッパーミドル空白の投資余地
- 函館駅前の地価+10.3%、五稜郭は4年据置き|道南226施設11,449室の投資適地
- 新潟県ホテル投資マップ — 新潟市・越後湯沢・佐渡の三層で読むエリア別余地
- 鹿児島のホテル単価は県都が最安 — 霧島14,330円に対し鹿児島市6,819円、12ヶ月連続の県内逆転
- 島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差、価格の階層はこうできている
- ホテル立地評価の第4軸「災害リスク」を定量化する — 全国8商圏のハザード×ADR×防災Capex
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
参考資料・出典一覧
■ データソース
推定成約ADRは、各施設がOTA上で公開する最安プラン水準(2名1室・1室あたり・税込)に業態別の補正係数を適用した推定成約単価(税抜相当)で、エリア値は対象施設の中央値。市町別は2025年8月〜2026年7月の確定月のみを平均(将来月の推定値は前年比・平均のいずれにも不算入、N≥5施設の13市町を掲載)。県単位はN=250〜258施設。推定稼働率(OCC)はOTA販売在庫に基づく推定で、県単位2026年7月・全体N=381施設/ビジネス業態N=115施設。残室推移は2026年8月13〜16日チェックインの実績日程で、県内800施設のうち観測データのある232施設、OTA公開枠30%以上の161施設が集計対象、うちADRを併せて取得できた74施設をプロット。地価・用途地域・災害危険区域は国土交通省 不動産情報ライブラリ、居住人口は国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)、就業は総務省・経済産業省「経済センサス-活動調査」。
■ 試算前提
建設費は国土交通省「建築着工統計」ベースの2025年実績(全構造平均195.2万円/坪)を起点に、2029年開業・2027〜2029年施工を想定して中間時点の2028年まで年+5%前後(2026年+5.3%、2027年+5.0%、2028年以降は予測未公表のため+4.5%と仮定)で複利補正し、坪単価225.5万円を採用。GOP率はアッパーミッド32%・ミッド40%・宿泊特化50%を置き、上場REIT開示のGOP実績(MHM運営91物件38.9%、2024年12月期)を参照しつつ新規開業初年度として保守的に設定。客室売上=ADR×客室数×365日×稼働率、利回り=GOP÷総投資額。感度は ADR±10%・稼働±5pt の1軸と、C案について ADR¥6,800〜9,200 × 稼働74〜90% の2軸グリッドで示している。用地費は各市中心部の商業地 地価公示平均×敷地面積、稼働率は本稿の推定OCC(2026年7月時点)を使用。
■ 限界・留意点
ADR・OCCはいずれもOTA公開情報に基づく推定値であり、各施設の実際の成約価格・稼働・会計数値とは異なる。OCCはOTA販売在庫を分母とする推定のため、直販比率の高い施設が多いエリアでは実勢と乖離しうる(本稿では都道府県・市町のマクロ単位でのみ使用)。N<5の市町(西海市・川棚町・波佐見町・長与町・時津町)は本表から除外しており、県内18市町のすべてを網羅していない。新規開業はOTA掲載確認ベースで、掲載は開業の数ヶ月前から出るため直近以降の月は今後増加しうる。2027年以降の計画は確認申請ベースの公的計画データに長崎県の該当がなく、一次情報で実在が確認できる案件のみを扱っている(「計画がない」ことは意味しない)。開発シナリオは簡易試算であり、設計・調査・金融費用・開業前費用・FF&E更新・税負担・借入条件を織り込んでいない。実際の投資判断には詳細なフィージビリティ・スタディが必要です。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(長崎県18市町・確定月ベース、N=250〜258施設)、推定稼働率(OCC)、施設単位の残室推移(2026年8月13〜16日、OTA公開枠30%以上161施設)、客室ストック(1,108施設・26,615室)、新規開業(OTA掲載確認ベース、2026年27施設・539室)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(商業地、長崎市N=18・佐世保市N=16・諫早市N=6・大村市N=4、2022〜2026年)、都市計画決定情報(用途地域)、災害危険区域
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口(R6国政局推計)
- 総務省・経済産業省「経済センサス-活動調査」(境界=国勢調査 小地域、e-Stat統計GIS)
- 国土交通省「建築着工統計調査」 — ホテル建築費 構造別坪単価
- 長崎市「長崎駅周辺再整備事業」
■ REIT・業界レポート
- 星野リゾート・リート投資法人 ポートフォリオ一覧 — コンフォートイン長崎空港(91室、取得価格630百万円、2014年5月取得)
- 霞ヶ関ホテルリート投資法人 ポートフォリオ一覧 — FAV LUX 長崎
- インヴィンシブル投資法人 — GOP実績(MHM運営91物件38.9%、2024年12月期)
■ ニュース・プレスリリース