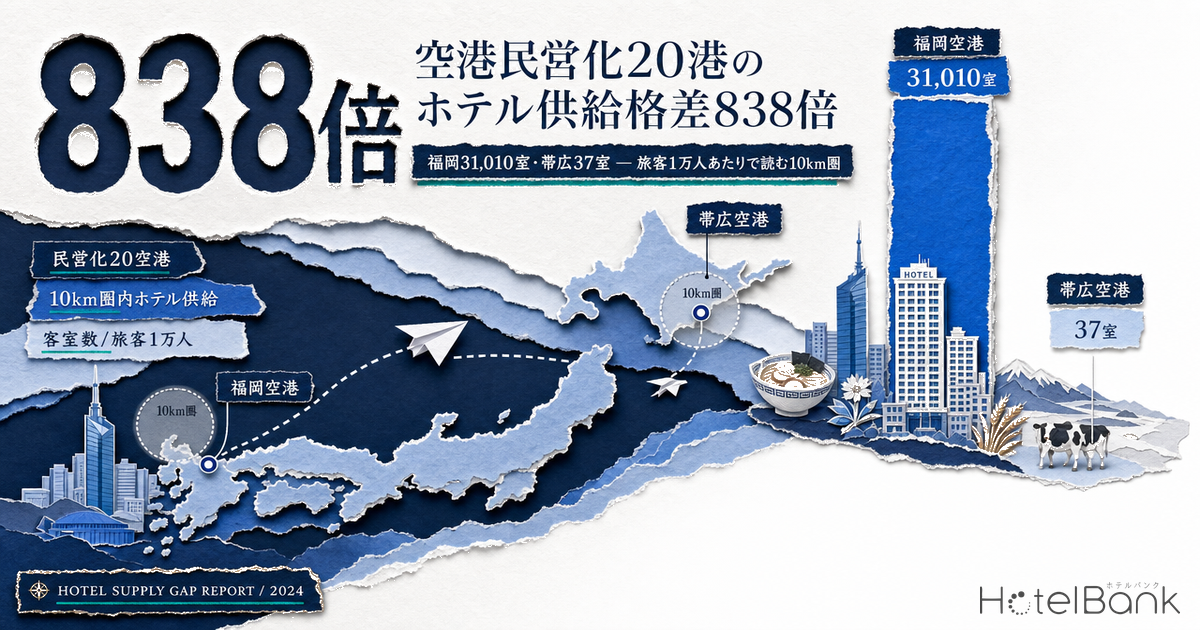
空港の周りにホテルがどれだけあるかは、距離だけでは決まらない。半径10kmという同じ物差しを当てても、福岡空港の31,010室に対し帯広空港は37室で、その差は838倍に開く。本稿はこの差を「空港の運営主体が民間かどうか」という制度の軸で切り直し、運営権(コンセッション)方式に移行した全20空港について、10km圏の客室ストック・乗降客数・都市計画上の区域区分・推定成約ADRを突き合わせる。結論を先に置くと、旅客の59.2%が発着する10空港の10km圏には、20空港合計の客室ストックのわずか10.1%しかない。
既刊との線引き:本サイトには空港と宿泊供給を扱った記事が既にあるが、切り口が異なる。空港3km圏のホテル148軒・14,827室は半径3kmの「翌朝発」需要を扱ったもので、本稿は10km圏の市場規模を扱い、対象空港の選定基準そのもの(運営権移行の有無)が異なる。冬ダイヤ10/25開始|地方空港20港の国際線圏はダイヤ改正という季節イベントを起点とするが、本稿は10年から40年超に及ぶ運営権契約を起点とし、時間軸が違う。仙台空港を単独で扱った既刊に対し、本稿では仙台空港を20空港のうちの1点として位置づける。
本記事における指標の定義
- 10km圏の客室ストック:各空港の滑走路中心座標から半径10km以内に立地し、稼働が確認できる宿泊施設の客室数合計。施設マスターの登録客室数を用い、営業中かつ座標を持つ施設に限定した。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 乗降客数:国土交通省航空局「空港管理状況調書」の暦年ベース(国際線+国内線の合計)。
- 区域区分・用途地域:国土交通省 不動産情報ライブラリの都市計画データ。各空港座標を含むタイルとその周囲8タイル(ズームレベル14、およそ半径2km相当の範囲)を照会した。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省航空局/国土交通省 不動産情報ライブラリ
- — 1,080施設・90,291室 — 運営権(コンセッション)方式に移行した20空港の半径10km圏。福岡31,010室に対し帯広37室で、格差は838倍。
- — 旅客59.2%に対し客室10.1% — 市街地外型10空港の構図。逆に市街地内包型8空港は旅客6.3%で客室38.4%を持つ。
- — 3類型に割れる — 旅客1万人あたり客室数で、20室以上の市街地内包型8空港/5〜20室の中間型2空港(福岡・大阪国際)/5室未満の市街地外型10空港。
- — 2019年比66.5%〜135.9% — 移行年で束ねても回復率の幅は縮まらない。制度は投資判断の前提を整えるが、需要そのものは保証しない。
- — 移行後の開業5,932室の78.2%が関西3空港圏 — J-REIT保有21物件も市街地内包型・中間型に集中し、市街地外型10空港の圏内はゼロ。
運営権という軸で20空港を並べ直す
空港を語るときに使われる軸は、たいてい「旅客数」か「国際線の有無」である。しかし宿泊事業の投資判断から見ると、もう一本、着地の性格を大きく変える軸がある。空港の運営権が誰にあるか、である。2013年施行の民活空港運営法と、2011年改正のPFI法に基づく公共施設等運営権制度により、国や自治体は空港の所有権を持ったまま、滑走路・ターミナル・駐車場の運営を一体で民間に委ねられるようになった。契約期間は但馬・南紀白浜・富山のような10年前後から、仙台・福岡など国管理空港の30年前後、関西国際・大阪国際の44年まで空港ごとに幅があり、着陸料の設定、商業テナントの構成、旅客動線の再設計が民間事業者の裁量に入る。路線誘致と空港内商業の方針が同じ主体の下で決まるということは、周辺の宿泊需要がどこにどう出てくるかの決定要因が一本化されることを意味する。
その運営権が実際に民間に渡っているのは、集計時点で20空港である。最も早いのは2015年1月の但馬空港で、地方公共団体が管理する空港として全国初の移行だった。国管理空港では2016年7月の仙台空港が第1号となり、その後、高松(2018年4月)、福岡(2019年4月)、熊本(2020年4月)と続いた。北海道内の7空港は2020年6月の新千歳を皮切りに2021年3月までに順次移行し、7空港で1つの事業として一体運営されている。会社管理空港では関西国際・大阪国際(伊丹)が2016年4月に運営権を設定し、地方管理空港の神戸も2018年4月に同じ運営権者グループの下に入った。直近では2026年4月に富山空港が移行しており、これは新型コロナ後で初の地方管理空港の事例にあたる。
| 空港 | 所在 | 運営開始 | 運営権者 | 管理区分 | 2025年 旅客数(人) | 10km圏 施設 | 10km圏 客室 |
|---|---|---|---|---|---|---|---|
| 但馬空港 | 兵庫県 | 2015年01月 | 但馬空港ターミナル | 地方管理 | 39,946 | 34 | 1,027 |
| 関西国際空港 | 大阪府 | 2016年04月 | 関西エアポート | 会社管理 | 34,062,645 | 37 | 2,598 |
| 大阪国際空港(伊丹) | 大阪府 | 2016年04月 | 関西エアポート | 会社管理 | 16,175,048 | 144 | 15,515 |
| 仙台空港 | 宮城県 | 2016年07月 | 仙台国際空港 | 国管理 | 3,969,910 | 7 | 1,067 |
| 神戸空港 | 兵庫県 | 2018年04月 | 関西エアポート神戸 | 地方管理 | 4,059,867 | 101 | 12,270 |
| 高松空港 | 香川県 | 2018年04月 | 高松空港 | 国管理 | 2,238,459 | 7 | 372 |
| 鳥取空港 | 鳥取県 | 2018年07月 | 鳥取空港ビル | 地方管理 | 417,082 | 34 | 1,990 |
| 福岡空港 | 福岡県 | 2019年04月 | 福岡国際空港 | 国管理 | 28,396,908 | 287 | 31,010 |
| 静岡空港 | 静岡県 | 2019年04月 | 富士山静岡空港 | 地方管理 | 734,490 | 27 | 1,659 |
| 南紀白浜空港 | 和歌山県 | 2019年04月 | 南紀白浜エアポート | 地方管理 | 247,604 | 133 | 3,516 |
| 熊本空港 | 熊本県 | 2020年04月 | 熊本国際空港 | 国管理 | 3,854,269 | 21 | 1,717 |
| 新千歳空港 | 北海道 | 2020年06月 | 北海道エアポート | 国管理 | 25,849,752 | 22 | 2,546 |
| 旭川空港 | 北海道 | 2020年10月 | 北海道エアポート | 地方管理 | 1,223,151 | 20 | 207 |
| 函館空港 | 北海道 | 2021年03月 | 北海道エアポート | 国管理 | 2,020,921 | 105 | 7,554 |
| 女満別空港 | 北海道 | 2021年03月 | 北海道エアポート | 地方管理 | 843,324 | 5 | 85 |
| 釧路空港 | 北海道 | 2021年03月 | 北海道エアポート | 国管理 | 788,641 | 3 | 39 |
| 帯広空港 | 北海道 | 2021年03月 | 北海道エアポート | 地方管理 | 694,945 | 2 | 37 |
| 稚内空港 | 北海道 | 2021年03月 | 北海道エアポート | 国管理 | 187,273 | 22 | 1,038 |
| 広島空港 | 広島県 | 2021年07月 | 広島国際空港 | 国管理 | 2,933,923 | 9 | 435 |
| 富山空港 | 富山県 | 2026年04月 | 富山エアポート | 地方管理 | 382,610 | 60 | 5,609 |
※旭川・帯広・女満別は自治体管理空港だが、北海道内7空港一括事業の一部として同一の運営権者が運営している。
10km圏の客室ストックは838倍に開く
20空港それぞれについて、滑走路中心から半径10km以内で稼働が確認できる宿泊施設を数えると、合計1,080施設・90,291室になる。これは全国で稼働が確認できる約27,000施設・約126万室に対し、施設数で4.0%、客室数で7.1%にあたる。ただし内訳は極端に偏っている。首位の福岡空港が31,010室で全体の34.3%を単独で占め、上位3空港(福岡・大阪国際(伊丹)・神戸)で58,795室、全体の65.1%に達する。一方、下位の帯広空港は37室、釧路空港は39室で、福岡との比は838倍である。
青=旅客1万人あたり20室以上(市街地内包型)/淡青=5〜20室/灰=5室未満(市街地外型)。
この差は「空港が街の中にあるか、外にあるか」でほぼ説明できる。福岡空港は博多駅から地下鉄2駅の距離にあり、10km圏が福岡市の中心市街地をまるごと含む。大阪国際(伊丹)は新大阪・尼崎の宿泊集積を、神戸空港は三宮を、富山空港は富山駅前をそれぞれ圏内に取り込む。反対に帯広空港は帯広市街から南に約25km離れており、10km圏に入るのは中札内村の滞在型施設が中心で、まとまった宿泊ストックは存在しない。釧路空港も同様の構造にある。
旅客1万人あたり客室数で見ると、市場は3つに割れる
絶対数の比較は空港規模の差に飲み込まれるため、乗降客数で正規化する。2025年の暦年旅客数1万人あたりの10km圏客室数を計算すると、最大は但馬空港の257.1室、最小は帯広空港と釧路空港の0.5室で、こちらは514倍の開きになる。この指標は「空港が生む需要の量」ではなく、「既存の宿泊市場の中に空港が置かれているかどうか」を測っていると読むのが正確である。但馬空港の圏内にある約1,000室は豊岡市街の施設群であり、その需要の大半は空港ではなく豊岡・出石を含む但馬地域の観光動線から来ている。
散布図に置くと、20空港は3つのグループに分かれる。第一が市街地内包型(旅客1万人あたり20室以上)の8空港で、函館・稚内・但馬・神戸・鳥取・静岡・南紀白浜・富山が該当する。合計旅客は8,089,793人と20空港全体の6.3%にすぎないが、客室は34,663室・38.4%を占める。第二が市街地外型(同5室未満)の10空港で、新千歳・釧路・旭川・帯広・女満別・仙台・高松・熊本・広島・関西国際が入る。旅客76,459,019人・59.2%に対し、10km圏の客室は9,103室・10.1%にとどまる。第三が両者の中間にある福岡・大阪国際(伊丹)の2空港で、旅客34.5%・客室51.5%と、規模と近接性を両立している唯一のグループである。
市街地外型は宿泊供給の空白地帯という意味ではない。新千歳空港の旅客は札幌市内の宿泊市場が受け止め、関西国際空港の旅客は大阪市内が受け止めている。つまりこのグループでは、空港の民営化によって旅客が増えても、その宿泊需要は10km圏の外に流れる構造になっている。逆に言えば、空港直近の滞在価値を設計できれば取り込みの伸びしろが大きい領域でもあり、高松空港の空港至近ホテルや広島空港のターミナル隣接ホテルのように、規模は小さくとも稼働の安定した立地が既に成立している。空港に隣接する立地そのものの需給については、空港隣接ホテルの投資余地 — 関空・福岡・那覇・新千歳・中部 5空港の客室需給分析で個別に検証している。
市街地内包型 8空港
旅客1万人あたり20室以上
圏内に既存の宿泊市場を丸ごと含む。空港由来需要は全体の一部で、投資判断は都市・観光市場の論理が主。旅客6.3%に対し客室38.4%。
中間型 2空港
福岡・大阪国際(伊丹)
旅客規模と市街地近接を両立。旅客34.5%・客室51.5%。乗継・早朝便需要と都市需要を同じ在庫で拾える希少な構造。
市街地外型 10空港
旅客1万人あたり5室未満
旅客59.2%に対し客室10.1%。宿泊需要は圏外の都市が受け止める。空港至近の滞在価値設計にアップサイドが残る。
20空港の位置と供給規模
運営権移行空港の分布を地図に落とすと、北海道7空港が広域に散る一方、関西では関西国際・大阪国際(伊丹)・神戸の3空港が同一都市圏に集中していることが視覚的に確認できる。円の大きさは10km圏の客室数、色は旅客1万人あたり客室数の3類型に対応する。
区域区分が供給の上限を決めている
供給差の背後には需要だけでなく、土地利用制度がある。国土交通省 不動産情報ライブラリで各空港座標周辺の都市計画データを照会すると、区域区分と客室ストックの対応がはっきり見える。福岡空港の周囲では市街化区域が広く分布し、商業地域が最も多い用途地域として現れる。大阪国際(伊丹)と関西国際も市街化区域を含み、いずれも空港地点そのものが準工業地域(容積率200%)にかかる。これらは制度上、宿泊施設の立地余地が確保されている空港である。
一方、新千歳・熊本・仙台・神戸の周囲は市街化調整区域が支配的で、原則として新たな開発には許可が必要になる。さらに帯広空港では周囲に都市計画区域そのものが確認できず、稚内・静岡でも空港地点が区域区分の対象外に位置していた。これは開発が不可能という意味ではないが、宿泊施設を計画する際の手続きと期間が立地ごとに大きく違うことを示している。旅客数の伸びと同じ比重で、初期段階に確認しておく価値のある変数である。
| 空港 | 区域区分 | 主な用途地域 | 3km圏 客室 | 5km圏 客室 | 10km圏 客室 |
|---|---|---|---|---|---|
| 福岡空港 | 市街化区域を含む | 商業地域・第1種住居地域 | 6,962 | 25,735 | 31,010 |
| 大阪国際空港(伊丹) | 市街化区域を含む | 第1種中高層住居専用地域・第1種住居地域 | 1,388 | 1,574 | 15,515 |
| 神戸空港 | 主に市街化調整区域 | 準工業地域・工業地域 | 0 | 1,239 | 12,270 |
| 函館空港 | 主に市街化調整区域 | 準工業地域・第1種住居地域 | 761 | 1,909 | 7,554 |
| 富山空港 | 市街化区域を含む | 第1種住居地域・第1種中高層住居専用地域 | 168 | 245 | 5,609 |
| 南紀白浜空港 | 非線引き都市計画区域 | 第1種低層住居専用地域・第1種中高層住居専用地域 | 2,173 | 2,764 | 3,516 |
| 関西国際空港 | 市街化区域を含む | 準工業地域・工業地域 | 0 | 0 | 2,598 |
| 新千歳空港 | 主に市街化調整区域 | 工業地域・準工業地域 | 188 | 188 | 2,546 |
| 鳥取空港 | 市街化区域を含む | 第1種住居地域・準工業地域 | 20 | 40 | 1,990 |
| 熊本空港 | 主に市街化調整区域 | 第1種中高層住居専用地域 | 57 | 847 | 1,717 |
| 静岡空港 | 主に市街化調整区域 | 工業専用地域・準工業地域 | 0 | 815 | 1,659 |
| 仙台空港 | 市街化区域を含む | 工業地域・第1種住居地域 | 0 | 480 | 1,067 |
| 稚内空港 | 非線引き都市計画区域 | 用途地域の指定なし | 0 | 62 | 1,038 |
| 但馬空港 | 非線引き都市計画区域 | 第1種住居地域・準工業地域 | 0 | 712 | 1,027 |
| 広島空港 | 非線引き都市計画区域 | 第1種住居地域・準工業地域 | 177 | 234 | 435 |
| 高松空港 | 非線引き都市計画区域 | 近隣商業地域・第1種低層住居専用地域 | 152 | 152 | 372 |
| 旭川空港 | 主に市街化調整区域 | 第1種低層住居専用地域・第1種中高層住居専用地域 | 0 | 1 | 207 |
| 女満別空港 | 非線引き都市計画区域 | 工業地域 | 0 | 52 | 85 |
| 釧路空港 | 主に市街化調整区域 | 用途地域の指定なし | 0 | 0 | 39 |
| 帯広空港 | 都市計画区域の指定なし | 用途地域の指定なし | 0 | 0 | 37 |
※区域区分・用途地域は各空港座標を含むタイルとその周囲8タイル(ズームレベル14)の照会結果に基づく空港直近の状況であり、10km圏全体の指定状況を示すものではない。
制度は需要を保証しない — 2019年比66.5%から135.9%まで
運営権が民間に渡れば旅客が増えるのか。20空港の2025年乗降客数を2019年と比べると、答えは一様ではない。最も伸びたのは南紀白浜空港で2019年比135.9%、2016年比では+110.9%と、20空港で唯一旅客が10年で2倍を超えた。次いで神戸空港が120.7%(2016年比+50.5%)、福岡空港が115.1%(同+29.1%)と続く。他方、2026年4月に移行したばかりの富山空港は2019年比66.5%、2016年比-35.1%で、北陸新幹線の延伸を含む交通環境の変化のなかで運営権移行を迎えた形になる。
移行年ごとに束ねても、明快な傾向は出てこない。2015〜2016年に移行した4空港(但馬・関西国際・大阪国際・仙台)の2019年比は94.9%〜107.1%、2018〜2019年に移行した6空港(高松・神戸・鳥取・福岡・静岡・南紀白浜)は91.2%〜135.9%、2020〜2021年に移行した9空港は91.0%〜112.2%と、いずれのコホートも幅が大きい。運営権移行という制度要因は、路線構成・後背圏人口・観光資源といった立地条件を置き換えるものではない。制度が変えるのは、その立地条件を活かすための意思決定の速度と自由度である。
| 空港 | 運営開始 | 2016年 | 2019年 | 2025年 | 2019年比 | 2016年比 |
|---|---|---|---|---|---|---|
| 南紀白浜空港 | 2019年 | 117,377 | 182,158 | 247,604 | 135.9% | +110.9% |
| 神戸空港 | 2018年 | 2,697,927 | 3,362,720 | 4,059,867 | 120.7% | +50.5% |
| 福岡空港 | 2019年 | 21,994,977 | 24,679,617 | 28,396,908 | 115.1% | +29.1% |
| 函館空港 | 2021年 | 1,744,682 | 1,800,577 | 2,020,921 | 112.2% | +15.8% |
| 熊本空港 | 2020年 | 2,986,686 | 3,492,188 | 3,854,269 | 110.4% | +29.0% |
| 関西国際空港 | 2016年 | 25,130,556 | 31,807,820 | 34,062,645 | 107.1% | +35.5% |
| 旭川空港 | 2020年 | 1,140,822 | 1,158,948 | 1,223,151 | 105.5% | +7.2% |
| 新千歳空港 | 2020年 | 21,311,918 | 24,599,263 | 25,849,752 | 105.1% | +21.3% |
| 高松空港 | 2018年 | 1,844,518 | 2,152,430 | 2,238,459 | 104.0% | +21.4% |
| 仙台空港 | 2016年 | 3,110,363 | 3,855,387 | 3,969,910 | 103.0% | +27.6% |
| 鳥取空港 | 2018年 | 376,322 | 417,740 | 417,082 | 99.8% | +10.8% |
| 帯広空港 | 2021年 | 621,100 | 701,557 | 694,945 | 99.1% | +11.9% |
| 女満別空港 | 2021年 | 768,990 | 860,458 | 843,324 | 98.0% | +9.7% |
| 大阪国際空港(伊丹) | 2016年 | 14,923,678 | 16,504,209 | 16,175,048 | 98.0% | +8.4% |
| 但馬空港 | 2015年 | 30,929 | 42,105 | 39,946 | 94.9% | +29.2% |
| 広島空港 | 2021年 | 2,851,436 | 3,166,572 | 2,933,923 | 92.7% | +2.9% |
| 稚内空港 | 2021年 | 190,076 | 203,654 | 187,273 | 92.0% | -1.5% |
| 静岡空港 | 2019年 | 616,384 | 805,195 | 734,490 | 91.2% | +19.2% |
| 釧路空港 | 2021年 | 715,737 | 866,970 | 788,641 | 91.0% | +10.2% |
| 富山空港 | 2026年 | 589,249 | 575,172 | 382,610 | 66.5% | -35.1% |
移行後に開業した5,932室はどこに落ちたか
運営権移行後に10km圏で開業した施設を集計すると、20空港合計で100施設・5,932室になる。ただしこれも上位に強く偏る。大阪国際(伊丹)圏が2,792室(41施設)で全体の47.1%を占め、神戸圏の1,187室、関西国際圏の659室が続く。関西3空港の合計だけで4,638室、全体の78.2%にのぼる。経過年数の差を均すため年あたり客室数に直しても、伊丹圏が年270室、神戸圏が年143室と上位2圏の水準は変わらない。
もっとも、この開業ラッシュを運営権移行の効果と読むのは早い。伊丹圏の新規開業は新大阪・尼崎に集中しており、2025年の大阪・関西万博に向けた都市部の投資サイクルと重なる。福岡圏では移行後に9施設・561室が開業し、そのうち2026年に入ってからの開業が3件含まれる。天神・博多の再開発と歩調を合わせた供給が続いている形である。反対に、市街地外型の空港では移行後の開業がほとんど観測されていない。新千歳圏では3施設285室、函館圏では5施設247室が開業しており、その大半は空港から6km以遠の市街地寄りに立地する。
| 空港 | 運営開始 | 経過年 | 開業施設 | 開業客室 | 年あたり客室 | 10km圏に占める比率 |
|---|---|---|---|---|---|---|
| 大阪国際空港(伊丹) | 2016年04月 | 10.3 | 41 | 2,792 | 270 | 18.0% |
| 神戸空港 | 2018年04月 | 8.3 | 11 | 1,187 | 143 | 9.7% |
| 関西国際空港 | 2016年04月 | 10.3 | 16 | 659 | 64 | 25.4% |
| 福岡空港 | 2019年04月 | 7.3 | 9 | 561 | 77 | 1.8% |
| 新千歳空港 | 2020年06月 | 6.2 | 3 | 285 | 46 | 11.2% |
| 函館空港 | 2021年03月 | 5.4 | 5 | 247 | 46 | 3.3% |
| 鳥取空港 | 2018年07月 | 8.1 | 4 | 55 | 7 | 2.8% |
| 静岡空港 | 2019年04月 | 7.3 | 3 | 54 | 7 | 3.3% |
| 仙台空港 | 2016年07月 | 10.1 | 1 | 36 | 4 | 3.4% |
| 広島空港 | 2021年07月 | 5.1 | 1 | 36 | 7 | 8.3% |
| 旭川空港 | 2020年10月 | 5.8 | 2 | 9 | 2 | 4.3% |
| 但馬空港 | 2015年01月 | 11.6 | 1 | 8 | 1 | 0.8% |
| 南紀白浜空港 | 2019年04月 | 7.3 | 3 | 3 | 0 | 0.1% |
※OTA掲載確認ベースのため、開業直後で掲載がまだ出ていない施設は含まれない。直近月ほど過少に出る性質があり、今後の掲載で件数・客室数は増加する見込み。
推定成約ADR — 万博の反動が伊丹圏に出ている
10km圏の価格水準を推定成約ADRの中央値で見ると、2026年7月時点で最も高いのは稚内空港圏の約¥17,300(N=11施設)、次いで新千歳空港圏の約¥16,700(N=13施設)である。いずれも夏季ピークの北海道・道北市場を反映した水準で、稚内圏は前年同月比+23.6%と20空港で最も強く伸びている。福岡空港圏は約¥12,200(N=146施設)で、サンプル数が最も厚く前年同月比+1.3%と安定している。
対照的なのが大阪国際(伊丹)圏で、約¥7,800(N=71施設)・前年同月比-28.7%となった。関西国際空港圏も-9.1%である。比較基準となる2025年7月は大阪・関西万博(2025年4月13日〜10月13日)の会期中にあたり、大阪市域の宿泊価格が押し上げられていた時期にあたる。したがってこの下落幅は、通常年の需要変動というより会期という一時要因の剥落として読むのが自然である。前掲のとおり伊丹圏では移行後に2,792室が新規に加わっており、供給の厚みも価格形成に効いている。
※サンプルが10施設未満の帯広・釧路・女満別・旭川・仙台・高松・広島圏は表示していない。推定成約ADRは検証済み業態(ビジネス・シティ・リゾート・旅館・カプセル)に限って算出されるため、10km圏の全施設を母集団とするものではない。
J-REITは中間型と市街地内包型にだけ入っている
ホテル特化型J-REIT7投資法人の保有物件(保有関係マスター、2026-08-24時点、N=302物件)を10km圏に当てはめると、該当するのは21物件・5,797室である。分布は福岡空港圏が11物件2,925室と突出し、以下、神戸圏3物件、函館圏3物件、富山圏2物件、大阪国際(伊丹)圏2物件と続く。市街地外型10空港の圏内には、7投資法人の保有物件が1件も確認できなかった。
これは市街地外型の立地に投資価値がないという意味ではなく、上場REITが取得する規模(概ね100室以上)と立地要件が、市街地の宿泊集積と重なりやすいという構造の反映である。福岡空港圏の該当物件には、宿泊主体型から大型フルサービスまで幅広い業態が含まれており、なかにはグランド ハイアット 福岡(1996年4月開業・378室)のような国際ブランドの大型ホテルも入る。空港民営化が進んだ都市圏では、機関投資家の保有と空港アクセスの良さが同じ場所で重なっている。
| 空港 | 保有物件 | 客室 | 10km圏客室に占める比率 | 投資法人 | 主な物件(客室数) |
|---|---|---|---|---|---|
| 福岡空港 | 11 | 2,925 | 9.4% | いちごホテルリート、インヴィンシブル、ジャパン・ホテル・リート、日本ホテル&レジデンシャル、星野リゾート・リート | ヒルトン福岡シーホーク(1052室)、グランド ハイアット 福岡(378室)、東横イン博多口駅前本館・シングル館(256室) |
| 神戸空港 | 3 | 959 | 7.8% | ジャパン・ホテル・リート、星野リゾート・リート、森トラストリート | ホテルオークラ神戸(468室)、神戸メリケンパークオリエンタルホテル(323室)、the b 神戸(168室) |
| 函館空港 | 3 | 782 | 10.4% | インヴィンシブル、星野リゾート・リート | 函館国際ホテル(435室)、ホテルマイステイズ函館五稜郭(208室)、コンフォートホテル函館(139室) |
| 大阪国際空港(伊丹) | 2 | 729 | 4.7% | インヴィンシブル、森トラストリート | ホテルマイステイズ新大阪コンファレンスセンター(397室)、コートヤード・バイ・マリオット 新大阪ステーション(332室) |
| 富山空港 | 2 | 402 | 7.2% | インヴィンシブル、星野リゾート・リート | ANAクラウンプラザホテル富山(252室)、コンフォートホテル富山駅前(150室) |
出典(グランド ハイアット 福岡の開業年月・客室数): 日本ハイアット 株式会社「報道資料 2026年4月」
※保有関係マスターは国内のホテル特化型J-REIT7投資法人を収録対象としており、非上場ファンドや総合型REITの保有物件は含まない。該当なしは非保有の証明ではない。
市街地外型の10.1%は、供給ペースで埋まる差ではない
前節までで、市街地外型10空港は旅客の59.2%を扱いながら10km圏の客室は10.1%(9,103室)にとどまることが分かった。この差が「まだ供給が追いついていないだけ」なのか、それとも構造的なものなのかを、本稿で実測した数値だけを使って両側から当ててみる。
まず供給側である。表4で計測した運営権移行後の開業実績を年あたりに直すと、市街地外型10空港の合計は年123室、20空港全体では年674室、中間型2空港(福岡・大阪国際)だけで年347室になる。この3つの実測ペースをそれぞれ市街地外型10空港に当てて10年延長すると、次のようになる。
| シナリオ | 前提に置いた実測ペース | 1空港あたり年間開業 | 10年間の増分 | 10年後の客室 | 旅客1万人あたり |
|---|---|---|---|---|---|
| 悲観 | 市街地外型10空港で実測された開業ペース | 12.3室 | +1,230室 | 10,333室 | 1.35室 |
| 中位 | 20空港平均の開業ペース | 33.7室 | +3,370室 | 12,473室 | 1.63室 |
| 楽観 | 中間型2空港(福岡・大阪国際)で実測された開業ペース | 173.5室 | +17,350室 | 26,453室 | 3.46室 |
※各シナリオは表4で実測した開業ペースを機械的に10年延長したものであり、予測ではない。出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=100施設)/国土交通省航空局「令和7年空港管理状況調書」
次に需要側である。表3で実測した2019年比の回復率は66.5%から135.9%まで開いていた。この実測レンジを将来の旅客変動幅の代理として当て、市街地外型10空港が本稿の3類型の各水準に届くために必要な追加客室数を置くと、下表になる。
| 旅客水準 2025年実績比 | 5.0室 3類型の下限閾値 | 9.6室 大阪国際(伊丹)実測 | 10.9室 福岡実測 | 20.0室 市街地内包型の閾値 | 30.2室 神戸実測 |
|---|---|---|---|---|---|
| 66.5%(富山・20空港の下限) | +16,320室 | +39,708室 | +46,318室 | +92,587室 | +144,450室 |
| 91.0%(釧路) | +25,686室 | +57,692室 | +66,737室 | +130,052室 | +201,022室 |
| 100%(2025年実績) | +29,127室 | +64,298室 | +74,237室 | +143,815室 | +221,803室 |
| 115.1%(福岡) | +34,899室 | +75,381室 | +86,822室 | +166,906室 | +256,670室 |
| 135.9%(南紀白浜・20空港の上限) | +42,851室 | +90,648室 | +104,157室 | +198,713室 | +304,699室 |
※旅客水準は表3で実測した20空港の2019年比レンジ(66.5%〜135.9%)を2025年実績に当てた機械的な感度であり、各空港の需要予測ではない。目標水準は本稿の3類型の閾値と、表1で実測した個別空港の値を用いた。出典:メトロエンジンリサーチ&コンサルティング/国土交通省航空局「令和7年空港管理状況調書」
2つの表を突き合わせると、差の性質がはっきりする。最も強い楽観シナリオ(中間型2空港の実測ペースを10年)でも増分は17,350室だが、旅客が2025年実績のままでも下限閾値の5.0室/万人に届くには29,127室が要る。つまり市街地外型の10.1%は、供給ペースの遅れではなく、10km圏という枠の取り方そのものに由来する差である。投資判断としては「圏内を埋めにいく」のではなく、空港直近に成立する滞在需要の規模を単体で見積もるほうが実態に合う。
投資・開発への含意 — 制度軸で見ると評価順が入れ替わる
距離で切ると「空港から近い順」に並ぶ市場が、運営権という制度軸と正規化指標を重ねると、まったく違う順序で見えてくる。整理すると3つの示唆になる。
第一に、中間型2空港(福岡・大阪国際)は構造的に希少である。旅客規模と市街地近接を両立し、乗継・早朝便需要と都市滞在需要を同じ在庫で拾える。福岡空港圏の推定成約ADRが+1.3%と安定しているのは、需要源が単一でないことの表れでもある。反面、既に31,010室が集積しており、新規参入は価格帯と客層の設計で差をつける必要がある。
第二に、市街地外型10空港には空港直近の滞在価値を設計する余地が残る。旅客の59.2%が発着しながら10km圏の客室は10.1%にとどまる。ただしこの余地を取りに行くには、区域区分の確認が最初の関門になる。表2のとおり、このグループの多くは市街化調整区域か区域区分の対象外にあり、事業期間の見積もりに手続き時間を織り込む必要がある。熊本空港圏のように、半導体関連の産業集積を背景に空港周辺の大津町・菊陽町で客室が積み上がり、既に1,700室規模の市場が形成されている例もある。県とJR九州は空港アクセス鉄道について2034年度の開業を目標に合意しており、中期の需要環境は今後さらに変わりうる。開業まで10年規模の時間差を投資判断にどう織り込むかという論点は、都心と空港をつなぐ新線2本の投資時間軸でも同じ構造で扱っている。
第三に、運営権の移行時期そのものは需要指標にならない。2019年比の回復率は移行年で束ねても幅が縮まらず、66.5%から135.9%まで開いたままである。制度は投資判断の前提を整えるが、需要をつくるのは路線と後背圏である。運営権移行を材料に立地を評価するなら、契約期間中の投資計画(ターミナル増改築、路線誘致の目標、周辺用地の開発方針)が公表されているかを個別に確認するほうが、移行の有無そのものより実用的である。
集計方法と出典
■ データソース
宿泊施設マスター(メトロエンジンリサーチ&コンサルティング/2026年8月時点、全国27,249施設・1,266,986室)、推定成約ADR(同/2026年7月=実績確定月、上場ホテルREIT開示との照合91施設・直近3ヶ月間で誤差中央値約7%)、J-REIT保有関係マスター(同/2026-08-24時点、国内ホテル特化型7投資法人・302物件)、国土交通省航空局「空港管理状況調書」(令和7年/暦年・国際線+国内線合計、H28〜R7)、国土交通省 不動産情報ライブラリ(都市計画区域・区域区分、用途地域/ズームレベル14のタイル照会)、国土交通省および各運営権者の公表資料(運営開始年月・管理区分)。
■ 対象と抽出条件
運営権(コンセッション)方式で民間事業者が運営する空港として、国土交通省が公表する国管理空港のコンセッション実施空港(仙台・高松・福岡・熊本・広島・北海道内7空港)、地方管理空港のコンセッション実施空港(但馬・神戸・鳥取・静岡・南紀白浜・旭川・帯広・女満別・富山)、および会社管理空港のうち運営権が設定された関西国際・大阪国際(伊丹)の計20空港を対象とした。各空港の滑走路中心座標から半径10km以内について、営業中かつ座標を保有する宿泊施設(全国27,249施設・1,266,986室)を測地線距離で抽出し、該当は1,080施設・90,291室。
■ 試算前提
旅客1万人あたり客室数は「10km圏客室数 ÷(2025年暦年乗降客数 ÷ 10,000)」で算出し、3類型の閾値は20室以上/5〜20室/5室未満とした。推定成約ADRは2026年7月(実績確定月)の施設別推定値の中央値をとり、前年同月比は2025年7月と2026年7月の双方に値を持つ施設のみで対にして算出した。サンプル10施設未満の空港圏はADR比較から除外している。運営権移行後の開業は、施設マスターの開業年月が各空港の運営開始年月以降にあたるものを計上した。
■ 限界・留意点
客室ストックはOTA等で稼働が確認できる施設に限られ、OTA未掲載の旅館・民宿・簡易宿所は含まない。開業データはOTA掲載確認ベースのため直近月ほど過少に出る。区域区分・用途地域は空港座標周辺のタイル照会結果であり、10km圏全域の指定状況ではない。推定成約ADRは検証済み業態に限って算出されるため、10km圏の全施設を母集団とするものではない。
よくある質問
Q. 空港コンセッション(運営権方式)とは何ですか。
A. 国や自治体が空港の所有権を保持したまま、滑走路などの基本施設・旅客ターミナル・駐車場の運営権を民間事業者に一体で設定する方式です。2013年の民活空港運営法を根拠とし、契約期間は空港ごとに異なります(但馬・南紀白浜・富山は10年前後、静岡は20年、高松は当初15年、仙台・福岡などの国管理空港は30年前後、関西国際・大阪国際は44年)。着陸料の設定や商業施設の設計が民間の裁量になるため、路線誘致と空港周辺の開発方針が同じ主体の下で決まる点が、宿泊事業の立地判断にとって重要になります。
Q. 運営権が民間に移行した空港は全国にいくつありますか。
A. 本稿の集計時点で20空港です。内訳は国管理空港9、地方管理・特定地方管理空港9、会社管理空港2で、最も早いのは2015年1月の但馬空港、最新は2026年4月に運営が始まった富山空港です。北海道内の7空港(新千歳・函館・釧路・稚内・旭川・帯広・女満別)は一括で1つの事業として運営されています。
Q. 空港の10km圏で客室が最も多いのはどこですか。
A. 福岡空港で、半径10km圏に287施設・31,010室が立地します。最も少ないのは帯広空港の2施設・37室で、両者の客室数の差は838倍です。20空港合計では1,080施設・90,291室となります。
Q. 空港が民営化されると周辺のホテル需要は増えますか。
A. 20空港の2025年乗降客数を2019年と比べると、南紀白浜空港の135.9%から富山空港の66.5%まで幅があります。運営権移行という制度要因だけで説明できる関係は本稿の集計では確認できず、路線構成・後背圏人口・観光資源といった立地側の条件が引き続き支配的です。制度は投資を呼び込む条件を整えるものであり、需要そのものを保証するものではないと読むのが妥当です。
Q. 空港周辺にホテルを開発する際、制度上どんな条件を確認すべきですか。
A. 国土交通省 不動産情報ライブラリで区域区分と用途地域を確認するのが起点になります。本稿の20空港では、空港直近が市街化区域にかかるのは福岡・関西国際・大阪国際(伊丹)など少数で、市街化調整区域や都市計画区域の指定がない範囲に位置する空港も複数あります。区域区分によって開発許可の要否と手続き期間が変わるため、旅客数の伸びと同じ比重で初期に確認する価値があります。
あわせて読みたい
- 空港3km圏のホテル148軒・14,827室 — LCC増便とFITインバウンドが選ぶ「翌朝発」の構造
- 冬ダイヤ10/25開始|地方空港20港の国際線圏に客室は足りているか
- 展示会場周辺のホテル供給を6会場で比較 — 5km圏87倍差、会期の稼働リフトは最大+5.8pt
- ホテル投資の資金配分2026 — J-REIT四半期取得の27%が1案件、実取得9,419億円の年次分解
- 宿1軒以下の自治体は全国429 — 真の空白は51、その6割が北海道
- 空港隣接ホテルの投資余地 — 関空・福岡・那覇・新千歳・中部 5空港の客室需給分析
- 都心と空港をつなぐ新線2本の投資時間軸 — なにわ筋線・羽田空港アクセス線の沿線ノードを定量化
- 仙台空港400万人時代の宮城県ホテル投資余地|3階層で読む価格帯の空白
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 宿泊施設マスター(全国27,249施設・1,266,986室)、推定成約ADR、J-REIT保有関係マスター(302物件、2026-08-24時点)
■ 政府統計・公的データ
- 国土交通省航空局「空港管理状況調書」(令和7年/暦年・年度別 H28〜R7)
- 国土交通省「民間の能力を活用した国管理空港の経営」
- 国土交通省「地方管理空港のコンセッション」
- 国土交通省「北海道内7空港特定運営事業」
- 国土交通省 不動産情報ライブラリ(都市計画区域・区域区分、用途地域)
- 富山県「富山空港特定運営事業等に係る公共施設等運営権の設定及び実施契約の締結について」
- 兵庫県「コウノトリ但馬空港における管理・運営の効率化」
■ 企業・業界資料
- 日本ハイアット 株式会社「報道資料 2026年4月」
- 新千歳など7空港民営化、北海道エアポートが実施契約(Aviation Wire、2019年11月)