
長期滞在型ホテルは、いまや単一の業態ではない。住戸型のアパートメントホテル、外資系のサービスアパートメント、キッチンと洗濯機を客室に備える滞在特化型ホテル、そして月単位課金を前提とするマンスリー/ウィークリー型――同じ「長期滞在」の看板の下に、客室の作り方も価格帯も供給エリアもまったく異なる4つの型が並存している。本稿では、メトロエンジンリサーチが把握する範囲でブランド名から長期滞在型と識別できた国内104施設を4類型に整理し、型ごとの掲載価格(1泊換算・30泊換算)と供給エリアの偏りを実測値で示す。
なお本稿は運営者・投資家・開発担当に向けた市場構造の総覧であり、宿泊先としてどの施設を選ぶかを案内するものではない。個人の滞在先選びについては日本の長期滞在型ホテル主要ブランド一覧と高級プラン7選やサービスアパートメントとは?マンスリーマンションとの違いを参照されたい。
本記事における指標の定義
- 掲載価格(全プラン平均):各施設がOTA等で公開している販売価格の全プラン平均。2名1室利用時の1室あたり料金(税込)。素泊まりから食事付きまでを含む。
- 最安プラン掲載価格:各施設が公開するプランのうち最も安い水準。2名1室利用時の1室あたり料金(税込)。長期滞在の実勢に近い下限として用いる。
- 30泊換算:最安プラン掲載価格を機械的に30倍した参考値。月単位契約の割引・清掃頻度の変更・光熱費の扱いは反映していないため、実際の月額契約料金とは一致しない。
- 集計期間:2025年9月〜2026年8月の12ヶ月。各施設の月次値の中央値を施設値とし、型ごとの中央値・四分位を算出。
- データ出典:メトロエンジンリサーチ。本稿ではADR(推定成約単価)は用いず、掲載価格ベースで統一している。
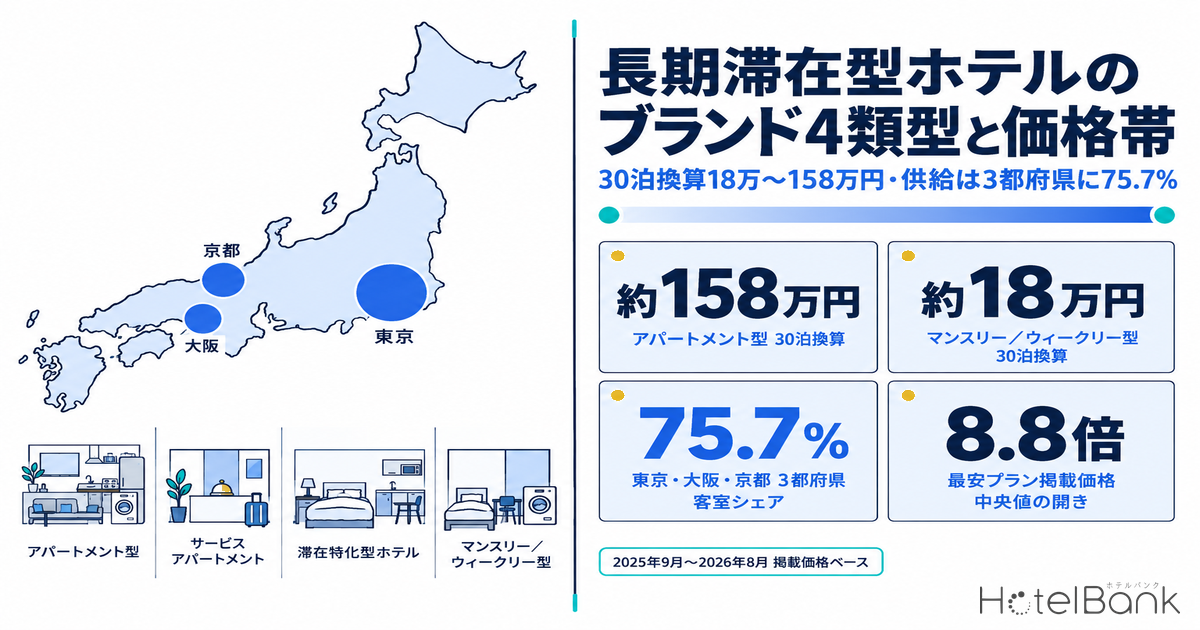
- — 4類型:長期滞在型と識別できた国内104施設は、アパートメント型・サービスアパートメント・滞在特化型ホテル・マンスリー/ウィークリー型に分かれ、客室の作りも課金も異なる。
- — 8.8倍:最安プラン掲載価格の中央値は¥6,000〜¥52,500(2名1室・1室あたり・税込)。30泊換算では約18万円〜約158万円の帯に開く。
- — 逆相関:1施設あたり客室数の中央値はアパートメント型41室に対し滞在特化型ホテル167室。価格帯を決めているのは施設規模ではなく1住戸の作りである。
- — 75.7%:観測できた83施設8,242室のうち東京・大阪・京都の3都府県が客室の75.7%を占め、アパートメント型26施設はこの3都市以外にまだ立地していない。
- — 1,446件:第5の供給者として既存ホテルの連泊プラン事業がある。長期滞在関連プラン名は1,446件、うち96%が連泊割、体験訴求は20%にとどまる。
長期滞在型ホテルを4つの型に分ける
「長期滞在型ホテル」という言葉は、客室設備の話と課金方式の話と運営主体の話が混ざったまま使われがちである。事業として比較するには、この3つを切り分けたうえで型に落とす必要がある。メトロエンジンリサーチの施設マスターからブランド名で長期滞在型と識別できた国内104施設を、客室ユニットの作りと課金の建て付けで整理すると、次の4類型になる。
| 型 | 客室ユニットの作り | 課金の建て付け | 代表的なブランド(並列・順不同) |
|---|---|---|---|
| アパートメント型 | リビング+寝室の住戸型。キッチン・食器・洗濯機を標準装備。定員4〜6名の大型ユニットが中心 | 1泊単位。連泊での利用が前提 | MIMARU/MIMARU SUITES ほか |
| サービスアパートメント | スタジオ〜複数寝室のレジデンス型。キッチン・洗濯機に加えフロント・ハウスキーピング等のホテルサービスを付帯 | 1泊単位と月単位の併走。30泊以上を専用条件とする施設も登場 | シタディーン/サマセット/オークウッド/アスコット/フレイザー ほか |
| 滞在特化型ホテル | 通常のホテル客室にミニキッチン・電子レンジ・洗濯乾燥機を付加。1〜3名想定の客室型 | 1泊単位。連泊割を組み込んだプラン設計 | 東急ステイ ほか |
| マンスリー/ウィークリー型 | 簡素な単身向け客室。共用ランドリー・簡易キッチンを館内に置く構成が多い | 週単位・月単位の契約が主。1泊売りは補完 | ウィークリー翔 ほか地域運営の中小事業者 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(識別104施設)
この4つ目、マンスリー/ウィークリー型は歴史的には「宿泊業」というより不動産寄りの事業として育ってきた経緯があり、地方都市の工事・出張需要を土台にしている。一方で上の3つは、いずれも都市部のインバウンドとビジネス長期滞在を取りに行く投資商品として設計されている。同じ「長期滞在」でも、需要の源泉がそもそも違う。
そして4類型のいずれにも属さない第5の供給者として、既存のフルサービスホテル・ビジネスホテルが連泊プランという形で長期滞在市場に部分参入している。これは後段で扱う。
型別の価格帯 — 30泊換算で18万円から158万円まで開く
識別した104施設のうち、直近12ヶ月にOTA等で掲載価格を継続観測できたのは83施設・計8,242室である。この83施設を型別に集計した結果が下表になる。最安プラン掲載価格の中央値でみると、マンスリー/ウィークリー型の¥6,000に対してアパートメント型は¥52,500と、8.8倍の開きがある。
| 型 | 施設数 | 客室数計 | 1施設客室数 (中央値) |
掲載価格 全プラン平均 |
最安プラン 掲載価格 |
30泊換算 (参考値) |
|---|---|---|---|---|---|---|
| アパートメント型 | 26 | 1,387 | 41室 | ¥92,500 | ¥52,500 | 約158万円 |
| サービスアパートメント | 11 | 1,594 | 130室 | ¥43,500 | ¥26,800 | 約80万円 |
| 滞在特化型ホテル | 29 | 4,596 | 167室 | ¥34,000 | ¥18,800 | 約56万円 |
| マンスリー/ウィークリー型 | 17 | 665 | 38室 | ¥6,600 | ¥6,000 | 約18万円 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=83施設・8,242室、2025年9月〜2026年8月)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=83施設)
ただしこの倍率をそのまま「同じ商品の価格差」と読んではならない。掲載価格は2名1室利用時の1室あたり料金であり、定員4〜6名の住戸を2名料金で表示しているアパートメント型と、単身想定の客室を2名料金で表示しているマンスリー型では、1室に載せている面積と定員がそもそも違う。4名で利用すれば1人あたりの水準は大きく下がる。型の比較は「1室あたりいくら取れているか」の比較であって、1人あたりの割高・割安の比較ではない。
もう一点、地理の交絡がある。マンスリー/ウィークリー型は17施設中7施設が岐阜県に所在し、東京都には集計対象がない。一方でアパートメント型・サービスアパートメント・滞在特化型ホテルは東京・京都・大阪に集中している。したがって上表の価格差には、型そのものの差と立地の差が混ざっている。東京都内に限って比較すると、最安プラン掲載価格の中央値はアパートメント型¥57,700(N=15)、サービスアパートメント¥60,700(N=5)、滞在特化型ホテル¥21,100(N=20)となり、上位2型の差はほぼ消える。東京都全施設の掲載価格中央値は¥25,500(月あたり約1,716施設を観測)であるから、滞在特化型ホテルは市場全体に近い価格帯で、上位2型はその2倍強の帯に位置していることになる。
価格帯を決めているのは施設規模ではなく1住戸の作り
型別に1施設あたりの客室数中央値と価格帯を重ねると、きれいな逆相関が現れる。客室数の中央値は滞在特化型ホテルが167室で最も大きく、サービスアパートメント130室、マンスリー型38室、アパートメント型41室と続く。価格帯が最も高いアパートメント型は、施設としてはむしろ小さい。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(円の大きさ=施設数、N=83施設)
これは事業モデルの違いをそのまま映している。アパートメント型は1棟あたりの住戸数を絞り、1住戸に広い面積と設備を載せて単価を取る。滞在特化型ホテルは客室数を積み上げて回転と稼働で取る。どちらが優れているという話ではなく、開発時点で選ぶ資産の性格が違う。前者は容積を単価に変換する設計、後者は容積を室数に変換する設計である。住戸型を1坪あたりの収益に引き直したときに何が成立条件になるかは、サービスアパートメント投資の坪当たり経済性で立地タイプ別に検討している。
客室数の合計でみると、この83施設8,242室のうち滞在特化型ホテルが4,596室と55.8%を占める。ブランド数や施設数の印象とは裏腹に、長期滞在型のストックの過半は「客室型にキッチンを載せた」中〜大規模ホテルが担っているのが現状の構図である。
供給エリア — 客室の75.7%が東京・大阪・京都の3都府県に集中
供給の地理的な偏りは、型による価格差以上に鮮明である。83施設8,242室のうち、東京都が40施設4,577室(客室ベースで55.5%)、大阪府が8施設943室(11.4%)、京都府が11施設722室(8.8%)を占め、3都府県で客室の75.7%に達する。残る24.3%は岐阜・北海道・福岡・沖縄などに薄く散っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(施設数ベース、上位8都道府県)
型ごとに見ると分布の性格が異なる。アパートメント型は26施設すべてが東京(15)・京都(7)・大阪(4)に立地し、3都市以外にはまだ1施設も出ていない。サービスアパートメントも11施設中9施設が同じ3都府県にある。対して滞在特化型ホテルは東京20施設を軸にしつつ、北海道・石川・福岡・沖縄・岐阜にも点在しており、地方主要都市と観光地への展開が進んでいる。マンスリー/ウィークリー型は逆に3都府県が1施設のみで、岐阜・北海道・青森・富山・栃木・広島・和歌山・長崎・宮崎と地方に散在する。地方側にどれだけの長期滞在型ストックが積まれているかは、二地域居住の指定28市町村、長期滞在型の客室は6.0%が市町村単位で集計している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。円の大きさ=客室数、色=型(N=83施設)
開業年次を重ねると、この分布が時間軸のどこにあるのかが見える。アパートメント型は26施設すべてが2018年以降の開業で、開業年の中央値は2020年。サービスアパートメントの中央値は2017年、滞在特化型ホテルは2014年、マンスリー/ウィークリー型は2010年である。つまり3都市に集中している上位2型は、直近8年で立ち上がった新しいストックであり、地方に散る2型は前の世代に整備されたストックという層構造になっている。都市部の長期滞在供給は、まだ第一世代が出揃った段階に近い。
第5の供給者 — 既存ホテルの連泊プラン事業
専業ブランドだけを数えると長期滞在市場は104施設だが、実際にはこの何倍もの客室が既存ホテルの連泊プランという形で長期滞在需要に供給されている。メトロエンジンリサーチが直近90日以内に有効なものとして把握しているプラン名のうち、「連泊」「長期滞在」「マンスリー」「ウィークリー」「ロングステイ」を含むものは1,446件(プラン名の異なり数)にのぼる。
このプラン名群を訴求要素で分解すると、96%が「連泊割」型の価格訴求を名前に持ち、32%が朝食付き、27%が素泊まりを明示している。注目すべきは「長期滞在・暮らす」という滞在体験そのものを訴求する要素が20%に現れている点で、単なる泊数割引から、滞在の質を売る名づけへの移行が部分的に始まっていることを示す。18%には環境配慮(清掃頻度の選択など)が組み込まれており、これは連泊時の運営コスト削減と顧客訴求を同時に成立させる設計になっている。
| プラン名に現れる訴求要素 | 出現率 | 事業上の意味 |
|---|---|---|
| 連泊割(泊数に応じた価格訴求) | 96% | ほぼ全てのプランが価格を軸に据えている |
| 朝食付 | 32% | 滞在中の食事動線を囲い込む設計 |
| 素泊まり | 27% | 自炊・外食前提の長期滞在層に合わせた構成 |
| 長期滞在・暮らす(体験訴求) | 20% | 価格以外の軸で差別化を試みる層 |
| 環境配慮(清掃頻度の選択など) | 18% | 運営コストと訴求の両立 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(長期滞在関連プラン名 N=1,446件)
専業ブランドを開発する投資判断と、既存ホテルが連泊プランで長期滞在需要を取りに行く運営判断は、必要な投資額も回収期間もまったく違う。前者は住戸型の設計・設備と長い開発リードタイムを要する一方、後者はプラン設計と清掃オペレーションの組み替えで明日から着手できる。市場の伸びを取りに行く経路が2本あるという事実は、新規開発を検討する側にとっては競合環境の読み方に、既存運営者にとっては着手順序の判断に効く。
各社の公表値にみる展開方針
各事業者が公表している展開計画は、当社の集計とは別に一次情報として確認できる。数え方の定義が事業者ごとに異なるため相互に比較はできないが、方向性を読む材料にはなる。以下は各社の公表値をそのまま引用したものである。
アパートメント型では、コスモスイニシア(大和ハウスグループ)が2026年9月1日に「MIMARU大阪 心斎橋CENTRAL」を開業し、これにより総客室数が1,500室となること、2030年に3,000室体制を目指すことを公表している。同社は大阪エリアで既存5施設に加え、複数施設を開発中としている(出典:大和ハウスグループ、コスモスイニシア 各社リリース)。
サービスアパートメントでは、アスコットジャパンがAscott・Somerset・Citadines・Oakwood・lyfの5ブランドを日本国内で展開し、東京・横浜・大阪・京都・福岡で22プロパティを運営していることを公表している。同社は2026年6月25日に「オークウッド大井町トラックス東京」を開業しており、これは30泊以上からの滞在を条件とする長期滞在専用のサービスレジデンスである。加えて2026年10月28日に「シタディーンノース新宿東京」を開業予定としている(出典:株式会社アスコットジャパン プレスリリース)。
「30泊以上からの滞在を条件とする」という商品設計が新規開業で採用された点は、日本の都市部における長期滞在市場の成熟度を示す指標として注目に値する。1泊売りと月単位滞在を同じ在庫で併走させるのではなく、月単位専用の在庫として切り出す判断が成り立つだけの需要層が、少なくとも東京の駅直結立地では見込めるという読みである。これは在庫運用の設計思想として、従来の滞在特化型ホテルとは別の系統に属する。
なお長期滞在型ホテルのグローバル市場規模は、2025年の589.7億米ドルから2031年に991.5億米ドルへ、年平均成長率10.62%で拡大すると推計されている(出典:Mordor Intelligence)。これは世界全体の推計であり、国内市場の規模を示すものではないが、資本が長期滞在フォーマットに向かっている国際的な文脈は読み取れる。
まとめ — 型を混ぜて語らないこと
本稿の集計から導ける実務上の要点は3つある。
第一に、長期滞在型ホテルを一つの市場として語ると判断を誤る。最安プラン掲載価格の中央値で¥6,000から¥52,500まで8.8倍の幅があり、1施設あたり客室数も38室から167室まで開く。競合分析の際は、同じ型・同じエリアの施設だけを比較対象に取るべきである。
第二に、都市部の長期滞在ストックはまだ第一世代である。アパートメント型26施設は全て2018年以降の開業で、しかも東京・京都・大阪の3都市以外にはまだ立地していない。3都市以外の政令市・地方中核市は、この型に関してはほぼ白地のままだ。一方でその白地が需要で埋まるかは別問題であり、地方ではマンスリー/ウィークリー型が異なる価格帯で既に需要を受けている点も併せて読む必要がある。
第三に、市場に参入する経路は新規開発だけではない。既存ホテルの連泊プランという形で1,446件のプラン名が既に市場に出ており、その96%が価格を軸に据えている。裏を返せば、価格以外の軸で名づけている20%の層はまだ薄い。滞在の質を訴求できる設備・サービスを持つ施設にとっては、既存ストックのまま差別化できる余地が残っている領域といえる。
宿向け:長期滞在プランの名づけに効くヒント
連泊関連のプラン名(N=1,446)に多い訴求要素 ——
連泊割 96%朝食付 32%素泊まり 27%長期滞在・暮らす 20%エコ(清掃頻度の選択など) 18%割引 13%
※公開プラン名の集計にもとづく傾向で、命名が販売を生む因果を示すものではありません。
あわせて読みたい
- 【データで読む】ホテル業界マップ2027|ADR推移・インバウンド・新規供給で見る国内ホテルの今
- ホテル価格帯別ホワイトスペース2026 — 最速完売はADR8千〜1万円、新規供給は2万円超へ
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- 新規開業ホテル2026年10月〜27年3月は14施設2,283室|100室超の全リストと供給インパクト
- 日本の長期滞在型ホテル主要ブランド一覧と高級プラン7選【2026年更新】(個人向け)
- サービスアパートメント投資の坪当たり経済性 — 都心業務立地とリゾート立地の成立条件
- 二地域居住の指定28市町村、長期滞在型の客室は6.0%|1,363施設27,123室を集計
- ホテルの長期滞在割引は何泊から効く?7泊で15%・30泊で20%が実測相場
- ワーケーション導入事例2026|企業・自治体・宿の三層と、長期滞在言及29万件の県別地図
- 東京都2026年の新規開業68施設・2,055室を業態別に分解
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの施設データおよびOTA掲載価格の観測値(2025年9月〜2026年8月の12ヶ月)。ブランド名から長期滞在型と識別できた国内104施設のうち、期間中に掲載価格を継続観測できた83施設・8,242室を集計対象とした。プラン名は直近90日以内に有効なものとして把握している長期滞在関連プラン名1,446件(プラン名の異なり数)。各社の施設数・客室数・開業予定は公表資料からの引用。
■ 試算前提
掲載価格は2名1室利用時の1室あたり料金(税込)。各施設の月次値の中央値を施設値とし、型ごとに中央値を算出している。30泊換算は最安プラン掲載価格を機械的に30倍した参考値であり、月単位契約の割引・清掃頻度の変更・光熱費の扱いは反映していない。本稿では推定成約単価(ADR)は用いず、掲載価格ベースで統一している。
■ 限界・留意点
型の識別はブランド名にもとづくため、当社が把握できた範囲に限られる。掲載価格は2名1室表示であり、定員4〜6名の住戸型と単身想定の客室型では1室に載る面積・定員が異なるため、1人あたりの割高・割安の比較には使えない。型別の価格差には立地構成の差が交絡しており、本文では東京都内に限定した比較を併記している。各社の公表値は数え方の定義が事業者ごとに異なるため、相互に比較することはできない。
■ 市場データ
- メトロエンジンリサーチ — 掲載価格(2025年9月〜2026年8月、N=83施設・8,242室)、施設マスター(識別104施設)、長期滞在関連プラン名(N=1,446件)
■ 企業公表資料・プレスリリース
- アパートメントホテル「MIMARU」、2030年3,000室に向け新規開業を再始動(大和ハウスグループ、2026年8月26日)
- ファミリー層に支持されるアパートメントホテル「MIMARU」、大阪エリアでの展開を加速(コスモスイニシア、2026年3月)
- シタディーン、東京・新宿エリアに新たな滞在拠点「シタディーンノース新宿東京」2026年10月28日開業(株式会社アスコットジャパン)
- 「オークウッド大井町トラックス東京」2026年6月25日開業
■ 市場調査レポート