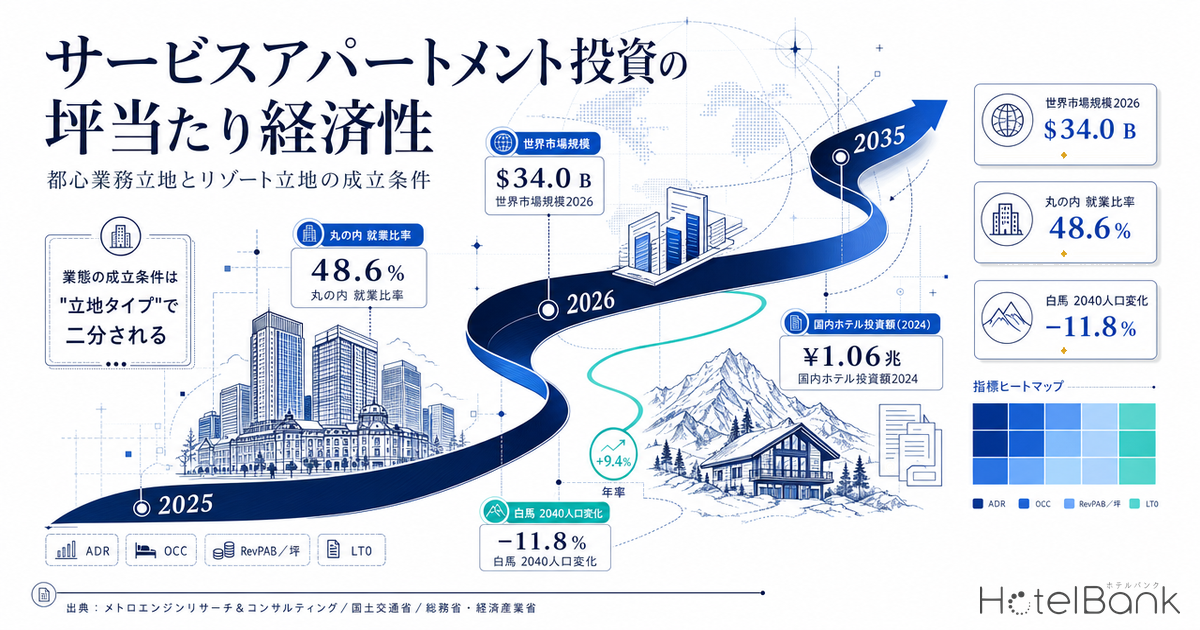
キッチンを備え、1泊から連泊・中長期滞在まで受け入れる「アパートメントホテル/サービスアパートメント」業態が、インバウンドの成熟とともに国内で存在感を強めている。世界のサービスアパートメント市場は2025年のUSD31.05Bから2026年にはUSD33.97Bへ拡大する見通しで(年率約9.4%)、日本のホテル投資額も2024年に1兆613億円と調査開始以来初めて1兆円を突破した。本稿では、この業態を「坪当たり投資経済性(RevPAB/坪当たり収益)」の観点から分解し、東京都心の業務立地と白馬・箱根のリゾート立地という2つの成立条件の違いを、周辺商圏・居住メッシュ・価格データで定量化する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- RevPAB(Revenue Per Available Bedroom)=販売可能ベッドルーム1室あたり収益。RevPARの中長期滞在版で、連泊による稼働平準化とキッチン付ユニットの単価を合わせて捉える指標として本稿で用いる。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ・国土数値情報/総務省・経済産業省 経済センサス
- — サービスアパートメント投資の成立条件は立地タイプで二分される。都心業務立地とリゾート立地では、RevPAB/坪の回収ロジックが根本的に異なる。
- — 都心業務立地は就業人口が支える平日連泊需要が鍵。Capexプレミアムを平準化された稼働で回収できるかが分岐点。
- — リゾート立地は居住メッシュ密度が滞在需要の器を示す。中長期滞在フォーマットの空白(ホワイトスペース)が投資機会。
- — ADR帯では通常ホテルとの価格差が成立余地を規定。中規模ファミリー連泊とリゾート×中長期の2象限に空白が残る。
- — 供給パイプラインは中長期滞在フォーマットで伸びしろがあり、坪当たり経済性を軸にした立地スクリーニングが投資判断の起点となる。
エグゼクティブサマリー — 業態の成立条件は「立地タイプ」で二分される
結論を先に述べる。キッチン付・中長期滞在業態の坪当たり投資経済性は、キッチン・ランドリー等の付帯設備によるCapex(初期投資)プレミアムを、①連泊による稼働平準化と②大型ユニット単価という2つのレバーで回収する構造にある。この2つのレバーがどちらで効くかは立地タイプで明確に分かれる。都心業務立地(丸の内・虎ノ門・大阪)は就業人口を背景とした平日の法人長期滞在需要で稼働の下支えが効き、白馬・箱根のリゾート立地はシーズン集中型のレジャー連泊で単価が跳ねる。以下、投資利回り・立地タイプ・ポジショニングの3軸で検証する。なお、需要ドライバーの異なる都市型とリゾート型で投資の成立条件が二分される構図は、医療滞在ホテル投資の成立条件|都市クリニック近接型とリゾート療養型でも同様に確認できる。
市場背景 — 中長期滞在フォーマットへの構造的シフト
Global Growth Insightsの推計によれば、世界のサービスアパートメント市場は2025年のUSD31.05Bから2026年USD33.97B、2027年USD37.17Bへと拡大し、2035年にはUSD76.33Bに達する(2026〜2035年の年率9.41%)。長期滞在旅行者の58%超、法人出張者の61%がキッチン付・連泊型フォーマットを選好するという需要側の変化が背景にある。日本国内では、家具・家電・フルキッチンを備え、ハウスキーピングやフロントサービスを付帯する業態が、JLLの整理では「ホテルと賃貸住宅の中間」に位置づけられる。宿泊料の消費者物価指数(全国)は2026年5月に172.3(2020年=100)まで上昇しており、宿泊単価の上昇局面が業態全体の収益前提を押し上げている。
投資利回り角度 — CapexプレミアムをRevPAB/坪でどう回収するか
キッチン付客室は、通常の宿泊特化型客室に対して、①ミニキッチン・IH・シンク・調理設備、②洗濯乾燥機、③1ユニットあたりの専有面積の拡大——という3点でCapexが上乗せされる。一般的な宿泊特化型が客室面積18〜22㎡・坪単価130〜180万円で建つのに対し、キッチン付・2〜4名ユニットは面積35〜50㎡へ広がり、坪単価も設備分だけ上振れする。この上乗せ分を回収するのが「連泊による稼働平準化」と「大型ユニット単価」の2つのレバーである。
連泊は、清掃・チェックイン/アウトの回転コストを1泊あたりで薄め、かつ需要の谷(平日・オフシーズン)を埋めることでRevPAB(販売可能ベッドルーム1室あたり収益)を底上げする。下の試算は、同一の延床・立地を前提に「通常宿泊特化型」と「キッチン付中長期滞在型」を並べ、坪当たり年間収益を比較したものである。ADR前提は後述のポジショニング分析で特定した都心アパートメントの実勢価格帯(1室あたり掲載価格)を用いた。
| 項目 | A. 通常宿泊特化型 | B. キッチン付中長期滞在型 本業態 |
|---|---|---|
| 1ユニット面積 | 20㎡ | 40㎡ |
| 建築坪単価 | 160万円 | 200万円(設備プレミアム) |
| 想定ADR(1室・税込) | ¥18,000 | ¥70,000 |
| 想定稼働率 | 82%(季節変動大) | 85%(連泊で平準化) |
| RevPAB(=ADR×稼働) | ¥14,760 | ¥59,500 |
| 坪当たり年間収益(概算) | 約89万円/坪 | 約180万円/坪 |
※坪当たり収益=RevPAB×365÷(1ユニット面積÷3.31)で概算。Bはユニットが大きいため坪当たりの絶対値では有利に見えるが、実際は2〜4名利用が前提であり、1名あたり単価では通常型と近接する。設備Capexプレミアム(坪+40万円)を稼働平準化と単価の両輪で回収できるかが投資成立の分岐点となる。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
ポイントは、Bの坪当たり収益の「積み上がり方」にある。通常型が稼働率の季節変動に晒され需要の谷で坪収益を削られるのに対し、中長期滞在型は連泊が谷を埋めるため、年間を通じた坪当たり収益の分散が小さい。これはCapexプレミアムを負ってでも、キャッシュフローの安定性という観点で投資妙味を持ちうることを意味する。ただしこの構造が成立する前提は「連泊需要が実在する立地」であり、次章でその立地タイプを商圏データで切り分ける。
立地タイプ角度① — 都心業務立地:就業人口が支える平日連泊
都心業務立地における中長期滞在需要の代理指標として、周辺半径1km圏のオフィス系就業比率を用いる。丸の内(半径1km)の就業比率は48.6%で、事業所10,697・就業者49.7万人のうち約24.2万人がオフィス系である。虎ノ門は42.2%(事業所12,292・就業者35.1万人)、大阪・梅田は26.5%(事業所15,795・就業者33.4万人)。就業比率が高いほど、平日の法人プロジェクト滞在・出張長期化の潜在需要が厚く、これが連泊による稼働平準化の下支えとなる。いずれも経済センサスのcoverageは「ok」であり、就業データが確認できる立地である。
丸の内の就業比率48.6%は、この圏内に「住む人」ではなく「働きに来る人」が集中する典型的な業務核であることを示す。ここでのアパートメントホテルは、レジャーではなく法人の中期プロジェクト・国内外の駐在準備・出張の長期化といった需要をつかむ。参考として、都心のアパートメント業態帯には東急ステイ等のブランドが展開しており、業務立地×連泊のセグメントが一定の厚みを持つことがうかがえる。地価面では、丸の内3丁目の公示地価は¥27,100千/㎡(前年比+0.74%)、隣接する大手町駅周辺は前年比+7.95%と、業務地価が上昇局面にある点も投資判断の前提となる。
立地タイプ角度② — リゾート立地:居住メッシュが示す滞在の器
一方、白馬・箱根のリゾート立地では、需要構造がまったく異なる。都心のような業務就業ではなく、シーズン集中型のレジャー連泊が収益の主軸となる。白馬(半径1.5km)の居住人口は2,872人(2025年)で、2040年には2,598人へ11.8%減少する見込み。就業比率が意味を持つ都心とは対照的に、リゾート立地では「常住人口の薄さ」自体が、宿泊需要が外来滞在で成り立っていることを示す。以下は白馬周辺の居住人口メッシュ地図である。
白馬の居住人口は谷筋に沿って点在し、密なメッシュでも1セル数十人規模にとどまる。高齢比率は29.5%、生産年齢人口比は59.7%。この「常住人口の薄さ」こそが、白馬のホテル需要が地元居住者ではなくスキー・登山を目的とした外来の連泊滞在で構成されていることの裏返しである。箱根はさらに顕著で、半径1.5km圏の居住人口は2,559人ながら2040年に31.9%減、高齢比率38.6%と過疎・高齢化が進む。両エリアとも「住む場所」としての人口基盤は縮小するが、だからこそ中長期滞在型の宿泊フォーマットが、季節需要を長い滞在で束ねる器として機能しうる。居住人口メッシュから立地の需要基盤を読み解く手法については、居住メッシュで読む東京湾岸の開発適地分析でも詳しく扱っている。
| 立地タイプ | 需要の代理指標 | 数値 | 連泊の性格 |
|---|---|---|---|
| 丸の内(都心業務) | 就業比率 | 48.6% | 平日・法人プロジェクト長期滞在 |
| 虎ノ門(都心業務) | 就業比率 | 42.2% | 平日・出張長期化 |
| 大阪・梅田(都心業務) | 就業比率 | 26.5% | 商業混在・出張+観光 |
| 白馬(リゾート) | 2040人口変化 | −11.8% | シーズン集中・レジャー連泊 |
| 箱根(リゾート) | 2040人口変化 | −31.9% | 週末+シーズン・レジャー連泊 |
需要のドライバーが「就業(平日)」か「レジャー(週末・シーズン)」かで、稼働平準化の効き方も変わる。都心は平日の法人連泊が谷を埋め、リゾートはシーズンの連泊が単価を跳ね上げる。実際、長野県リゾートの推定成約ADRは2026年8月に¥22,400(N=116)、神奈川県リゾートは同月¥30,000(N=48)とピークを打つ一方、6月は長野¥13,600・神奈川¥19,100と季節振幅が大きい。中長期滞在型はこの振幅をならす方向に働く。
ポジショニング角度 — ADR帯のホワイトスペースと通常ホテルとの価格差
都心のアパートメントホテルは、通常のビジネス・シティホテルと同じADR軸に置くと、明確に上位の価格帯に位置する。東京都の推定成約ADRは全体で¥12,100(N=1,137)、ビジネスで¥11,900(N=915)、シティでも¥22,200(N=108)である(いずれも2026年6月)。これに対し、都心アパートメントホテル群の1室あたり掲載価格(2〜4名の大型ユニット・2026年4〜6月平均)は、¥65,000〜¥110,000の帯に分布する。ここで注意すべきは単位である。アパートメントホテルは2〜4名の大型ユニットを1室として販売するため、1室あたり価格は通常ホテルより高く出る一方、1名・1泊あたりに換算すると通常のシティホテルと近接する水準まで下がる。
散布からは、30〜85室・1室あたり¥65,000〜¥110,000の帯にアパートメント業態が集積していることが読み取れる。この価格帯は、通常のビジネスホテル(¥11,900)とラグジュアリー個室型の中間にあたり、「家族・グループが1つの広いユニットに連泊する」という需要にフォーカスした帯である。通常ホテルが1名/1泊を積み上げるのに対し、アパートメント業態はユニット単位で価格を組むため、同じADR軸では上位に見えつつ、実際にはミドル〜アッパーミドルのグループ需要をつかむ独自ポジションを形成している。
既存 通常ホテルの主戦場
¥10k〜¥25k × 1名/1泊
ビジネス・シティが密集。1名ビジネス需要が中心で、グループ連泊の器としては手狭。
WS① 中規模ファミリー連泊
¥65k〜¥110k × 30〜85室(大型ユニット)
キッチン付・2〜4名ユニットの帯。都心業務立地では法人連泊、リゾートではレジャー連泊で稼働を平準化。
WS② リゾート×中長期の空白
白馬・箱根のシーズン連泊帯
季節振幅の大きいリゾートで、連泊型フォーマットが単価と稼働の両輪を束ねる余地。供給はまだ薄い。
※本ポジショニングでは、都心アパートメントホテル群のOTA公開在庫が総客室の一部(観測上限で概ね11〜22%)にとどまる施設が多く、残室・完売シグナルによる需給判定は行っていない。これはOTA以外の直販・法人契約・団体チャネル中心の運用、在庫を小出しに追加する在庫コントロール、OTAへの割当を絞った契約——といった複数の可能性が考えられ、OTA公開データのみでは真因は判別できないため、ADR帯のポジショニングに絞って分析している。
供給パイプライン — 中長期滞在フォーマットの伸びしろ
メトロエンジンリサーチが把握する範囲では、2026年のOTA掲載確認ベースの新規開業は872施設・平均32室で、小規模・多室型の供給が続いている。ただしこの数値はOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、直近以降の月(2026年後半)は今後の掲載で増加する可能性が高い点に留意が必要だ。中長期滞在型は1ユニットが大きく客室数が絞られる傾向があり、平均32室という数字とも整合する。市場全体が年率9.4%で拡大する局面において、都心業務立地の平日連泊と、リゾート立地のシーズン連泊という2つの成立条件を満たす立地では、フォーマットの伸びしろは大きい。白馬をはじめとするリゾート立地の開発パイプラインと投資妥当性の境界線については、白馬・野沢温泉は「第二のニセコ」になるのかが背景を掘り下げている。
投資判断サマリー — 立地タイプ別の成立条件
本稿の分析を投資判断の観点で整理する。キッチン付・中長期滞在業態は、設備Capexプレミアム(坪+40万円程度)を、連泊による稼働平準化と大型ユニット単価の両輪で回収する構造にある。この構造が成立するかは立地タイプで分岐する。
| 観点 | 都心業務立地(丸の内・虎ノ門・大阪) | リゾート立地(白馬・箱根) |
|---|---|---|
| 主需要 | 平日・法人プロジェクト長期滞在 | シーズン集中・レジャー連泊 |
| 成立の鍵 | 就業比率(26.5〜48.6%)による稼働の下支え | 季節振幅(夏¥22k〜30k)を連泊で束ねる |
| 坪当たり収益の性格 | 年間を通じた分散が小さく安定 | ピーク単価が高く、オフを連泊で補完 |
| 地価・供給前提 | 業務地価上昇局面(大手町+7.95%) | 常住人口縮小・供給が薄い |
| 投資アップサイド | キャッシュフロー安定性 | 単価の伸びしろ・希少性 |
都心はキャッシュフローの安定性を、リゾートは単価の伸びしろと供給の希少性を、それぞれ投資妙味とする。オペレーター拡大という論点とは別に、業態そのものの坪当たり投資経済性という角度から見れば、どちらの立地タイプでも「連泊需要が実在するか」が唯一かつ最大の分岐点である。就業比率と居住メッシュという2つの商圏データは、その連泊需要の実在性を投資前に定量的に確かめる手がかりとなる。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格をもとにした推定であり、チェックイン日に近づくにつれて変動します。特に2026年8月などの将来月は、今後のプラン追加・価格調整で数値が動く点にご留意ください。また新規供給パイプラインの件数はOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載で増加する可能性があります。
あわせて読みたい
- ▷ 医療滞在ホテル投資の成立条件|都市クリニック近接型とリゾート療養型
- ▷ ホテルレジデンス分譲・会員権型開発の投資経済性 — オーナー実質IRRの非対称構造
- ▷ 居住メッシュで読む東京湾岸の開発適地とホテル投資余地
- ▷ 白馬・野沢温泉は「第二のニセコ」になるのか — 投資妥当性の境界線分析
- ▷ 白馬・野沢温泉スキーリゾート投資2026 — Cassia白馬・インディゴ野沢
- ▷ 地方政令市「2軍」5都市のホテル投資ポテンシャル
参考資料・出典一覧
■ データソース
OTA公開価格データ(メトロエンジンリサーチ&コンサルティング集計、2026年4月時点)から推定成約ADR・1室あたり掲載価格を算出。就業人口・居住メッシュは総務省・経済産業省 経済センサスおよび国土数値情報(500mメッシュ人口)を利用。RevPAB/坪の試算は各立地タイプの標準的施設水準を基準とした。
■ 試算前提
RevPAB=販売可能ベッドルーム1室あたり収益。連泊による稼働平準化とキッチン付ユニットの単価を合わせて捉える。Capexプレミアムはサービスアパートメント業態の中長期滞在対応(キッチン・居住性)に伴う追加投資を想定し、坪当たり収益での回収年数を成立条件の判定軸とした。ADR帯のホワイトスペースは既存通常ホテルの主戦場との価格差から特定。
■ 限界・留意点
推定成約ADRはOTA公開価格からの推計値であり、実際の成約実績とは乖離する場合がある。居住メッシュは滞在需要の代理指標であり、実需の全量を捕捉するものではない。供給パイプラインは計画段階の情報を含み、開業時期・室数は変動しうる。個別物件の投資判断には別途デューデリジェンスが必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ、推定成約ADR、1室あたり掲載価格、ポジショニング分析
- Global Growth Insights「サービスアパートメント市場」(市場規模 2025-2035)
■ 政府統計・公的データ
- 総務省・経済産業省「経済センサス-活動調査(2021)」/境界=国勢調査2020 小地域(e-Stat統計GIS) — 周辺就業構造
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」 — 白馬・箱根 居住人口メッシュ
- 国土交通省 地価公示(丸の内・大手町 商業地)
- e-Stat「消費者物価指数(宿泊料)」(統計ID: 0003427113)
- 国土交通省「建築着工統計」 — 建築坪単価の参照
■ 業界レポート