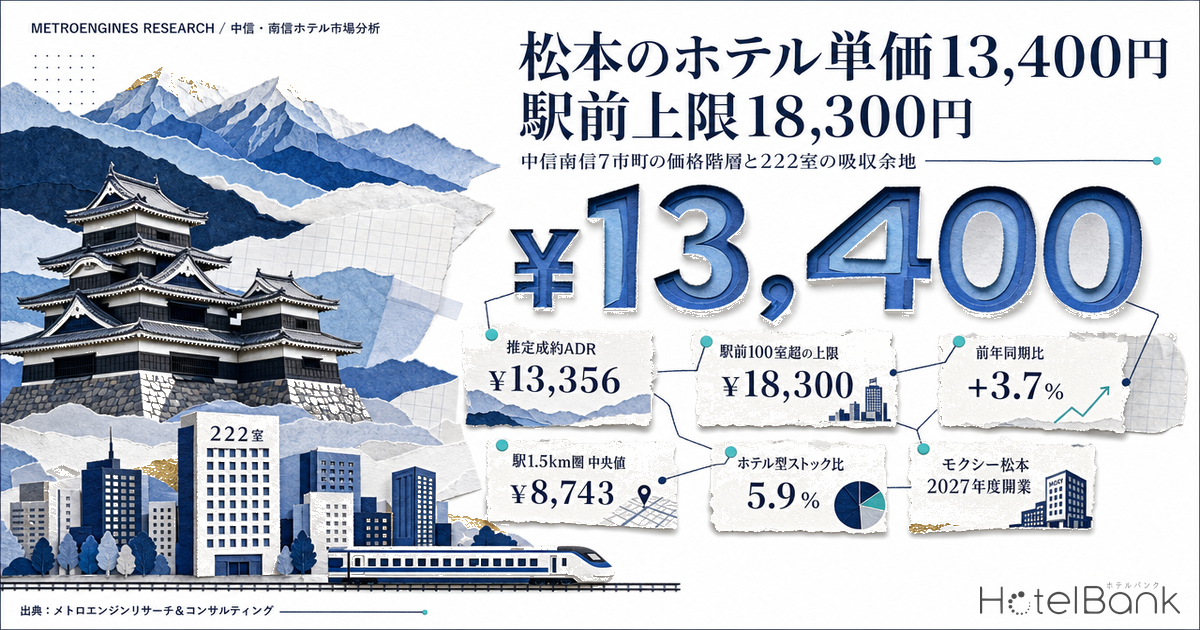
長野県の投資分析は、これまで白馬・野沢温泉のスキーリゾート論と、軽井沢・志賀高原の避暑地論に偏ってきた。だが県内でいちばん厚い宿泊需要を抱えているのは、県庁所在地でも国際的な観光地でもない松本を中心とする中信・南信である。業務需要と山岳・温泉観光が同じ商圏で重なる、日本の地方都市としてはやや特殊なハイブリッド市場だ。
2026年2月13日、マリオット・インターナショナルとエム・ケー・ケーが、2025年3月に閉店した旧井上百貨店本店を転用して全222室の「モクシー松本」を2027年度に開業する契約を締結したと公表した。長野県内では初のマリオット系ブランドとなる。222室という規模が、この市場のどの価格階層に入り、どれだけの吸収余地があるのか。本稿ではメトロエンジンリサーチの推定成約ADR、室ベースの在庫消化データ、公的統計を突き合わせて定量化する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%(対象=ビジネス・シティ・リゾート・旅館・カプセルの検証済カテゴリ)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格=OTA等に掲載されている全プランの平均(2名1室利用時・1室あたり料金・税込)。素泊まりから食事付きまでを含むため、上記ADRとは基準が異なります。同じ表・同じ図には混在させていません。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt程度の精度を確認済)。都道府県・市区町村レベルでのみ使用し、個別施設のOCCは算出していません。
- LT(リードタイム)=チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。完売観測日数=残室0を観測した延べ日数。いずれも室数ベースで判定しています。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 松本市の推定成約ADRは¥13,356(2025年8月〜2026年7月の12ヶ月平均)で前年同期比+3.7%。諏訪市+17.3%・下諏訪町+16.9%に対し、域内最大の市場が最も緩やかにしか上がっていない。
- — 駅1.5km圏28施設3,335室の中央値は¥8,743。¥19,000〜¥25,000帯は該当0施設、100室超14施設の最高は¥18,285で、規模と単価を両立した商品が未投入のまま残っている。
- — 長野県ビジネスホテルの推定OCCは92.2%(2026年7月)で主要4業態中最高、平均掲載価格は¥16,160で最低。高稼働・低単価の構造で、単価側にアップサイドが残る。
- — 222室は松本市ホテル型3,737室の5.9%、7市町12,301室の1.8%。一方で中信・南信の2026年の新規開業6件175室を単独で上回る規模でもある。
- — 1室¥2,000万・総額44.4億円ならNOI7%に必要なADRは¥12,300(OCC85%)で市場中央値の内側。達成ADR次第で利回りは4.7%〜10.4%に振れる。
中信・南信7市町の価格階層 — 最大の市場が、最も緩やかにしか上がっていない
まず価格の地図を描く。長野県の市区町村別・推定成約ADR(2025年8月〜2026年7月の12ヶ月平均)を見ると、中信・南信7市町は¥6,370から¥14,400まで2.3倍の幅に散らばっている。県内最上位の軽井沢町(¥23,400)とは、松本市でも1.75倍の開きがある。
注目したいのは伸び率のほうだ。前年同期(2024年8月〜2025年7月)と比べると、諏訪市が+17.3%、下諏訪町が+16.9%、岡谷市が+11.9%、茅野市が+9.3%と諏訪圏が二桁で伸びている一方、域内最大の市場である松本市は+3.7%にとどまる。塩尻市は+1.0%、安曇野市は+3.4%である。
これは松本の需要が弱いという話ではない。後段で見るとおり松本の需要基盤は域内で突出して厚い。むしろ価格階層の上限が低く抑えられているために、平均が押し上げられにくい構造だと読むほうが実態に近い。上位価格帯の伸びしろが域内で最も大きいのが松本、というのが本稿の出発点である。
| 市町 | 推定成約ADR 2025/8-2026/7 | 前年同期比 | 掲載施設数 月平均 | ADR算出 対象施設数 | OTA稼働施設 /客室数 |
|---|---|---|---|---|---|
| 下諏訪町 | ¥14,370 | +16.9% | 11.1 | 10.2 | 14施設/115室 |
| 松本市 | ¥13,356 | +3.7% | 154.6 | 101.2 | 195施設/6,166室 |
| 茅野市 | ¥12,568 | +9.3% | 114.2 | 38.8 | 129施設/2,288室 |
| 諏訪市 | ¥11,432 | +17.3% | 35.5 | 26.8 | 39施設/1,591室 |
| 安曇野市 | ¥8,810 | +3.4% | 60.6 | 18.8 | 76施設/999室 |
| 塩尻市 | ¥8,319 | +1.0% | 16.7 | 12.0 | 18施設/910室 |
| 岡谷市 | ¥6,370 | +11.9% | 6.4 | 4.3 | 7施設/232室 |
| 7市町 合計 | — | — | — | — | 478施設/12,301室 |
掲載施設数とADR算出対象施設数が異なるのは、推定成約ADRの算出対象がビジネスホテル・シティホテル・リゾートホテル・旅館・カプセルホテルの検証済み5業態に限られるため。ペンション・貸別荘・ゲストハウス等は掲載施設数には含まれるが、ADRの母集団からは外れている。
松本のポジショニングマップ — 100室超で¥18,300を超える施設が1つもない
松本市を、松本駅から半径1.5kmの市街地、浅間温泉・美ヶ原温泉など駅から6km圏の温泉地、そして上高地・白骨温泉・乗鞍高原の山岳エリアの3つに分けて、客室規模と推定成約ADRの2軸に置いてみる。松本市は2005年前後の市町村合併で上高地や乗鞍を市域に抱えており、市全体のADR(¥13,400)はこの3つの異なる市場の混合値である点に注意が必要だ。
推定成約ADRを12ヶ月そろって取得できたのは、25室以上の60施設のうち50施設。うち駅1.5km圏が28施設3,335室で、いずれもビジネスホテルまたはシティホテルに分類される。この28施設の推定成約ADRの中央値は¥8,743、最高値は1887年創業の老舗ホテル(88室)の¥25,800である。駅からの距離が単価にどこまで効くのかについては、駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰が主要8駅で距離減衰を測っている。
ここに、はっきりした空白が2つある。ひとつは¥19,000〜¥25,000の帯で、駅1.5km圏に該当施設が0件。もうひとつは100室以上の施設14軒のうち、推定成約ADRが¥18,300を超えるものが0件ということだ。100室超の最上位は温泉大浴場を備えた168室の施設(¥18,300)で、共立メンテナンスグループの2施設が116室・168室の規模で駅前ホテル型の価格上限を押し上げている構図になっている。
一方、駅前の老舗ホテル(88室・¥25,800)を除くと、¥22,500を超える水準にいるのはすべて温泉旅館・リゾートで、規模は25〜95室、立地は駅から3.7km以上離れている。「駅徒歩圏」「100室超」「¥18,300超」の3条件を同時に満たす施設は、現在の松本市に存在しない。
密集 埋まっている領域
¥5,000〜¥18,300 × 30〜333室
駅1.5km圏28施設のうち27施設がこの帯。宿泊主体型の競争が最も濃く、新規参入で価格差別化を出しにくい。
WS① 駅前アッパーミッド
¥19,000〜¥25,000 × 100室超
該当0施設。域内の業務需要と山岳観光の両方を受けられる立地でありながら、この価格帯の受け皿がない。
WS② 中規模ライフスタイル
¥25,000超 × 100室超
該当0施設。¥25,000超は現在すべて25〜95室規模で、駅前の老舗ホテル1軒を除けば駅から3.7km以上の温泉旅館である。
WS=ホワイトスペース。価格帯の空白は「需要が無いこと」を意味しない。次節では、その帯に需要が到達しているかを在庫消化のスピードから検証する。
競合分布と転用予定地 — 半径1km圏に14施設、うち100室超が10施設
転用予定地は松本市深志2丁目3番地1号、松本駅東口から徒歩4分、松本バスターミナルから徒歩1分に位置する。エム・ケー・ケーの公表資料によれば、建物は1979年3月竣工の鉄骨鉄筋コンクリート造・地下1階付7階建、敷地面積2,781.98㎡、延床面積13,594.67㎡である。222室で割ると1室あたり延床61.2㎡となり、宿泊主体型としては余裕のある容積配分になる。百貨店の深い床を客室に割り付ける際のコア・廊下ロスを織り込んでも、共用部やバー・フィットネスなどの付帯機能を確保しやすい水準だ。
需給の実像 — 稼働は業態別で最高、在庫は直前まで残る
価格帯に空白があること自体は、投資判断の根拠にはならない。空白は「まだ誰も出していない」場合と「出しても売れない」場合の両方で生じるからだ。そこで需給側を2つの角度から確認する。
ひとつは推定稼働率だ。2026年7月の長野県を業態別に見ると、ビジネスホテルの推定OCCは92.2%(2026年7月・142施設13,315室)で、ビジネス・シティ・リゾート・旅館の主要4業態では最も高い。旅館は85.7%(2026年7月・334施設7,947室)、リゾートホテルは90.5%(2026年7月・86施設6,029室)。ところが同じ月の平均掲載価格は、ビジネスホテルが¥16,200に対し旅館が¥29,500、リゾートホテルが¥43,500と、逆に最も低い。最も高い稼働を、最も低い価格で回しているのがこの県のホテル型セグメントである。
もうひとつは在庫消化のスピードである。2026年のお盆ピーク(8月14日チェックイン)について、松本市の残室推移を室数ベースで追うと、ホテル型(ビジネス・シティ)16施設1,790室の早期完売LTの中央値は9日、最も早い施設でも42日だった。同じ日の松本市内の旅館25施設365室では中央値26日、最も早い施設はLT78時点で残室0/8室に到達している。
諏訪市はさらに極端だ。8月13日〜16日の4日間で集計すると、旅館12施設の平均早期完売LTの中央値は36.5日、最上位の26室の温泉旅館は4日間すべてで平均LT89日に完売(延べ完売120日を観測)している。8月15日には第78回諏訪湖祭湖上花火大会が控えており、この1日のために3ヶ月前から湖畔の在庫が消える構造になっている。一方、同じ諏訪市のホテル型5施設は中央値22.5日である。
整理すると、域内のピーク需要は旅館・リゾート側が数ヶ月前に押さえてしまい、ホテル型は直前2週間で埋めている。それでも推定OCCは92.2%(2026年7月・長野県ビジネスホテル)に達する。これは「ホテル型の客室数が需要に対して逼迫している」というより、ホテル型が直前需要を低い単価で受け止める役割に固定されていることを示している。裏を返せば、早い段階から高い単価で予約を積む商品が、この市街地にはまだ用意されていない。長野県全体で夏終盤の在庫がどう消化されているかは、長野県の夏終盤ブッキングカーブ2026が業態別の定点推移で追っている。
需要の土台 — 松本駅1km圏の従業者数は諏訪の4.3倍
松本と諏訪では、需要の構成そのものが違う。総務省・経済産業省の経済センサスをもとに半径1km圏を集計すると、松本駅周辺は3,135事業所・従業者30,317人、うちオフィス系が18.2%。これに対し上諏訪駅・諏訪湖畔は967事業所・従業者7,125人(オフィス系17.5%)で、事業所数・従業者数とも松本が約4.3倍の厚みを持つ。
居住人口も同様だ。国土交通省 国土数値情報の250mメッシュ推計で半径1.5km圏を集計すると、松本駅周辺は2020年時点で31,780人、2040年見込みは-9.4%。上諏訪駅周辺は15,723人で2040年見込みは-21.0%、高齢比率は36.8%(松本は27.8%)である。中長期の需要の土台という観点では、松本の減衰が域内で最も緩やかである。
つまり松本は、平日は業務需要、週末と夏季は上高地・美ヶ原・松本城を核とした観光需要という二重の受け皿を持つ。単一の観光資源に依存する市場に比べ、季節変動を平準化しやすい構造だ。実際、松本市の月次推定成約ADRを年ごとに重ねると、8月に明確なピーク(2025年8月 ¥17,200)を作りつつ、閑散期の2月でも¥10,300〜¥10,800を維持している。ピークと谷の差は約1.6倍で、諏訪市の約2.3倍(2025年8月¥18,000/2025年2月¥7,718)より小さい。
| 指標 | 松本駅周辺 | 上諏訪駅・諏訪湖畔 | 倍率 |
|---|---|---|---|
| 事業所数(半径1km) | 3,135 | 967 | 3.24倍 |
| 従業者数(半径1km) | 30,317人 | 7,125人 | 4.25倍 |
| オフィス系比率 | 18.2% | 17.5% | — |
| 居住人口2020(半径1.5km) | 31,780人 | 15,723人 | 2.02倍 |
| 2040年 人口見込み | -9.4% | -21.0% | — |
| 高齢比率(2025) | 27.8% | 36.8% | — |
222室の供給インパクト — 2026年の域内新規供給を単独で上回る規模
次に供給側の圧力を見る。2026年8〜10月にOTA上で販売が観測された施設で集計すると、松本市の客室ストックは195施設6,166室。うちビジネスホテル・シティホテルのホテル型が34施設3,737室、旅館・リゾートホテルが84施設1,840室である。222室はホテル型ストックの5.9%、市全体では3.6%、中信・南信7市町12,301室に対しては1.8%にあたる。
比較のため、直近の新規供給を確認する。2026年に開業が確認された長野県の宿泊施設は55件で全国6位(北海道120件、沖縄82件、静岡76件、東京75件、京都67件に次ぐ)。ただし客室数が把握できる50件を集計すると合計812室、中央値は1室で、100室以上はわずか4件にとどまる。中信・南信7市町に絞ると2026年の新規開業は6件175室(うち121室が茅野市の1件)であり、222室という単独の案件が、当該エリアの2026年の新規供給合計を上回る計算になる。
| 市町 | 総客室数 | ホテル型 ビジネス+シティ | 旅館・リゾート | ホテル型比率 | 222室の比率 対ホテル型 |
|---|---|---|---|---|---|
| 松本市 | 6,166室 | 3,737室(34施設) | 1,840室(84施設) | 60.6% | 5.9% |
| 茅野市 | 2,288室 | 520室(10施設) | 1,110室(30施設) | 22.7% | — |
| 諏訪市 | 1,591室 | 613室(7施設) | 802室(21施設) | 38.5% | — |
| 安曇野市 | 999室 | 189室(5施設) | 338室(17施設) | 18.9% | — |
| 塩尻市 | 910室 | 787室(8施設) | 48室(4施設) | 86.5% | — |
| 岡谷市 | 232室 | 229室(4施設) | — | 98.7% | — |
| 下諏訪町 | 115室 | 19室(1施設) | 84室(10施設) | 16.5% | — |
| 7市町 合計 | 12,301室 | 6,094室(69施設) | 4,222室(166施設) | 49.5% | 3.6% |
※新規開業件数は掲載確認ベースの集計であり、掲載は開業の数ヶ月前から出るため、直近以降の月は今後の掲載追加で増加する可能性がある。2026年後半以降の件数は現時点での下限値として参照されたい。
転用案件の採算構造 — 必要ADRは投資額¥2,000万/室で¥12,300
ここまでの数字を、開発検討側の意思決定に翻訳する。百貨店転用型の222室について、投資額(取得+改装)を1室あたり¥1,500万・¥2,000万・¥2,500万の3水準に置き、NOI利回り6%・7%を満たすために必要なADR水準を逆算した。前提はGOP率40%(付帯飲食を持つ選択サービス型として保守的に設定)、NOI=GOP×75%(運営受託料・FF&Eリザーブ・公租公課控除後の目安)、客室売上比率82%である。
| 投資額(222室) | 1室あたり | NOI 6%に必要な ADR(OCC85%) | NOI 7%に必要な ADR(OCC85%) | NOI 7%に必要な ADR(OCC80%) | 市場水準との関係 |
|---|---|---|---|---|---|
| 33.3億円 | ¥1,500万 | ¥7,900 | ¥9,300 | ¥9,800 | 駅1.5km圏中央値¥8,743の前後 |
| 44.4億円 | ¥2,000万 | ¥10,600 | ¥12,300 | ¥13,100 | 松本市中央値¥13,356を下回る |
| 55.5億円 | ¥2,500万 | ¥13,200 | ¥15,400 | ¥16,400 | 駅前ホテル型の上限¥18,285の内側 |
読み方はこうだ。投資額が1室¥2,500万(総額55.5億円)に達しても、NOI7%に必要なADRは¥15,400で、これは現在の駅前ホテル型の最上位(¥18,300)の内側に収まる。つまり価格帯ホワイトスペースの下端(¥19,000)にすら届かなくても、採算のレンジには入る。逆に言えば、WS①の¥19,000〜¥25,000帯に商品を置けた場合の上振れが、そのまま投資余力になる。なお、資金調達コストまで含めて「成立するADR」を逆算する枠組みは、政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算するで主要8商圏を対象に整理している。
感度も見ておく。1室¥2,000万・総額44.4億円のケースで、ADRとOCCを振ると次のようになる。
| 想定ADR | OCC 70% | OCC 75% | OCC 80% | OCC 85% | OCC 90% | ADR水準の位置づけ |
|---|---|---|---|---|---|---|
| ¥8,743 | 4.1% | 4.4% | 4.7% | 5.0% | 5.3% | 駅1.5km圏28施設の中央値 |
| ¥13,400 | 6.3% | 6.7% | 7.2% | 7.6% | 8.1% | 松本市の現在の中央値 |
| ¥16,400 | 7.7% | 8.2% | 8.8% | 9.3% | 9.9% | 駅前100室超の上位帯 |
| ¥18,285 | 8.5% | 9.2% | 9.8% | 10.4% | 11.0% | 駅前ホテル型の現在の上限 |
| ¥22,000 | 10.3% | 11.0% | 11.8% | 12.5% | 13.2% | WS①(¥19,000〜¥25,000)の中心 |
2軸で見ると、ADRを1段上げる効果はOCCを5ポイント上げる効果を常に上回る。たとえば¥13,400でOCC90%を達成しても8.1%だが、ADRを¥16,400に上げればOCC75%でも8.2%に届く。稼働の上積みで届く範囲と、価格帯の移動で届く範囲は重ならない。
3シナリオでの整理 — 悲観・中位・楽観
同じ試算枠(1室¥2,000万・総額44.4億円、GOP率40%、NOI=GOP×75%、客室売上比率82%、365日)のまま、達成ADRの水準を域内の実測値に紐づけて3通りに置くと、投資成果のレンジは次のようになる。前提を追加せず、上表と同一のモデルで係数だけを振っている。
| シナリオ | 想定ADR | OCC | NOI利回り | ADR水準の根拠 |
|---|---|---|---|---|
| 悲観 | ¥8,743 | 80% | 4.7% | 既存の駅1.5km圏28施設の中央値に張り付く=ホワイトスペースを取れず現行帯に埋没する場合 |
| 中位 | ¥13,400 | 85% | 7.6% | 松本市全体の推定成約ADR(¥13,356)水準。市場平均どおりに収まる場合 |
| 楽観 | ¥18,285 | 85% | 10.4% | 駅前ホテル型の現在の上限(168室の施設)に並ぶ場合。WS①下端¥19,000には未達 |
幅は4.7%〜10.4%と5.7ポイント開く。振れの主因はOCCではなくADRで、OCCを80%と85%で振った差が0.4〜0.6ポイントにとどまるのに対し、ADRを¥8,743から¥18,285へ動かすと5ポイント以上動く。この案件の成否は稼働の確保ではなく、価格帯をどこに置けるかにほぼ規定されると読める。悲観シナリオでも4.7%は確保されるが、これは既存の低単価帯に埋没した場合の水準であり、222室という規模を投じる合理性は薄い。
リスク側も整理しておく。第一に建設・改装費のインフレで、国土交通省 建築着工統計に基づくホテル建築費(全構造平均)は2023年の137.5万円/坪から2025年の195.2万円/坪へ、2年で+42%上昇している。転用案件は躯体を再利用するため新築よりコスト感応度は低いが、設備更新・耐震・内装の比重は大きい。第二に単価上昇の持続性で、松本市の推定成約ADRは前年同期比+3.7%と域内では緩やかであり、価格帯の引き上げは市場の自然な上昇に任せるのではなく商品設計で作りにいく必要がある。第三に1979年築という建物年次で、耐震基準は新耐震(1981年6月)以前の設計であり、改修の実額は個別の診断結果に依存する。
もっとも、建設費の高止まりは新規供給を抑制する方向にも働く。2026年の長野県の新規開業55件のうち100室以上がわずか4件という構成は、まさにその表れだ。大型の新設が起きにくい市場で、既存躯体を使って222室を一気に立てられること自体が、この案件形態の構造的な優位である。
まとめ — 空白は「価格の上限」にある
中信・南信7市町を1つの投資市場として見たとき、浮かび上がる構造は次の5点に集約される。
| 論点 | データ | 投資判断への含意 |
|---|---|---|
| 市場規模 | 7市町478施設12,301室。松本市が195施設6,166室で50.1%を占める | 域内の意思決定は松本の価格階層に規定される |
| 価格階層 | 推定成約ADRは岡谷¥6,370〜下諏訪¥14,370。松本¥13,356、駅1.5km圏中央値¥8,743 | 市全体の値は市街地と山岳の混合値。実務では商圏を分けて見る必要がある |
| ホワイトスペース | 駅1.5km圏28施設のうち¥19,000〜¥25,000帯は0施設。100室超14施設の最高は¥18,285 | 規模と単価を両立した商品が未投入。先行者が価格の天井を作れる |
| 需給 | 長野県ビジネスホテルの推定OCCは92.2%(2026年7月)で主要4業態中最高、平均掲載価格は¥16,160で最低 | 高稼働・低単価。単価側にアップサイドが残る |
| 供給圧 | 222室は松本ホテル型3,737室の5.9%。2026年の域内新規供給合計175室を単独で上回る | 一時的な供給ショックはあるが、需要基盤の厚みで吸収可能なレンジ |
松本の価格が域内で最も緩やかにしか上がっていないのは、需要が弱いからではなく、¥18,300という天井の上に商品が存在しないからである。天井の上に1つ置かれれば、その価格は市場の参照点になる。222室という規模は、単発の高単価ブティックが持ちえない「参照点を作る力」を持つ。
同時に、これは松本だけの話ではない。諏訪圏の推定成約ADRが前年同期比+17.3%で伸びているのは、湖上花火をはじめとする明確なピーク需要が、旅館側で3ヶ月前から在庫を消化しているからだ。域内には「早く・高く売れる需要」がすでに存在している。それがホテル型の商品に接続されていないというのが、中信・南信の現在地である。地方中核市の宿泊投資を検討する際、価格の中央値ではなく価格分布の上端がどこで止まっているかを見ることが、空白を見つける最短の方法になる。
よくある質問
Q. 松本市の推定成約ADR¥13,356は、駅前のビジネスホテルの相場と考えてよいですか。
A. いいえ。松本市は市町村合併で上高地・白骨温泉・乗鞍高原を市域に含むため、市全体の値は市街地のホテルと山岳リゾートの混合値です。松本駅から半径1.5km圏に限定した28施設3,335室の推定成約ADRの中央値は¥8,743で、市全体の値より約35%低くなります。駅前商圏の実勢を見るときは市単位ではなく商圏単位で切る必要があります。
Q. 価格帯に空白があるのは、その価格では売れないからではないですか。
A. その可能性を否定するために、需給側を2つの指標で確認しています。長野県ビジネスホテルの推定OCCは92.2%(2026年7月)で主要4業態(ビジネス・シティ・リゾート・旅館)中最高であり、価格を上げる前段としての稼働は満たされています。また同じ商圏の旅館側では2026年8月13〜16日に平均LT89日で完売する施設が観測されており、高単価かつ早期の需要自体は域内に存在します。空白は「売れないから空いている」というより「商品が投入されていないから空いている」と読むほうが整合的です。
Q. 222室という規模は、松本市場に対して過大ではありませんか。
A. 松本市のホテル型(ビジネス・シティ)客室ストック3,737室に対して5.9%、市全体6,166室に対して3.6%、中信・南信7市町12,301室に対して1.8%です。1施設としては域内最大級の追加ですが、ストック比では一桁台にとどまります。ただし2026年の中信・南信の新規開業は6件175室であり、単独案件としては域内の年間新規供給を上回る規模である点は考慮が必要です。
Q. 百貨店転用の採算は、新築と比べてどう見ればよいですか。
A. 本稿の簡易試算では、投資額(取得+改装)を1室¥2,000万・総額44.4億円と置いた場合、NOI7%に必要なADRは稼働85%で¥12,300となり、松本市の現在の推定成約ADR¥13,356を下回ります。1室¥2,500万・総額55.5億円でも必要ADRは¥15,400で、駅前ホテル型の現在の上限¥18,285の内側です。躯体再利用により新築より坪単価の感応度が下がる一方、1979年築の設備更新・耐震改修の実額は個別診断に依存します。GOP率40%・NOI=GOP×75%を前提とした簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- 長野の9月、水曜58.7%と連休初日93.0% — 34pt差は直前でも縮んでいない
- 県内でいちばん価格差が開く県はどこか — 47都道府県の市区町村ADR格差ランキング2026
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- 長野県の朝食プレミアムは業態で3倍差 — シティ+11.1%・ビジネス+4.8%・リゾート+3.2%
- 雪はコストか資産か — 冬RevPARが夏の53%の県と、冬ADR2.66倍の町|立地評価の第5軸
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
- 長野県の夏終盤ブッキングカーブ2026 — 旅館は45日前定点で11.8pt低下、9月第1週も完売施設率25.9%
参考資料・出典一覧
■ データソース
価格・在庫はメトロエンジンリサーチ&コンサルティングの推定成約ADR(市区町村別・施設別の月次、2024年8月〜2026年7月)、掲載価格、OTA公開在庫に基づく推定OCC、室数ベースの残室推移・早期完売LT、および2026年8〜10月にOTA上で販売が観測された施設の客室ストック集計。需要の土台は経済センサス-活動調査(2021年)と国土数値情報の250mメッシュ別将来推計人口。用地条件は地価公示2026年、建築費は建築着工統計調査。案件情報はエム・ケー・ケーの2026年2月13日付リリース。
■ 試算前提
採算試算は客室数222室、稼働日数365日、GOP率40%、NOI=GOP×75%、客室売上比率82%で固定。投資額(取得+改装)は1室¥1,500万・¥2,000万・¥2,500万の3水準、OCCは80%・85%の2水準。感度分析および3シナリオは投資額を1室¥2,000万・総額44.4億円に固定し、ADRとOCCのみを振っている。ADRはいずれも推定成約ADR(税抜相当)と同一基準。エリアのADRは対象施設の中央値で、12ヶ月とも検証済み履歴基準の月のみを使用している。
■ 限界・留意点
推定成約ADRは各施設の最安プラン水準に業態別係数を適用した推定値であり、上場ホテルREITの物件別開示との照合で誤差中央値6.6%(対象=ビジネス・シティ・リゾート・旅館・カプセルの検証済カテゴリ)。実際の成約価格・会計数値とは異なります。推定OCCはOTA上で販売される在庫の消化状況に基づく推定で、施設全体の実稼働率ではありません。市区町村単位のADRは市域内の異なる商圏の混合値であり、松本市は上高地・白骨温泉・乗鞍高原を含みます。新規開業件数は掲載確認ベースのため直近月は下限値です。採算試算・シナリオは前提を固定した簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。本記事は特定の投資行動を推奨するものではありません。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(市区町村別・施設別、2024年8月〜2026年7月)、掲載価格、推定OCC、室数ベースの残室推移・早期完売LT、客室ストック集計
■ 政府統計・公的データ
- 総務省・経済産業省「経済センサス-活動調査」(2021年)/境界=国勢調査2020小地域(e-Stat統計GIS)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口」(令和6年国立社会保障・人口問題研究所推計準拠)
- 国土交通省「地価公示」2026年(令和8年)
- 国土交通省「建築着工統計調査」 — ホテル建築費の坪単価推移
- 観光庁「宿泊旅行統計調査」
■ 企業開示・プレスリリース
- 株式会社エム・ケー・ケー「マリオット・インターナショナルとのフランチャイズ契約締結のご報告」(2026年2月13日)
- 株式会社エム・ケー・ケー NEWS(2026年2月13日) — 所在地・構造・敷地面積・延床面積
- インヴィンシブル投資法人 ポートフォリオ(ホテル) — GOP率の実績ベンチマーク
■ 報道・その他
- トラベルボイス「長野県松本市にマリオット『モクシー』開業へ、旧井上百貨店をリノベーション、2027年に全222室で」(2026年2月17日)
- トラベル Watch「長野県初のマリオット『モクシー』が松本駅前に誕生」(2026年2月)
- 土地価格相場・公示地価 松本市(2026年) — 地価公示の集計・標準地情報
- 諏訪湖祭湖上花火大会 公式サイト — 第78回開催日(2026年8月15日)