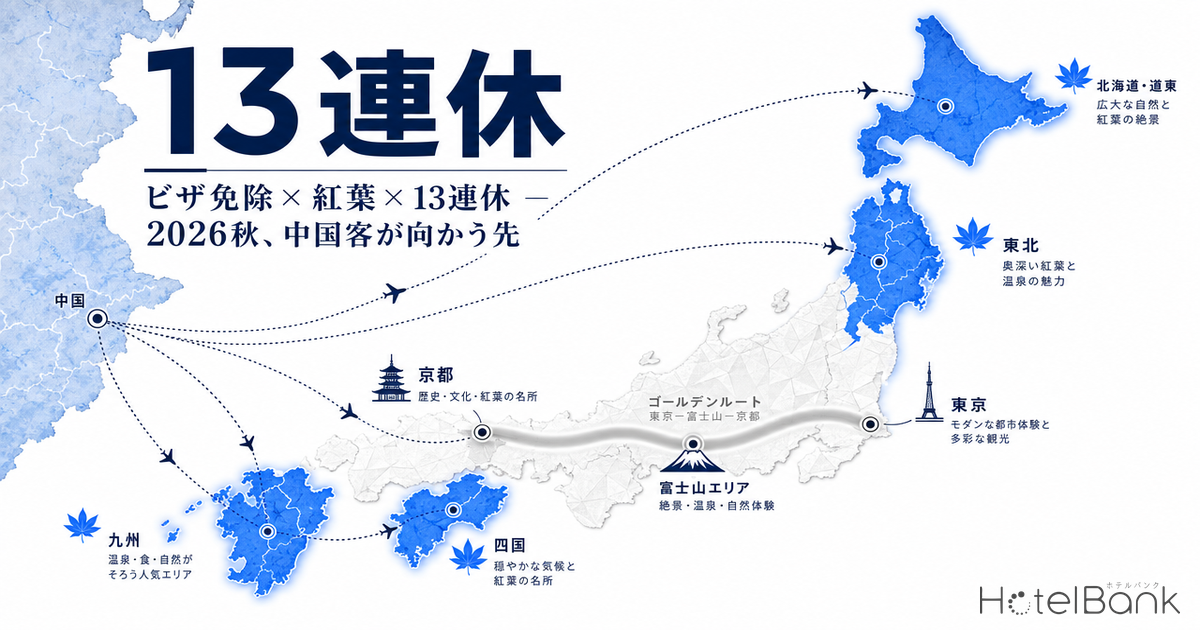
2026年12月31日まで延長が確定した中国側のビザ免除措置(日本を含む45カ国・滞在30日以内・観光/ビジネス/親族訪問/交流が対象)は、訪日旅行の制度的な不確実性をひとつ取り除いた。一方で2026年春節期は中国政府の渡航自粛要請を受けて訪日中国人が前年から減少しており、中国市場は「数の拡大」よりも「個人旅行(FIT)化」「地方分散」という質的変化のフェーズに入っている。本稿では、2025年秋の訪日中国人の地理的な広がり、2026年秋の中秋節・国慶節連休と日本各地の紅葉ピークの重なり、そして中国客に選ばれる宿の特徴を、公開データから読み解く。
本記事における指標の定義
- ADR(平均客室単価):メトロエンジンリサーチがOTA等で集計した公開販売価格の平均値。実際の成約価格とは異なります(REIT開示の成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランが公開上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事ではマクロ(都道府県・全国)レベルでのみ使用。
- 言及率:宿泊者口コミに特定の評価軸が登場した割合。スコア(★評価)とは異なる指標です。
- データ出典:メトロエンジンリサーチ、観光庁「宿泊旅行統計調査」、JNTO「訪日外客統計」
- — ビザ免除は2026年12月31日まで確定。春節は渡航自粛で減少したが、市場は「数の拡大」からFIT化・地方分散という質的変化へ。
- — 2025年の外国人延べ宿泊者数は三大都市圏-0.8%に対し地方部+14.1%。需要の伸びはゴールデンルートの外側で起きている。
- — 中秋節+国慶節は有給連結で最大13連休(9/24〜10/7)。北海道・東北の紅葉序盤と重なり、長距離・地方周遊を後押し。
- — 秋ADRは2024→2025で東京+12.8%・京都+13.6%・北海道+15.0%と地方が最大の伸び。
- — 中国客は温泉・眺望・朝食ビュッフェを高評価(北海道で温泉言及率13.8%)。季節商品化が地方の収益機会に。
2025年秋の中国客は「どこへ行ったか」 — 地方分散という構造
2025年の訪日中国人数は年間で900万人を超え、過去最多を更新した。しかしその内訳は2019年とは様変わりしている。JNTO(日本政府観光局)の分析によると、中国の市場シェアは2019年の30%から2025年には21%へと低下した。東アジア4市場全体のシェアも70%から65%へ縮小し、欧米市場の台頭で訪日客の構成が多様化している。
より重要なのは「中国客がどこに泊まったか」である。観光庁の宿泊統計をJNTOが整理したところ、2025年の外国人延べ宿泊者数は、三大都市圏(東京・大阪・名古屋圏)が前年比0.8%減となった一方、地方部は同14.1%増と大きく伸びた。つまり外国人宿泊需要の伸びは、もはやゴールデンルートの中心都市ではなく、その外側の地方部で起きている。これは中国客の個人旅行(FIT)化と表裏一体の動きである。団体ツアーが定番都市を巡るのに対し、個人客は地方の温泉地や紅葉名所まで足を延ばす自由度を持つ。この中国減を地方の非中国需要がどこまで吸収しているかは、中国-58%の穴は非中国インバウンドで埋まったかでも宿泊統計から検証している。
出典:観光庁「宿泊旅行統計調査」、JNTO「訪日外客統計」よりホテルバンク編集部作成
2026年秋の連休カレンダー — 中秋節と国慶節が連結する大型連休
2026年の秋は、中国の旅行需要にとって特別なタイミングとなる。中秋節が9月24日(木)から9月26日(土)、国慶節が10月1日(木)から10月7日(水)に設定されており、間の9月27日〜30日の平日を有給で挟めば、9月24日から10月7日まで最大で13連休を組むことが可能になる。法定休暇は国慶節の7連休が中心だが、振替出勤制度を活用して連休を最大化するのは中国の旅行者にとって珍しくない行動である。
長期の連休は、移動距離の長い海外旅行・地方周遊と相性がよい。短い連休なら近場の国内旅行で済ませる層も、二週間近い休みがあれば日本の地方紅葉を組み込んだ旅程を検討しやすくなる。ビザ免除が2026年末まで確定していることは、この秋の旅程設計における不確実性をひとつ減らす要因といえる。
| 期間 | 名称 | 日数 | 旅行特性 |
|---|---|---|---|
| 9/24(木)〜9/26(土) | 中秋節 | 3連休 | 近場・国内中心 |
| 9/27(日)〜9/30(水) | 平日(有給挟み) | 4日 | 連結のカギ |
| 10/1(木)〜10/7(水) | 国慶節 | 7連休 | 海外・地方周遊向き |
| 9/24〜10/7 | 最大連結 | 最大13連休 | 長距離・周遊旅行が可能に |
出典:各種公開カレンダーよりホテルバンク編集部作成
紅葉ピークとの重なり — 連休後半が地方紅葉と接続する
この連休がいつ、どの紅葉エリアと重なるかが、宿泊需要の地理を左右する。日本の紅葉前線は北から南へ進む。北海道(大雪山系・道東)は9月下旬から10月中旬、東北は10月中旬から11月上旬、日光は10月下旬、箱根は11月上旬、京都は11月中旬がピークである。
注目すべきは、9月24日〜10月7日という連休のタイミングが、北海道・東北の紅葉序盤と正確に重なる点だ。連休のピークである国慶節(10月1〜7日)は、ちょうど北海道の山岳紅葉と東北の高地紅葉が見頃に入る時期にあたる。一方、京都や箱根の紅葉ピーク(11月中旬)は連休より約1ヶ月遅く、ここでは連休需要と紅葉需要が分離する。つまり2026年秋は、連休と紅葉が同時に来る北海道・東北と、紅葉が連休とずれる京都・箱根とで、需要のかかり方が異なる構造になっている。
出典:各地観光協会の例年見頃情報よりホテルバンク編集部作成
紅葉エリアの価格水準 — 2024秋→2025秋でADRはどう動いたか
需給の強さを価格面から確認する。メトロエンジンリサーチが集計した秋(10月中旬〜11月下旬)の公開ADRを、ゴールデンルートと地方とで2024年→2025年で比較すると、いずれも二桁の上昇を見せている。東京は2024秋¥31,200から2025秋¥35,200へ前年比+12.8%、京都は¥38,900から¥44,200へ+13.6%。地方の代表として北海道は¥26,200から¥30,100へ+15.0%と、ゴールデンルートを上回る上昇率を記録した。こうした地方ADRの押し上げには非中国の高単価需要も寄与しており、その一例はシンガポール訪日の高単価コンドミニアム需要で詳しく分析している。
2026年秋についても、現時点(2026年6月)のOTA公開価格を見る限り、京都は11月の公開ADRが¥47,000台、東京が10月で¥34,000台と、前年同期を上回る水準で推移している。ただし秋の宿泊日はいずれも調査時点から90日以上先であり、ここで示す価格は「現時点でOTAに掲載されている販売価格のスナップショット」である点に留意したい。チェックイン日に近づくにつれ、新規プランの追加や価格調整によってADRは変動する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
中国客に選ばれる宿の特徴 — 温泉・眺望・朝食ビュッフェ
地方分散とFIT化が進むなかで、中国客はどんな宿を評価しているのか。宿泊者口コミを言語別に集計すると(出典:ホテルバンク編集部調べ)、中国語(簡体字・繁体字)の口コミでは、駅近・中心地といった立地系の評価が依然として上位を占める一方、温泉、眺望、朝食ビュッフェ、客室の広さといった「滞在体験」の評価軸が高い頻度で登場する。
北海道の中国語口コミ(簡体字N=3,116件・繁体字N=9,319件、直近24ヶ月)を見ると、温泉への言及は簡体字で13.9%、繁体字で13.8%と、立地に次ぐ上位に位置する。客室からの眺望(11%台)、朝食ビュッフェ(7〜12%)も高い。京都の中国語口コミ(簡体字N=2,781件)でも、客室の清潔感(24.3%)、きめ細かな接客(17.9%)、コストパフォーマンス(15.7%)が評価軸として目立つ。温泉・和食・露天風呂・畳客室といった「日本らしい滞在」を、地方の宿が提供できるかどうかが選好を左右する構図がうかがえる。
出典:ホテルバンク編集部調べ(北海道・中国語口コミ N=12,435件、直近24ヶ月)
食事の付加価値も、地方の宿にとっては収益機会となる。メトロエンジンリサーチで同一ホテル内の素泊まりと食事付きプランを比較する(ペアード分析)と、北海道のホテルでは朝食を付けると平均+18.1%(約¥3,500)、2食付きにすると素泊まり比で大幅な上乗せが生じる。地元食材を活かした和食・朝食ビュッフェは、温泉とともに中国客の評価が高い領域であり、ここに季節限定の紅葉プランや郷土料理プランを組み合わせることで、さらなる収益拡大の余地が生まれる。
ゴールデンルート vs 非ゴールデンルート — マクロ需給の温度差
市場全体の体温を、上場REITの開示データから確認する。インバウンド比率の高いインヴィンシブル投資法人(8963)は、2026年4月の国内ホテル101物件で稼働率85.8%、ADR¥14,666を開示した(前年同月比:稼働率+0.8pt、ADR-2.5%)。ジャパン・ホテル・リート投資法人(8985)は同月稼働率85.8%、ADR¥21,133でADRが前年同月比+4.6%、RevPARが+4.1%と伸びている。都市部の宿泊需要は高稼働を維持しつつ、ADRの伸びは銘柄により濃淡が出ている段階といえる。
ここで重要なのは、外国人宿泊の「伸びしろ」がどこにあるかである。前述のとおり、2025年の外国人延べ宿泊者数は三大都市圏が前年割れ、地方部が+14.1%と明確に分かれた。ゴールデンルート(東京・富士・京都)は既に高稼働・高ADRで、需要を「奪い合う」局面に近い。対して非ゴールデンルート(東北・四国・九州・北海道道東)は、紅葉という明確な季節資源と、温泉・和食という中国客が評価する滞在体験を持ちながら、まだ価格・稼働に上振れの余地を残している。2026年秋の連休が北海道・東北の紅葉序盤と重なることは、この地方分散の流れを後押しする可能性がある。なお中国以外でこの地方分散を牽引している市場については、ASEAN5訪日成長率と地方分散も参考になる。
出典:各社REIT月次運営データよりホテルバンク編集部作成
まとめ — 「回帰」は数ではなく分散で測る
2026年春節期の訪日中国人は、中国政府の渡航自粛要請の影響で前年から減少した。したがって「中国客の回帰」を訪問者数の純増として単純に語ることは、現時点では難しい。しかし秋の局面では、(1)ビザ免除の2026年末までの確定、(2)中秋節・国慶節を最大13連休に拡大できるカレンダー、(3)その連休が北海道・東北の紅葉序盤と重なるタイミング、(4)FIT化と地方分散という構造変化、という4条件が揃う。
注視すべき指標は、訪問者数の総数よりも「地方部の外国人宿泊が三大都市圏をどれだけ上回り続けるか」という分散の度合いである。中国客が温泉・和食・眺望を評価し、地方の宿がそれを季節商品として提供できれば、秋の連休は地方分散をさらに進める契機となりうる。逆に都市部の高稼働だけが進めば、市場の「数の回復」は鈍くとも「質の変化」は続く、という構図になる。いずれにせよ、2026年秋の宿泊需要は、ゴールデンルートの外側でどう動くかが最大の見どころである。
⚠ 将来日程のADRに関する注意:本記事の2026年秋に関するADRは、調査時点(2026年6月)でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。秋の宿泊日はいずれも調査時点から90日以上先であり、現時点の価格は今後の新規プラン追加・価格調整によって上下する可能性がある点にご留意ください。また、訪日需要は国際情勢や渡航方針の変化に左右されるため、本記事は2026年6月時点で確認できる公開情報に基づく分析です。
あわせて読みたい
参考資料・出典一覧
- 中国政府、日本含む45カ国のビザ免除措置を延長、2026年12月31日まで(トラベルボイス、2025年11月4日)
- 日本政府観光局、2025年のインバウンド動向分析を発表、地方誘客は14%増、中国市場はシェア21%(トラベルボイス、2026年1月30日)
- JNTO「訪日外客数(2025年10月推計値)」
- 2026年春節、中国で5.96億人が国内旅行・訪日市場は減少(やまとごころ.jp、2026年)
- 観光庁「宿泊旅行統計調査」(外国人延べ宿泊者数:三大都市圏-0.8%/地方部+14.1%)
- JNTO「訪日外客統計」(2025年中国市場シェア21%)
- 各社REIT月次運営データ(インヴィンシブル投資法人 8963/ジャパン・ホテル・リート投資法人 8985、2026年4月実績)
- メトロエンジンリサーチ — OTA公開価格データ、宿泊者口コミ集計、食事プレミアム分析