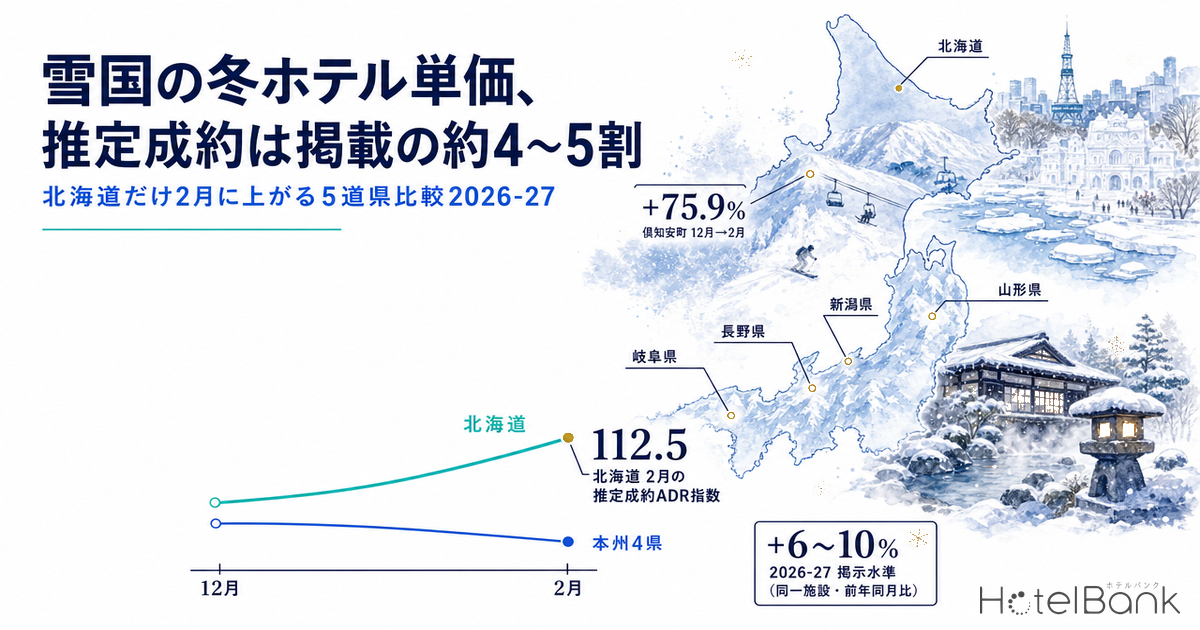
スキー場を抱える雪国のホテル・旅館は、冬の3か月でどの価格帯の客室が実際に売れているのか。本稿では、長野県・北海道・新潟県・山形県・岐阜県の5道県について、OTA等に掲示された掲載価格と、実際の成約水準に近づけた推定成約ADRを並べ、2025-26シーズン(2025年12月〜2026年2月)の確定値と、現時点で掲示されている2026-27シーズンの水準を比較する。結論を先に示すと、推定成約ADRは掲載価格の約4〜5割の水準にあり、12月から2月にかけて北海道だけが単価を切り上げ、長野・新潟・山形・岐阜の4県は2月に向けて13〜20%下がる。2026-27シーズンの掲示水準は、同じ施設どうしで比べると前シーズン同月を6〜10%上回る位置にある。
- — 推定成約ADRは掲載価格の38〜53%(約4〜5割)。2025-26シーズンの5道県確定値で、最も開いたのは山形県2月(38.4%)、最も近いのは新潟県12月(52.5%)。
- — 北海道だけ12月→2月に+12.5%(9,421円→10,598円)。長野・新潟・山形・岐阜は2月に13〜20%下がり、下げは旅館(長野−16.5%・新潟−20.5%・岐阜−17.0%)が主導した。
- — 2026年2月は施設の約半数〜6割が1万2,000円未満。3万円以上は各県1割前後、5万円以上は0.9〜3.8%にとどまる。
- — 2026-27シーズンの掲載価格は同一施設で前シーズン同月比+6〜10%の位置から始まる(調査時点2026年9月29日の掲示。今後変動する)。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。本記事では「推定成約ADR」と表記し、これを記事の正式なADRとして扱う。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なる。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。エリア単位では施設日次平均のエリア中央値。ADRとは呼ばない。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では「稼働率(OTA掲載在庫ベース・推定)」と表記する。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。
- LT(リードタイム):宿泊日までの日数。LT1=前日。
- データ出典:メトロエンジンリサーチ(調査時点 2026年9月29日)
掲載価格と推定成約ADR — 冬の3か月で2〜2.5倍の開き
まず2025-26シーズンの確定値を県別に並べる。長野県の推定成約ADRは12月が14,100円、1月が13,800円、2月が12,300円で、同じ月の掲載価格(27,400円・27,200円・26,100円)に対して約47〜51%の水準だった。北海道は推定成約ADRが9,400円〜10,600円、掲載価格は23,900円〜26,400円で、比率は39〜42%と5道県の中で最も開きが大きい。新潟県は12月の比率が52.5%と最も接近しており、山形県と岐阜県は2月に38〜39%まで開いた。
この開きは値引きの大きさを示すものではない。掲載価格は夕朝食付きの高価格プランを含む全プランの平均で、しかも税込である。一方の推定成約ADRは最安プラン水準を起点に業態別の補正をかけた税抜相当の値であり、両者は定義そのものが異なる。したがって本記事では、価格水準や前年比を論じる際の正式なADRとして推定成約ADRを用い、掲載価格は「掲示されている価格の分布の中心」を示す参考系列として扱う。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2025年12月〜2026年2月の3か月単純平均。推定成約ADRの対象施設は長野810〜828・北海道875〜924・新潟406〜423・山形277〜289・岐阜352〜376施設)
| 道県 | 月 | 掲載価格(税込) | 推定成約ADR(税抜相当) | 成約÷掲載 | 対象施設数(ADR) |
|---|---|---|---|---|---|
| 長野県 | 2025年12月 | 27,445円 | 14,112円 | 51.4% | 810 |
| 2026年1月 | 27,239円 | 13,787円 | 50.6% | 810 | |
| 2026年2月 | 26,129円 | 12,254円 | 46.9% | 828 | |
| 北海道 | 2025年12月 | 23,920円 | 9,421円 | 39.4% | 875 |
| 2026年1月 | 24,569円 | 10,339円 | 42.1% | 885 | |
| 2026年2月 | 26,390円 | 10,598円 | 40.2% | 924 | |
| 新潟県 | 2025年12月 | 21,858円 | 11,478円 | 52.5% | 409 |
| 2026年1月 | 22,225円 | 11,244円 | 50.6% | 406 | |
| 2026年2月 | 21,149円 | 9,235円 | 43.7% | 423 | |
| 山形県 | 2025年12月 | 24,693円 | 11,236円 | 45.5% | 278 |
| 2026年1月 | 25,425円 | 11,111円 | 43.7% | 277 | |
| 2026年2月 | 25,366円 | 9,748円 | 38.4% | 289 | |
| 岐阜県 | 2025年12月 | 26,329円 | 12,081円 | 45.9% | 352 |
| 2026年1月 | 26,273円 | 12,021円 | 45.8% | 361 | |
| 2026年2月 | 25,448円 | 9,898円 | 38.9% | 376 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格の対象施設は長野1,657〜1,742・北海道1,420〜1,569・新潟633〜687・山形337〜356・岐阜556〜605施設)
興味深いのは、冬が「差が最も開く季節」ではない点である。2025年9月〜2026年8月の確定12か月で見ると、長野・新潟・山形・岐阜の4県は12月が「成約÷掲載」の比率が最も高い月(差が最も小さい月)だった。長野県の場合、6月は掲載価格26,700円に対して推定成約ADRが10,000円で比率は37%にとどまるが、12月は51%まで接近する。繁忙期には最安プランの水準そのものが引き上げられ、プラン間の価格差が詰まる構造が読み取れる。北海道だけは比率が年間を通じて39〜43%前後で推移し、冬に目立った接近は見られない。
北海道は2月に上がり、本州4県は12月が頂点 — 月内カーブの違い
次に、12月を100とした推定成約ADRの推移を比較する。北海道は1月に109.7、2月に112.5と2か月続けて上昇した。対照的に、長野県は2月に86.8、新潟県は80.5、山形県は86.8、岐阜県は81.9まで下がり、年末年始を含む12月がシーズンの頂点になっている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR、2025年12月=100。対象施設数は表1と同じ)
この形は2024-25シーズンでも北海道については同じだった。北海道の推定成約ADRは2024年12月7,900円→2025年2月9,500円(+20.2%)と、やはり2月が最も高い。一方で本州側の下落は2025-26シーズンの方がはっきりしており、2024-25シーズンの長野県は12月→2月で−3.1%、新潟県は+3.2%と、ほぼ横ばいだった。北海道の「2月高」は2シーズン続けて観測された構造、本州4県の「12月高・2月安」は2025-26シーズンで強まった傾向と区別しておく必要がある。
市区町村単位に分解すると、北海道の2月高が特定のスキーリゾートだけの現象ではないことが分かる。倶知安町は12月36,100円→2月63,500円(+75.9%、2月の対象21施設)と突出しているが、札幌市中央区も14,700円→20,600円(+40.3%、同137施設)、小樽市は+41.0%(同26施設)、旭川市は+54.2%(同38施設)、千歳市は+44.1%(同24施設)と、都市部を含む広い範囲で2月に単価が切り上がった。札幌の雪まつりや道東の流氷観光など、2月に需要の山を持つ催事・観光資源が道内各地に分散していることが背景にあると考えられる。
長野県と新潟県では、スキー場の立地する町村と、それ以外の都市・観光地で動きが分かれた。白馬村は−3.0%(2月の対象45施設)、野沢温泉村は+6.3%(同19施設)、新潟県の湯沢町は+5.0%(同52施設)、妙高市は+5.2%(同40施設)と、スキー需要の中心地は12月の水準を2月まで概ね維持した。一方、軽井沢町は−15.8%(同49施設)、松本市は−17.6%(同97施設)、長野市は−9.8%(同74施設)と、年末年始の観光需要が中心の地域で2月の下げが大きい。県全体の2月安は、スキー地の失速ではなく、スキー以外の地域の季節差を映したものといえる。スキー場周辺にどれだけの客室が集まっているかは、主要30スキー場の3km圏の宿泊供給と今冬価格で掘り下げている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADRの2025年12月→2026年2月の変化率。推定成約ADRの2月対象施設数が15施設以上の市区町村から抜粋)
業態別に見ても同じ構図が現れる。長野県の旅館は12月15,900円→2月13,300円(−16.5%、2月の対象506施設)、新潟県の旅館は−20.5%(同243施設)、岐阜県の旅館は−17.0%(同231施設)と、本州側の2月安は旅館が主導している。一方、北海道のビジネスホテルは7,500円→8,800円(+16.6%、同441施設)と、2月に向けて都市部の単価が伸びた。新潟県のリゾートは21,400円→24,700円(+15.4%、同29施設)で、スキーリゾートとしての2月需要を示している。
| 道県 | 業態 | 2025年12月 | 2026年2月 | 12月→2月 | 対象施設数(12月/2月) |
|---|---|---|---|---|---|
| 長野県 | リゾート | 20,060円 | 16,892円 | −15.8% | 131/133 |
| 旅館 | 15,912円 | 13,290円 | −16.5% | 497/506 | |
| ビジネス | 7,304円 | 7,212円 | −1.3% | 166/172 | |
| 北海道 | リゾート | 18,585円 | 19,026円 | +2.4% | 135/134 |
| 旅館 | 10,574円 | 10,023円 | −5.2% | 241/270 | |
| ビジネス | 7,518円 | 8,769円 | +16.6% | 425/441 | |
| 新潟県 | リゾート | 21,379円 | 24,678円 | +15.4% | 30/29 |
| 旅館 | 16,735円 | 13,307円 | −20.5% | 233/243 | |
| ビジネス | 6,374円 | 6,384円 | +0.2% | 128/133 | |
| 山形県 | 旅館 | 16,437円 | 15,140円 | −7.9% | 171/182 |
| ビジネス | 6,496円 | 6,840円 | +5.3% | 77/76 | |
| 岐阜県 | 旅館 | 17,259円 | 14,326円 | −17.0% | 208/231 |
| ビジネス | 7,155円 | 6,929円 | −3.2% | 119/122 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR。山形県・岐阜県のリゾートは対象施設が20施設未満のため掲載を省略)
前年同月との比較では、5道県とも2025-26シーズンの推定成約ADRが2024-25シーズンを上回った。対象施設の入れ替わりの影響を除くため、両シーズンで推定成約ADRが算出できた同一施設の前年同月比(中央値)を見ると、12月は+10.6%(北海道)〜+14.0%(長野県)、2月は+5.6%(新潟県)〜+8.4%(長野県)だった。12月の伸びが2月を上回っており、前年比の面でも本州側では年末年始の単価形成が強かったことが確認できる。なお、観光庁の宿泊旅行統計調査(第2次速報)によると、2026年2月の全国の客室稼働率は59.6%、延べ宿泊者数は4,765万人泊(前年同月比−0.6%)だった。
| 道県 | 12月 前年同月比 | 1月 前年同月比 | 2月 前年同月比 | 同一施設数(12月/1月/2月) |
|---|---|---|---|---|
| 長野県 | +14.0% | +10.8% | +8.4% | 629/625/617 |
| 北海道 | +10.6% | +11.0% | +7.2% | 610/617/630 |
| 新潟県 | +11.4% | +8.2% | +5.6% | 338/333/339 |
| 山形県 | +11.3% | +11.7% | +6.5% | 229/229/233 |
| 岐阜県 | +10.8% | +10.4% | +6.4% | 280/283/289 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADRの同一施設前年同月比の中央値。2024-25シーズンと2025-26シーズンの両方で算出できた施設)
成立している価格帯と、施設が薄い価格帯
エリアの中央値だけでは、どの価格帯に施設が集まっているかは見えない。そこで2026年2月の推定成約ADRを施設ごとに算出し、価格帯別の施設数の構成比を比べた(対象は長野629・北海道645・新潟346・山形237・岐阜292施設)。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年2月の施設別推定成約ADRによる施設数構成比。価格帯の幅は帯ごとに異なる)
5道県とも、推定成約ADR 1万2,000円未満の施設が全体の約半数から6割を占める(長野49.1%、北海道58.1%、新潟59.8%、山形57.0%、岐阜53.1%)。この帯の厚みはビジネスホテルが支えており、長野県のビジネスホテル129施設のうち83施設、新潟県の110施設のうち86施設が8,000円未満に収まる。一方、3万円以上の帯は各県で1割前後(長野9.4%、北海道8.7%、新潟10.1%、山形13.5%、岐阜10.3%)、5万円以上は0.9〜3.8%にとどまる。
価格帯の分布は業態ごとに広がり方が違う。長野県の旅館411施設は8,000円未満から5万円以上まで各帯に分散しており、単一の価格帯に集中していない。リゾート76施設も8,000〜1万2,000円帯(16施設)から3万〜5万円帯(15施設)まで広く分布する。北海道では5万円以上の帯に18施設(うちリゾート11施設)があり、この帯の客室数は1,740室と、2026年2月の対象施設全体(64,135室)の2.7%を占める。長野県の5万円以上は8施設・212室(0.8%)で、同じ最上位帯でも客室ボリュームの厚みが異なる。
12月と2月の分布を比べると、月内カーブの違いがそのまま価格帯の移動として現れる。北海道では8,000円未満の施設比率が12月の43.3%から2月の37.2%へ下がり、3万円以上は5.1%から8.7%へ上がった。長野県は逆に、8,000円未満が23.5%から26.7%へ増え、3万円以上は10.8%から9.4%へ減った。施設数が薄い帯は、需要が無い帯とは限らない。どの帯に客室が積まれていないかという事実として読むのが妥当である。
| 道県(2026年2月) | 8千円未満 | 8千〜1.2万円 | 1.2万〜1.6万円 | 1.6万〜2万円 | 2万〜3万円 | 3万〜5万円 | 5万円以上 |
|---|---|---|---|---|---|---|---|
| 長野県(629施設) | 168 | 141 | 106 | 69 | 86 | 51 | 8 |
| 北海道(645施設) | 240 | 135 | 81 | 61 | 72 | 38 | 18 |
| 新潟県(346施設) | 147 | 60 | 41 | 25 | 38 | 32 | 3 |
| 山形県(237施設) | 92 | 43 | 20 | 19 | 31 | 23 | 9 |
| 岐阜県(292施設) | 107 | 48 | 37 | 33 | 37 | 25 | 5 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(施設数。推定成約ADRが算出できた運営中の施設)
2026-27シーズンの掲示水準は前シーズンのどの位置にあるか
2026年12月〜2027年2月の宿泊分は、調査時点(2026年9月29日)で既にOTA上に価格が掲示されている。ただし、未来月の値は現時点の掲示に基づくスナップショットであり、宿泊日が近づくにつれて新しいプランの追加や価格調整で変わる。加えて、確定月(過去月)と未来月では推定の基準が異なるため、推定成約ADRを前シーズンと直接比べることはできない。そこでこの節では掲載価格を用いる。
エリア全体の掲載価格を単純に並べると、長野県の2026年12月は32,000円で前シーズン同月(27,400円)を16.7%上回って見える。しかし、2026年12月分を既に掲示している施設は1,483施設と、前シーズンの1,696施設より少なく、施設の構成が異なる(冬商戦の掲示がいつ出揃うかは、冬商戦の販売開始タイミングを13県で測った分析で詳しく見ている)。両シーズンで掲示のある同一施設に限って前年同月比(中央値)を取ると、長野県は12月+7.8%、1月+8.1%、2月+7.1%に縮まる。北海道は+7.9%・+10.1%・+9.3%と5道県で最も高く、新潟・山形・岐阜は+5.9%〜+8.2%の範囲に収まった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格の同一施設前年同月比の中央値。2026-27シーズンは調査時点の掲示水準に基づく)
この+6〜10%という位置を読む物差しとして、既に確定した月の同一施設前年同月比を並べておく。2026年8月の掲載価格は、同一施設で前年同月比+2.5%(岐阜県)〜+5.6%(長野県)だった。前シーズン冬(2025-26シーズン)の掲載価格の同一施設前年同月比も+1.2%〜+4.2%である。2026-27シーズンの掲示はこれらより一段高い位置から始まっているが、販売初期の掲示には早い段階の価格設定が含まれ、直前にかけて調整される余地がある。現時点でいえるのは「掲示の出発点が前シーズンより高い」ところまでで、成約水準の前年比はシーズンが確定してから判断する必要がある。
| 道県 | 月 | 前シーズン掲載価格(確定) | 2026-27掲載価格(調査時点) | 掲示施設数(前/今) | 同一施設の前年同月比 | 同一施設数 |
|---|---|---|---|---|---|---|
| 長野県 | 12月 | 27,445円 | 32,031円 | 1,696/1,483 | +7.8% | 726 |
| 2月 | 26,129円 | 33,246円 | 1,742/1,060 | +7.1% | 556 | |
| 北海道 | 12月 | 23,920円 | 29,482円 | 1,442/1,704 | +7.9% | 676 |
| 2月 | 26,390円 | 37,831円 | 1,569/1,404 | +9.3% | 571 | |
| 新潟県 | 12月 | 21,858円 | 25,748円 | 645/560 | +5.9% | 351 |
| 2月 | 21,149円 | 28,776円 | 687/431 | +6.0% | 273 | |
| 山形県 | 12月 | 24,693円 | 27,301円 | 342/311 | +5.9% | 216 |
| 2月 | 25,366円 | 28,903円 | 356/235 | +7.4% | 171 | |
| 岐阜県 | 12月 | 26,329円 | 30,479円 | 556/575 | +6.0% | 280 |
| 2月 | 25,448円 | 32,271円 | 605/425 | +6.1% | 220 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格=2名1室・税込・全プラン平均のエリア中央値。2026-27は調査時点の掲示水準に基づく推定)
2026-27シーズンの掲示でも、北海道の「2月高」の形は保たれている。北海道の掲載価格は2026年12月29,500円に対して2027年2月は37,800円で、長野県(32,000円→33,200円)や新潟県(25,700円→28,800円)より月内の上昇幅が大きい。なお暦の面では、2026年は2月21日(土)〜23日(月・天皇誕生日)が3連休だったのに対し、2027年は2月11日(木・建国記念の日)、2月23日(火・天皇誕生日)といずれも平日の祝日で、2月の3連休がない。2月の週末・祝日の並びが前シーズンと異なる点は、2月の需要の配分を見るうえで押さえておきたい。
業態別の消化速度 — 直近の大型連休で見る予約の積み上がり方
年末年始(2026年12月31日(木)など)と2027年2月の予約進捗は、宿泊日の45日前以降に観測したデータで読むのが適切である。2026年12月31日宿泊分の場合、その観測が揃い始めるのは11月16日以降で、調査時点ではまだ予約進捗を表す点が無い。また、在庫の観測は2026年3月に始まったため、2025-26シーズンの年末年始・2月連休のブッキングカーブも存在しない。
そこでこの節では、直近に完了した大型連休である2026年9月のシルバーウィーク(9月19日(土)〜23日(水)の5連休)の初日を取り上げ、同じ月の平日(9月9日(水))と比べて、業態別にどの時点で客室が埋まっていくかを確認する。季節は異なるが、連休初日の予約がLT45からLT1までにどう積み上がるかという業態ごとの型を把握する材料になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年9月19日(土)宿泊分・全業態の稼働率(OTA掲載在庫ベース・推定)。対象:長野724施設/客室22,502、北海道803施設/客室55,160、新潟294施設/客室13,346、山形187施設/客室6,620、岐阜307施設/客室11,506(主要予約サイト掲載ベース)。OTA掲載枠が総客室の30%以上の施設で構成した固定の対象群)
シルバーウィーク初日は、LT45の時点で既に稼働率(OTA掲載在庫ベース・推定)が73.5%(山形県)〜83.7%(岐阜県)に達しており、平日の9月9日(同49.8%〜69.2%)を13〜31ポイント上回っていた。連休の予約は45日前の段階で大半が入っており、LT45以降の積み上がりは山形県の+25.6ポイント(LT1で99.1%)が最大で、北海道は+13.0ポイント(同94.9%)と緩やかだった。
| 道県 | 業態 | 対象施設/客室 | 9/19 LT45 | 9/19 LT14 | 9/19 LT1 | 9/9(平日)LT1 |
|---|---|---|---|---|---|---|
| 長野県 | リゾート | 64/4,317 | 77.7% | 94.1% | 96.1% | 84.8% |
| 旅館 | 290/6,833 | 75.5% | 93.1% | 97.8% | 86.4% | |
| ビジネス | 83/7,406 | 82.5% | 98.3% | 99.1% | 94.1% | |
| 北海道 | リゾート | 94/9,810 | 78.6% | 89.3% | 94.6% | 88.5% |
| 旅館 | 177/7,453 | 85.3% | 96.2% | 98.4% | 90.3% | |
| ビジネス | 227/26,300 | 81.1% | 91.8% | 95.2% | 98.3% | |
| 新潟県 | リゾート | 16/2,845 | 61.5% | 78.5% | 92.5% | 83.0% |
| 旅館 | 148/3,486 | 78.9% | 95.0% | 99.4% | 83.3% | |
| ビジネス | 49/5,876 | 92.8% | 98.9% | 98.7% | 92.8% | |
| 山形県 | 旅館 | 115/2,961 | 71.0% | 96.6% | 99.2% | 84.9% |
| ビジネス | 25/2,109 | 68.0% | 99.9% | 98.9% | 97.1% | |
| 岐阜県 | 旅館 | 147/3,598 | 86.3% | 97.9% | 99.4% | 85.2% |
| ビジネス | 60/5,903 | 84.0% | 95.3% | 99.2% | 83.8% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(稼働率(OTA掲載在庫ベース・推定)。対象施設/客室は9月19日宿泊分の対象群(主要予約サイト掲載ベース)。山形県のリゾート(15施設)・岐阜県のリゾート(対象群を組成できる施設数に届かないため)は省略。掲載外の客室を消化済み側に数えるため、実客室稼働率より高めに出る)
業態別には、連休の予約をどの時点で取り込むかに違いが出た。山形県の旅館はLT45の71.0%からLT14の96.6%まで、約1か月で25.6ポイント積み上げており、直前1か月の取り込みが大きい型である。長野県の旅館も同じ期間に+17.6ポイントを積んだ。一方、岐阜県の旅館はLT45で86.3%と早い段階で大半が埋まっていた。新潟県のリゾート(16施設)はLT45で61.5%と5道県の業態の中で最も低い位置から始まり、LT1の92.5%まで最も長く積み上げが続いた。
北海道では、平日の9月9日もLT1で94.7%と、連休初日(94.9%)とほぼ同じ水準まで埋まった。とくにビジネスホテルは平日(98.3%)が連休初日(95.2%)を上回っており、道内の都市型需要が曜日を問わず厚いことを示している(シルバーウィーク前半3日の日別・業態別の積み上がりは北海道のシルバーウィーク・ブッキングカーブ分析を参照)。北海道で2月に向けて単価が上がる背景には、スキーリゾートだけでなく都市部の平日需要も含めた層の厚さがあると考えられる。年末年始・2月の予約進捗は、各宿泊日の45日前の時点(12月31日宿泊分なら11月16日、2027年2月11日宿泊分なら12月28日)から同じ枠組みで追跡できる。
まとめ — 雪国の冬は「どの月に、どの業態で」単価が立つかが県で違う
5道県の冬のデータから読み取れる点を整理する。第一に、推定成約ADRは掲載価格の約4〜5割の水準にあり、長野・新潟・山形・岐阜では12月が年間で最も掲載価格に近づく月だった。第二に、北海道は2シーズン続けて2月が単価の頂点で、倶知安町だけでなく札幌市中央区・小樽市・旭川市など都市部を含む広い範囲で2月に単価が上がった。本州4県では12月が頂点で、2月の下げは旅館と、スキー地以外の都市・観光地で大きかった。第三に、価格帯の分布は1万2,000円未満に施設の半数以上が集まり、3万円以上は1割前後、5万円以上は0.9〜3.8%である。第四に、2026-27シーズンの掲示水準は同一施設で前シーズン同月を6〜10%上回る位置から始まっているが、未来月の掲示は今後変動するため、成約水準の判断はシーズン確定後に行うのが妥当である。
運営者にとっては、同じ雪国でも「単価が立つ月」と「単価が立つ業態」が県ごとに異なることを前提に、12月・2月それぞれの価格設計を組み立てる材料になる。投資家にとっては、北海道の2月の厚みと、本州側のスキー地が2月まで水準を保っている点が、冬季の収益の出どころを見極める手がかりになるだろう。
⚠ 将来日程の価格に関する注意:2026年12月〜2027年2月の掲載価格は、調査時点(2026年9月29日)でOTAに公開されている販売価格に基づくスナップショットであり、チェックイン日に近づくにつれて新規プランの追加や価格調整で変動する。掲示施設数も前シーズンより少なく、観測途中の値である。推定成約ADRは、確定月と未来月で推定の基準が異なるため、両者を前年比として比較していない。
あわせて読みたい
- 年末年始2026-27のホテル料金、頂点は12/31 — 都市型4日・温泉8日の商戦幅
- 軽井沢の宿泊単価は御代田の3.1倍・地価は3.3倍 — 別荘地で用地を探す投資家の分岐点
- 札幌・中央区は7年で9,654室増|札幌東武ホテル→フェアフィールド転換のその後
- 福島の旅館・リゾート、10月3連休の予約進捗 — T-45/T-30/T-14の判断
- 12月の掲載施設数は8月比56〜83% — 冬商戦の販売開始タイミングを13県で測る
- スキー場3km圏の客室は4.0万室、上位3か所で39% — 主要30スキー場の宿泊供給と今冬価格
- 北海道のシルバーウィーク前半3日、山は中日9/20 — 旅館は直近96.4%、9/21が落ちるのはビジネスだけ
- 豪雪地帯のホテル原価は1室年11.5万円 — 5道県18万室を指定区分別に集計
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの5道県(長野県・北海道・新潟県・山形県・岐阜県)エリア別・市区町村別・業態別・施設別の掲載価格と推定成約ADR(2024年12月〜2027年2月、調査時点2026年9月29日)、稼働率(OTA掲載在庫ベース・推定、2026年9月9日・19日宿泊分)。全国の客室稼働率・延べ宿泊者数は観光庁「宿泊旅行統計調査」、祝日は内閣府「国民の祝日について」による。
■ 試算前提
推定成約ADRは各施設の最安プラン水準に業態別の補正係数を適用した税抜相当の推定値で、エリア単位は対象施設の中央値。掲載価格は2名1室・税込・全プラン平均のエリア中央値。前年同月比は両シーズンで算出できた同一施設の変化率の中央値。確定月と未来月では推定の基準が異なるため、2026-27シーズンは推定成約ADRではなく掲載価格で前年と比べている。
■ 限界・留意点
推定成約ADRは推定値で、上場ホテルREITの開示実績との照合誤差(中央値)は約7%。2026-27シーズンの掲載価格は調査時点のスナップショットで、掲示施設数も前シーズンより少ない。稼働率は掲載外の客室を消化済み側に数えるため実客室稼働率より高めに出る。在庫の観測は2026年3月開始のため、年末年始・2月連休のブッキングカーブは本稿時点で存在しない。
■ 出典
- メトロエンジンリサーチ — 5道県のエリア別・業態別・施設別の掲載価格および推定成約ADR(2024年12月〜2027年2月)、ブッキングカーブ・稼働率(OTA掲載在庫ベース・推定)(2026年9月9日・19日宿泊分)
- 観光庁「宿泊旅行統計調査」
- 観光庁「宿泊旅行統計調査(2026年2月・第2次速報、2026年3月・第1次速報)」(2026年4月30日)
- 内閣府「国民の祝日について」