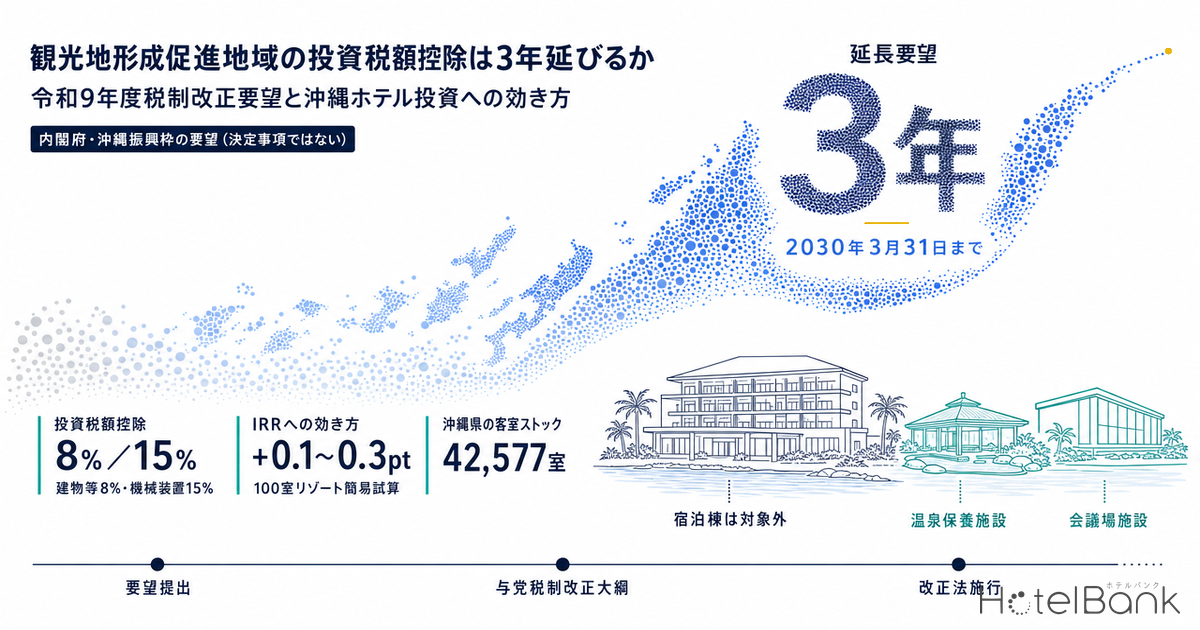
内閣府(沖縄政策担当)が2026年8月末に提出した令和9年度税制改正要望には、沖縄振興特別措置法にもとづく「観光地形成促進地域」の課税の特例(投資税額控除と地方税の課税免除)について、2027年3月31日の適用期限を3年間延長し2030年3月31日までとする項目が、経済産業省・国土交通省との共同要望として並んでいた。観光庁が自らの名義で出した要望は、電子渡航認証制度(JESTA)導入にともなう免税販売の確認事務の見直し1件であり、沖縄の制度は内閣府の沖縄振興枠で動いている。本稿は原文の要望書と沖縄県の制度手引きにあたり、宿泊事業者にとってこの延長要望が何を意味するか——宿泊棟そのものは対象外で、附属する温泉保養施設・会議場施設などに限って効くという制度の輪郭——を確認したうえで、100室リゾートの簡易試算でIRRへの効き方を数値化し、対象地域である沖縄県の客室ストックと2026年開業、12月の与党税制改正大綱までの逆算表を整理する。
本稿が扱う内容は2026年8月時点の各府省庁の「要望」であり、決定事項ではない。延長の可否と条件は、2026年12月の与党税制改正大綱と翌年の法改正で決まる。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 客室ストック:メトロエンジンリサーチが追跡する国内約168,000施設のうち、OTA上で稼働が確認できる施設の客室数合計。OTA未掲載の旅館・民宿・簡易宿所は含まれない。
- IRR(内部収益率):本稿では無借入・税引後の10年保有、10年目末に売却する簡易モデルで算出した参考値。前提は本文の表に明記する。
- データ出典:メトロエンジンリサーチ&コンサルティング(市場データ)、財務省・内閣府・総務省・国土交通省の令和9年度税制改正要望書(制度)、沖縄県「観光地形成促進地域制度の手引き」(令和7年8月)(要件)。
- — 3年延長を内閣府が経産省・国交省と共同で要望(2027年3月31日→2030年3月31日)。2026年8月時点の要望であり決定事項ではない
- — 宿泊棟は対象外。投資税額控除(建物等8%・機械装置15%)が効くのは附属する温泉保養施設・会議場施設・研修施設など
- — 100室リゾートの簡易試算で税引後IRRの上積みは+0.09〜0.27pt。効き方は総投資額ではなく附属施設の取得価額で決まる
- — 沖縄県の客室ストックは42,577室(1,474施設)。2026年の100室以上の新築は名称変更を除き7施設・1,428室
- — 延長の可否・年数は2026年12月の与党税制改正大綱で固まる。知事認定・主務大臣確認は資産取得前に必要
要望書を原文で読む — 「観光庁の要望」ではなく内閣府の沖縄振興枠
まずは一次情報の所在を押さえておきたい。財務省が2026年9月に一括公表した令和9年度税制改正要望のうち、観光庁(観光戦略課)名義の要望書は26-1「電子渡航認証制度(JESTA)の導入に伴う外国人旅行者向け消費税免税制度の確認事務等の見直し」の1件で、税目は消費税と酒税、適用期間は「恒久措置」と記されている。一方、観光地形成促進地域の延長は、内閣府政策統括官(沖縄政策担当)付企画担当参事官室の要望書07「沖縄の観光地形成促進地域における課税の特例措置の延長」(税目:法人税)に「経済産業省及び国土交通省との共同要望」として載り、地方税側は総務省が公表する地方税制改正要望のNo.45(経済産業省)とNo.54(国土交通省)に同名項目として並ぶ。国土交通省の要望事項一覧でも「他府省主管」の欄に置かれている。つまり観光庁の政策枠ではなく、沖縄振興特別措置法第8条・第9条を根拠とする沖縄振興の枠組みで動く制度であり、全国の宿泊施設に適用される制度と取り違えてはならない。全国の宿泊事業者が使える令和9年度要望の項目全体は、令和9年度税制改正要望で宿が使える15項目で100室あたりの効き方とともに整理している。
要望の中身は次のとおりである。沖縄振興特別措置法の観光地形成促進地域における課税の特例について、適用期限(令和9年3月31日)を3年間延長し、令和12年3月31日までとする。特例の内容は、対象施設の新・増設に係る設備の取得価額が1,000万円超の場合に、機械・装置の取得価額の15%、建物・附属設備・構築物の取得価額の8%を法人税額から控除する投資税額控除(法人税額の20%限度、繰越4年、取得価額の上限20億円)で、建物附属設備は建物と同時取得したものに限られる。法人税の延長が認められた場合は法人住民税(法人税割)にも自動連動し、那覇市では建物等1億円超の特定民間観光関連施設について5年間、事業所税の資産割の課税標準を2分の1とする措置も続く。内閣府の概要資料は、これに事業税・不動産取得税・固定資産税の課税免除等を加えて「現行措置を3年延長」と整理している。
| 項目 | 内容(要望書の記載) |
|---|---|
| 要望主体 | 内閣府(沖縄政策担当)。経済産業省・国土交通省との共同要望。地方税分は総務省要望No.45(経産省)/No.54(国交省) |
| 根拠法 | 沖縄振興特別措置法第8条・第9条、租税特別措置法第42条の9、同施行令第27条の9、同施行規則第20条の4、地方税法第6条・附則第33条 |
| 現行の適用期限 | 令和9年3月31日(2027年3月31日) |
| 要望する延長 | 3年間延長し、令和12年3月31日(2030年3月31日)まで |
| 投資税額控除(法人税) | 取得価額1,000万円超の対象施設の新・増設。機械・装置15%、建物・附属設備・構築物8%。法人税額の20%限度・繰越4年・取得価額上限20億円 |
| 地方税 | 事業税(5年)・不動産取得税・固定資産税(5年度分)の課税免除。那覇市は事業所税の資産割課税標準を5年間2分の1(建物等1億円超) |
| 対象地域 | 沖縄県全域(41市町村)。指定期間は令和4年8月1日から令和13年度末まで |
| 適用の前提 | 措置実施計画について知事の認定と主務大臣の確認を受けた青色申告法人(地方税は個人事業主も可)。対象資産の取得等の前に認定・確認が必要 |
出典:財務省「令和9年度税制改正要望事項」(内閣府07、国土交通省観光庁26)、総務省「令和9年度地方税制改正要望事項」No.45・No.54、沖縄県「観光地形成促進地域制度の手引き」(令和7年8月)よりホテルバンク編集部作成
要望書には達成目標と実績も記されている。内閣府は令和9〜11年度の各年度に「本特例措置活用事業者の特定民間観光関連施設の設備投資額 約31億円」「付加価値額の増加額 約8.3億円」を見込み、令和11年度の沖縄県観光収入1兆3,328億円という目標に結びつけている。適用実績は、財務省の租税特別措置の適用実態調査で令和4年度2件・18百万円、令和5年度0件、令和6年度2件・13百万円と小さかったものが、令和7年度は主務大臣確認時の申請書情報にもとづく推計で11件・4,149百万円へと跳ねた。令和7年度の適用事業者による設備投資累計額は518億62百万円で、要望書自身が「例外的な大規模投資案件」を平年度の見込み計算から除いていると注記している。令和8年度は6月12日時点で2件・5億32百万円である。件数が1桁台で推移してきた制度であり、延長の是非は少数の大型案件が税額控除をどこまで使うかに左右される構造だといえる。
宿泊棟は対象外 — 制度が効くのは「附属する温泉保養施設・会議場施設」まで
ここが本稿で最も確認しておきたい点である。沖縄県の手引きは「宿泊施設そのものは特定民間観光関連施設に該当せず、国税、地方税ともに税制上の特例措置の対象となりません」と明記している。対象となる特定民間観光関連施設は、①スポーツ・レクリエーション施設(水泳場、スケート場、トレーニングセンター、ゴルフ場、テーマパーク、ボウリング場)、②教養文化施設(劇場、動物園、植物園、水族館、文化紹介体験施設)、③休養施設(展望施設、温泉保養施設、スパ施設)、④集会施設(会議場施設、研修施設、展示施設、結婚式場)、⑤知事が指定する販売施設の5類型で、宿泊施設に附属するものとして国税の投資税額控除の対象になり得るのは、このうち温泉保養施設・会議場施設・研修施設・結婚式場に限られる。結婚式場は宿泊施設と同一建物内のものが除かれるため、実質的には温泉保養施設と会議場・研修施設が主戦場になる。
さらに、国税の適用には「当該施設の利用料金を除き、一般の利用客が宿泊施設の利用者と同一の条件で施設を利用できることが利用規程において明らかにされており、かつ、インターネット等により容易にその旨の情報を取得できる」という要件がつく。会議場施設は2以上の会議室と同数以上の視聴覚機器を備え、各会議室が構造上区分され(パーテーション区切りは不可)、客室へ転用できないことが求められる。温泉保養施設は温泉浴場・健康相談室(医師、保健師または看護師を配置)・休憩室を備え、客室等と共用部分を除いて構造上区分され容易に転用できないことが条件である。対象資産の範囲でも、事務所、宿舎もしくは宿泊施設、駐車施設、飲食店、物品販売施設に係る部分は除かれる。地方税の課税免除は国税の③の要件(一般利用者への同一条件開放)を課さないが、対象施設の範囲は同じであり、不動産取得税の免除も「直接に対象施設の用に供する家屋」と、取得の翌日から1年以内に建設着手した敷地の一部に限られる。
| 施設類型 | 宿泊施設に附属する場合 | 法人税(投資税額控除) | 地方税(事業税・不動産取得税・固定資産税) |
|---|---|---|---|
| 温泉保養施設 | 対象になり得る(温泉浴場・健康相談室・休憩室、客室と構造上区分) | ○(一般利用者への同一条件開放と公表が要件) | ○ |
| 会議場施設・研修施設 | 対象になり得る(2以上の会議室、客室へ転用不可) | ○(同上) | ○ |
| 結婚式場 | 宿泊施設と同一建物内のものは除外 | ○(別棟に限る) | ○(別棟に限る) |
| スパ施設・展望施設・プール等 | 宿泊施設に附属しない独立施設として整備した場合 | ○ | ○ |
| 客室・ロビー・レストラン・駐車場 | 宿泊施設の本体 | ×(対象外) | ×(対象外) |
出典:沖縄県「観光地形成促進地域制度の手引き」(令和7年8月)P2〜P10、内閣府「令和9年度税制改正要望事項 07」よりホテルバンク編集部作成
対比のために触れておくと、同じ内閣府の要望には「沖縄の離島の旅館業に係る課税の特例措置の延長」(要望書02、所得税・法人税)が別建てで入っている。こちらは沖縄振興特別措置法第88条にもとづき、離島で旅館業の用に供する建物とその附属設備を新設・増設・改修した場合に8%の特別償却を認めるもので、宿泊棟そのものが対象である。取得下限額は資本金規模で異なり、個人または資本金1,000万円以下は新設・増設・改修とも500万円以上、1,000万円超5,000万円以下は新設・増設1,000万円以上、5,000万円超は2,000万円以上と設定されている。こちらも3年延長が要望されており、石垣市・宮古島市など離島で宿泊棟を建てる事業者にとっては観光地形成促進地域より直接的な手当てになる。ただし特別償却は税負担の繰延であって免除ではない点は、後段の試算で確かめる。沖縄に限らない過疎・離島・半島地域の割増償却と固定資産税免除については、ホテルの割増償却48%と固定資産税3年免除 — 過疎・離島・半島でIRRは0.6pt動くが同じ100室モデルでIRRへの効き方を試算している。
100室リゾートの簡易試算 — 税額控除と地方税免除でIRRは何pt動くか
では、制度が延長された場合に宿泊投資のリターンはどれほど動くのか。前提を明示した簡易モデルで確かめる。沖縄本島のリゾート立地に100室のアッパーミドル型リゾートを新築し、附属施設として温泉保養施設(スパ)と会議場施設を同時に整備するケースを想定した。建築費は国土交通省の建築着工統計にもとづく2025年のS造坪単価240.5万円を採用し、延床8,000㎡(約2,420坪)で建物58億2,000万円、土地7億円、FF&E 3億円の総投資68億2,000万円とした。ADRは沖縄県リゾートホテルの推定成約ADRが2026年8月で¥22,300(中央値・N=282施設)である点を踏まえ、新築アッパーミドルの水準として¥45,000、稼働率は観光庁「宿泊旅行統計調査」の2025年確定値で沖縄県リゾートホテルが66.6%(全国3位)であることから70%を置いた。
| 前提項目 | 設定値 | 根拠 |
|---|---|---|
| 客室数/ADR/稼働率 | 100室/¥45,000/70% | 沖縄県リゾートホテルの推定成約ADR(2026年8月 ¥22,300・N=282)の上位帯、観光庁2025年確定値 沖縄リゾートホテル稼働率66.6% |
| 客室売上比率/GOP率 | 68%/33% | リゾートホテルのGOP率目安20〜40%(リロホテルソリューションズ)の中位。インヴィンシブル投資法人の運営91物件実績38.9%(2024年12月期)より保守的に設定 |
| 建築費 | S造 240.5万円/坪 × 2,420坪 = 58億2,000万円 | 国土交通省 建築着工統計(2025年) |
| 土地/FF&E | 7億円/3億円 | 本島リゾート立地の想定値 |
| FF&E積立/保険 | 売上の4%/1% | 業界慣行 |
| 固定資産税 | 家屋評価=建築費の60%、償却資産評価=FF&Eの70%、土地評価=取得額の70%、税率1.4% | 簡易評価 |
| 不動産取得税 | 家屋4%・土地3%(評価額ベース) | 地方税法の標準税率 |
| 法人税等 | 法人税23.2%、法人住民税は法人税額の10.4%、事業税等3.7%(課税所得ベース) | 標準税率の近似 |
| 保有期間/出口 | 10年、10年目末にNOI÷5.5%で売却(取引費用3%) | 想定値 |
| 対象施設の比率 | ケースA:建物の5%、ケースB:15%、ケースC:30% | 附属施設(温泉保養施設・会議場施設)の建物に占める取得価額の比率 |
出典:メトロエンジンリサーチ&コンサルティング作成。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です
税制措置は次のように織り込んだ。投資税額控除は対象施設に係る建物・附属設備の取得価額の8%を、各年度の法人税額の20%を上限に5年目まで(繰越4年)で消化し、法人住民税の法人税割にも連動させる。不動産取得税は対象施設の家屋分を免除、固定資産税は対象施設の家屋分を5年度分免除、事業税は対象施設に直接従事する従業員の按分計算になるため年3百万円を上限に5年間免除とした。その結果、ベースケース(措置なし)の税引後IRR 5.72%に対し、ケースA(附属施設が建物の5%=291百万円)は5.81%で+0.09pt、ケースB(15%=873百万円)は5.91%で+0.19pt、ケースC(30%=1,746百万円)は5.99%で+0.27ptとなった。税額控除の額はケースAで23百万円、Bで70百万円、Cで140百万円である。
| ケース | 対象施設の建物取得価額 | 投資税額控除額 | 不動産取得税の免除額 | 税引後IRR | ベース比 |
|---|---|---|---|---|---|
| ベース(措置なし) | — | — | — | 5.72% | — |
| A:附属施設 5% | 291百万円 | 23百万円 | 7百万円 | 5.81% | +0.09pt |
| B:附属施設 15% | 873百万円 | 70百万円 | 21百万円 | 5.91% | +0.19pt |
| C:附属施設 30% | 1,746百万円 | 140百万円 | 42百万円 | 5.99% | +0.27pt |
| 参考:離島・旅館業の特別償却8%(建物全体) | 5,820百万円 | 特別償却 466百万円(繰延) | — | 5.75% | +0.04pt |
| 参考:離島の特別償却 + ケースB | — | — | — | 5.93% | +0.22pt |
出典:メトロエンジンリサーチ&コンサルティング(簡易試算)
読み方は二つある。一つは、効き方が総投資額ではなく附属施設の規模で決まるということである。客室が100室でも200室でも、温泉保養施設と会議場に充てた取得価額が同じなら控除額は同じで、ベースのIRRが5%台の案件では+0.1〜0.3ptの範囲に収まる。会議場施設は2以上の会議室を構造上区分して客室に転用しない設計が要件になるため、MICE需要を取りに行くリゾートや、温泉掘削を伴うスパ併設型ほど対象資産が厚くなり、ケースB〜Cに近づく。もう一つは、離島の旅館業の特別償却が「宿泊棟全体」を対象にしながらIRRでは+0.04ptにとどまる点で、特別償却は初年度の税負担を後年度へ移す繰延であり、10年通算の税額は変わらないためである。初期のキャッシュを厚くする効果は借入返済の面で意味があるが、リターンの水準そのものを押し上げる措置ではない。両方を組み合わせた離島案件でも+0.22ptである。
したがって、延長要望が通った場合に動くのは「投資をするかしないか」の判断というより、「附属施設をどう設計し、取得前に知事認定と主務大臣確認を取る段取りを組むか」という実務になる。主務大臣の確認は付加価値額の増加に加え、常用労働者数の維持と給与額の増加、または常用労働者数の増加のいずれかを目標として申請する仕組みであり、認定・確認を資産取得の前に受けることが絶対条件とされている。
対象地域の客室ストック — 沖縄県42,577室の分布と推定成約ADRの階層
制度の対象地域は沖縄県全域(41市町村)である。メトロエンジンリサーチが把握する範囲で、OTA上で稼働が確認できる沖縄県の宿泊施設は1,474施設・42,577室(2026年10月時点のホテルマスター集計)で、うち100室以上の施設が118施設・25,871室と客室数の61%を占める。市町村別では那覇市が227施設・16,614室で全体の39%、恩納村4,830室、石垣市4,803室、宮古島市3,161室、名護市2,390室、北谷町2,051室と続く。カテゴリ別にはリゾートホテル201施設・18,643室、ビジネスホテル180施設・14,178室が二本柱で、シティホテルは8施設・1,748室と少ない。施設別に見た大型施設の分布は、沖縄のホテル客室数ランキング2026が300室超34軒を圏域別に整理している。
| 区分 | ADR | N |
|---|---|---|
| リゾートホテル | ¥22,300 | 282 |
| シティホテル | ¥20,700 | 15 |
| ビジネスホテル | ¥9,700 | 196 |
| 全施設 | ¥14,700 | 513 |
| 市町村 | 施設数 | 客室数 |
|---|---|---|
| 那覇市 | 227 | 16,614 |
| 恩納村 | 100 | 4,830 |
| 石垣市 | 165 | 4,803 |
| 宮古島市 | 194 | 3,161 |
| 名護市 | 71 | 2,390 |
| 北谷町 | 54 | 2,051 |
| 本部町 | 124 | 1,310 |
| 竹富町 | 55 | 946 |
| 沖縄市 | 40 | 819 |
| 読谷村 | 47 | 765 |
| 宜野湾市 | 22 | 715 |
| 糸満市 | 20 | 611 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、2026年10月時点)
価格の階層を推定成約ADRで見ると、沖縄県リゾートホテルの中央値は2026年8月に¥22,300(N=282施設)で前年同月比+3.1%、9月は¥16,800で同+7.3%と、夏のピークを越えても前年を上回る水準を保っている。全施設の中央値は8月¥14,700(+2.7%)、9月¥12,000(+10.0%)、ビジネスホテルは8月¥9,700(+3.3%)、9月¥8,800(+9.4%)である。市町村別では恩納村が8月¥33,000(N=43)、北谷町¥19,500(N=24)、宮古島市¥18,800(N=76)、石垣市¥16,100(N=60)、那覇市¥10,200(N=143)と、リゾート立地と那覇の都市型で3倍の開きがある。前段の試算でADR¥45,000を置いたのは、この中央値の上に位置する新築アッパーミドル層を想定したためで、恩納村のリゾート中央値を下回るADRでは新築の総投資額68億円に対するリターンが成り立ちにくいことも、同じ試算から読み取れる。
2026年の新規開業と計画中案件 — 名称変更を除いた純増は100室以上7施設・1,428室
メトロエンジンリサーチが把握する範囲で、2026年に沖縄県で開業(OTA掲載確認ベース)として登録された施設は97施設・2,935室である。ただし内訳を見ると、貸別荘52施設・83室、コテージ6施設・14室など1〜9室の小規模施設が69施設を占め、供給として意味を持つのは100室以上の10施設・2,316室に集約される。この10施設のうち、インフィニシス 那覇 首里城 by ヒューイットリゾート(328室、2026年7月31日に既存施設のブランド名称を変更して運営開始)、ザ グランドキャッスル 那覇 首里城 by ヒューイットリゾート(333室、1973年開業の既存ホテルの名称を受け継ぎ2027年1月1日運営開始予定)、ホテルモントレ ラ・スール那覇(223室、2026年4月3日リブランドオープン)の3施設・884室は既存施設の名称変更であり、純粋な新築供給ではない。これらを除いた100室以上の新築は7施設・1,428室で、沖縄県の100室以上ストック25,871室に対して約5.5%の上乗せにあたる。
| 施設名 | 客室数 | 市町村 | カテゴリ | OTA掲載確認月 |
|---|---|---|---|---|
| キャノピーbyヒルトン沖縄宮古島リゾート | 306室 | 宮古島市 | リゾートホテル | 2026年04月 |
| ザ ロイヤルパークホテル アイコニック 那覇 | 257室 | 那覇市 | シティホテル | 2026年01月 |
| サウスゲートホテル沖縄 | 216室 | 那覇市 | シティホテル | 2026年05月 |
| リーガロイヤルリゾート沖縄北谷 | 209室 | 北谷町 | リゾートホテル | 2026年04月 |
| PGMホテルリゾート沖縄 | 201室 | 恩納村 | リゾートホテル | 2026年07月 |
| BLISSTIA SUITES&RESORT沖縄恩納村 | 139室 | 恩納村 | リゾートホテル | 2026年07月 |
| アラマンダスプレンディド<宮古島> | 100室 | 宮古島市 | リゾートホテル | 2026年04月 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=97施設のうち100室以上の新築7施設)。キャノピーbyヒルトン沖縄宮古島リゾートの客室数はヒルトン「会社概要」(2026年8月25日更新)の306室を採用
個別に補足すると、ザ ロイヤルパークホテル アイコニック 那覇(257室)は2026年1月30日に琉球銀行の新本店ビル上層階で開業し、リーガロイヤルリゾート沖縄北谷(209室)は4月1日、サウスゲートホテル沖縄(216室)は那覇・泊ふ頭のターミナルビルで5月23日、PGMホテルリゾート沖縄(201室)は恩納村で7月3日にそれぞれ開業している。キャノピーbyヒルトン沖縄宮古島リゾートは2026年4月1日の開業で、ヒルトンによれば国内では9ブランド・37軒を運営しており、同リゾートは隣接するヒルトン沖縄宮古島リゾート(329室、2023年開業)と合わせて宮古島に2軒を構える(出典: ヒルトン会社概要 2026年8月25日更新)。名護市喜瀬では2026年6月15日にコートヤード・バイ・マリオット沖縄リゾート(170室)が開業したが、旧「かねひで喜瀬ビーチパレス」のリブランドであり新築供給ではないため、上表には含めていない。
計画中案件については、国土交通省「建築物動態統計調査」の確認申請ベースで沖縄県内のホテル用途の案件は浦添市西原6丁目の1件(200室、地上17階、延床20,700㎡、2023年4月着工、2026年7月完了予定、建築主:株式会社プレンティー)のみが登録されている。※調査時点での確認申請ベースであり、今後の申請追加で件数・客室数は増加する見込みで、現時点での確定パイプラインの下限値として参照されたい。OTA掲載確認ベースの開業数も、掲載は開業の数ヶ月前から出るため、2026年の残る月と2027年の件数は今後の掲載で増える。
REIT保有物件から見る沖縄の投資家層 — 13物件・3,204室・取得価格1,703億円
沖縄県の宿泊施設のうち、上場ホテルREIT7法人(いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A))が保有する物件は、保有関係マスター(2026年10月12日時点)で13物件・3,204室、取得価格の合計は1,703億11百万円である。最大はインヴィンシブル投資法人のフサキビーチリゾートホテル&ヴィラズ(石垣市、398室、取得価格¥40,293百万円、2023年8月取得)で、JHRは那覇市・読谷村・名護市・糸満市に5物件・1,818室を持つ。2025年にはいちごホテルリートがスマイルホテル宮古島(135室、¥2,300百万円、2025年7月)、霞ヶ関ホテルリートがseven x seven 石垣(121室、¥18,700百万円、2025年8月)を取得しており、離島のリゾートが取得対象として動いている。
| 物件名 | 投資法人 | 所在 | 客室数 | 取得価格(百万円) | 取得年月 |
|---|---|---|---|---|---|
| フサキビーチリゾートホテル&ヴィラズ | インヴィンシブル | 石垣市 | 398 | 40,293 | 2023年8月 |
| 沖縄ハーバービューホテル | JHR | 那覇市 | 352 | 21,562 | — |
| ホテル日航アリビラ | JHR | 読谷村 | 397 | 18,900 | — |
| seven x seven 石垣 | 霞ヶ関ホテルリート | 石垣市 | 121 | 18,700 | 2025年8月 |
| サザンビーチホテル&リゾート沖縄 | JHR | 糸満市 | 448 | 16,200 | — |
| オリエンタルホテル 沖縄リゾート&スパ | JHR | 名護市 | 361 | 14,950 | — |
| 星のや沖縄 | 星野リゾート・リート | 読谷村 | 100 | 12,210 | — |
| アートホテル石垣島 | インヴィンシブル | 石垣市 | 245 | 9,731 | 2019年7月 |
| 星のや竹富島 | 星野リゾート・リート | 竹富町 | 48 | 4,955 | — |
| ソルヴィータホテル那覇 | 星野リゾート・リート | 那覇市 | 200 | 3,860 | — |
| 西表島ホテル | 星野リゾート・リート | 竹富町 | 139 | 3,650 | — |
| メルキュール沖縄那覇 | JHR | 那覇市 | 260 | 3,000 | — |
| スマイルホテル宮古島 | いちごホテルリート | 宮古島市 | 135 | 2,300 | 2025年7月 |
出典:各投資法人のポートフォリオ一覧・物件概要よりメトロエンジンリサーチ&コンサルティング作成(保有関係マスター 2026年10月12日時点、N=13物件)。ジャパン・ホテル・リート投資法人と星野リゾート・リート投資法人の物件はポートフォリオ一覧で物件別の取得日が確認できる形で公表されていないため「—」とした
取得価格を客室数で割ると、フサキビーチリゾートは1室あたり約1億円、seven x seven 石垣は約1.5億円、沖縄ハーバービューホテルは約6,100万円、メルキュール沖縄那覇は約1,200万円と、同じ県内でも1室単価に10倍を超える幅がある。前段の試算で置いた100室・総投資68億円は1室あたり6,800万円であり、REITが取得してきたリゾート物件の帯の中にある。観光地形成促進地域の措置はこうした既存物件の取得には適用されず(新設・増設が対象)、効くのは増設や附属施設の新設を伴う改修投資である。REITの運用会社がスパや会議施設の増設を検討する局面では、取得資産の構造上の区分と一般利用者への開放規程を満たせば、投資税額控除の対象に乗せる余地がある。
免税制度とJESTA — 宿の売店とチェックイン実務に効く範囲
観光庁名義の唯一の要望であるJESTA関連は、宿泊施設にとっては売店運営の実務に関わる。入管法等改正法(令和8年法律第32号)は令和10年度中の電子渡航認証制度(JESTA)導入を定めており、JESTA導入後は一部の短期滞在者について旅券への上陸許可証印が省略される。免税店は現在、免税購入対象者の適否を主に上陸許可の証印で確認しているため、観光庁・経済産業省・法務省は「免税店における免税販売の確認事務等について、必要な検討を行い、所要の措置を講じる」ことを求めている。要望書は具体的な確認方法を示しておらず、恒久措置として制度設計が検討される段階である。
その前段として、免税店の許可を持つホテル内売店には、2026年11月1日購入分から始まるリファンド方式への対応がある。観光庁の案内によれば、免税店は税込価格で販売して購入記録情報を国税庁の免税販売管理システムに送信し、旅行者は購入日から90日以内に出国時の空海港で税関確認を受けてから消費税相当額の返金を受ける。現行方式との併用期間はなく、11月以降の販売はすべて新方式になる。JESTAによる証印省略は、この新方式の本人確認フローにさらに手を入れる話であり、売店の免税許可を維持するかどうかを含めて、2027年度以降の運用設計に影響する。沖縄固有の免税制度としては、沖縄県から県外へ出域する旅客が購入限度額20万円まで関税免除で買える「沖縄の特定免税店制度」も内閣府が5年延長を要望している。那覇市おもろまちの特定販売施設(観光地形成促進地域内の販売施設として位置づけ)と那覇空港内の店舗が対象で、ホテルの販売実務には直接関わらないが、観光地形成促進地域の「販売施設」類型が沖縄型免税店と結びついている点は制度の成り立ちとして押さえておきたい。
逆算表 — 8月の要望から12月の大綱、2027年4月の施行まで
税制改正の決着までの流れは例年ほぼ固定されている。令和8年度(前年)の場合、与党税制改正大綱は2025年12月19日に決定され、12月26日に閣議決定された。令和9年度も同じ時間軸で進むと考えると、各事業者が今から準備できることは次の表のように整理できる。
| 時期 | プロセス | 事業者が確認・準備すること |
|---|---|---|
| 2026年8月末 | 各府省庁が財務省・総務省へ令和9年度税制改正要望を提出。内閣府は観光地形成促進地域の3年延長を要望 | 要望書の原文で対象施設・要件・期限を確認。現行期限(2027年3月31日)までに事業供用できる案件かどうかの切り分け |
| 2026年9月上旬 | 財務省が各府省庁の要望を一括公表(9月1日) | 所管部署(沖縄県 観光振興課、県税事務所、市町村税務課)へ措置実施計画の事前相談 |
| 2026年9〜11月 | 財務省主税局・総務省自治税務局によるヒアリング、与党税制調査会での検討 | 附属施設の設計要件(構造上の区分、客室への転用不可、一般利用者への同一条件開放規程)を設計図書に反映 |
| 2026年12月中旬 | 与党税制改正大綱の決定(前年は12月19日)。延長の可否・年数・要件変更がここで固まる | 大綱の該当項目を確認。延長が3年でない場合や要件が変わる場合に備え、取得時期の調整案を用意 |
| 2026年12月下旬 | 税制改正の大綱を閣議決定(前年は12月26日) | 主務大臣確認の目標値(付加価値額、常用労働者数・給与)の試算 |
| 2027年1〜3月 | 通常国会に租税特別措置法・地方税法の改正法案を提出、3月末までに成立・公布 | 措置実施計画の知事認定申請。認定・確認は対象資産の取得前に必要 |
| 2027年4月1日 | 改正法施行。延長が決まれば適用期限は2030年3月31日に | 対象資産の取得・事業供用。附属設備は建物と同時取得 |
出典:財務省「税制改正の概要」、自由民主党「令和8年度与党税制改正大綱」(2025年12月19日)、沖縄県「観光地形成促進地域制度の手引き」よりホテルバンク編集部作成
注意したいのは、現行制度の対象は「令和9年3月31日までに対象資産を事業の用に供するもの」である点だ。2027年4月以降に供用する案件は、延長が決まらなければ措置を受けられない。逆に言えば、2027年度に竣工する附属施設を含む案件は、12月の大綱を待ってから知事認定の申請に入っても法施行には間に合う可能性があるが、認定・確認は取得の前に必要であるため、設計段階で要件を満たしておくことが前提になる。また、延長要望は3年だが、過去の改正では2年延長(令和7年3月31日から令和9年3月31日まで)で決着した経緯があり、延長年数が要望どおりになるとは限らない。
設計 附属施設の要件を図面に落とす
会議室は2室以上を構造上区分し客室へ転用不可に、温泉保養施設は浴場・健康相談室・休憩室を備えて客室と区分する。附属設備は建物と同時取得。
規程 一般利用者への開放を明文化・公表
国税の投資税額控除は、宿泊者と同一条件で一般客が利用できる旨を利用規程に定め、ウェブ等で容易に確認できることが要件。
段取り 取得前に知事認定と主務大臣確認
措置実施計画の認定と、付加価値額・雇用/給与の目標値に対する主務大臣確認を、資産取得の前に受ける。12月の大綱で延長条件を確認してから申請しても施行には間に合う。
まとめ — 要望段階の制度を、どう織り込むか
令和9年度税制改正要望のうち、沖縄の観光地形成促進地域の投資税額控除と地方税の課税免除は、内閣府が経済産業省・国土交通省と共同で3年延長を要望している段階にあり、延長の可否、年数、要件は2026年12月の与党税制改正大綱と2027年の法改正で決まる。本稿の内容は決定事項ではない。制度の輪郭として確認できたのは、宿泊棟そのものは対象外で、効くのは附属する温泉保養施設・会議場施設・研修施設(および別棟の結婚式場)に限られること、国税は一般利用者への同一条件開放が要件になること、取得価額1,000万円超・上限20億円・法人税額の20%限度という枠があること、そして認定・確認を資産取得の前に受けなければならないことである。
100室リゾートの簡易試算では、措置によるIRRの上積みは附属施設の規模に応じて+0.1〜0.3ptの範囲にあり、投資判断を左右するほどの大きさではないものの、MICE機能やスパを厚く持つ案件ほど効きが増す。対象地域の沖縄県には42,577室の客室ストックがあり、2026年は名称変更を除いて100室以上の新築が7施設・1,428室加わった。推定成約ADRはリゾートホテル中央値で8月¥22,300(前年同月比+3.1%)と堅調で、REITは2025年にも離島で2物件を取得している。延長が決まれば、2027年度以降に竣工する附属施設付きの案件が措置の対象に入る。事業者にできるのは、大綱の決定を待つ間に設計要件と認定の段取りを整えておくことであり、延長が2年に短縮される、あるいは要件が見直される可能性も含めて、複数の取得時期を想定しておくことが現実的だろう。
将来日程のADRに関する注意:本記事の2026年10月以降のADRは調査時点でOTAに公開されている販売価格にもとづく推定であり、チェックイン日に近づくにつれて変動します。また、本記事の税制に関する記述は各府省庁の要望書(2026年8月)と沖縄県の手引き(令和7年8月)にもとづく整理であり、個別案件への適用可否は所管の税務署・県税事務所・市町村税務担当課および税理士等への確認が必要です。
よくある質問
Q. 観光地形成促進地域の投資税額控除は、ホテルの客室棟の建設費にも使えますか。
A. 使えません。沖縄県の手引きは「宿泊施設そのものは特定民間観光関連施設に該当せず、国税、地方税ともに税制上の特例措置の対象となりません」と明記しています。対象になり得るのは、宿泊施設に附属する温泉保養施設・会議場施設・研修施設と、別棟の結婚式場に限られます。
Q. 延長はいつ、どのように決まりますか。
A. 2026年8月の要望を受けて、2026年12月中旬の与党税制改正大綱で延長の可否と年数が固まり、12月下旬に閣議決定、2027年1〜3月の通常国会で租税特別措置法・地方税法の改正法案が審議され、成立すれば2027年4月1日に施行されます。現時点では要望段階であり、決定事項ではありません。
Q. 離島でホテルを新築する場合はどの制度が関係しますか。
A. 観光地形成促進地域(沖縄県全域)の附属施設向け措置に加えて、「沖縄の離島の旅館業に係る課税の特例措置」(建物および附属設備の8%特別償却と地方税の課税免除)が宿泊棟そのものを対象にしています。こちらも令和9年度要望で3年延長が求められています。特別償却は税負担の繰延であり、本稿の試算ではIRRへの影響は小さい結果でした。
あわせて読みたい
- 令和9年度税制改正要望で宿が使える15項目|100室で初年度12万〜9,500万円、12月大綱までの日程
- ホテルの割増償却48%と固定資産税3年免除 — 過疎・離島・半島でIRRは0.6pt動く
- 観光庁概算要求2027は1,900億円|一般財源は要求の4〜8割に着地、宿の補助は補正で読む
- ホテル誘致の奨励金・固定資産税減免 市町村12制度 — 100室でIRRは+0.08〜1.03pt動く
- 沖縄のホテル客室数ランキング2026|1位826室、300室超34軒を圏域別に
- REIT公表8月、大阪は稼働93.5%でADR−29.8%・沖縄は−9.9% — エリア差を推定成約ADRで読む
- 沖縄の返還跡地1,000ha超は用地になるか — 浦添4軒43室・宜野湾7軒583室
- 沖縄 宿泊税は2027年2月1日から2%|1名1泊100〜320円、上限2,000円が効く価格帯と宿の準備
参考資料・出典一覧
■ データソース
制度面は財務省掲載の内閣府・国土交通省・経済産業省の令和9年度税制改正要望書、総務省の地方税制改正要望事項(No.45・No.54)、沖縄県「観光地形成促進地域制度の手引き」(令和7年8月)の原文。市場面はメトロエンジンリサーチ&コンサルティングの推定成約ADR(沖縄県 N=482〜515施設、2025年1月〜2026年12月)、客室ストック(稼働確認済み1,474施設・2026年10月時点)、新規開業(OTA掲載確認ベース N=97施設)、上場ホテルREIT7法人の保有関係(2026年10月12日時点・13物件)、国土交通省「建築物動態統計調査」の確認申請ベース計画案件。
■ 試算前提
100室・ADR¥45,000・通年稼働率70%・客室売上比率68%・GOP率33%、建築費S造240.5万円/坪×2,420坪、土地7億円・FF&E 3億円、無借入・税引後・10年保有、10年目末にNOI÷5.5%で売却(取引費用3%)。投資税額控除は対象施設の建物取得価額の8%を法人税額の20%限度・繰越4年で消化し、不動産取得税・固定資産税(5年度分)・事業税(年3百万円上限・5年)の免除を織り込んだ。附属施設比率は建物の5%/15%/30%の3ケース。
■ 限界・留意点
制度の記述は2026年8月時点の要望にもとづき、延長の可否・年数・要件は2026年12月の与党税制改正大綱と2027年の法改正で変わり得る。IRRは単一の前提にもとづく簡易試算で、借入・個別の評価額・事業税の按分は実案件で大きく異なる。推定成約ADRはOTA公開価格からの推定値で、2026年10月以降は調査時点の掲載水準にもとづく。客室ストックと開業数はOTA未掲載施設を含まず、開業数は今後の掲載で増える。個別案件への適用可否は所管の税務署・県税事務所・市町村および税理士等への確認が必要。
■ 税制改正要望(一次情報)
- 内閣府「令和9年度税制改正要望事項 07 沖縄の観光地形成促進地域における課税の特例措置の延長」(財務省掲載)
- 内閣府「令和9年度税制改正要望事項 02 沖縄の離島の旅館業に係る課税の特例措置の延長」(財務省掲載)
- 内閣府「令和9年度 内閣府税制改正要望」(令和8年8月)
- 国土交通省 観光庁 観光戦略課「令和9年度税制改正要望事項 26-1 電子渡航認証制度(JESTA)の導入に伴う外国人旅行者向け消費税免税制度の確認事務等の見直し」
- 国土交通省「令和9年度税制改正要望事項」(令和8年8月)
- 総務省「令和9年度地方税制改正(税負担軽減措置等)要望事項 No.54(国土交通省)」
- 総務省「令和9年度地方税制改正(税負担軽減措置等)要望事項 No.45(経済産業省)」
- 経済産業省「令和9年度税制改正要望事項 41 JESTA導入に伴う免税制度の確認事務等の見直し」
■ 制度の要件・運用
- 沖縄県「観光地形成促進地域制度の手引き」(令和7年8月)
- 観光庁「外国人旅行者向け消費税免税制度 リファンド方式とは」
- 自由民主党「令和8年度与党税制改正大綱」(2025年12月19日)
- 財務省「税制改正の概要」
- 訪日ラボ「2027年度観光庁予算概算要求、JESTA導入による免税制度の確認事務見直し要望も」(2026年9月4日)
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査 2025年1月〜12月(確定値)」都道府県別宿泊施設タイプ別客室稼働率
- 国土交通省「建築着工統計」(2025年 構造別坪単価)
- 国土交通省「建築物動態統計調査」(計画中案件、メトロエンジンリサーチ&コンサルティング集計)
■ 市場データ・REIT・業界
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(沖縄県 N=482〜515施設)、客室ストック(N=1,474施設)、新規開業(OTA掲載確認ベース N=97施設)
- インヴィンシブル投資法人 ポートフォリオ(フサキビーチリゾートホテル&ヴィラズ、アートホテル石垣島)
- ジャパン・ホテル・リート投資法人 ポートフォリオ一覧
- 星野リゾート・リート投資法人 ポートフォリオ一覧
- リロホテルソリューションズ「業態別GOP率の目安」
- 「ザ ロイヤルパークホテル アイコニック 那覇」開業(FASHION PRESS)
- コアグローバルマネジメント「インフィニシス 那覇 首里城 by ヒューイットリゾート 誕生」(PR TIMES、2026年7月31日)
- 「ホテルモントレ ラ・スール那覇」2026年4月3日リブランドオープン(PR TIMES配信)
- 「キャノピーbyヒルトン沖縄宮古島リゾート」2026年春開業(TRAICY)
出典: ヒルトン「会社概要」(2026年8月25日更新)