固定資産税の土地評価は3年に一度しか動かない。次の基準年度は2027年度(令和9年度)で、その課税ベースになるのは2026年1月1日時点の地価である。国土交通省が3月に公表した令和8年地価公示では、ホテルが集積する商業地の標準地が新宿で前年比+13.1%、浅草で+19.3%、大阪キタで+15.9%、白馬村で+35.2%と上がっていた。ただし、この上昇率がそのまま2027年度の納税通知書に載るわけではない。評価額と税額のあいだには負担調整措置という緩衝があり、その効き方は「いま負担水準がどこにあるか」で決まる。本稿は主要ホテル立地17エリアの商業地標準地346地点を2020年から追い、2026年度時点の負担水準の現在地、2027年度評価替えで税額が階段を登り始める速さ、そして2026年1月以降の上昇分がいつの税額に効くかという時差を、1室あたりの金額で試算する。
既刊「ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み」は保有税の現在の水準を、「2027年度の固定資産税、評価額+30%でも税額は+11%」は2023年から2026年の3年変化が税額に与える変動量を扱った。本稿が扱うのはそのどちらでもなく、変化が届くタイミングである。地価が上がってから税額が追いつくまでの時差は、評価の仕組みと負担調整の仕組みの二段構えで生まれ、立地によって1年で終わるものから7年かかるものまで開く。2027年度予算を組むいま、どの年にいくら織り込むかを決めるための材料として読んでほしい。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿では2025年10月〜2026年9月の12ヶ月平均(いずれも実績確定月)を用いる。
- 公示地価・基準地価:国土交通省「地価公示」(毎年1月1日時点、3月公表)および都道府県「地価調査」(毎年7月1日時点、9月公表)の標準地・基準地価格(円/㎡)。本稿は各エリア中心の周辺に位置する商業地の標準地のうち、2020年から2026年まで同一地点で価格が得られる地点の中央値を用いる。
- 固定資産税評価額(土地):地価公示価格等の7割を目途とする水準。課税標準額は負担調整措置を経た課税ベース。負担水準=前年度課税標準額÷当年度評価額。保有税=固定資産税1.4%+都市計画税0.3%の合計1.7%(標準税率)で試算。土地分のみで家屋・償却資産は含まない。
- 試算:本稿の税額は公開データと一般的な評価ルールに基づく試算であり、実際の税額は各市町村の評価と条例による。2022・2023年度の据置年度における下落修正は翌年公示の下落率で近似している。個別案件の判断は税理士等の専門家に確認されたい。
- データ出典:国土交通省「不動産情報ライブラリ(地価公示・地価調査)」、総務省通知、メトロエンジンリサーチ&コンサルティング
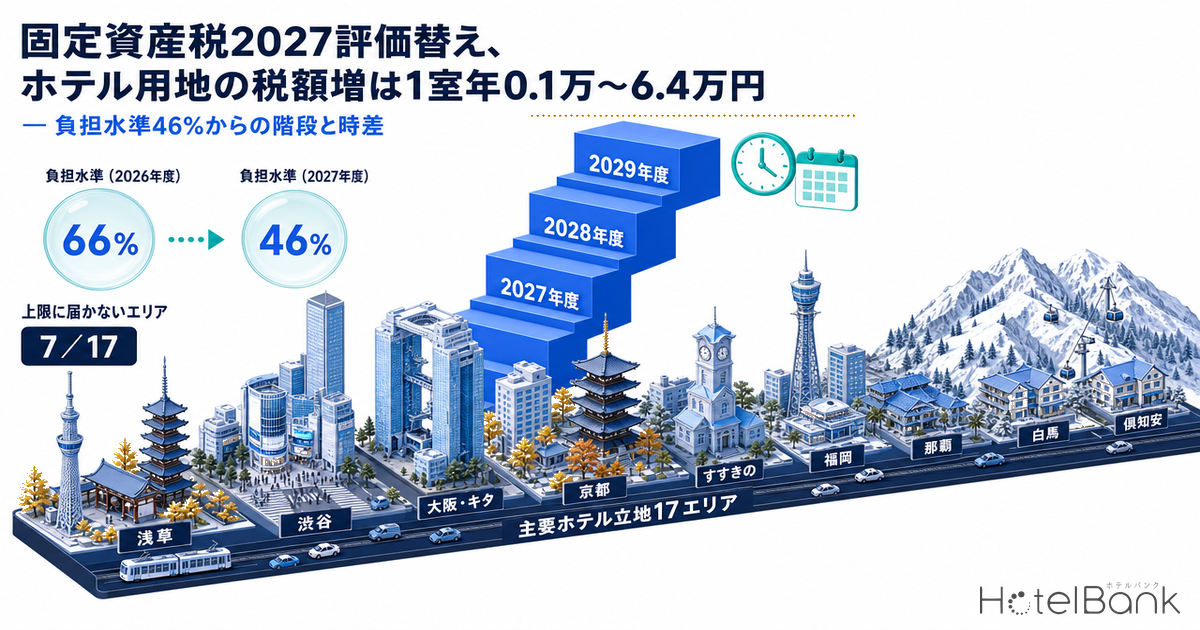
- — 負担水準66%→46%:主要ホテル立地17エリアの商業地は2026年度に据置ゾーンの下寄りにあり、2027年度の評価替えで全エリアが60%未満に入る(推定中央値)。
- — 1室年0.1万〜6.4万円:2026→2029年度の土地保有税の増加は白馬¥1,400〜渋谷¥63,800(100室モデル・土地分)。率は白馬+59%、金額は渋谷が最大。
- — 7/17エリアは2029年度までに上限(評価額の60%)へ届かず、5%刻みの階段が2030年度の次の評価替えに持ち越される。
- — 基準日後の上昇は2027〜2029年度に反映されない:2026年1〜7月の上昇(東京圏+4.5%など)が評価額に入るのは2030年度から。
- — NOI比0.08〜2.02%、利回り影響は0.006〜0.263pt。稼働率・GOP率の悲観ケースでも渋谷のNOI比は2.67%にとどまる。
評価替えのタイムライン — 2026年1月1日の地価が2027〜2029年度を決める
まず制度の骨格を、総務省の一次資料で確認する。土地と家屋の評価額は3年ごとの基準年度に見直され、直近の基準年度は2024年度(令和6年度)、次は2027年度(令和9年度)である。総務省が令和6年度評価替えに先立って発出した通知(総税評第15号・令和4年5月23日)は、価格調査基準日を「令和5年1月1日」と明記し、標準宅地の時価は「地価公示価格等の7割を目途」として令和5年地価公示価格等を活用すると定めている。この前例をそのまま2027年度に当てはめると、価格調査基準日は2026年1月1日、評価の基礎は令和8年地価公示となる。2027年度分の留意事項通知そのものは本稿執筆時点で確認できておらず、基準日の最終的な表記は総務省の公表待ちである。
ここで重要なのは、基準年度の価格が原則としてその後2年間(第二年度・第三年度)据え置かれることだ。据置年度に動かせるのは地価が下落した場合に限られ、総務省は令和3年9月の通知(総税評第44号)で、据置年度に「地価が下落し、かつ、市町村長が固定資産税の課税上著しく均衡を失すると認める場合」に価格を修正できる特例の運用を求めている。上昇した場合の修正はない。つまり、2026年1月1日より後に起きた地価上昇は、どれだけ大きくても2027〜2029年度の評価額には入らず、次の基準年度である2030年度(基準日は2029年1月1日の見込み)まで持ち越される。
| 基準年度 | 価格調査基準日 | 根拠となる地価公示 | 課税年度 | 据置年度の扱い |
|---|---|---|---|---|
| 2024年度(令和6年度) | 2023年1月1日 | 令和5年地価公示(2023年3月公表) | 2024・2025・2026年度 | 2025・2026年度は下落時のみ修正 |
| 2027年度(令和9年度) | 2026年1月1日(前例に基づく見込み) | 令和8年地価公示(2026年3月17日公表) | 2027・2028・2029年度 | 2028・2029年度は下落時のみ修正。2026年7月1日の基準地価以降の上昇は反映されない |
| 2030年度(令和12年度) | 2029年1月1日(見込み) | 令和11年地価公示 | 2030・2031・2032年度 | 2026年1月〜2029年1月の上昇をまとめて反映 |
この構造から、地価上昇が税額に届くまでの「評価の時差」は最短で15ヶ月(2026年1月の価格が2027年4月からの課税に入る)、最長で4年を超える(2026年2月に起きた上昇が2029年1月の基準日を経て2030年度に入る)。そして評価額が動いたあとにもう一段、負担調整措置による「課税標準の時差」が重なる。次節でその現在地を確認する。
負担調整措置の現在地 — 2026年度の負担水準は推定60〜69%
商業地等(住宅用地以外の宅地)の課税標準額は、評価額にそのまま税率を掛けるのではなく、負担水準(前年度課税標準額÷当年度評価額)に応じて3つのゾーンで決まる。国土交通省と経済産業省が総務省に提出した令和9年度地方税制改正要望は、現行ルールを「負担水準が70%以上の場合は当年度の評価額の70%、60%以上70%未満の場合は前年度の課税標準額と同額に据置、60%未満の場合は前年度の課税標準額に当年度の評価額の5%を加算(評価額の60%を上限、20%を下限)」と整理し、適用期限を現在の令和9年3月31日から3年間(令和12年3月31日まで)延長するよう求めている。延長の可否は2026年末の令和9年度税制改正大綱で決まるため、本稿は現行ルールが継続する前提で試算し、ルール変更があれば数値は変わる。
既刊の試算は、負担水準が2026年度時点で上限の70%に収斂していると置いていた。本稿はこの前提を外し、2021年度(基準日2020年1月1日)に70%だったと置いたうえで、2024年度の評価替えと据置年度の下落修正を経た負担水準を地点ごとに追跡した。結果は次のとおりで、17エリアすべてが2026年度時点で70%を下回り、福岡の2エリアと札幌、白馬、倶知安は60%前後まで落ちている。
福岡・博多の動きが象徴的である。2020年から2023年にかけて商業地が+41.0%上がったため、2024年度の評価替え直後に負担水準は推定49.6%まで下がり、年5%刻みで登るゾーンに入った。2024年度から2026年度にかけての土地保有税は1室あたり¥67,600から¥74,200へ動いており、2027年度の評価替えを待たずにすでに階段を登っている。天神も同じ型だ。一方、東京の4エリアと京都、那覇は2020〜2023年の変動が小さく、2026年度時点でも66〜69%の据置ゾーンにとどまっていた。
そこへ2027年度の評価替えが来る。2023年1月から2026年1月の3年で商業地は東京・銀座の+21.2%から白馬の+134.3%まで上がっており、分母の評価額が一斉に膨らむ。負担水準は17エリアの中央値で46%、最も低い白馬村では26%まで落ちる。全エリアが60%未満のゾーンに入り、課税標準額は毎年「評価額の5%」ずつ積み上がる。ここから先の税額の動きは、評価額の上昇率ではなく「60%の上限まであと何段あるか」で決まる。
ホテル立地17エリアの地価マップ — 前年比の加速と減速
基準日である2026年1月1日の地価水準と、そこに至る3年間の加速の仕方をエリア別に見る。地図の円の大きさは2026年公示価格(商業地・同一地点中央値)、色の濃さは2026年公示の前年比である。
2024年から2026年の公示で前年比が3年連続で拡大したのは、東京の4エリア、大阪の2エリア、京都の2エリア、那覇、白馬、倶知安、軽井沢の12エリアである(調査基準地で代替した箱根・湯本も同様に拡大)。逆に札幌と福岡の2エリアは2024年公示、高山は2025年公示がピークで、2026年に向けて上昇幅を縮めている。国土交通省の概要資料も、令和8年地価公示の商業地は東京圏+9.3%・大阪圏+7.3%と上昇幅が拡大した一方、地方四市(札幌・仙台・広島・福岡)は+6.4%と前年の+7.4%から縮小したと整理しており、エリアの実測と整合する。
基準日を過ぎた後の動きを示すのが、7月1日時点の地価調査である。2026年調査の前年比が2026年公示の前年比を上回った、つまり基準日以降も加速しているのは東京・新宿、東京・銀座、東京・浅草、大阪・キタ、大阪・ミナミ、軽井沢の6エリア。逆に東京・渋谷、京都・四条河原町、京都・京都駅、札幌・すすきの、福岡・博多、福岡・天神、那覇・国際通り、白馬、倶知安、高山、箱根・湯本の11エリアは減速に転じている。国土交通省が公示と調査の共通地点503地点(商業地)で測った半年ごとの変動率では、2026年1月から7月の後半に東京圏が+4.5%、大阪圏が+3.8%、地方四市が+2.3%、その他地域が+1.4%上がった。この半年分は、前節の仕組みどおり2027〜2029年度の評価には入らない。
| エリア | 同一地点数 | 2023年公示(円/㎡) | 2026年公示(円/㎡) | 3年変化 | 指定容積率 | 1室あたり敷地 | 負担水準 2026年度 | 負担水準 2027年度 |
|---|---|---|---|---|---|---|---|---|
| 東京・新宿 | 31 | ¥2,480,000 | ¥3,340,000 | +34.7% | 600% | 6.4㎡ | 67.5% | 50.1% |
| 東京・銀座 | 51 | ¥8,080,000 | ¥9,790,000 | +21.2% | 700% | 5.5㎡ | 69.0% | 57.0% |
| 東京・浅草 | 28 | ¥839,500 | ¥1,250,000 | +48.9% | 600% | 6.4㎡ | 66.3% | 44.5% |
| 東京・渋谷 | 21 | ¥3,240,000 | ¥4,800,000 | +48.1% | 500% | 7.7㎡ | 67.4% | 45.5% |
| 大阪・キタ | 40 | ¥1,465,000 | ¥2,280,000 | +55.6% | 600% | 6.4㎡ | 65.2% | 41.9% |
| 大阪・ミナミ | 32 | ¥1,395,000 | ¥2,075,000 | +48.7% | 600% | 6.4㎡ | 67.0% | 45.0% |
| 京都・四条河原町 | 39 | ¥1,070,000 | ¥1,410,000 | +31.8% | 400% | 9.6㎡ | 66.1% | 50.1% |
| 京都・京都駅 | 24 | ¥769,000 | ¥1,045,000 | +35.9% | 400% | 9.6㎡ | 68.2% | 50.2% |
| 札幌・すすきの | 19 | ¥705,000 | ¥1,100,000 | +56.0% | 600% | 6.4㎡ | 61.6% | 39.5% |
| 福岡・博多 | 16 | ¥1,350,000 | ¥1,955,000 | +44.8% | 500% | 7.7㎡ | 59.6% | 41.4% |
| 福岡・天神 | 26 | ¥1,485,000 | ¥2,090,000 | +40.7% | 500% | 7.7㎡ | 60.0% | 42.6% |
| 那覇・国際通り | 10 | ¥492,500 | ¥608,500 | +23.6% | 400% | 9.6㎡ | 67.2% | 54.4% |
| 白馬 | 1 | ¥17,200 | ¥40,300 | +134.3% | 200% | 19.2㎡ | 60.0% | 25.6% |
| 倶知安 | 1 | ¥130,000 | ¥181,000 | +39.2% | 300% | 12.8㎡ | 60.0% | 43.1% |
| 高山 | 3 | ¥256,000 | ¥368,000 | +43.8% | 300% | 12.8㎡ | 68.6% | 47.7% |
| 軽井沢 | 2 | ¥118,500 | ¥158,900 | +34.1% | 200% | 19.2㎡ | 62.5% | 46.6% |
| 箱根・湯本 | 2 | ¥251,500 | ¥350,000 | +39.2% | 350% | 11.0㎡ | 65.7% | 47.2% |
1室あたり土地保有税の階段 — 2026年度から2029年度へ
制度と地価をつないで、100室・延床3,850㎡(1室あたり38.5㎡、既刊と同一モデル)の土地保有税を1室あたりで並べる。敷地面積は延床を各エリアの指定容積率中央値で割り戻し、評価額は公示価格の7割、課税標準額は前節の負担水準から負担調整ルールで年ごとに更新した。税率は固定資産税1.4%と都市計画税0.3%の合計1.7%である。
6本の線の形が、時差の違いをそのまま表している。福岡・博多は2024年度からすでに右肩上がりで、2027年度の評価替えで傾きがわずかに増すだけだ。浅草は2026年度まで水平で、2027年度から年5%刻みで登り始め、2029年度になっても上限に届かない。那覇は2027年度に一段上がったあと2028年度に上限へ到達して水平に戻る。「評価額の上昇率」が同じでも、スタート地点の負担水準が違えば、税額が増える年も増え終わる年も違う。
| エリア | 2026年度 | 2027年度 | 2028年度 | 2029年度 | 増加額(2026→2029) | 増加率 | 評価額60%の上限 |
|---|---|---|---|---|---|---|---|
| 東京・新宿 | ¥127,747 | ¥140,499 | ¥153,022 | ¥153,022 | ¥25,275 | +19.8% | 2029年度までに到達 |
| 東京・銀座 | ¥365,146 | ¥384,453 | ¥384,453 | ¥384,453 | ¥19,308 | +5.3% | 2029年度までに到達 |
| 東京・浅草 | ¥42,520 | ¥47,293 | ¥52,065 | ¥56,837 | ¥14,317 | +33.7% | 未到達(残り約0.1年分) |
| 東京・渋谷 | ¥200,120 | ¥222,111 | ¥244,102 | ¥263,894 | ¥63,774 | +31.9% | 2029年度までに到達 |
| 大阪・キタ | ¥72,960 | ¥81,665 | ¥90,370 | ¥99,075 | ¥26,115 | +35.8% | 未到達(残り約0.6年分) |
| 大阪・ミナミ | ¥71,357 | ¥79,279 | ¥87,201 | ¥95,066 | ¥23,709 | +33.2% | 2029年度までに到達 |
| 京都・四条河原町 | ¥80,978 | ¥89,053 | ¥96,899 | ¥96,899 | ¥15,921 | +19.7% | 2029年度までに到達 |
| 京都・京都駅 | ¥60,052 | ¥66,037 | ¥71,815 | ¥71,815 | ¥11,763 | +19.6% | 2029年度までに到達 |
| 札幌・すすきの | ¥33,140 | ¥37,339 | ¥41,539 | ¥45,739 | ¥12,599 | +38.0% | 未到達(残り約1.1年分) |
| 福岡・博多 | ¥74,220 | ¥83,177 | ¥92,134 | ¥101,091 | ¥26,870 | +36.2% | 未到達(残り約0.7年分) |
| 福岡・天神 | ¥81,642 | ¥91,218 | ¥100,793 | ¥110,368 | ¥28,726 | +35.2% | 未到達(残り約0.5年分) |
| 那覇・国際通り | ¥37,883 | ¥41,368 | ¥41,818 | ¥41,818 | ¥3,934 | +10.4% | 2029年度までに到達 |
| 白馬 | ¥2,364 | ¥2,826 | ¥3,287 | ¥3,749 | ¥1,385 | +58.6% | 未到達(残り約3.9年分) |
| 倶知安 | ¥11,912 | ¥13,294 | ¥14,676 | ¥16,058 | ¥4,146 | +34.8% | 未到達(残り約0.4年分) |
| 高山 | ¥26,832 | ¥29,642 | ¥32,452 | ¥33,720 | ¥6,888 | +25.7% | 2029年度までに到達 |
| 軽井沢 | ¥16,973 | ¥18,793 | ¥20,613 | ¥21,840 | ¥4,867 | +28.7% | 2029年度までに到達 |
| 箱根・湯本 | ¥21,625 | ¥23,915 | ¥26,206 | ¥27,489 | ¥5,864 | +27.1% | 2029年度までに到達 |
増加額は白馬の¥1,400から渋谷の¥63,800まで開く(都市部の最小は那覇の¥3,900)。率で見ると白馬村の+59%が最大だが、1室あたりの金額は¥1,400にすぎない。容積率200%で1室あたり敷地が19.2㎡と広くても、公示価格が¥40,300/㎡と低いためだ。逆に渋谷は3年変化+48.1%で白馬の3分の1だが、公示価格¥4,800,000/㎡に容積率500%が重なり、金額では最大になる。率は地方リゾート、金額は都心という構図である。
もう一つ読み取れるのは、2029年度の時点で階段を登り切っていないエリアが7ある点だ。東京・浅草、大阪・キタ、札幌・すすきの、福岡・博多、福岡・天神、白馬、倶知安では、評価額の60%という上限に到達する前に2030年度の次の評価替えが来る。その時点で2026年1月から2029年1月までの上昇がまとめて評価額に乗るため、負担水準はさらに下がり、階段は途切れずに続く。福岡の2エリアは2024年度から登り始めた階段が2029年度にも終わらず、2030年度の評価替えで評価額がさらに上がれば、9年続けて増える形になる。2027年度の納税通知書を見て増加幅を確定値として扱うのではなく、2029年度、さらに2030年度以降まで延びる階段として収支計画に置くのが妥当である。
基準日の後に起きた上昇はいつ効くか — 持ち越しの試算
では、2026年1月の基準日より後に起きた上昇は、いくらの税額としていつ届くのか。国土交通省の共通地点データが示す2026年1月〜7月の半年分の上昇率(東京圏+4.5%、大阪圏+3.8%、地方四市+2.3%、その他+1.4%)を、各エリアの2026年公示価格に上乗せして評価額を再計算すると、課税標準の上限(評価額の60%)に到達した時点で生じる1室あたりの差額は次のとおりである。
| エリア | 2026年1〜7月の上昇率(圏域共通地点) | 上限到達時の1室あたり差額(年) | 2027〜2029年度の税額への反映 | 反映される最初の基準年度 |
|---|---|---|---|---|
| 東京・新宿 | 4.5% | ¥6,886 | なし(2029年度は上限到達済み。差額は同年度の上限水準で算定) | 2030年度(2029年1月1日基準) |
| 東京・銀座 | 4.5% | ¥17,300 | なし(2029年度は上限到達済み。差額は同年度の上限水準で算定) | 2030年度(2029年1月1日基準) |
| 東京・浅草 | 4.5% | ¥2,577 | なし(2029年度も上限未到達) | 2030年度(2029年1月1日基準) |
| 東京・渋谷 | 4.5% | ¥11,875 | なし(2029年度は上限到達済み。差額は同年度の上限水準で算定) | 2030年度(2029年1月1日基準) |
| 大阪・キタ | 3.8% | ¥3,969 | なし(2029年度も上限未到達) | 2030年度(2029年1月1日基準) |
| 大阪・ミナミ | 3.8% | ¥3,613 | なし(2029年度は上限到達済み。差額は同年度の上限水準で算定) | 2030年度(2029年1月1日基準) |
| 京都・四条河原町 | 3.8% | ¥3,682 | なし(2029年度は上限到達済み。差額は同年度の上限水準で算定) | 2030年度(2029年1月1日基準) |
| 京都・京都駅 | 3.8% | ¥2,729 | なし(2029年度は上限到達済み。差額は同年度の上限水準で算定) | 2030年度(2029年1月1日基準) |
| 札幌・すすきの | 2.3% | ¥1,159 | なし(2029年度も上限未到達) | 2030年度(2029年1月1日基準) |
| 福岡・博多 | 2.3% | ¥2,472 | なし(2029年度も上限未到達) | 2030年度(2029年1月1日基準) |
| 福岡・天神 | 2.3% | ¥2,643 | なし(2029年度も上限未到達) | 2030年度(2029年1月1日基準) |
| 那覇・国際通り | 1.4% | ¥585 | なし(2029年度は上限到達済み。差額は同年度の上限水準で算定) | 2030年度(2029年1月1日基準) |
| 白馬 | 1.4% | ¥78 | なし(2029年度も上限未到達) | 2030年度(2029年1月1日基準) |
| 倶知安 | 1.4% | ¥232 | なし(2029年度も上限未到達) | 2030年度(2029年1月1日基準) |
| 高山 | 1.4% | ¥472 | なし(2029年度は上限到達済み。差額は同年度の上限水準で算定) | 2030年度(2029年1月1日基準) |
| 軽井沢 | 1.4% | ¥306 | なし(2029年度は上限到達済み。差額は同年度の上限水準で算定) | 2030年度(2029年1月1日基準) |
| 箱根・湯本 | 1.4% | ¥385 | なし(2029年度は上限到達済み。差額は同年度の上限水準で算定) | 2030年度(2029年1月1日基準) |
表の読み方には注意がいる。半年分の上昇が税額に換算されると1室あたり年78円〜17,300円と小さく見えるが、これは「2027〜2029年度には1円も反映されない」ことの裏返しである。2026年中の上昇分は2030年度の評価替えで初めて評価額に入り、しかもその時点で2027年度の階段を登り切っていないエリアでは、5%刻みの上昇が続いている最中に新しい分母が加わる。地価上昇がホテルの保有税に完全に反映されるまでの時差は、評価の時差(最長4年強)と負担調整の時差(1〜7年)の合計で、都心の据置ゾーンにいたエリアで2〜3年、白馬村のように3年で2倍を超えた地点では7年前後に及ぶ。
NOI・利回りへの影響幅 — 増加分は客室NOIの0.08〜2.02%
税額の絶対額を投資判断の単位に翻訳する。各エリアの推定成約ADR(2025年10月〜2026年9月の12ヶ月平均)に通年稼働率82%(試算上の想定値)を掛けて客室売上を年換算し、総売上を客室売上の1.15倍、GOP率40%、FF&E積立と保険その他で総売上の4%を控除してNOIを置いた。既刊の保有税記事と同じ組み立てである。その上で、2026年度から2029年度の土地保有税の増加額をNOIで割り、さらに上場ホテルREIT7法人の国内保有物件の1室あたり取得価格中央値2,425万円(N=298物件、保有関係マスター2026年10月12日時点)で割って利回りへの影響幅を出した。
| エリア | 推定成約ADR(12ヶ月平均) | 対象施設数 | 1室あたりNOI(年) | 保有税増加(年) | NOI比 | 利回り影響 | 価値への換算(期待利回り) |
|---|---|---|---|---|---|---|---|
| 東京・新宿 | ¥16,053 | 84〜101 | ¥1,989,130 | ¥25,275 | 1.27% | 0.104pt | ¥601,776(4.2%) |
| 東京・銀座 | ¥19,047 | 148〜152 | ¥2,360,118 | ¥19,308 | 0.82% | 0.080pt | ¥459,708(4.2%) |
| 東京・浅草 | ¥14,450 | 161〜177 | ¥1,790,502 | ¥14,317 | 0.80% | 0.059pt | ¥340,885(4.2%) |
| 東京・渋谷 | ¥25,449 | 29〜34 | ¥3,153,391 | ¥63,774 | 2.02% | 0.263pt | ¥1,518,440(4.2%) |
| 大阪・キタ | ¥11,032 | 71〜74 | ¥1,366,977 | ¥26,115 | 1.91% | 0.108pt | ¥580,323(4.5%) |
| 大阪・ミナミ | ¥11,869 | 184〜194 | ¥1,470,690 | ¥23,709 | 1.61% | 0.098pt | ¥526,873(4.5%) |
| 京都・四条河原町 | ¥17,016 | 103〜112 | ¥2,108,456 | ¥15,921 | 0.76% | 0.066pt | ¥346,102(4.6%) |
| 京都・京都駅 | ¥15,652 | 157〜170 | ¥1,939,442 | ¥11,763 | 0.61% | 0.048pt | ¥255,717(4.6%) |
| 札幌・すすきの | ¥14,514 | 130〜140 | ¥1,798,433 | ¥12,599 | 0.70% | 0.052pt | ¥251,982(5.0%) |
| 福岡・博多 | ¥14,451 | 142〜151 | ¥1,790,626 | ¥26,870 | 1.50% | 0.111pt | ¥559,802(4.8%) |
| 福岡・天神 | ¥16,059 | 79〜84 | ¥1,989,874 | ¥28,726 | 1.44% | 0.118pt | ¥598,458(4.8%) |
| 那覇・国際通り | ¥10,262 | 136〜144 | ¥1,271,566 | ¥3,934 | 0.31% | 0.016pt | ¥78,687(5.0%) |
| 白馬 | ¥14,359 | 32〜50 | ¥1,779,227 | ¥1,385 | 0.08% | 0.006pt | 調査地区外 |
| 倶知安 | ¥27,551 | 20〜24 | ¥3,413,850 | ¥4,146 | 0.12% | 0.017pt | 調査地区外 |
| 高山 | ¥17,120 | 119〜142 | ¥2,121,343 | ¥6,888 | 0.32% | 0.028pt | 調査地区外 |
| 軽井沢 | ¥23,651 | 49〜53 | ¥2,930,600 | ¥4,867 | 0.17% | 0.020pt | 調査地区外 |
| 箱根・湯本 | ¥26,481 | 170〜187 | ¥3,281,266 | ¥5,864 | 0.18% | 0.024pt | 調査地区外 |
NOI比は白馬の0.08%から渋谷の2.02%(都市部の最小は那覇の0.31%)、利回りへの影響は0.006〜0.263ptに収まる。既刊が示した保有税全体の利回り削り幅0.7ptと比べれば、今回の評価替えで動く部分は最大の渋谷でも4割弱(0.263pt)、他の16エリアは0.12pt以下にとどまる。ここで止まらず価値に換算してみると見え方が変わる。日本不動産研究所の投資家調査が示す宿泊特化型ホテルの期待利回りで資本還元すると、年¥63,800の増加は渋谷で1室あたり¥1,518,400、100室で約1.5億円の価値に相当する。那覇・国際通りでも1室¥78,700である。保有し続ける事業者にとっては年数万円の話だが、2027年以降に売買する当事者にとっては、鑑定評価の公租公課に織り込まれる額として価格交渉の材料になる。
そして、この影響幅は収益の伸びで相殺できる。たとえば浅草の増加額¥14,300は、推定成約ADR¥14,500に対して年間の客室売上で1室あたり0.33%、ADRに換算して約¥48の上積みに相当する。ADRの3年変化が地価の3年変化に追いついていない立地が多いことは既刊が示したとおりだが、日額で数十円から数百円の単価改善が保有税の階段を吸収する規模であることも、同時に押さえておきたい。
感応度 — 稼働率とGOP率でNOI比はどこまで動くか
前表のNOI比は、通年稼働率82%・GOP率40%を置いた中位ケースである。保有税の増加額は収益側の前提に左右されないため、NOI比は分母のNOIだけで動く。悲観ケース(通年稼働率72%・GOP率35%)と楽観ケース(同88%・45%)を置くと、代表6エリア(NOI比が最も大きい渋谷とキタ、福岡・博多、据置ゾーンから登り始める浅草、都市部最小の那覇、全体最小の白馬)は次の幅に収まる。FF&E積立と保険その他(総売上の4%)は3ケースとも固定した。
| エリア | 保有税増加(年・1室) | 悲観(通年稼働率72%・GOP率35%) | 中位(82%・40%) | 楽観(88%・45%) |
|---|---|---|---|---|
| 東京・渋谷 | ¥63,774 | 2.67% | 2.02% | 1.65% |
| 大阪・キタ | ¥26,115 | 2.53% | 1.91% | 1.56% |
| 福岡・博多 | ¥26,870 | 1.98% | 1.50% | 1.23% |
| 東京・浅草 | ¥14,317 | 1.06% | 0.80% | 0.65% |
| 那覇・国際通り | ¥3,934 | 0.41% | 0.31% | 0.25% |
| 白馬 | ¥1,385 | 0.10% | 0.08% | 0.06% |
NOI=推定成約ADR12ヶ月平均(2025年10月〜2026年9月)×通年稼働率×365日×1.15×(GOP率−4%)。中位ケースは前表と一致する。出典:メトロエンジンリサーチ&コンサルティング試算
| 稼働率\GOP率 | GOP率30% | GOP率35% | GOP率40% | GOP率45% | GOP率50% |
|---|---|---|---|---|---|
| 通年稼働率70% | 3.28% | 2.75% | 2.37% | 2.08% | 1.85% |
| 通年稼働率76% | 3.02% | 2.53% | 2.18% | 1.92% | 1.71% |
| 通年稼働率82% | 2.80% | 2.35% | 2.02% | 1.78% | 1.58% |
| 通年稼働率88% | 2.61% | 2.19% | 1.88% | 1.65% | 1.47% |
太字は本稿の中位ケース。出典:メトロエンジンリサーチ&コンサルティング試算
悲観ケースでもNOI比が3%に届くエリアはなく、最大の渋谷で2.67%、キタで2.53%である。渋谷の2軸表で3%を超えるのは、GOP率30%と通年稼働率76%以下が重なる2マスだけだ。GOP率が5pt下がった場合(2.35%)の効き方は、稼働率が12pt下がった場合(2.37%)とほぼ同じで、保有税の階段に対する耐性は稼働率よりもGOP率の管理に左右されやすい。
いま計画に入れる余地 — 取得判断・賃料改定・収支計画の3点
以上を、2027年度予算と中期計画に織り込む実務に落とす。否定的に受け止める話ではなく、「いつ、いくら」が事前に読める数少ないコストとして、先に置いてしまうのが得策である。
取得 2027年以降の売買では3段階を精算に
固都税の日割精算は取引年度の税額で行われるが、2027〜2029年度は毎年5%刻みで増え、7エリアでは2030年度以降も続く。取得時のNOI予測には2027年度の納税通知書ではなく、2029年度水準(本稿の表)と2030年度の次の評価替えを置く。負担水準が60%前後まで下がっている福岡・札幌・白馬・倶知安の用地は、すでに階段の途中にある点を前提にする。用地を取得せず借地で持つ選択肢については、同じ17商圏の公示地価から1室あたり地代と成立ADRを試算した「ホテル用地は借地か取得か」が、保有税を地代側に織り込んだ比較を示している。
賃料 公租公課条項の起点を基準年度に合わせる
固定賃料型の賃貸借では、公租公課の増加を賃料改定事由とする条項の有無と、その起算年度を確認する。2027年度の評価替えで税額が動き始める年に改定協議が重なるよう、2026年度中に条項の文言を見直す余地がある。変動賃料型(GOP連動)では、保有税がオーナー側コストとして残るため、オーナーが負担する前提でのGOP連動率の設計が論点になる。
計画 4つの年度に分けて織り込む
2027年度(評価替え初年度)、2028・2029年度(5%刻み)、2030年度(2026〜2028年の上昇が乗る次の評価替え)の4段階で保有税を置く。2026年末の令和9年度税制改正大綱で負担調整措置の延長が決まれば現行ルール、変更があれば本稿の階段の傾きが変わるため、大綱公表後に一度見直す前提でスケジュールに入れる。
最後に、2030年度を先読みする視点を一つ添える。本稿の17エリアで2026年調査の前年比が2026年公示を上回り、基準日後も加速しているのは6エリアだった。これらでは2029年1月1日の基準日に向けて上昇分が積み上がっていく。2027年度の階段を登り切らないうちに次の評価替えが来る7エリアと重なる立地は、2027年度から2032年度まで途切れない増加を想定して中期計画を組むのが安全側である。一方、減速に転じた札幌・福岡では、2024年度から続く5%刻みの上昇が2030年度の評価替えで緩む可能性があり、こちらは「階段の終わり」が見えてくる局面として読める。
よくある質問
Q. 2027年度の評価替えで評価額が上がると、税額も同じ率で上がりますか。
A. 上がりません。商業地等には負担調整措置があり、負担水準が60%未満になると課税標準額は前年度の額に「評価額の5%」を足した額にとどまります。本稿の試算では、評価額が3年で+134%上がった白馬村でも2029年度の税額は2026年度比+59%です。
Q. 2026年9月に公表された基準地価の上昇は、2027年度の固定資産税に反映されますか。
A. 反映されません。2027年度の評価は2026年1月1日時点の価格に基づき、据置年度(2028・2029年度)に価格を修正できるのは地価が下落した場合に限られます。2026年1月以降の上昇が評価額に入るのは、次の基準年度である2030年度の見込みです。
Q. 負担調整措置は2027年度以降も続きますか。
A. 現行措置の適用期限は令和9年3月31日で、国土交通省・経済産業省は令和9年度地方税制改正要望で3年間(令和12年3月31日まで)の延長を求めています。結論は2026年末の税制改正大綱で示される見込みで、本稿は現行ルールの継続を前提にしています。
あわせて読みたい
- ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み
- 2027年度の固定資産税、評価額+30%でも税額は+11% — ホテル10立地の評価替え試算
- 基準地価2026、ホテル立地の商業地は半年で+4.3% — 成立ADRは1室+244円動いた
- ホテルの償却資産税は1室あたり年2.1万〜6.6万円 — 第3の固定資産税を3モデル試算
- 高さ制限31mはホテル何階分か — 京都2023年緩和から3年、100室の必要敷地は672→448㎡
- ホテル用地は借地か取得か|17商圏の公示地価で1室あたり地代と成立ADRを試算、借地30年が成立するのは13商圏
- ホテル用地の保有コストは年5.9% — 開業前3年で1室242万円、分岐点は地価+6%
- ホテルの事業所税は1室あたり年5,900〜22,500円|課税77団体と免税点1,000㎡の分岐
参考資料・出典一覧
■ データソース
国土交通省「不動産情報ライブラリ」の地価公示・地価調査(2020〜2026年、17エリア周辺の商業地標準地・基準地のうち全年で価格が得られる同一地点346地点の中央値)、総務省の評価替え・下落修正に関する通知、国土交通省・経済産業省の令和9年度地方税制改正要望。ADRはメトロエンジンリサーチ&コンサルティングの推定成約ADR(市区町村単位の中央値、2025年10月〜2026年9月、対象施設数はエリア・月により20〜194施設)、1室あたり取得価格は上場ホテルREIT保有関係マスター(N=298物件、2026年10月12日時点)。
■ 試算前提
100室・延床3,850㎡(1室38.5㎡)、敷地=延床÷指定容積率中央値、評価額=公示価格×70%。2021年度の負担水準を70%と置き、現行の負担調整ルール(70%以上は評価額の70%、60〜70%未満は据置、60%未満は前年度課税標準額+評価額の5%、上限60%・下限20%)が2027年度以降も続くと仮定。税率は固定資産税1.4%+都市計画税0.3%=1.7%。NOI=推定成約ADR×通年稼働率82%×365日×1.15×(GOP率40%−FF&E等4%)、感応度は稼働率72〜88%・GOP率30〜50%。価値換算は日本不動産研究所の宿泊特化型ホテル期待利回り(4.2〜5.0%)。
■ 限界・留意点
土地分のみで家屋・償却資産は含まない。実際の課税標準は筆ごとの評価・画地補正・条例減額で異なり、本稿の値は同一地点中央値による代表値である。2022・2023年度の下落修正は翌年公示の下落率で近似した。2027年度の価格調査基準日(2026年1月1日)は前例に基づく見込みで、負担調整措置の延長可否は2026年末の税制改正大綱で決まる。基準日後の上昇率は圏域共通地点の値を当てはめたもので、エリア固有の実測ではない。ADRは推定値で、実際の成約価格とは異なる。
■ 制度(総務省・税制改正要望)
- 総務省「令和6年度固定資産の評価替えに関する留意事項について」(総税評第15号、令和4年5月23日) — 価格調査基準日・地価公示価格等の7割
- 総務省「令和4年度における土地の価格の特例(いわゆる「下落修正」)の実施について」(総税評第44号、令和3年9月22日)
- 国土交通省「令和9年度地方税制改正(税負担軽減措置等)要望事項 — 土地に係る負担調整措置及び条例減額制度の延長」
- 経済産業省「令和9年度地方税制改正(税負担軽減措置等)要望事項 — 土地に係る負担調整措置及び条例減額制度の延長」
- 東京都主税局「商業地等の負担調整措置」
■ 地価(国土交通省)
- 国土交通省「令和8年地価公示」(2026年3月17日公表)/概要資料(圏域別変動率・変動率上位順位表)
- 国土交通省「令和8年都道府県地価調査」(2026年9月15日公表)/概要資料(地価公示との共通地点における半年ごとの地価変動率)
- 国土交通省「不動産情報ライブラリ」地価公示・地価調査データ(2020〜2026年、17エリア周辺の商業地標準地・基準地)
■ 市場データ・業界レポート
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(17市区町村・2025年10月〜2026年9月)、エリア圏内施設・客室数(当社把握分)、上場ホテルREIT保有関係マスター(N=298物件、2026年10月12日時点)
- 日本不動産研究所「第53回 不動産投資家調査」(2025年10月現在) — 宿泊特化型ホテルの期待利回り