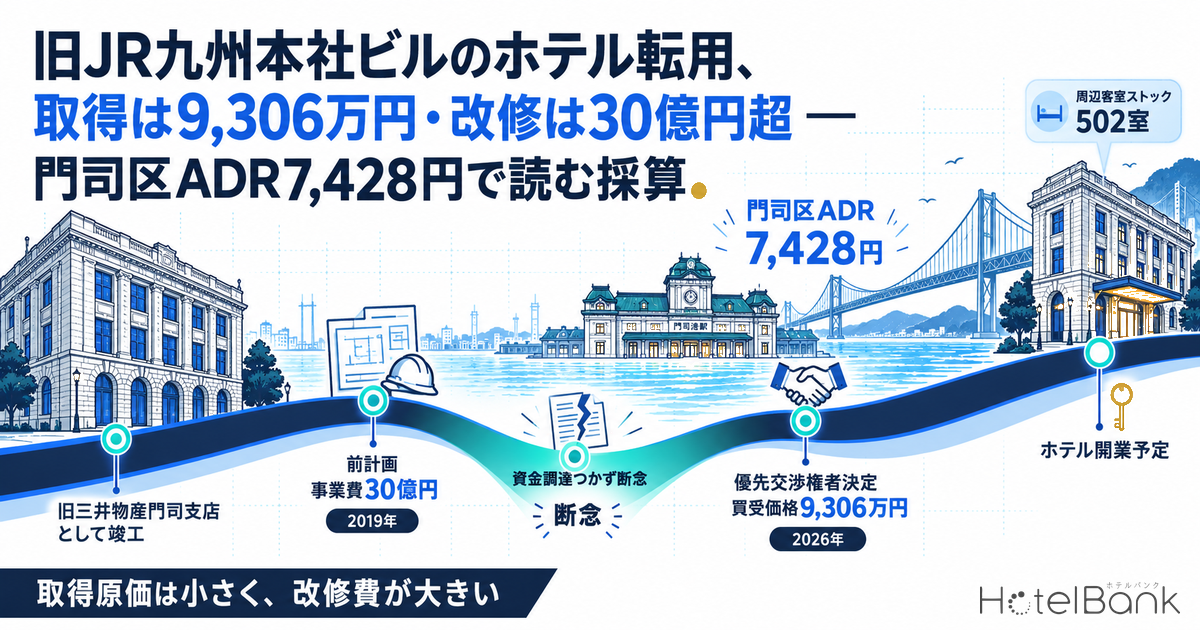
北九州市が所有する門司港駅前の「旧JR九州本社ビル」(1937年竣工、旧三井物産門司支店)は、2026年3月の公募型プロポーザルで日鉄興和不動産を代表とする門司築興共同事業体が優先交渉権者に決まり、ホテルへ転用される。買受価格は9,306万5,263円(税込)で、市が示した最低売却価格と1円まで同じである。土地1,323㎡・延床5,635㎡の駅前一等地が1億円を切る一方、同じ建物を90〜100室のホテルにする2019年の前計画は事業費30億円を見込んでいた。本稿では、この「取得原価は小さく、改修費が大きい」構造を、門司区の推定成約ADR(直近12ヶ月平均7,428円・対象7施設)、駅前の公示地価、半径2km圏の客室ストック502室(12施設)と重ね合わせ、デベロッパー・自治体のPRE(公的不動産)担当・地域金融機関の視点から採算の分岐点を試算する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。門司区は対象7施設と母数が小さく、1施設の価格改定で月次値が動きやすい点に留意されたい。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。
- 掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- データ出典:メトロエンジンリサーチ&コンサルティング(調査時点2026年9月30日)、北九州市公表資料、国土交通省 不動産情報ライブラリ。
- — 買受価格9,306万円は最低売却価格と同額。審査配点は提案内容85点・価格15点で、北九州市は価格ではなく活用内容を競わせた。
- — 土地の実質単価は約6.1万円/㎡で、門司港駅周辺の公示地価3地点平均(約12.7万円/㎡)の約49%。解体不可・外観意匠の変更不可という条件が価格に織り込まれている。
- — 2019年の前計画は無償貸与でも事業費30億円の資金調達がつかず断念。建築費の上昇を織り込むと、同規模の改修は42〜49億円に達しうる。
- — 門司区の推定成約ADRは7,428円(2025年9月〜2026年8月の12ヶ月平均・対象7施設)で福岡県平均の63%だが、前年同期間比+16.5%の上昇局面にある。
- — 3シナリオのGOP利回りは2.0〜3.7%。改修費を10億円動かすと利回りは0.8〜1.5pt動き、ADR±10%(0.3〜0.5pt)より効く。採算は取得価格ではなく改修費で決まる。
最低価格ちょうどの落札 — 配点85:15が示す「価格を競わせない」売却設計
北九州市が2025年9月26日に公表した募集要項では、最低売却価格を93,065,263円(税込)と定め、内訳を土地81,347,368円、建物10,652,632円、建物分の消費税1,065,263円と明示していた。2026年3月18日に公表された優先交渉権者の提案買受価格は、この最低価格と完全に一致する。応募は2事業体で、審査委員会の総合評価点は門司築興共同事業体が72.8点、もう一方の事業者が64.5点であった(100点満点)。
評価の配点は「提案内容85:買受価格15」である。つまり価格で差がつく余地は全体の15%しかなく、事業者側から見れば最低価格で応札するのが合理的になる。市の側も、価格の上積みより「門司港レトロ地区の観光にぎわいの創出に資する施設」であることを重視した設計を選んだといえる。現状有姿での売却であり、本体躯体等に必要な改修工事は事業者負担、建物の解体は原則不可、特徴的な外観を形成する意匠の変更も認められない。
| 項目 | 内容(北九州市公表資料) |
|---|---|
| 物件 | 旧JR九州本社ビル(北九州市門司区西海岸一丁目6番2号) |
| 建物 | 1937年(昭和12年)竣工・鉄骨鉄筋コンクリート造・地下1階地上6階・延床5,635.45㎡・建築面積806.67㎡ |
| 敷地 | 1,323.33㎡ |
| 沿革 | 三井物産門司支店 → 国鉄九州総局門司鉄道管理局 → JR九州北九州本社 → 2005年12月に市が市有地との等価交換で取得 → 2017年4月に日本遺産の構成文化財に認定 |
| 売却条件 | 現状有姿・躯体等の改修は事業者負担・解体は原則不可・外観意匠の変更不可 |
| 最低売却価格 | 93,065,263円(税込)=土地81,347,368円+建物10,652,632円+消費税1,065,263円 |
| 審査配点 | 提案内容85点・買受価格15点 |
| 結果 | 優先交渉権者:門司築興共同事業体(日鉄興和不動産・Staple・松田平田設計・YMFG ZONEプラニング)、提案用途ホテル、買受価格93,065,263円、評価72.8点(次点64.5点)、応募2事業体 |
| 今後 | 2026年5月 基本協定、2026年9月 売買契約、開業は2〜3年後(日本経済新聞 2026年3月18日報道) |
共同事業体の構成にも注目したい。代表の日鉄興和不動産に加え、函館西部地区や瀬戸田で歴史的建造物を宿泊施設に再生してきたStaple、そして原設計者・松田軍平の系譜を引く松田平田設計、山口フィナンシャルグループ系のYMFG ZONEプラニングが名を連ねる。設計・運営・地域金融がひとつの事業体に入っている点は、後述する「改修費と資金調達」が最大の論点であることを、事業者側が最初から織り込んでいることを示している。
土地6.1万円/㎡は駅前公示地価の半分 — 保存義務が価格に織り込まれている
最低売却価格の内訳から土地の単価を求めると、81,347,368円÷1,323.33㎡=約61,500円/㎡になる。建物は10,652,632円÷5,635.45㎡=約1,900円/㎡で、実質的にスクラップ評価に近い。一方、国土交通省の2026年地価公示(2026年1月1日時点)で門司港駅周辺の商業地を見ると、栄町5番(駅から350m)が143,000円/㎡(前年比+1.4%)、浜町40番外(同750m)が119,000円/㎡(+1.7%)、栄町248番(同670m)が118,000円/㎡(+1.7%)で、3地点平均は約126,700円/㎡である。売却土地の単価はこの平均の約49%、最も近い栄町5番と比べると約43%の水準にあたる。
この差は、単なる割安ではない。解体不可・外観意匠の変更不可という条件が付いた土地は、更地として自由に開発できる隣接地とは別の商品であり、鑑定上も保存義務に伴う減価が反映されるのが通常である。もうひとつ、容積の観点からも建て替えの旨味は乏しい。駅周辺の公示地価地点はいずれも商業地域(指定容積率400%・建蔽率80%)で、既存建物の延床5,635㎡を敷地1,323㎡で割ると約426%になる。容積率の算定上の緩和を考慮しない単純計算ではあるが、仮に建て替えが認められたとしても、現在より大きな床は原則として取れない。「保存して使い切る」以外の選択肢が、規制と経済の両面で事実上閉じている物件である。意匠や架構を残したまま現行基準に適合させる制度面の経路については、建築基準法の適用除外条例は31自治体が3条3号ルートを条文・条例・実績の三層で追っている。
自治体のPRE担当にとっての含意は明確だ。歴史的建造物の公有地売却では、売却収入を最大化する設計にすると応募者が消え、活用を最優先にすると価格は最低ラインに張り付く。北九州市は後者を選び、価格ではなく提案内容で85%を配点した。この選択が正しかったかどうかは、開業後の地区の集客と固定資産税・宿泊消費で評価されることになる。
2019年の前計画が止まった理由 — 無償貸与でも改修費30億円は動かなかった
この建物のホテル化は今回が初めてではない。2019年11月、市は香港の投資会社オデッセイ・アセット・マネジメントを事業者に選定した。当時の計画は事業費30億円、90〜100室規模のブティックホテル、2021年夏の開業、香港系ホテル運営会社による運営で、市は建物を無償の使用貸借で提供する枠組みだった。2020年2月に基本協定、2021年3月に特別目的会社との使用貸借契約と覚書を締結したが、その後約3年間、修繕工事契約などの進捗が見られず、市が2023年8月と9月に催告通知を送付。2023年10月、事業者から「物価高騰等の理由により事業費が大幅に増加したことから、事業資金の調達の見込みが立たない」として断念の連絡が入り、同年12月5日に合意解除された。
| 時期 | 出来事 | 事業スキーム |
|---|---|---|
| 2019年11月 | オデッセイ(香港)を事業者に選定。事業費30億円、90〜100室、2021年夏開業を計画 | 建物を無償使用貸借 |
| 2020年2月〜2021年3月 | 基本協定、SPCとの使用貸借契約・覚書を締結 | 同上 |
| 2023年10月 | 物価高騰で事業費が大幅増、資金調達の見込みが立たず事業断念 | — |
| 2023年12月 | 使用貸借契約を解除。市は再公募方針として「建物は貸借または売却(買取特約付)、土地は定期貸付」を提示 | 貸借+定期借地案 |
| 2025年9月 | 公募開始。土地・建物を現状有姿で売却、最低価格9,306万円 | 土地建物の売却 |
| 2026年3月 | 門司築興共同事業体を優先交渉権者に決定(2事業体応募) | 同上 |
| 2026年5月/9月 | 基本協定/売買契約(予定)。開業は2〜3年後の想定 | 同上 |
ここで重要なのは、前計画では公有財産の対価がゼロ(無償貸与)だったにもかかわらず事業が成立しなかった、という事実である。取得原価がゼロでも1億円でも、30億円規模の改修費とその資金調達が動かなければ歴史的建造物のホテル転用は進まない。国土交通省の建築着工統計によると、ホテル建築費の全構造平均は2022年の138万円/坪から2024年には195万円/坪へ2年で+41%上昇し、2025年も195.2万円(S造240.5万円、RC造202.6万円)と高止まりしている。2019年時点で30億円だった改修費を同じ比率で引き直すと約42億円、さらにTurner & Townsendが示す日本の建設コスト上昇率(2025年+5.6%、2026年+5.3%、2027年+5.0%)を工事期間に織り込むと、2027〜28年施工なら約49億円に膨らむ計算になる。市が2010年に耐震改修を済ませている点は事業者側の負担を軽くする材料だが、それでも改修費が事業の全体像を決める構造は変わらない(新築の場合の業態別の建設費水準はホテル建設費は1室870万〜7,140万円を参照)。
門司区の推定成約ADRは7,428円 — 福岡県平均の63%、ただし上昇局面にある
次に、ホテルとして開業した後にどの価格帯で売れるかを見る。メトロエンジンリサーチ&コンサルティングの推定成約ADR(対象:門司区7施設)は、2025年9月〜2026年8月の12ヶ月平均で7,428円である。前年同期間(2024年9月〜2025年8月)の6,400円から+16.5%上昇しているものの、同じ期間の福岡県平均11,800円(対象約460施設)に対しては63%の水準にとどまる。福岡市内の区と比べると、博多区14,300円(対象142〜150施設)、中央区16,100円(同79〜83施設)とは2倍近い開きがあり、同じ北九州市内の小倉北区8,200円(同29〜30施設)にも及ばない。小倉北区を含む北九州市の価格帯が博多に対してどの位置にあり、地価との非対称性がどこにあるかは、北九州・小倉のホテル単価は博多の61%で整理している。
月次の推移を見ると、門司区のADRは2026年に入って明確に切り上がっている。2026年8月は9,700円で前年同月(6,300円)比+54.7%、2026年1〜2月も8,500円台と前年同月の5,400〜6,000円台を大きく上回った。ただし対象7施設の中央値であるため、1施設の価格改定や季節プランの入れ替えで月次値が数千円単位で動く点は割り引いて読む必要がある。2026年9月以降の値は調査時点の掲載水準に基づく推定であり、チェックイン日が近づくにつれて変動する。
この価格帯は、事業計画の前提として重い意味を持つ。門司区の標準的な施設が7,000〜9,000円台で売れている市場に、改修費30億円超のホテルを持ち込む場合、既存の相場ではなく「門司港レトロに泊まる」という体験価値で別の価格帯をつくる必要がある。北九州市の観光統計では、2023年(令和5年)の市全体の観光客数996万人のうち門司港地区は212.4万人(レトロ地区184.4万人、市全体の12.3%)で、小倉都心部に次ぐ集客拠点である。一方で市全体の宿泊客185万人のうち約70%(133万人)はビジネス客で、外国人観光客は2024年(令和6年)に37万人(うち宿泊15万人)と、福岡市に集中する九州のインバウンド(2024年に九州へ入国した約500万人の約80%が福岡市)から見ればまだ小さい。日帰り中心の観光地で宿泊単価を引き上げる構造転換が、この事業の本質的な論点になる。
半径2km圏の客室ストックは502室 — 2026年夏に+119室、前計画規模ならさらに+19%
供給側を確認する。旧JR九州本社ビルを中心とする半径2km圏で、2026年7〜9月に販売実績(価格観測)のある施設を数えると12施設・502室である(メトロエンジンリサーチ&コンサルティングが把握する範囲)。内訳は162室のプレミアホテル門司港、140室のホテルルートイン門司港、42室のホテルポート門司に加え、2026年7月24日に開業した119室のBEB5門司港が加わった。この開業前の同圏ストックは383室で、2026年夏に一気に+31%の供給増となった計算になる。残りは町家・一棟貸し型の小規模施設で、1〜8室の施設が8軒ある。
| 施設 | 客室数 | タイプ | 推定成約ADR 2026年8月 | 前年同月比 |
|---|---|---|---|---|
| プレミアホテル門司港 | 162 | シティホテル | ¥17,926 | -1.9% |
| ホテルルートイン門司港 | 140 | ビジネスホテル | ¥9,971 | +17.6% |
| BEB5門司港 by 星野リゾート | 119 | シティホテル(2026年7月開業) | — | — |
| ホテルポート門司 | 42 | ビジネスホテル | ¥6,490 | +3.3% |
| 町家・一棟貸し等 8施設 | 39 | 1〜8室の小規模施設 | — | — |
| 合計 | 502 | |||
前計画と同じ90〜100室規模で開業すれば、圏内ストックは約600室となり、現在からさらに+19%の供給増になる。門司港レトロ地区への来訪者は年間184万人と厚いが、そのほとんどが日帰りである以上、600室を平日も含めて埋めるには、地区としての滞在型観光への転換が前提になる。既存の大型施設が2026年に入って単価を切り上げていること、2026年7月開業の新規供給が同じ駅前で受け入れられつつあることは、この転換が始まっていることを示す材料といえる。旧JR九州本社ビルのホテルは、その流れの中で「上の価格帯」を担う位置づけになる。
採算試算 — 取得0.93億円・改修30〜50億円の構造で利回りはどこで決まるか
ここからは簡易試算である。取得価格9,306万円は確定値だが、改修費・客室数・ADRは公表されていないため、前計画(30億円・90〜100室)と建築費の上昇率、門司区と周辺の価格帯から仮定を置いた。総投資額に占める取得価格の割合は、改修費30億円なら3.0%、42億円なら2.2%、49億円なら1.9%にすぎない。事業の採算は、取得価格をいくら値切るかではなく、改修費をどこまで抑え、どの価格帯で売るかでほぼ決まる。
ポジショニング別に3つのシナリオを置く。Aは前計画に近い100室のミドル帯(ADR14,000円)、Bは60室のアッパーミドル帯(ADR24,000円)、Cは35室の小規模ラグジュアリー帯(ADR45,000円)である。ADRは門司区の標準施設(7,428円)ではなく、圏内の上位施設が2026年に付けている水準(1.5〜2万円台)と、歴史的建造物ホテルが他都市で実現している価格帯を参考に置いた。GOP率はインヴィンシブル投資法人が開示する運営91物件の実績38.9%(2024年12月期)を上限の目安に、フルサービス要素が増えるほど下げている。改修費はシナリオごとに35億・40億・45億円とした。
| 項目 | A. ミドル・100室 | B. アッパーミドル・60室 前計画に近い規模感 | C. 小規模ラグジュアリー・35室 |
|---|---|---|---|
| 客室数 | 100室 | 60室 | 35室 |
| ADR想定 | ¥14,000 | ¥24,000 | ¥45,000 |
| OCC想定 | 75% | 70% | 65% |
| 客室売上(年) | 3.8億円 | 3.7億円 | 3.7億円 |
| GOP率 | 35% | 30% | 25% |
| GOP(年) | 1.34億円 | 1.10億円 | 0.93億円 |
| 改修費想定 | 35億円 | 40億円 | 45億円 |
| 総投資額(取得0.93億円含む) | 35.9億円 | 40.9億円 | 45.9億円 |
| 1室あたり投資額 | 3,590万円 | 6,820万円 | 1.31億円 |
| GOP利回り | 3.7% | 2.7% | 2.0% |
| 単純回収年数 | 27年 | 37年 | 49年 |
3シナリオとも客室売上は年3.7〜3.8億円でほぼ並ぶ一方、GOP利回りは2.0〜3.7%にとどまる。客室数を減らして単価を上げても、改修費の下がり方が客室数の減り方に追いつかない限り、利回りはむしろ低下する。歴史的建造物の転用が「利回り商品」ではなく、ブランド・地域価値・複合収入(飲食・物販・貸切利用)まで含めて成立させる事業であることが、この数字から読み取れる。感度分析でこの構造を確認しておく。
| シナリオA GOP利回り | ADR -10%(¥12,600) | ADR ベース(¥14,000) | ADR +10%(¥15,400) |
|---|---|---|---|
| 改修費 25億円 | 4.7% | 5.2% | 5.7% |
| 改修費 35億円(ベース) | 3.4% | 3.7% | 4.1% |
| 改修費 45億円 | 2.6% | 2.9% | 3.2% |
ADRを±10%動かしても利回りの変化は0.3〜0.5ptだが、改修費を10億円動かすと利回りは0.8〜1.5pt動く。取得価格9,306万円は、この表のどのセルにも影響を与えない規模である。したがって事業者側の優先順位は、①改修範囲の絞り込み(客室階と共用部の切り分け、設備更新の段階化)、②公的支援の取り込み、③宿泊以外の収入源の設計、の順になる。②については、観光庁の「歴史的資源を活用した観光まちづくり推進事業」が歴史的建造物の改修や周辺環境整備に対して補助率1/2・上限2億円の支援を行っており(2025年度公募)、仮に上限2億円を得られれば改修費35億円のケースで利回りは3.7%から4.0%へ改善する。日本遺産の構成文化財という位置づけは、この種の支援と親和性が高い。
③の観点で、前計画がレストランやカフェを併設する構想だったことは示唆的である。門司港レトロ地区の来訪者184万人の大半は日帰りであり、宿泊客だけを収益源にするより、1階・地階の商業用途で日帰り客の消費を取り込む方が建物の稼ぎ方として自然だ。5,635㎡の延床のうち客室に充てる比率を55〜60%にとどめ、残りを収益床にする設計は、利回りの底上げと外観保存の両立に寄与する。
自治体・地域金融・デベロッパーそれぞれの読み方
自治体のPRE担当
歴史的建造物の売却収入は最低価格に張り付くと想定して設計する。北九州市の85:15配点と現状有姿・外観保存条件はその典型。前計画が止まった経緯から学ぶべきは、無償貸与でも改修費が動かないと事業は止まるという点で、耐震改修の先行実施(2010年)や補助制度の案内など「改修費を下げる公的関与」が実質的な事業支援になる。
地域金融機関
担保価値は土地(公示地価の半分程度の評価)と建物(スクラップ評価)でほぼ説明がつき、30〜50億円の改修費に対して不動産担保は薄い。事業性評価はGOPと複合収入のキャッシュフロー、事業体の信用力に依存する。YMFG ZONEプラニングが共同事業体に入っている構造は、この型の案件で地域金融が企画段階から関与する一例といえる。
デベロッパー
取得価格の交渉余地は事実上なく、価値の源泉は改修設計にある。門司区の標準ADRは7,000円台だが、既存上位施設は1.5〜2万円台を実現し、2026年は上昇局面にある。半径2km圏は2026年夏に+31%の供給増を経験したばかりで、開業まで2〜3年のあいだに市場がどれだけ滞在型へ移行するかが、価格帯の設定を左右する。
まとめ
旧JR九州本社ビルの売却は、取得価格9,306万円という数字だけを見ると破格に映る。しかし内訳を分解すると、土地は駅前公示地価の半分、建物はスクラップ評価であり、解体不可・外観保存という条件と既存の床面積が容積率の上限を超えている事実が、この価格を合理的なものにしている。事業の採算を決めるのは改修費であり、2019年の前計画は無償貸与でも30億円の改修費と物価高騰の前に止まった。2026年の建築費水準では同規模の改修が42〜49億円に達しうる中で、100室ミドル帯でもGOP利回りは3%台、客室数を絞るほど利回りは下がる。門司区の推定成約ADRは12ヶ月平均7,428円と福岡県平均の63%だが、前年比+16.5%と上昇局面にあり、圏内上位施設は1.5〜2万円台を実現している。2026年夏に+119室の新規供給を受け入れた門司港レトロ地区が、開業までの2〜3年でどこまで滞在型観光へ転換するか。それが、この1937年のビルが「利回り商品」ではなく「地区の価値を引き上げる装置」として成立するかどうかを分ける。
⚠ 将来日程のADRに関する注意:本記事の2026年9月以降のADRは調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。採算試算の客室数・ADR・改修費は公表されていない前提を置いた仮定値であり、事業者の計画を示すものではありません。
よくある質問
Q. 旧JR九州本社ビルのホテルはいつ開業しますか。
北九州市の公表スケジュールでは2026年5月に基本協定、2026年9月に売買契約の締結が予定されており、開業時期は市の資料には記載がありません。日本経済新聞(2026年3月18日)は「2〜3年後」と報じています。客室数やブランドも現時点では公表されていません。
Q. 9,306万円は安すぎるのではありませんか。
買受価格は市が定めた最低売却価格と同額です。土地の実質単価は約6.1万円/㎡で、門司港駅周辺の商業地の公示地価(11.8万〜14.3万円/㎡)の半分程度ですが、解体不可・外観意匠の変更不可という条件付きの売却であり、審査配点も提案内容85点・価格15点と価格競争を前提にしていません。
Q. 門司区のホテル単価はどの程度ですか。
メトロエンジンリサーチ&コンサルティングの推定成約ADRは2025年9月〜2026年8月の12ヶ月平均で7,428円(対象7施設)です。福岡県平均11,800円の63%の水準ですが、前年同期間比では+16.5%と上昇しており、圏内の大型施設は2026年8月に1万〜1.8万円前後で推移しています。
関連記事
- 自治体の宿を買う方法|公営休養宿泊81施設・譲渡6事例とNOI利回り4〜16%
- 国有地売却128件、ホテル100室級は4件 — 公有地の一次供給ルートを数える
- ホテル工事費が上がったら誰が払うか — 改正建設業法の価格変動条項、工事費+10%で必要ADR+1.6〜9.9%
- 改装の前に石綿調査 — 1975年・2006年の2本線と、1室1万〜57万円の上乗せ試算
- 事業用定期借地でホテルの必要ADRは最大1.4万円低下 — 駅前商業地15都市を試算
- 北九州・小倉のホテル単価は博多の61% — 地価は16%、投資の空白価格帯
- 建築基準法の適用除外条例は31自治体 — 歴史的建築物を宿に変える3条3号ルート
- ホテル建設費は1室870万〜7,140万円|業態別3層と12商圏の成立ADR
- 銀行店舗跡のホテル転用、延床1,000㎡は22室・必要ADR約1.7万円 — 地方39市で市場の1.1〜4.5倍
参考資料・出典一覧
■ データソース
推定成約ADR(門司区7施設・福岡県約460施設・福岡市および北九州市の各区、2025年9月〜2026年8月の12ヶ月平均。前年同期間は2024年9月〜2025年8月)と半径2km圏の客室ストック(2026年7〜9月に価格観測のある12施設)は、メトロエンジンリサーチ&コンサルティングの集計(調査時点2026年9月30日)。売却条件・価格内訳・前計画の経緯は北九州市公表資料、地価は国土交通省 地価公示(2026年1月1日時点)、建築費は国土交通省 建築着工統計による。
■ 試算前提
確定値は取得価格9,306万円のみで、それ以外は仮定値。客室数100室/60室/35室、ADR 14,000円/24,000円/45,000円、稼働率(前提)75/70/65%、GOP率35/30/25%、改修費35億/40億/45億円の3シナリオ。改修費の幅は2019年前計画の事業費30億円に、建築着工統計のホテル建築費上昇率(2022→2024年+41%)とTurner & Townsendの予測上昇率(2025〜2027年)を適用して置いた。客室売上のみで、飲食・物販・貸切利用の収入は含まない。感度分析はシナリオAの客室数・稼働率・GOP率を固定し、ADRと改修費だけを動かした。
■ 限界・留意点
門司区は対象7施設と母数が小さく、1施設の価格改定で月次値が大きく動く。2026年9月以降のADRは調査時点の掲載水準に基づく推定で、チェックイン日が近づくにつれて変動する。改修費・客室数・ブランドは事業者から公表されておらず、試算は事業者の計画を示すものではない。GOP利回りは公租公課・保険・FF&E積立・資本コストを控除する前の簡易指標であり、投資判断には詳細なフィージビリティ・スタディが必要。
■ 一次資料(北九州市)
- 北九州市「旧JR九州本社ビル活用事業(公募型プロポーザル)」(優先交渉権者の決定、2026年3月18日更新)
- 北九州市 報道発表「旧JR九州本社ビル活用事業の優先交渉権者が決定しました」(2026年3月18日)
- 北九州市 都市ブランド教育委員会資料「優先交渉権者の決定について(報告)」(2026年3月23日)
- 北九州市 報道発表「公募型プロポーザルを開始します」(2025年9月26日、最低売却価格の内訳・審査配点)
- 北九州市「旧JR九州本社ビルの活用について」(2023年12月14日、建物概要・前計画の経緯)
- 北九州市 都市ブランド創造局「観光の現状」資料(2025年8月、令和5年観光客数・地区別構成比)
■ 市場データ・政府統計
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(門司区7施設・福岡県約460施設・福岡市各区)、半径2km圏の客室ストック(12施設)、調査時点2026年9月30日
- 国土交通省 不動産情報ライブラリ — 地価公示(令和8年)・用途地域
- 国土交通省「建築着工統計調査」(ホテル建築費 坪単価)
- 観光庁「歴史的資源を活用した観光まちづくり推進事業」(補助率1/2・上限2億円)
- インヴィンシブル投資法人 ホテル運営実績(GOP率)
■ 報道・業界資料
- 日本経済新聞「門司港の日本遺産ビルのホテル活用、優先交渉権者に日鉄興和不動産」(2026年3月18日)
- 建設通信新聞「旧JR九州本社ビル、保存しホテルに改修へ 日鉄興和不ら」(2026年3月20日)
- kitaq.media「門司港レトロのシンボル〈旧JR九州本社ビル〉優先交渉権者が決定」(2026年4月)
- 日経BP 新・公民連携最前線「旧JR九州本社ビル活用事業者に香港のオデッセイを選定」(2019年11月)
- 乗りものニュース「どうなる『九州の玄関口』再開発が大揺れ」
- トラベルWatch「BEB5門司港 by 星野リゾート」開業情報(119室・2026年7月24日開業)
- Staple プレスリリース「函館 西部地区で『まちを編集する』」
- Business Insider Japan「自治体が旧修道院・旧領事館をホテルに転用する3つの理由」
- Turner & Townsend「Trends shaping Japan’s construction market in 2026」(建設コスト上昇率予測 2025年5.6%・2026年5.3%・2027年5.0%)