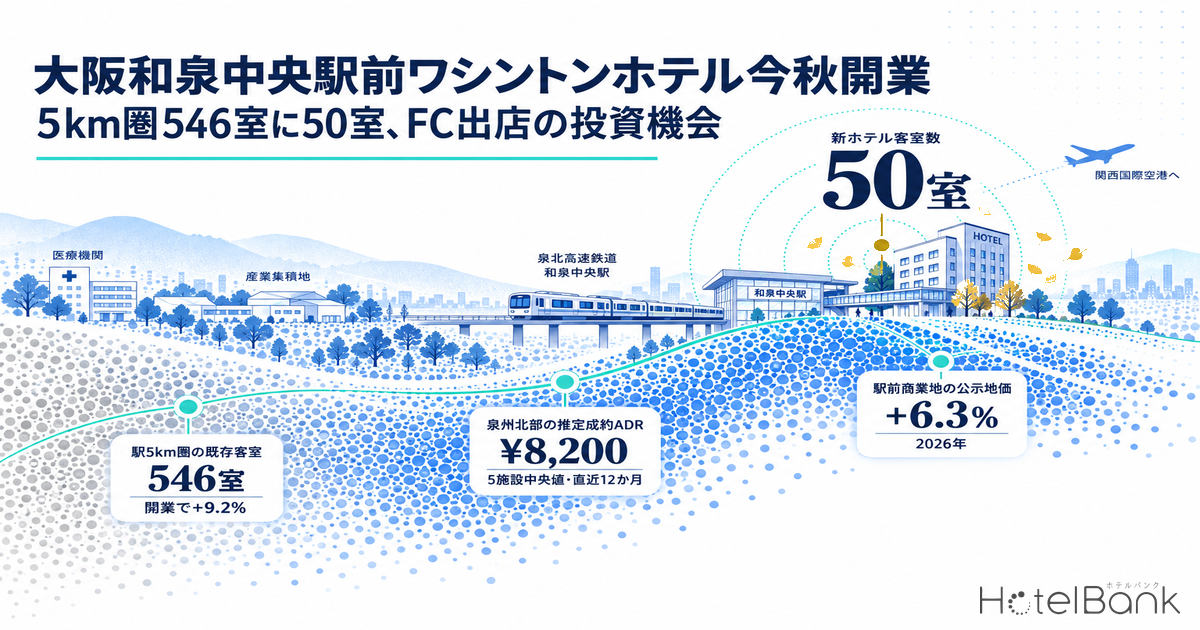
藤田観光は2026年2月12日、大阪府和泉市の南海泉北線・和泉中央駅前に「大阪和泉中央駅前ワシントンホテル(仮称)」を2026年秋に開業すると発表した。全50室(シングル18室・ツイン32室)、地上4階の建物で、2階が駅直結のペデストリアンデッキと接続する。WHGホテルズのフランチャイズ(FC)として14店舗目、運営を担うフラット・フィールド・オペレーションズにとっては関西エアポートワシントンホテル、関空泉大津ワシントンホテルに続く3店舗目となる。本稿では、和泉中央駅周辺の客室供給・推定成約ADR・商圏人口と就業・地価のデータから、ブランドを所有せずに拠点を広げるFC出店の成長戦略と、加盟オーナーにとっての投資機会を定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- 客室供給:メトロエンジンリサーチが追跡するうち稼働が確認できる施設のうち、開業日を確認できた宿泊施設の各年末時点の施設数・客室数(OTA掲載確認ベース)。
- データ出典:メトロエンジンリサーチ
結論を先に示す。和泉中央駅の周辺は宿泊施設の集積が薄く、駅から半径5km圏でもメトロエンジンリサーチが把握する客室は546室という規模の市場である。そのなかで泉州北部の主要ビジネス・シティホテルは、大阪万博の翌年にあたる直近12か月も推定成約ADRを前年並みの約8,200円に保った。大阪府全体のビジネスホテル(同期間−7.7%)と比べると、需要の土台が観光イベントではなく、工業団地・医療・空港アクセスに由来する業務需要にあることを示唆するデータである。50室という小ぶりな規模は、この底堅い需要を駅直結の立地で受け止める設計といえる。
- — 50室・FC14店舗目:藤田観光が2026年秋、和泉中央駅直結で開業するワシントンホテルはWHGのフランチャイズ出店。ブランド側は資産を持たずに拠点を広げる。
- — 駅5km圏546室:既存供給は12施設と薄く、新ホテルの上乗せは5km圏で+9.2%、3km圏で+22.6%にとどまる。
- — 推定成約ADR 約8,200円・前年比−0.1%:泉州北部5施設は万博翌年も前年並み。大阪府ビジネスホテル全体は同期間−7.7%だった。
- — 従業者35,432人:駅3km圏の事業所3,127か所(2021年)に工業団地・病院・空港アクセスが加わり、平日の業務需要を支える。
- — 年間客室売上 約1億1,600万円:ADR 8,500円・OCC 75%(通年)のベースケース。ADR−10%・OCC−5ptでも約9,800万円を保つ。
FCで所有せずに拠点を広げる — WHGの成長モデル
WHGホテルズは、事業パートナー向けに4つの出店スキームを示している。オーナーが建物を建てて藤田観光が借り受ける「賃貸借方式」、オーナーが所有と経営を担い藤田観光が総支配人などを派遣する「マネジメントコントラクト(MC)方式」、オーナーが所有・経営・運営のすべてを担いブランドと運営指導を受ける「フランチャイズ(FC)方式」、そして「資産流動化方式」である。今回の和泉中央はFC方式にあたり、土地・建物と運営はオーナー側、藤田観光はブランドと運営ノウハウを提供してロイヤリティを受け取る。FC加盟時のロイヤリティ水準と、それを回収するために必要な単価の上乗せ幅は、ホテルFCのロイヤリティ相場は客室売上の4〜11%で詳しく分析している。
この形は、ブランド側が自ら資産を持たずに出店数を伸ばせる点に強みがある。加盟側にとっても、自社で運営を続けながらワシントンホテルのブランド力と送客力を活用できる。藤田観光の2025年12月期は売上高820億円、営業利益137.9億円と過去最高を更新し、WHG事業の客室平均単価(ADR)は前年比11%増で過去最高を記録した(観光経済新聞、2026年2月)。2026年2月10日にはNSSKグループとの資本業務提携も発表しており、ブランドの成長投資を進める局面にある。
| 項目 | 大阪和泉中央駅前ワシントンホテル(仮称) |
|---|---|
| 開業予定 | 2026年秋 |
| 所在地 | 大阪府和泉市いぶき野四丁目(南海泉北線 和泉中央駅 徒歩3分・駅直結デッキ接続予定) |
| 客室 | 全50室:シングル18室(冷蔵庫・電子レンジ付)、ツイン32室(ミニキッチン・冷蔵庫・電子レンジ付) |
| 規模 | 地上4階 |
| 付帯施設 | 朝食を提供するレストラン |
| 空港アクセス | 関西国際空港までリムジンバスで約32分 |
| スキーム | WHGフランチャイズ14店舗目(フラット・フィールド・オペレーションズとの提携3店舗目) |
客室構成にも特徴がある。全体の6割強にあたるツイン32室にミニキッチンを備え、シングルにも冷蔵庫と電子レンジを置く。工場の立ち上げや設備保守で数日〜数週間滞在する技術者、病院に通う家族、空港発着の前後泊など、連泊を前提とした需要に向く仕様である。
駅5km圏546室に50室 — 集積の薄い市場への新規供給
和泉中央駅(北緯34.4613度・東経135.4562度)を中心に、メトロエンジンリサーチが把握する宿泊施設の客室数を年末時点で集計した。半径3km圏は3施設・221室、半径5km圏は12施設・546室、半径10km圏は47施設・1,847室である。5km圏の客室は2017年に200室規模の宿泊特化型ホテルが開業して335室に、2022年に同規模の開業で557室になった後、2024年以降は546室で推移している。新ホテルの50室は3km圏の既存客室に対して+22.6%、5km圏に対して+9.2%の上乗せとなる。
この規模感は、都心部とは異なる出店ロジックを示す。5km圏546室のうち約7割は2017年と2022年に開業した2棟の宿泊特化型ホテルで、いずれも和泉中央駅から2.8〜3.5km離れた高速道路インター周辺やJR阪和線沿線に位置する。これに対し新ホテルは駅直結で、鉄道と空港バスの結節点に位置する。同じ商圏内でも立地の性格が異なるため、既存施設と需要を分け合うというより、駅利用者という別の顧客層を取り込む構図になる。なお、開業データはOTA掲載確認ベースであり、掲載は開業の数ヶ月前から出るため、直近以降の供給は今後の掲載で増加する可能性がある。
競合分布マップ — 車利用型の既存施設と駅直結の新ホテル
| 駅前街区 | 商業地域・容積率400%/建蔽率80% |
| 周辺 | 第1種住居・中高層住居専用 等(200%) |
地図上では、既存の大型施設が駅から2.8〜3.5km離れたインター周辺やJR阪和線沿線に分布し、和泉中央駅に直結する宿泊施設は新ホテルが初めてとなる構造がはっきりと表れる。泉大津市の臨海部には、提携先が運営する関空泉大津ワシントンホテル(151室、2021年12月開業)が位置し、新ホテルは同じ運営会社の拠点として泉州の内陸側を補完する配置になる。
泉州北部の推定成約ADRは前年並み — 万博翌年も底堅い
商圏の価格水準は、泉大津市・和泉市・岸和田市に立地する主要ビジネス・シティホテル5施設(計826室)の推定成約ADRの中央値で見る。市区町村単位では集計対象が1市あたり1〜4施設と少ないため、同じ泉州北部の5施設をひとつの商圏として扱った。2025年9月〜2026年8月の12か月平均は約8,200円で、前年同期間(2024年9月〜2025年8月)とほぼ同水準(前年比−0.1%)を保った。
月別に見ると、2025年は大阪・関西万博の会期(4〜10月)に合わせて8月の約11,100円まで上昇し、2026年は万博前の水準に戻る動きをたどった。ただし2年前(2024年)の同月と比べると、2026年7月は約8,300円で+14.4%、1月は約8,400円で+17.1%と、万博以前の水準を明確に上回っている。イベント需要が抜けた後も価格水準は一段切り上がった状態を保っており、郊外の業務需要が単価の下支えになっていると読める。
大阪府全体のビジネスホテル(N=487〜503施設)は同じ期間に約10,800円から約10,000円へ−7.7%となった。万博で大きく伸びた都心の反動が府全体の数字に表れる一方(万博翌年の前年比の読み方は大阪の推定成約ADRは前年比−25%、前々年比は+1.6%を参照)、泉州北部の5施設は前年比−0.1%とほぼ横ばいで推移した。都心と比べて単価の絶対水準は約1,800円低いが、変動が小さい点は、FC加盟オーナーが事業計画を組むうえで読みやすい市場であることを意味する。なお、本記事のADRは推定値であり、REIT開示実績との照合で誤差中央値は約7%である。
| 施設(泉州北部) | 客室数 | 開業 | 推定成約ADR 2025/9〜2026/8平均 | 推定成約ADR 2026/6〜8平均 |
|---|---|---|---|---|
| 関空泉大津ワシントンホテル(提携先運営) | 151室 | 2021年 | ¥8,562 | ¥9,006 |
| 宿泊特化型ホテルA(和泉市) | 200室 | 2017年 | ¥8,351 | ¥7,794 |
| 宿泊特化型ホテルB(和泉市) | 197室 | 2022年 | ¥8,281 | ¥8,087 |
| 宿泊特化型ホテルC(岸和田市) | 230室 | 2019年 | ¥8,267 | ¥7,720 |
| シティホテルD(泉大津市) | 48室 | 1994年 | ¥8,198 | ¥8,739 |
提携先が運営する関空泉大津ワシントンホテルの直近12か月平均は約8,600円で、5施設のなかでも高めの水準にある。2026年6〜8月の3か月平均では約9,000円と、夏場の需要をしっかり単価に反映した。宿泊者の口コミでも「ここからの眺めは格別です」「駐車場から、雨に濡れずに入れる」「無料のシャトルバスがあり」「心配りが行き届いた理想のホテル」といった声が目立つ(ホテルバンク編集部が集計した303件の宿泊者口コミ・2024年9月〜2026年9月)。同じ運営会社が蓄積したこの接客・運営ノウハウは、3店舗目となる和泉中央でもそのまま生かせる資産である。
大阪府ビジネスホテルの稼働率は週末8割台半ば — 平日の業務需要に取り込みの伸びしろ
和泉市単独では集計対象が少ないため、稼働率は大阪府のビジネスホテル全体で確認する。OTA掲載在庫ベースの推定稼働率は、2026年5月が83.4%、6月77.1%、7月81.1%、8月80.1%だった(対象279〜287施設/客室47,378〜47,987室、主要予約サイト掲載ベース)。曜日別では金・土曜チェックインが83.8〜85.3%と4か月とも高く、日〜木曜は74.6〜82.6%の範囲で動いた。
平日の水準にばらつきがある点は、郊外駅前の新ホテルにとって機会の側面を持つ。和泉中央の周辺は平日に動く需要、すなわち工業団地への出張、病院への通院・付き添い、空港発着の前後泊が中心であり、観光客の多い週末に偏りやすい都心とは需要の曜日構成が異なる。駅から半径3km圏には事業所3,127か所・従業者35,432人(経済センサス2021年)が集まり、平日の宿泊需要を支える母集団は厚い。なお、この推定稼働率は掲載外の客室を消化済み側に数えるため実稼働率より高めに出る性質があり、以下の試算では保守的に75%を基準とした。
駅2km圏に居住人口7.2万人 — 2040年まで−6.2%の緩やかな推移
和泉中央駅の半径2km圏には2025年時点で71,743人が暮らし、15〜64歳の生産年齢人口が64.2%を占める。国土数値情報の将来推計では2040年に67,698人と、15年間の変化は−6.2%と緩やかである。泉北ニュータウンの終点駅として整備された住宅地であり、居住人口の厚みは帰省・冠婚葬祭・親族訪問といった「地元発の宿泊需要」の母集団にもなる。
駅前商業地の公示地価は3年で+17.5% — 資産価値の上昇局面
和泉中央駅から約370mの商業地(和泉5-3、いぶき野5丁目)の公示地価は、2023年の143,000円/㎡から2026年には168,000円/㎡へ上昇した。前年比の伸びは2023年+1.4%、2024年+4.9%、2025年+5.3%、2026年+6.3%と年々加速している。駅前街区は商業地域・容積率400%で、ホテルのような中層建物を建てやすい指定である。
| 地点 | 2023年 | 2024年 | 2025年 | 2026年 | 2026年前年比 |
|---|---|---|---|---|---|
| 和泉5-3(商業地・駅370m) | 143,000 | 150,000 | 158,000 | 168,000 | +6.3% |
| 和泉-33(住宅地・駅600m) | ― | 109,000 | 113,000 | 118,000 | +4.4% |
| 和泉-28(住宅地・駅1,400m) | 96,500 | 98,100 | 99,800 | 102,000 | +2.2% |
地価の上昇は、土地を保有したまま事業化するFC加盟オーナーにとって、ホテル収益に加えて資産価値の伸びも享受できる構図を意味する。建設費も国土交通省の建築着工統計で2025年のS造が坪240.5万円と高い水準にあり、新規参入の採算ハードルが上がっている点は、先行して開業する施設の競争環境を穏やかにするアップサイド要因として働く。
加盟オーナーの収益機会 — 50室FCの客室売上を試算
ここまでのデータをもとに、50室の客室売上と営業総利益(GOP)の規模感を簡易に試算する。延床面積や建設費は公表されていないため、本試算は客室部門の収益に限定し、投資利回りまでは算出しない。
■ 試算前提
| 項目 | 前提値 | 根拠 |
|---|---|---|
| 客室数 | 50室 | 藤田観光プレスリリース |
| ADR(基準) | ¥8,500 | 泉州北部5施設の直近12か月平均8,242円、提携先施設の約8,600円を参照。新築・駅直結を踏まえた水準 |
| OCC(基準) | 通年75% | 大阪府ビジネスホテルのOTA掲載在庫ベース推定稼働率(2026年5〜8月平均80.4%)から保守的に設定 |
| GOP率 | 45% | 宿泊特化型は客室収益中心でGOP率が相対的に高い傾向(リロホテルソリューションズ)を踏まえつつ、FCロイヤリティ等を見込んだ保守値 |
| ケース | ADR | OCC | RevPAR | 年間客室売上 | GOP(45%) |
|---|---|---|---|---|---|
| ベースケース | ¥8,500 | 75% | ¥6,375 | 1億1,630万円 | 5,240万円 |
| アップサイド(ADR+10%・OCC80%、通年) | ¥9,350 | 80% | ¥7,480 | 1億3,650万円 | 6,140万円 |
| ADR −10% | ¥7,650 | 75% | ¥5,738 | 1億470万円 | 4,710万円 |
| OCC −5pt | ¥8,500 | 70% | ¥5,950 | 1億860万円 | 4,890万円 |
| ADR −10%・OCC −5pt | ¥7,650 | 70% | ¥5,355 | 9,770万円 | 4,400万円 |
■ ADR×OCC 感度表(年間客室売上)
| ADR \ OCC(通年) | 65% | 70% | 75% | 80% | 85% |
|---|---|---|---|---|---|
| ¥7,650 | 9,070万円 | 9,770万円 | 1億470万円 | 1億1,170万円 | 1億1,870万円 |
| ¥8,075 | 9,580万円 | 1億320万円 | 1億1,050万円 | 1億1,790万円 | 1億2,530万円 |
| ¥8,500(基準) | 1億80万円 | 1億860万円 | 1億1,630万円 | 1億2,410万円 | 1億3,190万円 |
| ¥8,925 | 1億590万円 | 1億1,400万円 | 1億2,220万円 | 1億3,030万円 | 1億3,840万円 |
| ¥9,350 | 1億1,090万円 | 1億1,940万円 | 1億2,800万円 | 1億3,650万円 | 1億4,500万円 |
感度表で見ると、ADRを1段階(約5%)下げても、OCCを1段階(5pt)上げれば客室売上はベースケースとほぼ同じ水準に戻る。泉州北部の平日需要は連泊の技術者や通院・付き添いが中心であり、単価を大きく動かすよりも連泊プランで稼働を積み上げる運用が売上の安定につながりやすい構造である。
ベースケースの年間客室売上は約1億1,600万円、1室あたり約233万円となる。ADRとOCCが同時に下振れした厳しいケースでも客室売上は1億円近くを保ち、GOPはベースケースの8割強の水準を確保する。泉州北部のADRが前年比でほぼ横ばいだった実績を踏まえると、下振れ幅は都心型ホテルより小さく見込める市場である。一方で、平日の業務需要を連泊プランで取り込み、週末に家族・帰省需要を加える運用ができれば、アップサイドケースの約1億3,700万円も視野に入る。ツイン32室のミニキッチンは、この連泊需要の単価を引き上げる武器になる。開業直後の単価がどの程度の期間で商圏水準に追いつくかは、新規開業ホテルのADR回復は中央値2ヶ月が182軒の実測をもとに掘り下げている。本試算は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。
郊外駅前FCが成り立つ3つの条件
① 薄い供給と駅直結の立地
駅5km圏546室・3km圏221室と集積が薄く、既存の大型施設は駅から離れたインター周辺・JR沿線に立地。駅に接する50室は別の顧客層を取り込める。
② 観光に依存しない業務需要
3km圏に従業者3.5万人、工業団地・近畿大学病院・空港32分。万博翌年もADRは前年並みの約8,200円を維持した。
③ 運営ノウハウの横展開
同じ運営会社の3店舗目。提携先施設の直近12か月ADRは約8,600円と商圏上位で、蓄積した運営力を新拠点に生かせる。
和泉中央のケースは、ブランド側が資産を持たずに出店エリアを広げ、加盟側が自社の土地と運営力を生かして収益機会をつくる、FCならではの役割分担をよく表している。都心のような大型供給ではなく、集積の薄い郊外駅前に50室を置く出店は、供給インパクトを抑えながら駅利用者の需要を取り込む現実的な形である。今秋の開業後、同エリアの価格と稼働の推移は、郊外駅前FC出店の成長余地を測る指標として引き続き注目に値する。
データに関する注意:本記事の推定成約ADRは2026年8月までの確定月(調査時点で集計済みの過去月)のみを用いている。稼働率はOTA上で販売される在庫の消化状況に基づく推定値で、施設全体の実稼働率とは異なる。開業予定ホテルの仕様・時期は発表時点の計画であり、変更となる可能性がある。
あわせて読みたい
- ホテルFCのロイヤリティ相場は客室売上の4〜11% — 回収に必要なADRリフト7〜15%
- ホテルのリーシングとは|賃貸借・運営委託・FCの違いと収益構造をREIT開示52物件で解説
- 大阪の推定成約ADRは前年比−25%、前々年比は+1.6% — 万博翌年のYoYをどう扱うか
- ホテル新規供給の駅距離、郊外化の正体は1棟貸し — 開業年代×5距離帯で3.4万施設を分解
- 新規開業ホテルのADR回復は中央値2ヶ月|182軒実測と事業計画への織り込み方
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが継続追跡するOTA公開価格・在庫データ(推定成約ADR:泉州北部N=5施設・826室、大阪府ビジネスホテルN=487〜503施設/推定稼働率:大阪府ビジネスホテルN=279〜287施設/客室供給:OTA掲載確認ベース)に、国土交通省の地価公示・用途地域・250mメッシュ将来推計人口、経済センサス-活動調査(2021年)、藤田観光ほか各社の公表資料を組み合わせた。
■ 試算前提
50室・ADR 8,500円・OCC 75%(通年)・GOP率45%をベースケースとし、ADR±10%、OCC 65〜85%の範囲で年間客室売上とGOPを試算した。対象は客室部門のみで、延床面積・建設費が公表されていないため投資利回りは算出していない。
■ 限界・留意点
推定成約ADRはOTA公開の最安プラン水準に業態別の補正係数を適用した推定値で、上場ホテルREITの開示実績との照合で誤差中央値は約7%。推定稼働率はOTA販売在庫の消化状況に基づき、掲載外の客室を消化済み側に数えるため実稼働率より高めに出る。泉州北部の商圏ADRはN=5施設と少数で、個別施設の動きに左右されやすい。開業予定ホテルの仕様・時期は発表時点の計画であり変更の可能性がある。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(泉州北部N=5施設、大阪府ビジネスホテルN=487〜503施設)、推定稼働率(N=279〜287施設)、客室供給(OTA掲載確認ベース)
- ホテルバンク編集部調べ — 宿泊者口コミ303件(2024年9月〜2026年9月)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(2023〜2026年)・用途地域
- 国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)
- 総務省・経済産業省「経済センサス-活動調査」(2021年)
- 国土交通省「建築着工統計調査」
■ 企業・業界資料
- 藤田観光株式会社「大阪府和泉市に『大阪和泉中央駅前ワシントンホテル(仮称)』を今秋オープン」(PR TIMES、2026年2月12日)
- フラット・フィールド・オペレーションズ株式会社 ニュースリリース
- WHGホテルズ「事業スキームについて」
- 藤田観光「NSSK-GAMMA2合同会社との資本業務提携契約の締結…に関するお知らせ」(2026年2月10日)
- リロホテルソリューションズ「GOPとは」
- 近畿大学 ニュースリリース(近畿大学病院の移転、2025年10月)
- 和泉中央駅(乗降人員・所在地)
■ ニュース