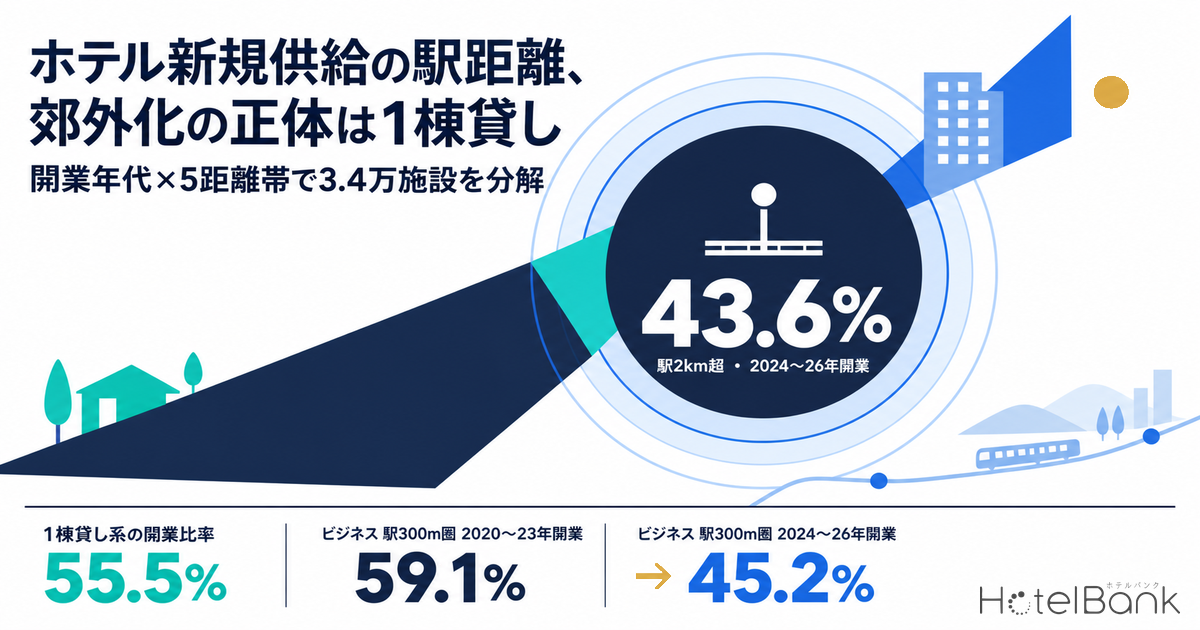
ホテルの新規供給は、この四半世紀で駅から離れたのか、それとも駅へ寄ったのか。メトロエンジンリサーチが価格を観測する国内3万4,192施設(客室150万室)について、最寄駅までの直線距離を5つの帯に分け、開業年代ごとの分布を並べると、2024〜26年開業の「駅から2km超」比率は43.6%と、2015〜19年開業の31.6%から12.0ポイント上がった。数字だけを見れば郊外化である。しかし業態別に分解すると、押し上げの大半は貸別荘・コテージなど1棟貸し系が開業の55.5%を占めるまで増えた「構成の変化」で説明でき、シティ・リゾート・簡易宿所系はむしろ駅へ寄っている。例外はビジネスホテルで、駅300m圏の比率が2020〜23年開業の59.1%から2024〜26年開業の45.2%へ下がり、600m〜2kmの中間帯へ広がった。
本記事における指標の定義
- 駅距離:各施設の登録座標から、国土交通省 不動産情報ライブラリの駅別乗降客数データに収録された駅(事業者・路線別に約1万地点)の駅施設までの最短直線距離。徒歩距離は道路形状により直線距離より長くなる。2km以内に駅がない施設は「2km超(駅圏外)」として1つの帯に含め、除外していない。
- 開業年代:OTA等の掲載情報に登録された開業日による。開業年が特定できない施設は年代別集計から外し、件数と比率を各図表に併記した。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。本稿では2025年9月〜2026年8月の各月推定値の施設別中央値を用い、帯ごとにその中央値を示した。
- 地域区分:三大都市圏=東京・神奈川・埼玉・千葉/愛知・岐阜・三重/大阪・京都・兵庫・奈良。地方中枢=三大都市圏外の政令指定都市と県庁所在地。その他地方=上記以外。
- データ出典:メトロエンジンリサーチ(施設・価格)、国土交通省 不動産情報ライブラリ(駅・地価公示・用途地域)
既刊記事との違い
(1)駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰は、現時点の断面でADRが駅からの距離でどう減衰するかを測った。本稿は供給側の分布が開業年代でどう動いたかを見る。(2)駅の乗降客1万人あたり客室数、中央値20室は駅の需要規模と客室ストックの比を扱った。本稿は駅からの距離そのものの分布を扱う。(3)2026年新規開業の61%は市街化区域の外は都市計画の制度区域で分類した。本稿は駅からの物理距離で分類している。
- — 2km超は43.6%:2024〜26年開業の駅2km超比率は2015〜19年開業の31.6%から12.0ポイント上昇した。ただし客室数で重み付けすると11.7%→17.2%の上昇にとどまる。
- — 主因は1棟貸し系の急増:貸別荘・コテージ等が開業の55.5%(2010〜14年開業は10.4%)を占めた。2010〜14年比の上昇2.4ポイントは構成効果+11.0・業態内効果−8.6に分解できる。
- — ビジネスホテルだけが中間帯へ:駅300m圏比率は2020〜23年開業59.1%→2024〜26年開業45.2%。変化は2023年開業から。シティ(65.1%)・リゾート・簡易宿所系は逆に駅へ寄った。
- — 三大都市圏は地価、地方は需要構造:三大都市圏の駅300m圏の最寄地価は¥1,195,000/㎡・前年比+10.4%で中間帯への移動と整合。地方は駅前でも+1.7%で、ロードサイド需要の影響が大きい。
- — 駅前の単価優位はむしろ拡大:ビジネスホテルの推定成約ADRは2020年代開業で駅300m圏¥11,700、1〜2km¥7,400(差58%)。駅距離の出店基準は業態を揃え、前提とする年代を確かめて見直したい。
全施設で見ると「2km超」は4割前後で横ばい、2024-26年に43.6%
まず業態を区別せず、全施設を開業年代ごとに5つの距離帯へ振り分けた。駅300m圏の比率は2015〜19年開業の31.2%が最も高く、2024〜26年開業では20.1%に下がった。一方で2km超は31.6%から43.6%へ上がっている。1999年以前に開業した施設(40.6%)とほぼ同じ水準に戻った形であり、この図だけを見れば「新規供給は駅から離れつつある」と読める。
ただし、この読み方には前提がある。各年代の開業が同じ業態構成であることだ。後述するとおり、2020年代の開業は業態構成そのものが大きく変わっており、全施設の比率をそのまま比べると、立地判断の変化と業態の入れ替わりが混ざってしまう。なお客室数で重みを付けると、2km超の比率は2015〜19年開業の11.7%から2024〜26年開業の17.2%への上昇にとどまる。件数ベースと客室ベースの差は、2km超に小規模な施設が多いことを示している。
本グラフはOTA掲載確認ベースの集計です。OTA事前掲載は全体の約19%にとどまり、半数以上が開業後の掲載のため、直近以降の月・年は今後の掲載で軒数が増加する可能性があります。確認申請ベースの建築計画パイプライン(国土交通省「建築物動態統計調査」)と併せて参照することを推奨します。
業態構成が入れ替わった — 2024-26年開業の55.5%が1棟貸し系
開業年代ごとの業態構成を並べると、変化の大きさがわかる。1999年以前の開業では旅館が42.3%を占め、2000年代はビジネスホテルが43.2%で最大だった。2015〜19年はインバウンド需要の立ち上がりとともに簡易宿所系(ゲストハウス・ホステル・カプセル等)が32.8%まで増えた。そして2020年代に入ると、貸別荘・コテージ・グランピングなどの1棟貸し系が2020〜23年開業の43.7%、2024〜26年開業の55.5%を占めるに至った。
1棟貸し系は、どの年代でも半数以上が駅から2km超に立地する。平均客室数は2024〜26年開業で2.3室と小さく、1施設あたりの客室が少ない業態が件数を押し上げている。業態を分けずに距離分布を比べると、この業態の急増がそのまま「郊外化」として表れる。件数と客室数で供給の見え方が変わる点は2026年の新規開業1,242件・33,749室でも整理している。
「郊外化」を分解する — 構成効果と業態内の立地変化
全施設の2km超比率の変化を、業態構成が変わった分(構成効果)と、同じ業態の中で立地が変わった分(業態内効果)に分けた。2010〜14年開業と2024〜26年開業を比べると、2km超比率は全体で2.4ポイント上がったにすぎないが、その内訳は構成効果が+11.0ポイント、業態内効果が−8.6ポイントである。1棟貸し系の比率上昇だけで+27.9ポイントの押し上げがあり、旅館の比率低下(−11.4ポイント)がそれを一部相殺した。業態の中では、同じ期間に立地は駅側へ動いていた。
比較の起点を2015〜19年開業に置くと、全体の上昇幅は12.0ポイントと大きくなり、構成効果(+5.7ポイント)と業態内効果(+6.3ポイント)がほぼ半々になる。ただし業態内効果の大半(+5.5ポイント)は1棟貸し系そのものが2km超へ寄った分であり、ホテル業態の寄与は小さい。つまり、どの年を起点にしても「郊外化」の主因は1棟貸し系であり、ホテル業態の立地判断が一斉に郊外へ振れたわけではない。
業態内ではシティ・リゾート・簡易宿所が駅へ寄った
業態ごとに駅300m圏の比率を追うと、動きは業態で分かれる。シティホテルは1999年以前開業の46.2%から2024〜26年開業の65.1%へ上がり、新しい世代ほど駅前への集中が強い。簡易宿所系は2000年代まで6〜9%だったが、2015〜19年開業で31.0%に跳ね上がり、その後も3割前後を保つ。都市部のホステル・カプセル型が駅前の小区画を使って増えたことが背景にあると考えられる。
リゾートホテルも、2km超の比率が2010〜14年開業の75.2%から2024〜26年開業の56.1%へ下がり、駅300m圏が10.1%まで増えた。都市型リゾートや駅直結の複合開発が加わったためとみられる。旅館は年代を問わず2km超が5割前後で、温泉地という立地の性格上、分布はほとんど動いていない。1棟貸し系の駅300m圏比率は1割前後にとどまる。
| 業態 | 駅300m圏 〜1999年 | 駅300m圏 2024-26年 | 2km超 〜1999年 | 2km超 2024-26年 | N(〜1999/2024-26) | 開業年欠損率 |
|---|---|---|---|---|---|---|
| ビジネス | 54.4% | 45.2% | 7.0% | 14.6% | 1,799 / 568 | 9.3% |
| シティ | 46.2% | 65.1% | 8.2% | 4.7% | 741 / 106 | 2.0% |
| リゾート | 3.7% | 10.1% | 68.7% | 56.1% | 591 / 228 | 7.2% |
| 旅館 | 11.1% | 12.3% | 52.0% | 48.7% | 3,299 / 154 | 22.7% |
| 簡易宿所系 | 8.6% | 29.2% | 64.5% | 34.7% | 899 / 691 | 26.7% |
| 1棟貸し系 | 6.7% | 10.6% | 69.0% | 53.7% | 239 / 2,266 | 17.8% |
ビジネスホテルだけが中間帯へ広がった — 2023年開業から変化
ホテル業態で唯一、駅から離れる方向へ動いたのがビジネスホテルである。駅300m圏の比率は2015〜19年開業で60.6%、2020〜23年開業で59.1%と6割前後を保っていたが、2024〜26年開業では45.2%に下がった。代わりに増えたのは600m〜2kmの中間帯で、13.4%から22.0%へ、2km超も8.0%から14.6%へ上がっている。平均客室数は2020〜23年開業の127.2室から100.8室へ小さくなった。
開業年ごとに見ると、変化は2023年に始まっている。2020〜22年の駅300m圏比率は59〜63%だったが、2023年に50.2%、2024年に39.9%まで下がり、2025年50.0%、2026年45.1%と、5割前後で推移する。2026年分はOTA掲載が開業の後に追加されることがあり今後件数が増える可能性はあるが、2024年単年でも同じ傾向が出ていることから、掲載の遅れだけで説明できる動きではない。
三大都市圏と地方で異なる広がり方
ビジネスホテルの変化を地域別に分けると、広がり方が違う。三大都市圏では駅300m圏が2020〜23年開業の70.0%から2024〜26年開業の63.9%へ下がったが、2km超は3.9%にとどまり、増えたのは600m〜2km(6.3%→12.7%)である。駅前から一段外側の中間帯へ移る動きといえる。地方中枢(政令市・県庁所在地)も似た形で、駅300m圏が62.9%から52.6%へ下がり、1〜2kmが5.9%から13.8%に増えた。
その他地方では動きがより大きい。駅300m圏は32.8%から22.1%へ下がり、2km超が24.7%から30.6%へ上がった。鉄道より車での移動が中心の地域では、幹線道路沿いやインターチェンジ周辺への出店が選ばれやすく、その流れが強まっていると読める(高速IC周辺の供給はスマートIC事業中50箇所の10km圏を参照)。
| ビジネスホテル | 〜300m | 300〜600m | 600m〜1km | 1〜2km | 2km超 | N |
|---|---|---|---|---|---|---|
| 三大都市圏 2020-23年 | 70.0% | 20.9% | 3.7% | 2.6% | 2.8% | 573 |
| 三大都市圏 2024-26年 | 63.9% | 19.6% | 7.0% | 5.7% | 3.9% | 230 |
| 地方中枢 2020-23年 | 62.9% | 21.5% | 8.4% | 5.9% | 1.3% | 237 |
| 地方中枢 2024-26年 | 52.6% | 19.8% | 8.6% | 13.8% | 5.2% | 116 |
| その他地方 2020-23年 | 32.8% | 14.8% | 14.0% | 13.7% | 24.7% | 271 |
| その他地方 2024-26年 | 22.1% | 15.8% | 13.5% | 18.0% | 30.6% | 222 |
ホテル4業態(ビジネス・シティ・リゾート・旅館)をまとめた年代別の分布も示しておく。駅300m圏は2020〜23年開業の44.5%が最高で、2024〜26年開業は34.8%に下がった。ただし前述のとおりシティとリゾートは駅へ寄っており、この低下はビジネスホテルの動きとビジネスホテル比率の変化によるところが大きい。
| ホテル4業態 | 〜300m | 300〜600m | 600m〜1km | 1〜2km | 2km超 | N |
|---|---|---|---|---|---|---|
| 〜1999年 | 26.6% | 14.4% | 10.5% | 12.6% | 35.9% | 6,430 |
| 2000-09年 | 37.8% | 14.2% | 8.9% | 12.8% | 26.3% | 2,415 |
| 2010-14年 | 33.6% | 13.8% | 7.7% | 10.8% | 34.1% | 1,137 |
| 2015-19年 | 42.0% | 15.5% | 8.1% | 9.6% | 24.7% | 2,158 |
| 2020-23年 | 44.5% | 16.8% | 7.7% | 8.9% | 22.1% | 1,772 |
| 2024-26年 | 34.8% | 15.4% | 8.3% | 13.8% | 27.6% | 1,056 |
2024-26年開業ホテルの分布マップ
2024〜26年に開業したホテル4業態1,056施設を、駅距離帯で色分けして地図に落とした。三大都市圏や地方の中心都市では濃い色(駅300m圏)が駅の周囲に集まり、その外縁に中間帯の施設が並ぶ。一方、地方の幹線道路沿いや観光地には淡い色(1km超)の施設が点在している。
駅前ほど単価が取れるか — 新しい世代ほど駅前と郊外の差が開く
ビジネスホテルについて、直近12ヶ月の推定成約ADRを駅距離帯と開業年代で整理した。全国では、2009年以前開業の施設は駅300m圏が¥7,800、1〜2kmが¥6,700で、差は16%にとどまる。2010年代開業では駅300m圏¥11,100に対し1〜2km¥6,900と62%、2020年代開業でも駅300m圏¥11,700に対し1〜2km¥7,400と58%の差がある。新しい世代ほど駅前で高い単価を実現しており、駅から離れた帯の単価は年代を問わず¥7,000前後でほぼ変わらない。
地域別に見ると傾きの変化はさらに鮮明になる。三大都市圏外では、駅300m圏と1〜2kmの差は2009年以前開業の7%から、2010年代開業の24%、2020年代開業の35%へ開いた。三大都市圏では2010年代開業で駅300m圏¥12,700に対し600m〜1km¥7,400と71%の差があったが、2020年代開業では600m〜1kmが¥9,000となり、差は41%に縮まった(ただし600m〜1kmはN=31と少ない)。都市圏の中間帯は新しい世代で単価を伸ばしつつある。なお、ここでの単価は各施設の直近12ヶ月の水準であり、開業当時の単価ではない。新しい施設ほど建物が新しいことも単価に反映されている点に留意したい。
| 全国 ビジネスホテル | 〜300m | 300〜600m | 600m〜1km | 1〜2km | 2km超 |
|---|---|---|---|---|---|
| 〜2009年開業 | ¥7,839 N=1,733 | ¥7,438 N=591 | ¥6,857 N=315 | ¥6,746 N=285 | ¥7,138 N=233 |
| 2010-19年開業 | ¥11,131 N=1,090 | ¥8,986 N=326 | ¥7,573 N=118 | ¥6,870 N=124 | ¥7,410 N=159 |
| 2020-26年開業 | ¥11,690 N=825 | ¥10,168 N=278 | ¥7,274 N=121 | ¥7,384 N=125 | ¥7,005 N=150 |
地価で見る押し出しの圧力 — 都市圏の駅前は+10.4%、地方はほぼ横ばい
駅前用地の価格上昇が供給を外へ押し出しているのかを確かめるため、ホテル4業態から距離帯×地域で層別に抽出した1,265施設について、最寄りの地価公示・地価調査地点(2026年、1.5km以内)の価格と前年比を集計した。三大都市圏では、駅300m圏にある施設の最寄地点の価格は中央値で1㎡あたり¥1,195,000、前年比+10.4%だった。300〜600mでは¥454,500・+6.8%、600m〜1kmでは¥78,400・+1.9%と、駅から離れるほど水準も上昇率も急に下がる。
地方では勾配が緩い。駅300m圏でも¥138,500・+1.7%で、600m以遠はほぼ横ばいである。用途地域を見ると、駅300m圏の施設は三大都市圏で86.2%、地方で88.5%が商業地域・近隣商業地域に立地し、2km超では用途地域の指定がない場所が75%を超える。
| 駅距離帯 | 三大都市圏 地価中央値 | 前年比 | 商業系用途 | 地方 地価中央値 | 前年比 | 商業系用途 |
|---|---|---|---|---|---|---|
| 〜300m | ¥1,195,000 | +10.4% | 86.2% | ¥138,500 | +1.7% | 88.5% |
| 300〜600m | ¥454,500 | +6.8% | 64.6% | ¥79,100 | +0.4% | 63.8% |
| 600m〜1km | ¥78,400 | +1.9% | 36.2% | ¥62,300 | 0.0% | 52.3% |
| 1〜2km | ¥49,100 | 0.0% | 9.2% | ¥40,300 | 0.0% | 35.4% |
| 2km超 | ¥35,100 | −0.7% | 5.4% | ¥29,050 | +0.1% | 21.1% |
全国でも2026年の地価公示は商業地が前年比+4.3%と5年連続の上昇で、東京圏の商業地は+9.3%、大阪圏は+7.3%だった一方、地方四市を除く地方圏は+1.1%にとどまる(国土交通省「令和8年地価公示」)。三大都市圏のビジネスホテルが駅前から一段外側の600m〜2kmへ移った動きは、この駅前用地の価格上昇と方向が一致する。これに対して地方では、駅前でも地価はほぼ横ばいであり、それでもビジネスホテルが駅から離れている。地方の動きは用地価格の押し出しより、車での移動を前提とした需要やロードサイドの用地の取りやすさといった需要構造・用地供給側の要因で説明するほうが自然である。地価と開発採算の関係は2026年公示地価とホテル開発採算性で逆算している。
投資・開発への示唆 — いまの駅距離基準は何年前の市場か
出店基準に「駅徒歩5分以内」のような駅距離の条件を置いている場合、その基準がどの年代の供給を前提にしているかを点検する価値がある。三大都市圏のビジネスホテルは2010〜23年開業で駅600m圏が9割前後を占めており、「徒歩5〜8分」の基準はこの時期の実態と整合していた。2024〜26年開業では駅600m圏が83.5%に下がり、600m〜2kmが12.7%に増えている。駅前の地価が年率1割で上がる環境では、中間帯を候補に加えることが用地確保の選択肢を広げる。2020年代開業の600m〜1kmで推定成約ADRが¥9,000と、2010年代開業の¥7,400から伸びている点も、中間帯の商品力を示す材料になる。
設例:中間帯への出店は単価と稼働の差をどこまで吸収できるか
三大都市圏のビジネスホテルについて、駅300m圏と600m〜1kmの単価差を3つのケースで置き、客室1室あたり売上(RevPAR)の差を試算した。駅300m圏の推定成約ADRは¥12,700(2010年代・2020年代開業ともほぼ同水準)とし、駅前物件の客室稼働は設例として8割と置いた。中間帯の単価は本稿の実績値から中位・悲観を取り、楽観は仮定である。
| ケース | 中間帯ADR | 駅前比 | 稼働差 | RevPAR指数 | 根拠 |
|---|---|---|---|---|---|
| 楽観 | ¥10,200 | −20% | 0pt | 80 | 仮定:中間帯の単価改善が続き、稼働差も生じない場合 |
| 中位 | ¥9,000 | −29% | −3pt | 68 | 2020年代開業の600m〜1km実績(¥9,000)+稼働差3ポイント |
| 悲観 | ¥7,400 | −42% | −5pt | 55 | 2010年代開業の600m〜1km実績(¥7,400)+稼働差5ポイント |
| ADR駅前比 \ 稼働差 | 0pt | −3pt | −5pt | −8pt | −10pt |
|---|---|---|---|---|---|
| −15% | 85 | 82 | 80 | 77 | 74 |
| −20% | 80 | 77 | 75 | 72 | 70 |
| −29%(2020年代実績) | 71 | 68 | 66 | 64 | 62 |
| −35% | 65 | 63 | 61 | 59 | 57 |
| −42%(2010年代水準) | 58 | 56 | 55 | 52 | 51 |
中位ケースでも中間帯のRevPARは駅前の68%程度を保つ。一方、同じ三大都市圏の最寄地価は600m〜1kmで¥78,400/㎡と、駅300m圏(¥1,195,000/㎡)の約6.6%にとどまる。ただし商業系用途の比率は86.2%から36.2%へ下がり、指定容積率が低い分だけ1室あたりに必要な敷地は広くなる。仮に1室あたり敷地が4倍必要としても、1室あたりの用地費は駅前の約26%で、売上の差(中位で約32%減)を上回る余地がある。悲観ケース(指数55)に近い立地かどうかは、周辺の中間帯物件の単価で確かめたい。建築費・運営費・容積率の個別条件は含まない試算である。
地方では読み方が異なる。駅前と1〜2kmの単価差は新しい世代ほど開き、2020年代開業では35%に達する。駅から離れた出店は、用地コストを抑える代わりに単価帯を一段下げる選択と重なる。アセットマネジメントの立場からは、既存の駅前物件の立地優位は相対的に薄まるどころか、新しい世代の駅前物件と比べてこそ再評価の余地がある。地方案件の担保評価では、同じ「ビジネスホテル」でも駅距離帯によって単価水準が¥7,000前後と¥10,000前後に分かれることを前提に置くとよい。
もう1つの示唆は、統計の読み方そのものである。業態を分けずに開業の距離分布を追うと、2020年代の1棟貸し系の急増が「郊外化」として表れる。シティ・リゾート・簡易宿所系は業態内で駅へ寄っており、需要がインバウンドやレジャーに広がるなかで、駅という交通結節点の価値はむしろ高まっている。立地基準を見直すときは、業態を揃えた比較を出発点にしたい。
集計上の注意:開業年はOTA等の掲載情報に登録された開業日に基づき、開業年が特定できない施設(6,435施設、全体の18.8%)は年代別の集計に含めていない。欠損は駅から離れた帯ほど多く(駅300m圏13.4%、2km超21.7%)、業態では簡易宿所系(26.7%)と旅館(22.7%)に偏る。これらは古い小規模施設が多いと考えられ、1999年以前の年代の2km超比率は実態より低めに出ている可能性がある。また2026年開業分は9月時点の掲載ベースであり、OTA掲載が開業後に追加される施設があるため、今後件数が増える見込みである。集計対象はメトロエンジンリサーチが追跡する国内約168,000施設のうち、座標が登録され2026年6〜8月に掲載価格が観測された施設で、OTA未掲載の施設は含まない。推定成約ADRは推定値(REIT開示実績との照合で誤差中央値約7%)である。
まとめ
全施設の開業を駅距離で追うと、2024〜26年開業の2km超比率は43.6%と、2015〜19年開業から12.0ポイント上がった。ただしその主因は開業の55.5%を占めるまで増えた1棟貸し系という業態構成の変化であり、シティ(駅300m圏65.1%)、リゾート、簡易宿所系は業態内で駅へ寄っている。ホテル業態で駅から離れる方向へ動いたのはビジネスホテルで、2023年開業を境に駅300m圏の比率が6割から4〜5割へ下がった。三大都市圏では駅前地価の上昇(+10.4%)と整合する中間帯への移動、地方では地価がほぼ横ばいのなかでのロードサイド寄りの広がりと、同じ変化でも背景が異なる。出店や評価に使う駅距離基準は、業態を揃えたうえで、どの年代の市場を前提にしているかを確かめて更新していきたい。
あわせて読みたい
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
- 駅の乗降客1万人あたり客室数、中央値20室 — 出店余地が残る全国20駅【2026】
- 2026年新規開業の61%は市街化区域の外 — 開発許可・農地転用で変わる開業までの時間
- 2026年公示地価とホテル開発採算性 — 採算が成立する地価上限を9エリアで逆算
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 2026年の新規開業1,242件・33,749室 — 件数の47%は貸別荘、客室の42%はビジネスホテル
- スマートIC事業中50箇所、10km圏の客室は中央値1,130室 — 高速IC周辺の宿泊供給空白マップ2026
- 地方8市の客室86.7%は誘導区域内 — 立地適正化計画とホテル立地の重なり
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが追跡する国内約168,000施設のうち、座標が登録され2026年6〜8月に掲載価格が観測された34,192施設(OTA掲載確認ベース、計150.0万室)。開業年・業態・客室数は掲載情報、推定成約ADRは2025年9月〜2026年8月の月次推定値の施設別中央値。駅位置・地価公示/地価調査(2026年)・用途地域は国土交通省 不動産情報ライブラリ。
■ 試算前提
駅距離は施設座標から最寄駅(事業者・路線別の駅施設)までの直線距離で5帯(〜300m/300〜600m/600m〜1km/1〜2km/2km超)に区分。開業年代は6区分。構成効果=業態構成比の変化×起点年代の業態別2km超比率、業態内効果=終点年代の業態構成比×業態別2km超比率の変化。地価は各施設から1.5km以内で最も近い地点。表6・表7は駅前ADR¥12,700・駅前の稼働8割を置いた設例で、稼働差と楽観ケースの単価は仮定値。
■ 限界・留意点
開業年が特定できない施設(18.8%)は年代集計から除外しており、欠損は2km超(21.7%)・簡易宿所系・旅館に偏るため、古い年代の2km超比率は低めに出ている可能性がある。2026年開業分は9月時点の掲載ベース。直線距離は徒歩距離より短い。推定成約ADRは推定値(REIT開示実績との照合で誤差中央値約7%)で、開業当時ではなく直近12ヶ月の水準。設例は建築費・運営費・容積率の個別条件を含まない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 施設の所在地・開業年・業態・客室数、推定成約ADR(OTA掲載確認ベース、N=34,192施設)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 駅別乗降客数(駅位置)・地価公示・地価調査・用途地域
- 国土交通省「令和8年地価公示を公表しました」(2026年3月18日)
- 国土交通省「令和8年地価公示データ更新 — 不動産情報ライブラリ、国土数値情報ダウンロードサイトにてデータを公開」
- 日本政府観光局(JNTO)「訪日外客数(2025年12月推計値)」
■ ニュース・解説