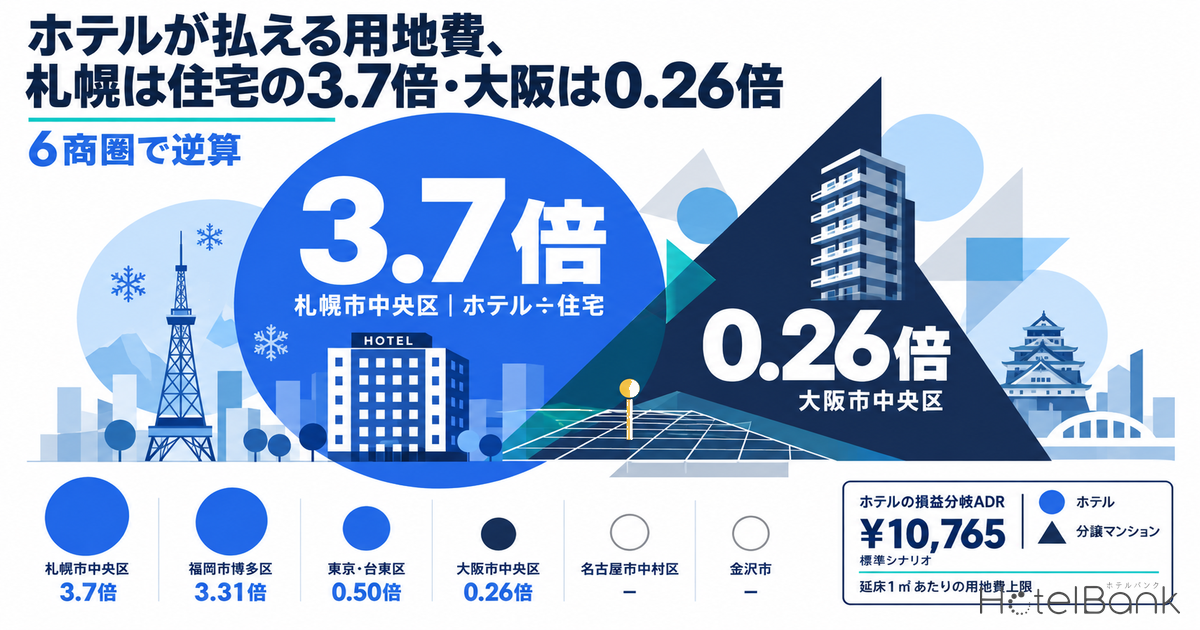
同じ商業地にホテルと分譲マンションが並んで手を挙げたとき、敷地1坪あたりいくらまで出せるのかは用途によって違う。土地の値段は、その土地の上で誰が一番高い収益を上げられるかで決まる。本稿は、ホテル側を推定成約ADRから、住宅側を分譲単価から、それぞれ用地費の上限まで逆算し、両者を「延床1㎡あたりでいくら土地に払えるか」という同じ土俵に揃えて6商圏で比較した。
結論を先に置く。札幌市中央区と福岡市博多区ではホテル側の支払い上限が住宅側の3.3〜3.7倍に達する一方、東京・台東区では0.50倍、大阪市中央区では0.26倍にとどまった。名古屋市中村区と金沢市は、標準シナリオではホテル・住宅とも土地代を払う前に事業費を使い切る水準だった。分かれ目は容積率ではなく、床1㎡あたりで稼げる金額そのものにある。
なお当サイトではホテル用地について、借地料の上限を逆算した事業用定期借地の試算、取引価格と公示地価の乖離を検証した用地単価の置き方、取得後の保有コストの試算を公開してきた。本稿はそれらと違い、地代でも単価の推定手法でも保有コストでもなく、競合用途との入札力の比較を扱う。ホテルが土地を取れる商圏と取りにくい商圏を、同じ計算式で分ける。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿では2025年9月〜2026年8月の確定12ヶ月の平均を用い、将来月は使用していません。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(主要予約サイトの販売在庫に基づく推定値)。本稿では参考値としてのみ掲載し、試算には後述の3シナリオの想定OCCを用いています。
- 用地費上限:想定する事業が目標利回りを満たす総事業費から、建設費・設計監理費等を差し引いた残余額。土地に払える金額の上限を示す残余法の考え方です。
- 延床1㎡あたり:建てられる延床面積1㎡につき土地にいくら払えるかを示す指標。容積率の違いをまたいで用途間を比較するために用います。敷地1坪あたりの金額は、これに各商圏の容積率中央値と有効率を乗じて換算しています。
- データ出典:ADR・稼働率・供給はメトロエンジンリサーチ&コンサルティング。地価・取引価格・建設費は国土交通省。分譲マンション価格は株式会社不動産経済研究所(比較参照)。
- — 札幌市中央区3.71倍・福岡市博多区3.31倍 — ホテルの用地費上限が分譲マンションを上回るのはこの2商圏。推定成約ADRが1.43万円前後と高く、築浅分譲単価は70万円台/㎡にとどまる。
- — 東京・台東区0.50倍、大阪市中央区0.26倍 — 台東区のADRは1.44万円と札幌並みだが、築浅分譲単価135.6万円/㎡が札幌の1.9倍あり、住宅側の支払い力が上回る。
- — ホテルの損益分岐ADRは1.08万円(標準シナリオ)— 名古屋市中村区1.04万円・金沢市1.02万円はこの線を下回り、用地費をゼロにしても標準前提では成立しない。
- — 建設費はホテルが住宅の1.71倍 — 床1㎡あたり59.1万円 対 34.5万円(2024年着工実績)。これがホテルの入札力を構造的に押し下げている。
- — 最も効くのはADR(±20%で用地費上限±79.2%) — 次点はGOP率(±5ptで±58.2%)。容積率は両用途に同じ係数で掛かるため、勝敗ではなく規模を左右する。
逆算の型 — ホテルはADRから、住宅は分譲単価から、同じ「延床1㎡」に揃える
用地費の上限は、どちらの用途も残余法で求まる。事業として許容できる総事業費から建物にかかる費用を引いた残りが、土地に払える金額の上限になる。違うのは入口の数字だけだ。
① 延床1㎡あたり客室数 = 1 ÷ 1室あたり延床面積
② 年間客室売上 = 客室数 × ADR × 想定OCC × 365
③ NOI = 売上 ×(GOP率 − FF&E積立・固都税等の控除率)
④ 総事業費上限 = NOI ÷ 目標NOI利回り
⑤ 用地費上限 = ④ − 建設費 ×(1+設計監理・開業費率)
① 延床1㎡あたり専有面積 = 専有率
② 分譲売上 = 専有面積 × 分譲単価
③ 事業費控除 = 売上 ×(販売経費率 + 事業利益率)
④ 用地費上限 = ② − ③ − 建設費 ×(1+設計監理費率)
※ 消費税・金利は捨象。土地は非課税取引のため税抜ベースで揃えています。
いずれも延床1㎡を単位に計算しているため、容積率の異なる商圏どうしでも直接比較できる。敷地1坪あたりの金額が必要な場合は、延床1㎡あたりの金額に「容積率 × 有効率 × 3.3058」を掛ければよい。
前提は単一値ではなく3シナリオで置いた。建設費は国土交通省「建築着工統計」の2024年実績を標準とし、±15%を保守・強気の幅としている。ここで重要なのは、ホテルの建設費が住宅の1.71倍であるという事実だ。2024年の着工実績で、宿泊業用建築物の工事費予定額は床1㎡あたり59.1万円(195.5万円/坪、2,836棟)、分譲の共同住宅・鉄筋コンクリート造は34.5万円(114.1万円/坪、86,294戸)だった。客室ごとに水回りを備え、廊下・階段・共用部の比率が高いホテルは、同じ床を建てるのに住宅の1.7倍かかる。これがホテル側の入札力を構造的に押し下げている。
| 前提(共通・ホテル) | 保守 | 標準 | 強気 |
|---|---|---|---|
| 有効容積率(指定容積率に対する実効率) | 80% | 85% | 90% |
| 想定OCC(年平均) | 78% | 84% | 88% |
| 1室あたり延床面積(共用部込み) | 33㎡ | 30㎡ | 27㎡ |
| GOP率(客室売上比) | 35% | 40% | 50% |
| FF&E積立・固都税・保険(売上比) | 8% | 6% | 5% |
| 目標NOI利回り | 6.0% | 5.5% | 5.0% |
| 建設費(坪単価) | 225.0万円 | 195.5万円 | 166.2万円 |
| 設計監理・開業費(建設費比) | 18% | 15% | 12% |
| 前提(分譲マンション) | 保守 | 標準 | 強気 |
|---|---|---|---|
| 専有率(専有面積÷延床面積) | 72% | 76% | 80% |
| 販売経費率(売上比) | 9% | 7% | 6% |
| 事業利益率(売上比) | 15% | 12% | 10% |
| 建設費(坪単価) | 131.2万円 | 114.1万円 | 97.0万円 |
| 設計監理費(建設費比) | 10% | 8% | 6% |
6商圏の入力値 — 推定成約ADRは1.02万〜1.44万円、分譲単価は66万〜136万円/㎡
対象は東京・大阪・名古屋・福岡・札幌の各1商圏に、比較用の地方中核として金沢市を加えた6つである。商圏はいずれも市区単位で取り、ホテル側のADRは各商圏の推定成約ADRの確定12ヶ月(2025年9月〜2026年8月)平均を用いた。
住宅側の分譲単価は、国土交通省「不動産取引価格情報」から、2024〜2025年に成約した2019年以降竣工のマンション(築浅)の成約㎡単価中央値を各商圏ごとに集計した。新築分譲価格そのものは市区単位で公表されていないため、同一の公的ソースで6商圏を揃えられる築浅成約単価を採用している。参考として、株式会社不動産経済研究所「近畿圏 新築分譲マンション市場動向 2026年上半期」の大阪市部の新築㎡単価は115.9万円で、本稿の大阪市中央区の築浅成約単価123.2万円とほぼ整合する。同「首都圏」2026年上半期の東京23区は222.6万円だが、これは都心6区(343.6万円)を含む23区平均であり、台東区単体の水準とは異なる。
| 商圏 | 推定成約ADR | 対象施設/客室 | 築浅分譲単価 (円/㎡専有) | 容積率中央値 | 参考:推定OCC |
|---|---|---|---|---|---|
| 札幌市中央区 大通・すすきの | ¥14,424 N=135施設 | 103施設/14,899室 | 706,667 N=281件 | 400% | 93.5% |
| 福岡市博多区 博多駅 | ¥14,314 N=146施設 | 137施設/12,518室 | 715,476 N=162件 | 500% | 93.1% |
| 東京・台東区 浅草・上野 | ¥14,403 N=175施設 | 145施設/13,435室 | 1,356,349 N=398件 | 600% | 91.0% |
| 大阪市中央区 心斎橋・本町 | ¥12,322 N=193施設 | 127施設/19,287室 | 1,232,051 N=620件 | 600% | 83.0% |
| 名古屋市中村区 名駅 | ¥10,441 N=72施設 | 41施設/7,076室 | 753,846 N=133件 | 500% | 87.4% |
| 金沢市 金沢駅・香林坊 | ¥10,226 N=116施設 | 99施設/9,605室 | 661,538 N=37件 | 300% | 80.9% |
用地費上限の比較 — 札幌はホテルが住宅の3.71倍、大阪は0.26倍
前提を入れて逆算すると、延床1㎡あたりで土地に払える金額は次のようになった。標準シナリオの数字である。
| 商圏 | ホテル:用地費上限(円/延床㎡) | 分譲マンション:同左 | ホテル÷住宅 (標準) | ||||
|---|---|---|---|---|---|---|---|
| 保守 | 標準 | 強気 | 保守 | 標準 | 強気 | ||
| 札幌市中央区 | -243,159 | 231,186 | 981,922 | -49,214 | 62,259 | 163,850 | 3.71倍 |
| 福岡市博多区 | -247,429 | 224,237 | 970,144 | -44,394 | 67,682 | 169,769 | 3.31倍 |
| 東京・台東区 | -243,974 | 229,860 | 979,673 | 306,292 | 462,204 | 600,436 | 0.50倍 |
| 大阪市中央区 | -324,764 | 98,386 | 756,867 | 238,276 | 385,686 | 516,908 | 0.26倍 |
| 名古屋市中村区 | -397,789 | -20,452 | 555,475 | -23,398 | 91,303 | 195,554 | — |
| 金沢市 | -406,136 | -34,036 | 532,456 | -73,909 | 34,478 | 133,523 | — |
ホテルが優位に立つのは札幌市中央区(3.71倍)と福岡市博多区(3.31倍)の2商圏だった。どちらも推定成約ADRが1.43万円前後と6商圏の上位にある一方、築浅分譲単価は70万円台/㎡にとどまる。宿泊需要の単価上限が高く、住宅の分譲単価が相対的に低い——この組み合わせがホテルの入札力を押し上げている。
逆に東京・台東区(0.50倍)と大阪市中央区(0.26倍)では住宅側が上回った。台東区は推定成約ADR1.44万円と札幌とほぼ同水準だが、築浅分譲単価が135.6万円/㎡と札幌の1.9倍ある。大阪市中央区はADRが1.23万円と低めで、分譲単価は123.2万円/㎡。ADRが低めで、かつ分譲単価が高いという組み合わせになると、差はまとまって開く。
名古屋市中村区と金沢市は、標準シナリオではホテル側の用地費上限が負になった。ADRがそれぞれ1.04万円・1.02万円で、後述する損益分岐ADR(標準1.08万円)を下回るためである。これは用途間の優劣以前の話で、標準的な仕様・利回りの前提では建設費と設計監理費が総事業費の枠をほぼ使い切ることを意味する。ただし強気シナリオ(建設費−15%・想定OCC88%(通年平均)・GOP率50%・目標利回り5.0%)では両商圏ともプラスに転じるため、仕様・運営効率・調達条件の詰め方次第で局面は変わる。
公的地価との突き合わせ — ホテルの上限が届くのは商業地の下位25%〜中央値
逆算した用地費上限が実際の地価と比べてどの位置にあるかを見る。各商圏の商業地について、令和8年地価公示(2026年1月1日時点)と令和8年都道府県地価調査(同7月1日時点、2026年9月公表)の地点を集め、同一地点が重複する場合は新しい地価調査を採用したうえで、四分位で分布を取った。
| 商圏 | 商業地地点数 | 前年比 中央値 | 地価 下位25% (円/㎡) | 地価 中央値 (円/㎡) | ホテル上限 (円/延床㎡) | 地価 下位25% →延床㎡換算 | 地価 中央値 →延床㎡換算 |
|---|---|---|---|---|---|---|---|
| 札幌市中央区 | 42 うち地価調査9 | +7.0% | 365,000 | 775,000 | 231,186 | 107,353 | 227,941 |
| 福岡市博多区 | 38 うち地価調査16 | +9.4% | 620,000 | 1,585,000 | 224,237 | 145,882 | 372,941 |
| 東京・台東区 | 71 うち地価調査24 | +19.2% | 1,200,000 | 1,740,000 | 229,860 | 235,294 | 341,176 |
| 大阪市中央区 | 52 うち地価調査15 | +15.8% | 1,620,000 | 2,245,000 | 98,386 | 317,647 | 440,196 |
| 名古屋市中村区 | 44 うち地価調査12 | +5.0% | 451,000 | 1,335,000 | -20,452 | 106,118 | 314,118 |
| 金沢市 | 59 うち地価調査35 | +3.2% | 84,000 | 113,000 | -34,036 | 32,941 | 44,314 |
札幌市中央区はホテルの上限23.1万円/延床㎡に対し、商業地中央値の延床㎡換算が22.8万円。中央値の土地までなら計算が合う商圏である。福岡市博多区は上限22.4万円に対して下位25%が14.6万円、中央値が37.3万円で、下位から中位にかけての土地なら手が届く。
東京・台東区はホテル上限23.0万円に対して下位25%が23.5万円と、ほぼ同着。商業地の安い側4分の1でようやく計算が合う水準だ。一方、住宅側の上限46.2万円は中央値34.1万円を上回る。同じ台東区の同じ土地に両者が入札すれば、ホテルは下位25%の土地でしか勝負できず、住宅は中央値を超える土地も取れる。大阪市中央区はこの差がさらに開き、ホテル9.8万円に対して下位25%が31.8万円。心斎橋・本町の商業地を更地から取得してホテルを新築するのは、標準シナリオの前提では計算が合いにくい。
| 商圏 | 令和8年の最高価格地点(商業地) | 価格(円/㎡) | 前年比 | 指定容積率 |
|---|---|---|---|---|
| 札幌市中央区 | 札幌中央5-1/北三条西二丁目1番13外 | 5,670,000 | +5.0% | 800% |
| 福岡市博多区 | 福岡博多5-1/博多駅東一丁目245番外 | 5,800,000 | +1.8% | 600% |
| 東京・台東区 | 台東5-18/上野六丁目109番1 | 13,800,000 | +12.2% | 800% |
| 大阪市中央区 | 中央5-3/宗右衛門町46番1外 | 25,800,000 | +7.1% | 500% |
| 名古屋市中村区 | 中村5-1/名駅三丁目2701番外 | 19,900,000 | +1.0% | 1,300% |
| 金沢市 | 金沢5-29/本町二丁目571番1外 | 1,280,000 | +8.5% | 600% |
容積率は勝敗を決めない — 決めるのは床1㎡あたりの支払い力
用地の取り合いでは「容積率が大きいほど住宅が有利になる」と語られることがある。本稿の計算式で確かめると、この直感は半分しか当たっていない。
ホテルも住宅も、用地費上限は「延床1㎡あたりの支払い力 × 容積率 × 有効率」という形をしている。容積率は両者に同じ係数として掛かるため、ホテルと住宅の比率は容積率によって変わらない。容積率200%の敷地でも1,000%の敷地でも、札幌市中央区ならホテルは住宅の3.71倍を払える。容積率が変えるのは勝敗ではなく、勝者が払える金額の絶対水準と、地主が手にする売却額である。
では何が勝敗を決めるのか。延床1㎡あたりの支払い力そのもの、すなわちホテルならADR、住宅なら分譲単価である。ここを起点に、それぞれの「土地代ゼロでも成立するかどうか」の分岐点を出すと、次のようになる。この分岐点も容積率に依存しない。
| シナリオ | ホテルの損益分岐ADR | 住宅の損益分岐分譲単価 |
|---|---|---|
| 保守 | ¥20,687 | 79.7万円/㎡専有 |
| 標準 | ¥10,765 | 60.6万円/㎡専有 |
| 強気 | ¥5,253 | 46.3万円/㎡専有 |
標準シナリオの分岐点は、ホテルが推定成約ADR1.08万円、住宅が分譲単価60.6万円/㎡である。6商圏のADRは1.02万〜1.44万円の範囲にあり、名古屋市中村区(1.04万円)と金沢市(1.02万円)がこの線の下に位置する。住宅側は6商圏すべてが60.6万円を上回っており、分岐点からの距離は台東区で2.2倍、金沢市で1.1倍だった。
感応度 — ADR±20%で用地費上限は±79%動く
逆算の結果がどの前提にどれだけ揺さぶられるかを、東京・台東区の標準シナリオ(用地費上限229,860円/延床㎡)を基準に確かめた。
最も効くのはADRで、±20%の振れが用地費上限を±79.2%(+18.2万円/−18.2万円)動かす。次がGOP率で±5ptが±58.2%。1室あたり延床面積を30㎡から27㎡に絞れば+44.0%、33㎡に広げれば−36.0%。建設費±15%は∓44.4%、目標利回りを5.5%から5.0%に下げれば+39.6%、6.0%に上げれば−33.0%。想定OCC±5ptは±23.6%だった。
読み方は二つある。ひとつは、用地の取り合いに勝ちたいなら最優先で効かせるべきはADRだということ。立地選定の段階でADRの取れる商圏を選ぶこと、そして企画段階で客室構成・ブランド・付帯の設計を通じて成立ADRを引き上げることが、他のどの変数よりも入札力に直結する。もうひとつは、1室あたり延床面積の設計が建設費とほぼ同等のレバーになっているという点だ。30㎡を27㎡に絞る判断は、建設単価を15%下げるのとほぼ同じ効果を持つ(1室あたり延床の実測レンジは13〜196㎡)。
供給側の裏取り — 用地を取れている商圏で計画が積み上がる
入札力の計算は机上のものだが、実際に用地が取れているかどうかは供給に表れる。国土交通省「建築物動態統計調査」の確認申請ベースの計画と、主要予約サイトの掲載確認ベースの2026年新規開業を並べた。
| 商圏 | 計画中のホテル (確認申請ベース) | 同・客室数 | 2026年の新規開業 (都道府県) | 同・客室数 |
|---|---|---|---|---|
| 札幌市中央区 | 4件 | 714室 | 北海道:135施設 | 2,702室 |
| 福岡市博多区 | 0件 | 0室 | 福岡県:56施設 | 1,372室 |
| 東京・台東区 | 1件 | 168室 | 東京都:80施設 | 2,324室 |
| 大阪市中央区 | 2件 | 340室 | 大阪府:41施設 | 2,986室 |
| 名古屋市中村区 | 0件 | 0室 | 愛知県:18施設 | 672室 |
| 金沢市 | 0件 | 0室 | 石川県:11施設 | 257室 |
件数そのものは母集団が小さく、これだけで結論は出せない。それでも、ホテルの入札力が住宅を上回った札幌市中央区で4件714室の計画が確認できる一方、ホテル側の用地費上限が負となった名古屋市中村区・金沢市では計画の抽出がゼロだったことは、逆算の向きと矛盾しない。大阪市中央区の2件340室は、いずれも主用途をホテルとする計画だった。
都道府県単位で見ると、2026年の新規開業は北海道135施設2,702室、東京都80施設2,324室、福岡県56施設1,372室と続く。石川県は11施設257室、愛知県は18施設672室にとどまった(既存客室比で見た47都道府県の供給インパクト)。
ホテルが用地を取れる条件 — 3つのチェックポイント
6商圏の逆算から、ホテルが競合用途と並んで用地を取りにいけるかどうかは、次の3点で見分けられる。
① 推定成約ADRが1.1万円を超えているか
標準シナリオの損益分岐ADRは1.08万円。これを下回る商圏では、用地費をゼロにしても目標利回りに届かない。まずADRの階層を確認し、下回る場合は仕様・運営効率・調達条件を強気側に寄せられるかを先に詰める。
② 分譲単価が100万円/㎡を下回っているか
ホテルが優位だった札幌市中央区・福岡市博多区はいずれも築浅分譲単価が70万円台/㎡。住宅側の分譲単価が100万円/㎡を超える商圏では、同じADRでもホテルの相対的な入札力は大きく落ちる。
③ 容積率は勝敗ではなく規模を左右する
容積率は両用途に同じ係数で掛かるため、比率を動かさない。容積率が変えるのは払える金額の絶対水準と地主の手取りである。高容積の敷地を探すことは、競り勝つための条件ではなく、勝ったときの取引を大きくする条件になる。
用地を売る側から見れば、この構造は「どの用途に声をかけるか」の目安になる。分譲単価が100万円/㎡を超える都心部では住宅デベロッパーが高値を出しやすく、分譲単価が伸び悩む一方で宿泊需要の単価が立っている商圏ではホテル事業者が競争力を持つ。札幌市中央区と福岡市博多区は、現時点ではホテル側が最も高い値段を付けられる部類の商圏だと言える。
ホテル開発を検討する非ホテル事業者の建築主にとっては、①と②の2つを商圏選定の初期スクリーニングに入れるだけで、検討の順番がかなり整理できる。そのうえで、感応度で最も効いたADRとGOP率、そして1室あたり延床面積の3点に企画の労力を集中させるのが、限られた時間の使い方としては合理的だろう。資金面の枠については借入可能額の逆算を、取得後の負担については用地の保有コストをあわせて確認してほしい。
あわせて読みたい
参考資料・出典一覧
■ データソース
ホテル側の推定成約ADRは、各商圏の対象施設について2025年9月〜2026年8月の確定12ヶ月平均を用いた(メトロエンジンリサーチ&コンサルティング。N=算出対象施設数の12ヶ月中央値)。住宅側の築浅分譲単価は国土交通省「不動産取引価格情報」の2024〜2025年成約・2019年以降竣工・専有20〜200㎡の㎡単価中央値。建設費は国土交通省「建築着工統計調査」2024年実績、地価は令和8年地価公示および令和8年都道府県地価調査、容積率中央値は各区商業地地点の指定容積率中央値、供給は国土交通省「建築物動態統計調査」と主要予約サイト掲載確認ベースの集計による。
■ 試算前提
用地費上限は残余法による試算である。ホテル側は「客室数×ADR×想定OCC×365 → GOP率−FF&E積立等の控除率 → NOI → 目標NOI利回りで総事業費上限 → 建設費×(1+設計監理・開業費率)を控除」、住宅側は「専有率×分譲単価 → 販売経費率・事業利益率を控除 → 建設費×(1+設計監理費率)を控除」で算出し、両者を延床1㎡あたりに揃えて比較した。前提は単一値ではなく保守・標準・強気の3シナリオで置き、建設費は2024年着工実績の±15%を保守・強気の幅とした。標準シナリオはホテルが有効容積率85%・想定OCC84%(通年平均)・1室あたり延床30㎡・GOP率40%・控除率6%・目標NOI利回り5.5%・設計監理15%、住宅が専有率76%・販売経費率7%・事業利益率12%・設計監理費8%。消費税・金利は捨象し、税抜ベースで揃えている。
■ 限界・留意点
本稿の用地費上限は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。金利・工期中の金融費用・消費税・解体費・地中障害・既存建物の権利関係は考慮していません。ADRは推定値であり(上場ホテルREIT開示の物件別実績との照合で誤差中央値は約7%)、公的地価は更地の正常価格であって実際の取引価格とは乖離します(10商圏394件の検証では取引価格は公示地価の0.86倍)。建設費は全国の着工実績であり、個別プロジェクトの実勢とは異なります。分譲マンションの単価は築浅中古の成約実績であって新築分譲価格そのものではなく、推定OCCは主要予約サイト掲載在庫ベースの推定値で施設全体の実稼働率とは異なります。計画中ホテルの件数は確認申請ベースの下限値であり、新規開業は都道府県単位の集計で商圏単位ではありません。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(2025年9月〜2026年8月の確定12ヶ月)、主要予約サイト掲載在庫ベースの施設数・客室数・推定稼働率、2026年の新規開業(掲載確認ベース)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 令和8年地価公示(2026年1月1日時点)、令和8年都道府県地価調査(2026年7月1日時点・2026年9月公表)、不動産取引価格情報(2024〜2025年成約)
- 国土交通省「建築着工統計調査」 — 建築物着工統計 用途別(e-Stat 統計表ID 0003114490、宿泊業用建築物・2024年)、住宅着工統計 利用関係別・構造別・建て方別(同 0003114524、分譲/共同住宅/鉄筋コンクリート造・2024年)
- 国土交通省「建築物動態統計調査」 — 計画中ホテルの確認申請データ
■ 民間調査・業界データ
- 株式会社不動産経済研究所「首都圏 新築分譲マンション市場動向 2026年上半期(1〜6月)」(2026年7月21日) — 東京23区の㎡単価222.6万円、都心6区343.6万円
- 株式会社不動産経済研究所「近畿圏 新築分譲マンション市場動向 2026年上半期(1〜6月)」(2026年7月21日) — 大阪市部の㎡単価115.9万円
- 株式会社不動産経済研究所「2025年 全国 新築分譲マンション市場動向」(2026年2月25日) — 地方主要都市の平均価格
- インヴィンシブル投資法人 ポートフォリオ開示 — 運営91物件のGOP率38.9%(2024年12月期)