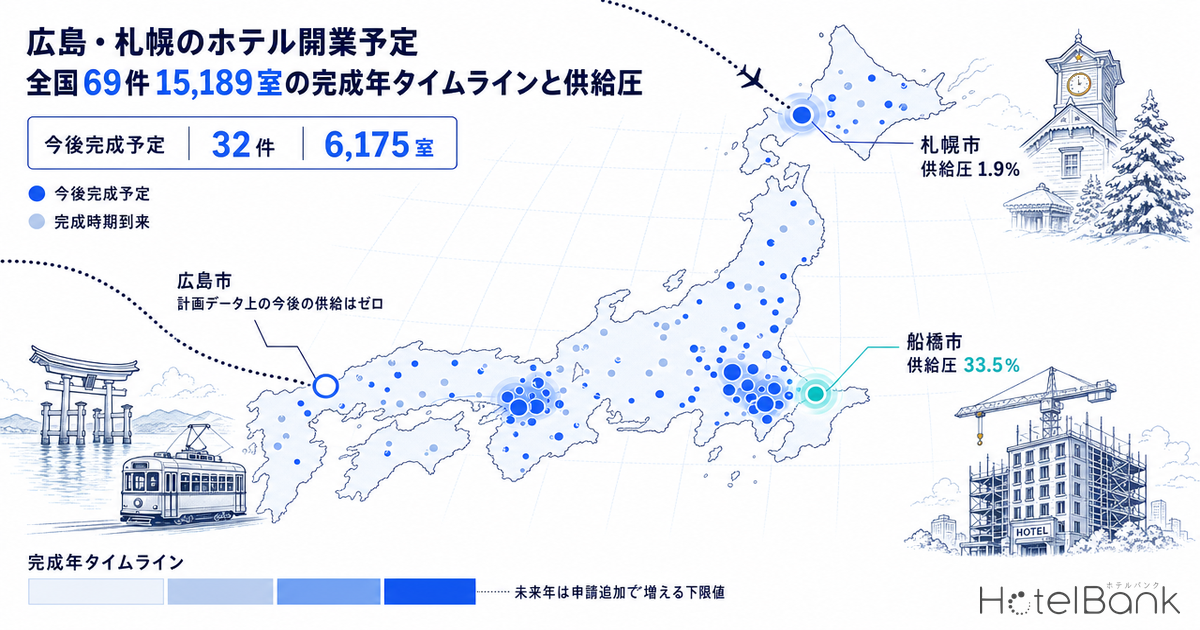
「広島 ホテル 開業予定」「札幌ホテル 開業予定」——検索需要が示すとおり、いま宿泊市場の関心は価格よりもこれから何室増えるのかに向かっている。メトロエンジンリサーチが把握する範囲の建築計画データを完成予定年で並べ直すと、客室50室以上のホテル計画は全国69件・15,189室。このうち本稿の調査時点(2026年9月18日)でまだ完成時期を迎えていない「今後の供給」は32件・6,175室にとどまる。
本稿では、この69件を(1)完成年別のタイムライン、(2)都道府県・市区町村別の分布、(3)各エリアの既存客室ストックに対する比率=供給圧、という3段階で読み解く。加えて検索需要の高い札幌市・広島市を個別に掘り下げ、最後に計画地を地図上にプロットする。
本記事における指標の定義
- 計画パイプライン:建築計画の届出等からメトロエンジンリサーチが把握した、ホテル用途を含む建築プロジェクトのうち客室数50室以上のもの。全数調査ではなく、把握できた範囲の集計です。
- 完成予定年:計画上の建物完成予定日(工事竣工ベース)の年。開業日そのものではなく、竣工後に開業準備期間を挟む場合があります。また完成予定日は工期延伸等により変更されることがあります。
- 今後完成予定:完成予定日が調査時点(2026年9月18日)より後の案件。これに対し完成予定日が調査時点以前の案件は「完成時期到来」と表記します。
- 既存客室ストック:対象地点を中心とする半径3km圏内で、各年末時点に開業済み(かつ閉館前)の宿泊施設の客室数合計。メトロエンジンリサーチが追跡する国内約168,000施設のうち、稼働が確認できる施設ベース。
- 供給圧:今後完成予定の客室数 ÷ 同エリアの既存客室ストック(2026年時点)。既存の客室在庫に対して、これから何%分が上積みされるかを示す比率です。
- データ出典:計画データ=国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成/既存ストック=メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
- — 69件15,189室のうち、今後完成予定は32件6,175室(客室数ベースで40.7%)。供給拡大局面は一巡し、選別的な上積みの段階にある。
- — 上位3都道県(東京18件3,497室・北海道9件2,345室・千葉5件2,164室)で客室数の52.7%が集中する一方、50室以上の新規計画が確認できない県も残る。
- — 既存ストック比の供給圧は船橋33.5%・千葉22.7%に対し、大都市中心部は1%前後(札幌1.9%・大阪0.4%・中央区0.3%)。絶対数が多いエリアほど相対的な供給圧は小さい。
- — 広島県は計画データ上の今後の供給がゼロだが、公表ベースでは2027年に418室が集中。再開発ビル入居型は建築計画に現れにくく、二層で読む必要がある。
- — この集計は全数調査ではなく、把握できた範囲。2028年以降は申請済み案件のみの下限値であり、今後の申請追加により増加する。
完成予定年タイムライン — 69件15,189室のうち、今後の供給は32件6,175室
まず全体像である。把握できた69件を完成予定年で束ねると、2025年が22件5,304室で最大となり、2026年19件4,442室、2027年18件3,815室、2028年8件1,428室と続く。1件あたり平均は220室で、宿泊特化型よりもやや大きい中〜大規模案件が中心だ。
ただしこのグラフを「2028年以降に供給が枯れる」と読むのは誤りである。建築計画の届出は通常、完成の1〜3年前に行われる。つまり2028年以降の欄は現時点で申請済みの案件だけを数えた下限値であり、今後の申請追加によって必ず増えていく。下のグラフで濃色(完成時期到来)と淡色(今後完成予定)を塗り分けているのは、この読み違いを避けるためだ。2025年の22件はすでに全件が完成時期を迎えており、2026年も19件中15件が済んでいる。
本データは調査時点での確認申請ベース(国土交通省「建築物動態統計調査」)です。確認申請は通常開業の1-2年前に行われるため、未来年の件数・客室数は今後の申請追加により増加する見込みです。現時点での確定パイプラインの下限値として参照してください。
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成(N=69件・客室50室以上)
| 完成予定年 | 件数 | 客室数 | 平均規模 | うち今後完成予定 |
|---|---|---|---|---|
| 2025年 | 22件 | 5,304室 | 241室 | 0件 / 0室 |
| 2026年 | 19件 | 4,442室 | 234室 | 4件 / 732室 |
| 2027年 | 18件 | 3,815室 | 212室 | 18件 / 3,815室 |
| 2028年 | 8件 | 1,428室 | 178室 | 8件 / 1,428室 |
| 2029年 | 1件 | 100室 | 100室 | 1件 / 100室 |
| 2031年 | 1件 | 100室 | 100室 | 1件 / 100室 |
| 合計 | 69件 | 15,189室 | 220室 | 32件 / 6,175室 |
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成
データの母集団について:本稿の計画データはメトロエンジンリサーチが建築計画の届出等から把握できた範囲であり、全数調査ではありません。届出前の計画、ビル内テナントとして入居する形態、既存建物のコンバージョン等は把握対象から外れる場合があります。また完成予定日は工期延伸・計画変更により後ろ倒しになることがあり、確定した開業日ではありません。
都道府県・市区町村別の分布 — 東京18件3,497室、北海道9件2,345室、千葉5件2,164室
地理的な偏りは明確だ。東京都が18件3,497室で最大、次いで北海道9件2,345室、千葉県5件2,164室と続く。上位3都道県だけで全体の客室数の52.7%(8,006室/15,189室)を占める。一方で計画が1件のみの県も多く、50室以上の新規計画がまったく確認できない県も存在する。
ただし「今後完成予定」だけに絞ると景色が変わる。埼玉県(767室)、広島県(380室)、静岡県(277室)は把握できた計画がすべて完成時期を迎えており、当社データ上の今後の供給はゼロになる。逆に岡山県は490室すべてが今後完成予定で、県単位では数少ない「これから増える」エリアだ。
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成(上位12都道府県)
市区町村単位に落とすと、客室数の集中はさらに際立つ。札幌市6件1,487室、大阪市4件1,042室、千葉市1件1,000室、横浜市3件890室、浦安市2件876室が上位を占める。単体で規模が大きい案件を並べたのが次の表である。
| 所在地 | 客室数 | 完成予定 | 主な用途 | 状況 |
|---|---|---|---|---|
| 千葉県千葉市 | 1,000室 | 2027年12月 | ホテル,映画館,飲食店,温浴施設 | 今後完成予定 |
| 千葉県浦安市 | 750室 | 2026年02月 | ホテル | 完成時期到来 |
| 北海道札幌市 | 605室 | 2025年03月 | ホテル、飲食店、公衆浴場、駐車場 | 完成時期到来 |
| 北海道虻田郡倶知安町 | 500室 | 2025年12月 | ホテル・ホテルコンド・戸建て別荘 | 完成時期到来 |
| 大阪府大阪市 | 482室 | 2025年03月 | 事務所・ホテル・商業施設 | 完成時期到来 |
| 埼玉県さいたま市 | 389室 | 2026年06月 | ホテル | 完成時期到来 |
| 広島県広島市 | 380室 | 2025年03月 | 商業、ホテル、駐車場 | 完成時期到来 |
| 神奈川県横浜市 | 338室 | 2026年03月 | ホテル、プール、スパ、水族館、レストラン、コンドミニ | 完成時期到来 |
| 東京都豊島区 | 328室 | 2026年09月 | ホテル・駐車場 | 完成時期到来 |
| 岡山県岡山市 | 300室 | 2028年12月 | 住宅・ホテル・店舗 | 今後完成予定 |
| 栃木県宇都宮市 | 300室 | 2028年10月 | ホテル | 今後完成予定 |
| 東京都品川区 | 285室 | 2026年03月 | 事務所、ホテル、店舗、共同住宅、駐車場 | 完成時期到来 |
| 東京都江東区 | 285室 | 2025年03月 | ホテル | 完成時期到来 |
| 神奈川県横浜市 | 280室 | 2026年04月 | 事務所、大学、ホテル | 完成時期到来 |
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成(客室数上位14件)
用途欄を見ると、ホテル単体の計画よりも「事務所・商業・ホテル」「住宅・ホテル・店舗」といった複合用途の再開発が上位に多い。千葉市美浜区ひび野の1,000室案件は映画館・飲食店・温浴施設を併設する複合施設で、幕張新都心タウンセンター地区の県有地譲渡を受けた開発である。浦安市千鳥の750室案件は東京ディズニーリゾート徒歩圏の大型ホテル「ザ ロイヤルパークホテル 舞浜リゾート 東京ベイ」で、2024年5月の計画公表時は2026年1月開業予定とされていたが、2025年7月に開業日が2026年2月13日と確定し、そのとおり開業した。当社が把握していた完成予定日は2026年2月であり、当初公表の開業予定月ではなく実際の開業月と一致した例にあたる。
供給圧ランキング — 船橋33.5%・千葉22.7%に対し、大都市中心部は1%未満
件数や客室数の絶対値だけでは、そのエリアにとってのインパクトは測れない。300室の新設でも、既存に8万室ある大阪市中心部と、700室しかない船橋駅周辺とではまったく意味が違う。そこで各計画地を中心とする半径3km圏の既存客室ストックを分母に取り、今後完成予定の客室数が既存在庫の何%にあたるかを算出した。
出典:国土交通省「建築物動態統計調査」/メトロエンジンリサーチ&コンサルティング(既存ストックはOTA掲載確認ベース、半径3km圏・2026年時点)
| エリア(半径3km圏) | 今後完成予定 | 既存客室 | 供給圧 | 既存2019年比 |
|---|---|---|---|---|
| 千葉県船橋市 | 1件 / 238室 | 711室 | 33.5% | -6.8% |
| 岐阜県美濃加茂市 | 1件 / 120室 | 517室 | 23.2% | +51.6% |
| 千葉県千葉市 | 1件 / 1,000室 | 4,408室 | 22.7% | +9.4% |
| 長野県北安曇郡小谷村 | 1件 / 159室 | 966室 | 16.5% | +0.0% |
| 北海道富良野市 | 1件 / 200室 | 2,782室 | 7.2% | +12.8% |
| 岡山県岡山市 | 2件 / 490室 | 8,217室 | 6.0% | +6.4% |
| 神奈川県足柄下郡箱根町 | 1件 / 126室 | 2,320室 | 5.4% | +2.2% |
| 栃木県宇都宮市 | 1件 / 300室 | 5,716室 | 5.2% | +21.7% |
| 東京都渋谷区 | 3件 / 461室 | 11,916室 | 3.9% | +13.1% |
| 兵庫県神戸市 | 2件 / 293室 | 11,550室 | 2.5% | +12.3% |
| 北海道札幌市 | 4件 / 710室 | 37,588室 | 1.9% | +23.3% |
| 神奈川県横浜市 | 1件 / 272室 | 22,828室 | 1.2% | +24.6% |
| 東京都千代田区 | 4件 / 561室 | 77,720室 | 0.7% | +8.3% |
| 東京都荒川区 | 1件 / 179室 | 29,609室 | 0.6% | +26.6% |
| 京都府京都市 | 2件 / 188室 | 36,750室 | 0.5% | +32.4% |
| 大阪府大阪市 | 2件 / 337室 | 87,011室 | 0.4% | +19.9% |
| 東京都中央区 | 1件 / 197室 | 68,117室 | 0.3% | +14.8% |
出典:国土交通省「建築物動態統計調査」/メトロエンジンリサーチ&コンサルティング作成
最上位は船橋市の33.5%。JR船橋駅から南に外れた前原西の238室案件が、周辺3km圏の既存711室に対して大きな比率を占める。ただしこのエリアは既存ストック自体が2019年比で6.8%減っており、母数が小さいぶん比率が振れやすい点には注意が要る。千葉市の22.7%は1,000室という絶対値の大きさがそのまま効いたもので、規模と比率の両面でインパクトが大きい案件だ。都道府県・市区町村をまたいだ既存ストック比の比較は、新規開業ホテルの供給圧ランキング2026-2027でも別の切り口から整理している。
対照的に、大都市の中心部はいずれも数%以下に収まる。渋谷区3.9%、神戸市2.5%、札幌市1.9%、横浜市1.2%、千代田区0.7%、京都市0.5%、大阪市0.4%、中央区0.3%。京都市や大阪市の既存ストックは2019年比でそれぞれ32.4%・19.9%増と大きく積み上がっており、そこに数百室が加わっても比率としては吸収される水準にとどまる。新規計画の絶対数が多い大都市ほど、既存ストックに対する相対的な供給圧はむしろ小さいというのが、この集計から読み取れる構図だ。
小規模母数エリアの扱い:上のランキングは半径3km圏の既存客室が500室以上あるエリアに限定しています。これを下回るエリアでは比率が極端な値になるため、参考値として別掲します。福島市(今後60室/既存22室)、陸前高田市(134室/128室)、みどり市(150室/165室)。いずれも周辺に宿泊施設がほとんど無い立地であり、比率よりも「その地域に初めてまとまった客室が生まれる」という事実のほうが実態に近いと考えられます。
札幌市 — 今後4件710室、既存3.8万室に対し供給圧1.9%
「札幌ホテル 開業予定」の検索需要に対して、当社が把握する範囲の答えは今後完成予定4件・710室である。内訳は中央区北1条西5丁目の216室(完成予定2026年10月)、中央区南7条西4丁目の126室(2027年2月)、北区北6条西6丁目の168室(2027年4月)、中央区南7条西5丁目の200室(2028年5月)。すすきの側(南7条西)に2件、札幌駅・大通側に2件と、市内中心部でバランスよく分散している。
このうち北1条西5丁目の216室案件は、NTT都市開発が開発するアーバンネット札幌リンクタワーに入る「ハイアット セントリック 札幌」にあたる。日本ハイアット株式会社「報道資料 2026年4月」の新規開業予定一覧にも北海道エリアとして216室で掲載されており、実際の開業日は2026年10月3日(土)と運営会社の発表で公表されている。当社が保有する建築計画上の完成予定日(2026年10月3日)と公表開業日が完全に一致した事例であり、竣工と開業が同日に設定されるケースがあることを示している。なお同資料には2029年開業予定として「パーク ハイアット 札幌」157室も記載されているが、これは本稿の計画データには含まれていない。
札幌市中心部(札幌駅を中心とする半径3km圏)の既存客室ストックは、2012年の23,865室から2026年には37,790室へと14年間で58.3%増加した。2019年の30,713室と比べても23.0%増である。なお前掲の供給圧ランキングは各計画地を中心とする半径3km圏で集計しているため、同じ札幌市でも既存ストックは37,588室・2019年比+23.3%となる。中心点の取り方による差であり、定義・集計時点はいずれも同一である。この分母に対して今後の710室は1.9%——市場全体を動かす規模ではない。すでに増えきった後の市場に、選別的な上積みが乗っている段階と読める。札幌の2026〜2029年の開業計画と高単価帯の動きについては、札幌『秋の開業』と客室供給2026-2029で詳しく分析している。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、各年末時点で開業済かつ閉館前の施設、主要駅中心・半径3km圏)
広島市 — 計画データ上の今後の供給はゼロ、だが公表ベースでは2027年に大型が集中
広島県について当社が把握している50室以上の計画は1件のみ、それも広島市南区松原町の380室で、完成予定日は2025年3月24日とすでに完成時期を迎えている。これはJR西日本グループが手がけた新駅ビル「ミナモア」内のホテルグランヴィア広島サウスゲート(380室)にあたり、開業日も2025年3月24日と一致する。つまり当社の計画データ上、広島県の今後完成予定はゼロである。
ここが「把握範囲」の限界を示す実例になる。広島市では公表ベースで複数の大型ホテル計画が進行している。ハイアットが運営する「アンダーズ 広島」は基町相生通地区第一種市街地再開発事業の高層棟に235室で2027年開業予定と2025年10月28日に発表された。また「コートヤード・バイ・マリオット広島」も183室で2027年初頭の開業予定が公表されている。いずれも再開発ビルの上層階に入居する形態であり、単独のホテル建築としては計画データに現れにくい。日本ハイアット株式会社「報道資料 2026年4月」に掲載された新規開業予定一覧は2025年9月時点の発表分をまとめたものであるため、同年10月発表のアンダーズ 広島は同資料には含まれていない。
この2件を合わせるだけで418室になる。広島駅を中心とする半径3km圏の既存客室ストックは2026年時点で19,594室(247施設)であり、418室は2.1%に相当する。2019年の15,913室から23.1%積み上がった市場に、さらに上位グレードの客室が2027年に集中して加わる構図だ。
読者にとっての示唆は二つある。ひとつは、建築計画ベースのパイプラインは「ゼロ=開業予定なし」を意味しないこと。再開発ビルへのテナント入居型や既存建物のコンバージョンは、ホテル単独の建築計画としては捕捉されにくい。もうひとつは、その捕捉漏れが大都市ほど起きやすいということだ。上位グレードのブランドほど複合再開発の上層階に入る傾向があるため、計画データだけを見ていると高価格帯の新規参入を見落としやすい。供給を読むときは建築計画データと公表ベースの開業情報を必ず突き合わせる必要がある。広島市の八丁堀・広島駅前それぞれのパイプラインは、広島ホテル供給二極化 — 八丁堀×広島駅前、2027-2029年パイプライン分析が掘り下げている。
計画地マップ — 69件の分布を地図で見る
最後に、把握できた69件の計画地を地図上にプロットした。円の大きさが客室数、青が今後完成予定、灰色が完成時期到来を示す。首都圏・北海道・関西に集中する一方、東北・中国・四国・九州はきわめて疎であることが視覚的に確認できる。
出典:国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成/計画地は住所の町丁目単位で概算プロットしています(地図のクレジットは地図右下に表示)
まとめ — 「増える」より「もう増えた」を前提に読む
把握できた範囲の69件15,189室のうち、まだ完成していないのは32件6,175室。客室数ベースで全体の40.7%にすぎない。この数字が示すのは、2020年前後に積み上がった供給拡大局面が一巡し、いまは選別的な上積みの段階に入っているという構図だ。
エリア別に見れば、絶対数の大きい大都市中心部ほど既存ストックが厚く、供給圧は1%前後に収まる。逆に既存ストックの薄い地方都市・郊外では、1件の中規模ホテルが市場構造を変える比率になる。船橋市33.5%、千葉市22.7%、岡山市6.0%、宇都宮市5.2%といった数字は、そのエリアで営業する事業者にとって競争環境の変化を具体的に測る目安になる。
ただし繰り返すが、このデータは全数ではない。広島市の事例が示すとおり、再開発ビルに入居する形態の計画は捕捉されにくく、完成予定日も工期延伸で変動する。パイプラインを読むときは、建築計画データで「土地に紐づく物理的な供給」を押さえたうえで、公表ベースの開業情報で「ブランド・グレードの参入」を補完する——この二層で見ることが実務的な精度につながる。
あわせて読みたい
- 海浜幕張駅前1,000室・総投資300億円の複合開発 — 千葉県最大級パイプラインの吸収余地
- ハイアットセントリック札幌開業 — 北海道に広がる外資系ブランドとADR動向を読む
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 札幌駅前再開発が生む新潮流:札幌市の新規開業施設
- 2026年開業582軒で読み解く最適規模戦略|30室高ADRと300室規模効率の二極化
- 札幌『秋の開業』と客室供給2026-2029 ― ハイアットが拓く高単価帯
- 広島ホテル供給二極化 — 八丁堀×広島駅前、2027-2029年パイプライン分析
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 2027年開業予定ホテル34件・5,028室の一覧 — 都道府県別と200室超の全案件
- 舞浜・浦安ベイエリア テーマパーク隣接ホテル投資の深掘り分析 — 新規750室は需要を吸収できるか
参考資料・出典一覧
■ データソース
計画データは国土交通省「建築物動態統計調査」等の建築計画届出を基に、メトロエンジンリサーチ&コンサルティングが収集・名寄せしたもの(客室50室以上、重複除去後 N=69件・15,189室)。既存客室ストックは同社が追跡する国内約168,000施設の開業・閉館情報から、各年末時点で開業中かつ閉館前の施設の客室数を、対象地点を中心とする半径3km圏で合算した(OTA掲載確認ベース)。ブランド・開業日は各運営会社および開発事業者の公表資料で個別に突き合わせている。
■ 試算前提
供給圧=今後完成予定の客室数 ÷ 同エリアの既存客室ストック(2026年時点)。「今後完成予定」は完成予定日が調査時点(2026年9月18日)より後の案件を指し、それ以前を「完成時期到来」とした。供給圧ランキングは半径3km圏の既存客室が500室以上のエリアに限定し、これを下回るエリアは比率が極端に振れるため参考値として別掲している。エリアの中心点は、供給圧ランキングでは各計画地、都市別の推移では主要駅を用いているため、同一都市でも両者の値は一致しない。
■ 限界・留意点
本データは全数調査ではなく、把握できた範囲の集計である。届出前の計画、再開発ビルへのテナント入居型、既存建物のコンバージョンは捕捉されにくく、広島市の事例(計画データ上はゼロだが公表ベースでは2027年に418室)がその実例にあたる。完成予定日は工期延伸・計画変更により後ろ倒しになることがあり、確定した開業日ではない。また建築計画の届出は通常完成の1〜3年前に行われるため、2028年以降の件数・客室数は申請済み案件のみを数えた下限値であり、今後の申請追加により増加する。
■ 計画・供給データ
- 国土交通省「建築物動態統計調査」よりメトロエンジンリサーチ&コンサルティング作成 — ホテル用途を含む建築計画(客室50室以上・N=69件)
- メトロエンジンリサーチ&コンサルティング — 既存客室ストック推移(OTA掲載確認ベース、半径3km圏・各年末時点)
■ ブランド・開業に関する一次資料
- 日本ハイアット株式会社「報道資料 2026年4月」 — 国内運営ホテルおよび新規開業予定一覧(2025年9月時点発表分)
- NTT都市開発「『ハイアット セントリック 札幌』総支配人が就任」
- トラベルボイス「広島市中心部に高級ホテル『アンダーズ広島』開業へ、2027年に全235室」(2025年10月28日)
- AND BUILD HIROSHIMA「『コートヤード・バイ・マリオット広島』2027年開業へ」
- JR西日本「広島駅ビルプロジェクト」
- NTT都市開発ホテルマネジメント「ハイアット セントリック 札幌 2026年10月3日(土)に開業」
- 三菱地所「『(仮称)舞浜ホテル計画』2026年1月開業予定」
- 三菱地所ホテルズ&リゾーツ「『ザ ロイヤルパークホテル 舞浜リゾート 東京ベイ』開業予定日決定および宿泊予約受付開始のお知らせ」(2026年2月13日開業)
- 日本経済新聞「ロイヤルリース、海浜幕張駅前に複合施設 27年めど」