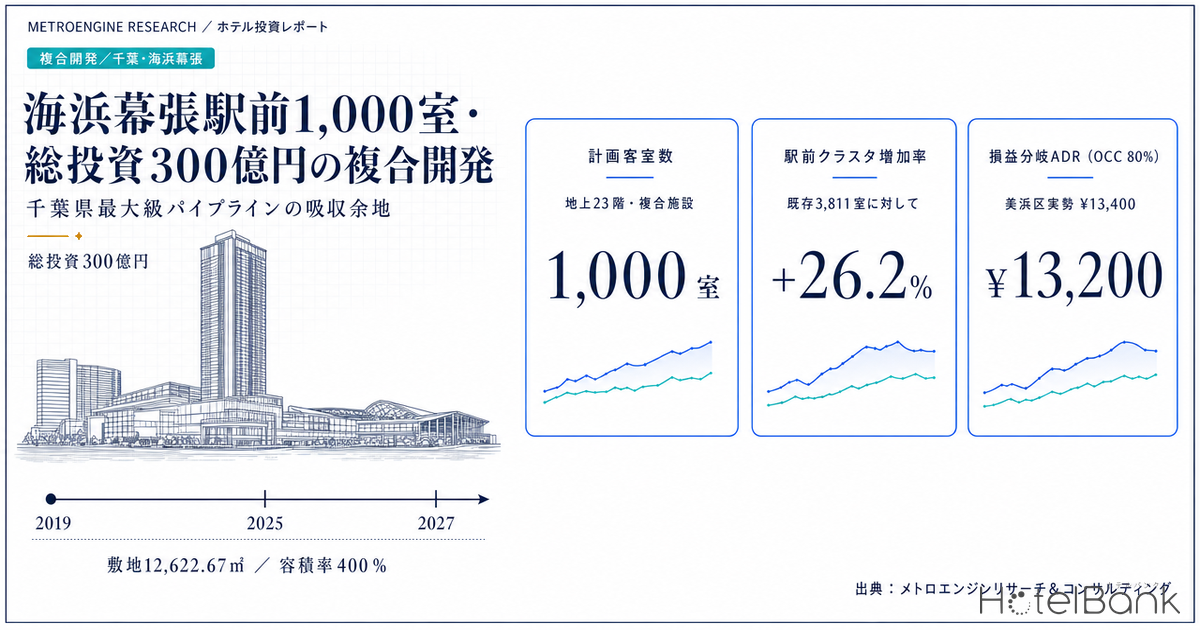
JR海浜幕張駅の駅前区画で、客室数約1,000室のホテルに映画館・飲食店・温浴施設を組み合わせた地上23階の複合施設計画が進んでいる。事業者はロイヤルリース株式会社、総投資額は報道ベースで約300億円。単体のホテル開発としては千葉県内で最大級であり、1棟で県内の追跡ストックの2.0%、海浜幕張駅前クラスタに限れば既存客室の26.2%に相当する規模となる。
本稿では、この単一プロジェクトの事業構造——敷地条件から逆算される商品レンジ、2025年の建設費実勢を織り込んだ投資額レンジ、そして美浜区の実勢ADRから導かれる成立条件——を定量的に分解する。県内5エリアの階層比較ではなく、1件の大型案件がどのような前提のもとで吸収されうるかに絞って読み解く。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格に言及する箇所は、全プラン平均(素泊まり〜食事付きを含む)の2名1室利用時・1室あたり料金(税込)です。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では事業試算の前提値としてのみ使用します。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 不動産情報ライブラリ/国土交通省 国土数値情報/総務省・経済産業省 経済センサス
- — 投資額256.6億円・1室2,570万円(2025年RC造実績 坪202.6万円)に対し、利回り6%の損益分岐ADRはOCC 80%(試算前提値)時で¥13,200。美浜区の実勢¥13,400をすでに1.5%下回る。
- — 容積率400%・敷地12,622.67㎡から導かれる容積対応延床50,491㎡。客室床を70%と置くと1室グロス約35.3㎡——敷地条件そのものがコンパクト客室型の商品を規定している。
- — 1,000室は駅前クラスタ既存3,811室の+26.2%、千葉県の追跡ストック49,169室の2.0%、シティホテル区分の6.3%。単一案件としては県内で突出した変化幅。
- — OCC 80%(試算前提値)で必要となる年間292,000室夜は、クラスタ全体で約28%の需要増に相当。原資はMICE(東京ゲームショウ2025で4日間263,101人)・1km圏52,086人の業務集積・複合施設のクロスセルの三層。
- — ADR×OCC 2軸グリッド(25セル)では21セルが利回り6%以上。ADRが市場の天井に押さえられる一方でOCCは72〜88%の幅を取りうるため、変数は稼働側に寄る。
エグゼクティブサマリー — 1棟で駅前クラスタを+26%押し上げる規模、成立の分岐は稼働の積み上げにある
結論から示す。この計画の成否を分けるのは価格ではなく稼働の積み上げである。美浜区の推定成約ADRは直近確定11ヶ月で¥13,400(N=12施設)。一方、敷地の容積率400%から逆算される客室1室あたりの延床は約35㎡(グロス)で、これはコンパクト客室型——ビジネス/ミッドスケール帯の商品仕様に対応する。つまりこの計画は構造的に、美浜区の現行価格帯の延長線上に置かれる商品であり、高単価による回収は前提にしづらい。
2025年の建設費実勢(RC造 坪202.6万円)で客室床を試算すると、土地配分込みの投資額は約257億円、1室あたり約2,570万円。ここに標準シナリオ(ADR ¥15,500・OCC 82%・GOP率40%/いずれも2026年8月時点の美浜区実勢と上場REITの開示実績を基準に置いた試算前提値であり、当該施設の実測稼働率ではない)を当てると利回りは7.2%となり、6%の利回りを確保する損益分岐ADRはOCC 80%時で約¥13,200——ほぼ美浜区の現行水準に一致する。価格は既に成立圏内にあり、論点は1,000室分の室夜をどこから積み上げるかに移る。駅前クラスタの需要が現状のまま推移すると仮定した場合、クラスタ全体で約28%の需要増が新たに必要となる計算になる。
その原資として本稿が置く変数は3つ。第一に幕張メッセを核とするMICE・大型イベント需要、第二に1km圏に52,086人が働く業務集積、第三に複合施設としての温浴施設・映画館とのクロスセルである。とりわけ3点目は、単体ホテルにはない収益レイヤーとして、客室の実質的なRevPARを押し上げる余地を持つ。
計画の輪郭 — 2019年公表の長期スキームを建築計画データで再確認する
本計画の骨格は2019年3月に公表された。千葉県企業土地管理局が幕張新都心タウンセンター地区の県有地(千葉市美浜区ひび野一丁目8番/敷地面積12,622.67㎡)を分譲し、ロイヤルリース株式会社が取得したものである。分譲価格は57億2,000万円、㎡単価に換算すると約¥453,000となる。
公表当初のスキームは二段階だった。第1期として2024年までは既存の商業施設「メッセ・アミューズ・モール」の外観・内装を一部改装したうえで映画館・飲食店を中心とする営業を継続し、第2期として2025年以降に建て替えへ着手、2027年下半期に新施設を開業するという長期の組み立てである。
メトロエンジンリサーチ&コンサルティングが保有する建築計画データ(国土交通省「建築動態統計調査」ベース)でも、同一地点に 客室数1,000室・地上23階・主要用途「ホテル、映画館、飲食店、温浴施設」・事業者ロイヤルリース株式会社・工期開始2025年1月・完了予定2027年12月 の登録が確認できる。公表報道と建築計画の内容は整合している。
| 項目 | 内容 | 出所 |
|---|---|---|
| 所在地 | 千葉市美浜区ひび野一丁目8番(JR京葉線 海浜幕張駅前) | 県公表・建築計画 |
| 敷地面積 | 12,622.67 ㎡ | 県公表 |
| 分譲価格 | 57億2,000万円(約¥453,000/㎡) | 県公表 |
| 取得日 | 2019年3月27日 | 報道 |
| 規模 | 地上23階/客室数 約1,000室 | 報道・建築計画 |
| 主要用途 | ホテル、映画館、飲食店、温浴施設 | 建築計画 |
| 事業者 | ロイヤルリース株式会社 | 県公表・建築計画 |
| 総投資額 | 約300億円(報道ベース・2019年時点) | 報道 |
| 工期 | 2025年1月着手 〜 2027年12月完了予定(開業は2027年下半期) | 建築計画・報道 |
時期・仕様に関する留意点:本計画は2019年公表・2027年開業という長期スキームであり、客室数・開業時期・用途構成・事業者体制は今後変更される可能性がある。既存施設は本稿の調査時点でも営業継続を示す情報が確認され、解体・着工の具体的な進捗は公表されていない。建設費・資材調達環境の変化を踏まえた工程の見直しも起こりうるため、以降の試算はいずれも公表・登録済みの諸元を前提とした条件付きの試算として参照されたい。総投資額約300億円は2019年時点の報道値であり、事業者による公式開示ではない。
立地分析 — 商業地域・容積率400%、駅前地価は7年で+48.3%
敷地は商業地域に指定され、指定容積率400%・建蔽率80%。JR京葉線 海浜幕張駅の1日平均乗車人員は56,995人(2024年度)で、JR東日本管内70位、京葉線の中間駅では新木場に次ぐ第3位に位置する。単独路線かつ他社線への乗換がない駅としては千葉県内で最多である。
| 用途地域 | 商業地域 |
| 容積率/建蔽率 | 400% / 80% |
| 敷地面積 | 12,622.67 ㎡ |
| 容積対応延床(上限) | 約 50,491 ㎡ |
| 立地適正化計画 | 都市機能誘導区域 |
| 事業所数 | 1,199 |
| 従業者数 | 52,086 人 |
| オフィス系比率 | 35.4% |
| 2025年 | 44,306 人 |
| 2040年(推計) | 44,555 人(2025年比 +0.6%) |
| 生産年齢比率 | 71.1% |
地価は明確な上昇局面にある。駅前至近の標準地(美浜区ひび野二丁目4番/商業地・容積率400%・駅距離0m)の公示価格は、2019年の¥472,000/㎡から2026年の¥700,000/㎡へ、7年間で+48.3%上昇した。とりわけ2024年以降は前年比+7.6%→+11.9%→+10.8%と二桁近い伸びが3年続いている。
この地価上昇は、事業者にとって取得原価との差として現れる。2019年の分譲価格は㎡あたり約¥453,000で、当時の駅前標準地の公示価格¥472,000/㎡をわずかに下回る水準だった。2026年の公示価格¥700,000/㎡を同じ敷地面積に当てると約88億円となり、取得価額57億2,000万円との差は約31億円。着工前の段階で土地に含み益が積み上がっている構造であり、これは事業全体の安全余裕として機能する。
居住人口の分布を見ると、駅の北側・東側に人口密度の高いメッシュが連なる一方、駅南側の業務・展示施設エリアは居住人口が薄い。首都圏郊外としては珍しく、1.5km圏の推計人口は2025年44,306人から2040年44,555人へ+0.6%と横ばい圏で推移する見通しにあり、生産年齢比率も71.1%と高い。2027年開業から20年超の保有を想定する事業として、商圏の人口縮小が収益を侵食するリスクが相対的に小さいのはこの立地の特徴である。飲食・温浴・映画館という地域客も取り込む用途構成は、この人口構造と整合している。
供給インパクト — 1,000室は駅前クラスタの+26.2%、県内追跡ストックの2.0%
計画地から半径600m圏には、宿泊施設8軒・計3,811室が集積している(研修施設2軒315室を除く)。ここに1,000室が加わると、クラスタの客室総数は4,811室となり、+26.2%の増加となる。単一プロジェクトとしては極めて大きい変化幅である。
| 施設 | 客室数 | 計画地からの距離 | 推定成約ADR(2026年10月) |
|---|---|---|---|
| アパホテル&リゾート〈東京ベイ幕張〉 | 2,007 | 129 m | ¥13,500 |
| ホテルニューオータニ幕張 | 418 | 554 m | ¥23,200 |
| KOKO HOTEL Premier 東京ベイ幕張 | 301 | 164 m | —(2026年6月開業) |
| ホテルスプリングス幕張 | 298 | 111 m | ¥15,000 |
| ホテルシュランザ MAKUHARI BAY | 230 | 315 m | ¥14,400 |
| ホテルフランクス | 222 | 420 m | ¥15,200 |
| ホテルグリーンタワー幕張 | 205 | 391 m | ¥16,300 |
| ホテル ザ・マンハッタン | 130 | 410 m | ¥17,700 |
| (計画)ひび野一丁目 複合施設 | 1,000 | — | — |
視野を広げると、規模の意味はさらに明確になる。メトロエンジンリサーチ&コンサルティングが千葉県内で稼働を確認している宿泊ストックは736施設・49,169室(2026年8月時点)。1,000室はその2.0%にあたる。シティホテル区分(53施設・15,751室)に限れば6.3%である。県内で2026年に確認された新規開業のうち最大は海浜幕張の301室(2026年6月)であり、それと比べても3.3倍の規模となる。この1棟が県内のどの階層に効いてくるかは、浦安・成田・幕張・木更津・房総の5エリアを比較した千葉県ホテル投資2026-2028マップと併せて読むと位置づけがつかみやすい。
なお、将来供給を語る際の留意点として、建築計画データは確認申請ベースであり、通常は開業の1〜2年前に申請が行われる。したがって2028年以降の件数は「現時点で確定しているパイプラインの下限値」であり、今後の申請追加によって増加する見込みである点を補足しておく。
ポジショニング — 美浜区の実勢¥13,400が示す商品レンジと、空白として残る帯
1,000室がどの価格帯に入るのかを、美浜区の実勢から逆算する。美浜区の推定成約ADRは、直近確定11ヶ月(2025年8月〜2026年6月)の平均で¥13,400(N=12施設、月次レンジ ¥11,200〜¥15,700)。比較は基準を揃えて置く。同一基準(直近確定11ヶ月平均)で見ると、浦安市は¥24,600(N=38〜43施設)で美浜区の約1.8倍、千葉市中央区は¥9,800(N=34〜45施設)。先行掲載ベースの2026年10月断面に切り替えると美浜区¥14,700/浦安市¥25,500/千葉市中央区¥11,100となり、水準は全体に上がるが三者の序列と倍率の構図は変わらない。美浜区は県内では中位、業務・MICE需要に支えられた安定した価格帯に位置している。
駅前クラスタの施設別に客室規模と推定成約ADRをプロットすると、市場の構造が見えてくる。既存8施設は¥13,000〜¥18,000の帯に6施設が集中し、その上に¥23,000台が1施設。客室規模では200〜300室帯が最も厚く、2,000室級が1施設という二極構成である。
密集 厚みのある帯
¥13,000〜¥18,000 × 130〜420室
クラスタの主戦場。6施設が集中し、MICE・業務需要の受け皿として機能している。新規参入は規模か機能で差をつける必要がある。
レンジ① 大規模 × 中価格帯
¥13,000〜¥17,000 × 800〜1,200室
容積率400%が規定する客室グロス約35㎡から、計画が最も収まりやすいレンジ。既存で該当するのは1施設のみで、大型MICEの受け皿として伸びしろがある。
レンジ② 上位中価格帯の伸びしろ
¥25,000〜¥40,000 × 100〜250室
クラスタ内では最上位が¥23,000台。複合施設内で温浴・上層階眺望を活かした上位フロアを一部設ければ、レンジ①との二層構成でADRミックスを押し上げる機会となる。
事業構造の逆算 — 容積400%が規定する客室グロス35㎡と、建設費の2段階レンジ
敷地面積12,622.67㎡に指定容積率400%を当てると、容積対応延床は約50,491㎡(15,273坪)。地上23階の構成でこの延床を実現する場合、平均床面積は約2,195㎡となり、敷地に対する建物投影は2割弱。低層に商業・温浴・映画館を配置し、上層に細身の客室タワーを載せる典型的な複合構成と整合する。
ここから客室床を推計する。ホテル用途に延床の70%を配分すると35,343㎡、1,000室で割ると1室あたりグロス約35.3㎡。共用部・バックオフィスを含むグロスであるため、実質の客室専有面積は概ね22〜25㎡帯に収まる。この面積帯はコンパクト客室型——ビジネス/ミッドスケールの商品仕様に対応する。つまり敷地条件そのものが、この計画をラグジュアリー帯ではなく美浜区の現行価格帯の延長線上に置いている。前章のレンジ①が計画の主戦場になるという読みは、この面積計算から導かれる。
建設費の2段階試算
投資額は2段階で押さえる。第1段階は2025年の建設費実績、第2段階は施工期間中のインフレ織り込みである。
| 区分 | 坪単価 | 客室床 10,691坪の工事費 | 土地配分込み(70%) | 1室あたり |
|---|---|---|---|---|
| Stage 1 — RC造(2025年実績) | 202.6 万円 | 216.6 億円 | 256.6 億円 | 2,570 万円 |
| Stage 1 — S造(2025年実績) | 240.5 万円 | 257.1 億円 | 297.2 億円 | 2,970 万円 |
| Stage 2 — RC造(インフレ後) | 218.7 万円 | 233.8 億円 | 273.8 億円 | 2,740 万円 |
| Stage 2 — S造(インフレ後) | 259.6 万円 | 277.5 億円 | 317.6 億円 | 3,180 万円 |
この試算が示す論点は明快である。複合施設全体(延床50,491㎡)を2025年の建設費実勢で建てると、工事費だけでRC造309億円・S造367億円となり、土地を加えると367億〜425億円。2019年時点の報道値である総投資額約300億円は、当時の建設費環境を前提とした数字であり、その後の資材・労務費の上昇を踏まえれば、事業計画上の投資額は更新されている可能性が高い。実際、ホテル建築費は2022年から2024年にかけて+41%上昇している。この上昇が全国の新規供給をどう削っているかは、建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップで整理している。
もっとも、建設費の上昇は一方向のリスクではない。同じ環境が競合となる新規供給を抑制するため、既に土地を取得し計画を進めている事業者にとっては参入障壁として作用する。JLLの調査では、日本の新規供給率は建設費高騰により1.5〜1.7%とアジア太平洋平均6.6%を大きく下回る水準にとどまっている。2027年に1,000室が立ち上がった後、同規模の追随が短期間で現れる可能性は構造的に低い。
成立レンジ試算 — 損益分岐ADRは¥13,200、価格ではなく稼働が変数になる
客室部門の収益を3シナリオで置く。ADRは美浜区の実勢と新築プレミアムの幅、OCCは業務・MICE需要を前提とした稼働、GOP率は上場REITの開示実績(宿泊主体運営で38.9%)を基準に設定した。
| 前提 | A. 保守 | B. 標準 基準 | C. 上振れ |
|---|---|---|---|
| ADR | ¥13,400 | ¥15,500 | ¥17,500 |
| OCC | 78% | 82% | 85% |
| 年間客室売上 | 38.1 億円 | 46.4 億円 | 54.3 億円 |
| GOP率 | 38% | 40% | 42% |
| GOP | 14.5 億円 | 18.6 億円 | 22.8 億円 |
| 利回り(投資 256.6億/Stage 1 RC) | 5.6% | 7.2% | 8.9% |
| 利回り(投資 273.8億/Stage 2 RC) | 5.3% | 6.8% | 8.3% |
| 単純回収年数(Stage 1 基準) | 17.7 年 | 13.8 年 | 11.3 年 |
損益分岐ADRは既に手の届く水準にある
利回り6%を確保するために必要なADRを、OCC別に逆算する。Stage 1(RC造・投資256.6億円)・GOP率40%を前提とすると——
| OCC前提 | 必要ADR(利回り6%) | 美浜区実勢との差 |
|---|---|---|
| 75% | ¥14,100 | +5.2% |
| 80% | ¥13,200 | -1.5% |
| 85% | ¥12,400 | -7.5% |
OCC 80%を確保できれば、必要ADRは美浜区の現行実勢を下回る。これがこの計画の最も重要な構造である。単価を大きく引き上げなくても、稼働を積み上げられれば成立圏に入る。逆に言えば、リスクは価格側ではなく稼働側に集中している。
感度分析
| ケース(Stage 1・投資256.6億円) | 客室売上 | GOP | 利回り |
|---|---|---|---|
| 標準(ADR ¥15,500 / OCC 82%(試算前提)) | 46.4 億円 | 18.6 億円 | 7.2% |
| ADR -10%(¥13,950) | 41.7 億円 | 16.7 億円 | 6.5% |
| OCC -5pt(77%) | 43.6 億円 | 17.4 億円 | 6.8% |
| 両方(ADR -10% / OCC -5pt) | 39.2 億円 | 15.7 億円 | 6.1% |
ADR × OCC 2軸感度グリッド — 利回り6%の等高線がどこを走るか
1次元の感度では、どちらの変数がどこまで動いたら成立圏を割るのかが見えにくい。ADR(¥13,000〜¥17,500)と稼働(72〜88%)の2軸で、Stage 1(投資256.6億円・GOP率40%固定)の客室部門利回りを展開する。
| 稼働(試算前提値)\ADR | ADR ¥13,000 | ADR ¥14,000 | ADR ¥15,500 | ADR ¥16,500 | ADR ¥17,500 |
|---|---|---|---|---|---|
| 72% | 5.3% | 5.7% | 6.3% | 6.8% | 7.2% |
| 76% | 5.6% | 6.1% | 6.7% | 7.1% | 7.6% |
| 80% | 5.9% | 6.4% | 7.1% | 7.5% | 8.0% |
| 84% | 6.2% | 6.7% | 7.4% | 7.9% | 8.4% |
| 88% | 6.5% | 7.0% | 7.8% | 8.3% | 8.8% |
グリッドが示すのは、成立圏(利回り6%)を割るのが左下の角に限られていることである。25セル中21セルが6%以上、うち13セルが7%以上に入る。ADRを¥14,000まで引き下げてもOCC 76%(いずれも試算前提値)を確保すれば6.1%に乗り、美浜区実勢そのものの¥13,000帯でもOCC 84%まで積み上げれば6.2%に届く。逆に、ADRを¥17,500まで積み上げてもOCCが72%に沈めば7.2%どまりで、標準ケース(¥15,500×80%の7.1%)とほとんど変わらない。
利回りはADRとOCCの積に比例するため、感度の傾き自体は対称である(ADR +¥1,000で+0.46pt、OCC +4ptで+0.35pt。相対的な変化幅を揃えれば同等の寄与になる)。差が出るのは動かせる幅のほうだ。ADRは美浜区実勢¥13,400、クラスタ最高値でも¥23,200という市場の天井に押さえられるのに対し、OCCは本グリッドが置く72〜88%という16ptのレンジを現実に取りうる。この非対称性が、変数を稼働側に寄せている——価格戦略ではなく在庫消化の設計が主戦場になる、という本稿の読みはここでも裏づけられる。
ADRを10%引き下げ、かつOCCを5pt下振れさせても利回りは6.1%を維持する。客室部門単独の試算でこの耐性が確認できる点は、複合開発としての事業リスクを評価するうえで重要な材料である。加えて実際には、温浴施設・映画館・飲食部門が残り30%の床から独自の収益を生み、客室部門の下振れをある程度緩衝する。
吸収の前提条件 — 1,000室が必要とする室夜と、3つの原資
OCC 80%(試算前提)で1,000室を回すには、年間292,000室夜の需要が必要になる。海浜幕張駅前クラスタの既存3,811室が仮に75%で稼働しているとすると年間約1,043,000室夜であり、既存需要を維持したまま新規1,000室を80%で埋めるには、クラスタ全体で約28%の需要増が求められる計算になる。これは自然増だけで達成される水準ではなく、明確な原資が必要である。なお幕張メッセの大型イベントが周辺の宿泊需要をどこまで押し上げるかは、サマソニ2026・幕張5km圏の価格分析で実測値をみている。
① MICE・大型イベント
幕張メッセを核とする大型展示会・コンサート需要。東京ゲームショウ2025は4日間で総来場者263,101人、CEATEC 2025は登録来場者98,884人。会期中の宿泊需要は近隣クラスタだけでは吸収しきれず、都内・千葉市中心部へ流出している。駅直結の1,000室はこの流出分を取り戻す装置になりうる。
② 業務需要のベース
1km圏に事業所1,199・従業者52,086人(オフィス系比率35.4%)。平日ベースの出張・研修需要を支える厚みがある。既存クラスタに研修施設2軒(計315室)が立地していることも、この需要層の存在を裏づける。
③ 複合施設のクロスセル
温浴施設・映画館・飲食が同一施設内に入る構成は、単体ホテルにはない収益レイヤー。宿泊者の館内消費に加え、地域客の日帰り利用が客室外売上を形成する。1.5km圏に44,306人が居住し2040年も横ばい圏という人口構造は、この地域客レイヤーの持続性を支える。
需要の季節・曜日プロファイルも見ておく。千葉県のシティホテル区分(53施設・15,751室)を対象に、チェックイン日に向けた残室推移を追うと、リードタイム(LT)90日から40日にかけて残室が段階的に消化される。2026年9月5日を例にとると、LT90時点で残室3,362室(対象53施設ベース)だったものがLT40では2,406室まで減少し、この間の消化率は28.4%。一方で2026年8月22日を対象にすると、LT90の5,306室からLT30で3,251室へと、より緩やかな推移をたどっている。
この曲線が示すのは、県内のシティホテル需要が比較的早いリードタイムから積み上がる構造であるということだ。イベント日程が先行して確定するMICE需要の特性と整合しており、1,000室規模の在庫を計画的に配分するうえでは追い風となる。逆に、イベントのない平日をどう埋めるかが実務上の主戦場になる。ここで②の業務需要と③の地域客レイヤーが効いてくる。
リスク要因と時間軸
| 要因 | 内容 | アップサイド/緩衝材 |
|---|---|---|
| 工程 | 2019年公表の長期スキームであり、着工・開業時期の変更余地がある | 土地は2019年取得済み。公示地価ベースで約31億円の含み益が積み上がっている |
| 建設費 | 2022→2024年で+41%上昇。2026年+5.3%、2027年+5.0%の上昇予測 | 同じ環境が競合の新規供給を抑制。日本の新規供給率は1.5〜1.7%と国際的に低位 |
| 需要積み上げ | クラスタ全体で約28%の需要増が必要 | MICE流出分の回収余地、駅直結という代替困難な立地条件 |
| 価格 | 美浜区実勢¥13,400からの大幅な引き上げは前提にしづらい | OCC 80%(試算前提)なら損益分岐ADRは¥13,200で実勢を下回る。価格側の負担が小さい |
| 商圏人口 | 首都圏郊外は一般に人口減局面 | 1.5km圏は2040年に2025年比+0.6%と横ばい圏。長期保有前提の地域客レイヤーが持続する |
まとめ — 「1,000室のホテル」ではなく「複合施設の宿泊床」として読む
本稿の分析を整理する。
第一に、敷地条件が商品を規定している。容積率400%・敷地12,622.67㎡から導かれる容積対応延床50,491㎡のうち、客室床を70%と置けば1室あたりグロス約35㎡。これはコンパクト客室型の仕様であり、この計画は美浜区の現行価格帯——推定成約ADR ¥13,400(N=12施設)——の延長線上に置かれる。高単価による回収を前提としない設計である。
第二に、価格側の負担は既に小さい。2025年の建設費実勢(RC造 坪202.6万円)で客室床の投資額を256.6億円(1室あたり2,570万円)と置くと、利回り6%の損益分岐ADRはOCC 80%(試算前提)時で¥13,200。美浜区の実勢を1.5%下回る水準であり、ADR -10%かつOCC -5ptの下振れケースでも利回りは6.1%を維持する。論点は価格ではなく稼働の積み上げにある。
第三に、吸収の原資は複合構成そのものにある。OCC 80%(試算前提)で必要となる年間292,000室夜は、駅前クラスタ全体で約28%の需要増に相当する。この差分を埋めるのは、幕張メッセを核とするMICE需要(東京ゲームショウ2025で4日間263,101人)、1km圏52,086人の業務集積、そして温浴施設・映画館・飲食による地域客レイヤーの三層である。単体ホテルとして見れば重い数字だが、複合施設の宿泊床として見れば、客室外売上が客室部門の下振れを緩衝する構造が組み込まれている。
第四に、時間軸が味方する立地である。駅前公示地価は2019年から2026年で+48.3%、直近3年は前年比+7.6%→+11.9%→+10.8%。1.5km圏の推計人口は2040年に2025年比+0.6%と横ばい圏を維持し、生産年齢比率も71.1%と高い。首都圏郊外で20年超の保有を想定する事業として、商圏縮小のリスクが相対的に小さい。
最後に留意点を繰り返す。総投資額約300億円は2019年時点の報道値であり、事業者による公式開示ではない。2025年の建設費実勢で同規模の複合施設を建てた場合、工事費だけでRC造309億円・S造367億円、土地を加えると367億〜425億円となる。開業時期・客室数・用途構成を含め、計画の諸元は今後更新される可能性がある。本稿の試算はいずれも、公表・登録済みの諸元を前提とした条件付きの読みとして参照されたい。
あわせて読みたい
- 千葉県ホテル投資2026-2028マップ — 浦安/成田/幕張/木更津/房総5エリア徹底分析
- 舞浜・浦安ベイエリア テーマパーク隣接ホテル投資の深掘り分析 — 新規750室は需要を吸収できるか
- 【サマソニ2026】幕張・万博公園5km圏ホテル価格は通常Friの+50% — 25周年5日間の波形を読む
- 建設費+41%と人材難で消える供給 — 2027-2029年ホテル新規開業マップ
- 宇都宮中心部・300室ホテル計画の供給吸収余地|LRT延伸と業務需要で読む
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- つくば研究学園都市の宿泊マーケット分析|研究業務需要のホワイトスペース
- 県内ADRは最大5.2倍開く — 市区町村レンジ全国比較でみる二極構造と空白帯
参考資料・出典一覧
■ データソース
推定成約ADRはメトロエンジンリサーチ&コンサルティングの市区町村別月次集計(千葉市美浜区 N=12〜13施設、浦安市 N=38〜43施設、千葉市中央区 N=34〜45施設)。本文の水準比較は直近確定11ヶ月(2025年8月〜2026年6月)平均で基準を揃え、先行掲載ベースの断面値を併記する場合は「2026年10月」と月を明示している。客室ストック(千葉県736施設・49,169室、シティホテル区分53施設・15,751室)は稼働確認ベース、2026年8月時点。計画諸元(客室数・階数・用途・工期)は国土交通省「建築動態統計調査」ベースの建築計画データ、地価・用途地域は不動産情報ライブラリ、人口メッシュは国土数値情報による。
■ 試算前提
客室部門単独の簡易試算。容積対応延床50,491㎡=敷地12,622.67㎡×指定容積率400%、うちホテル用途70%=35,343㎡(10,691坪)を客室床と置く。建設費は2025年の構造別坪単価(RC造202.6万円/S造240.5万円)を Stage 1、施工期間中間点を2027年前半として+7.9%を織り込んだ値を Stage 2 とした。土地は分譲価格57億2,000万円の70%を客室床へ配分。利回り=ADR×1,000室×365日×OCC×GOP率÷投資額。本稿のOCCはすべて試算前提値であり、当該施設の実測稼働率ではない。GOP率はインヴィンシブル投資法人の開示実績38.9%(2024年12月期・MHM運営91物件)を基準に38〜42%で振っている。
■ 限界・留意点
(1) 総投資額約300億円は2019年時点の報道値であり事業者の公式開示ではない。開業時期・客室数・用途構成は変更されうる。(2) 温浴施設・映画館・飲食部門の収益は試算に含めていないため、施設全体の事業利回りは本稿の値と一致しない。(3) 推定成約ADRは上場ホテルREITの物件別開示との照合で誤差中央値約7%(91施設・直近3ヶ月)。エリア値は中央値であり個別施設の成約価格ではない。(4) 2026年7月以降の月次ADRは調査時点の掲載水準に基づく推定で、チェックイン日に近づくにつれ変動する。(5) 残室推移はOTA販売在庫の消化状況に基づく推定で、施設全体の実稼働率とは異なる。(6) 建築計画データは確認申請ベースのため、2028年以降のパイプラインは下限値である。本稿は投資助言ではなく、実際の投資判断には詳細なフィージビリティ・スタディを要する。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(美浜区 N=12施設、千葉市中央区 N=33〜45施設、浦安市 N=33〜43施設)、稼働確認ベースの宿泊ストック(千葉県 736施設・49,169室)、残室推移(千葉県シティホテル区分 N=53施設)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(美浜区ひび野二丁目4番、2019〜2026年)、用途地域、立地適正化計画
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口(R6国政局推計)
- 総務省・経済産業省「経済センサス-活動調査」 — 事業所数・従業者数(境界=国勢調査2020 小地域)
- 国土交通省「建築動態統計調査」 — 建築計画データ(客室数・階数・用途・工期)、構造別建設費坪単価
- 千葉県「幕張新都心の概要」(千葉県企業土地管理局)
- 千葉市「幕張新都心概要」
- JR東日本「各駅の乗車人員 2024年度」 — 海浜幕張駅 1日平均乗車人員 56,995人
■ REIT・業界レポート
- インヴィンシブル投資法人 — 運営実績GOP率38.9%(2024年12月期・MHM運営91物件)
- JLL「2025年日本ホテル投資市場」 — 新規供給率1.5〜1.7%(アジア太平洋平均6.6%)
- Turner & Townsend — 建設インフレ予測(2026年+5.3%、2027年+5.0%)
■ ニュース・公表情報
将来日程のADRに関する注意:本記事のADRのうち2026年7月以降の月は、調査時点でOTA等に公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。また、本記事の事業試算は公表・登録済みの諸元を前提とした簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。