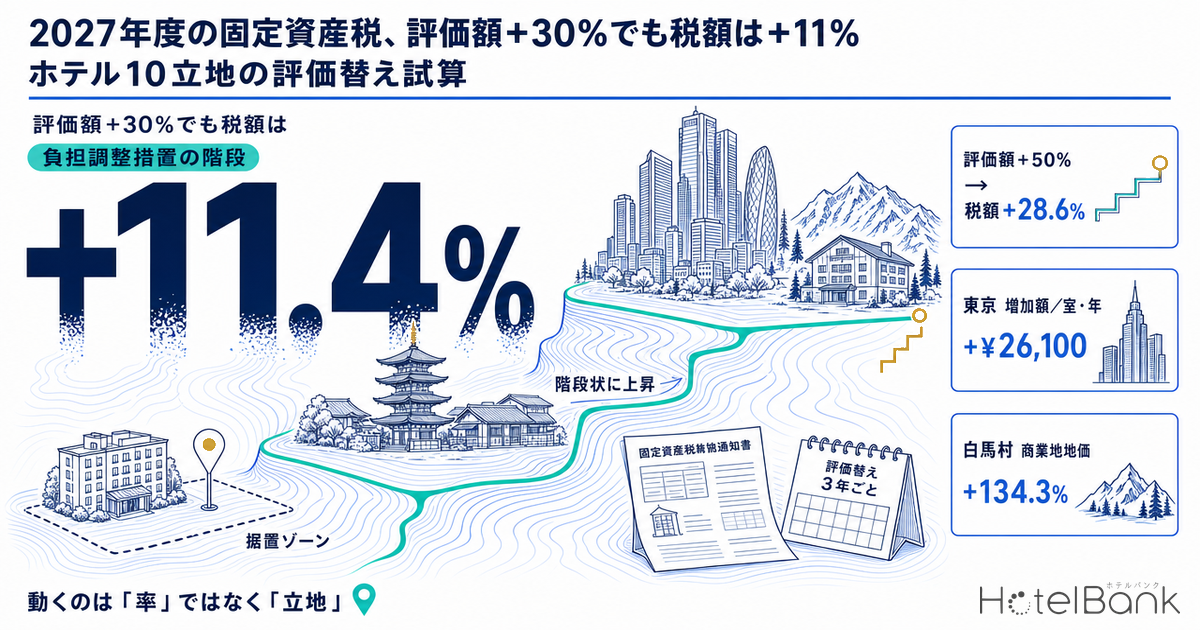
2027年度(令和9年度)は固定資産税の評価替え基準年度にあたる。土地の評価額は2026年1月1日時点の地価公示価格等の7割を目途に据え替えられ、その水準が2027〜2029年度の3年間の課税ベースになる。2023年から2026年にかけて、ホテル立地の商業地地価は倶知安で+39.2%、京都市中心部で+52.5%、白馬村では+134.3%動いた。本稿は、この地価上昇が2027年度以降の保有税を1室あたりいくら動かすのかを、国土交通省の地価公示データと当社の宿泊単価データから先回りして試算する。
結論を先に置く。評価額が上がっても、税額は同じ率では上がらない。商業地等に適用される負担調整措置が階段状に作用するため、評価額+10%なら3年間で税額は動かず、+30%で3年目に+11.4%、+50%で+28.6%にとどまる。一方で、地価水準そのものが高い都心・博多では1室あたりの増加額が年2万〜2.6万円(100室で年200万〜260万円)に達し、客室GOPの1.8〜2.3%を占める。動くのは「率」ではなく「立地」である。
既刊との線引き
既刊「ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み」は保有税の現在の水準を、「ホテルの割増償却48%と固定資産税3年免除」は減免制度を主題としている。本稿はそのどちらでもなく、2027年度評価替えという時点イベントによる変動量だけを扱う。水準ではなく差分の話である。
本記事における指標の定義
- ADR(平均客室単価):各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿では季節性を揃えるため2023年7月と2026年7月を比較しており、いずれも実績確定月です。
- 公示地価:国土交通省「地価公示」の標準地価格(円/㎡)。本稿ではホテル立地を含む商業地の標準地のみを抽出し、2023年地価公示と2026年地価公示の同一標準地を突き合わせて3年変化率を算出した(標準地が入れ替わった地点は除外)。
- 固定資産税評価額(土地):地価公示価格等の7割を目途とする水準。課税標準額は負担調整措置を経た課税ベースで、商業地等は評価額の70%が上限。
- 保有税:固定資産税1.4%+都市計画税0.3%の合計1.7%(標準税率)で試算。本稿の試算は土地分のみで、家屋分・償却資産分は含まない。
- データ出典:国土交通省「不動産情報ライブラリ(地価公示)」、メトロエンジンリサーチ&コンサルティング
- — 評価額+30%でも税額は+11.4%。商業地等の負担調整措置が階段状に効くため、+10%なら3年間ゼロ、+50%でも3年目に+28.6%にとどまる。
- — 次の基準年度は2027年度。課税ベースは2026年1月1日時点の地価で、いったん決まれば2027〜2029年度の3年間据え置かれる。
- — ホテル10立地の商業地地価は3年で+11.1%(金沢)〜+134.3%(白馬)。据置ゾーンに収まり税額が動かない見込みなのは金沢だけ。
- — 1室あたり増加額は年0円〜26,100円。率の最大は白馬(+50.2%)だが金額の最大は東京。判断単位は率ではなく客室GOP比(東京2.25%・京都1.90%・福岡1.75%)。
- — 家屋の評価額は上がらない。経年減点補正と在来分家屋の前年度据置により、2027年度に動くのは土地分だけと整理してよい。
2027年度に何が起きるか — 制度の3つの前提
まず制度の骨格を押さえる。ここを誤解したまま地価の上昇率を税額の上昇率に読み替えると、試算は必ず過大になる。
第一に、評価替えは3年ごとで、次が2027年度である。総務省の制度解説によれば、土地の評価額は原則として基準年度(3年)ごとに評価替えを行い、第二年度および第三年度(据置年度)の価格は基準年度の価格を据え置く。2024年度(令和6年度)が直近の基準年度だったため、次は2027年度(令和9年度)にあたる。そして評価の基礎となるのは、賦課期日の前年1月1日、すなわち2026年1月1日時点の地価である。2026年3月に公表された地価公示は、この意味で2027年度評価額の先行指標として読める。
第二に、宅地の評価は地価公示価格等の7割を目途とする。これは平成6年度評価替えから導入された取扱いで、地価公示価格・不動産鑑定評価価格等の7割程度を評価額の水準とする。したがって地価公示が+50%動けば、評価額も概ね+50%動く。ここまでは比例する。
第三に、しかし税額は比例しない。商業地等(住宅用地以外の宅地等)には負担調整措置があり、負担水準(前年度課税標準額÷当年度評価額)に応じて課税標準額の決まり方が3つに分かれる。
| 負担水準(前年度課税標準額÷当年度評価額) | 当年度の課税標準額 | 税額の動き |
|---|---|---|
| 70%超 | 評価額×70%(上限) | 引き下げ |
| 60%以上70%以下(据置ゾーン) | 前年度課税標準額を据置 | 変化なし |
| 60%未満 | 前年度課税標準額+評価額×5% (評価額の60%を上限・20%を下限) | 年5%刻みで緩やかに上昇 |
出典:総務省「固定資産税の概要」、東京都主税局「商業地等の負担調整措置」よりメトロエンジンリサーチ&コンサルティング作成
要点は据置ゾーンにある。総務省の資料によれば、商業地等の負担水準は平成9年度以降の均衡化の結果、令和2年度時点で据置特例の対象となる60〜70%の範囲にほぼ収斂している。つまり多くのホテル用地は現在、負担水準70%前後で課税されていると考えるのが自然だ。この状態で評価額が上がると何が起きるか。分母である評価額だけが跳ね上がるため、負担水準は機械的に下がる。評価額+10%なら70%÷1.10=63.6%で据置ゾーンの中にとどまり、税額は3年間まったく動かない。評価額+30%なら53.8%まで落ちて60%未満ゾーンに入り、年5%刻みで上がり始める。
評価額+10%は税額±0、+50%で3年目に+28.6% — 負担調整の階段
2026年度時点で負担水準が70%に収斂している用地を起点に、評価額の上昇率別に2027〜2029年度の税額推移をシミュレートした。評価額は基準年度に据え置かれるため、3年間を通じて分母は固定される。
出典:総務省「固定資産税の概要」の負担調整ルールよりメトロエンジンリサーチ&コンサルティング試算
3本の線の形が違うことが、この記事の中心的な発見である。評価額+10%のケースは水平線のまま動かない。据置ゾーンに収まってしまうためで、地価が1割上がっても保有税は1円も増えない。評価額+30%のケースは初年度に+9.3%、2年目に+11.4%まで上がってそこで止まる。評価額の60%という上限に当たるからだ。評価額+50%のケースだけが3年間上がり続け、初年度+10.7%、2年目+21.4%、3年目+28.6%と階段を登る。
ここから実務的な含意が2つ出る。ひとつは、評価額の上昇率と税額の上昇率のあいだには強い非線形性があるということ。+10%と+30%のあいだに、税額がゼロから一桁台後半へ跳ねる不連続点が存在する。もうひとつは、増加が初年度に一度に来ないということ。+50%ケースでは3年目の増加幅が初年度の2.7倍になる。2027年度の納税通知書だけを見て「思ったほど上がらなかった」と判断すると、2029年度に想定外の水準に届く。取得時のNOI予測や売主との精算では、3年分の階段を織り込む必要がある。
ホテル10立地の地価は3年で+11%〜+134% — 評価替えの震源地マップ
次に、実際にどの立地でどれだけ評価額が動きそうかを見る。国土交通省の地価公示から、主要ホテル立地を含む商業地の標準地を抽出し、2023年と2026年の同一標準地を突き合わせて3年変化率の中央値を算出した。標準地が入れ替わった地点は除外している。
円の大きさ=2026年公示地価(商業地中央値)、色=3年変化率。出典:国土交通省「不動産情報ライブラリ(地価公示)」よりメトロエンジンリサーチ&コンサルティング作成
出典:国土交通省「不動産情報ライブラリ(地価公示)」、メトロエンジンリサーチ&コンサルティング
10立地のうち、評価額が据置ゾーンに収まる(=2027年度に税額が動かない)可能性が高いのは金沢市(+11.1%)だけである。那覇市(+19.5%)は60%未満ゾーンに僅かに落ちる境界線上、札幌市(+28.4%)から東京(+47.7%)までの6立地は明確に上昇ゾーンに入る。京都市中心部(+52.5%)と白馬村(+134.3%)は3年間登り続けるグループだ。
注意したいのは、同じ市内でも地点差が大きいことである。福岡市の35地点では最小+2.2%から最大+54.4%まで開いており、大阪市の24地点では+15.6%から+91.9%まで幅がある。エリア中央値で自社用地の動きを代用すると、上下いずれにもぶれる。実務では自社用地に最も近い標準地・基準地を個別に確認するのが確実だ。毎年7月1日時点の価格が9月に公表される基準地価の側から観光地の商業地がどう動いているかは、「地価調査2026はいつ公表?基準地価で見る観光地の商業地上昇率」でも白馬+29.3%・高山+28.1%として追っている。
地価とADRは同じ方向に動いていない — 10立地の3年比較
保有税は地価に連動し、収益はADRに連動する。両者が同じ率で動いていれば、評価替えは実質的に中立になる。そこで同じ3年間(2023年7月→2026年7月)の推定成約ADRを並べた。
| 立地(商業地標準地の所在) | 標準地数 | 公示地価 2026(円/㎡) |
地価 3年変化 |
ADR 2026年7月 |
ADR 3年変化 |
差 |
|---|---|---|---|---|---|---|
| 白馬村(長野) | 1 | 40,300 | +134.3% | ¥11,700 | +15.9% | -118.4pt |
| 京都市(下京・南区周辺) | 15 | 724,000 | +52.5% | ¥11,800 | +5.6% | -46.9pt |
| 東京(新宿・渋谷・中野周辺) | 35 | 2,200,000 | +47.7% | ¥13,300 | +13.3% | -34.4pt |
| 大阪市(ミナミ・浪速区周辺) | 24 | 1,032,000 | +38.9% | ¥9,800 | -3.0% | -41.9pt |
| 倶知安町(ニセコ) | 1 | 181,000 | +39.2% | ¥17,500 | +2.5% | -36.7pt |
| 軽井沢町(長野) | 2 | 158,900 | +33.5% | ¥24,700 | -2.4% | -35.9pt |
| 福岡市(博多・中央区周辺) | 35 | 2,070,000 | +42.3% | ¥13,100 | +22.3% | -20.0pt |
| 札幌市(中央区周辺) | 29 | 755,000 | +28.4% | ¥18,100 | +35.0% | +6.6pt |
| 那覇市(沖縄) | 13 | 474,000 | +19.5% | ¥10,100 | +20.1% | +0.6pt |
| 金沢市(石川) | 12 | 297,500 | +11.1% | ¥8,700 | +6.2% | -4.9pt |
地価=国土交通省「不動産情報ライブラリ(地価公示)」の商業地標準地・同一地点中央値。ADR=推定成約ADR(2023年7月・2026年7月、いずれも実績確定月/対象施設 N=21〜194施設)。出典:メトロエンジンリサーチ&コンサルティング
札幌市と那覇市の2市だけが、ADRの伸びが地価の伸びに追いついている。札幌はADR+35.0%に対して地価+28.4%で、収益側が先行した数少ない市場だ。那覇は+20.1%対+19.5%でほぼ拮抗する。この2市では、評価替えによる保有税増を収益の伸びが吸収できる構造になっている。
他方、白馬村・京都市中心部・大阪ミナミ・倶知安・軽井沢では、地価の伸びがADRの伸びを36〜118ポイント上回る。ここで重要なのは、この差が「収益力の問題」を意味しないことだ。これらの立地の地価上昇には、ホテル以外の用途(別荘・住宅・商業施設・投資用不動産)からの需要が大きく寄与している。白馬村の商業地標準地が3年で2.3倍になったのは、宿泊需要だけでは説明できない。つまり、保有税の課税ベースはホテル事業の収益力と切り離された要因で動きうる——これが評価替えを事前に織り込むべき理由である。
100室モデルで試算 — 1室あたり土地保有税は年0〜2.6万円動く
ここまでの制度と地価を、100室ホテルの1室あたり保有税に落とす。前提は以下のとおり。
| 項目 | 前提 | 根拠 |
|---|---|---|
| 客室数 | 100室 | 既刊の保有税記事と同一モデル |
| 延床面積 | 3,850㎡(1室あたり38.5㎡) | 客室25㎡+共用部、客室部分比率65% |
| 容積率・敷地面積 | 立地別(約270〜740%/約520〜1,440㎡) | 当該商業地標準地の指定容積率中央値 |
| 評価額 | 公示地価×70%×敷地面積 | 宅地は地価公示等の7割を目途 |
| 現行の負担水準 | 70%(上限に収斂) | 商業地等は据置ゾーンに収斂(総務省) |
| 税率 | 1.7%(固定1.4%+都計0.3%) | 標準税率 |
| 評価額上昇率 | 当該立地の地価3年変化率 | 2026年1月1日時点=2027年度評価の基礎 |
出典:メトロエンジンリサーチ&コンサルティング(試算前提)
この前提で、現行(2026年度)と評価替え3年目(2029年度)の1室あたり土地保有税を並べる。
出典:国土交通省「不動産情報ライブラリ(地価公示)」よりメトロエンジンリサーチ&コンサルティング試算(100室モデル・土地分のみ)
| 立地 | 現行 税/室・年 |
2029年度 税/室・年 |
増加額 /室・年 |
増加率 | 100室合計 増加額/年 |
客室GOP比 |
|---|---|---|---|---|---|---|
| 東京(新宿・渋谷周辺) | ¥98,100 | ¥124,200 | ¥26,100 | +26.6% | ¥2,610,000 | 2.25% |
| 福岡市(博多周辺) | ¥91,700 | ¥111,900 | ¥20,200 | +22.0% | ¥2,020,000 | 1.75% |
| 京都市(下京・南区周辺) | ¥64,200 | ¥84,000 | ¥19,700 | +30.7% | ¥1,970,000 | 1.90% |
| 大阪市(ミナミ周辺) | ¥44,600 | ¥53,100 | ¥8,500 | +19.1% | ¥850,000 | 0.99% |
| 札幌市(中央区周辺) | ¥45,900 | ¥50,500 | ¥4,600 | +10.1% | ¥460,000 | 0.29% |
| 軽井沢町 | ¥19,000 | ¥21,700 | ¥2,700 | +14.4% | ¥270,000 | 0.13% |
| 倶知安町(ニセコ) | ¥13,900 | ¥16,600 | ¥2,700 | +19.3% | ¥270,000 | 0.18% |
| 白馬村 | ¥2,800 | ¥4,100 | ¥1,400 | +50.2% | ¥140,000 | 0.14% |
| 那覇市 | ¥43,300 | ¥44,300 | ¥1,100 | +2.4% | ¥110,000 | 0.12% |
| 金沢市 | ¥21,400 | ¥21,400 | ¥0 | ±0% | ¥0 | 0.00% |
客室GOP=推定成約ADR(2026年7月)×稼働率75%×365日×GOP率32%。土地分のみの試算で家屋分・償却資産分を含まない。出典:メトロエンジンリサーチ&コンサルティング
金額の絶対水準は立地の地価水準で決まり、増加率の順位とは一致しない。白馬村の増加率+50.2%は10立地で最大だが、1室あたりの増加額は年1,400円で最小に近い。逆に東京の増加率+26.6%は中位だが、増加額は年26,100円で最大になる。評価替えの影響を測るべき単位は率ではなく、1室あたりの円と客室GOPに対する比率である。
客室GOP比で見ると、東京2.25%、京都1.90%、福岡1.75%、大阪0.99%の4市場が1%前後に達する。100室なら年85万〜261万円の追加負担にあたる。これは既刊「ホテルの屋上・遊休駐車場を貸すと年334万〜974万円」で試算した付帯収益の下限とほぼ同じオーダーであり、付帯収益の開発一本で相殺できる規模でもある。裏を返せば、2027年度に向けて収益源を一本積み増しておくだけで、評価替えの影響は吸収できる。
感度表 — 評価額+10%/+30%/+50%でNOI利回りは何pt動くか
自社用地の地価変動率がまだ確定していない段階でも、レンジで当たりを付けることはできる。標準モデル(100室・容積率400%・敷地962㎡・公示地価50万円/㎡)で、評価額上昇率3水準の税額とNOI利回りへの影響を示す。総投資額は土地(公示地価×敷地)+建物(坪240.5万円×延床)で1室あたり約3,280万円とした。
| 評価額上昇率 | 負担水準 (評価替え直後) |
2027年度 税/室 |
2029年度 税/室 |
3年後の 増加額 |
NOI利回り への影響 |
|---|---|---|---|---|---|
| 現行(2026年度) | 70.0% | ¥40,100 | — | — | — |
| +10%(据置ゾーン) | 63.6% | ¥40,100 | ¥40,100 | ¥0 | ±0.00pt |
| +30% | 53.8% | ¥43,800 | ¥44,700 | ¥4,600 | -0.014pt |
| +50% | 46.7% | ¥44,400 | ¥51,500 | ¥11,400 | -0.035pt |
標準モデル:100室/容積率400%/敷地962㎡/公示地価50万円/㎡/総投資額1室あたり約3,280万円。建物坪単価は国土交通省「建築着工統計」に基づく2025年S造実績240.5万円/坪を採用。出典:メトロエンジンリサーチ&コンサルティング試算
NOI利回りへの影響は最大でも0.035pt、つまり100分の3.5ポイントにとどまる。既刊で試算した保有税全体のドラッグ(0.7pt)と比べると、評価替えによる変動分は総投資額に対しては小さい。これは負担調整措置が意図どおり機能しているからだ。制度が急激な負担増を緩和する設計である以上、評価替えを理由に投資判断が反転することは考えにくい。
ただし2つ留保がある。第一に、総投資額に対しては小さくても、GOPに対しては大きい。上記の+50%ケースの増加額11,400円/室は、ADR1万円・稼働75%のホテルの客室GOP(年約87.6万円)の1.3%に相当する。営業段階の損益では無視できない。第二に、この試算は現行の負担水準が70%に収斂している前提に立つ。もし自社用地の負担水準がすでに60%を割っている場合、評価替え前から毎年5%刻みで上昇している最中であり、評価替えはその階段をさらに延長する。納税通知書に記載された課税標準額と評価額から負担水準を計算し、自社がどのゾーンにいるかを先に確認したい。
もうひとつの軸は自社用地が現在どの負担水準にいるかである。ここまでの試算は商業地等が収斂している70%を起点に置いたが、負担水準が60%を割っている用地は評価替え前からすでに年5%刻みで上昇している最中で、同じ評価額上昇率でも着地が変わる。2つの軸を掛け合わせた表が次になる。
| 現行(2026年度)の負担水準 | 評価額 +10% | 評価額 +20% | 評価額 +30% | 評価額 +40% | 評価額 +50% |
|---|---|---|---|---|---|
| 70%(据置ゾーン上限) | +0.0% | +2.9% | +11.4% | +20.0% | +28.6% |
| 65% | +1.5% | +10.8% | +20.0% | +29.2% | +34.6% |
| 60%(据置ゾーン下限) | +10.0% | +20.0% | +30.0% | +35.0% | +37.5% |
| 55% | +20.0% | +30.9% | +35.5% | +38.2% | +40.9% |
| 50% | +32.0% | +36.0% | +39.0% | +42.0% | +45.0% |
各セルは2029年度の土地保有税の対現行増加率。負担調整措置(70%超=評価額の70%へ引下げ/60〜70%=前年度据置/60%未満=評価額の5%ずつ加算・60%上限)を3年分順に適用して算出。出典:総務省「固定資産税の概要」の負担調整ルールよりメトロエンジンリサーチ&コンサルティング試算
表を横に読むと、本稿がここまで示してきた「評価額が上がっても税額は同率では上がらない」という緩衝は、負担水準70%の用地でだけ強く効くことが分かる。70%の行では評価額+10%が税額±0、+30%でも+11.4%にとどまる。ところが負担水準50%の行では、評価額+10%でも3年後に+32.0%になる。緩衝の正体は据置ゾーンであり、すでにゾーンの下にいる用地には緩衝が存在しない。
縦に読むと別の含意が出る。評価額上昇率が+50%と大きい場合、着地の差は70%の行の+28.6%から50%の行の+45.0%まで16.4ポイントしか開かない。評価額の上昇が大きいほど、どの行から出発しても評価額の60%という共通の天井に早く到達するためだ。つまり自社の負担水準を確認する価値は、地価があまり上がっていない立地でこそ大きい。金沢のように地価+11.1%の立地でも、負担水準が50%台なら税額は3割上がりうる。この表のどのセルに自社が立っているかは、納税通知書の課税標準額÷評価額を1回計算すれば確定する。
家屋は逆方向に動く — 経年減点補正と「前年度据置」のルール
ここまでは土地の話である。家屋は評価の仕組みがまったく異なり、動く方向も逆になりやすい。
家屋の評価は再建築価格方式による。評価額=再建築費評点数×再建築費評点補正率×経年減点補正率、という構造だ。ここで再建築費評点補正率は建築物価の変動を反映する係数で、令和6年度(2024年度)は木造1.11、非木造1.07と示された。建築費が上がり続けている現状を踏まえれば、2027年度の補正率も1を上回る方向で設定される可能性が高い。
にもかかわらず家屋の税額が上がりにくいのは、経年減点補正率と据置ルールが効くためだ。経年減点補正率は建築後の経過年数に応じた損耗を反映して評価額を下げる。そして在来分家屋については、評価替えで算出した額が前年度の評価額を超える場合であっても引き上げられず、前年度の価額に据え置かれる。つまり家屋の評価額は「下がるか、据え置かれるか」のいずれかで、上がることはない。
実務的な帰結は明快だ。2027年度評価替えでホテルの保有税が動くとすれば、その源泉はほぼ土地である。家屋分は据置または微減として予算を組んでよい。既刊で示した1室あたり年16万〜24万円という保有税水準のうち、変動リスクを持つのは土地に対応する部分に限られる。
実務への落とし込み — 2027年度に向けた3つの確認項目
評価替えは3年に一度の予定された時点イベントであり、内容は2026年1月1日時点の地価という既に公表された材料から相当程度読める。事後に驚くのではなく、事前に織り込むための確認項目を整理する。
| 確認項目 | 見るもの | 判断の分岐 |
|---|---|---|
| ① 自社の負担水準 | 納税通知書の課税標準額÷評価額 | 70%前後なら本稿の試算が当てはまる。60%未満ならすでに上昇の途上 |
| ② 最寄り標準地の3年変化 | 2023年・2026年の地価公示(同一標準地) | +10%台なら税額は動かない見込み。+30%超なら3年分の階段を織り込む |
| ③ 取得・売却の時期 | 2027年1月1日の賦課期日をまたぐか | またぐ取引では、新評価額ベースの3年分税額をNOI予測と価格交渉に反映 |
出典:メトロエンジンリサーチ&コンサルティング
特に③が実務では効く。2026年中に取得を検討している物件について、売主が提示するNOIは2026年度(現行評価額)の保有税で計算されている可能性が高い。2027年度以降に税額が上がる立地であれば、その差分を織り込んだうえで価格を組み立てるのが筋になる。本稿の10立地で言えば、東京・福岡・京都では1室あたり年2万円前後、100室で年200万円規模の差が生じうる。キャップレート4%で割り戻せば物件価値で5,000万円規模の論点になる。なお新設・増築を伴う案件であれば、市町村の誘致制度による固定資産税の減免で評価替えの増分を相殺できる場合もあり、制度の分布は「ホテル誘致の奨励金・固定資産税減免 市町村12制度」で12自治体分を整理している。
まとめ
2027年度の固定資産税評価替えは、2026年1月1日時点の地価を課税ベースに据え替える。ホテル立地の商業地地価は直近3年で金沢市の+11.1%から白馬村の+134.3%まで大きく開いており、評価額の動き方は立地ごとに全く異なる。
しかし評価額の上昇はそのまま税額に伝わらない。商業地等の負担調整措置により、評価額+10%なら3年間で税額は動かず、+30%で3年目に+11.4%、+50%で+28.6%という階段になる。増加は初年度に完結せず3年かけて積み上がるため、2027年度の通知書だけを見て判断すると2029年度の水準を取りこぼす。
1室あたりで見ると、増加額は金沢市の±0円から東京の年26,100円まで分布する。増加率の大きさと金額の大きさは一致せず、判断すべきは客室GOPに対する比率である。東京2.25%、京都1.90%、福岡1.75%の3市場が相対的に大きく、100室で年200万〜260万円の追加負担にあたる。これは付帯収益の開発一本で吸収できる規模でもあり、対応の余地は十分にある。
家屋については、経年減点補正と「前年度の価額に据え置く」ルールにより評価額が上がることはない。2027年度に動くのは土地分だけ、と整理して予算を組んでよい。3年に一度の予定されたイベントである以上、必要なのは驚かないための事前の当たり付けである。
あわせて読みたい
- ホテルの固定資産税は1室あたり年16万〜24万円 — 保有税がNOI利回りを0.7pt削る仕組み
- ホテルの償却資産税は1室あたり年2.1万〜6.6万円 — 第3の固定資産税を3モデル試算
- ホテル用地の保有コストは年5.9% — 開業前3年で1室242万円、分岐点は地価+6%
- ホテルの割増償却48%と固定資産税3年免除 — 過疎・離島・半島でIRRは0.6pt動く
- 前面道路4mで容積率600%が240%に — 商業地974地点で検証、1室あたり土地コスト2.5倍
- ホテルの屋上・遊休駐車場を貸すと年334万〜974万円 — NOI利回り+0.27〜0.80ptの試算
- 地価調査2026はいつ公表?基準地価で見る観光地の商業地上昇率 — 白馬+29.3%・高山+28.1%
- ホテル誘致の奨励金・固定資産税減免 市町村12制度 — 100室でIRRは+0.08〜1.03pt動く
- ホテルREIT鑑定評価額、取得価格の1.25倍 — 298物件の還元利回り分布
参考資料・出典一覧
■ データソース
地価は国土交通省「不動産情報ライブラリ(地価公示)」の商業地標準地から、2023年と2026年の同一標準地(立地あたり1〜35地点)を突き合わせて3年変化率の中央値を算出した。宿泊単価はメトロエンジンリサーチ&コンサルティングの推定成約ADR(2023年7月・2026年7月、対象施設 N=21〜194施設)。制度の骨格は総務省「固定資産税の概要」「固定資産評価基準 第2章 家屋」および東京都主税局・大阪市・浜松市の公表資料による。
■ 試算前提
100室・延床3,850㎡(1室38.5㎡)のホテルを想定し、敷地面積は延床面積÷当該立地の指定容積率中央値(約270〜740%/約520〜1,440㎡)で置いた。土地の評価額は公示地価の70%、現行の負担水準は商業地等が収斂している70%を起点とし、課税標準額は負担調整措置(70%超=評価額の70%へ引下げ/60〜70%=前年度据置/60%未満=評価額の5%ずつ加算・60%を上限)に従って2027・2028・2029年度を順に計算した。税率は固定資産税1.4%+都市計画税0.3%の標準税率1.7%。客室GOPは推定成約ADR(2026年7月)×稼働率(前提)75%×365日×GOP率32%で置いた。
■ 限界・留意点
試算は土地分のみで、家屋分・償却資産分を含まない。評価額の上昇率は各立地の地価公示3年変化率で代用しており、2027年度の実際の評価額は各市町村が個別に決定する。負担水準の起点70%は商業地等の全国的な収斂状況に基づく仮定で、自社用地の実際の負担水準は納税通知書の課税標準額÷評価額で確認する必要がある。エリア中央値は同一市内の地点差(福岡市で+2.2%〜+54.4%、大阪市で+15.6%〜+91.9%)を平均化しており、個別用地の動きとは乖離しうる。推定成約ADRは主要予約サイトの掲載価格水準に業態別の補正係数を適用した推定値で、各施設の実際の成約価格とは異なる。
■ 制度・法令
- 総務省「固定資産税の概要」 — 評価替えの基準年度、宅地の7割評価、負担調整措置、税率
- 東京都主税局「商業地等(住宅用地以外の宅地等)の固定資産税・都市計画税の負担調整措置が継続されます」
- 大阪市「税負担の調整措置(固定資産税・土地)」 — 負担水準60%未満の算式
- 総務省自治税務局資産評価室「固定資産評価のしくみについて(土地評価)」
- 総務省「固定資産評価基準 第2章 家屋」 — 再建築価格方式、経年減点補正率
- 浜松市「令和6年度の家屋の評価替えは?」 — 再建築費評点補正率(木造1.11/非木造1.07)、前年度据置の取扱い
- 総務省自治税務局固定資産税課「負担調整措置のあり方について」(令和7年5月22日)
■ 公的データ
- 国土交通省「不動産情報ライブラリ」 — 地価公示(商業地標準地、2023年・2026年)、用途地域・指定容積率
- 国土交通省「建築着工統計調査」 — 建物坪単価(2025年S造実績240.5万円/坪)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(2023年7月・2026年7月、対象施設 N=21〜194施設/主要予約サイト掲載ベース)、100室モデルの保有税試算