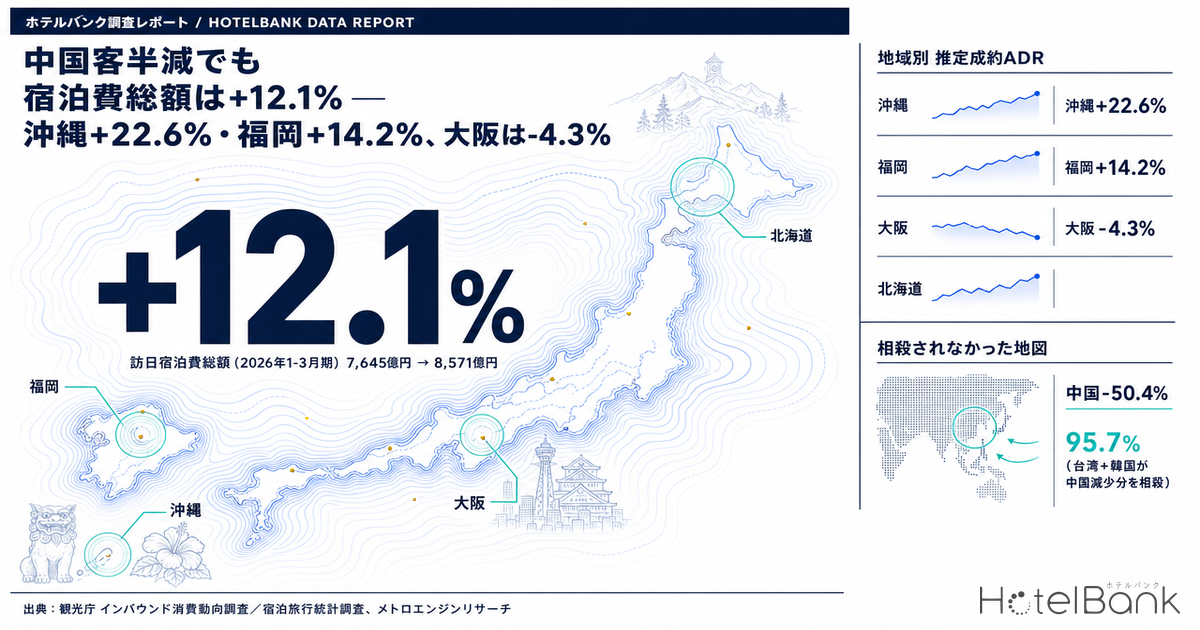
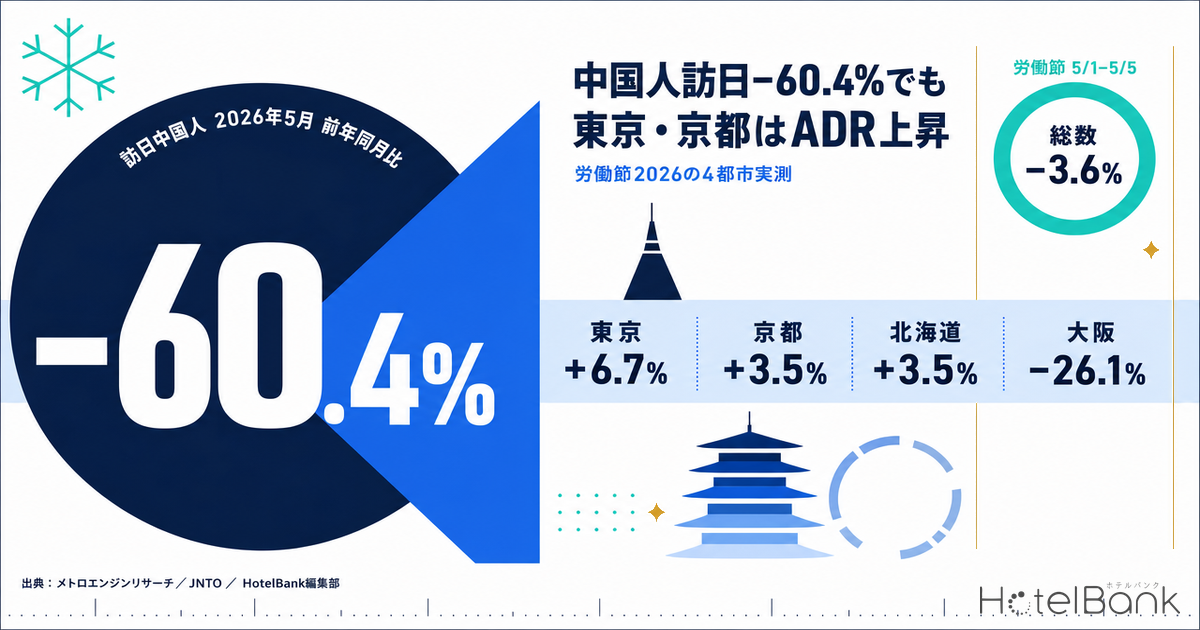
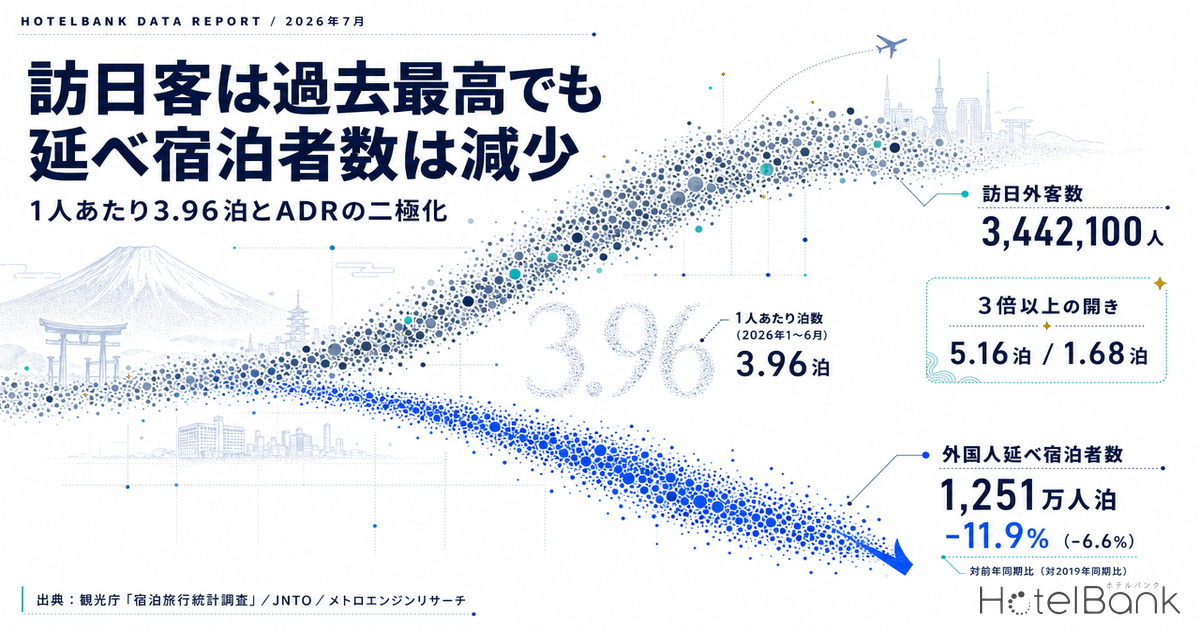
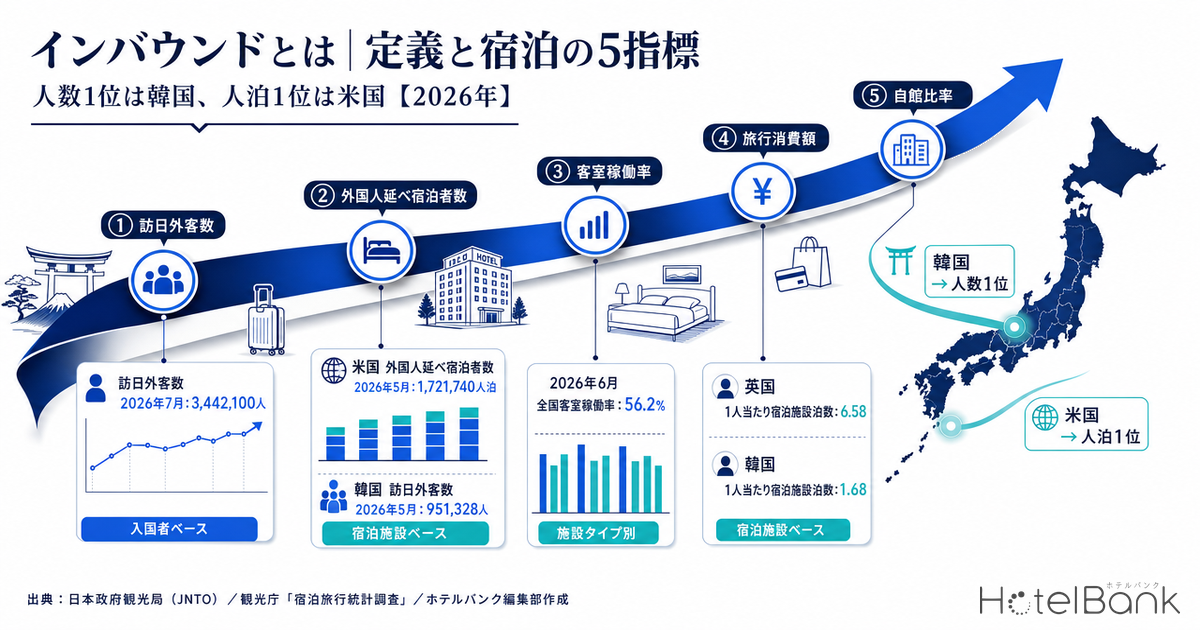
日本政府観光局(JNTO)が公表した2026年7月の訪日外客数は344万2,100人で、前年同月比+0.1%、7月として過去最高となった。総数の伸びは横ばいに近い。しかし内訳を開くと、市場ごとの動きはまったく均一ではない。台湾は76万3,800人(+26.4%)と単月として初めて70万人を超え、韓国は89万4,700人(+31.9%)、香港は27万2,500人(+54.8%)。一方で中国は42万8,200人(-56.1%)と大きく水準を変えた。総数が動かないなかで、構成比だけが入れ替わっている。
この構成比の変化は、宿泊の現場では「どの県に泊まる客が増えるか」という形で現れる。台湾市場がなぜ総数の振れに左右されにくいのかという背景については、台湾は過去最高圏の安定市場|中国減速下のインバウンド分散戦略で整理している。本稿では観光庁「宿泊旅行統計調査」の都道府県別・国籍別データ(第2次速報・2026年6月分まで)を24か月分集計し、台湾人延べ宿泊者数がどこに厚みを持っているか、そしてその受け皿となる客室ストックと価格水準がどうなっているかを定量化する。
本記事における指標の定義
- 延べ宿泊者数:観光庁「宿泊旅行統計調査」の国籍別集計(客室数20室以上の施設が対象)。単位は人泊。本記事の「直近12か月」は2025年7月〜2026年6月、「前12か月」は2024年7月〜2025年6月の合計。
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- データ出典:観光庁「宿泊旅行統計調査」、日本政府観光局(JNTO)「訪日外客統計」、メトロエンジンリサーチ
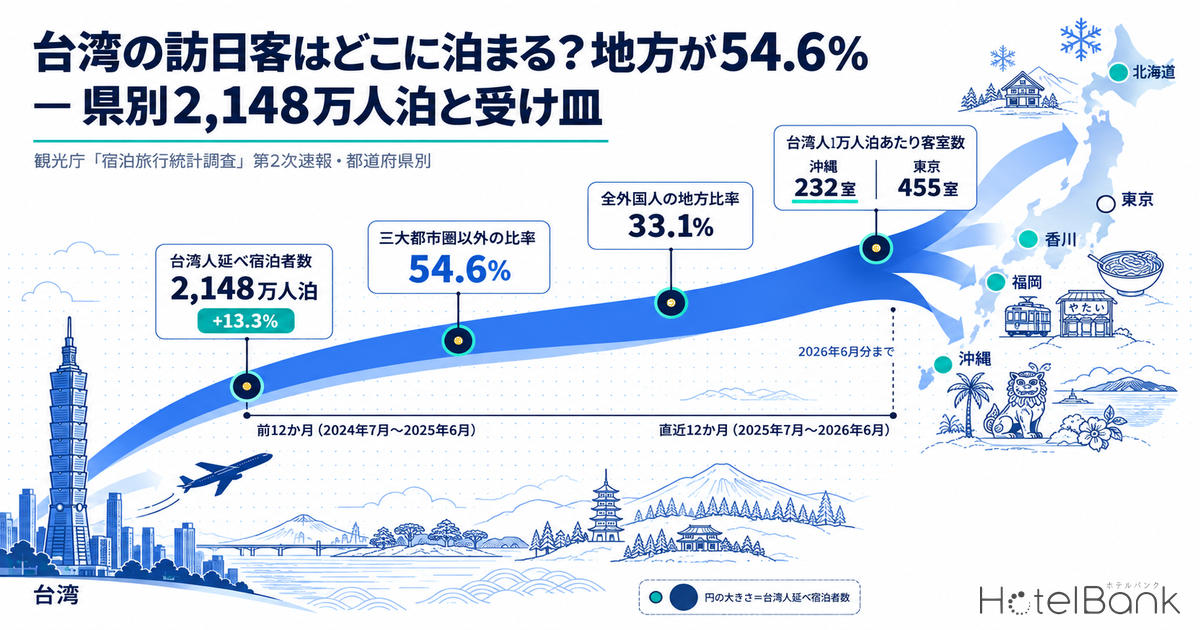
- — 2,148万人泊(+13.3%) — 台湾からの延べ宿泊者数は直近12か月で2,148万7,180人泊。外国人全体が-1.2%で推移するなか、構成比は12.65%から14.50%へ1.85ポイント上がった。
- — 54.6%が三大都市圏の外 — 全外国人の地方比率33.1%の約1.65倍。増加分251万人泊のうち約8割を三大都市圏以外の39道県が占めた。
- — 受け皿は沖縄232室・東京455室 — 台湾人1万人泊あたりの客室数で見ると、伸びの大きい沖縄・香川312室・北海道361室・福岡368室ほど在庫が相対的に薄い。
- — 繁体字レビューは基礎品質と動線 — 立地全般23.4%・客室の広さ14.6%・丁寧な接客12.8%と、日本語レビューより高い頻度で言及される(東京都・直近24か月)。
台湾は直近12か月で2,148万人泊、構成比は12.7%から14.5%へ
まず全国の水準を押さえる。台湾からの延べ宿泊者数は直近12か月で2,148万7,180人泊、前12か月の1,896万8,780人泊から+13.3%となった。同じ期間、外国人延べ宿泊者数の全体は1億4,816万人泊で-1.2%。全体が微減するなかで台湾だけが二桁伸びたことになり、構成比は12.65%から14.50%へ1.85ポイント上がった。
月次で見ると、季節の谷が浅くなっているのが台湾市場の特徴である。2026年2月は237万人泊と単月で最大となり、旧正月の時期が2月に入った年の集中度が高い。加えて2026年1〜6月は6か月連続で前年同月を上回っている。
出典:観光庁「宿泊旅行統計調査」(第2次速報)よりホテルバンク編集部作成
市場別に構成比の動きを並べると、非対称の輪郭がはっきりする。中国は前12か月に20.18%を占めていたが直近12か月は14.83%へ、香港は4.90%から4.34%へ。この分を台湾(12.65%→14.50%)、韓国(11.93%→12.33%)、米国(11.03%→11.60%)が受け止めた形になっている。ここで注意したいのは、JNTOの単月値と宿泊統計の12か月累計では見える絵が違う点だ。香港は2026年7月単月では+54.8%だが、12か月累計では前年を下回っている。単月の伸び率は前年同月の水準に強く左右されるため、宿泊の受け皿を考えるときは累計の構成比で見るほうが実務に近い。
出典:観光庁「宿泊旅行統計調査」(第2次速報)よりホテルバンク編集部作成
台湾人泊の54.6%は三大都市圏の外 — 全外国人は33.1%
県別に分解すると、台湾市場のいちばん重要な性格が出てくる。三大都市圏8都府県(東京・神奈川・千葉・埼玉・愛知・京都・大阪・兵庫)に落ちた台湾人延べ宿泊者数は974万5,860人泊で、全国の45.4%。裏を返せば54.6%が三大都市圏以外に泊まっている。同じ期間の外国人全体では三大都市圏が66.9%を占め、地方部は33.1%にとどまる。台湾市場の地方比率は、外国人全体の約1.65倍だ。国籍ごとにどの県が受け皿になっているかの全体像は、国籍別宿泊の県別受け皿マップ2026で市場横断に俯瞰できる。
伸び方も対照的である。三大都市圏8都府県の台湾人泊は前12か月比+5.2%だったのに対し、それ以外の39道県は+21.0%。増加分251万人泊のうち、地方部が約8割を占めた計算になる。
出典:観光庁「宿泊旅行統計調査」(第2次速報)よりホテルバンク編集部作成
絶対量の1位は東京都の399万9,850人泊だが、外国人全体に占める台湾の比率は8.2%と全国平均を下回る。逆に、量では上位でなくとも台湾依存度が高い県がある。福島県は外国人延べ宿泊者数の58.2%、岡山県は48.1%、岩手県は47.8%、宮城県は44.4%、香川県は40.3%が台湾からの宿泊だ。これらの県では、台湾市場の動きがそのまま館内の外国人比率を動かす。
伸び率でも地方の存在感が大きい。直近12か月で10万人泊以上の県に限ると、兵庫県+49.3%、沖縄県+44.2%、青森県+42.6%、香川県+40.7%、福岡県+32.5%、大分県+28.2%、福島県+27.3%が上位に並んだ。沖縄県は+67万9,000人泊と増加量でも全国最大である。
受け皿の厚み — 台湾人1万人泊あたりの客室数は沖縄232室、東京455室
次に、この需要を受ける側の客室ストックを重ねる。メトロエンジンリサーチが追跡するうち稼働が確認できる施設について、県別の客室数を集計し、「台湾人延べ宿泊者数1万人泊あたり何室の客室があるか」を計算した。値が小さいほど、台湾需要に対して客室在庫が相対的に薄いことを意味する。
結果は沖縄県が232室ともっとも薄い。以下、香川県312室、北海道361室、福岡県368室と続く。東京都は455室、大阪府480室で、量が大きいぶん在庫の厚みもある。裏返せば、沖縄・香川・福岡は「台湾需要1単位あたりの客室が少ない市場」であり、台湾市場のさらなる増加分を吸収する余地は、価格と在庫配分の設計次第という状況にある。
| # | 都道府県 | 台湾人泊 (直近12か月) | 前12か月比 | 外国人に 占める比率 | 客室数 | 1万人泊 あたり客室数 | 推定成約ADR (2026年6月) |
|---|---|---|---|---|---|---|---|
| 1 | 東京都 | 3,999,850 | +5.2% | 8.2% | 181,869 | 455 | ¥12,146 N=1,137 |
| 2 | 北海道 | 2,570,890 | +18.0% | 22.8% | 92,700 | 361 | ¥10,334 N=949 |
| 3 | 大阪府 | 2,286,020 | -0.4% | 10.5% | 109,833 | 480 | ¥8,070 N=644 |
| 4 | 沖縄県 | 2,213,660 | +44.2% | 34.9% | 51,332 | 232 | ¥11,373 N=505 |
| 5 | 福岡県 | 1,477,340 | +32.5% | 20.3% | 54,368 | 368 | ¥10,324 N=473 |
| 6 | 京都府 | 1,198,220 | -0.6% | 8.3% | 52,891 | 441 | ¥11,362 N=588 |
| 7 | 愛知県 | 967,860 | +24.9% | 24.0% | 54,512 | 563 | ¥7,864 N=507 |
| 8 | 千葉県 | 482,120 | -13.9% | 11.7% | 49,365 | 1,024 | ¥8,995 N=413 |
| 9 | 宮城県 | 479,690 | +20.6% | 44.4% | 26,193 | 546 | ¥8,229 N=291 |
| 10 | 熊本県 | 444,680 | +1.5% | 31.1% | 20,558 | 462 | ¥8,962 N=396 |
| 11 | 兵庫県 | 433,360 | +49.3% | 24.2% | 33,971 | 784 | ¥11,271 N=536 |
| 12 | 香川県 | 379,960 | +40.7% | 40.3% | 11,869 | 312 | ¥7,074 N=162 |
| 13 | 長野県 | 359,720 | +0.2% | 19.5% | 34,259 | 952 | ¥9,969 N=796 |
| 14 | 神奈川県 | 343,650 | +10.5% | 8.5% | 47,893 | 1,394 | ¥12,318 N=576 |
| 15 | 石川県 | 322,960 | -7.7% | 17.5% | 19,518 | 604 | ¥9,107 N=238 |
| 16 | 岡山県 | 300,010 | +25.4% | 48.1% | 14,403 | 480 | ¥7,367 N=188 |
出典:観光庁「宿泊旅行統計調査」(第2次速報)/メトロエンジンリサーチ(客室ストックは稼働が確認できる施設ベース)よりホテルバンク編集部作成
価格水準も重ねておきたい。2026年6月の推定成約ADRは、沖縄県が¥11,400(N=505施設)、福岡県¥10,300(N=473施設)、香川県¥7,100(N=162施設)、東京都¥12,100(N=1,137施設)。台湾人泊の伸びが大きい県が必ずしも高単価帯ではない点は重要で、香川県や青森県(¥7,100・N=188施設)のように、需要の伸びと現状の単価水準に開きがある市場も存在する。
出典:観光庁「宿泊旅行統計調査」(第2次速報)/メトロエンジンリサーチ よりホテルバンク編集部作成
台湾人泊の分布を地図で見る
上位20都道府県を地図に落とすと、太平洋ベルトの都市部と、北海道・沖縄・福岡・香川という空路の結節点に円が集まる。円の大きさが台湾人延べ宿泊者数、色が前12か月比の方向を示す。
出典:観光庁「宿泊旅行統計調査」(第2次速報)よりホテルバンク編集部作成
繁体字レビューで言及されやすいのは立地・客室の広さ・丁寧な接客
受け皿の「量」と「価格」に続いて、「質」の側面を見る。ホテルバンク編集部が集計した宿泊者口コミのうち、繁体字(zh-Hant)で書かれたレビューを対象に、言及されやすい要素を日本語レビューと比較した。東京都では繁体字レビューN=41,492件、日本語レビューN=627,057件(直近24か月)である。
ここで一点、前提を断っておきたい。レビューの記述言語は宿泊者の国籍そのものではない。繁体字は台湾のほか香港・マカオでも使われるため、以下は「繁体字で書く宿泊者層」の傾向であり、台湾人宿泊者と完全に一致するわけではない。それでも、日本語レビューとの差分は、どの要素が評価の軸になっているかを示す実用的な手がかりになる。言語別レビューから宿選びの条件を読み解く手法は、駐車場言及は繁体字レビューが英語の2.9倍でも用いている。
出典:ホテルバンク編集部調べ(宿泊者口コミのNLP解析、東京都・直近24か月、繁体字N=41,492件/日本語N=627,057件)
差が大きいのは、立地全般(繁体字23.4% / 日本語13.2%)、客室の広さ(14.6% / 9.0%)、丁寧な接客(12.8% / 5.8%)、コストパフォーマンス(11.1% / 6.8%)の4つ。駅からの近さは両者とも上位(26.9% / 24.2%)で、繁体字側がわずかに高い。反対に、親しみやすい接客は日本語レビュー側で言及率が高く(繁体字5.1% / 日本語10.5%)、料理全般の評価も日本語レビューで11.5%と上位に入る。評価の重心が違うことがわかる。
県によって軸は変わる。沖縄県(繁体字N=26,341件)では客室の広さが20.0%で最上位、次いで客室の清潔感19.6%、立地全般19.2%、コストパフォーマンス12.7%。ビーチへの近さ9.6%、プール6.6%は日本語レビュー(それぞれ11.6%、9.0%)より低く、リゾート設備そのものより滞在の基礎品質が語られている。福岡県(繁体字N=19,739件)では立地全般25.9%、駅からの近さ23.9%が突出し、都市型の動線が評価軸になっていた。香川県(繁体字N=2,813件)は朝食のコストパフォーマンス12.6%、朝食ビュッフェ10.3%が日本語レビュー以上に上位に来る。
共通して読み取れるのは、「広さ・清潔感・丁寧さ・価格の納得感」という基礎品質と、「駅・中心街・買い物」という動線が、繁体字レビューでは日本語レビューよりも強く言及されるという構図である。設備投資を伴わない範囲でも、客室サイズの見せ方、チェックイン時の案内の丁寧さ、周辺動線の情報提供といった打ち手が評価に直結しやすい。
伸びしろのあるエリア — 3つの類型
ここまでのデータを、宿の側から見た機会の形に整理する。
① 需要が先に伸びている市場
沖縄(+44.2%・1万人泊あたり232室)、福岡(+32.5%・368室)、香川(+40.7%・312室)。台湾需要に対する客室の厚みが全国でも薄い層で、価格設計と在庫配分の見直しが素直に効く。
② 台湾依存度が高い市場
福島(外国人の58.2%)、岡山(48.1%)、岩手(47.8%)、宮城(44.4%)、香川(40.3%)。館内の外国人比率が台湾市場の季節性と直結するため、繁体字の情報整備と旧正月期の設計が費用対効果に優れる。
③ 量はあるが比率が低い市場
東京(8.2%)、京都(8.3%)、神奈川(8.5%)、大阪(10.5%)。絶対量では最大級だが台湾比率は低く、繁体字レビューが重視する動線・客室の広さの訴求を強めることで、まだ取り込む余地がある。
いずれの類型でも、台湾市場は「地方に強く、季節の谷が浅く、基礎品質と動線を評価する」という一貫した性格を持つ。総数が横ばいで推移する局面ほど、市場ごとの構成比の違いが個々の宿の稼働と単価を左右する。県単位の台湾比率を一度確認しておくことは、2027年の予算を組むうえで実務的な意味を持つ。
まとめ
直近12か月の台湾人延べ宿泊者数は2,148万人泊(+13.3%)。外国人全体が-1.2%で推移するなかで構成比は12.65%から14.50%へ上がり、その54.6%が三大都市圏以外に落ちている。全外国人の地方比率33.1%と比べ、台湾は約1.65倍の地方志向を示す。
受け皿側では、台湾人1万人泊あたりの客室数が沖縄232室・香川312室・北海道361室・福岡368室と、伸びの大きい市場ほど在庫が相対的に薄い。繁体字レビューは立地・客室の広さ・丁寧な接客・価格の納得感を、日本語レビューよりも高い頻度で言及していた。需要の量、在庫の厚み、評価の軸——この3つを県単位で突き合わせることが、次の一手を決める最短経路になる。
データの取扱いについて:観光庁「宿泊旅行統計調査」の国籍別集計は客室数20室以上の施設を対象とした推計値であり、第2次速報の最新月は2026年6月分です。JNTOの訪日外客数は入国者ベースの推計値で、宿泊統計とは母集団・集計方法が異なります。推定成約ADRおよび客室ストックは、メトロエンジンリサーチが追跡するうちOTA上で稼働が確認できる施設を対象とした集計であり、OTA未掲載の施設は含まれません。
あわせて読みたい
- インバウンド比率44.5%→38.2%でも推定成約ADRは上昇 — 客層構成と確定月ADRを突合するRMフレーム
- 宿泊旅行統計調査とは — 第1次速報は稼働率で平均0.6pt動く|3指標の定義と読み方
- 福岡のホテル単価、年初+28.8%から7月+3.1%へ — 推定成約ADRのYoY鈍化が示す2026年後半のRM
- 沖縄のシーズン逆算カレンダー — T-45で決め、T-30で動かし、T-14で諦めるを業態別に切り分ける
- 北海道シティホテルの推定成約ADRが4か月連続の前年割れ、7月-5.7%
- 首位交代は米国、2位台湾・3位韓国 — 国籍別宿泊の県別受け皿マップ2026
- 台湾は過去最高圏の安定市場|中国減速下のインバウンド分散戦略
- 訪日レンタカーの宿選び、駐車場言及は繁体字レビューが英語の2.9倍 — 空港60km圏の客室ストック
- 訪日客は過去最高でも延べ宿泊者数は減少 — 1人あたり3.96泊とADRの二極化
- 訪日客の平均泊数、都道府県で2.0倍差 — 東京2.32泊・山梨1.16泊と運営効率への影響
参考資料・出典一覧
■ データソース
観光庁「宿泊旅行統計調査」の都道府県別・国籍別 外国人延べ宿泊者数(第2次速報/2024年7月〜2026年6月の24か月分)、日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」、メトロエンジンリサーチの都道府県別 客室ストックおよび推定成約ADR(2026年6月)、宿泊者口コミの言語別タグ言及率(直近24か月)。
■ 試算前提(集計の前提)
「直近12か月」は2025年7月〜2026年6月、「前12か月」は2024年7月〜2025年6月の合計。三大都市圏は東京・神奈川・千葉・埼玉・愛知・京都・大阪・兵庫の8都府県。「1万人泊あたり客室数」は、県別の客室数を台湾人延べ宿泊者数(万人泊)で除して算出。推定成約ADRは2名1室・1室あたり・税抜相当で、エリア内の中央値。
■ 限界・留意点
宿泊旅行統計調査の国籍別集計は客室数20室以上の施設を対象とした推計値で、JNTOの訪日外客数(入国者ベース)とは母集団・集計方法が異なるため、両者の増減率は直接比較できない。客室ストックと推定成約ADRはOTA上で稼働が確認できる施設に限られ、未掲載施設は含まれない。レビューの記述言語は宿泊者の国籍と一致せず、繁体字には香港・マカオの宿泊者が含まれる。
- 日本政府観光局(JNTO)「訪日外客数(2026年7月推計値)」(2026年8月19日)
- 観光庁「宿泊旅行統計調査(2026年7月・第1次速報、2026年6月・第2次速報)」(2026年8月31日)
- 観光庁「宿泊旅行統計調査」統計表(第2次速報値・月別集計結果)
- 観光庁「過去の第2次速報値」(2024年・2025年分の月別集計結果)
- メトロエンジンリサーチ — 都道府県別の客室ストック(稼働が確認できる施設ベース)、推定成約ADR(2026年6月)
- ホテルバンク編集部調べ — 宿泊者口コミのNLP解析(言語別タグ言及率、直近24か月)