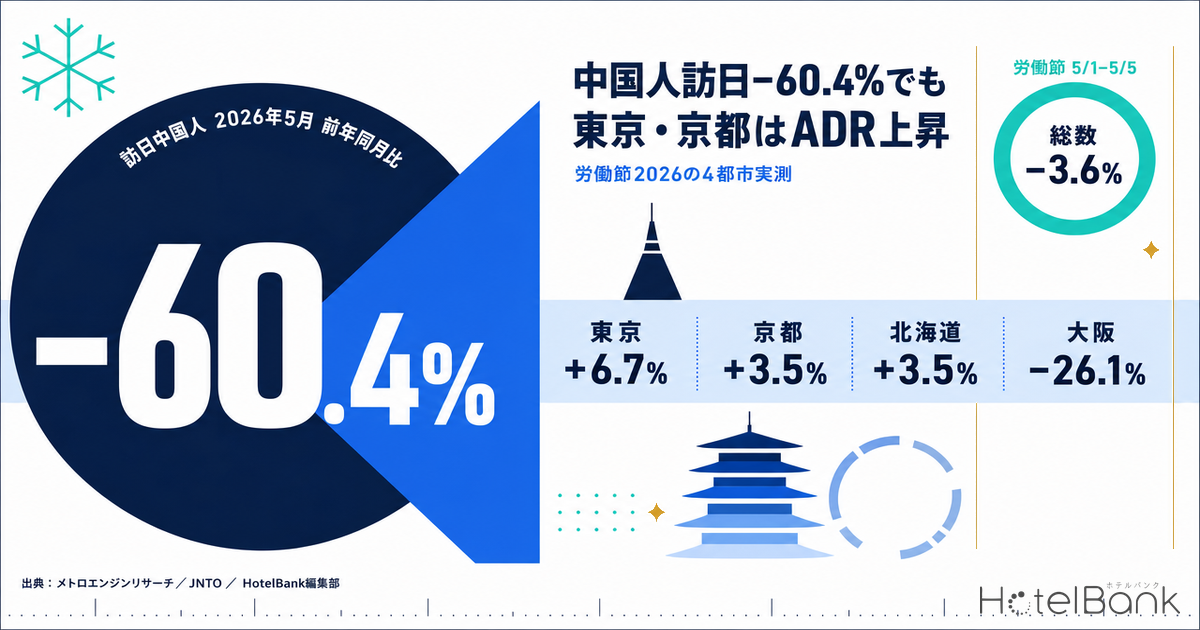
2026年5月の訪日中国人旅行者は31万3,000人、前年同月比−60.4%。数字だけを見れば、中華圏インバウンドに依存してきた宿泊マーケットは崩れていて当然に見える。ところが同じ5月、東京の推定成約ADRは前年同月比+6.7%、京都は+3.5%、北海道も+3.5%と、いずれも上昇して着地した。唯一大きく下げた大阪(−26.1%)も、要因を分解すると中国発の需要減ではない。本稿では中国の労働節(2026年5月1日〜5月5日)を軸に、大阪・京都・北海道・東京の4エリアについて推定成約ADR・日次稼働率・室ベースの在庫消化を突き合わせ、「中国−60%」がどこまで実体経済に効いたのかを検証する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア(都道府県)単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県などのマクロ集計でのみ用い、個別施設には適用していません。
- 掲載価格:OTA等に公開されている全プランの平均(2名1室利用時・1室あたり料金・税込)。推定成約ADRとは基準が異なるため、日次の推移を見る目的に限って使用しています。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ出典:メトロエンジンリサーチ/日本政府観光局(JNTO)/各REIT月次開示
- — 中国−60.4%でも訪日総数は−3.6%。韓国+15.2%・台湾+14.6%を中心に非中国が+34.4万人伸び、中国の減少分47.7万人の72.1%を吸収した。
- — 2026年5月に上昇したのは4エリア中3エリア。推定成約ADRは東京+6.7%・京都+3.5%・北海道+3.5%、下げたのは大阪−26.1%のみ。
- — 大阪の下落開始は4月であって1月ではない。中国減は年初から一律に効いており、下落の起点は2025年大阪・関西万博の開幕月と一致する。2024年5月比では依然+7.6%。
- — 労働節は5月の需要ピークではなくなった。京都90.1%・東京92.6%は5月全体平均(92.0%・94.7%)を下回り、5月下旬の平日のほうが在庫が締まっていた。
- — 実績側とも方向感は整合。上場ホテルREIT2社の2026年5月月次実績は稼働率・ADR・RevPARとも前年超えで着地した。
労働節2026の着地 — 下げたのは大阪だけだった
まず4エリアの2026年5月の推定成約ADRを、前年同月と並べる。大阪は¥13,600から¥10,100へ−26.1%(N=650施設)。一方で京都は¥16,400から¥17,000へ+3.5%(N=607施設)、北海道は¥9,200から¥9,500へ+3.5%(N=949施設)、東京は¥14,100から¥15,100へ+6.7%(N=1,145施設)と、3エリアが前年を上回った。
中華圏インバウンドへの依存度という観点でいえば、京都と北海道は大阪に勝るとも劣らない。中国発の需要蒸発が宿泊単価を直撃する構造であれば、この3エリアも同時に沈んでいなければ辻褄が合わない。しかしながら実際には、下げたのは大阪1エリアのみである。
| 2026年 | 1月 | 2月 | 3月 | 4月 | 5月 | 6月 | 7月 |
|---|---|---|---|---|---|---|---|
| 大阪 | +5.5% | -9.9% | -7.6% | -22.1% | -26.1% | -32.3% | -30.7% |
| 京都 | +1.1% | +2.2% | +7.2% | +0.6% | +3.5% | -8.6% | -12.8% |
| 北海道 | +26.5% | +11.9% | +8.9% | +2.8% | +3.5% | +0.1% | +1.4% |
| 東京 | +9.7% | +4.0% | +4.8% | +5.2% | +6.7% | -3.9% | -4.8% |
推定成約ADRの前年同月比。青=上昇/赤=下落。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=大阪650・京都607・北海道949・東京1,145施設)
月次で並べると、より明確な形が浮かび上がる。大阪は1月こそ+5.5%とプラス圏にいたが、4月に−22.1%へ急落し、5月−26.1%、6月−32.3%、7月−30.7%と下げ幅を拡大させている。落ち込みが始まったのは4月であって、1月ではない。この1点が、以降の議論を決定づける。なお連休が始まる前の時点で販売状況をどう見立てていたかは、中国メーデー5/1-5/5連休|訪日-60%下でも「労働節予約」は伸びるかで事前に検証している。
大阪の−26%は中国発ではない — 万博ベース効果の分離
訪日中国人の減少は、2026年に入ってから一貫して続いている。JNTOの推計値では1月−60.7%、2月−45.2%、3月−55.9%、5月−60.4%、6月−57.3%と、上半期はすべての月で前年を大きく下回った。つまり中国要因は年初から一律にかかっている。
それでは、なぜ大阪だけが4月から崩れたのか。答えは比較対象の側にある。2025年大阪・関西万博は2025年4月13日から10月13日まで開催された。すなわち2026年4月以降の「前年同月」とは、万博会期中の大阪である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(各年5月の推定成約ADR)
3年並べると構図がはっきりする。大阪の5月の推定成約ADRは、2024年¥9,300→2025年¥13,600(+45.7%)→2026年¥10,100(−26.1%)という軌跡を描いた。2年通算では+7.6%のプラスである。2025年に一度だけ乗った万博プレミアムが剥がれ、万博前の水準よりはやや高いところに着地した、という以上の意味を読み取るのは難しい。プレミアム剥落と実力トレンドをどう切り分けるかは、大阪ADRの反動を読み解くで詳しく分解している。
比較として、東京は同じ2年間で+22.1%、京都は+14.1%、北海道は+9.1%と積み上げている。大阪の+7.6%は他都市より鈍いものの、方向としては同じくプラス圏にある。中国発の需要蒸発が単価を押し下げたのであれば、2年通算でもマイナスに沈んでいるはずだが、そうはなっていない。
ここから導かれる読み筋はシンプルだ。大阪の前年割れは、中国インバウンドの減少ではなく、2025年に発生した一過性の需要ピークとの比較によるものである。中国要因を語るなら、年初から一律に効いているはずの1〜3月の動きを見なければならないが、その期間の大阪は−9.9%〜+5.5%、京都は+1.1%〜+7.2%、北海道は+8.9%〜+26.5%、東京は+4.0%〜+9.7%であった。
在庫消化から実需を推定する — 労働節は「山」ではなくなった
価格は売り手の期待も含む指標なので、実需の裏取りには在庫の消化状況を見る必要がある。4エリアの2026年5月の日次稼働率(OTA掲載在庫ベース・推定)を追う。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(大阪705施設11.1万室/京都1,026施設5.4万室/北海道1,289施設9.2万室/東京1,331施設18.2万室)
労働節にあたる5月1日〜5日は、4エリアとも5月3日にピークを打っている(大阪94.7%、京都96.4%、北海道95.1%、東京96.1%)。ただしこれは日本のゴールデンウィークと完全に重なる期間であり、国内需要と切り分けられない。
そこで、労働節5日間の平均稼働率を月間平均と比べてみる。京都は労働節90.1%に対し5月全体では92.0%、東京は92.6%に対し94.7%と、いずれも労働節期間のほうが月平均を下回っている。中華圏の大型連休が、京都・東京にとって5月の需要ピークを形成していないということだ。逆に大阪は89.2%対88.0%、北海道は88.9%対84.5%と、労働節期間がわずかに月平均を上回った。
実際、5月の金曜日を並べると、労働節初日の5月1日(金)の稼働率は東京89.5%・京都82.4%であったのに対し、5月22日(金)は東京98.8%・京都98.1%に達している。5月下旬の平日のほうが、労働節よりも在庫が締まっていた。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(労働節5/1-5/5と直後平日5/6-5/10の平均残室数・平均稼働率)
連休明けの落差も併せて見ておきたい。労働節5日間と直後の平日5日間(5/6〜5/10)を比べると、稼働率は大阪89.2%→78.3%(−10.9pt)、北海道88.9%→76.1%(−12.8pt)と大きく落ちる一方、京都90.1%→83.1%(−6.9pt)、東京92.6%→85.5%(−7.2pt)と底が浅い。京都・東京は連休依存度が相対的に低く、平常時から在庫が消化されている構造だといえる。
室ベースで見た早期完売の実績
エリア集計だけでなく、個別施設の残室数がいつ0室に到達したかも確認しておく。労働節5日間について、OTA公開枠が総客室数の30%以上ある施設に限って集計した結果が下表である。
| エリア | 施設名 | 業態 | 総客室数 | 平均早期完売LT | 完売日数 | OTA公開枠 |
|---|---|---|---|---|---|---|
| 大阪 | ホテルコンソルト新大阪 | シティホテル | 319室 | LT36 | 1/5日 | 57% |
| 東横INN大阪なんば日本橋 | ビジネスホテル | 238室 | LT34 | 4/5日 | 31% | |
| 東横INN新大阪中央口本館 | ビジネスホテル | 202室 | LT34 | 3/5日 | 37% | |
| 京都 | 京都トラベラーズイン | ビジネスホテル | 78室 | LT33 | 3/5日 | 38% |
| 京都第一ホテル | ビジネスホテル | 165室 | LT28 | 3/5日 | 93% | |
| ホテルビナリオ嵯峨嵐山 | シティホテル | 28室 | LT27 | 3/5日 | 79% | |
| 北海道 | ホテル エーデルヴェルメ | リゾートホテル | 74室 | LT34 | 3/5日 | 45% |
| ドーミーインPREMIUM札幌 | ビジネスホテル | 168室 | LT34 | 1/5日 | 64% | |
| JRイン旭川 | ビジネスホテル | 198室 | LT34 | 1/5日 | 34% | |
| 東京 | スーパーホテル 品川・青物横丁 | ビジネスホテル | 104室 | LT34 | 3/5日 | 57% |
| スーパーホテル 新宿歌舞伎町 | ビジネスホテル | 117室 | LT34 | 3/5日 | 46% | |
| サウナ&カプセルホテル北欧 | カプセルホテル | 198室 | LT34 | 2/5日 | 50% |
労働節5日間(2026/5/1-5/5)の室ベース集計。OTA公開枠が総客室の30%以上の施設のみ。集計対象:大阪 169施設 / 京都 154施設 / 北海道 292施設 / 東京 237施設。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
4エリアとも、平均早期完売LTは23〜36日のレンジに収まった。なお在庫の観測開始が2026年3月中旬のため、5月上旬のチェックイン日について観測できるリードタイムは最大でも50日程度であり、それ以前に完売していた枠は本集計に反映されない。表の数値は「少なくともこのLTでは残室0室であった」ことを示す下限値として読む必要がある。
それでも、東京・北海道でLT34前後、大阪でLT36前後の早期完売が観測されており、需要が消えたエリアの姿ではない。集客力の高い施設は、中華圏の動向にかかわらず連休枠を早期に消化している。
代替市場は中国の穴の72%を埋めた
それでは、実需はどこから来たのか。JNTOの2026年5月推計値を国・地域別に見ると、韓国95万1,300人(前年同月比+15.2%)、台湾61万6,800人(同+14.6%)、米国33万3,700人(同+7.0%)と、いずれも5月として過去最高を記録した。5月に過去最高を更新した市場は19に上る。
出典:日本政府観光局(JNTO)「訪日外客数(2026年5月推計値)」よりホテルバンク編集部作成。国・地域別の前年実数はJNTO公表の前年同月比から逆算した概算値
増減を人数ベースに直すと構造が見える。中国は約47.7万人の減少。これに対し韓国+12.6万人、台湾+7.9万人、米国+2.2万人、その他市場合計で+11.8万人。中国を除いた訪日外客数は290.3万人から324.7万人へ+11.9%(+34.4万人)伸びており、中国の減少分の72.1%を吸収した計算になる。結果として総数は369万3,300人から355万9,900人へ−3.6%にとどまった。同じ構図が地方部でも成り立つかは、中国-58%の穴は非中国インバウンドで埋まったかで4月分の宿泊統計をもとに検証している。
つまり「中国人訪日客−60%」は数字としては本物である。JNTOは減少の背景として、日本への渡航注意喚起、航空便の減便に加え、例年5月末に訪日需要を生んでいた端午節が2026年は6月中旬にずれ込んだことを挙げている。ただし、それが宿泊マーケット全体の総量に与えた正味の影響は−3.6%に圧縮された。1市場の−60%が全体の−3.6%で済んだのは、代替市場が量的に埋めたからにほかならない。
REIT月次開示との整合
OTA公開データによる推定を、実績値の側からも確認しておく。インヴィンシブル投資法人が開示した月次運営実績(国内ホテル101物件)は、2026年5月の稼働率85.5%(前年同月比+0.6pt)、ADR¥15,288(同+3.9%)、RevPAR¥13,066(同+4.7%)であった。ジャパン・ホテル・リート投資法人(変動賃料等導入29ホテル)も2026年5月の稼働率84.0%(前年同月比+1.0pt)、ADR¥21,395(同+6.6%)、RevPAR¥17,961(同+7.9%)と、いずれも前年を上回っている。
中国からの旅行者が6割減った月に、上場ホテルREITのポートフォリオ実績は稼働・単価とも前年超えで着地した。本稿の推定成約ADRが示す「東京+6.7%・京都+3.5%・北海道+3.5%」という方向感と矛盾しない。
まとめ — 「中国−60%」の読み替え方
労働節2026の実測から得られた結論を整理する。
第一に、「中国人訪日客−60.4%」は事実である。ただし訪日外客総数への影響は−3.6%にとどまった。韓国・台湾・米国を中心とする19市場が5月として過去最高を更新し、中国を除く訪日外客数は+11.9%(+34.4万人)伸びて、減少分の72.1%を吸収している。
第二に、大阪の−26.1%を中国要因で説明するのは無理がある。中国の減少は2026年1月から一律に効いているが、大阪の下落が始まったのは4月である。この4月という時点は、2025年大阪・関西万博の開幕(2025年4月13日)と正確に一致する。2024年5月と比べれば大阪の推定成約ADRは依然+7.6%のプラス圏にあり、剥落したのは万博プレミアムであって基礎需要ではない。
第三に、中華圏の大型連休はもはや5月の需要ピークではない。京都・東京では労働節5日間の平均稼働率が月間平均を下回り、5月下旬の平日のほうが在庫が締まっていた。この構造変化は、値付けカレンダーの前提を組み替える必要があることを示唆する。中華圏の連休日程に合わせて価格の山を作る従来の設計は、少なくとも2026年の東京・京都では実勢とずれる。
運営側にとっての含意は、単一市場への感応度をどう分散させるかに尽きる。韓国・台湾は量的にすでに中国を上回る主力であり、滞在日数・客室タイプ・食事需要の傾向は中国市場と同一ではない。労働節・春節に最適化されていた在庫と価格の設計を、韓国・台湾のスクールホリデーや連休カレンダーに合わせて組み直す余地は大きい。
あわせて読みたい
- 中国-58%の穴は非中国インバウンドで埋まったか — 2026年4月宿泊統計と地方ADRの再検証
- 台湾は過去最高圏の安定市場|中国減速下のインバウンド分散戦略
- 大阪ADRの反動を読み解く|万博プレミアム剥落と実力トレンドの分離
- 京都のホテルADR、2026年6月に両業態そろって前年割れ — シティ−14.6%・ビジネス−9.8%を月次で分解
- 北海道のADR、シティ−5.7%・ビジネス+4.1%に分岐 — 2026年上半期の確定月データ
- 中国メーデー5/1-5/5連休|訪日-60%下でも「労働節予約」は伸びるか OTA価格で検証
- 中国依存度の代理指標で読む19市場 — 訪日ADR耐性マップ
- 訪日客は減っても宿泊費は最大費目 — 4-6月期2.5兆円と実勢ADRの距離
参考資料・出典一覧
■ 公的統計
- 日本政府観光局(JNTO)「訪日外客数(2026年5月推計値)」(2026年6月17日)
- 日本政府観光局(JNTO)「訪日外客数(2025年5月推計値)」(2025年6月18日)
- 日本政府観光局(JNTO)「訪日外客統計」
■ REIT月次開示
■ 報道・業界情報
- トラベルボイス「訪日外国人数、2026年5月は前年比3.6%減、2カ月連続前年割れ、一方で19市場では過去最多」(2026年6月17日)
- やまとごころ.jp「2026年5月訪日客数3.6%減の356万人、中国前年割れ続くも19市場が好調」
- やまとごころ.jp「2026年6月訪日客数315万人、上半期累計は2108万人で前年同期比2.0%減」
- 時事通信「訪日客、5年ぶりマイナス 中国渡航自粛響く―26年上半期」(2026年7月15日)
■ データソース
推定成約ADR・日次稼働率・室ベースの在庫消化はメトロエンジンリサーチの集計(対象期間2024年4月〜2026年8月)。2026年5月の推定成約ADRの算出対象施設数は大阪650・京都607・北海道949・東京1,145。日次稼働率の母数は大阪705施設11.1万室・京都1,026施設5.4万室・北海道1,289施設9.2万室・東京1,331施設18.2万室。訪日外客数は日本政府観光局(JNTO)推計値、実績側の照合は上場ホテルREIT2社の月次開示による。
■ 試算前提
推定成約ADRは各施設のOTA公開最安プラン(2名1室利用時・1室あたり・税込)に業態別の補正係数を適用した推定値のエリア中央値(税抜相当)で、2026年5月分は確定履歴基準。稼働率はOTA掲載在庫ベース(100−掲載残室数÷総客室数)の推定値で、都道府県単位のマクロ集計にのみ適用している。国・地域別の前年実数は、JNTO公表の前年同月比から逆算した概算値。前年比はすべて前年同月比で、月次の連続比較は用いていない。
■ 限界・留意点
在庫の観測開始が2026年3月中旬のため、5月上旬チェックイン分について観測できるリードタイムは最大50日程度であり、早期完売LTは下限値として読む必要がある。稼働率はOTA販売在庫に基づく推定であり、実客室稼働率とは定義が異なる(高めに出る)。代替市場による吸収率72.1%は訪日外客数の全国集計であって、本稿が扱う4エリア個別の客層構成を示すものではなく、エリア単位の国籍別内訳は本稿の対象範囲外。供給側(新規開業・客室数の増減)の寄与も本稿では分離していない。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR、日次稼働率(OTA掲載在庫ベース推定)、室ベース在庫消化データ