ホテルという資産は長らく「一棟まるごと」でしか買えなかった。上場REITの投資口を通じて間接的に持つか、機関投資家として私募ファンドに出資するか、あるいは自己資金と銀行借入で一棟を取得するか。その中間が薄かった。
ここに第三のルートが育っている。不動産セキュリティ・トークン(ST/デジタル証券)だ。ブロックチェーン上で受益権を記録し、1口10万円単位で個人が特定のホテル一棟に投資できる。2026年7月31日には京都市中京区のホテル一棟を裏付けとするデジタル証券の運用が始まり、地方銀行2行がノンリコースローンで参加した。
本稿では、器(ビークル)としての小口証券化がホテルアセットに何をもたらすのかを、公開統計と当社データの両面から定量化する。上場REIT・私募REIT・不動産STを最低投資単位/流動性/開示頻度/投資家層で並べ、次に推定成約ADRと客室数から資産規模を逆算し、どの規模帯・どのエリアのホテルがST案件サイズに収まるのかを示す。最後に、上場ホテルREIT7法人が保有する301物件の実際の取得価格と突き合わせて、逆算モデルの当たり具合を検証する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(インヴィンシブル投資法人・184物件月/2026年4〜5月)で誤差中央値は約7.5%(ビジネス・シティホテル業態では約6.0%)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事の試算では稼働率を仮定値として置いており、当社推定OCCは使用していません。
- キャップレート(期待利回り):一般財団法人 日本不動産研究所「不動産投資家調査」における宿泊特化型ホテルの期待利回り(第54回・2026年4月現在)。
- データ出典:メトロエンジンリサーチ&コンサルティング/日本不動産研究所/BOOSTRY/各REIT公表IR
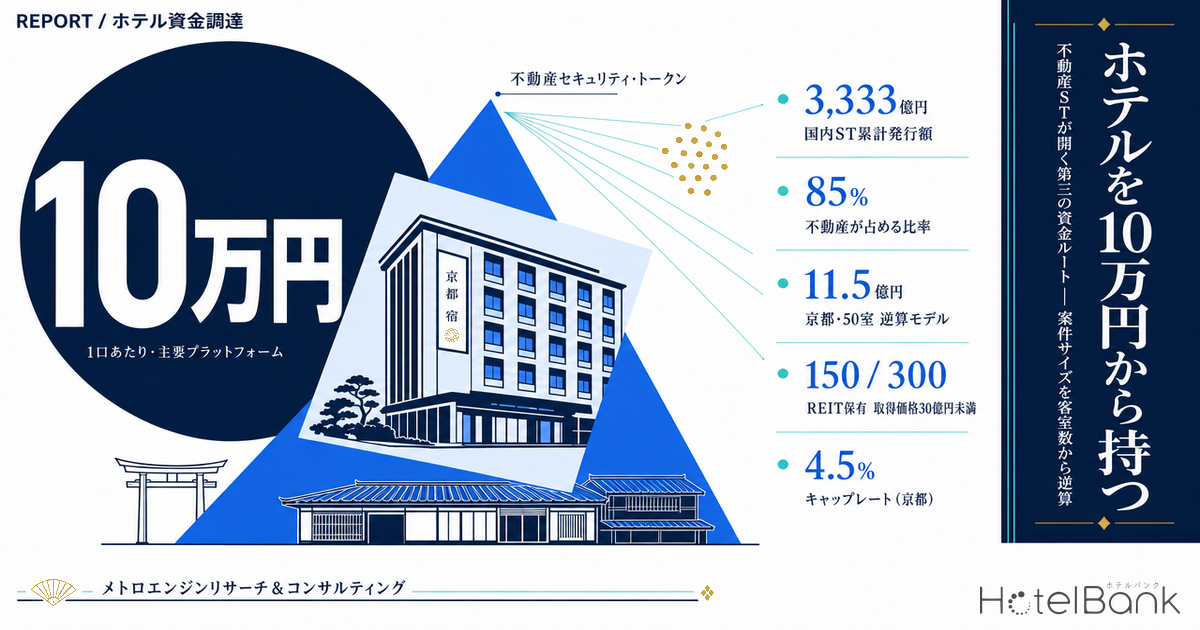
- — 累計3,333億円 — 国内公募STは2025年度に単年度1,650億円・累計3,333億円へ拡大。うち85%(1,408億円)を不動産が占める。
- — 1口10万円 — 不動産STは1物件を特定して数億〜数十億円規模で組成でき、上場REIT・私募REITが届かなかった中小規模ホテルに個人資金を通す。
- — 京都・50室=約11.5億円 — 推定成約ADR14,173円・稼働率80%・NOI率25%・キャップレート4.5%の仮定で逆算した資産規模。ST案件のサイズ帯に収まる。
- — 300物件の半数が30億円未満 — 上場ホテルREIT7法人の保有物件(N=300)の取得価格中央値は30.0億円。30億円未満が150件、10億円未満が47件。
- — モデル誤差6% — 東京では逆算モデルの1室あたり25.5百万円に対しREIT実績中央値24.1百万円。ST案件サイズ帯は出口市場と重なっている。
資金の出し手が3層から4層へ — 個人の小口資金が宿泊アセットに届き始めた
まず市場の広がりから確認する。BOOSTRYが公表した「国内セキュリティ・トークン市場総括レポート(2025年度)」によれば、2025年度の公募ST発行額は単年度で1,650億円、累計で3,333億円に達した。累計は前年度末の約1,684億円から約2倍に拡大している。2026年度は単年度2,000億円、累計5,300億円が見込まれている。
注目したいのは裏付け資産の構成だ。2025年度の発行額1,650億円のうち、不動産を裏付けとする特定受益証券発行信託型が1,408億円と全体の約85%を占める。つまりSTという器は、日本ではほぼ不動産のための器として立ち上がった。そして不動産のなかでも、ホテル・宿泊施設は住宅・オフィスと並ぶ主要な対象アセットになっている。
流通市場も動き出している。私設取引システム「START」では、2026年3月末時点で8銘柄が売買され、時価総額は336億円となった。発行残高全体に対する比率としてはまだ小さいが、「発行したら償還まで動かせない」という初期の姿からは一歩進んでいる。
器の比較 — 上場REIT・私募REIT・不動産STは何が違うのか
3つの器は競合というより、届く資金の性質が違う。整理すると次のようになる。
| 比較軸 | 上場REIT | 私募REIT・私募ファンド | 不動産ST(デジタル証券) |
|---|---|---|---|
| 最低投資単位 | 投資口価格に依存(数万円〜数十万円) | 案件ごとに設定され、実質的に大口出資が前提 | 1口10万円(主要プラットフォーム) |
| 投資対象の粒度 | ポートフォリオ全体(数十〜100物件超) | ファンド単位(複数物件のことが多い) | 原則1物件(一棟)を特定して投資 |
| 流動性 | 高い。証券取引所で日々売買 | 低い。期中の売却機会は限定的 | 限定的。一部銘柄がPTS「START」で売買可能 |
| 情報開示 | 決算期ごとの開示に加え、月次運営実績(OCC・ADR・RevPAR)を公表する法人が多い | 出資者向けの定期報告が中心 | 案件ごとに運用報告。開示頻度・粒度は発行体により差がある |
| 主な投資家層 | 個人・国内機関・海外機関 | 年金基金・金融法人などの機関投資家 | 主に個人(証券会社・ネット銀行経由) |
| 1案件の規模感 | 物件取得は数十億〜1,000億円超 | ファンド規模は数十億〜数百億円 | 数億〜数十億円が中心 |
| ホテル側から見た意味 | ポートフォリオ入りには一定の規模・立地要件 | バリューアップ前提の取得が多い | 単館・中小規模でも組成対象になりうる |
ホテルオーナーの立場から見て決定的なのは最後の行だ。上場REITのポートフォリオに入るには、立地・規模・築年数・運営体制の要件を満たす必要がある。実際、上場ホテルREIT7法人が保有する301物件の取得価格中央値は約30.0億円で、100億円超の物件が39件ある。一方で不動産STは1物件を特定して数億円規模から組成できる。これまで「REITには小さすぎ、自己資金では重すぎる」という帯にあった資産が、器を得たことになる。同じ規模帯へ資金を届ける動きはデット側にも出ており、地銀主導「小規模連続開発・改装ファンド」の構造分析が大型REIT取得との資金供給の違いを整理している。
直近事例 — 京都市中京区の一棟ホテルが2026年7月に運用開始
具体例で見よう。デジタル証券株式会社が組成した「renga」第3号は、京都市中京区の静鉄ホテルプレジオ京都烏丸御池(99室)を投資対象とし、2026年7月31日に運用を開始した。デジタル証券の発行により総額8.9億円を個人投資家等から調達し、常陽銀行と名古屋銀行がノンリコースローンで参加している。
ここには2つのポイントがある。第一に、地方銀行がノンリコースローンの出し手として組成に加わっている点だ。エクイティを個人の小口資金、デットを地域金融機関が担う構図は、従来の「一棟=法人+メインバンク」とは資金の集め方が違う。第二に、対象が99室という中規模の宿泊特化型ホテルである点だ。上場REITの取得対象としては小ぶりだが、STなら成立する。デット側の調達コストが資本構成全体にどう効くかについては、金利1%時代のホテル資金調達で社債・REIT増資・ノンリコースローンを並べて比較している。
販売プラットフォーム側の設計も個人向けに寄っている。三井物産デジタル・アセットマネジメントが運営するALTERNAでは、1口10万円・10万円単位で申込可能な案件が並ぶ。ホテル案件では、名古屋駅エリアで800室を擁する東横INNの案件が想定利回り年4.5%(第1期・第2期の年換算平均、税引前)で募集され、2032年11月に償還を予定する。同案件は保有口数に応じた宿泊優待が付き、年間稼働率が70%・75%・80%を超えた場合に宿泊割引券が追加されるという業績連動の仕組みも組み込まれている。強い集客力を持つチェーンの実績を、投資家がリターンと宿泊体験の両面で受け取れる設計だ。
品川シーサイドイーストタワー(オフィス・ホテル複合)の案件では想定利回り年4.0%、2026年6月30日時点の鑑定評価額424億円が示されている。数億円規模の単館案件から数百億円規模の複合ビルまで、器としての幅は広がっている。
本稿での扱い:上記の想定利回り・鑑定評価額はいずれも各案件の公表資料に記載された数値であり、将来の分配を保証するものではありません。本記事は個別商品の推奨を目的とするものではなく、資金調達の器としての構造を扱っています。
規模の逆算 — 推定成約ADRと客室数から資産規模を試算する
では、自分のホテルはST案件のサイズに収まるのか。ここからは当社の推定成約ADRを起点に、資産規模を逆算する。試算の前提は次のとおりで、いずれも仮定である点を先に断っておく。
| 項目 | 前提値 | 根拠 |
|---|---|---|
| ADR | 都道府県別・ビジネスホテル業態の推定成約ADR(2025年7月〜2026年6月の12ヶ月平均) | メトロエンジンリサーチ&コンサルティング。宿泊特化型ホテルのキャップレートと対象を揃えるため、ビジネスホテル業態に限定 |
| 稼働率 | 80%(固定) | 上場ホテルREITが公表した2026年6月の実績はインヴィンシブル投資法人82.7%(国内ホテル101物件)、いちごホテルリート投資法人80.6%(全ポートフォリオ)、ジャパン・ホテル・リート投資法人81.2%(変動賃料等導入29ホテル) |
| 年間客室売上 | 客室数 × ADR × 稼働率 × 365日 | 客室売上のみ。物販・宴会等は含めない保守的な設定 |
| NOI率 | 客室売上の25% | 宿泊特化型のGOP率35%前後を出発点に、FF&E積立・固定資産税・保険・管理報酬を控除した水準として設定 |
| キャップレート | 都市別4.1〜5.3% | 日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)宿泊特化型ホテルの期待利回り |
この前提で計算した資産規模が下表である。たとえば京都のビジネスホテル業態の推定成約ADRは12ヶ月平均で約14,200円(N=319施設)。50室なら年間客室売上は約2.1億円、NOIは約5,200万円、キャップレート4.5%で割り戻すと資産規模は約11.5億円となる。
| 都市 | 推定成約ADR | キャップ レート | 30室 (億円) | 50室 (億円) | 80室 (億円) | 120室 (億円) | 1室あたり (百万円) | 3〜30億円に 収まる客室数 |
|---|---|---|---|---|---|---|---|---|
| 東京 | ¥14,330 | 4.1% | 7.7 | 12.8 | 20.4 | 30.6 | 25.5 | 12〜118室 |
| 京都 | ¥14,173 | 4.5% | 6.9 | 11.5 | 18.4 | 27.6 | 23.0 | 13〜130室 |
| 大阪 | ¥10,715 | 4.5% | 5.2 | 8.7 | 13.9 | 20.9 | 17.4 | 17〜172室 |
| 福岡 | ¥10,851 | 4.7% | 5.1 | 8.4 | 13.5 | 20.2 | 16.9 | 18〜178室 |
| 名古屋 | ¥7,852 | 4.9% | 3.5 | 5.8 | 9.4 | 14.0 | 11.7 | 26〜256室 |
| 札幌 | ¥8,821 | 5.0% | 3.9 | 6.4 | 10.3 | 15.5 | 12.9 | 23〜233室 |
| 那覇 | ¥8,783 | 5.0% | 3.8 | 6.4 | 10.3 | 15.4 | 12.8 | 23〜234室 |
| 仙台 | ¥7,472 | 5.3% | 3.1 | 5.1 | 8.2 | 12.3 | 10.3 | 29〜291室 |
読み取れることは明快だ。仙台・名古屋・札幌・那覇では、20室台後半から200室超までの広いレンジがST案件サイズに収まる。地価と単価が高い東京・京都では、12〜13室から120〜130室程度で3〜30億円のレンジに入る。つまり中小規模の宿泊特化型ホテルは、都市を問わずST案件のサイズ感の中にある。
| 稼働率 | NOI率20% | NOI率25% (基準) | NOI率30% |
|---|---|---|---|
| 70% | 8.0 | 10.1 | 12.1 |
| 75% | 8.6 | 10.8 | 12.9 |
| 80%(基準) | 9.2 | 11.5 | 13.8 |
| 85% | 9.8 | 12.2 | 14.7 |
| キャップレート | 資産規模(億円) | 基準比 |
|---|---|---|
| 4.0% | 12.9 | +12% |
| 4.5%(基準) | 11.5 | — |
| 5.0% | 10.3 | -10% |
| 5.5% | 9.4 | -18% |
| シナリオ | 稼働率 | NOI率 | キャップ レート | 資産規模 (億円) | 中位比 |
|---|---|---|---|---|---|
| 悲観ケース | 70% | 20% | 5.0% | 7.2 | -37% |
| 中位ケース(基準) | 80% | 25% | 4.5% | 11.5 | — |
| 楽観ケース | 85% | 30% | 4.0% | 16.5 | +43% |
逆算モデルの検証 — REIT保有301物件の実際の取得価格と突き合わせる
試算はどこまで当たるのか。上場ホテルREIT7法人が保有する物件の取得価格を、保有関係マスター(2026年8月1日時点・総記録301物件、うち取得価格と客室数がそろう300物件)から集計し、モデル値と比較した。なお、起点に置いた推定成約ADRそのものの精度は、REIT開示ADRと市場推定ADRの突合で読む2026年上期の実勢で検証している。
まず取得価格の分布を見る。取得価格30億円未満の物件は150件で全体のちょうど半数を占める。うち10億円未満は47件だ。上場REITのポートフォリオといえば大型物件の集合というイメージがあるが、実際には数億円規模の物件が相当数を構成している。ST案件のサイズ帯は、REITが実際に取引している価格帯と重なっている。
次に1室あたりで比べる。300物件の1室あたり取得価格は中央値20.8百万円(第1四分位10.7百万円/第3四分位39.3百万円)。前節のモデルが出した1室あたり評価額は10.3〜25.5百万円だったから、レンジとしては重なる。
都市別に見ると、東京ではモデル25.5百万円に対しREIT実績の中央値が24.1百万円(N=51物件)で、差は6%にとどまった。京都はモデル23.0百万円に対し実績28.8百万円(N=4物件)。一方、札幌・大阪・福岡・那覇ではモデルが実績を下回る。これはモデルがビジネスホテル業態の推定成約ADRを使っているのに対し、REITが地方都市で取得している物件にはシティホテルやリゾートが混じるためで、モデルの誤りというより対象の違いによるものだ。裏を返せば、地方都市においてビジネスホテル業態の中小案件は、REITの実勢よりさらに手前の価格帯に存在しているということでもある。
個別REITの規模感も添えておく。いちごホテルリート投資法人は29物件・取得価格合計719.0億円(1物件あたり平均約24.8億円)、日本ホテル&レジデンシャル投資法人は16物件・480.8億円(同約30.1億円)。1物件あたり平均が20〜30億円台のREITが存在するということは、その規模帯の宿泊アセットには継続的な買い手がいるということでもある。ST案件のサイズ帯は、出口の観点でも孤立していない。
取得価格30億円未満の宿泊アセットはどこにあるか
取得価格30億円未満の150物件を地図上に置くと、分布は全国に広く散る。東京・大阪・福岡といった主要都市に加え、地方中核都市や温泉地・リゾート地にも点在している。円の大きさは客室数を、色の濃さは取得価格の水準を示す。
ここに示したのはあくまで上場REITがすでに保有している物件であり、売り物件ではない。読み取ってほしいのは「その価格帯・その規模の宿泊アセットが、日本のどこに実在しているか」という分布そのものだ。ST案件の候補になりうる資産は、大都市圏に限られていない。
オーナー側・投資家側それぞれの論点
オーナー側:資本構成の選択肢が増える
一棟を売却せずに持分の一部を小口化する、あるいは取得時のエクイティを個人資金で調達する、といった設計が可能になる。京都の事例のように、エクイティをST、デットを地域金融機関のノンリコースローンで組む構成は、メインバンク一行に依存しない資金調達の形として参考になる。
投資家側:物件を選んで持てる
上場REITはポートフォリオ全体への投資だが、STは物件を特定して投資する。自分が知っているエリア、泊まったことのあるホテルを選べる。宿泊優待が付く案件では、リターンと利用体験が結びつく設計も生まれている。
共通論点:流動性と情報開示
STの流動性は上場REITと比べれば限定的で、PTSで売買できる銘柄は一部にとどまる。開示の頻度・粒度も発行体により差がある。中途売却の想定と、運用中にどの指標がどの頻度で開示されるかは、組成前に確認すべき点になる。
もうひとつ、宿泊アセット固有の論点がある。ホテルの収益は稼働率と単価の掛け算で決まり、オフィスや住宅と比べて変動が大きい。前節の感度分析が示したとおり、稼働率が80%から70%に下がるだけで資産規模の試算値は約12%変わる。したがって、ST案件においても月次のOCC・ADR・RevPARがどう開示されるかは、投資家にとっても、そして自館の価値を説明したいオーナーにとっても中心的な材料になる。上場ホテルREITが月次運営実績を開示する慣行を確立してきたのは、まさにこの理由による。
逆にいえば、レベニューマネジメントを整えて稼働率と単価の実績を安定的に示せる施設ほど、器を問わず資金を呼び込みやすくなる。ST は「小さいから届かなかった」という制約を外す器であって、収益力そのものを代替するものではない。数字を作る側の仕事は変わらない。
まとめ
不動産STは2025年度に単年度1,650億円・累計3,333億円まで拡大し、その85%を不動産が占めた。1口10万円から特定のホテル一棟に投資できる器が、上場REIT・私募REIT・PEに続く第四の出し手として立ち上がっている。
推定成約ADRと客室数から資産規模を逆算すると、東京・京都では12〜13室から120〜130室程度、仙台・名古屋・札幌・那覇では20室台後半から200室超までが、数億〜数十億円というST案件のサイズ帯に収まる。そしてこの帯は、上場ホテルREIT7法人が実際に保有する300物件のちょうど半数(150物件)が属する価格帯と一致していた。東京では逆算モデルの1室あたり評価額25.5百万円に対し、REIT実績の中央値は24.1百万円で、差は6%だった。
ここで示した試算はすべて仮定を置いたものであり、実際の取引価格や案件成立の可否は物件ごとの個別条件で決まる。それでも、「REITには小さすぎ、自己資金では重すぎる」という帯にあった宿泊アセットに、器が用意されつつあるという構造の変化は数字で確認できる。既存の資金ルートを置き換えるものではなく、選択肢が一つ増えたということだ。
試算に関する注意:本記事の資産規模は、稼働率80%・NOI率25%・都市別キャップレートという仮定を置いた簡易試算です。実際の投資判断には、物件ごとの詳細なデューデリジェンスとフィージビリティ・スタディが必要です。また、記載した各案件の想定利回りは公表資料に基づく数値であり、将来の分配・元本を保証するものではありません。本記事は特定の金融商品の取得を推奨するものではありません。
あわせて読みたい
- 金利1%時代のホテル資金調達 — 社債・REIT増資・ノンリコース・PCの資本コスト比較
- 地銀主導「小規模連続開発・改装ファンド」の構造分析 — 大型REIT取得との資金供給比較
- 相続税路線価が迫る宿の資本再編 — 急騰リゾートと成熟温泉地、承継コストと収益力の分岐
- ホテルREITの賃料契約タイプ分析 — 変動賃料比率と契約満期集中リスクで読む投資機会
- 運営委託3提案の採点フレーム — フィー控除後NOIで見る損益分岐GOP34.3%
- REIT開示ADRと市場推定ADRの突合で読む2026年上期の実勢
- ハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析
参考資料・出典一覧
■ データソース
推定成約ADRはメトロエンジンリサーチ&コンサルティング集計(ビジネスホテル業態・都道府県別/2025年7月〜2026年6月の12ヶ月平均。対象施設数は東京都N=905/京都府N=319/大阪府N=497/福岡県N=337/愛知県N=326/北海道N=427/沖縄県N=194/宮城県N=140)。取得価格・客室数はREIT保有関係マスター(2026年8月1日時点・上場ホテルREIT7法人・総記録301物件、うち取得価格と客室数がそろう300物件)。キャップレートは日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)。ST市場統計はBOOSTRY「国内セキュリティ・トークン市場総括レポート」各年度版。
■ 試算前提
年間客室売上=客室数×推定成約ADR×稼働率80%×365日(客室売上のみ。物販・宴会・駐車場等の付帯収入は不算入)。NOI=年間客室売上×25%(宿泊特化型のGOP率35%前後を出発点に、FF&E積立・固定資産税・保険・管理報酬を控除した水準として設定)。資産規模=NOI÷都市別キャップレート(4.1〜5.3%)。稼働率は仮定値であり、当社推定OCCは使用していない。感度分析は稼働率70〜85%×NOI率20〜30%の2軸、およびキャップレート4.0〜5.5%の1軸で実施。
■ 限界・留意点
(1) 推定成約ADRはOTA掲載価格に業態別補正係数を適用した推定値であり、上場ホテルREITの物件別開示実績との照合(インヴィンシブル投資法人・184物件月/2026年4〜5月)における誤差中央値は約7.5%(ビジネス・シティホテル業態では約6.0%)。(2) ADRは都道府県単位、キャップレートは都市単位のため、対象範囲が厳密には一致しない。(3) 逆算値は仮定を置いた簡易試算であり、実際の取引価格・鑑定評価額とは異なる。(4) 掲載したREIT保有物件は売却対象ではなく、価格帯・規模帯の分布を示すための参照である。(5) 本記事は特定の金融商品の取得を推奨するものではなく、投資判断には物件個別のデューデリジェンスが必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(ビジネスホテル業態・都道府県別/2025年7月〜2026年6月)、REIT保有関係マスター(2026年8月1日時点・301物件)
■ 公的機関・調査機関
- 一般財団法人 日本不動産研究所「第54回 不動産投資家調査(2026年4月現在)」
- 一般財団法人 日本不動産研究所「第53回 不動産投資家調査(2025年10月現在)」
- 三井住友トラスト基礎研究所「不動産STにおける市場規模は堅調に拡大」(2025年3月17日)
- 一般社団法人 日本STO協会
■ ST市場統計
- BOOSTRY「国内セキュリティ・トークン市場総括レポート(2025年度)」(2026年4月2日公表)
- BOOSTRY「日本のセキュリティ・トークン市場総括レポート(2024年度)」(2025年4月2日公表)
- BOOSTRY「日本のセキュリティ・トークン市場総括レポート(2023年度)」(2024年4月2日公表)
■ 個別案件・プレスリリース
- デジタル証券株式会社「デジタル証券『renga』第3号 〜静鉄ホテルプレジオ京都烏丸御池〜 運用開始のお知らせ」(2026年7月31日)
- 三井物産デジタル・アセットマネジメント「想定利回り年4.5%、名古屋駅エリア最大級800室ホテルへの投資」(2026年2月25日募集開始)
- ALTERNA(三井物産デジタル・アセットマネジメント)
■ REIT公表資料