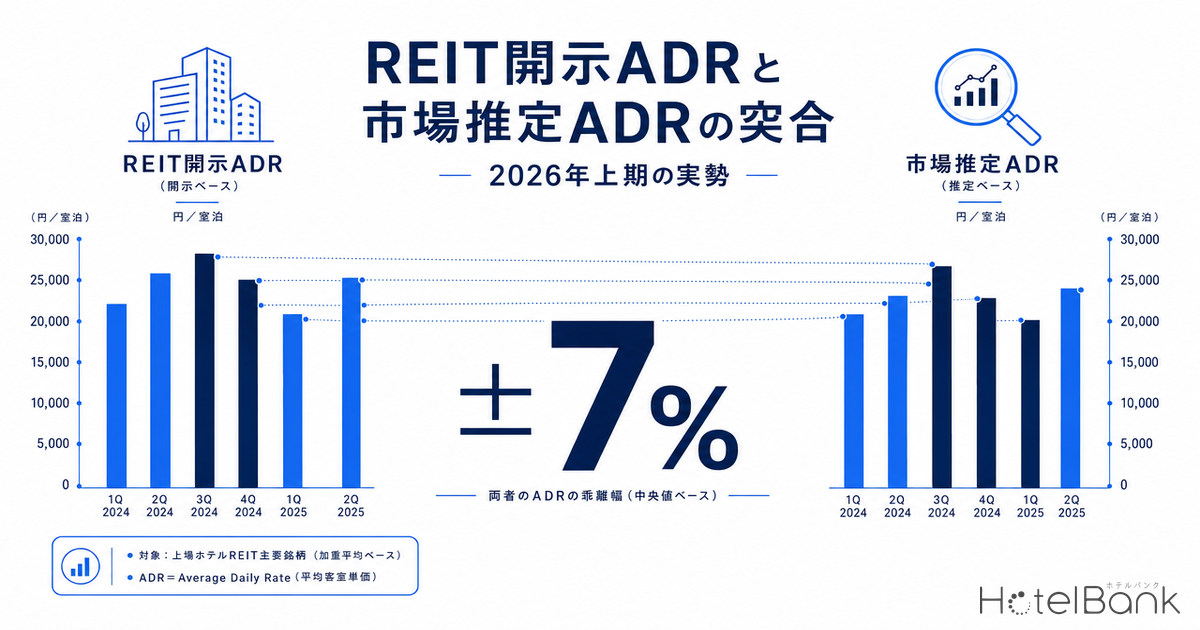
上場ホテルREITが月次開示する物件別ADRは、実際の宿泊料収入を客室販売数で割った「成約」ベースの数値であり、市場全体の実勢を映す数少ない公開データである。一方、メトロエンジンリサーチはOTA上の公開価格から業態別の補正係数を用いて推定成約ADRを算出している。両者はいずれも税抜相当の成約水準を指すため、水準そのものを直接比較できる。本稿では、2026年上期(1〜6月)を対象に、REIT開示のper-property ADRと当社推定成約ADRをエリア別に突合し、どこまで整合するか、どこで乖離するかを定量的に読み解く。
本記事における指標の定義
- 推定成約ADR(当社ADR):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- REIT開示ADR:上場ホテルREITが月次で開示する物件別(または地域別)の成約ADR。実際の宿泊料収入を販売客室数で割った実績値で、消費税抜き表示。
- 両者の比較可能性:REIT開示の成約ADRは消費税抜き表示。本記事の推定成約ADRも税抜相当の水準で算出しているため、絶対水準の比較が可能です。ただし当社値はOTA公開価格からの推定である点にご留意ください。
- データ出典:メトロエンジンリサーチ/各社REIT月次運営データ
- — 宿泊特化型が多くサンプル数の大きい東京都は差-3.7%、神奈川県は-7.5%と、REIT開示ADRと当社推定成約ADRが数%以内で整合した。
- — 北海道+40.6%・福岡+38.4%・愛知+67.1%の乖離は推定誤差ではなく、REIT保有物件の業態構成が上位セグメントに寄ることで説明できる。
- — インヴィンシブル(8963)のポートフォリオADRは1月¥12,100→5月¥15,200、東京都推定成約ADRの軌跡(¥12,600→¥14,900)と水準・傾きが重なる。
- — 上場REITの開示水準は宿泊特化型¥11,000〜15,000台とフルサービス・リゾート¥21,000〜23,000台で明確な単価レイヤーに分かれる。
- — OTA掲載価格は実勢の1.7〜2倍に上振れするため、市場の温度感は成約ベース指標で測る必要があり、REIT開示がその「答え合わせ」となる。
なぜ「成約ベース」の突合が意味を持つのか
ホテル市場を語るとき、しばしば引用されるのはOTAの掲載価格(全プラン平均)である。しかしながら掲載価格は、売れ残った高価格帯プランがOTA上に残り続けること、素泊まりから食事付きまでを含む全プランを平均していることから、実際に成約した単価より大きく上振れする。たとえば東京都の2026年5月時点では、掲載価格の全プラン平均が約¥26,700であるのに対し、推定成約ADRは¥15,100と、約1.8倍の開きがある。
この上振れ構造を補正し、実勢に近づけたのが推定成約ADRである。そしてその精度を検証する最良の「答え合わせ」の相手が、REIT開示の物件別ADRだ。REITは投資家向けに実際の成約実績を開示しており、税抜ベースという定義も当社の推定値と揃う。つまり、REIT物件が多く集積するエリアで両者を並べれば、当社推定がどこまで市場の実勢を捉えているかを客観的に確かめられる。
全国最大級の宿泊特化ポートフォリオと東京実勢の軌跡が重なる
まず全体像として、国内最大級のホテルポートフォリオを持つインヴィンシブル投資法人(8963)の月次ADR推移と、当社が推定する東京都のビジネスホテル成約ADRを重ねてみる。同投資法人は国内約100物件を保有し、その多くが宿泊特化型(マイステイズ系)で、東京都に約4分の1が集中する。したがって同投資法人のポートフォリオ全体ADRは、都市部の宿泊特化型市場の実勢と近い動きを示すと考えられる。
出典:メトロエンジンリサーチ/各社REIT月次運営データよりホテルバンク編集部作成
2026年1月から5月にかけて、インヴィンシブル投資法人のポートフォリオADRは¥12,100から¥15,200へと上昇した。同じ期間、東京都のビジネスホテル推定成約ADRは¥12,600から¥14,900へと推移しており、水準・傾きともによく重なる。1月の閑散から桜シーズンの3〜4月にかけて上昇し、5月にかけて高止まりするという季節パターンも共通している。REITの公式開示(2026年5月・国内ホテル101物件、¥15,300)と、当社推定の同月水準がほぼ一致している点は、推定成約ADRが実勢を捉えていることの傍証といえる。
エリア別突合 — 東京・神奈川は数%以内で整合
次に、インヴィンシブル投資法人が保有する物件別ADR(2026年5月開示)をエリアごとに集計し、その中央値を当社推定のエリア別成約ADR(同月・ビジネス業態)と突き合わせる。物件別の実績値をエリア単位でまとめたものであり、ポートフォリオ全体の集計値ではない点に注意されたい。
出典:メトロエンジンリサーチ/各社REIT月次運営データよりホテルバンク編集部作成
東京都では、同投資法人の物件別ADR中央値¥14,300(n=26物件)に対し、当社推定のビジネス業態成約ADRは¥14,900で、差は約3.7%にとどまる。神奈川県も物件別中央値¥8,900に対し推定¥9,600と、7%台の近接を示した。いずれも保有物件が宿泊特化型で占められ、かつサンプル数が多いエリアである。当社推定が「エリアの標準的な宿泊特化型施設の水準」を捉えていることが確認できる。東京・名古屋・大阪・福岡といった主要都市のエリア別ADRを平日/週末やホテルタイプ別に分解した分析は、東京・名古屋・大阪・福岡の平日ADR徹底分析でも可視化している。
| エリア | REIT物件別ADR中央値 | 物件数 | 当社推定成約ADR(ビジネス) | 差 |
|---|---|---|---|---|
| 東京都 | ¥14,300 | 26 | ¥14,900 | -3.7% |
| 神奈川県 | ¥8,900 | 7 | ¥9,600 | -7.5% |
| 大阪府 | ¥12,200 | 7 | ¥9,700 | +25.5% |
| 福岡県 | ¥15,900 | 4 | ¥11,500 | +38.4% |
| 北海道 | ¥12,500 | 12 | ¥8,900 | +40.6% |
| 愛知県 | ¥13,700 | 4 | ¥8,200 | +67.1% |
REIT物件別ADRは2026年5月開示(インヴィンシブル投資法人)。当社推定は同月・ビジネス業態のエリア中央値。価格は読みやすさのため百円単位に丸めている。
乖離が生じるエリアは「ポートフォリオの業態構成」で説明できる
一方で、北海道(+40.6%)、福岡県(+38.4%)、愛知県(+67.1%)では、REIT物件別ADRが当社のビジネス業態推定を大きく上回った。これは推定の誤差というより、そのエリアのREIT保有物件の業態構成が、ビジネス業態という括りより上位に位置していることの反映である。
たとえば北海道では、保有物件に函館国際ホテル(¥20,300・435室)やホテルソニア小樽といった観光地立地のフルサービス型が含まれ、これらが中央値を押し上げている。愛知県でも伊良湖オーシャンリゾート(¥19,300)という大型リゾートが構成に入る。つまり乖離は、当社推定が外しているのではなく、REIT側のエリア物件群が「標準的なビジネスホテル」より単価の高いセグメントに寄っているために生じている。エリアのREIT物件を全業態合算の推定成約ADRと比べると差は縮まる方向にあり、両者の水準感は業態を揃えるほど整合していく。
複数REITの開示水準からみる上期の実勢
参考として、他の上場ホテルREITの2026年上期の開示水準も並べてみる。ジャパン・ホテル・リート投資法人(8985)は変動賃料等を導入する主力29ホテルの合計で、2026年5月のADRが¥21,400(前年同月比+6.6%)と、フルサービス型中心の高い水準を維持している。同投資法人が地域別に開示する数値では、大阪¥22,800、沖縄¥25,400と、観光需要の強いエリアで高単価が確認できる。大阪の単価水準が万博後にどう推移したかという背景については、大阪万博のホテルADRへの影響がREIT・OTA・統計を横断して掘り下げている。いちごホテルリート投資法人(3463)は宿泊特化型中心で全ポートフォリオADR¥11,100(前年同月比-0.8%)、星野リゾート・リート投資法人(3287)はポートフォリオ全体で¥22,900(同+2.4%)であった。7社の月次運用パフォーマンスを横断的に並べた比較は、7主要ホテルREIT・2026年5月月次データ横断比較でも夏ピーク前夜の局面として詳しく整理している。
出典:各社REIT月次運営データよりホテルバンク編集部作成
これらの開示水準は、各REITが保有する物件の業態構成をそのまま反映している。宿泊特化型中心のいちご・インヴィンシブルは¥11,000〜¥15,000台、フルサービス・リゾート比率の高いジャパン・ホテル・リートや星野リゾート・リートは¥21,000〜¥23,000台と、明確に階層が分かれる。市場全体の推定成約ADRを読む際も、この業態レイヤーを意識することで、単一の平均値では見えない構造が浮かび上がる。上場7REITは、いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A)である。
まとめ — 業態を揃えれば推定は実勢に収れんする
2026年上期のREIT開示ADRと当社推定成約ADRの突合から、次のことが確認できた。第一に、宿泊特化型の保有物件が多くサンプル数の大きい東京都・神奈川県では、両者は数%以内で整合し、推定成約ADRが実勢を的確に捉えている。第二に、乖離が大きいエリアは推定の誤差ではなく、REIT保有物件の業態構成が上位セグメントに寄っていることで説明でき、業態を揃えるほど水準は収れんする。第三に、複数REITの開示水準を並べると、市場が宿泊特化型とフルサービス・リゾートの明確な単価レイヤーで構成されていることが可視化される。
掲載価格の平均は実勢の1.7〜2倍に上振れするため、市場の温度感を測るには成約ベースの指標が欠かせない。REIT開示という「実績の答え合わせ」を通じて、推定成約ADRが業態単位で実勢に収れんすることを確かめられたことは、今後のエリア需要分析の土台として意味を持つ。なお本記事の推定成約ADRはあくまでOTA公開価格からの推定値であり、各施設の実際の会計数値とは異なる点に改めて留意されたい。
あわせて読みたい
参考資料・出典一覧
- インヴィンシブル投資法人「ホテル運用実績」(月次運営状況)
- インヴィンシブル投資法人 IRライブラリ(有価証券報告書・2026年3月27日提出)
- インヴィンシブル投資法人 公式サイト
- ジャパン・ホテル・リート投資法人/いちごホテルリート投資法人/星野リゾート・リート投資法人 各月次運営状況開示(2026年5月分)
- メトロエンジンリサーチ — OTA公開価格に基づく推定成約ADR(税抜相当)、REIT物件別実績との照合(91施設・直近3ヶ月間、誤差中央値約7%)