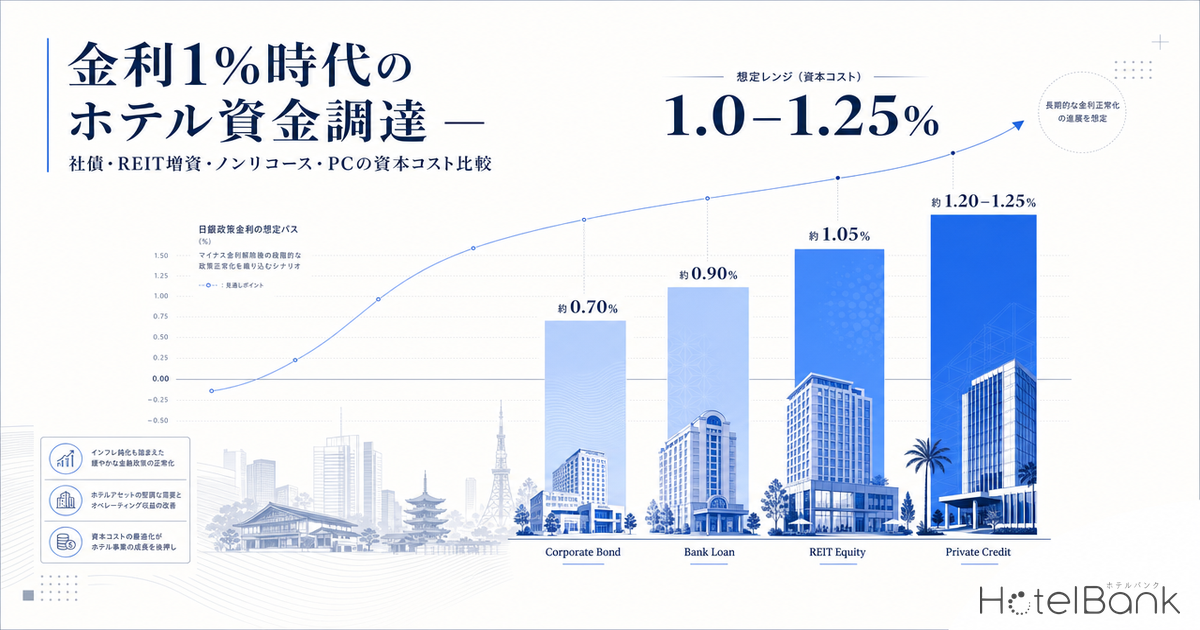
日本銀行の政策金利は2025年12月に0.75%へ引き上げられ、2026年中に1.0〜1.25%へ向かう正常化局面に入った。この環境変化は、ホテル運営会社・デベロッパー・REITの資金調達構造を大きく動かしている。2026年6月時点では個人向け社債の発行が活発化し、A格帯で1.8%台、BBB格帯で3%台後半というクーポン水準が観測される。本稿は、社債という「デット調達手段」を、REIT公募増資の資本コスト・ノンリコースローン・プライベートクレジット(PC)と並べ、開発パイプライン全体の資本コスト最適化のなかに位置づける。CFO・地銀/機関投資家・デットアレンジャーに向けた、調達余地とコスト最適化の視点からの構造分析である。
本記事における指標の定義
- 資本コスト(COD/COE):デットの資本コスト(COD)は社債クーポン・借入金利等の調達金利、エクイティの資本コスト(COE)は投資家が要求する期待利回りを指します。
- イールドギャップ:物件の還元利回り(NOIキャップレート)から調達金利(COD)を差し引いた差。値が大きいほどレバレッジによる収益拡大の余地が大きいことを示します。
- LTV:有利子負債比率。総資産(または取得価格)に対する有利子負債の割合。
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。
- データ出典:メトロエンジンリサーチ&コンサルティング、各社IR、政府統計
- — 政策金利0.75%→2026年中1.0〜1.25%の正常化局面で、A格個人向け社債1.8%台・AA-格投資法人債0.6〜2.1%が、ノンリコース(1.5〜3.0%)・PC(3.5〜5.5%)・公募増資(4〜6%)より低コストな調達余地を持つ。
- — 調達金利(COD)が1.2%→5.5%へ上がるとイールドギャップは5.22pt→0.92pt、ROEは14.3%→7.8%へ縮小(NOIキャップ6.42%・LTV60%・総投資53.5億円試算)。低コストデット確保がレバレッジ収益の鍵。
- — 格付け取得が調達余地を直接拡大。AA-格JHR(8985)は投資法人債307億円を0.60〜2.05%で発行し、A格社債と遜色ない低コストを実現。
- — 資本構造は自己資金型と デット多様化型の2経路。前者は内部留保で資本コストを吸収、後者は格付け×手段の組み合わせで加重平均コストを最適化する。
- — 上場ホテルREIT7法人(N=298物件・約5.1万室・取得価格合計約1兆6,800億円)は取得原資を投資法人債+公募増資で構成し、運営チェーンは新規開発をコーポレート社債+ノンリコース+自己資金で賄う役割分担にある。
金利1%局面で広がる調達余地 — 4手段の資本コストを一望する
結論を先に述べる。金利1%時代において、ホテル投資の資本コストは「どのデット手段を、どの格付け・どのLTVで組むか」によって最大4ポイント以上のイールドギャップ差を生む。社債(コーポレートボンド/投資法人債)は、格付けを取得できる発行体にとって、銀行ノンリコースやプライベートクレジットと比べて低コストかつ満期一括・無担保という柔軟性を持つ。一方で、自己資金型の運営会社は高いフリーキャッシュフローを背景にデットへの依存度を下げ、資本コストそのものを圧縮する選択肢を持つ。本稿では、これら4手段を同一の物差しで並べ、開発採算への感応度まで踏み込む。
上図は、無担保の発行体格付けに依存する社債(投資法人債)が最も低コストである一方、案件単位のリスクに応じて価格設定されるノンリコースローン、さらに高いリターンを要求するプライベートクレジット、そして最も資本コストの高いエクイティ(公募増資)へと、コストが階段状に上がっていく構造を示す。重要なのは、これらが代替関係であると同時に補完関係でもある点だ。発行体は格付けの維持・向上によって社債の調達余地を広げ、レバレッジ全体の加重平均資本コスト(WACC)を最適化できる。
マクロ環境 — 政策金利正常化と宿泊単価インフレが同時進行
日本銀行は2024年3月のマイナス金利解除以降、段階的に金利の正常化を進めてきた。2025年12月会合で政策金利は0.50%から0.75%へ引き上げられ、市場では2026年中に1.0%、年内に1.25%到達も視野に入るとの見方が強まっている。長期金利の上昇はノンリコースローンのベース金利(TIBOR等)を押し上げ、結果としてLTV圧縮(70%→60%水準)の動きを生んでいる。借入比率が高いほど金利上昇の負担は非線形に増大するため、デットの「量」と「コスト」の両面で規律が求められる局面である。
同時に、宿泊単価のインフレも進行している。全国の宿泊料消費者物価指数は2026年4月時点で170.0(2020年=100)に達し、季節変動を伴いながらも高水準を維持している。需要側の単価上昇は物件のNOI(純営業収益)を押し上げ、調達金利の上昇を一定程度吸収する。つまり、金利1%時代のホテル投資は「資金調達コストの上昇」と「キャッシュフローの増加」が綱引きする構図にあり、イールドギャップの行方を決めるのは両者の相対的な動きである。金利1.0%という具体的な閾値で開発採算がどこまで成立するかは、日銀6月利上げ会合直前 — 金利1.0%時代の事業性閾値分析が事業性のボーダーラインを掘り下げている。
4つの調達手段を同じ物差しで比較する
ここでは、ホテル投資の主要な4つの調達手段を、資本コスト・担保構造・年限・調達余地の観点で整理する。それぞれに固有の強みがあり、パイプラインのフェーズや発行体の信用力に応じて使い分けることで、全体の資本コストを最適化できる。
| 調達手段 | 資本コスト目安 | 担保・構造 | 年限 | 調達余地の鍵 |
|---|---|---|---|---|
| 社債/投資法人債 本稿の焦点 | 0.6〜2.1%(AA-格) 1.8%台(A格・個人向け3年) |
無担保・コーポレート | 3〜10年(満期一括) | 格付け取得・維持。発行体の信用力 |
| 銀行ノンリコースローン | 1.5〜3.0% | 物件担保・倒産隔離 | 3〜7年 | LTV・DSCRコベナンツ。物件キャッシュフロー |
| プライベートクレジット(PC) | 3.5〜5.5%超 (メザニン〜エクイティ的) |
劣後・メザニン | 2〜5年 | 銀行融資の上乗せ枠。柔軟性と引き換えに高コスト |
| REIT公募増資(エクイティ) | 4〜6%相当 (分配金利回り+成長期待) |
持分 | 恒久 | 投資口価格・NAV倍率。希薄化との両立 |
社債の最大の強みは、無担保かつ満期一括という点にある。物件単位のノンリコースが個別キャッシュフローとLTV・DSCRのコベナンツに縛られるのに対し、社債は発行体の信用力(格付け)に基づく。AA-格のジャパン・ホテル・リート投資法人(8985)は2026年3月末時点で6銘柄・総額307億円の投資法人債を、0.60〜2.05%という低クーポンで発行している。これは同時期のA格・個人向け社債(3年で1.8%台)と比べても遜色なく、格付けがそのまま調達余地に直結することを示す好例である。一方で、銀行ノンリコースは案件の柔軟性、PCは銀行枠を超えた上乗せ調達、エクイティは恒久資本という、それぞれ異なる役割を担う。
開発採算への感応度 — 調達金利1.2%と5.5%で何が変わるか
調達金利(COD)の差が開発採算に与える影響を、ミドルスケールホテルの新規開発を例に試算する。前提は120室・客室面積25㎡・客室部分比率62%とし、延床面積は約4,839㎡(約1,464坪)。建設費は国土交通省 建築着工統計に基づく2025年のRC造202.6万円/坪を起点とし、2028年前後の開業を想定して建設期間中のインフレ(年+5%複利・中間時点まで)を織り込むと、坪単価は約229万円、建設費は約33.5億円となる。土地20億円を加えた総投資額は約53.5億円である。
収益側は、ADR ¥28,000・稼働率(OCC)80%・GOP率35%を前提とする。GOP率はインヴィンシブル投資法人(8963)が開示するMHM運営91物件の実績(2024年12月期38.9%)を参考に、新規開業初年度の保守値として設定した。これにより年間売上 約9.8億円、GOP 約3.4億円、NOIキャップレート(アンレバード還元利回り)は6.42%となる。この6.42%という「物件が生み出す利回り」から調達金利を差し引いたものがイールドギャップであり、レバレッジ後の自己資本利回り(ROE)を左右する。
| 調達手段(COD) | イールドギャップ | 自己資本利回り(ROE) | 解釈 |
|---|---|---|---|
| 社債・低コスト(1.2%) | 5.22pt | 14.3% | 格付け取得発行体の最良ケース。レバレッジ効果が最大化 |
| ノンリコース(2.0%) | 4.42pt | 13.1% | 標準的な物件担保デット。安定したレバレッジ収益 |
| PC・メザニン(3.5%) | 2.92pt | 10.8% | 銀行枠を超える上乗せ調達。柔軟性と引き換えにギャップ縮小 |
| PC・エクイティ的(5.5%) | 0.92pt | 7.8% | 高コスト調達。NOIキャップに肉薄しレバレッジ効果が薄れる |
試算から、調達金利が1.2%から5.5%へ上がると、イールドギャップは5.22ポイントから0.92ポイントへ、ROEは14.3%から7.8%へと大きく縮小することが分かる。NOIキャップレート6.42%に対して調達金利が5.5%まで上がると、レバレッジによる上乗せ効果はほぼ消失する。逆に言えば、社債やノンリコースで調達金利を2%以下に抑えられる発行体は、金利1%時代でも十分な収益機会を確保できる。ここに、格付け取得・社債発行による調達コスト最適化の明確なアップサイドがある。
自己資金型 vs デット多様化型 — 2つの資本構造のかたち
ホテルチェーンの資本構造は、大きく2つの方向性に分かれる。ひとつは高いフリーキャッシュフローを背景に自己資金比率を高める「自己資金型」、もうひとつは社債・ノンリコース・PCを組み合わせる「デット多様化型」である。両者に優劣はなく、それぞれが異なる成長余地と最適化の論理を持つ。
自己資金型の代表例として挙げられるアパグループは、強い集客力と高い客室稼働を背景に潤沢なフリーキャッシュフローを生み出し、これを次の開発原資に充てる成長モデルを持つ。自己資金比率が高いほど、金利上昇局面でも調達コストの変動に左右されにくく、機動的な用地取得・開発判断が可能になる。これは金利1%時代において、資本コストそのものを内部留保で吸収できるという強力なポジションである。一方で、デット多様化型は、低コストの社債を軸にノンリコースとPCを組み合わせることで、自己資金の回転効率を高め、同じエクイティでより多くのパイプラインを回す余地を持つ。
重要なのは、どちらの型も「資本コスト最適化」という同じゴールに向かう異なる経路だという点だ。自己資金型は内部留保で資本コストを抑え、デット多様化型は格付けと手段の組み合わせで加重平均コストを抑える。金利1%時代は、後者にとって社債という低コストデットの調達余地が広がる好機であり、前者にとっては自己資金の優位性が相対的に際立つ局面でもある。デットとエクイティの組み合わせが回収スキームやオーナーの実質利回りに与える非対称な影響については、ホテルレジデンス分譲・会員権型開発の投資経済性が詳しい。
REITの取得原資 vs 運営チェーンの開発原資 — 調達手段の役割分担
資金調達手段は、保有・運営の主体によって役割が異なる。メトロエンジンリサーチが整理する保有関係マスター(N=298物件・7法人、2026年時点)によれば、上場ホテルREIT7法人の取得価格合計は約1兆6,800億円、保有客室数は約5万1,000室に及ぶ。REITは「既存物件の取得・保有」を担い、その原資は投資法人債(社債)と公募増資(エクイティ)、銀行借入の組み合わせで構成される。一方、運営チェーン・デベロッパーは「新規開発」を担い、その原資はコーポレート社債・ノンリコース・自己資金が中心となる。REITが調達した資本をどのように経済価値へ転換しているかという投資家目線の定量比較は、ESG経済価値の投資家目線検証 — JHR・他REIT・独立系ホテルの定量比較も参考になる。
| REIT法人 | 保有物件数 | 取得価格合計 | 保有客室数 | 直近OCC |
|---|---|---|---|---|
| ジャパン・ホテル・リート投資法人(8985) | 52 | ¥641,388百万 | 14,842 | 85.8% |
| インヴィンシブル投資法人(8963) | 111 | ¥608,976百万 | 19,103 | 85.2% |
| 星野リゾート・リート投資法人(3287) | 71 | ¥233,906百万 | 8,664 | 79.3% |
| 森トラストリート投資法人(8961) | 6 | ¥142,217百万 | 1,937 | 81.8% |
| いちごホテルリート投資法人(3463) | 28 | ¥69,303百万 | 4,315 | 82.8% |
| 霞ヶ関ホテルリート投資法人(401A) | 15 | ¥49,210百万 | 726 | 74.6% |
| 日本ホテル&レジデンシャル投資法人(3472) | 15 | ¥38,387百万 | 1,750 | 88.6% |
REITの調達構造の好例が、ジャパン・ホテル・リート投資法人の動きである。同法人は2026年3月時点で有利子負債比率(時価LTV)36.3%という保守的な水準を維持しつつ、AA-格を背景に投資法人債(0.60〜2.05%)と公募増資を併用している。直近では2024年7月以来となる公募増資により約695億円を調達し、ハイアット リージェンシー 東京(746室、1980年9月開業)の取得(1,260億円)を発表、取得後のLTVは約47%へ上昇する想定とされる。これは、低コストの社債で恒常的な負債を賄いつつ、大型取得時にはエクイティを機動的に組み合わせるという、資本コスト最適化の典型的な手法である(ハイアット系ホテルの情報は日本ハイアット 株式会社「報道資料 2026年4月」に基づく)。
運営チェーン・デベロッパー側に目を転じると、開発原資の調達は「コーポレート信用」と「案件キャッシュフロー」の組み合わせで決まる。格付けを持つ大手は社債で低コスト調達し、案件ごとにノンリコースを併用する。格付けを持たない、あるいは取得余地のある中堅は、ノンリコースと自己資金、必要に応じてPCを組み合わせる。金利1%時代において、格付け取得は調達余地を一段広げる戦略オプションであり、地銀・機関投資家にとっても、こうした発行体の信用力評価がデットアレンジの巧拙を分ける。
調達コスト最適化の論点整理 — CFO・デットアレンジャーへの示唆
論点① 格付けが調達余地を決める
AA-格のREITは投資法人債を0.6〜2.1%で調達し、A格個人向け社債(1.8%台)と並ぶ低コストを実現。格付け取得・維持はそのまま社債という低コストデットへのアクセスを広げ、加重平均資本コストを押し下げる成長余地となる。
論点② イールドギャップの規律
NOIキャップ6.42%に対し、COD2%以下なら4ポイント超のギャップを確保できるが、5.5%まで上がるとギャップは1ポイント未満に縮小。金利1%時代こそ、低コストデットの確保がレバレッジ収益の鍵を握る。
論点③ 手段の組み合わせ最適化
社債・ノンリコース・PC・エクイティは代替であり補完。低コスト社債を軸に、案件ごとのノンリコース、上乗せのPC、大型取得時のエクイティを使い分けることで、パイプライン全体のコストを最適化する余地が広がる。
金利1%時代のホテルファイナンスは、デットのコストが上昇する一方で、宿泊単価インフレがNOIを押し上げる綱引きの構図にある。この環境で勝ち筋を描くのは、調達手段を一面的に捉えず、社債という低コストデットをパイプライン全体の資本コスト最適化のなかに正しく位置づけられる発行体である。自己資金型は内部留保の優位を、デット多様化型は格付けと手段の組み合わせを武器に、それぞれの調達余地を最大化できる。CFO・地銀/機関投資家・デットアレンジャーにとって、本稿で示した資本コストの階段とイールドギャップ感応度は、調達戦略を組み立てる際の共通の物差しとなるはずだ。
⚠ 試算・市場参照値に関する注意:本記事の資本コストレンジ・開発シナリオ試算は、2026年6月時点の公開情報および一般的な市場参照値に基づく簡易試算です。個別案件の調達条件は発行体の信用力・格付け・タイミング・物件特性により大きく変動します。実際の投資・調達判断には詳細なフィージビリティ・スタディおよび専門家の助言が必要です。
あわせて読みたい
- 日銀6月利上げ会合直前 — ホテル開発採算が成立する金利1.0%時代の事業性閾値分析
- ESG経済価値の投資家目線検証 — JHR・他REIT・独立系ホテルの定量比較
- 築地市場跡地再開発9,000億円×ホテル2棟2030年代開業 — 三井不動産11社連合の銀座東インパクトを投資視点で深掘り分析
- 渋谷ハンズ跡地ホテル再開発の投資ケース分析 — ヒューリック「ザ・ゲートホテル」展開の事業性
- 完全会員制リゾート「サンクチュアリコート」4軒の事業構造を解剖 — 50年メンバーシップ型ファイナンスの投資論
- ハイアットセントリック なんば 大阪 2031 — 関西初進出267室、ミナミ再開発の投資インパクト
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングのREIT保有関係マスター(N=298物件・7法人)、各社IR/財務開示(JHR・インヴィンシブル等)、政府統計(e-Stat消費者物価指数・国土交通省建築着工統計)、日本銀行政策金利公表値、個人向け社債市場参照値(2026年6月時点)を用いた。
■ 試算前提
開発採算試算は120室・客室面積25㎡・客室部分比率62%(延床約4,839㎡)、建設費はRC造202.6万円/坪を起点に建設期間インフレ(年+5%複利・中間時点まで)を織込み坪単価約229万円・建設費約33.5億円、土地20億円で総投資額約53.5億円。収益はADR¥28,000・稼働率(OCC)80%・GOP率35%(インヴィンシブル投資法人MHM運営実績38.9%を参考に保守設定)、NOIキャップ6.42%・LTV60%とした。
■ 限界・留意点
資本コストレンジは2026年6月時点の公開情報・一般的な市場参照値に基づく簡易試算であり、個別案件の調達条件は発行体の信用力・格付け・タイミング・物件特性により大きく変動する。ADRはOTA公開値で成約価格と異なる(REIT開示比+25〜30%高)。実際の投資・調達判断には詳細なフィージビリティ・スタディおよび専門家の助言が必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — REIT保有関係マスター(N=298物件、7法人)、ADR・推定稼働率(OCC)、開発シナリオ試算
■ 政府統計・公的データ
- e-Stat「消費者物価指数(宿泊料)」(統計ID: 0003427113)
- 国土交通省「建築着工統計」(建設費坪単価)
- 日本銀行 政策金利公表値
■ REIT・社債・格付け
- ジャパン・ホテル・リート投資法人「借入金・投資法人債」(2026年3月末時点)
- ジャパン・ホテル・リート投資法人「財務サマリー」(LTV・公募増資)
- インヴィンシブル投資法人「ポートフォリオ(GOP実績)」
- 日本格付研究所(JCR)J-REIT格付一覧
- 個人向け社債の発行予定・利回り・格付け一覧(2026年6月)
■ ブランド情報
- 日本ハイアット 株式会社「報道資料 2026年4月」
出典: 日本ハイアット 株式会社「報道資料 2026年4月」