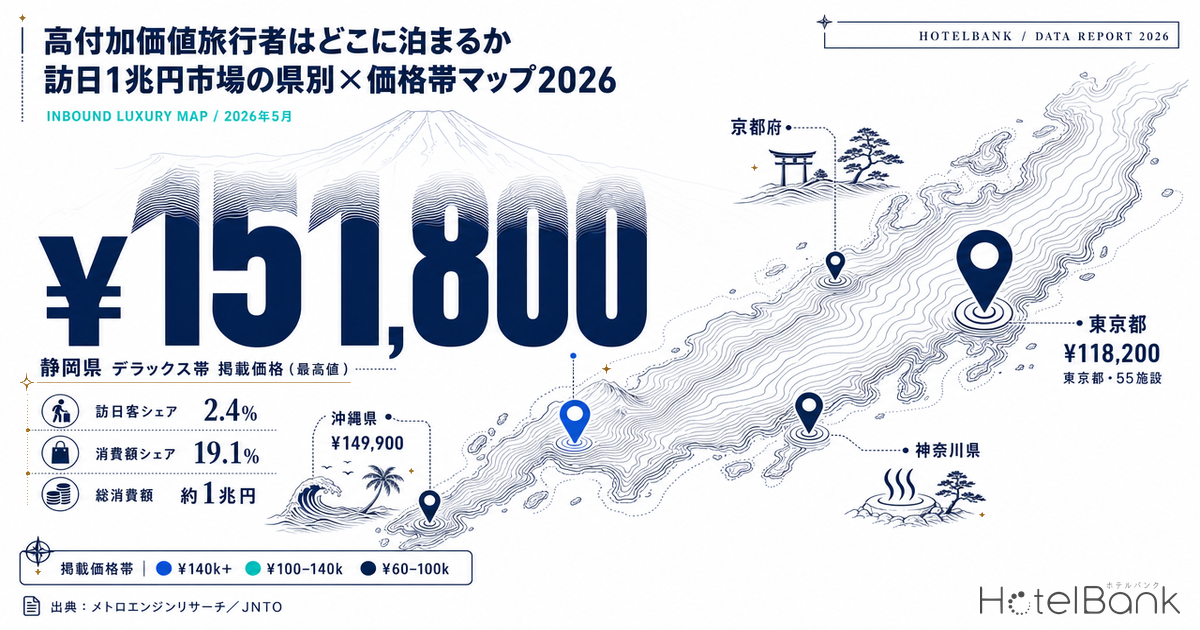
訪日外国人のうち、1回の滞在で100万円以上を使う「高付加価値旅行者」はわずか約59万人。訪日客全体の2.4%にすぎないが、その消費額は約1兆円に達し、インバウンド消費全体の19.1%を占める(いずれも2023年、日本政府観光局)。人数の2%が金額の2割を動かす——この極端に濃い需要は、日本地図の上で均等には散らばっていない。本稿では、メトロエンジンリサーチのOTA公開価格データからデラックス帯(ラグジュアリー相当)の掲載価格を県別に集計し、「どの県の、どの価格帯に泊まるか」を地図として可視化する。あわせてJNTO統計とJapan Luxury Showcase 2026で語られたトレンドを重ね、富裕層需要の地理を読み解く。
本記事における指標の定義
- 掲載価格(全プラン平均・税込):OTA上で公開されている販売価格の平均値。2名1室利用時の1室あたり料金(税込)で、素泊まり〜食事付きプランを含む全プランの平均です。実際の成約価格とは異なり、成約単価より高めに出る構造があります(売れ残った高価格帯プランがOTA上に残ること等による)。本記事の「ラグジュアリー帯/デラックス帯の価格」はこの掲載価格ベースであり、各施設の実際の成約単価そのものではなく、供給側の価格ポジショニングを表します。
- デラックス帯:施設カテゴリ分類における最上位帯(デラックス)。ラグジュアリー相当の高価格帯供給を指す代理指標として用います。
- 推定成約ADR:一部の集計で参照するリゾートカテゴリの推定成約単価(税抜相当)。上場ホテルREITの物件別開示との照合で誤差中央値約7%。
- データ出典:メトロエンジンリサーチ(追跡する国内施設のうち、OTA上で稼働が確認できる約27,000施設が分析対象)
- — 高付加価値旅行者は訪日客の2.4%にすぎないが、消費額は約1兆円でインバウンド消費全体の19.1%を占める(2023年・JNTO)。
- — 掲載価格の頂点は静岡(約¥151,800)・沖縄(約¥149,900)の目的地型リゾート、供給の厚みは東京55施設・京都35施設の都市に集中。「最も高い県」と「最も選べる県」は別物。
- — 需要のピークは県で分岐し、沖縄は夏(7〜8月に約¥170,000)、京都・東京は春秋に山ができる。
- — リゾート実勢単価では愛媛・神奈川・広島など地方県が上位。体験価値を軸に価格帯を引き上げるホワイトスペースが地方に残る。
人数の2%が、金額の19%を動かす市場
まず市場の輪郭を押さえたい。JNTOによれば、高付加価値旅行者は「訪日1回あたりの着地消費額100万円以上の旅行者」と定義される。2023年の高付加価値旅行者数は59.0万人で、コロナ前の2019年比で+83.2%。訪日外客全体に占める比率は1.0%(2019年)から2.4%へと倍以上に高まった。消費額は1.0兆円(2019年比+50.6%)で、インバウンド消費全体に占めるシェアは14.0%から19.1%へと拡大している。
つまりこの市場は、頭数では少数派でありながら、単価の高さによって全体を大きく牽引する構造にある。一般客とは異なるプライスゾーンで動くため、彼らがどの県のどの価格帯を選ぶかを把握することは、施設の商品設計にも地域の受け入れ整備にも直結する。市場別に見ると、消費額・人数ともに中国・米国・台湾が上位を占め、この3市場だけで消費額の過半に迫る。とりわけ台湾は近年インバウンド消費の首位に立っており、その国籍シフトとホテル価格への感応度は台湾がインバウンド消費首位にで詳しく分析している。
出典:JNTO「高付加価値旅行市場の推計」(2023年)よりホテルバンク編集部作成
| 市場 | 消費額シェア | 旅行者数シェア |
|---|---|---|
| 中国 | 23.0% | 24.6% |
| 米国 | 16.3% | 16.5% |
| 台湾 | 13.1% | 12.7% |
| 上位3市場 計 | 約52% | 約54% |
出典:JNTO「高付加価値旅行市場の推計」(2023年)よりホテルバンク編集部作成
県別×価格帯マップ — 高級供給はどこに、いくらで並ぶか
下の地図は、デラックス帯(ラグジュアリー相当)の施設が一定数(3施設以上)確認できる県について、掲載価格帯を色で、供給の厚み(施設数)を円の大きさで表したものだ。データは2026年5月時点の集計値である。ひと目で見えてくるのは、「価格の頂点」と「供給の中心」が別の場所にあるという構図だ。
掲載価格が最も高いのは静岡県(約¥151,800)と沖縄県(約¥149,900)。伊豆・熱海のオーベルジュ型リゾートや沖縄のビーチリゾートが牽引する、いわば「目的地型」の超プレミアム帯である。一方、京都府(約¥119,900)・東京都(約¥118,200)・神奈川県(約¥107,300)が10万円台前半で続く。都市とリゾートで価格の作られ方が異なることが、地図の色分けからも読み取れる。
円の大きさ=デラックス帯の施設数、色=掲載価格帯。デラックス帯3施設以上の県のみ表示。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
※栃木県・奈良県・滋賀県・熊本県などでは掲載価格が¥160,000〜¥250,000に達する施設も確認できるが、いずれも県内でデラックス帯が1施設のみのため、単一施設シグナルとして地図からは除外した。これらは「県の相場」ではなく個別施設の水準である点に留意されたい。
「価格の高さ」と「供給の厚み」は別の地図
富裕層がどこに泊まるかを考えるとき、価格の高さだけを見ると判断を誤る。地図をもう一段分解すると、価格の頂点にある静岡・沖縄は施設数がそれぞれ8施設と、選択肢そのものは限られる。対して東京は55施設、京都は35施設、大阪は24施設と、供給の厚みでは都市が圧倒する。つまり「最も高い体験ができる県」と「最も選べる県」は一致しない。
この差は、旅行者の行動に翻訳できる。単発の記念旅行や一生に一度の目的地としては伊豆・沖縄・箱根のような一点豪華型が選ばれ、複数泊・リピート・周遊の拠点としては選択肢が多い都市が機能する。地域側から見れば、供給が薄い県ほど「1施設あたりの希少性」が高く、逆に都市は「多様な価格帯を揃える競争」の中にある——同じ富裕層向けでも戦い方が異なることを、2枚のグラフは示している。
掲載価格(全プラン平均・税込)|出典:メトロエンジンリサーチ
デラックス帯 施設数|出典:メトロエンジンリサーチ
同じ富裕層でも、季節で行き先が変わる
価格帯マップは静止画だが、実際の需要は季節で動く。デラックス帯の掲載価格の月次推移を追うと、県ごとに「稼ぎどき」が明確に分かれていることが分かる。沖縄は夏がピークで、直近2年とも7〜8月に掲載価格が¥150,000〜¥170,000へ跳ね上がる。海辺のリゾート需要が特定の月に集中する典型的なパターンだ。
一方、京都と東京は秋(10〜11月)と春(3〜4月)に山ができる。京都は桜シーズンの4月に¥135,000超(2026年4月)、紅葉期の10〜11月に¥120,000前後へと上振れする。文化・景観を目的とする高付加価値旅行者が、季節性のはっきりした都市に集まる構図である。地図上では「同じ高価格県」に見えても、需要のカレンダーはまったく別物だ。下の2枚は、沖縄の年次比較(夏ピーク)と、3県の直近12か月の推移(ピーク時期の分岐)を示す。夏の沖縄・北海道・京都の価格差と予約のベストタイミングは沖縄・北海道・京都 ホテル価格徹底比較でも取り上げている。
沖縄県 デラックス帯 掲載価格(全プラン平均・税込)年次比較|出典:メトロエンジンリサーチ
3県 デラックス帯 掲載価格(全プラン平均・税込)直近12か月|出典:メトロエンジンリサーチ
レジャー帯の「実勢」で見る地方の伸びしろ
ここまではデラックス帯の掲載価格=供給側のポジショニングを見てきた。需要の実勢に近い水準として、リゾートカテゴリの推定成約ADR(税抜相当)を県別に並べると、また違った地図が浮かぶ。愛媛(約¥30,600)、神奈川(約¥26,800)、広島(約¥24,600)、兵庫(約¥22,200)、京都(約¥21,800)、三重・青森(約¥21,000)といった県が上位に来る。都市の名前だけでなく、瀬戸内・北東北・中部の温泉/景勝リゾートが実勢単価で存在感を見せている点は見逃せない。
ここに、Japan Luxury Showcase 2026で語られたトレンドが接続する。2026年は大阪(ウォルドーフ・アストリア大阪)で初開催され、欧米・豪州・シンガポールの富裕層向け旅行会社40社が参加。海外バイヤーの声は「格式のある宿泊施設」から「他では得られない特別な体験」へと関心が移っていることを示していた。サムライ体験や居合、アイヌ文化ガイド、高野山のプライベートツアー、酒蔵訪問、地域アート——テンプレート化されない、その土地でしか味わえない体験への需要である。開催時期も従来の2月からグリーンシーズンの5月へ移され、季節分散と地方誘客が意識されている。
体験価値がラグジュアリーの軸になるほど、価格の頂点である都市・有名リゾート以外の地方にも高付加価値需要が向かう余地が広がる。実勢単価で健闘する地方リゾート県は、体験コンテンツと組み合わせることで価格帯を引き上げる成長余地を持つ、というのが一連のデータから読み取れる方向性だ。ホワイトスペースは「まだ高価格帯の供給が薄いが、実勢需要と体験資源がある県」に存在する。実際、金沢のように高付加価値帯の供給空白が今後の開発パイプラインで埋まろうとしているエリアもあり、その構図は金沢ラグジュアリー空白2027-2030が掘り下げている。
リゾートカテゴリ 推定成約ADR(税抜相当・2026年5月)上位県|出典:メトロエンジンリサーチ
| 県 | デラックス帯 掲載価格 | デラックス帯 施設数 | リゾート 推定成約ADR | タイプ |
|---|---|---|---|---|
| 静岡県 | ¥151,800 | 8 | ¥18,500 | 目的地型リゾート |
| 沖縄県 | ¥149,900 | 8 | ¥16,400 | 目的地型リゾート |
| 京都府 | ¥119,900 | 35 | ¥21,800 | 都市+文化 |
| 東京都 | ¥118,200 | 55 | ¥12,900 | 都市(供給最大) |
| 神奈川県 | ¥107,300 | 10 | ¥26,800 | 都市+箱根リゾート |
| 愛知県 | ¥78,800 | 4 | ¥12,900 | 都市 |
| 千葉県 | ¥73,200 | 8 | ¥17,100 | 都市近郊リゾート |
| 北海道 | ¥67,700 | 14 | ¥14,800 | 広域リゾート |
| 大阪府 | ¥51,600 | 24 | ¥16,700 | 都市 |
掲載価格・施設数は2026年5月時点。リゾート推定成約ADRは同月・税抜相当。出典:メトロエンジンリサーチ
補足:上場REITの運営実績が示す高級帯の底堅さ
需要の底堅さを外部データで確認しておく。リゾート系を含む上場ホテルREITの月次運営実績を1点だけ参照すると、星野リゾート・リート投資法人(3287)の2026年5月のADRは約¥23,000、稼働率80.1%(2026年5月時点・星野リゾート・リート投資法人ポートフォリオ)で、いずれも前年同月比プラス(ADR+2.4%、稼働率+1.4pt)だった。これは特定ポートフォリオの実績であり市場全体を代表するものではないが、体験価値を軸とする高付加価値帯の運営が前年を上回って推移していることの一つの傍証といえる。7つの上場ホテルREIT(いちごホテルリート投資法人〔3463〕、インヴィンシブル投資法人〔8963〕、日本ホテル&レジデンシャル投資法人〔3472〕、ジャパン・ホテル・リート投資法人〔8985〕、星野リゾート・リート投資法人〔3287〕、森トラストリート投資法人〔8961〕、霞ヶ関ホテルリート投資法人〔401A〕)の月次開示は、地域・業態別の需要動向を読む補助線として有用だ。
まとめ — 富裕層需要の地理は「点」と「面」で読む
訪日1兆円市場を県別×価格帯の地図に落とすと、3つの構図が見えてきた。第一に、掲載価格の頂点は静岡・沖縄といった目的地型リゾートにあり、供給の厚みは東京・京都・大阪という都市に集中する。「最も高い県」と「最も選べる県」は別物だ。第二に、同じ高価格県でも需要のカレンダーは異なり、沖縄は夏、京都・東京は春秋にピークを持つ。第三に、リゾート実勢単価で健闘する地方県には、体験コンテンツと結びつけて価格帯を引き上げる成長余地がある。
Japan Luxury Showcase 2026が示した「格式から体験へ」の流れは、この地理を今後さらに動かす可能性が高い。富裕層需要は一点豪華の「点」と、多様な価格帯を揃える「面」の両方で読むべきものであり、地域と施設はそれぞれの立ち位置に応じた商品設計を組み立てることが、1兆円市場のなかで機会を掴む道筋になるだろう。
あわせて読みたい
- 民泊シェア10%時代、分散供給はどの価格帯・客層を吸収するか — 京都・沖縄・東京で検証
- 金沢ラグジュアリー空白2027-2030 — 高付加価値開発パイプライン
- 【2026年夏】沖縄・北海道・京都 ホテル価格徹底比較
- 台湾がインバウンド消費首位に|国籍シフトとホテル価格感応度
- ウォルドーフ・アストリア東京日本橋開業 — 東京ラグジュアリー圏の競合マップ
- 中国依存度の代理指標で読む19市場 — 訪日ADR耐性マップ
- インバウンド動向の記事一覧
- 宿泊市場動向の記事一覧
- ホテル投資・開発の記事一覧
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが追跡する国内施設のうち、OTA上で稼働が確認できる約27,000施設の公開価格を、施設カテゴリ最上位(デラックス帯)およびリゾートカテゴリで県別に集計(2026年5月時点)。高付加価値旅行市場の規模・構成はJNTO「高付加価値旅行市場の推計」(2023年)を参照。
■ 試算前提
掲載価格は2名1室・全プラン平均(税込)で供給側の価格ポジショニングを表す。県別マップはデラックス帯3施設以上の県のみを対象とし、単一施設シグナルは除外。リゾート推定成約ADRは税抜相当で、上場ホテルREITの物件別開示との照合で誤差中央値約7%。
■ 限界・留意点
掲載価格は実際の成約単価とは異なり、成約単価より高めに出る構造がある(売れ残った高価格帯プランの残存等)。REIT月次実績は特定ポートフォリオの数値であり市場全体を代表しない。県は行政区画であり、需要圏(伊豆=静岡、箱根=神奈川等)とは必ずしも一致しない。
- JNTO「訪日の高付加価値旅行市場は消費額・旅行者数ともに大幅増加」(2025年6月11日)
- 観光庁「訪日旅行での高付加価値旅行者の誘致促進」
- JNTO「高付加価値旅行の推進」
- 訪日ラボ「海外バイヤーに聞いた、富裕層が訪日旅行で求めるものとは?JNTO『Japan Luxury Showcase 2026』を取材」(2026年6月24日)
- 星野リゾート・リート投資法人(3287)月次運営状況(2026年5月)
- メトロエンジンリサーチ — OTA公開価格データ(デラックス帯・リゾートカテゴリの県別集計、2026年5月時点)