2026年上半期、訪日中国人客数は前年同期比マイナス55.1%と急減した。高市早苗首相の台湾関連発言に対する中国政府の渡航自粛呼びかけを契機に、団体旅行のキャンセルが相次いだ結果である。JNTO推計値によれば1〜4月累計で中国は140.4万人、前年の314万人から半減した。一方で韓国は22.0%増、台湾は24.2%増と全体を牽引しており、市場全体としては1,400万人を突破している。この単一市場の急減を9市場の過去最高更新が吸収する全体構造は、JNTO4月データと地方ADR上昇の構造分析で詳しく整理している。
この「片肺構造」がホテル市場のどの層に、どの都市で顕在化しているのか。本稿では中国依存度の代理指標として、2024年時点の訪日客集積エリアである大阪ミナミ・京都四条・浅草・銀座・新宿の5市場を取り出し、2025年7月から2026年7月への客室単価変化を市場×グレード×レビュー言語構成の3軸で読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- データ出典:メトロエンジンリサーチ
- — 訪日中国人客は前年同期比-55.1%と急減したが、韓国+22.0%・台湾+24.2%が全体を牽引し1,400万人超を維持する「片肺構造」が5市場で異なる形で顕在化。
- — 大阪ミナミは中位グレードのADRが-22.0%と唯一マイナス圏。中国依存の代理指標「中位グレード×大量供給×繁華街立地」の脆弱性が最も顕在化。
- — 京都四条は全グレードで上昇し宿泊税影響を吸収。旅館という体験型商材への欧米豪・韓台FIT需要が構造的な耐性を生んでいる。
- — 銀座はデラックスが軟化する一方で中位グレードが牽引、浅草と新宿は駅前立地×国内リピーター動線で安定稼働を確保。
- — 中国依存度の代理指標として「中位グレード+大量供給×繁華街立地」が耐性の分岐点になり、駅前立地×国内リピーター動線を持つ市場が下振れリスクの少ないポートフォリオになる。
5市場の前年同月比 — 大阪と京都で真逆に振れた
まず全市場のヘッドライン数値を並べる。5市場すべてで前年同月比プラスとなっており、一見して「訪日全体が牽引している」ように見える。しかし内訳を見るとまったく別の景色が現れる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
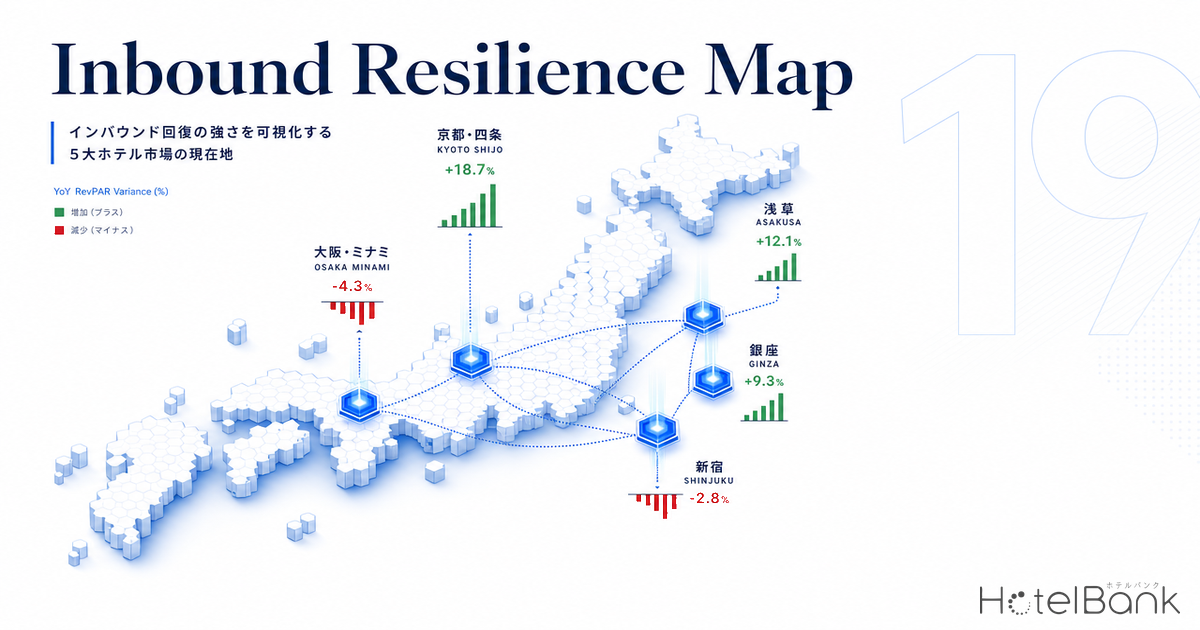
銀座(中央区)は前年同月比プラス43.8%と大きく伸びており、ヘッドラインでは全国トップクラスの耐性を示している。一方で大阪ミナミ(中央区)はプラス17.0%、京都四条(下京区)はプラス11.7%、浅草(台東区)はプラス11.9%、新宿(新宿区)はプラス10.5%と、いずれも二桁の伸びとなっている。ここまでを見れば「中国減の影響は誰も受けていない」と結論しがちだが、これはミスリーディングである。
グレード別に分解すると片肺構造が見える
市場平均ではなく、デラックスホテル・シティホテル・ビジネスホテル・ホステル・旅館の5グレードに分解して前年同月比を比較すると、様相が一変する。以下のヒートマップは市場×グレードの前年同月比ADR変化率をマッピングしたものである。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
大阪ミナミはビジネスホテル(N=154、¥17,100)が前年同月比マイナス19.5%、ホステル(N=18、¥17,500)がマイナス19.9%と、中低価格帯で大幅な下落を記録している。シティホテル(N=25)もマイナス4.3%と冴えない。一方でデラックスホテル(N=9、¥49,200)はマイナス0.5%とほぼ横ばい、旅館(N=5、¥42,900)もマイナス0.7%で耐性を示している。ミナミの下落は「価格帯の下側」に集中しており、上位グレードは大きく崩れていない。
これに対し京都四条は真逆で、旅館(N=23、¥29,700)が前年同月比プラス23.3%、ホステル(N=47、¥23,100)がプラス19.5%、デラックスホテル(N=8、¥86,700)がプラス11.3%と、上位・下位ともに上昇している。ビジネスホテル(N=118)もプラス2.8%を維持しており、全グレードで正の伸びを確保している。
銀座はさらに複雑な挙動を示している。ヘッドラインの前年同月比プラス43.8%は主にシティホテル(N=21、プラス7.1%)とビジネスホテル(N=130、プラス6.6%)の底堅い伸び、および1施設あたりの調達構成変化が寄与したものと考えられる。ただしデラックスホテル(N=7、¥114,100)は前年同月比マイナス22.0%、ホステル(N=18、¥46,800)はマイナス15.8%と、両極が下落している。デラックスの下落は買収・改装・新規開業でN数(施設数)が5→7に増えたことによる母集団変化の影響も含まれるが、それを差し引いても弱含みである。
読み方のポイント:市場平均のヘッドラインだけを見ると全市場が上昇したように見えるが、グレード別に分解すると①大阪の中低価格帯が下落、②京都は全グレードで上昇、③銀座はデラックスが下落しつつ中位グレードが牽引、という3つの異なるパターンが読み取れる。中国依存度の代理指標としては「中位グレード+大量供給×繁華街立地」が最も脆弱に見える。
5市場の集積マップ — 訪日客動線と価格変化の地理
5市場の地理的な位置関係と、それぞれの前年同月比ADRを地図上にプロットする。円の大きさは客室供給規模(当該区のOTA掲載施設数)を表す。
出典:メトロエンジンリサーチ
関東の3市場(銀座・新宿・浅草)はいずれもプラス圏内に留まっている。関西でも京都四条は健全に上昇しているが、大阪ミナミだけが「全体プラス17.0%だがグレード別に見るとビジネス・ホステルはマイナス20%近い」という二重構造を抱えている。これは、大阪府中央区が2024年時点で中国人団体旅行の需要に最も多く配分されていたエリアであることと符合する。心斎橋・道頓堀周辺のビジネスホテル・ホステル群は、団体パッケージ需要が消失した際に、ADRを引き下げても在庫を消化しきれない状態に置かれた可能性が高い。
月次推移で見る3府県の分岐点
2025年1月から2026年7月までの都道府県レベル月次ADR推移を重ね合わせると、大阪だけが2025年秋以降フラットに近い動きになっていることが確認できる。京都は2025年11月にピーク(¥47,400)を打ち、その後も紅葉・冬季の高値を維持している。東京は2026年1月にピーク(¥40,900)を打ち、以降レンジ内で推移している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
大阪府全体の月次ADRは2025年10月の¥25,900から2026年1月に¥22,900へ低下、その後2026年5月に¥26,300まで戻したものの、6月に¥24,700へ再度下押しされている。7月は¥27,400と前年比プラス圏に戻ったが、これは万博後の反動が2025年下半期に一巡した後の回復と、京都・大阪関西万博の需要が終わったことによる客層構成変化の両方を含んでいる。京都府は2026年4月に¥49,700をつけた後、6月に¥42,100へ落ち、7月に¥44,400へ戻すというレンジ内推移で、全体としては上向きの構造を維持している。万博前後の関西圏ADR構造については大阪万博のホテルADR影響検証を参照されたい。
カテゴリ別稼働率で読む「どの層が需要を支えているか」
2026年7月チェックイン日のブッキングカーブから、リードタイム0〜30日の平均稼働率(推定)を都市×カテゴリで算出する。この期間の消化率は、実際に予約が入っている枠がどの程度あるかを示す指標となる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
東京はラグジュアリー88.3%、シティ85.1%、ビジネス80.8%、旅館75.8%と、全カテゴリで安定した消化率を維持している。京都はシティ81.4%、ビジネス75.6%、ラグジュアリー71.3%、旅館64.3%と、シティ・ビジネスが牽引する構図だ。大阪はシティ82.8%、ラグジュアリー83.4%と上位は健闘するが、ビジネス70.2%、旅館58.6%と下位・旅館の消化が遅れている。
ここで注目すべきは、大阪のビジネスカテゴリのLT30〜0平均価格が¥11,300と、東京の¥19,300・京都の¥14,800に比べて大幅に低いことである。稼働率がまだ70%台に留まっている状況で、平均価格が¥11,000台まで低下していることは、値下げによる需要喚起が進んでいる状態を示唆する。訪日中国人団体旅行が消えた場に、リピーター中心の韓国・台湾客が入りきれていない需給ギャップが顕在化している段階と捉えることができる。
レビュー言語構成で見る訪日客の実質シェア
直近24ヶ月に投稿された宿泊者レビューの言語構成を都市別に集計すると、市場ごとの訪日客の「実質シェア」が浮かび上がる。以下は英語・繁体字中国語・簡体字中国語・韓国語の4言語について、レビュー件数のシェアを示したものである。
出典:メトロエンジンリサーチ(ホテルバンク編集部調べ、N=東京23.2万件・大阪7.8万件・京都8.4万件、直近24ヶ月)
大阪は英語80.4%・繁体字9.8%・簡体字4.3%・韓国語5.4%と、他2都市に比べて非英語のシェアが最も高い。特に繁体字中国語(台湾・香港客の主要記述言語)が9.8%と最も高く、簡体字(中国大陸客)も4.3%あり、両者を合わせると14.1%になる。京都は繁体字5.7%・簡体字3.2%・韓国語1.9%とアジア圏比率が高いが、絶対水準では大阪より低い。東京は英語88.4%と圧倒的で、繁体字・簡体字・韓国語はいずれも数%に留まる。
この言語構成は、大阪ミナミが中国語圏(大陸+香港・台湾)の需要に相対的に依存していたことを示唆している。中国大陸客の急減に加えて、香港・台湾の団体旅行にも一部影響が波及した場合、大阪の中低価格帯ホテルが最も敏感に反応する構造がここに現れている。
代替需要を吸収する国内リピーター動線
中国需要の減少幅を吸収しうる存在として、国内リピーター客の動線が改めて注目される。全国展開のビジネスホテルチェーンでは、東横イン、ルートインなどが定額に近い日次価格戦略で国内出張・国内旅行客のリピート予約を継続的に確保している。これらのチェーンは繁華街立地から少し離れた駅前・幹線道路沿いに集積することで、訪日客の団体パッケージ動線とは異なる集客ネットワークを形成している。
大阪ミナミにおいても、心斎橋・難波エリアの繁華街中核から徒歩10〜15分程度離れた駅前立地の全国チェーン系ビジネスホテル群は、国内リピーター動線を軸に相対的に安定した稼働を確保できる可能性が高い。今回の中国依存度の代理指標分析からは、「中位グレード+大量供給×繁華街立地」の脆弱性が最も顕在化していることが読み取れたが、逆に言えば「駅前立地×国内リピーター動線×定額戦略」の組み合わせは訪日構成変化に対する耐性を持ちうる。
京都四条の全グレード上昇、特に旅館プラス23.3%・ホステルプラス19.5%という結果は、この都市が「宿泊そのものが観光目的」となる強い動線を保有していることを裏付ける。旅館という日本文化体験型宿泊施設への需要は、団体旅行ではなくFIT(個人旅行)中心の欧米豪・韓国・台湾客が支えており、中国依存度が構造的に低い。京都のこの構造は、他エリアがどの方向にリポジショニングすべきかについても示唆を与える。京都のハイクラス化については京都市新宿泊税1ヶ月後の価格帯シフト分析も参考になる。
5市場の耐性マトリクス — まとめ
ここまでの分析を、耐性の観点で5市場×主要グレードのマトリクスに整理する。
| 市場 | ADR (2026-07) | 前年同月比 | 最強グレード | 最脆弱グレード | 評価 |
|---|---|---|---|---|---|
| 銀座(中央区) | ¥55,700 | +43.8% | シティ +7.1% | デラックス −22.0% | 中位堅調・上位軟化 |
| 新宿(新宿区) | ¥30,300 | +10.5% | ホステル +8.1% | なし(全プラス) | 全グレード上昇 |
| 浅草(台東区) | ¥31,200 | +11.9% | 旅館 +9.8% | なし(全プラス) | FIT動線が堅調 |
| 大阪ミナミ(中央区) | ¥41,600 | +17.0% | デラックス −0.5%(横ばい) | ビジネス −19.5% | 中低価格帯に脆弱性 |
| 京都四条(下京区) | ¥38,000 | +11.7% | 旅館 +23.3% | なし(全プラス) | 全グレードで上昇余地 |
※前年同月比=2025年7月→2026年7月の平均ADR変化率。ADRは1室2名利用・税込・全プラン平均。
この整理から3つの示唆が得られる。第一に、中国依存度の代理指標として最も明確に脆弱性が露呈するのは「大阪ミナミ×ビジネスホテル・ホステル」の組み合わせであること。第二に、京都は旅館・ホステル・デラックスすべてで上昇しており、FIT中心の動線を保有する都市の耐性が確認できること。第三に、東京3市場(銀座・新宿・浅草)はいずれもプラスを維持しており、多様な需要源の分散が中国依存度の低下として機能していること。
将来日程のADRに関する注意:本記事の2026年7月データは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。特に大阪ミナミの中低価格帯は在庫消化状況次第で直前値下げの余地が残っており、最終的な着地水準は本稿の集計値より下振れする可能性があります。
あわせて読みたい
- 中国-58%の穴は非中国インバウンドで埋まったか — 2026年4月宿泊統計と地方ADRの再検証
- JNTO4月369万人で-5.5% — 中国-56.8%でも地方ADRは上昇、9市場過去最高が示す訪日需要の構造変化
- ASEAN5訪日成長率と地方分散 — 中国-56%の穴を埋める東南アジア需要と夏のADR波及
- 欧州インバウンドが押し上げる地方ADR — 9市場が4月過去最高、非中国需要の地方分散マップ
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- 京都市新宿泊税1ヶ月:京都ADR前年同月比+18.6%、価格帯はハイクラスへシフト
- 東京の人気ホテル 言語別レビュー評価ギャップ分析 — 日本人客とインバウンド客の評価軸はこれだけ違う
- GW2026 主要6都市ホテル価格YoY分析|京都+20%・東京+17%の真因を解き明かす
参考資料・出典一覧
- JNTO「訪日外客数(2026年4月推計値)」(2026年5月20日発表)
- JNTO「訪日外客統計」
- やまとごころ「2026年4月訪日客数5.5%減の369万人」
- Travel Voice「2026年3月は362万人、中国は半減」
- アウンコンサルティング「2025年訪日外国人の年間動向と2026年の予測」
- 日本総研「日中関係が本格悪化なら訪日消費額は3年で2.3兆円減少も」
- メトロエンジンリサーチ — OTA公開価格データ(メトロエンジンが追跡する国内約168,000施設のうち、稼働が確認できる約27,000施設)、都市×グレード別ADR集計、ブッキングカーブ推定OCC、レビュー言語構成分析