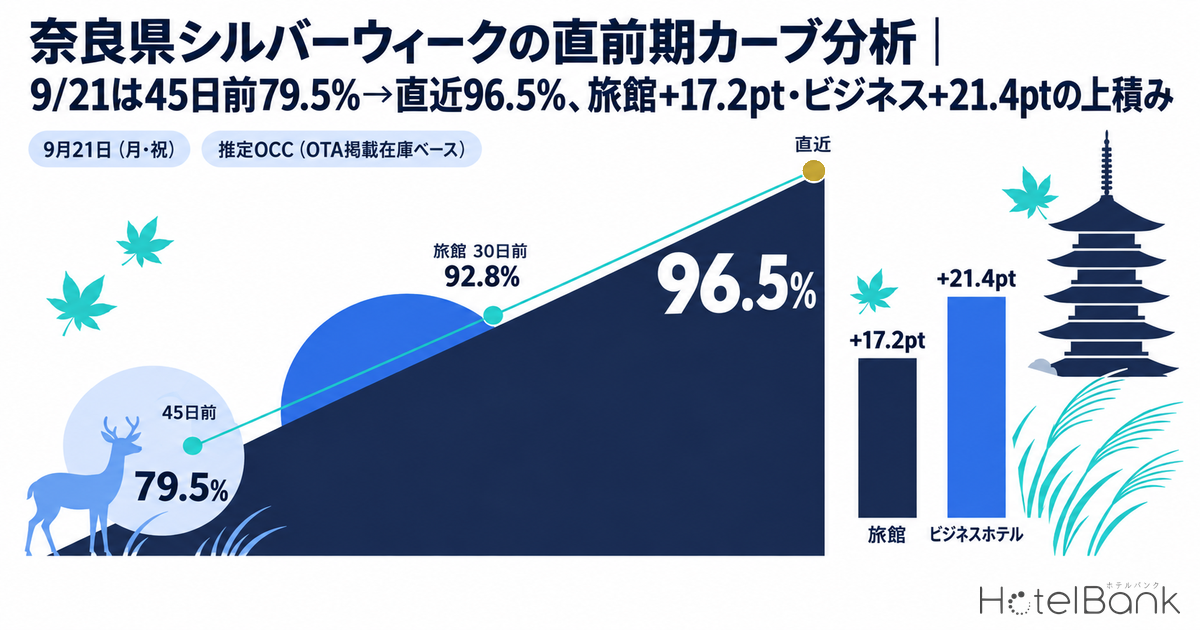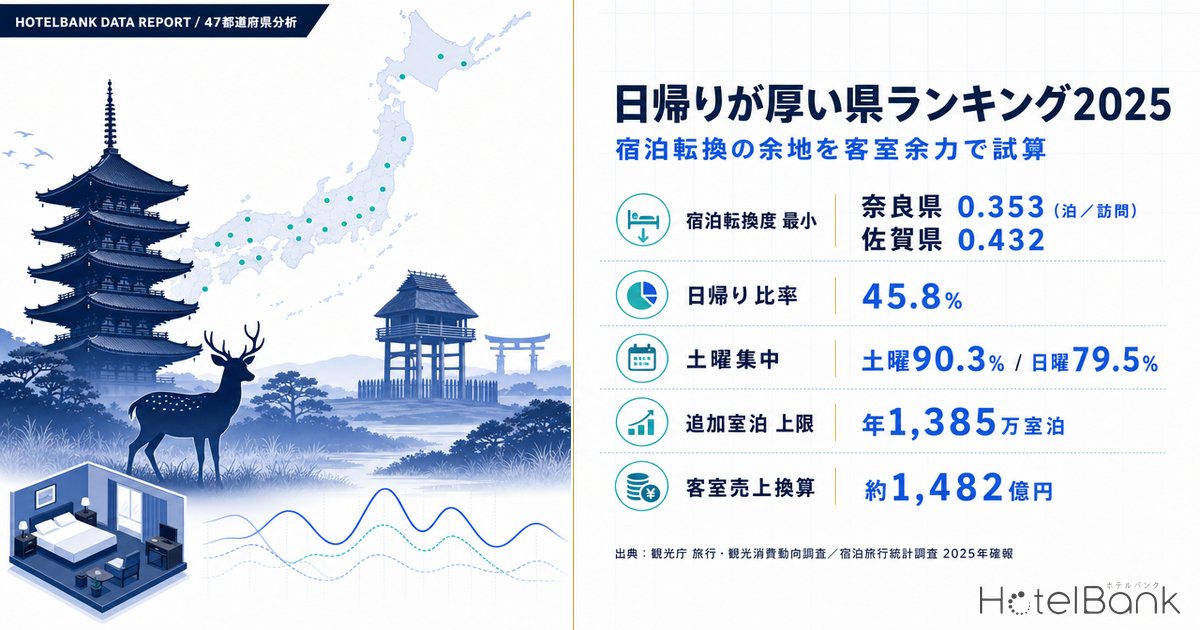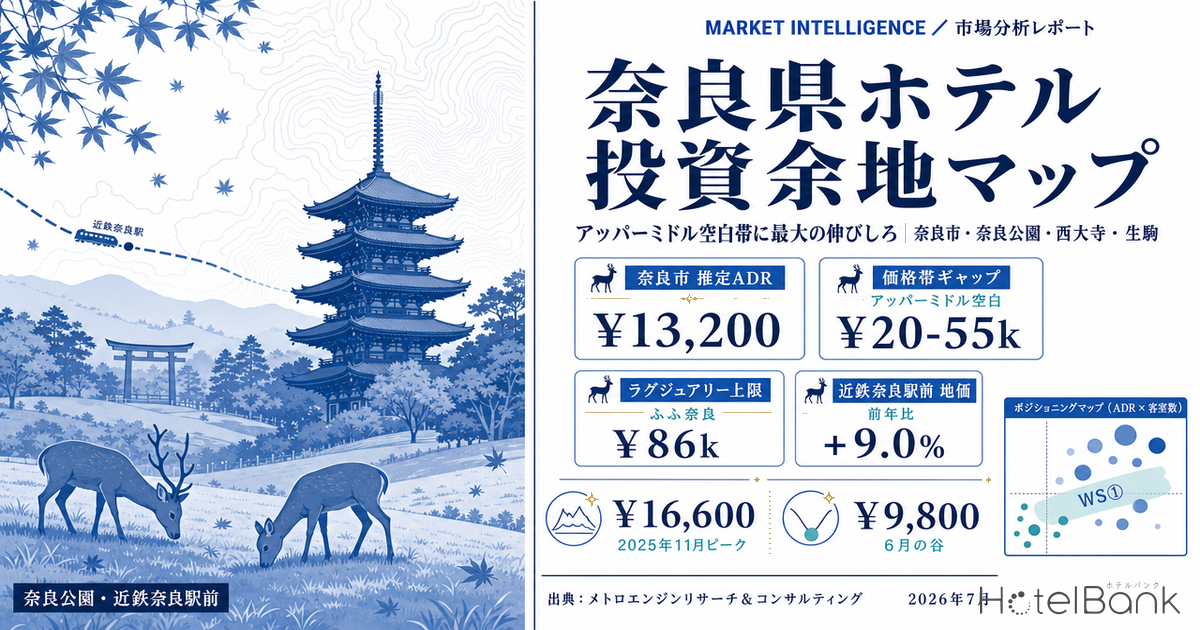
「日本一の観光地でありながら、日本一泊まらない県」——奈良県はこの構造的パラドックスを長く抱えてきた。訪日外国人の訪問率は全国7位(観光庁2024年)と上位に位置する一方、延べ宿泊者数は関西で最下位。観光名所を数多く擁しながら、宿泊客の多くは京都・大阪へ流出してきた。本稿では、奈良市中心部・奈良公園周辺・西大寺・生駒の4エリアについて、推定成約ADRの階層、供給パイプライン、価格帯ホワイトスペース、立地条件を定量化し、県内どこに投資余地が残るかを読み解く。なお、宿泊客の京都・大阪流出という構造は関西圏の空白市場に共通するテーマであり、万博後の南部関西についてはけいはんな学研都市×関西万博後の南部関西ホテル投資余地で近接エリアの需給を掘り下げている。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。計算式:(総客室数 − 残室数) ÷ 総客室数。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 奈良県は客室数全国最少水準・宿泊者流出という構造課題を抱え、¥20-55kのアッパーミドル帯が最大の空白(ホワイトスペース)。
- — 推定ADRは秋にピークし季節振幅が大きく、奈良市中心が単価の中核。ラグジュアリー上限は¥86k(ふふ奈良・推定成約)。
- — DBJ関西ラグジュアリー推計(稼働率85%前提)ではラグジュアリー需要は数百室規模にとどまり、既存供給でおおむね充足へ。
- — 近鉄奈良駅前の地価は前年比+9.0%と県内1位、災害リスクは限定的。2026年の新規供給は小規模中心で大型は限定的。
- — 投資判断は中規模アッパーミドルに最大の伸びしろ。京都・大阪への宿泊客流出の受け皿として実効性が高い。
起点 — 客室数全国最少・宿泊者流出という構造課題
奈良県の宿泊統計をめぐる議論は長く続いてきた。客室数は全国でも最少クラスで、延べ宿泊者数は京都府の1割弱にとどまる。訪日客の訪問率は高いのに、宿泊は近隣の京都・大阪に奪われる——いわゆる「大仏商法」からの脱却が県の観光戦略上の主題であり続けてきた。
これに対し奈良県は、宿泊施設立地促進事業補助金を用意している。対象経費の10%を助成し、上限は原則1億円、100室以上かつ平均客室面積20㎡以上の施設では2億円まで引き上げられる。5室以上・投資額1億円以上といった要件を満たす新築・改修が対象で、県が宿泊機能の底上げを政策的に後押ししている構図だ。日本経済新聞も知事によるホテル誘致の動きを報じており、奈良は今、宿泊供給の拡充フェーズにある。
それでは、実際の価格構造とエリア差はどうなっているのか。ここからはOTA公開価格を集計した推定成約ADRと、供給・立地データで定量化していく。
市場動向 — 奈良県ADRは秋にピーク、季節振幅が大きい
奈良県全体の推定成約ADRを月次で追うと、季節性が鮮明に出る。紅葉と修学旅行・文化行事が重なる11月に山を作り、直近では2025年11月に¥16,600(N=135)まで上昇。一方、梅雨どきの6月は¥9,800(N=135)まで沈む。年間を通じたレンジは約1.7倍に及び、需要の集中と閑散の落差が大きい市場であることがわかる。
業態別に見ると、奈良県の宿泊市場は旅館の存在感が大きい。旅館の推定成約ADRは¥16,900(N=92)と最も高く、ビジネスホテルの¥8,700(N=33)とは約2倍の開きがある。これは、奈良公園周辺・吉野・十津川といった旅館集積地が県全体の単価を押し上げる一方、都市部のビジネス需要は価格競争が働いていることを示唆する。上場ホテルREITの直近月次では、日本ホテル&レジデンシャル投資法人がポートフォリオ平均ADR約¥29,500・OCC87.4%(2026年5月)、いちごホテルリート投資法人が約¥11,100・84.3%を開示しており、奈良の水準は都市型REITの中位〜下位に相当する。
エリア別 推定ADR階層 — 奈良市中心が単価の中核
県内の主要エリアを推定成約ADR(直近12ヶ月)で並べると、明確な階層が見える。奈良公園に近い平群町・天川村など旅館集積地が上位に来る一方、宿泊需要の絶対量が大きい奈良市は¥13,200(N=138)と中位に位置する。都市近郊の生駒市(¥6,100)、天理市(¥7,600)、橿原市(¥7,100)はビジネス・通過需要中心で単価が低い。奈良市を核に、周辺の観光地型エリアが高単価・小規模、都市近郊エリアが低単価・実需という二層構造だ。
投資の観点で重要なのは、奈良市が「量」を担い、周辺観光地が「単価」を担うという役割分担である。宿泊客の京都・大阪流出を食い止めるには、奈良市中心部で滞在価値の高い中〜上位価格帯を厚くすることが鍵になる。次章では、その奈良市の価格帯構造をポジショニングマップで解剖する。
ポジショニング — ¥20-55kのアッパーミドルが空白
奈良公園から半径3km圏の主要施設を、客室規模(横軸)と推定成約ADR(縦軸)でマッピングした。すると、価格帯に明確な断層が現れる。上位にはふふ奈良(推定¥86k・30室)、紫翠ラグジュアリーコレクション(推定¥61k・43室)、JWマリオット奈良(推定¥55k・158室)というラグジュアリー3施設が並ぶ。下位には御宿野乃(推定¥16k)、ダイワロイネット(推定¥15k)、MIROKU奈良(推定¥15k)、ホテル日航奈良(推定¥14k)といった中価格帯が密集する。
問題は、その間——推定成約ADR¥20,000〜¥55,000のアッパーミドル帯——がほぼ空白である点だ。ラグジュアリーには手が届かないが、標準的なシティ・ビジネスホテルでは物足りない、という「ちょうど中間」の滞在を求める層に対し、奈良市中心部の選択肢は薄い。京都では同帯に多数のブティック・スモールラグジュアリーが存在することを踏まえると、ここが奈良の構造的な価格帯ホワイトスペースといえる。特定価格帯が抜け落ちる構造は他の地方都市にも共通し、¥40k超が手薄な仙台の事例は仙台駅周辺ホテル供給パイプラインで価格帯別の参入余地として分析している。
密集 中価格帯(実需)
推定¥13k〜¥17k × 100〜330室
シティ・宿泊特化型が密集。駅前立地で観光・ビジネス双方を取り込む激戦区。新規参入は差別化が前提。
WS① アッパーミドル・ブティック
推定¥20k〜¥55k × 30〜80室
該当施設がほぼ不在。ラグジュアリーと中価格帯の間に厚い需要余地。奈良らしい滞在体験×中規模が最有力レンジ。
上限 ラグジュアリー(充足進行)
推定¥55k〜¥86k × 30〜158室
ふふ・紫翠・JWマリオットで一定の厚みが形成。DBJ推計でも需要は限定的で、追加供給は慎重な検討が必要。
需給ベンチマーク — DBJ関西ラグジュアリー推計を参照する
ラグジュアリー帯の投資判断には、日本政策投資銀行(DBJ)関西支店の「2026年 関西2府4県におけるラグジュアリーホテルの需給推計」が有力なベンチマークとなる。同推計は、訪日客がコロナ前水準へ回復するシナリオで、関西全体では約4,500室の需要に対し供給は約1,300室と3割近く不足すると見込む。とりわけ大阪府では客室単価10万円以上の需要2,101室に対し供給1,143室で958室の不足と試算されている。
奈良については、DBJは「ふふ奈良」「JWマリオット奈良」の開業が、日帰り客偏重という長年の地域課題を解決する契機になると位置づけている。稼働率85%前提の需給推計では、奈良のラグジュアリー需要は数百室規模にとどまり、既存供給でおおむね充足に向かう領域とされる。つまり、超高単価帯のさらなる上積みよりも、その一段下——アッパーミドル帯の厚みづくりのほうが、宿泊者流出の受け皿として実効性が高いことをこのベンチマークは示唆している。需給が逼迫しREITが未進出のエリアに残る取得余地については、REIT未進出×需給逼迫エリアの取得余地マップも参考になる。
| 価格帯 | 奈良市の主な選択肢 | 推定成約ADR | 投資余地 |
|---|---|---|---|
| ラグジュアリー | ふふ/紫翠/JWマリオット | ¥55k〜¥86k | 充足進行・限定的 |
| アッパーミドル | ほぼ不在 | ¥20k〜¥55k(空白) | 最大の余地 |
| ミドル(実需) | 御宿野乃/ダイワ/日航ほか多数 | ¥13k〜¥17k | 激戦・差別化前提 |
| バジェット | アパ/東横INN/スーパーホテル | ¥9k前後 | 飽和 |
供給パイプライン — 2026年の新規は小規模中心、大型は限定的
2026年に奈良県でOTA掲載が確認された新規開業は7施設だが、その多くは客室数1〜4室の貸別荘・ゲストハウス型で、需給インパクトは軽微だ。まとまった客室規模を持つのは「わんわんパラダイス奈良生駒」(42室・ペット同伴特化)程度で、奈良市中心部の中〜上位価格帯を厚くする大型供給は、現時点のOTA掲載確認ベースでは限定的である。
ただし、新規開業データはOTA掲載確認ベースであり、掲載は開業の数ヶ月前からしか出ないため、直近以降の月は今後の掲載追加で増加する可能性がある点に注意が必要だ。実際、奈良市内では大型シティホテル(264室級のノボテル奈良など)の展開も進んでおり、需給の全体像は掲載進行とともに更新されていく。県の補助金が100室以上・平均20㎡以上の施設で上限を引き上げている点と合わせると、政策は「小さな宿の量」よりも「一定規模・質の高い宿」を志向していると読める。
立地評価 — 地価上昇県内トップ、災害リスクは限定的
| 洪水・津波 | 内陸・低 |
| 立地特性 | 観光核×駅前業務地 |
奈良市中心部の投資環境は良好だ。商業地の公示地価は2025年に平均+5.25%(約41万円/㎡)と着実に上昇し、近鉄奈良駅前の中筋町地点は+9.01%(¥992,000/㎡)と県内トップの伸びを記録した。地価上昇は取得コスト増という逆風でもあるが、資産価値の裏付けが強まっているとも読める。奈良盆地の内陸立地ゆえ津波リスクは無く、洪水リスクも駅前市街地では限定的だ。半径1km圏の商圏はオフィス系比率21.4%と観光と業務が混在し、平日ビジネス需要と週末・観光需要の双方を取り込みうるバランスの取れた立地といえる。周辺人口は2040年に向け−11.5%と緩やかに減少する見込みだが、宿泊需要は域内人口ではなく訪問客に支えられるため、観光核へのアクセス優位が需要の源泉であり続ける。
投資判断サマリー — 中規模アッパーミドルに最大の伸びしろ
4エリアの分析を総合すると、奈良県のホテル投資は次のように整理できる。ラグジュアリー帯はふふ奈良・紫翠・JWマリオットで一定の厚みが形成され、DBJ推計に照らしても需要は限定的——ここでの追加供給は慎重な検討が求められる。一方、推定成約ADR¥20,000〜¥55,000のアッパーミドル帯は奈良市中心部でほぼ空白であり、宿泊者の京都・大阪流出を食い止める受け皿として最大の伸びしろがある。奈良公園アクセス×中規模(30〜80室)×奈良らしい滞在体験を軸に、県の補助金(100室未満でも上限1億円、対象経費10%)を組み合わせた開発・リブランドに機会が見込まれる。
都市近郊の生駒・天理・橿原はビジネス・実需中心で単価が低く、ここは価格競争が働く成熟市場だ。バジェット帯はアパ・東横INN・スーパーホテルで飽和しており、新規参入の余地は小さい。総じて、奈良の投資機会は「量の底上げ」から「質・単価の中間層形成」へと重心を移しつつあり、中規模アッパーミドルが最も明確なアップサイドを持つと考えられる。
| エリア | 性格 | 推定ADR水準 | 投資余地 |
|---|---|---|---|
| 奈良市中心部(近鉄/JR奈良駅前) | 観光×業務の複合核 | ¥13k中位・上位空白 | アッパーミドルに最大余地 |
| 奈良公園周辺 | 高単価・小規模 | ¥55k〜¥86k | ラグジュアリー充足進行 |
| 西大寺・新大宮 | 駅前実需 | ¥9k〜¥13k | 実需・中位 |
| 生駒 | 都市近郊・通勤圏 | ¥6k前後 | 低単価・実需 |
⚠ 将来日程のADRに関する注意:本記事のADRのうち2026年7月以降の月は、調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点の水準が直前の価格調整で変化する可能性がある点にご留意ください。
あわせて読みたい
- 【投資分析】仙台駅周辺ホテル供給パイプライン — ¥40k+帯にウェスティン1強の空白、再開発白紙と価格帯別新規参入余地
- けいはんな学研都市×関西万博後の南部関西ホテル投資余地 — 3府県境×半導体研究拠点の空白市場
- 北陸新幹線敦賀延伸後の福井県投資余地 — 客室単価で金沢を上回る福井のホワイトスペース
- 山梨県エリア別ホテル投資余地2026|富士五湖ヴィラ・八ヶ岳・甲府盆地の供給×需給構造
- REIT未進出×需給逼迫エリアの取得余地マップ|GW2026完売率で読む地方の投資余地
- 建設費高騰時代の新セオリー:改装投資が新築を凌駕する境界線 — 2026年大規模リニューアル5案件で読み解く投資単価とADRリフト
参考資料・出典一覧
■ データソース
奈良県内 N≈135施設のOTA公開価格データを業態別補正係数で推定成約ADR(税抜相当)に変換。上場ホテルREIT開示の物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定稼働率(OCC)・新規開業・周辺商圏・将来推計人口を併用。
■ 試算前提
需給推計は稼働率85%を前提(DBJ関西ラグジュアリー推計に整合)。ADRは2024-07〜2026-12の月次系列を用い、季節振幅を反映。エリア区分は奈良市・奈良公園・西大寺・生駒の4圏で、価格帯階層は推定成約単価ベース。
■ 限界・留意点
推定ADRは公開価格からの推計値であり実成約と乖離し得る(誤差中央値約7%)。N数が小さいエリア・月は変動が大きい。将来供給・地価・需要はマクロ環境や個別プロジェクト進捗に依存し、確定値ではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(奈良県 N≈135施設)、推定成約ADR、推定稼働率(OCC)、新規開業データ、周辺商圏・将来推計人口
■ 政府統計・公的データ
- 奈良県「宿泊施設立地促進事業補助金」(奈良県公式ホームページ)
- 奈良県報道発表資料「奈良県宿泊施設立地促進補助金を創設します」
- 奈良県「地価調査・地価公示」(国土交通省 地価公示)
- 総務省・経済産業省「経済センサス-活動調査」/国土交通省「国土数値情報(250mメッシュ別将来推計人口)」
■ 業界レポート
■ ニュース・施設情報