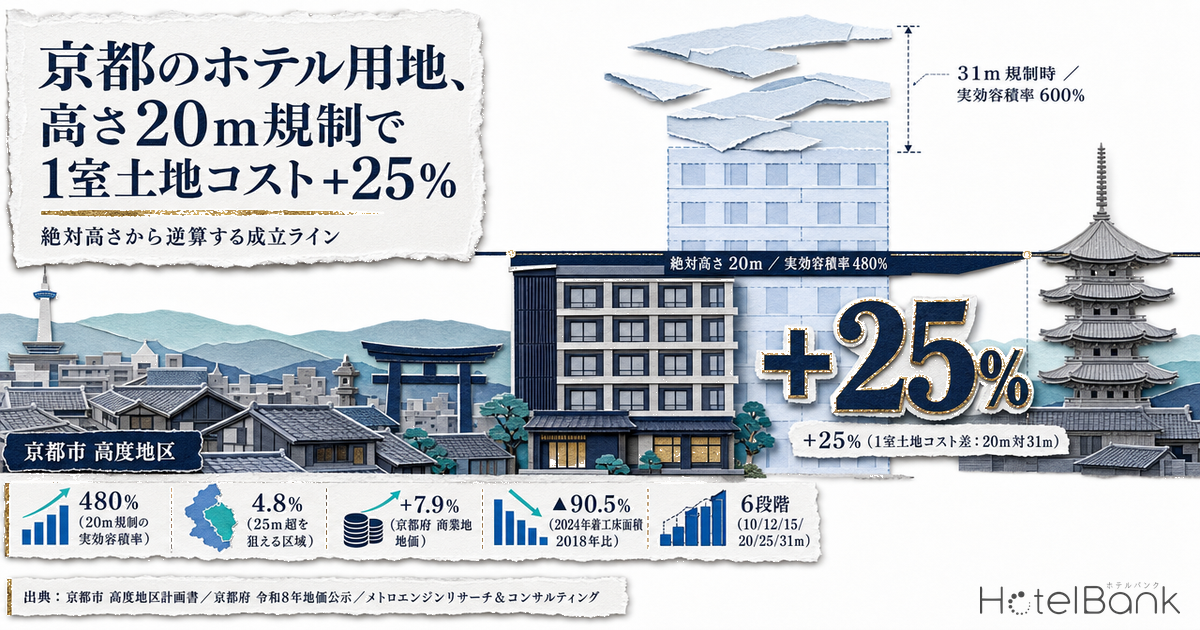
ホテル開発の教科書は「容積率が事業規模を決める」と教える。だが京都・鎌倉・金沢・奈良のような景観保全都市では、その前提が成り立たない。容積率が600%残っていても、絶対高さ20mの高度地区では6階までしか積めず、実現できる延床は480%で頭打ちになる。積めない2割は消えるのではなく、1室あたりの土地コストに転嫁される。
本稿では、京都市の高度地区計画書(一次資料)から絶対高さの段階と指定面積を確定させ、そこから階数 → 客室数 → 1室あたり土地コストを逆算する。収益側は令和8年地価公示(京都府)とメトロエンジンリサーチ&コンサルティングの推定成約ADR・推定稼働率を突き合わせ、「1室あたり土地コストがいくらまでなら成立するか」を感度表で示す。鎌倉市・金沢市・奈良市の高さ上限も、各市の公表資料に基づいて並べる。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では都道府県レベルでのみ使用し、個別施設の稼働率は算出していません。
- 絶対高さ=都市計画法第9条に基づく高度地区で定められた建築物の高さの最高限度。斜線制限や日影規制とは別に、地区ごとに一律の上限を課すもの。
- 実効容積率=絶対高さから逆算した階数に建蔽率を乗じた値と、指定容積率のいずれか小さい方。本記事の独自定義です。
- データ出典=メトロエンジンリサーチ&コンサルティング(ADR・推定稼働率)/京都市・鎌倉市・金沢市・奈良市(高度地区)/京都府(地価公示)/国土交通省 建築着工統計。
- — 京都市の高度地区は10〜31mの6段階。用途条件を満たさない宿泊施設が25m超を狙える区域は684ha=市街地の4.8%にとどまる。
- — 建蔽率80%・階高3.3mなら絶対高さ20mの実効容積率は480%。指定容積率600%の8割で頭打ちになり、31mではじめて容積率が制約に切り替わる。
- — 同一地価・同一敷地でも、20mと31mで1室あたり土地コストは25%、15mと31mでは87.5%変わる。
- — 令和8年地価公示で京都市南区の商業地は前年比中央値+21.2%。ただし京都駅南部で開いた31mの条件は事務所・研究施設が延床の2分の1以上で、宿泊施設単独では使えない。
- — 下京区は中央値地価なら20mでも成立(1室870万円/許容1,313万円)だが、上位25%地価では31mが成立と不成立の分岐点になる。
京都市の絶対高さは6段階、ホテルが25m超を狙える区域は市街地の4.8%
京都市は2007年9月施行の新景観政策で高さ規制を全面的に組み替え、現在の高度地区計画書(令和8年4月時点)では建築物の高さの最高限度を10m・12m・15m・20m・25m・31mの6段階で指定している。加えて、令和5年4月25日の都市計画変更で「空間創出型高度地区」(条件を満たす場合に高さの最高限度を設けない類型)が約38ha新設された。
指定面積の内訳を見ると、市街地の構成が明確に読み取れる。15m高度地区が4,694ha(32.9%)で最大、次いで20mが3,755ha(26.3%)、10mが3,554ha(24.9%)。この3つで市街地の84%を占める。一方、31m高度地区は1,405ha(9.8%)、25mは61ha(0.4%)にとどまる。
出典:京都市「高度地区計画書」(令和8年4月時点)よりメトロエンジンリサーチ&コンサルティング作成
ただし、31m高度地区の1,405haをそのまま「9.8%が31mまで建てられる」と読むと誤る。31m高度地区は第1種から第11種まで11類型に細分され、第2種以降はすべて条件付きだからである。条件を満たさない場合の高さの最高限度は20m(第6種のみ25m)に戻る。
条件の中身は類型ごとに大きく異なる。京都駅南部の第5種・第6種、五条通の第2種は、いずれも「事務所又は研究施設」の用途に延べ面積の2分の1以上を供することを求めている。市が公表する解説資料は、京都駅南部の第5種・第6種の目的を「オフィス・ラボ機能の集積地を形成するため」と明記している(五条通の第2種は「オフィス等を集積すること」)。宿泊施設単独では、この条件を満たせない。
一方、梅小路京都西駅周辺の第7種(1階に店舗等の特定用途を置くことが条件)、東部方面の外環状線沿道の第8種(沿道空地の確保と1階2階の特定用途が条件)、および空間創出型(沿道空地3m・1階2階の特定用途・壁面後退2m・景観認定が条件)は、除外用途に住宅・共同住宅・寄宿舎・駐車場・倉庫が挙げられているのみで、宿泊施設は特定用途として扱われる。つまりホテルでも条件を満たしうる。
| 類型 | 対象エリア | 面積 | 条件非該当時 | 条件の性格 | 宿泊施設の到達可否 |
|---|---|---|---|---|---|
| 31m 第1種 | 近隣商業・商業・準工業・工業の各一部 | 549ha | —(無条件) | 条件なし | 到達可 |
| 25m | 商業地域の一部 | 61ha | —(無条件) | 条件なし | 到達可(25m) |
| 31m 第7種 | 梅小路京都西駅周辺 | 11ha | 20m | 1階の特定用途 | 到達可 |
| 31m 第8種 | 外環状線沿道(名神以南) | 25ha | 20m | 沿道空地+1階2階の特定用途 | 到達可 |
| 空間創出型 | 外環状線沿道(名神以北) | 38ha | 31m | 沿道空地3m+特定用途+壁面後退+景観認定 | 到達可(上限なし) |
| 31m 第2種 | 五条通沿道 | 6.2ha | 20m | 事務所・研究施設が延床1/2以上 | 単独では不可 |
| 31m 第5種 | 京都駅南部 | 21ha | 20m | 事務所・研究施設が延床1/2以上 | 単独では不可 |
| 31m 第6種 | 京都駅南部 | 21ha | 25m | 事務所・研究施設が延床1/2以上 | 単独では不可 |
| 31m 第3・4種 | 工業地域の一部 | 310ha | 20m | 工場等の用途 | 単独では不可 |
| 31m 第9・10・11種 | 市街地西部の工業地域 | 462ha | 20m | 工場・事務所・共同住宅等+防音・環境性能 | 単独では不可 |
出典:京都市「高度地区計画書」「高度地区の解説(31m高度地区・空間創出型高度地区)」(令和5年4月)よりメトロエンジンリサーチ&コンサルティング作成。「到達可否」は各類型の用途条件を宿泊施設単独の計画に当てはめた本誌の整理であり、個別案件の可否は所管課との協議による
この整理を面積で集計すると、宿泊施設が25m超を狙える区域は、25m(61ha)+31m第1種(549ha)+第7種(11ha)+第8種(25ha)+空間創出型(38ha)の684ha。高度地区の指定面積合計14,274haに対して4.8%である。逆に言えば、残る95.2%では宿泊施設の高さは20m以下に収まる。
絶対高さ20mの実効容積率は480% — 指定600%の8割で頭打ちになる
絶対高さが事業規模に効く経路は単純である。高さ上限を階高で割ると階数上限が決まり、階数に建蔽率を乗じると実現できる延床(=実効容積率)が決まる。ここで指定容積率のほうが小さければ容積率が制約となり、階数から出る値のほうが小さければ高さが制約となる。
商業地域の典型的な条件(建蔽率80%・指定容積率600%)で、客室階の階高を3.3mとした場合の計算は次のとおり。
| 絶対高さ | 階数上限 | 階数×建蔽率 | 実効容積率 | 制約しているもの | 指定容積の消化率 |
|---|---|---|---|---|---|
| 15m | 4階 | 320% | 320% | 高さ | 53% |
| 20m | 6階 | 480% | 480% | 高さ | 80% |
| 25m | 7階 | 560% | 560% | 高さ | 93% |
| 31m | 9階 | 720% | 600% | 容積率 | 100% |
| 45m(参考・金沢市) | 13階 | 1,040% | 600% | 容積率 | 100% |
出典:メトロエンジンリサーチ&コンサルティング試算。各階の床面積が建築面積と等しいと仮定した簡易計算であり、実際は道路斜線・日影規制・セットバック等で上層階が目減りする
出典:メトロエンジンリサーチ&コンサルティング試算
20mでは指定容積の8割、15mでは5割強しか使えない。31mに到達して初めて容積率のほうが制約に切り替わる。ここが分岐点である。
もう一点、実務上見落とされやすいのが階高の刻みだ。絶対高さは連続量だが階数は整数なので、階高がわずかに変わるだけで1フロア丸ごと失われる。高さ20mの区域では、階高3.3mなら6階(20mちょうどで6階×3.3m=19.8m)だが、階高3.5mにすると5階(17.5m)にしかならない。設備計画や天井高の仕様変更が、そのまま客室数の16%減に直結する。
| 絶対高さ | 階高3.0m | 階高3.3m | 階高3.5m | 階高3.8m |
|---|---|---|---|---|
| 15m | 5階 | 4階 | 4階 | 3階 |
| 20m | 6階 | 6階 | 5階 | 5階 |
| 25m | 8階 | 7階 | 7階 | 6階 |
| 31m | 10階 | 9階 | 8階 | 8階 |
出典:メトロエンジンリサーチ&コンサルティング試算。京都市の高度地区計画書は、塔屋等の屋上部分が建築面積の8分の1以内である場合に一定の緩和を定めており、実際の設計ではこの緩和を織り込む余地がある
この「階高3m=1階」という換算は、本誌の恣意的な仮定ではない。鎌倉市は高度地区の指定拡大方針のなかで、絶対高さの制限値の考え方を「15m=5階建て程度まで許容(階高3m×5階)」「20m=6〜7階建て程度」「31m=10階建て程度(階高3m×10階)」と明示している。自治体自身が、絶対高さを階数に翻訳して制度設計している。
令和8年地価公示:京都市主要5区の商業地は中央値119万円/㎡、京都駅南部は前年比+22.0%
収益側に進む前に、分母となる地価を一次資料で押さえる。地価公示を投資判断に接続する手順は、函館・道南の地価分析でも整理している。令和8年地価公示(令和8年1月1日時点)における京都府の商業地平均価格は1,006,700円/㎡、前年比+7.9%で、全国では東京都(+12.2%)、大阪府(+8.5%)に次ぐ3位である(前年の令和7年公示では京都府が全国2位)。
京都市中心部の商業地標準地66地点(下京区21・中京区22・東山区12・南区6・上京区5)を区別に集計すると、次のようになる。
| 区 | 地点数 | 中央値 | 下位25% | 上位25% | 区内最高 | 前年比中央値 |
|---|---|---|---|---|---|---|
| 下京区 | 21 | 1,160,000 | 719,000 | 1,770,000 | 11,500,000 | +10.2% |
| 中京区 | 22 | 1,450,000 | 841,000 | 2,850,000 | 6,200,000 | +10.1% |
| 東山区 | 12 | 1,250,000 | 1,020,000 | 1,860,000 | 5,300,000 | +15.2% |
| 南区 | 6 | 576,000 | 453,000 | 2,170,000 | 5,430,000 | +21.2% |
| 上京区 | 5 | 560,000 | 555,000 | 594,000 | 825,000 | +10.0% |
出典:京都府「令和8年地価公示標準地価格一覧表」よりメトロエンジンリサーチ&コンサルティング集計(N=66地点、商業地のみ)。南区・上京区は地点数が少なく、中央値の代表性には幅がある
注目すべきは南区である。区内の商業地地点は6つと少ないが、前年比中央値+21.2%は5区で最も高い。個別に見ると、京都駅南部の東九条上殿田町52番が5,430,000円/㎡(前年4,450,000円、+22.0%)、同41番1が2,170,000円/㎡(同1,790,000円、+21.2%)と、いずれも20%を超える。この一帯こそ、令和5年の都市計画変更で容積率が600%に引き上げられ、31m第5種・第6種高度地区が指定された区域である。
下京区でも、京都駅前の烏丸通七条下る東塩小路町734番外が8,870,000円/㎡(+15.2%)、塩小路通烏丸西入東塩小路町614番が7,700,000円/㎡(+13.9%)と、駅前の上昇が際立つ。四条通寺町東入の11,500,000円/㎡(+9.5%)は区内最高価格である。
1室あたり土地コストの逆算:20m規制は31m比で+25%
ここまでの制度側の数字を、投資家が意思決定に使う単位に翻訳する。1室あたり土地コストは、次の恒等式で書ける。
敷地面積が式から消えるのがポイントである。土地を取得せず借地で組む場合の上限地代についても、9市場で同じ形の逆算を行っている。敷地が大きくても小さくても、1室あたりに配賦される土地コストは「地価」と「実効容積率」と「1室あたり延床」の3つだけで決まる。このうち実効容積率を規定しているのが絶対高さである。
1室あたり延床面積は、宿泊主体型ミドルクラス(客室22㎡+共用部・バックオフィス)を想定して36㎡とした。建蔽率80%・指定容積率600%・階高3.3mの条件で、各区の地価中央値を代入すると次のようになる。
| 区 | 地価水準 | 円/㎡ | 15m | 20m | 25m | 31m |
|---|---|---|---|---|---|---|
| 下京区 | 中央値 | 1,160,000 | 1,305 | 870 | 746 | 696 |
| 下京区 | 上位25% | 1,770,000 | 1,991 | 1,328 | 1,138 | 1,062 |
| 下京区 | 区内最高(四条通寺町) | 11,500,000 | 12,938 | 8,625 | 7,393 | 6,900 |
| 中京区 | 中央値 | 1,450,000 | 1,631 | 1,087 | 932 | 870 |
| 中京区 | 上位25% | 2,850,000 | 3,206 | 2,137 | 1,832 | 1,710 |
| 東山区 | 中央値 | 1,250,000 | 1,406 | 937 | 804 | 750 |
| 東山区 | 区内最高(四条通祇園) | 5,300,000 | 5,962 | 3,975 | 3,407 | 3,180 |
| 南区 | 中央値 | 576,000 | 648 | 432 | 370 | 346 |
| 南区 | 区内最高(東九条上殿田町) | 5,430,000 | 6,109 | 4,072 | 3,491 | 3,258 |
出典:京都府「令和8年地価公示標準地価格一覧表」をもとにメトロエンジンリサーチ&コンサルティング試算。仮定を置いた簡易試算であり、投資判断のための評価ではありません
同じ地価・同じ敷地でも、絶対高さが20mか31mかで1室あたり土地コストは25%変わる(実効容積率480%対600%の逆数比)。15mと31mでは87.5%の差になる。京都駅南部の地価水準(東九条上殿田町52番=5,430,000円/㎡)で言えば、20mでの1室あたり土地負担は4,072万円、31mまで積めれば3,258万円。土地の値段は同じでも、そこに乗せられる客室数が違うぶんだけ、1室が背負う土地コストが変わる。
なお京都市が公表した都市計画変更の内容によれば、京都駅南部(九条通・十条通周辺の油小路通・烏丸通・竹田街道・河原町通沿道)では、変更前の近隣商業地域・第二種住居地域・準工業地域が商業地域に、建蔽率60〜80%が80%に、容積率200〜400%が600%に、高度地区が20m第2・3・4種から25m・31m第5種/第6種に改められた。都市計画上の容積は3倍近くに拡大したが、31mを使うための用途条件は事務所・研究施設である。
収益側からの許容ライン:下京区の中央値地価なら20mでも成立、上位25%地価では届かない
次に、収益側から「1室あたりいくらまでなら払えるか」を逆算する。この「必要ADRから成立可否を判定する」考え方は、百貨店跡地のホテル転用でも同じ枠組みで用いている。メトロエンジンリサーチ&コンサルティングが把握する京都市内の区別データを使う。
推定成約ADRは、直近12ヶ月(2025年8月〜2026年7月)の月次値の平均をとった。カバレッジ(各月の集計対象施設数)は期間を通じて安定しており、薄い月の混入はない。推定稼働率は都道府県レベル(京都府)でのみ算出し、2026年5〜8月の全施設平均86.6%を全区共通の前提として置いた。区別の稼働率は算出していない。
| 区 | 推定成約ADR | 集計対象施設数(N) | 掲載施設数 | 備考 |
|---|---|---|---|---|
| 東山区 | ¥23,800 | 43〜49 | 403 | 祇園・清水エリアを含む |
| 中京区 | ¥17,100 | 102〜112 | 339 | 烏丸・河原町の都心部 |
| 下京区 | ¥15,700 | 157〜167 | 536 | 京都駅北側・四条烏丸 |
| 南区 | ¥14,300 | 54〜56 | 232 | 京都駅南側・東寺 |
| 上京区 | ¥16,300 | 8〜10 | 100 | Nが小さく参考値 |
| 左京区 | ¥14,200 | 13〜15 | 83 | Nが小さく参考値 |
出典:メトロエンジンリサーチ&コンサルティング。北区・山科区・伏見区・西京区は集計対象施設数が7施設以下のため掲載していない
参考までに、京都府全体の推定成約ADRは直近12ヶ月平均で¥16,600、前年同期(2024年8月〜2025年7月)の¥15,900に対して前年同月比+4.4%である(いずれも確定月ベースで比較)。
出典:メトロエンジンリサーチ&コンサルティング。2026年8月以降は調査時点の掲載水準に基づく推定値(点線)
推定稼働率はカテゴリ別に見ても大きな差はない。2026年5月の全施設92.0%をピークに、6月85.8%、7月83.8%、8月84.7%と推移している。
| カテゴリ | 施設数 | 客室数 | 推定稼働率(4ヶ月平均) |
|---|---|---|---|
| 全施設 | 943〜1,154 | 52,693〜54,928 | 86.6% |
| ビジネス | 285〜293 | 31,415〜31,849 | 86.6% |
| シティ | 54〜56 | 10,154〜10,369 | 88.2% |
| デラックス | 22〜23 | 2,504〜2,638 | 86.4% |
| 旅館 | 119〜181 | 2,181〜3,341 | 86.1% |
出典:メトロエンジンリサーチ&コンサルティング。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります
試算前提
許容土地コストは次の順に組み立てた。すべて仮定を置いた簡易試算であり、個別案件の投資判断に用いるものではない。
| 項目 | 設定値 | 根拠 |
|---|---|---|
| 1室あたり延床 | 36㎡ | 宿泊主体型ミドル(客室22㎡+共用部・バックオフィス) |
| 推定稼働率 | 86.6% | 京都府 2026年5〜8月 全施設平均(自社推定) |
| 客室売上比率 | 92% | 宿泊主体型の想定。総売上=客室売上÷0.92 |
| GOP率 | 35% | インヴィンシブル投資法人が開示するMHM運営91物件のGOP実績38.9%(2024年12月期)を下回る保守値 |
| 目標NOI利回り | 5.0% | 許容総投資額=GOP÷5.0% |
| 建設費A | 2,471万円/室 | 宿泊主体型RC造の想定坪単価202.6万円/坪+諸経費12%(建築着工統計2025年の宿泊業,飲食サービス業用 全国平均208.2万円/坪と同水準) |
| 建設費B | 2,015万円/室 | 京都府2024年 宿泊業用建築着工の工事費予定額499,875円/㎡+諸経費12% |
出典:国土交通省「建築着工統計調査」/インヴィンシブル投資法人 IR開示/メトロエンジンリサーチ&コンサルティング。建築着工統計の工事費は確認申請時点の予定額であり、実際の工事費より低く出る傾向がある
この前提で、推定成約ADRから許容土地コストを逆算し、表5で求めた実勢地価ベースの1室あたり土地コストと突き合わせる。
出典:京都府「令和8年地価公示」/メトロエンジンリサーチ&コンサルティング試算
成立中央値の土地×20m
下京区の地価中央値116.0万円/㎡なら、20m規制下でも1室あたり土地コストは870万円。許容ライン1,313万円(建設費A基準)の内側に収まる。
不成立上位25%の土地×20m
下京区の上位25%地価177万円/㎡では1室1,328万円となり、許容ライン1,313万円をわずかに超える。31mまで積めれば1,062万円で収まる。
不成立駅前一等地
京都駅前の烏丸通七条下る887万円/㎡では、31mでも1室5,961万円。単独のホテル新築では回収できない水準にある。
出典:メトロエンジンリサーチ&コンサルティング試算。建設費A(2,471万円/室)・目標NOI利回り5.0%の場合
感度分析:成立に必要なADRを地価水準×高さで見る
同じことを「その土地・その高さで事業を成立させるにはADRがいくら必要か」という向きで書き直すと、実務での使い勝手が上がる。必要ADRは、許容総投資額(建設費+土地)に目標利回りを掛けて逆算する。なお実際の取得では仲介手数料・不動産取得税などの諸費用が乗るため、表面利回りと実質利回りの差も併せて見る必要がある。
| 区 | 地価水準 | 円/㎡ | 15m | 20m | 25m | 31m | 実勢ADR |
|---|---|---|---|---|---|---|---|
| 下京区 | 中央値 | 1,160,000 | 15,700 | 13,892 | 13,375 | 13,168 | 15,700 |
| 下京区 | 上位25% | 1,770,000 | 18,554 | 15,794 | 15,005 | 14,690 | 15,700 |
| 下京区 | 区内最高 | 11,500,000 | 64,068 | 46,137 | 41,014 | 38,964 | 15,700 |
| 中京区 | 中央値 | 1,450,000 | 17,057 | 14,796 | 14,150 | 13,892 | 17,100 |
| 中京区 | 上位25% | 2,850,000 | 23,606 | 19,162 | 17,893 | 17,385 | 17,100 |
| 東山区 | 中央値 | 1,250,000 | 16,122 | 14,173 | 13,616 | 13,393 | 23,800 |
| 東山区 | 上位25% | 1,860,000 | 18,975 | 16,075 | 15,246 | 14,915 | 23,800 |
| 南区 | 中央値 | 576,000 | 12,969 | 12,071 | 11,814 | 11,712 | 14,300 |
| 南区 | 上位25% | 2,170,000 | 20,425 | 17,042 | 16,075 | 15,688 | 14,300 |
出典:京都府「令和8年地価公示」/メトロエンジンリサーチ&コンサルティング試算。実勢ADRは直近12ヶ月の推定成約ADR(表6)
読み方は単純である。必要ADRが実勢ADRを下回っていれば成立圏、上回っていれば不成立圏。東山区は実勢ADR¥23,800に対して上位25%地価でも必要ADRは¥16,100(20m)で、高さ制約があっても余裕が大きい。単価が土地コストを吸収できる構造にある。
対照的に、下京区は中央値地価でこそ成立するが、上位25%の土地では20mだと必要ADR¥15,800に対し実勢¥15,700でわずかに届かない。31mになれば必要ADRは¥14,700まで下がり、実勢が明確に上回る。下京区の上位25%価格帯の土地では、20mか31mかが成立と不成立の分かれ目になる。南区も同様で、中央値地価なら余裕があるが、上位25%(=京都駅南部の上昇地点)では20mで¥17,000が必要となり、実勢¥14,300では届かない。
そして、どの区でも区内最高価格帯の土地は、31mでも必要ADRが¥23,000〜¥39,000となり、宿泊主体型では手が届かない。こうした土地は、既存建物の用途転換、複合開発による土地コストの按分、あるいは客室単価が桁違いに高いラグジュアリー業態でなければ成立しない。京都の一等地に小規模・高単価の宿が増え、大型の宿泊主体型が出てこないのは、この逆算の帰結として説明できる。
ここまでの逆算は、GOP率35%・目標NOI利回り5.0%・建設費A という単一の前提に立っている。この3つはいずれも幅を持つ変数なので、上下に振ったときに成立ラインがどこまで動くかを見ておく。中位ケースは表8の前提と同一で、下京区の実勢ADR¥15,700・推定稼働率86.6%(京都府・2026年5〜8月平均)を用いた。
| シナリオ | GOP率 | 目標NOI利回り | 建設費 | 許容総投資額 | 許容土地コスト | 下京区 中央値×20m | 下京区 中央値×31m | 南区 中央値×20m | 南区 中央値×31m |
|---|---|---|---|---|---|---|---|---|---|
| 楽観 | 38% | 4.5% | 建設費B 2,015万円/室 | 4,565 | 2,550 | 成立 | 成立 | 成立 | 成立 |
| 中位 | 35% | 5.0% | 建設費A 2,471万円/室 | 3,784 | 1,313 | 成立 | 成立 | 成立 | 成立 |
| 悲観 | 32% | 5.5% | 建設費A+10% 2,718万円/室 | 3,145 | 427 | 不成立 | 不成立 | 不成立 | 成立 |
出典:メトロエンジンリサーチ&コンサルティング試算。中位は表8の前提(GOP率35%・目標NOI利回り5.0%・建設費A)に一致する。GOP率の上限38%はインヴィンシブル投資法人が開示するMHM運営91物件の実績(2024年12月期)、下限32%は運営費上振れ時の保守値。判定欄の土地コストは表5の実勢地価ベースの値(下京区中央値116.0万円/㎡、南区中央値57.6万円/㎡)
幅の効き方は非対称である。楽観ケースでは許容土地コストが2,550万円/室まで開き、下京区の中央値地価は20mでも余裕を持って収まる。一方、悲観ケースでは許容が427万円/室まで縮み、下京区は20m・31mのいずれでも届かなくなる。注目すべきは南区で、悲観ケースでも31m(346万円/室)なら成立圏に残る。20m(432万円/室)は許容427万円/室に対して差が5万円/室しかなく、実質的には境界そのものに乗っている。前提が悪化したときに、高さ上限が成立と不成立を分ける最後の1変数になるという構図が、感度を振ってはじめて見えてくる。
鎌倉・金沢・奈良 — 絶対高さ市場の高さ上限を並べる
絶対高さが事業規模を規定する構造は京都に固有のものではない。各市が公表している高度地区・景観規制の資料から、上限値を並べる。確認できなかった数値は記載していない。
| 市 | 高さの段階 | 最高値 | 市自身が示す階数の目安 | 制度の性格 |
|---|---|---|---|---|
| 京都市 | 10/12/15/20/25/31m+空間創出型 | 31m | —(計画書に階数換算の記載なし) | 新景観政策(2007年9月)で全面改定。令和5年4月25日決定の変更で31mの類型を拡充 |
| 鎌倉市 | 15(第1種)/20(第2種)/31m(第3・4種) | 31m | 15m=5階、20m=6〜7階、31m=10階(いずれも階高3m換算) | 市街化区域内の約8割で高さ制限。行政指導から法規制へ移行する指定拡大方針 |
| 金沢市 | 15/18/20/25/31/45m | 45m | —(公表資料に階数換算の記載なし) | 2005年4月に住居系・景観条例指定区域、2009年4月に非住居系へ拡大。令和3年12月1日最終変更 |
| 奈良市 | 10/15/15斜線/15勾配屋根緩和/20/25/31/40m | 40m | —(公表資料に階数換算の記載なし) | 8種類の高度地区。第一種・第二種低層住居専用地域を除く地域で最高限度を指定 |
出典:京都市「高度地区計画書」/鎌倉市「鎌倉都市計画高度地区指定拡大方針」/金沢市「高度地区の概要」/奈良市「高度地区及び防火・準防火地域」よりメトロエンジンリサーチ&コンサルティング作成
金沢市の高度地区は、指定区域の設定ロジックが具体的に公表されている点で示唆に富む。商業地域は原則31m、うち容積率600%区域は45m。近隣商業地域はJR駅(森本・東金沢・西金沢)周辺が31m、幅員16m以上の沿道が25m、幅員16m未満の沿道が15m、背後地が20m。準工業・工業地域の一部は住宅が多い地域で15〜20m、住宅が少ない地域で20〜25m。道路幅員と容積率で高さを段階配分する設計になっている。
この差は事業規模に直結する。同じ地価・同じ敷地条件(建蔽率80%・階高3.3m)で比較すると、京都の31m(9階・実効容積720%)に対し、金沢の容積600%区域45m(13階・実効容積1,040%)は指定容積率のほうが早く効くため、実現延床は同じ600%になる。つまり45mの区域では高さがボトルネックにならず、容積率をフルに使いきれる。奈良の40m区域も同様である。
逆に京都の20m区域では、指定容積率が600%あっても実効は480%どまり。金沢・奈良が「容積率で決まる市場」を市内の一部に持つのに対し、京都は市街地の95%超で「高さで決まる市場」になっている。この違いが、同じ景観保全都市でありながらホテル開発の経済性を分けている。
出典:京都市「『みんなが暮らしやすい魅力と活力のあるまち』の実現に向けた都市計画の見直しについて」(令和5年4月発行)よりメトロエンジンリサーチ&コンサルティング作成
供給側の実証:京都府の宿泊業用建築着工は床面積ベースで2018年比▲90%
ここまでの逆算が現実の開発行動と整合するかを、国土交通省の建築着工統計で確かめる。京都府の宿泊業用建築物の着工は次のように推移している。
出典:国土交通省「建築着工統計調査」(e-Stat 統計ID 0003114490)よりメトロエンジンリサーチ&コンサルティング作成
| 年 | 棟数 | 床面積合計 | 1棟あたり平均 | 工事費予定額 | 単価(円/㎡) |
|---|---|---|---|---|---|
| 2016 | 150 | 117,193㎡ | 781㎡ | 322億円 | 274,797 |
| 2017 | 254 | 301,983㎡ | 1,189㎡ | 928億円 | 307,424 |
| 2018 | 265 | 352,406㎡ | 1,330㎡ | 1,062億円 | 301,390 |
| 2019 | 195 | 271,475㎡ | 1,392㎡ | 912億円 | 336,115 |
| 2020 | 110 | 165,153㎡ | 1,501㎡ | 490億円 | 296,535 |
| 2021 | 21 | 34,771㎡ | 1,656㎡ | 130億円 | 372,520 |
| 2022 | 44 | 89,589㎡ | 2,036㎡ | 462億円 | 515,332 |
| 2023 | 24 | 24,745㎡ | 1,031㎡ | 132億円 | 534,765 |
| 2024 | 89 | 33,538㎡ | 377㎡ | 168億円 | 499,875 |
出典:国土交通省「建築着工統計調査」(e-Stat 統計ID 0003114490、宿泊業用・京都府)よりメトロエンジンリサーチ&コンサルティング作成。工事費は確認申請時点の予定額
ピークの2018年は265棟・352,406㎡だった。2024年は89棟・33,538㎡で、床面積ベースでは2018年比▲90.5%。棟数の減り方(▲66.4%)より床面積の減り方のほうがはるかに大きい。結果として1棟あたり平均規模は2018年の1,330㎡から2024年の377㎡へと、3割弱にまで縮んだ。
着工の中身が「大型から小型へ」シフトしている。この動きは、高さ規制で客室数の上限が抑えられ、かつ地価上昇で1室あたり土地コストが上がった市場で、事業者が採る合理的な選択と整合する。大型の宿泊主体型が成立しにくくなる一方、町家改修や小規模施設のように、そもそも高さを積む前提を持たない形式が残る。
単価の上昇も無視できない。工事費予定額を床面積で割った単価は、2018年の301,390円/㎡から2024年の499,875円/㎡へ+65.9%。建設費が6年で1.66倍になれば、同じ許容総投資額のなかで土地に配分できる金額はその分だけ削られる。高さ制約・地価上昇・建設費上昇の3つが、同じ方向に効いている。
参考:京都市内のJ-REIT保有物件の取得価格
逆算した許容総投資額(下京区3,784万円/室、中京区4,123万円/室)の妥当性を、実際の取引データで確認しておく。REIT保有関係マスター(2026年8月24日時点スナップショット)から、京都市内の宿泊主体型物件を抜き出すと次のとおり。
| 物件名 | 保有REIT | 客室数 | 取得時期 | 取得価格 | 1室あたり |
|---|---|---|---|---|---|
| スマイルホテル京都四条 | いちごホテルリート投資法人 | 144室 | 2015年11月29日 | 4,480百万円 | 3,111万円 |
| ホテルマイステイズ京都四条 | インヴィンシブル投資法人 | 224室 | 2014年7月 | 6,024百万円 | 2,689万円 |
出典:REIT保有関係マスター(N=302物件、2026年8月24日時点スナップショット)よりメトロエンジンリサーチ&コンサルティング作成。取得価格は各REITが開示する取得時点の価格
10年以上前の取得でも1室あたり2,689万〜3,111万円。土地・建物を含む既存物件の価格である。これに対し、本稿の試算では新築の建設費だけで2,015万〜2,471万円/室(建設費B・A)を要する。許容総投資額3,784万円/室(下京区)から建設費A 2,471万円を引いた残り1,313万円が土地に回せる上限、という構図は、既存物件の取得価格帯とも大きく矛盾しない。
まとめ — 高さ規制市場では「地価×高さ」を1組で見る
絶対高さ規制のある市場では、地価だけを見て土地の割高・割安を判断できない。同じ116万円/㎡でも、20mの区域なら1室あたり土地コストは870万円、31mなら696万円になる。逆に言えば、31m区域の145万円/㎡の土地と、20m区域の116万円/㎡の土地は、1室あたりでは同じ負担になる。地価と高さ上限は1組の指標として読むべきである。
本稿の逆算から得られる論点は3つに整理できる。
論点1高さ上限が容積率より先に効く
京都市の商業地域で建蔽率80%・階高3.3mの場合、指定容積率600%を使いきれるのは31m以上。20mでは480%、15mでは320%で頭打ちになる。市街地の95.2%では宿泊施設が20m以下に収まる。
論点2緩和の恩恵は用途で配分されている
令和5年の都市計画変更で31mが開いた京都駅南部・五条通は、事務所・研究施設が延床の2分の1以上という条件付き。同じ土地に対して、用途によって使える容積が異なる。
論点3成立ラインはADRが決める
東山区は実勢ADR¥23,800で、上位25%地価でも20mで成立圏。下京区・南区は上位25%地価では20mで届かず、31mが分岐点になる。単価の高さが高さ制約を吸収する。
出典:メトロエンジンリサーチ&コンサルティング
開発の初期スクリーニングでは、対象地の高度地区類型を都市計画情報で確認したうえで、指定容積率と「建蔽率×(高さ上限÷想定階高の整数部)」を比較し、どちらが小さいかを先に判定するのが実務的だろう。高さが制約になる区域では、階高の仕様が1フロアの増減に直結するため、設備計画の初期段階から高さの積み上げを詰める価値がある。また、京都のように31mの類型が用途条件付きで細分されている市場では、複合用途にすることで上限高さに到達できる可能性も検討材料になる。
よくある質問
A. 京都に限りません。鎌倉市は市街化区域内の約8割で高さ制限を課しており、金沢市も住居系・非住居系の双方に高度地区を指定しています。奈良市は8種類の高度地区を持ちます。ただし京都市は10〜31mの6段階が市街地全域に及び、31m超を狙える区域が限られる点で、高さが制約になる範囲が広いといえます。
A. 階高に依存します。階高3.0mまたは3.3mなら6階、3.5mなら5階です。鎌倉市は指定拡大方針のなかで「20m=6〜7階建て程度(階高3m)」との目安を示しています。なお京都市の高度地区計画書は、塔屋等の屋上部分が建築面積の8分の1以内である場合の緩和を定めており、実際の設計ではこの緩和を織り込む余地があります。
A. 「地価(円/㎡)× 1室あたり延床面積(㎡)÷ 実効容積率」で求まります。実効容積率は、指定容積率と「建蔽率×階数上限」のうち小さい方です。この式では敷地面積が相殺されるため、敷地の大小によらず比較できます。本稿では1室あたり延床を36㎡(宿泊主体型ミドル)としています。
A. 京都市が公表する高度地区の解説によれば、京都駅南部の31m第5種・第6種高度地区で高さの最高限度を31mとできる条件は、延べ面積の2分の1以上を事務所または研究施設の用途に供することです。市は当該地区の目的を「オフィス・ラボ機能の集積地を形成するため」と明記しています。宿泊施設単独の計画では条件を満たさず、高さは20m(第6種の区域では25m)にとどまります。
A. 使えません。1室あたり延床36㎡、建蔽率80%、階高3.3m、GOP率35%、目標NOI利回り5.0%といった仮定を置いた簡易試算です。実際には道路斜線・日影規制・景観地区・風致地区・防火規制、敷地形状、既存インフラなどが個別に効きます。対象地の高度地区類型と規制条件は、必ず所管課への確認と詳細なフィージビリティ・スタディで検証してください。
A. 推定成約ADRは、各施設がOTA上で公開する最安プラン水準に業態別の補正係数を適用して算出した推定成約単価(税抜相当)です。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は約7%です。一方の掲載価格は全プランの平均(2名1室利用時・1室あたり・税込)で、売れ残った高価格帯プランを含むため成約水準より高く出ます。本稿の事業性試算にはすべて推定成約ADRを用いています。
集計方法と出典
制度パラメータ:京都市の高度地区の段階・指定面積は「高度地区計画書」(令和8年4月時点公表)、31m高度地区・空間創出型高度地区の条件は「高度地区の解説」(令和5年4月、京都市)から取得した。令和5年の都市計画変更の内容は京都市発行のパンフレット(令和5年4月)による。都市計画決定日は令和5年4月25日(一部は同年9月25日施行)。鎌倉市は「鎌倉都市計画高度地区指定拡大方針」、金沢市は「高度地区の概要」(令和3年12月1日最終変更)、奈良市は「高度地区及び防火・準防火地域」による。
地価:京都府「令和8年地価公示標準地価格一覧表」(令和8年1月1日時点)から、京都市下京区・中京区・東山区・南区・上京区の商業地標準地66地点を抽出し、区別に中央値・四分位・最高値・前年比中央値を算出した。全国順位・府平均は京都府「令和8年地価公示の概要」による。
ADR・稼働率:メトロエンジンリサーチ&コンサルティングが把握する範囲で、国内約168,000施設を追跡し、うちOTA上で稼働が確認できる約27,000施設・約126万室を分析対象としている。区別の推定成約ADRは2025年8月〜2026年7月の月次値の平均で、各月の集計対象施設数は表6のとおり。集計対象施設数が7施設以下の区(北区・山科区・伏見区・西京区)は掲載していない。推定稼働率は京都府単位で2026年5〜8月の全施設平均を用いた。
建築着工:国土交通省「建築着工統計調査」(e-Stat 統計ID 0003114490)から、京都府の宿泊業用建築物の棟数・床面積合計・工事費予定額を年次で取得した。工事費は確認申請時点の予定額であり、実際の工事費より低く出る傾向がある。建設費Aの坪単価202.6万円/坪は宿泊主体型RC造の想定値であり、同統計2025年(令和7年計)の宿泊業,飲食サービス業用の全国平均(工事費予定額15,980億円÷床面積2,537千㎡=約63.0万円/㎡=約208.2万円/坪)と同水準である。
REIT:REIT保有関係マスター(N=302物件、2026年8月24日時点スナップショット)から京都市内の宿泊主体型物件を抽出した。取得時期の記載が建築時期である可能性がある物件は除外している。
あわせて読みたい
- 借地でホテルを建てる事業性 — 9市場で上限地代を逆算、所有比1.38倍の地価に届く
- 百貨店跡地のホテル転用は14件中6件 — 必要ADRは市場中央値の1.4〜3.1倍
- ホテル取得の諸費用は価格の7.1% — 表面利回り6.5%が実質4.65%になる積み上げ試算
- 函館駅前の地価+10.3%、五稜郭は4年据置き|道南226施設11,449室の投資適地
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
- 投資・開発カテゴリの記事一覧
参考資料・出典一覧
■ データソース
制度パラメータは京都市「高度地区計画書」(令和8年4月時点)および「31m高度地区・空間創出型高度地区 高度地区計画書の解説」(令和5年4月)、鎌倉市「高度地区指定拡大方針」、金沢市「高度地区の概要」(令和3年12月1日最終変更)、奈良市「高度地区及び防火・準防火地域」。地価は京都府「令和8年地価公示標準地価格一覧表」(令和8年1月1日時点、京都市主要5区の商業地標準地 N=66地点)。推定成約ADR・推定稼働率はメトロエンジンリサーチ&コンサルティング(区別ADRは2025年8月〜2026年7月の月次平均、推定稼働率は京都府単位で2026年5〜8月の平均)。建築着工は国土交通省「建築着工統計調査」(e-Stat 統計ID 0003114490)。REIT取得価格はREIT保有関係マスター(N=302物件、2026年8月24日時点スナップショット)。
■ 試算前提
1室あたり延床36㎡(宿泊主体型ミドル:客室22㎡+共用部・バックオフィス)、建蔽率80%、指定容積率600%、客室階の階高3.3m、塔屋緩和は考慮せず。実効容積率=min(指定容積率, 建蔽率×階数上限)、階数上限=floor(絶対高さ÷階高)。1室あたり土地コスト=地価×1室延床÷実効容積率。収益側は推定稼働率86.6%(京都府・2026年5〜8月平均)、客室売上比率92%、GOP率35%、目標NOI利回り5.0%を中位前提とし、GOP率32〜38%・目標NOI利回り4.5〜5.5%・建設費2,015〜2,718万円/室で楽観・悲観の3シナリオ(表9-2)に振っている。
■ 限界・留意点
各階の床面積が建築面積と等しいとする簡易計算のため、道路斜線・日影規制・セットバック・景観地区・風致地区・防火規制による上層階の目減りは織り込んでいない。31m高度地区の「宿泊施設の到達可否」は各類型の用途条件を宿泊施設単独の計画に当てはめた本誌の整理であり、個別案件の可否は所管課との協議による。地価は標準地の分布であって個別敷地の取引価格ではなく、南区(N=6)・上京区(N=5)は地点数が少ないため中央値の代表性に幅がある。推定稼働率はOTA上で販売される在庫の消化状況に基づく推定値で、施設全体の実稼働率とは定義が異なる。推定成約ADRは上場ホテルREITの物件別開示との照合(184物件月・2026年4〜5月)で誤差中央値約7%。工事費予定額は確認申請時点の値であり実工事費より低く出る傾向がある。本稿は簡易試算であり、特定の投資判断・取得判断を推奨するものではない。
■ 制度・都市計画(一次出典)
- 京都市「高度地区」(都市計画課) — 高度地区計画書・高度地区の解説(31m高度地区・空間創出型高度地区)
- 京都市「京都都市計画 高度地区の変更(京都市決定)」高度地区計画書(PDF)
- 京都市「31m高度地区・空間創出型高度地区 高度地区計画書の解説」(令和5年4月、PDF)
- 京都市「(令和5年4月・11月 都市計画変更)みんなが暮らしやすい魅力と活力のあるまちの実現に向けた都市計画の見直しについて」
- 京都市「都市計画の見直しについて」詳細パンフレット(PDF)
- 鎌倉市「高度地区」(都市計画)
- 鎌倉市「鎌倉都市計画高度地区指定拡大方針」(PDF)
- 金沢市「高度地区の概要」
- 奈良市「高度地区及び防火・準防火地域」
■ 地価・政府統計
- 京都府「京都府の地価について(地価公示・地価調査)」
- 京都府「令和8年地価公示の概要(京都府)」(PDF)
- 京都府「令和8年地価公示標準地価格一覧表(京都府)」(PDF)
- 国土交通省「地価公示」
- e-Stat「建築着工統計調査」(統計ID 0003114490、宿泊業用・京都府)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(区別・月次)、推定稼働率(京都府・カテゴリ別)、REIT保有関係マスター(2026年8月24日時点スナップショット)
- インヴィンシブル投資法人「2024年12月期 決算説明資料」(PDF) — MHM運営91物件のGOP実績38.9%(2024年12月期)
- いちごホテルリート投資法人「ポートフォリオ」