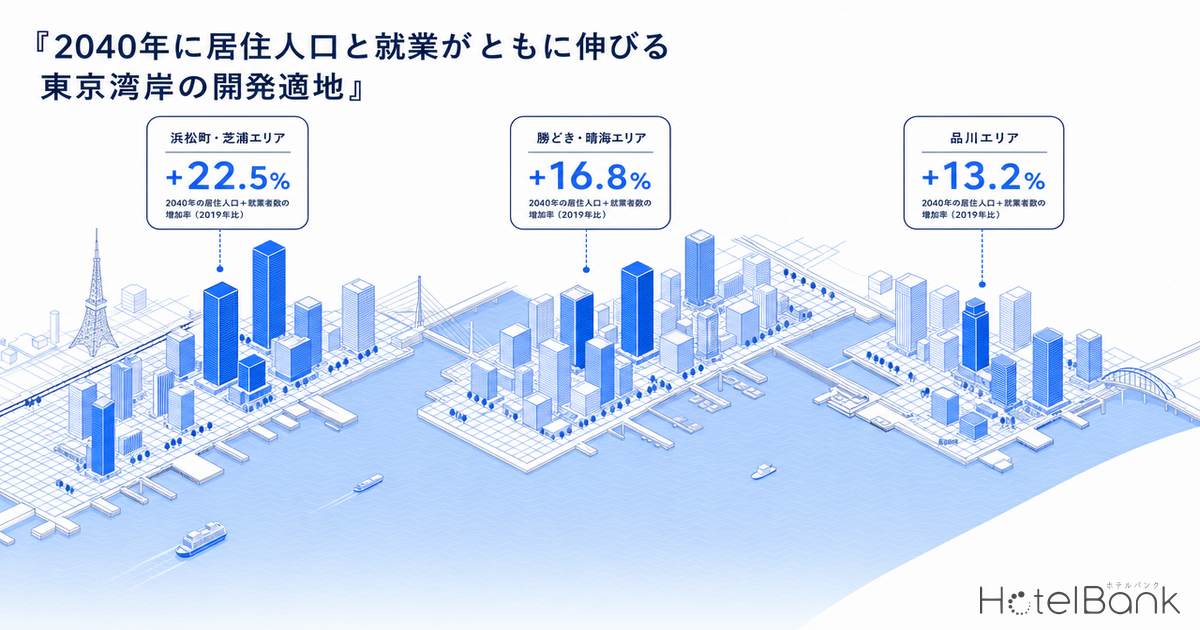
東京湾岸の宿泊需要をめぐる議論は長らく「インバウンドの一極集中」と「巨大開発のオフィス供給」で語られてきた。本稿では視点を変え、半径1.5km圏の居住人口メッシュと周辺就業データから「2040年に居住人口と就業の双方が伸びるエリア」を抽出し、そこに新規ホテル投資の余地があるかを検証する。対象は浜松町・芝浦、勝どき・晴海、品川の3エリアである。
本記事における指標の定義
- 居住人口(メッシュ):国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」を半径1.5km圏で集計した居住人口(夜間人口)。滞在人口・通過人口ではない。
- 2040年変化率:2020年実績値に対する2040年推計値の増減率。
- 事業所数・従業者数:経済センサス-活動調査(2021)。境界は国勢調査2020 小地域(e-Stat統計GIS)。
- ADR(平均客室単価):OTAで公開されている販売価格の平均値。2名1室利用時の1室あたり料金(税込)・全プラン平均。
- データ出典:国土交通省 国土数値情報、総務省・経済産業省 経済センサス、メトロエンジンリサーチ&コンサルティング。
- — 勝どき・晴海はHARUMI FLAG入居進行で住宅人口+23.8%、土地取得費が3エリア中相対的に低く投資推奨度トップ。
- — 浜松町・芝浦は半径1km圏就業約24.7万人のオフィス需要厚みが突出、ミッド帯ボリューム不足が投資余地。
- — 品川はリニア中央新幹線始発駅プレミアム、住宅人口+13.2%の安定成長、ただし土地取得競争激しい。
- — 中規模ミッド帯150室・ADR¥34,000・OCC78%(通年想定)新規開発で初期NOI利回り2.5%程度、保守シナリオでも2.0%超を試算。
- — 主要リスクは建設費上昇(年率+5%前後)、住宅人口推計の前提崩れ、湾岸エリア新規供給競合の3点。
本稿の問い — なぜ「居住人口×就業」の二重伸びエリアを探すのか
ホテル投資の伝統的なロケーション論は「観光地」「ターミナル駅前」「ビジネス街」のいずれかに収れんしてきた。しかし、東京湾岸ではこの3つが境界を失いつつある。タワー型住宅と高層オフィスが同じ街区に立ち上がり、平日のビジネス需要と週末のレジャー需要、そしてMICE・国際会議の需要が同一エリアで重なる「ハイブリッド型需要」が形成されつつある。
こうしたエリアでは、宿泊需要の供給源も多層化する。具体的には、(一)周辺オフィスへの出張・コーポレート契約需要、(二)住宅街区の冠婚葬祭・帰省・親族訪問需要、(三)周辺商業・MICE施設に紐づくレジャー需要、の3層である。一般にホテル投資は「人口減少局面では中長期に逆風」とされるが、二重伸びエリアでは少なくとも住宅・就業の双方から需要の下支えが期待できる。
本稿は、半径1.5km圏で「居住人口(2020→2040)」と「半径1km圏 従業者数」の双方が高水準にあるエリアを抽出し、ホテル投資の余地を定量・定性の両面から検証する。なお、本稿で用いる居住人口は国勢調査ベースの夜間人口であり、滞在人口・通過人口とは異なる点に留意されたい。
東京都全体のADR地合い — 湾岸投資の前提条件
東京都のOTA公開ADR(メトロエンジンリサーチ)は、2025年1月の¥29,594から2026年3月には¥36,397へと推移し、月次平均で見れば3万円台中盤の地合いが定着している。ピークは2026年1月の¥40,858、底は2025年1月の¥29,594で、季節変動を加味してもボリューム帯は¥30,000–¥40,000の範囲にある。
湾岸エリアは都心3区(港区・中央区・品川区)に位置するため、この地合いを共有しつつ、立地特性に応じて上下のレンジを取る。本稿では、湾岸エリアの新規ホテルが少なくとも東京都中位ADR ¥33,000–¥36,000を取り、立地と設備によりアッパーミッド帯 ¥45,000–¥60,000、プレミアム帯 ¥80,000以上を目指す前提で投資余地を見る。
エリア需要・立地の章 — 居住メッシュで読む3エリアの構造
3エリアの居住人口は、いずれも2020→2040年の推計でプラスとなっている。勝どき・晴海が+23.8%(11.0万人→13.6万人)と最大の伸び、浜松町・芝浦が+17.9%(5.5万人→6.5万人)、品川が+13.2%(11.0万人→12.5万人)の順である。東京都全体は2030年代後半から人口減少局面に入る一方、この3エリアは継続して人口純増が見込まれる。以下、メッシュ地図で居住人口と高齢化の分布を可視化する。
浜松町・芝浦エリア(港区) — オフィス24.7万人就業圏 × 住宅人口+17.9%
JR浜松町駅およびゆりかもめ・モノレール起点を中心とする半径1.5km圏は、世界貿易センタービル、東京ガス本社、田町ステーションタワー等のオフィス集積と、芝浦アイランド・港南エリアのタワー住宅が併存する。野村不動産・JR東日本の「BLUE FRONT SHIBAURA」(旧称:芝浦プロジェクト)はS棟が2025年2月竣工、35–43階に「フェアモント東京」が同年7月開業した。N棟は2027年度着工・2030年度竣工予定で、延床面積約55万㎡の複合開発が本格的に立ち上がる段階にある。
半径1km圏の事業所数は7,859、従業者数は246,941人、オフィス系従業者比率は43.1%である(経済センサス2021)。これは都心オフィス街として極めて高い水準で、コーポレート出張・MICE・国際会議への接続性が強い。一方、半径1.5km圏の高齢化率は14.9%と東京23区平均(約22%)より大幅に低く、若年・現役層が多いタワー住宅街の特徴を示す。2040年に向け居住人口が+17.9%で伸びる前提に立てば、出張需要と住宅街区由来のレジャー需要の双方が拡大する余地がある。
勝どき・晴海エリア(中央区) — HARUMI FLAG入居進行で住宅人口+23.8%
勝どき・晴海は半径1.5km圏の居住人口が2020年11.0万人→2040年13.6万人と、3エリア中最も高い伸びを示す。中心部の「HARUMI FLAG」(旧東京2020選手村跡地)はツインタワー「SKY DUO」(地上50階・約2,690戸)が2025年に竣工し、入居が継続している。さらに豊海地区では「ザ 豊海タワー マリン&スカイ」(地上54階・計2,046戸)が2026年11月竣工予定、勝どき東地区B街区は2028年10月竣工予定と、住宅供給パイプラインが2030年代序盤まで続く。
半径1km圏の事業所数は1,825、従業者数は61,752人と、浜松町・芝浦と比較すると就業密度は低い。ただしオフィス系従業者比率は43.6%と意外に高く、晴海ふ頭沿いの企業立地と勝どき駅前ビジネス街の影響が読み取れる。高齢化率は14.8%と低く、HARUMI FLAGの入居者構成(30–40代世帯が中心)が反映されている。築地市場跡地(約19万㎡)は2026年度に基盤整備が始まり、2028年度に主要建物着工、2030年代前半に順次開業の予定で、エンタテインメント・MICE・国際会議機能が計画されている。住宅街区の人口増、跡地開発の段階的供給、いずれの観点でも宿泊需要の下支えが見込まれる。築地跡地の段階的開発と銀座東インパクトについては、三井不動産11社連合の築地9,000億円再開発分析で2棟のホテル枠と需要吸収シナリオを掘り下げており、本稿の勝どき・晴海エリアと隣接需要の連動を読む補助線となる。
品川エリア(港区南部・品川区北部) — リニア始発駅 × 住宅人口+13.2%
品川駅周辺は、リニア中央新幹線の首都圏側始発駅としての位置付けが定着しつつあり、2027年以降の開業に向けた周辺整備が進んでいる。北側ではJR東日本の「TAKANAWA GATEWAY CITY」が、4街区構成(複合棟Ⅰ・Ⅱ、文化創造棟、住宅棟)で2025年から順次開業、京急とトヨタ自動車による29年完成予定の新ビルなど、駅を中心とした再開発が続く。
半径1km圏の事業所数は3,140、従業者数は145,380人、オフィス系比率33.8%である。3エリア中、就業密度は浜松町・芝浦に次いで2番目、住宅人口は勝どき・晴海と並ぶ規模を持つ。一方、高齢化率は18.6%と他2エリアより高い。これは港南・東品川エリアに比較的成熟した住宅街区が含まれるためで、住宅供給の主体は再開発タワーではなく既存街区の住宅更新が中心となる。2040年の人口増+13.2%は3エリア中最も穏やかだが、リニア始発駅としての交通結節点機能が加わることで、宿泊需要の「層の厚み」は他2エリアと異なる構造になる可能性が高い。品川を含む都心三極化の構造については、東京駅周辺の超高層ラグジュアリー開発と都心三極化でラグジュアリー帯の供給動向を整理しており、湾岸ミッド帯との需要重複・棲み分けを読む際に参考になる。
3エリアの構造比較 — どの需要レイヤーが何枚あるか
| 項目 | 浜松町・芝浦 | 勝どき・晴海 | 品川 |
|---|---|---|---|
| 居住人口 2020年 | 55,029人 | 110,089人 | 110,031人 |
| 居住人口 2025年 | 58,716人 | 116,711人 | 111,414人 |
| 居住人口 2040年 | 64,901人 | 136,312人 | 124,533人 |
| 2040年変化率 | +17.9% | +23.8% | +13.2% |
| 高齢化率(2025年) | 14.9% | 14.8% | 18.6% |
| 就業 事業所数(1km圏) | 7,859 | 1,825 | 3,140 |
| 就業 従業者数(1km圏) | 246,941人 | 61,752人 | 145,380人 |
| オフィス系従業者比率 | 43.1% | 43.6% | 33.8% |
| 主たる需要レイヤー | 出張+MICE | 住宅+MICE | 出張+リニア |
この比較から見えるのは、3エリアが「同質ではない伸び方」をするという事実である。浜松町・芝浦は就業密度(246,941人/km圏)でリードし、出張・MICE需要に対する立地優位性が突出する。勝どき・晴海は住宅人口の伸び(+23.8%)と築地跡地のMICE機能が将来加わる構造で、平日のビジネス需要は相対的に薄いが、週末・夜間のレジャー需要は厚みを増す。品川はリニア始発駅機能で「東京から西への移動需要」を取り込む可能性があり、就業・住宅の双方で中位の伸びを持つ。
既存ホテル供給 — 各エリアの密度と空白
各エリア半径1.5km圏の運営中ホテルを集計データから抽出すると、浜松町・芝浦エリアは154施設・約19,000室、品川エリアは75施設・約13,000室、勝どき・晴海エリアは21施設・約3,100室と、供給密度に明確な差がある。
浜松町・芝浦は既に都内屈指の供給密度を持つが、ザ・プリンス パークタワー東京(603室)、ヴィラフォンテーヌグランド東京汐留(497室)、ロイヤルパークホテル アイコニック 東京汐留(490室)など大規模シティ・ラグジュアリーが上位を占める一方、ミッド〜アッパーミッド帯(ADR¥30,000–¥50,000・100–250室)の中規模クラスタは相対的に薄い構造にある。品川エリアは品川プリンスホテル(2,384室)を中心とした巨艦型大規模ホテルが支配的で、客室規模100–200室のブティック・ライフスタイル帯が空白気味である。
勝どき・晴海は施設数・客室数ともに最少で、人口増加に対する宿泊供給の追従が遅れている。ラビスタ東京ベイ(582室)、ホテルJALシティ東京 豊洲(330室)など大規模施設に依存しており、住宅街区由来のレジャー需要・冠婚葬祭需要を吸収する中規模ホテルの不足が読み取れる。HARUMI FLAGの入居が進む2026年以降、近隣の宿泊需要は段階的に強まる構造にある。湾岸エリアの新規供給を需要が吸収できるかという同種の論点については、舞浜・浦安ベイエリアの新規750室分析でテーマパーク隣接型の事例を扱っており、湾岸の供給ギャップ評価の補助線になる。
ホワイトスペース分析 — 投資余地の3つの方向性
① 浜松町・芝浦:ミッド帯ボリューム不足
就業247,000人・人口+17.9%の二重伸びに対し、ラグジュアリー・大規模シティに供給が偏る。ADR¥30,000–¥50,000・100–250室の中規模クラスタに余地。BLUE FRONT SHIBAURA N棟竣工(2030年)周辺で出張・MICE需要の二次波及が見込まれる。
② 勝どき・晴海:住宅街区連動型
人口+23.8%の伸びに対し供給21施設のみ。住宅街区の冠婚葬祭・親族訪問・大型イベント需要を吸収する中規模(80–150室)に余地。築地跡地のMICE機能立ち上がりに合わせ、2028–2030年開業を目処とした計画が有望。
③ 品川:リニア始発駅プレミアム
巨艦型ホテルが支配的な中、100–200室のライフスタイル・ブティック帯が空白気味。リニア中央新幹線開業で東京-名古屋移動需要が加わる前提に立てば、ADR¥60,000–¥100,000のプレミアム帯にもチャンスが生じる。
投資シナリオの試算 — 中規模ミッドホテル新規開発(3エリア共通枠組み)
仮想ケースとして、各エリアで「150室・延床面積7,000坪・客室面積25㎡・建築単価坪220万円」のミッドホテル新規開発を試算する。建設費は国土交通省 建築着工統計(2024年)に基づく構造別平均坪単価をベースに、ホテル特有のMEP・水回り集中による割増を加味してミッド帯目安240万円/坪を採用。GOP率はインヴィンシブル投資法人(8963)が公表するMHM運営91物件のGOP実績38.9%(2024年12月期)が稼働安定期の参考値だが、新規開業初年度の保守値として32%を採用した。
| 項目 | 浜松町・芝浦 | 勝どき・晴海 推奨 | 品川 |
|---|---|---|---|
| 客室数 | 150室 | 150室 | 150室 |
| 想定ADR(保守) | ¥38,000 | ¥34,000 | ¥36,000 |
| 想定OCC(保守) | 82% | 78% | 80% |
| RevPAR | ¥31,160 | ¥26,520 | ¥28,800 |
| 年間客室売上 | ¥17.1億 | ¥14.5億 | ¥15.8億 |
| F&B等併合売上 | ¥3.4億 | ¥2.9億 | ¥3.2億 |
| 総売上 | ¥20.5億 | ¥17.4億 | ¥19.0億 |
| GOP(32%) | ¥6.6億 | ¥5.6億 | ¥6.1億 |
| 建設費(240万円/坪×7,000坪) | ¥168.0億 | ¥168.0億 | ¥168.0億 |
| 土地取得費(想定) | ¥100億 | ¥60億 | ¥90億 |
| 総投資額 | ¥268億 | ¥228億 | ¥258億 |
| NOI利回り(簡易) | 2.5% | 2.5% | 2.4% |
※簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要。建設費は2025年実績ベース。Turner & Townsendの建設費予測(2025年+5.6%、2026年+5.3%、2027年+5.0%、2028年以降+4.5%)を織り込むと、2030年竣工時点で建設費は1.25–1.30倍に上昇する見込み。総投資額への影響は約+30–35%、利回りは0.5–0.7pt程度の押し下げ要因となる。
勝どき・晴海を推奨枠として位置付けるのは、(一)土地取得費が3エリア中相対的に安く、(二)住宅人口+23.8%の伸びが2030年代まで続く構造的需要を持ち、(三)築地跡地MICE機能の立ち上がりがアップサイドを与えるためである。一方、浜松町・芝浦は土地取得費が高い反面、就業密度が突出するため出張需要の安定性で勝る。品川はリニア開業のオプション価値が大きいが、土地取得競争も激しい。
感度分析とリスク
| シナリオ | ベース | ADR-10% | OCC-5pt | 建設費+30% |
|---|---|---|---|---|
| 勝どき・晴海 総売上 | ¥17.4億 | ¥15.7億 | ¥16.4億 | ¥17.4億 |
| GOP(32%) | ¥5.6億 | ¥5.0億 | ¥5.2億 | ¥5.6億 |
| 総投資額 | ¥228億 | ¥228億 | ¥228億 | ¥278億 |
| NOI利回り | 2.5% | 2.2% | 2.3% | 2.0% |
主要リスクは、(一)建設費の継続的上昇、(二)インバウンドADRの上振れ前提が崩れた場合の保守ケース、(三)湾岸エリアの新規供給競合、(四)住宅人口推計の前提崩れ、の4点である。住宅人口推計は国政局推計を用いているが、HARUMI FLAGや豊海地区の住宅供給スケジュールがずれた場合、勝どき・晴海の人口増加カーブが緩むリスクがある。一方、築地跡地開発が当初計画より早期化した場合は需要のアップサイドとなる。
| リスク要因 | 影響度 | 備考 |
|---|---|---|
| 建設費上昇 | 高 | 2025–2028年 年率+5%前後の見込み、新規供給抑制効果もあり |
| 需要前提の崩れ | 中 | 東京都ADRは¥30,000–¥40,000レンジで推移、相対的に堅調 |
| 競合供給 | 中 | BLUE FRONT N棟、築地跡地、TAKANAWA GATEWAY等パイプライン豊富 |
| 住宅人口推計のズレ | 低 | HARUMI FLAGは既に入居開始、推計の下振れ余地は限定的 |
| 金利上昇 | 中 | レバレッジ依存度を抑える設計でリスク緩和可能 |
まとめ — 2040年に向けた投資視点
東京湾岸の3エリアはいずれも2040年に向け居住人口と就業の双方で伸びを示すが、その伸び方は同質ではない。浜松町・芝浦は就業密度247,000人で出張・MICE需要に強く、勝どき・晴海は住宅人口+23.8%と築地跡地MICEで中長期成長を見込み、品川はリニア始発駅機能で東京-名古屋軸の新需要を取り込む可能性を持つ。本稿が湾岸3エリアに焦点を当てて深掘りした「居住×就業」の二重成長メッシュ手法は、全国規模では二重成長メッシュ全国スクリーニング2040で17ヶ所の候補地として整理しており、湾岸の位置付けを全国マップ上で比較するのに参考になる。
新規ホテル投資の余地は3エリアそれぞれに存在するが、特に勝どき・晴海は土地取得費・需要構造・公的開発パイプラインの3点で相対的に有利である。中規模ミッド帯(150室・ADR¥34,000・OCC78%(試算前提・通年想定))の新規開発で初期NOI利回り2.5%程度が見込まれ、建設費上昇と需要保守シナリオの両方を織り込んでも2.0%を上回る試算となる。
本稿の試算はあくまで簡易モデルであり、実際の投資判断には詳細なフィージビリティ・スタディ、土地評価、競合分析が不可欠である。ただし、居住メッシュと就業データという2つの公的統計を組み合わせて読むだけで、湾岸エリアの「投資余地の濃淡」がはっきりと可視化される点は、ホテル投資の意思決定における新たな視点を提示するものと考える。
あわせて読みたい
- 東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化(東京駅・品川・名古屋)
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 二重成長メッシュ全国スクリーニング2040|居住人口と就業がともに伸びる開発適地17選
- 舞浜・浦安ベイエリア テーマパーク隣接ホテル投資の深掘り分析 — 新規750室は需要を吸収できるか
- REIT保有ホテルの商圏30年耐性診断|メッシュ将来人口で読む長期保有レジリエンスとNAV
- 2040年の人口減リゾートにホテルは残れるか — 居住×就業で読む投資妥当性
- JHRハイアットリージェンシー東京1,260億円取得 — REIT過去最大ディールの運用パフォーマンス分析
- 築地市場跡地再開発9,000億円×ホテル2棟2030年代開業 — 三井不動産11社連合の銀座東インパクトを投資視点で深掘り分析
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
参考資料・出典一覧
■ データソース
国土数値情報の250mメッシュ別将来推計人口(令和6年国政局推計)、経済センサス-活動調査(2021)小地域集計、メトロエンジンリサーチ&コンサルティング集計のOTA公開ADRおよび半径1.5km圏ホテル分布データ(湾岸3エリア計250施設・約35,000室)を組み合わせ、東京湾岸3エリア(浜松町・芝浦/勝どき・晴海/品川)について居住人口・就業密度・ホテル供給を統合的に分析した。
■ 試算前提
中規模ミッド帯モデルとして150室、ADR¥34,000、OCC78%(通年想定)、GOPマージン32%、ADR-10%/OCC-5pt/建設費+30%の3軸感度を適用。建設費はTurner & Townsend「International Construction Market Survey 2025」の年率予測(2025年+5.6%、2026年+5.3%、2027年+5.0%、2028年以降+4.5%)を基に2030年竣工で1.25–1.30倍に上昇すると仮定。総投資額・NOI利回り・キャッシュフローはエリア別土地取得費を反映。
■ 限界・留意点
本稿の試算は簡易モデルであり、実際の投資判断には詳細なフィージビリティ・スタディ、土地取得費精査、競合需要の精緻な吸収シミュレーションが必要。住宅人口推計はHARUMI FLAGおよび豊海地区供給スケジュールに依存し、計画ずれの場合は勝どき・晴海の人口増加カーブが緩む。建設費前提は2025年時点のグローバルインフレ環境に基づき、為替・資材市況の急変で上下する可能性がある。OCC・ADRは2026年3月時点のOTA公開データを基準とし、将来値は需要前提に従う。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開ADRおよびホテル分布(N=1,500-1,900施設/月、湾岸3エリア半径1.5km圏 計250施設・35,000室)
■ 政府統計・公的データ
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口(R6国政局推計)
- 総務省・経済産業省 経済センサス-活動調査(2021)/境界=国勢調査2020 小地域(e-Stat統計GIS)
- 国土交通省 建築着工統計 — 建設費坪単価の基礎データ
■ REIT・業界レポート
- インヴィンシブル投資法人(8963)月次運営実績 — MHM運営91物件 GOP実績の参照
- Turner & Townsend「International Construction Market Survey 2025」— 建設費インフレ予測
■ ニュース・プレスリリース