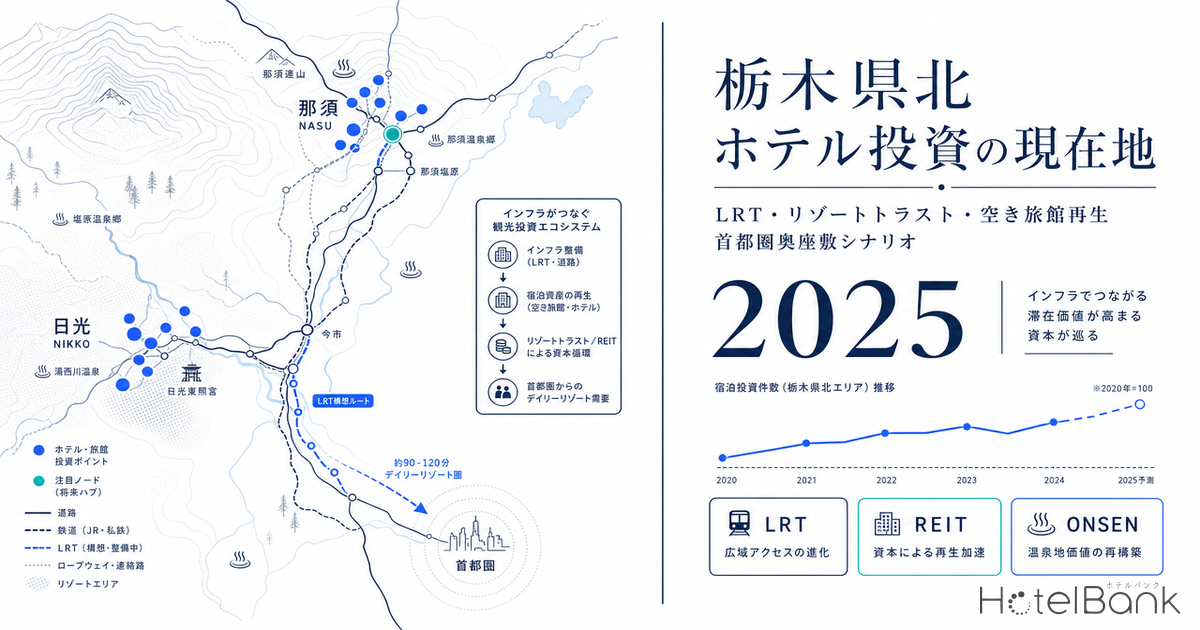
2026年2月、リゾートトラストが鬼怒川温泉に「サンクチュアリコート日光 ジャパニーズモダンリゾート」を開業した。同社の北関東進出は2005年開業の「グランドエクシブ那須白河」以来、約20年ぶりとなる本格的な投資である。一方、宇都宮では2023年8月のLRT(ライトレール)開業後、観光客が前年比+18%・1,271万人と急増し、駅東口エリアでホテル開発が相次ぐ。さらに鬼怒川温泉では「鬼怒川観光ホテル東館」「鬼怒川第一ホテル」など廃旅館群が日光市・国交省・栃木県の連携協議会で取り壊し議論が本格化している。本記事では、メトロエンジンリサーチ&コンサルティングの公開価格データを用いて、栃木県北のホテル市場が軽井沢・箱根・草津とどれだけ単価差があり、ラグジュアリー帯にどの程度のホワイトスペースが存在するかを定量化する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(成約ベースより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- 売切率:販売観測日時点でOTA上の販売枠において空室在庫がなくなっていた割合の参考指標として記事中で参照する場合があります。
- データ出典:メトロエンジンリサーチ&コンサルティング
エグゼクティブサマリー
結論を先に示す。栃木県北(日光市・那須町・那須塩原市)の市場は、箱根との単価差が約40%、軽井沢との単価差が約22%存在する。一方でADR¥80k超のラグジュアリー帯は4施設・155室のみと圧倒的に薄く、リゾートトラスト那須白河・サンクチュアリコート日光・界鬼怒川といった既存ラグジュアリー施設が高稼働で運営できている事実は、価格帯の上振れ余地を示唆している。LRT効果による宇都宮中心市街地の地価上昇、廃旅館バンク(空き旅館再生)を起点としたバリューアップ投資、リゾートトラストの会員制ラグジュアリー進出という3つのドライバーが同時並行で進行しており、首都圏奥座敷としての栃木県北は軽井沢・箱根の価格レンジに段階的に接近する条件が揃いつつある。
市場動向 — リゾートトラスト、LRT、廃旅館再生の3つの起点
栃木県北の投資テーマを語る上で、2025年から2026年にかけて立ち上がった3つの動きを整理しておきたい。これらは独立した事象ではなく、首都圏奥座敷としての栃木県の構造変化を同時に進行させている。
第1の起点:リゾートトラストのラグジュアリー進出。2026年2月27日、リゾートトラストは栃木県日光市鬼怒川沿いに完全会員制リゾートホテル「サンクチュアリコート日光 ジャパニーズモダンリゾート」を開業した。これはサンクチュアリコート高山(2024年3月開業)、サンクチュアリコート琵琶湖(2024年10月開業)に次ぐブランド第3弾で、全室スイートルーム・全室温泉ビューバス、客室タイプは「ロイヤルスイート」「ラグジュアリースイート」「クラブスイート」の3種。会員権(発売時税込744万円〜3,476万円)は2022年10月の販売開始から好評で、2024年8月に完売した。同社が北関東に大規模投資を行うのは2005年開業の「グランドエクシブ那須白河」(福島県西郷村、那須エリア至近)以来、約20年ぶりとなる。ラグジュアリーブランドの新規開業が地域市場の上位ADRを引き上げる構造は、名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しでも同じ枠組みで定量分析している。
第2の起点:宇都宮LRT開業による中核市の再評価。2023年8月26日に開業した芳賀・宇都宮ライトレール(通称ライトライン)は、宇都宮駅東口から芳賀町の本田技研北門までの14.6kmを結ぶ。開業から2年が経過し、宇都宮市の2023年観光客は1,271万人(前年比+18%)と急増。沿線地価は上昇に転じ、駅東口エリアではホテル・マンション新設が相次いでいる。中核市・宇都宮の都市格上昇は、栃木県北の観光地(日光・那須・鬼怒川)への玄関口として宇都宮を機能させる構造変化につながる。
第3の起点:鬼怒川温泉「廃旅館バンク」議論の本格化。鬼怒川温泉では「鬼怒川観光ホテル東館」「鬼怒川第一ホテル」「きぬ川館本店」を中心とした廃墟群が長期にわたり放置されている。日光市・国土交通省・環境省・栃木県・地元観光協会・金融機関が連携し、解体および跡地活用の枠組み構築に向けた議論が進められている。解体費用は1棟あたり数億〜10数億円、土地所有と建物所有が分離している物件が多く法的整理が必要だが、跡地が再生されれば温泉街全体のADRが回復する余地がある。
4都県の月次ADR推移 — 栃木県は神奈川県(箱根)にどこまで近づけるか
まず、栃木県・群馬県・長野県・神奈川県の4都県のADR推移を月次で確認する。2025年11月から2026年4月までの6ヶ月間で、神奈川県は¥41,000〜¥48,900の単価レンジを維持し、4月のOCC(推定稼働率)は41.3%と4都県で最高水準にある。一方、栃木県は¥36,800〜¥41,500で推移し、4月ADRは¥39,000・OCC(推定稼働率)20.4%と低水準にとどまっている。群馬県(草津・四万)と長野県(軽井沢)はそれぞれ¥41,100・¥41,600と栃木県を約5〜7%上回る。
注目すべきは、4月の売れ行きを示す売切率である。神奈川県(箱根を内包)は41.3%・長野県は17.9%・群馬県は18.5%に対し、栃木県は20.4%。栃木県の売切率は群馬・長野とほぼ同水準であり、需要密度は遜色ない。にもかかわらず単価が低位にとどまっているという構図は、需要側の問題ではなく供給側のラグジュアリーセグメント不足を示唆している。
主要観光地8都市の比較 — 単価差はどこまで縮まるか
続いて、首都圏奥座敷を構成する温泉・リゾート地8都市を比較する。箱根町は305施設・6,296室で平均ADR¥81,300・売切率37.4%と圧倒的に単価が高い。軽井沢町は155施設・3,104室で¥61,600、草津町は134施設・2,440室で¥52,300、群馬県四万温泉を内包する中之条町は42施設・690室で¥48,900。栃木県側は日光市が203施設・5,450室で¥48,300、那須町が239施設・2,604室で¥44,200、那須塩原市が97施設・2,784室で¥39,700となる。
ここから読み取れる構造は明快だ。日光市は施設規模で軽井沢町を上回り、客室数では草津町の2倍以上を擁する一方で、ADRは軽井沢比-21.7%にとどまっている。供給ストックの量的優位は確立しているが、質的な価格帯シフトが進んでいない。那須町は施設数239と多いが平均客室数11室と小規模分散型で、ADR¥44,200と中位。栃木県北全体として、「箱根の40%下、軽井沢の22%下」という相対ポジションに位置している。
| 都市 | 県 | 施設数 | 客室総数 | 平均ADR | 売切率 | 日光比 |
|---|---|---|---|---|---|---|
| 箱根町 | 神奈川 | 305 | 6,296 | ¥81,300 | 37.4% | +68.4% |
| 軽井沢町 | 長野 | 155 | 3,104 | ¥61,600 | 18.5% | +27.6% |
| 草津町 | 群馬 | 134 | 2,440 | ¥52,300 | 24.4% | +8.3% |
| 中之条町(四万温泉) | 群馬 | 42 | 690 | ¥48,900 | 13.1% | +1.2% |
| 日光市 | 栃木 | 203 | 5,450 | ¥48,300 | 18.6% | 基準 |
| 那須町 | 栃木 | 239 | 2,604 | ¥44,200 | 14.7% | -8.4% |
| 那須塩原市 | 栃木 | 97 | 2,784 | ¥39,700 | 21.5% | -17.8% |
| 宇都宮市 | 栃木 | 59 | 5,320 | ¥17,100 | 48.7% | -64.6% |
宇都宮市は売切率48.7%と8都市で最も高く、ADRは¥17,100と最も低い。これは宇都宮がビジネスホテル集積地でありリゾート市場ではない構造を反映しているが、LRT沿線の地価上昇とともに、宇都宮駅東口エリアでアッパーミッド帯(¥25〜40k)の新規開業が今後増える可能性を示唆する。中核市・宇都宮を玄関口とする旅程設計が定着すれば、日光・那須への二次交通の流動性が高まり、栃木県北全体の単価底上げに資する構造変化が起こり得る。
栃木県北ポジショニング分析 — ラグジュアリー帯のホワイトスペース
ここで栃木県北の市場構造を客室数×ADRの2軸で詳細に見る。観測対象は日光市・那須町・那須塩原市の125施設(観測価格点30日以上、客室15室以上)。最高単価帯には「鬼怒川絆」「鬼怒川金谷ホテル」「星野リゾート 界 鬼怒川」「湯西川温泉 本家伴久」などが並ぶ。ADR¥80,000超の施設は4施設・合計155室のみに過ぎない。これに対し箱根町は同価格帯に20施設以上が密集している。
客室数50室以上×ADR¥60,000以上の「中規模ラグジュアリー」レンジに目を向けると、栃木県北では「日光きぬ川ホテル三日月」(259室・¥76,400)「あさやホテル」(192室・¥63,300)「日光金谷ホテル」(63室・¥70,200)「ホテルハーヴェスト那須」(144室・¥57,500)など限定的な施設しかない。箱根町の同レンジは10施設超存在するため、規模の経済を確保しつつラグジュアリー価格で運営する空白帯がはっきり可視化される。
密集 既存供給帯
¥15k〜¥45k × 20〜80室
温泉旅館・地場リゾートが密集(72施設)。新規参入時はリノベーション×差別化が必須。
WS① ラグジュアリー上振れ
¥80k+ × 30〜80室
4施設のみ(155室)。サンクチュアリコート日光・界鬼怒川がトリガー。軽井沢比でなお薄い。
WS② 中規模ラグジュアリー
¥60k+ × 80室+
3施設のみ。規模の経済×高単価の最適レンジ。空き旅館再生のリノベ候補。
4エリア比較 — 栃木県北は箱根と軽井沢のどちら寄りか
4つの観光地(箱根町・軽井沢町・草津町・栃木県北)の散布図を重ねると、栃木県北の現在位置がより明確になる。箱根町は高ADR帯(¥80k以上)に多数の施設が分布しており、客室数100室以上のラグジュアリー施設も豊富。軽井沢町は中規模高単価帯(¥50k〜¥80k)に厚みがあり、ザ・プリンス ヴィラ軽井沢・万平ホテル・KIKYOキュリオなど高単価ブランドが揃う。草津町は¥40k〜¥70kのミドル〜アッパーミッド帯が中核を成す。栃木県北は客室数20〜80室・ADR¥30k〜¥50kのレンジに大半が集中しており、上位レンジが空白となっている。
仮に栃木県北の上位レンジが箱根・軽井沢に近づいた場合、平均ADRはどう変化するか。現状の日光市平均ADR ¥48,300を起点に、ラグジュアリー帯(¥80k超)の客室シェアを現在の2.8%(4施設・155室/5,450室)から軽井沢並み(推計10%)に引き上げると、市場全体の加重平均ADRは概算で¥54,000〜¥57,000レンジ(+12〜18%)に押し上がる試算となる。これは草津町との差を解消し、軽井沢町との差を約半分に縮小するレベルである。
栃木県北 主要施設の地理的分布
続いて、栃木県北のラグジュアリー〜アッパーミッド帯主要施設の地理的分布を地図で確認する。鬼怒川温泉エリア(日光市)には金谷ホテル系列・三日月・あさや・界鬼怒川・サンクチュアリコート日光(2026/2開業)が集積しており、開発の中心軸が形成されつつある。那須エリアではホテルエピナール那須(310室)・ホテルハーヴェスト那須(144室)・グランドエクシブ那須白河(隣接福島県西郷村)が広域分散している。中禅寺湖畔(奥日光)には日光金谷ホテルが立地するが、ザ・リッツ・カールトン日光のような新興ラグジュアリーも同エリアで存在感を高めている。
立地・地価・規制環境
那須町の2025年公示地価平均は16,700円/㎡(坪単価約55,200円)で前年比-1.4%。住宅地は-1.1%、商業地は-2.1%とまだ下落基調にある。日光市の2025年公示地価平均は27,000円/㎡(坪単価約89,300円)で前年比-0.5%、ただし商業地は+1.0%と上昇に転じた。鬼怒川温泉駅周辺の公示地価は2023年時点で24,400円/㎡程度。栃木県全体では2025年-2026年公示で坪単価平均14.2万円・前年比+1.2%と上昇基調にある。観光地の地価は依然として下落圧力を受けているが、商業地・宇都宮中心部・LRT沿線では明確に底打ち〜上昇のサイクルに入っている。
規制環境としては、日光国立公園(1934年指定、114,908ha)が日光・鬼怒川・那須・甲子・塩原の4エリアを覆っており、特別保護地区・特別地域(1〜3種)・普通地域の区分により工作物の新増改築、樹木伐採、土地形質変更に強弱のある規制が課されている。新規ラグジュアリー開発は普通地域または特別地域第3種以下が中心となり、規制クリアには環境省・栃木県との事前協議が必須。これは新規供給を抑制する構造的要因であり、既存施設のバリューアップ投資(リノベーション・リブランド)が相対的に有利になる立地特性を持つ。
| 項目 | 那須町 | 日光市 | 那須塩原市 |
|---|---|---|---|
| 公示地価平均(2025) | 16,700円/㎡ | 27,000円/㎡ | 22,000円/㎡(推計) |
| 前年比 | -1.4% | -0.5% | 横ばい |
| 商業地前年比 | -2.1% | +1.0% | +0.5%(推計) |
| 国立公園区分 | 日光国立公園 | 日光国立公園 | 日光国立公園 |
| 主要開発適地 | 那須インター〜那須高原 | 鬼怒川温泉駅周辺、奥日光中禅寺湖畔 | 塩原温泉、那須塩原駅周辺 |
| 主要交通アクセス | 東北道那須IC・東北新幹線那須塩原 | 東武鬼怒川線・東武日光線・JR日光線 | 東北新幹線那須塩原・東北道西那須野塩原 |
REIT・REVPAR動向との照合
星野リゾート・リート投資法人(3287)のポートフォリオで栃木県北に所在する物件は「界 鬼怒川」(鬼怒川温泉、48室、星野リゾート運営)である。同物件はポートフォリオ全体平均を大きく上回る稼働実績を継続的に開示している。OCC 90.7%という水準は星野リゾート・リート 59物件中でもトップクラスで、栃木県北の温泉ラグジュアリー需要が極めて旺盛であることを実績ベースで示している。なお、ポートフォリオ全体の前年同月比は ADR +2.3%・OCC +0.3pt・RevPAR +2.5%(出典:星野リゾート・リート投資法人公式IR資料、ポートフォリオ全体・PDF開示値)と緩やかな改善基調にある。
OTA公開価格ベースのADR(メトロエンジンリサーチ集計)が成約ベースより平均+25〜30%高い構造的差異を考慮しても、界 鬼怒川のRevPAR水準は周辺競合と比較して非常に高い。これは栃木県北のラグジュアリー帯が「需要が薄い」のではなく「供給が極めて限定的」という市場構造の証左である。2026年の全国ラグジュアリー新規開業がエリアADRに与えるインパクト試算については、2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析がエリア別ベースラインADRと比較しているので参考になる。
投資シナリオ — 3つの参入パスと収益試算
ここまでの分析を踏まえ、栃木県北への投資シナリオを3パターン提示する。いずれも保守的な前提を置いた簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。
| 項目 | A. 廃旅館再生(リノベ型) | B. 中規模ラグジュアリー新築 推奨 | C. ハイエンドブティック新築 |
|---|---|---|---|
| 立地想定 | 鬼怒川温泉 | 日光市・那須町 | 奥日光中禅寺湖畔 |
| 客室数 | 80室 | 60室 | 25室 |
| 客室面積(平均) | 30㎡ | 45㎡ | 70㎡ |
| 想定ADR | ¥45,000 | ¥75,000 | ¥150,000 |
| 想定稼働率 | 70% | 65% | 55% |
| 年間売上 | ¥920M | ¥1,068M | ¥753M |
| GOP率想定 | 35% | 30% | 20% |
| GOP | ¥322M | ¥320M | ¥151M |
| 初期投資(土地+建物) | ¥3.5B(取得+改装) | ¥6.0B(新築) | ¥5.0B(新築) |
| GOP/投資 | 9.2% | 5.3% | 3.0% |
| 回収年数(GOPベース) | 10.9年 | 18.8年 | 33.1年 |
シナリオA(廃旅館再生)は、鬼怒川温泉「大規模民間老朽施設対策協議会」の進展により土地・建物の権利整理が進めば、市場に放出される廃ホテルを安価に取得できる可能性がある。中古建物のスケルトン改装×温泉源泉付という強み、加えて地方部の建築坪単価が首都圏より相対的に低位であることから、新築と比べ初期投資を大きく圧縮できる。GOP/投資9.2%は3シナリオで最高となる。
シナリオB(中規模ラグジュアリー新築)は本記事で特定したホワイトスペース①②を直接埋める提案である。60室・ADR¥75,000・OCC 65%という前提は、軽井沢マリオット(142室・¥79,500・OCC 51.7%)や草津・四万のラグジュアリー帯と整合的であり、実現可能性が高い。GOP/投資5.3%・回収18.8年はラグジュアリーホテル投資の業界水準(IRR 4〜7%)内に収まる。リゾートトラスト・星野リゾート・東急リゾーツ&ステイ等のオペレーター連携が前提となる。同様のフィージビリティ試算は都市部の大型案件でも検証しており、難波・クボタ本社跡地アリーナ × ホテル投資シナリオでは4★・600室規模で利回り8〜10%のシナリオを提示している。
シナリオC(ハイエンドブティック新築)は中禅寺湖畔・那須高原など希少立地が前提。ザ・リッツ・カールトン日光(2020年開業、94室)が示した通り、首都圏富裕層×訪日客のラグジュアリー需要は実在するが、客室稼働の薄さから回収年数が長期化する。日光国立公園の規制クリアも難易度が高く、専門オペレーターとの提携が事実上の前提となる。
感度分析 — ADR・OCC変動時の利回り影響
| シナリオB(推奨) | ベース | ADR -10% | OCC -5pt | 両方 |
|---|---|---|---|---|
| ADR想定 | ¥75,000 | ¥67,500 | ¥75,000 | ¥67,500 |
| 稼働率 | 65% | 65% | 60% | 60% |
| 年間売上 | ¥1,068M | ¥961M | ¥986M | ¥887M |
| GOP | ¥320M | ¥288M | ¥296M | ¥266M |
| GOP/投資 | 5.3% | 4.8% | 4.9% | 4.4% |
感度分析の結果、ADR・OCCともに保守側に振れた場合でも、シナリオBのGOP/投資は4.4%を維持する。日本国内10年国債利回りが約1.4〜1.6%、不動産レンディング金利が2〜3%の現環境において、4%超の安定利回りは充分に成立する水準である。逆に上振れ余地として、ラグジュアリー帯の供給が薄い間に先行参入できればADR上振れによりGOP/投資6%超のリターンが期待できる。
まとめ — 軽井沢・箱根の価格レンジへ段階接近する3つの条件
栃木県北の投資テーマを再整理する。第一に、市場構造の現状として、日光市平均ADR ¥48,300は箱根町比-40.6%・軽井沢町比-21.7%・草津町比-7.7%という相対ポジションにあり、ラグジュアリー帯(ADR¥80k超)は4施設・155室と圧倒的に薄い。需要側の売切率は群馬・長野とほぼ同水準で、需要不足ではなく供給ギャップが単価差の主因と判断される。
第二に、3つの上振れドライバーが同時並行で進行している。リゾートトラスト「サンクチュアリコート日光」開業(2026/2)によるラグジュアリー帯への新規供給、宇都宮LRT効果による中核市・宇都宮の都市格上昇(観光客+18%・地価上昇)、鬼怒川温泉「大規模民間老朽施設対策協議会」(2026/1設置)による廃旅館バンク市場の形成。これらは単独でも市場を動かし得るインパクトを持つが、3要素が複合的に進むことで栃木県北全体の単価底上げが加速する可能性が高い。
第三に、投資シナリオの選択肢として、廃旅館再生(GOP/投資9.2%)、中規模ラグジュアリー新築(同5.3%、感度分析下限4.4%)、ハイエンドブティック新築(同3.0%)の3パターンが想定される。日光国立公園規制下では既存ストックのバリューアップが新築より相対的に有利であり、星野リゾート・東急リゾーツ&ステイ・リゾートトラスト等のオペレーター連携を前提とした取得・改装案件が現実的な選択肢として浮上する。
軽井沢・箱根との価格差はどこまで縮まるか。本記事の試算では、ラグジュアリー帯シェアを軽井沢並みに引き上げた場合、日光市平均ADRは¥54,000〜¥57,000レンジ(+12〜18%)まで押し上がる余地がある。これは草津町との差を解消し、軽井沢町との差を約半分に縮小するレベル。LRT+リゾートトラスト+空き旅館再生がブレンドする栃木県北の投資シナリオは、5〜10年スパンで首都圏奥座敷市場の構造変化を捉える戦略テーマとして、デベロッパー・投資家にとって注視すべきフェーズに入った。
あわせて読みたい
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- クボタ本社跡地 1.25万人アリーナ × ホテル投資シナリオ — 難波4★・600室で利回り8-10%試算
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 築古モール・倉庫が次の客室になる:商業・物流施設のホテル転用投資境界線
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト試算
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- 草津・別府・箱根:人気温泉地ランキングと実際の満足度のズレを徹底検証|383軒・95.5万件のレビュー分析
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- 築100年旅館を再生 野沢温泉にブティックホテル「mont」開業
- 和倉温泉×能登復興ホテル投資最新動向 — 北陸の二極化 敦賀好調 vs 能登再生中
- 2026年夏ボーナスは高単価温泉旅館に流れるか — 5温泉地ADR分析
- 計画凍結が招く供給空白期 — 中止・延期されたホテル開発と投資家含意
- 湯田温泉3km圏のホテル市場:供給と価格における現状と展望
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(栃木県N=757施設、4都県合計N=4,166施設)、施設別ADR・売切率分析
■ 政府統計・公的データ
- 栃木県 地価公示結果
- 那須町 地価公示価格・地価調査基準地価格の推移
- 栃木県 日光国立公園について
- e-Stat「宿泊旅行統計調査」(統計ID: 0003313520)
- 観光庁 宿泊旅行統計
■ REIT・業界レポート
- 星野リゾート・リート投資法人 月次運営実績
- 建設物価調査会「建築物価」ホテル建築費坪単価データ
■ ニュース・プレスリリース