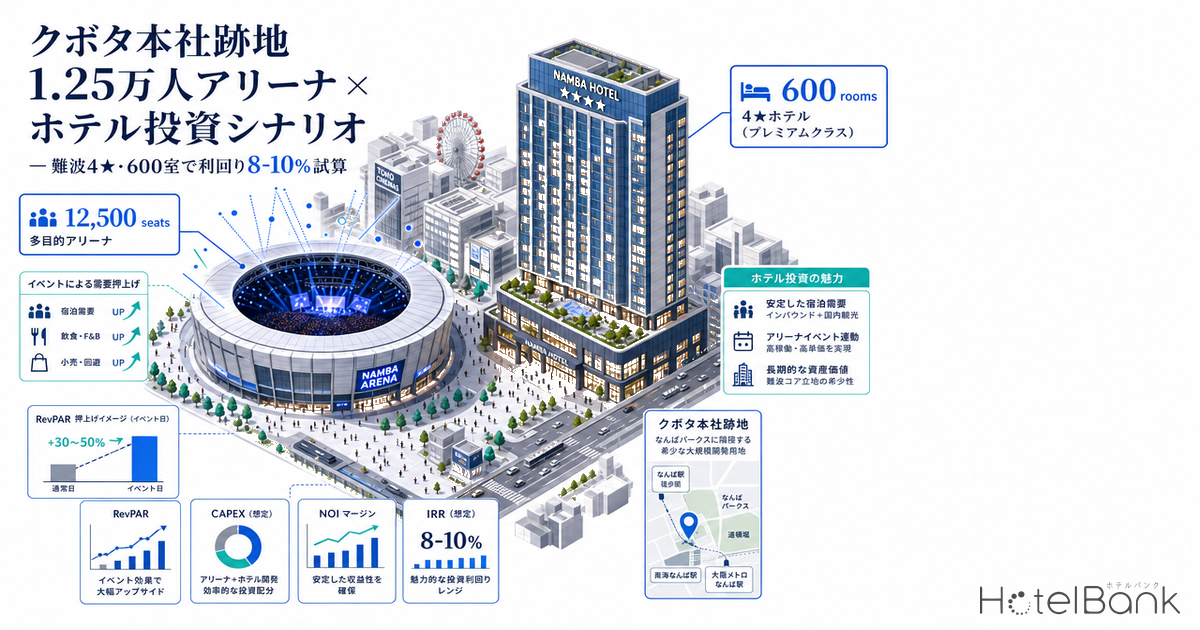
2026年5月11日、クボタは大阪市浪速区の旧本社跡地について、三井不動産・関電不動産開発の企業連合を再開発の優先交渉権者に選定したと発表した。約2.4万㎡の敷地に収容人数1万2,500人規模のアリーナ、ホテル、商業施設を建設し、開業は2032年以降の予定である。産経新聞報道でも示されているとおり、大阪・ミナミの中心部に新たな大型集客拠点が誕生する。
本記事では、「もし開発計画のうちホテル部分に当社が投資・運営する立場で参画するなら、どんなシナリオが描けるか」という観点から、エリアの実勢ADR・需給データ、REIT開示実績、建設費・GOP率の業界水準をもとに3シナリオを試算した。客室規模・価格帯ごとに想定される売上・GOP・利回り・回収年数を提示し、立地特性(アリーナ・MICE需要)を活かした最適ポジショニングを検討する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。長期マクロトレンドには観光庁「宿泊旅行統計調査」の公式OCCを使用。
- RevPAR:ADR × OCC(販売可能客室1室あたり売上)。
- データ出典:メトロエンジンリサーチ&コンサルティング、REIT各社月次運営実績IR、観光庁、e-Stat、国土交通省
立地分析 — 大阪ミナミの中心、1.25万人アリーナ併設という独自性
対象地は大阪市浪速区敷津東1丁目で、なんばパークスや高島屋大阪店から徒歩圏内、南海・JR・地下鉄が交わる難波駅まで徒歩6〜8分のミナミの中核に位置する。大阪メトロ御堂筋線・難波駅は梅田駅に次ぐ府内2位の乗降人員規模で、南海・JRと合わせるとミナミは関西最大級の交通結節点を形成している。
計画の核となる1万2,500席規模のアリーナは、大阪城ホール(約1.6万人)に次ぐ府内トップクラスで、ライブツーリズム需要を取り込む装置となる。アリーナ稼働日には数千〜1万人超の遠方からの観客が周辺ホテルに宿泊する構造が生まれ、ホテル側はこの「アリーナ稼働×宿泊単価」のレバレッジを設計に織り込む必要がある。
敷地は商業地域に指定されており、容積率は概ね600%(一部周辺は700%)。延床換算で14万㎡前後の建築余地があり、アリーナ・商業・ホテルの複合用途で配分される設計と推察される。
| 所在地 | 大阪市浪速区敷津東1丁目 |
| 座標 | 34.6584, 135.5014 |
| 敷地面積 | 約24,000㎡ |
| 用途地域 | 商業地域 |
| 容積率 | 600% |
| 開業予定 | 2032年以降 |
| 優先交渉権者 | 三井不動産・関電不動産 |
浪速区全体の商業地公示地価(2025年)は平均約78.9万円/㎡。難波エリアは過去5年で2桁の上昇率を続けている。敷地約2.4万㎡ベースの単純評価額は約190億円規模と推計される。
エリア競合構造 — 1.5km圏内に251施設・20,699室、バジェット帯に偏った供給
クボタ跡地から半径1.5km圏(難波・心斎橋・日本橋・恵美須町を含むエリア)には251施設・20,699室のホテル供給がある。グレード別に見ると、バジェット帯(カプセル・1泊1.5万円未満)が145施設・11,496室で全体の56%を占め、ラグジュアリー帯はスイスホテル南海大阪、フェアフィールド・バイ・マリオット大阪難波、なんばオリエンタルホテルなど5施設・839室にとどまる。アッパーミッド帯(4★相当)は相鉄グランドフレッサ、カンデオ、シタディーンなど10施設・1,891室で薄い。
カテゴリ別ではビジネスホテルが118施設・12,712室で過半数を占める一方、シティホテルはわずか6施設・1,554室。エリアは「ビジネス・低価格量産」モデルが極めて密集している一方、大規模イベント対応に必要なバンケット・大宴会場を備えたシティ/アッパーミッド帯は構造的に不足している。これは新アリーナ開業後のMICE・ライブツーリズム需要の受け皿として重要な空白領域となる。
上図はクボタ跡地2km圏内242施設のADR×客室数をプロットしたポジショニングマップである。ADR ¥30,000〜50,000 × 400室以上のゾーンにはカンデオホテルズ(496室・¥46,400)、シタディーン(313室・¥49,100)の2施設しか存在せず、大規模な供給空白が確認できる。シナリオBが想定する600室・ADR ¥38,000のポジションはこのホワイトスペースの中心に位置し、最も近い競合であるカンデオとは客室数で+100室・ADRで約▲¥8,000の差別化が可能である。一方、ADR ¥15,000未満 × 200-700室のゾーンにはアパホテル・東横INNなどが密集しており、ミッドスケール(シナリオA)での大規模参入は価格競争リスクが高いことが視覚的にも明らかである。
エリア競合上位(販売観測ベースADR・直近6ヶ月)
| ホテル | 客室数 | グレード | ADR(¥) | 距離(m) |
|---|---|---|---|---|
| スイスホテル南海大阪 | 546 | ラグジュアリー | 55,400 | 640 |
| カンデオホテルズ大阪なんば | 496 | アッパーミッド | 45,000 | 1,420 |
| ホテルモントレ グラスミア大阪 | 348 | ミッド | 40,700 | 1,040 |
| 大阪逸の彩ホテル | 354 | バジェット | 29,900 | 510 |
| シタディーンなんば大阪 | 313 | アッパーミッド | 27,500 | 不明 |
| 相鉄グランドフレッサ大阪なんば | 698 | アッパーミッド | 21,700 | 1,200 |
| アパホテル〈なんば駅東〉 | 380 | ミッド | 18,200 | 720 |
| サウナ&カプセル AMZA | 590 | バジェット | 14,800 | 940 |
需要環境 — 大阪府の宿泊需要は構造的に上振れ、ADRも毎月前年比プラス
大阪府全体のADRは、メトロエンジンリサーチの集計(公開価格ベース)で2026年4月時点で¥26,000、前年同月比+4.5%。2025年通年も+4〜+18%のレンジでプラスを維持し、特に万博開催のあった2025年5〜10月は10%以上の上昇を記録した。注目すべきは万博終了後(2025年11〜12月)にADRが一時マイナスに転じた後、2026年に入って需要が再加速していることで、万博特需が剥落した後も基礎需要が強いことを示している。万博期間中のADR押し上げ効果とその後の需要構造については、大阪万博のホテルADRへの影響|REIT・OTA等データで検証でREIT・OTA両面から分析している。
観光庁宿泊旅行統計の最新値(2025年通年)では、大阪府の客室稼働率は78.8%で全国1位。施設タイプ別ではビジネスホテル83.0%、シティホテル79.4%といずれも高水準を維持している。さらに2024年の大阪府訪日外国人は1,464万人(前年比+47%、コロナ前比+19%)で過去最高、外国人延べ宿泊者数も2,539万人泊(+35%)。府は2025年目標を1,600万人と設定しており、2032年開業時点ではさらに大きな需要規模になっている可能性が高い。
REIT実績との照合 — 当該エリアで実運営される物件のリアル収益指標
OTA公開価格は実際の成約価格より上振れする傾向があるため、投資判断には実運営の成約データを併用する必要がある。当該エリアと近接した投資法人開示データを見ると、ジャパン・ホテル・リート投資法人(8985)が「大阪」エリアで開示する直近成績はADR ¥25,000/OCC 90.4%/RevPAR ¥22,500。同REITポートフォリオ内でも東京(¥13,500)、関東(¥19,900)、九州(¥21,700)を上回り、北海道や沖縄リゾートをも超える成約ADR水準である。
これは難波・梅田などの大阪都心において、シティ/アッパーミッド帯のホテルがOCC 90%超×ADR ¥25,000水準で安定運営できる需給バランスにあることを示しており、本件のホテル部分の事業計画における収益前提として参照価値が高い。
投資シナリオ試算 — 3パターンでの収益・利回り比較
ここで、開発計画のうちホテル部分について3つのポジショニング・シナリオを試算する。延床面積はホテル用途に充てる部分として3〜3.5万㎡(複合開発全体に対し20〜25%)を仮定。客室サイズ・1坪あたり建設費・GOP率は業界水準(後述)を採用した。
A. ミッドスケール (800室)
客室特化型ビジネス+ライト・レジャー。22㎡標準ルーム。ADR ¥22,000/OCC 82%。建設費は坪240万円(2025年実績ベース)、GOP率40%。利回り高めだがアリーナとのシナジー薄い。
B. アッパーミッド/4★ (600室) 推奨
アリーナ・MICE需要を取り込む4★ライフスタイルホテル。32㎡標準ルーム+バンケット・F&B充実。ADR ¥38,000/OCC 83%。建設費坪245万円(2025年実績ベース)、GOP率32%。総合的にバランス最良。
C. ラグジュアリー/5★ (320室)
外資ブランド導入の5★。50㎡広めのルーム+専用フロア・スパ。ADR ¥75,000/OCC 72%。建設費坪330万円(2025年実績ベース)、GOP率25%。差別化は最大だが回収長期。
| 項目 | A. ミッドスケール | B. アッパーミッド 推奨 | C. ラグジュアリー |
|---|---|---|---|
| 客室数 | 800室 | 600室 | 320室 |
| 客室面積(平均) | 22㎡ | 32㎡ | 50㎡ |
| 想定ADR | ¥22,000 | ¥38,000 | ¥75,000 |
| 想定OCC | 82% | 83% | 72% |
| RevPAR | ¥18,040 | ¥31,540 | ¥54,000 |
| 年間客室売上 | 52.7億円 | 69.1億円 | 63.1億円 |
| 年間総売上(含F&B等) | 63.2億円 | 93.2億円 | 94.6億円 |
| GOP率 | 40% | 32% | 25% |
| 年間GOP | 25.3億円 | 29.8億円 | 23.7億円 |
| 建設費(坪単価) | 240万円 | 245万円 | 330万円 |
| 建設費総額 | 197億円 | 237億円 | 290億円 |
| 用地按分 | 50億円 | 58億円 | 50億円 |
| 総投資額 | 247億円 | 295億円 | 340億円 |
| 表面利回り(GOP/投資額) | 10.3% | 10.1% | 6.9% |
| 回収年数(GOP単純償還) | 9.8年 | 9.9年 | 14.4年 |
| 建設期間インフレ織込み(2028-2031年施工、年+5%前提) | |||
| 建設費(坪単価・インフレ後) | 300万円 | 305万円 | 410万円 |
| 総投資額(インフレ後) | 296億円 | 353億円 | 411億円 |
| 利回り(インフレ後) | 8.6% | 8.4% | 5.8% |
| 回収年数(インフレ後) | 11.7年 | 11.8年 | 17.4年 |
建設費・GOP率の前提根拠
建設費坪単価は国土交通省「建築着工統計」の最新2025年実績を参照した。同統計ではホテル用途(S造)の建築費が240.5万円/坪(前年164.8万円から+46%)、RC造が202.6万円/坪(前年173.6万円から+17%)と過去最高を更新した。2022年の全構造平均138万円から3年で+41%超の急騰が続いている。本試算では2025年実績をベースに、ミッド帯(S造主体)240万円、アッパーミッド帯(RC造主体・大阪割増)245万円、ラグジュアリー帯(SRC高仕様)330万円を採用した。さらに、2032年開業に向けた施工期間(2028〜2031年)の建設費インフレを織り込む試算も併記した。Turner & Townsend の予測(2025年+5.6%、2026年+5.3%、2027年+5.0%)および建設物価調査会の建築費指数(2026年3月時点・RC造・S造ともに前年比上昇基調)を踏まえ、年平均+5%の上昇を前提に施工中間時点(2029〜2030年)の坪単価を推計した。インフレ織込み後はミッド帯300万円、アッパーミッド帯305万円、ラグジュアリー帯410万円となり、利回りは2025年ベース比で1.5〜2ポイント低下する。GOP率は、インヴィンシブル投資法人が開示するMHM運営91物件で実績38.9%(2024年12月期)、JLLによれば2025〜2026年にかけて多くのオペレーターがGOP増加見込みと回答している。本試算では新規開業の初年度保守値として、宿泊特化のミッド帯で40%、アッパーミッドで32%、ラグジュアリー帯で25%とした。
推奨シナリオB — アッパーミッド/4★・600室の戦略的妥当性
3シナリオを比較すると、表面利回りはA(10.3%)が最も高いが、これはミナミに既に118施設・12,712室のビジネスホテルが密集しているため、新規大規模供給はOCC前提を維持するのが厳しく感応度リスクが大きい。一方でC(ラグジュアリー)は単体収益は確保できるが回収14年超と長く、ブランド誘致のオペレーター選定・運営委託交渉のリードタイムも長い。大都市圏でのラグジュアリー新規供給のインパクトと投資収支については、名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白でも類似の論点を扱っている。
シナリオB(アッパーミッド/4★・600室)が推奨される理由は4点ある。第一に、1.25万人アリーナの稼働日には地方・海外からの来訪者が大量に発生し、4★クラスの「中価格帯×高客室品質×F&B充実」のセグメントが最も伸びる。第二に、現状エリアにアッパーミッド帯は10施設・1,891室と薄く、新規参入余地が大きい(関西全体の需給ギャップ構造については関西ラグジュアリーホテル需給の転換点でDBJ推計とOTA実勢を突き合わせて検証している)。第三に、ジャパン・ホテル・リート投資法人の大阪物件実績(OCC 90.4%/ADR ¥25,000)が示すように、大阪都心は同帯のOCC・ADRが極めて高く安定する。第四に、F&B・バンケット併設により非客室売上が35%乗り(B案では総売上が客室売上の1.35倍)、シングルストリーム依存リスクを下げられる。
感応度分析 — ADR・OCC・建設費変動時の利回り耐性
推奨シナリオB(600室・¥38,000・OCC 83%)を中心ケースとして、ADR・OCCを変動させた場合の利回り変化を示す。
| ケース | ADR | OCC | 建設費 | 総投資額 | 年間GOP | 利回り |
|---|---|---|---|---|---|---|
| ベース(2025年実績) | ¥38,000 | 83% | 245万/坪 | 295億円 | 29.8億円 | 10.1% |
| ADR-10% | ¥34,200 | 83% | 245万/坪 | 295億円 | 26.9億円 | 9.1% |
| OCC-5pt | ¥38,000 | 78% | 245万/坪 | 295億円 | 28.0億円 | 9.5% |
| 両方下振れ | ¥34,200 | 78% | 245万/坪 | 295億円 | 25.2億円 | 8.6% |
| ADR+10%・OCC+2pt | ¥41,800 | 85% | 245万/坪 | 295億円 | 33.6億円 | 11.4% |
| インフレ織込み(ベース) | ¥38,000 | 83% | 305万/坪 | 353億円 | 29.8億円 | 8.4% |
| インフレ+両方下振れ | ¥34,200 | 78% | 305万/坪 | 353億円 | 25.2億円 | 7.1% |
| インフレ+上振れ | ¥41,800 | 85% | 305万/坪 | 353億円 | 33.6億円 | 9.5% |
2025年実績ベースでは下方シナリオ(ADR-10%・OCC-5pt)でも利回り8.6%を維持する。ただし建設期間中のインフレ(年+5%前提)を織り込むと、ベースケースで8.4%、全面下振れで7.1%まで低下する。インフレ後シナリオでも上振れケース(ADR+10%・OCC+2pt)なら9.5%を確保でき、アリーナ稼働によるベースライン需要のかさ上げと大阪の構造的需要(観光庁OCC全国1位・インバウンド過去最高)がダウンサイドを支える構造は変わらない。なお、建設費上昇は新規供給を抑制する効果もあり、既存物件との価格競争が緩和される点はアップサイド要因として留意すべきである。
リスク要因 — 2032年開業時点で想定すべき4点
| 分類 | リスク内容 | 緩和策 |
|---|---|---|
| 需要 | インバウンド・国内需要の中長期トレンド変化(為替・地政学・パンデミック等) | F&B/MICE/バンケット併設で総売上を多重化、ADR柔軟性確保 |
| 供給 | 2026〜2032年の大阪府新規供給拡大によるADR圧縮(複数の大型開発進行中) | アリーナ併設という他にない希少性で価格防衛、ブランド契約による信頼性確保 |
| 建設費 | 2022→2024年で建設費+41%。2032年開業時点でさらなる上振れ余地 | EPC契約のフィックスドプライス、設計段階での仕様調整 |
| 規制 | 大阪府宿泊税の引き上げ・新規税制導入、訪日施策の変動 | 料金へのパススルー設計、長期予約のレートロック条件 |
⚠ 試算の前提と注意:本記事の収益試算は2026年時点で取得可能な公開データ(OTA販売価格、REIT月次運営実績IR、観光庁宿泊統計、建築着工統計)と業界ベンチマークに基づく簡易フィージビリティです。2032年以降の開業時点ではマクロ環境・建設費・競合供給が大きく変化している可能性があり、実際の投資判断にはより詳細なデューデリジェンス・市場テスト・オペレーター契約条件の精査が必要です。
まとめ — アリーナ併設は「都心ホテル」の常識を書き換える可能性
クボタ本社跡地は、大阪ミナミの最高立地に1.25万人アリーナという独自の集客装置を併設する複合開発である。半径1.5km圏内には251施設・20,699室の供給があるが、その大半はビジネスホテル中心のバジェット帯で、アリーナ稼働日のライブツーリズム需要・MICE需要を取り込むアッパーミッド帯(4★クラス)は構造的に薄い。観光庁OCC全国1位・訪日客過去最高という大阪府の需要環境と、JHRが大阪エリアで実現するADR ¥25,000/OCC 90.4%という運営実績を踏まえれば、本立地での4★・600室規模のホテル投資は、2025年建設費実績ベースで表面利回り10.1%・回収10年圏内が視野に入る。ただし建設期間中のコストインフレ(年+5%)を織り込むと利回りは8.4%・回収12年圏に低下する。下方ストレス(ADR-10%・OCC-5pt)下でも2025年ベースで8.6%、インフレ後で7.1%と、いずれも投資適格水準を維持する耐性を確認した。
2032年開業まで6年強の準備期間がある。この間に大阪・関西の需給は新規供給・万博レガシー・IRなど大型変動を経るため、定期的な市場モニタリングとシナリオ・アップデートが投資意思決定の精度を左右する。本記事の試算が、業界関係者の議論の出発点となれば幸いである。
あわせて読みたい
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- 関西ラグジュアリーホテル需給の転換点 — DBJ推計とOTA実勢で読む2026
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒しが描く新シナリオ
- GIC・シンガポールSWFの日本ホテル投資戦略 — プリンス31物件1,500億円取得から読み解く長期マネーの優位性
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 顔認証チェックインで人件費ショックを乗り切る — 中小ビジネスホテルの省人化戦略と80室・150室GOP試算
- 大阪・関西万博来場者の広域周遊を確認:宿泊需要減少下でも近畿圏外への人流波及を分析
- 東京・名古屋・大阪・福岡の平日ADR徹底分析|ビジネス需要の戻り具合を可視化
- 日本のホテルは世界基準で割安か:東京・大阪・京都ADRを米ドル換算しNY・パリ・ロンドンと比較
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(大阪府N=860施設、半径1.5km圏内N=251施設)、月次ADR推移、推定OCC・需給データ
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査」(2025年通年・速報値、大阪府客室稼働率78.8%全国1位)
- 観光庁「宿泊旅行統計調査 2025年・年間値(速報値)」PDF
- 大阪市「地価調査・地価公示」
- e-Stat「消費者物価指数(宿泊料)」(統計ID: 0003427113)
- 国土交通省「建築着工統計」(ホテル用途・建築費坪単価)
■ REIT・業界レポート
- ジャパン・ホテル・リート投資法人(8985)月次運営実績(2026年3月、ポートフォリオ平均OCC 85.1%/ADR ¥20,827)
- 星野リゾート・リート投資法人(3287)月次運営実績(2026年3月)
- インヴィンシブル投資法人(8963)月次運営実績(2026年3月、MHM運営91物件GOP 38.9%)
■ ニュース・プレスリリース
- 「クボタ本社跡地 三井不動産、関電不動産が再開発へ 大規模アリーナ建設 ホテルなども」産経新聞 2026年5月11日
- 「大阪・ミナミに1.25万人アリーナ クボタ本社跡地、三井不動産が開発」日本経済新聞 2026年5月
- クボタ「本社をうめきた2期地区 グラングリーン大阪に移転」2024年5月22日
- 「クボタ本社跡地に『(仮称)難波アリーナ』構想」Re-urbanization
- 「大阪府のインバウンド客、2024年は1464万人 過去最高を更新」日本経済新聞
- Turner & Townsend「Trends shaping Japan’s construction market in 2026」(建設費インフレ予測: 2025年+5.6%, 2026年+5.3%, 2027年+5.0%)
- archi-book「ホテルの建築費は坪単価でどの程度の水準か?【2025年版】」(建築着工統計2025年実績: S造240.5万円/坪, RC造202.6万円/坪)
- 建設物価調査会「建築費指数」2026年3月度(RC造 前年比+5.5%, S造+3.4%)