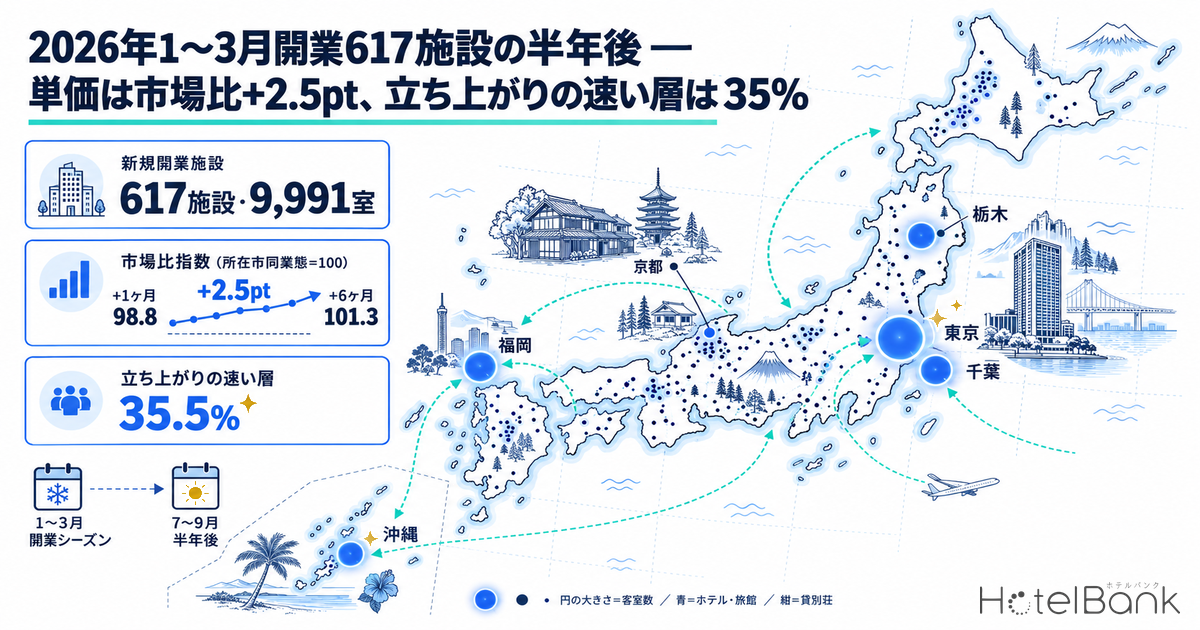
2026年1〜3月に主要予約サイトへの掲載が確認された新規開業施設は617施設・9,991室にのぼる(メトロエンジンリサーチ集計、1月249・2月165・3月203施設)。軒数の54%を1棟貸しの貸別荘が占める一方、客室数の42%はビジネスホテル51施設が担っており、「数は貸別荘、部屋はホテル」という二層構造になっている。本稿では、この617施設について開業月+1ヶ月と+6ヶ月の掲載単価を所在市の同業態水準で割った「市場比指数」で追い、季節要因を除いたうえで開業後の単価がどう立ち上がったかを中央値で描く。あわせて開業半年後の在庫消化が周辺市場のブッキングカーブと比べてどの位置にあるかを、ホテル4業態と小規模施設に分けて確かめる。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は約7.5%(リゾートホテル・旅館は約16%)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本記事では推定成約ADRが算出できるビジネスホテル・シティホテル・リゾートホテル・旅館の4業態についてのみ用いる。
- 掲載価格(全プラン平均):OTA等で公開されている販売価格の全プラン平均(2名1室利用時・1室あたり料金・税込)。貸別荘・ホステル・ゲストハウス等、推定成約ADRの対象外となる業態を含む分析ではこちらを用いる。
- 市場比指数:施設の単価 ÷ 所在市区町村における同業態の単価中央値 × 100。同業態の施設が市区町村内に3施設未満の場合は都道府県の同業態水準で代替。掲載価格どうし、または推定成約ADRどうしで割り、基準を混在させない。同じ月の同じ市場で割ることで季節要因と地域差を除く。
- 開業月:主要予約サイトへの掲載が確認された月(OTA掲載確認ベース)。実際の開業日と前後する場合がある。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。本記事ではLT45以内の観測のみ用いる。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では個別施設の稼働率は算出せず、エリア単位のカーブと施設群の残室率中央値のみ扱う。
- データ出典:メトロエンジンリサーチ(OTA掲載確認ベース)。母集団は主要予約サイトに掲載されている施設に限られ、全数調査ではない。
- — 2026年1〜3月に掲載が確認された新規開業は617施設・9,991室。軒数の54%は貸別荘、客室数の42%はビジネスホテル51施設が担う二層構造。
- — 掲載価格の市場比指数(所在市区町村・同業態=100)は中央値で+1ヶ月98.8→+6ヶ月101.3。3ヶ月目に100を超え、半年間の上乗せは+2.5pt(N=403施設)。
- — 立ち上がりの速い層は35.5%、相場連動層37.7%、時間のかかる層26.8%。ホステルと20〜49室の中規模帯が速く、旅館は半年時点では時間のかかる層が最多。
- — 推定成約ADRベースのホテル4業態78施設でも指数は100.0→102.2。ビジネスホテルは105.1、シティホテルは114.0まで伸びた。
- — 開業半年後の在庫消化は、ホテル4業態がLT30〜LT14で周辺市場より3〜6pt遅く、LT7で47.4%対45.3%と並ぶ。100室以上はLT30時点から市場を上回る。
617施設・9,991室の内訳 — 軒数の54%は貸別荘、客室の42%はビジネスホテル
まずは母集団の形を確かめておきたい。メトロエンジンリサーチが追跡するうち稼働が確認できる約27,000施設のなかで、2026年1〜3月に新たに掲載が確認されたのは617施設だった。月別では1月249施設・2,561室、2月165施設・3,434室、3月203施設・3,996室と、軒数は1月が最多である一方、客室数は3月に向けて積み上がっている。1月は貸別荘170施設が軒数を押し上げたのに対し、3月はホテル・旅館46施設が3,192室を供給しており、月によって供給の主役が入れ替わっていることが分かる。
業態別に見ると構図はさらにはっきりする。貸別荘は335施設と全体の54.3%を占めるが、1施設あたりの客室数中央値は1室で、合計しても533室にとどまる。対照的にビジネスホテルは51施設で4,176室、リゾートホテルは16施設で1,796室、シティホテルは10施設で1,569室と、カプセルホテル・デラックスホテルを含むホテル・旅館の計106施設が7,974室(79.8%)を供給している。なお2026年通年(10月7日時点)でも貸別荘は820施設と新規掲載の48%を占めており、軒数ベースで貸別荘が供給の主役である構図は年間を通じて変わらない。ただしこの数字は掲載確認ベースのため、掲載が遅れて出てくる施設の分だけ今後も増える。件数と客室数で供給の主役が入れ替わる構図は通年集計でも同じで、2026年の新規開業1,242件・33,749室の分析が件数47%の貸別荘と客室42%のビジネスホテルという同じ分布を確認している。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=617施設)/メトロエンジンリサーチ、ホテルバンク編集部より作成
| 業態 | 施設数 | 構成比 | 客室数 | 客室構成比 |
|---|---|---|---|---|
| 貸別荘 | 335 | 54.3% | 533 | 5.3% |
| ビジネスホテル | 51 | 8.3% | 4,176 | 41.8% |
| ホステル | 45 | 7.3% | 750 | 7.5% |
| ゲストハウス | 39 | 6.3% | 150 | 1.5% |
| 町家 | 31 | 5.0% | 53 | 0.5% |
| コテージ | 25 | 4.1% | 328 | 3.3% |
| 旅館 | 24 | 3.9% | 184 | 1.8% |
| リゾートホテル | 16 | 2.6% | 1,796 | 18.0% |
| 民宿 | 12 | 1.9% | 51 | 0.5% |
| シティホテル | 10 | 1.6% | 1,569 | 15.7% |
| その他(ペンション・グランピング等) | 29 | 4.7% | 401 | 4.0% |
| 合計 | 617 | 100% | 9,991 | 100% |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=617施設。客室数は612施設で判明、5施設は不明のため0として集計)
地理的には京都府51施設・北海道49施設・沖縄県40施設・静岡県38施設・東京都36施設の順で、貸別荘が多い観光地が軒数の上位に並ぶ。ところが客室数で並べ替えると東京都906室・千葉県875室・福岡県611室・栃木県507室・沖縄県473室となり、大型ホテルが開業した都県が入れ替わって上位に来る。下の地図で円の大きさを客室数にすると、全国に散らばる小さな点(貸別荘・町家)と、都市部の大きな円(ホテル)の対比が一目で分かる。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=617施設)。円の大きさ=客室数、青=ホテル・旅館、紺=貸別荘、水色=ホステル・ゲストハウス・町家等
客室数200室以上の主な開業施設
客室供給の中核を担ったのは200室超の大型案件である。公表資料で開業日と客室数を確認できた主な施設を挙げると、ザ ロイヤルパークホテル 舞浜リゾート東京ベイ(千葉県浦安市・750室・2026年2月13日開業)、ホテルメトロポリタン 大井町トラックス(東京都品川区・285室・3月28日開業)、ザ ロイヤルパークホテル アイコニック 那覇(沖縄県那覇市・257室・1月30日開業)、福岡プリンスホテル ももち浜(福岡市早良区・229室・3月17日開業)、THE KNOT UTSUNOMIYA(宇都宮市・225室・1月23日開業、旧チサンホテル宇都宮の全面改修)がある。舞浜の750室は1施設で貸別荘335施設の合計客室数533室を上回っており、客室供給を論じるうえで大型ホテルの存在感がいかに大きいかを示している。
| 施設名 | 所在地 | 客室数 | 開業日(公表) | 業態 |
|---|---|---|---|---|
| ザ ロイヤルパークホテル 舞浜リゾート東京ベイ | 千葉県浦安市 | 750 | 2026年2月13日 | リゾートホテル |
| ホテルメトロポリタン 大井町トラックス | 東京都品川区 | 285 | 2026年3月28日 | シティホテル |
| ザ ロイヤルパークホテル アイコニック 那覇 | 沖縄県那覇市 | 257 | 2026年1月30日 | シティホテル |
| 福岡プリンスホテル ももち浜 | 福岡市早良区 | 229 | 2026年3月17日 | シティホテル |
| THE KNOT UTSUNOMIYA | 栃木県宇都宮市 | 225 | 2026年1月23日 | シティホテル |
出典:各社プレスリリース・公式サイト(参考資料一覧参照)。業態はメトロエンジンリサーチの分類
開業後の単価の立ち上がり — 市場比指数は+3ヶ月で100を超え、半年後は101.3
ここからが本題である。開業直後の施設は、知名度が浸透する前に周辺相場よりやや低い水準で売り出し、評価が蓄積するにつれて単価を引き上げる、というのが業界で広く共有されている経験則だろう。これを617施設で確かめるために、各施設の掲載価格(全プラン平均・税込)を、同じ月の所在市区町村・同業態の掲載価格中央値で割った市場比指数を月ごとに計算した。開業月+1ヶ月と+6ヶ月の双方で指数が得られた403施設(333施設は市区町村、70施設は都道府県の同業態水準が分母)について中央値を追うと、+1ヶ月の98.8から+2ヶ月99.4、+3ヶ月102.3と推移し、+6ヶ月は101.3だった。
つまり新規開業施設は開業翌月時点で周辺相場をわずかに下回る水準から出発し、3ヶ月目に相場を追い越し、半年後には相場をおよそ1〜2%上回る位置で落ち着いている。幅はけっして大きくないが、同じ403施設の掲載価格そのものは+1ヶ月の中央値¥34,200から+6ヶ月の¥37,000へ上がり(施設ごとの上昇率の中央値は+7.3%)、同期間の市場側の上昇が同じく中央値で+6.1%だったことを踏まえると、単価上昇の大半は季節要因で、開業効果として残る純粋な上乗せは+2.5pt程度と読むのが妥当だろう。言い換えれば、「開業半年で相場並みに届く」のが中央的な姿であって、相場を大きく上回る単価を半年で実現する施設は多数派ではない。半年より先の軌跡については、2025年開業ホテル385軒の2026年単価が、開業プレミアム(相場への上乗せ幅)は3ヶ月目から立ち上がり10〜13ヶ月目に開業直後の3倍超(中央値+2.4%→+7.7%)へ届くことを示しており、本稿の「3ヶ月目に相場を超える」という観測と時間軸が一致する。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格ベース:全体N=403・貸別荘N=216・ビジネスホテルN=44、推定成約ADRベース:ホテル4業態N=78。+0月は掲載日数が月の途中からとなるため参考値)
推定成約ADRが算出できるビジネスホテル・シティホテル・リゾートホテル・旅館の4業態78施設については、所在市の同業態の推定成約ADRを分母にした指数も併せて見た。こちらは+1ヶ月の100.0から+5ヶ月102.7、+6ヶ月102.2へと動いており、掲載価格ベースの全体像とほぼ同じ「半年で相場+2pt前後」という結論になる。最安プラン水準に基づく成約推定でも、全プラン平均の掲載価格でも同じ方向が出ていることは、この立ち上がりカーブが価格表示の仕方に依存しない現象であることを示している。
業態別 — 立ち上がりの速い層はホステル・ビジネスホテル、時間のかかる層は旅館
全体の中央値だけでは見えない差を業態で切り分ける。市場比指数の+1ヶ月から+6ヶ月への変化率が+10%以上の施設を「立ち上がりの速い層」、−10%以下を「時間のかかる層」、その間を「相場連動層」と定義すると、403施設の内訳は速い層143施設(35.5%)・相場連動層152施設(37.7%)・時間のかかる層108施設(26.8%)となった。四分位で見ても第1四分位88.6・第3四分位118.2と、中央値の周りに±10〜18%の幅で散らばっており、「開業後の単価はこう動く」という単一の型があるわけではない。
| 業態(掲載価格ベース) | N | +1ヶ月指数 | +6ヶ月指数 | 指数変化率(+1ヶ月=100) | 速い層 | 相場連動 | 時間のかかる層 |
|---|---|---|---|---|---|---|---|
| 貸別荘 | 216 | 97.8 | 100.2 | 103.8 | 88(41%) | 69 | 59(27%) |
| ビジネスホテル | 44 | 96.3 | 101.4 | 102.6 | 11(25%) | 25 | 8(18%) |
| ゲストハウス | 26 | 98.4 | 104.0 | 101.3 | 10(38%) | 11 | 5(19%) |
| ホステル | 22 | 86.6 | 99.8 | 120.4 | 14(64%) | 5 | 3(14%) |
| 町家 | 21 | 159.2 | 137.9 | 101.2 | 4(19%) | 11 | 6(29%) |
| 旅館 | 17 | 106.7 | 106.3 | 94.0 | 3(18%) | 6 | 8(47%) |
| コテージ | 15 | 55.2 | 53.1 | 101.7 | 3(20%) | 7 | 5(33%) |
| リゾートホテル | 11 | 101.1 | 97.7 | 99.0 | 1(9%) | 6 | 4(36%) |
| シティホテル | 10 | 128.7 | 121.4 | 102.4 | 3(30%) | 4 | 3(30%) |
| 全体 | 403 | 98.8 | 101.3 | 102.0 | 143(35%) | 152 | 108(27%) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(掲載価格・全プラン平均ベース。指数・変化率は各業態の中央値。N=10以上の業態のみ掲載、全体には民宿・ペンション等21施設を含む)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
最も立ち上がりが速かったのはホステルで、+1ヶ月は相場の86.6%で出発し、+6ヶ月に99.8%とほぼ相場に並んだ。指数変化率の中央値は120.4、22施設中14施設(64%)が速い層に入っている。相部屋主体で初期の価格訴求を強めに設定し、口コミが積み上がった段階で相場に寄せていく動きが集団として観測できる。ビジネスホテルも96.3から101.4へと相場を超え、44施設の57%が相場連動層に収まる安定した軌跡を描いた。推定成約ADRベースで見ても、ビジネスホテル42施設は100.2から105.1へ、シティホテル10施設は100.5から114.0へと伸びており、都市型ホテルは半年で相場を数%〜1割上回る水準に到達する層が厚い。
一方、旅館17施設は掲載価格ベースで106.7から106.3とほぼ横ばい、推定成約ADRベースの16施設では95.3から90.2へ下がっており、業態のなかで唯一「時間のかかる層」(8施設・47%)が最大勢力になった。これは旅館の単価形成が食事内容や季節の料理と結びつき、開業初年度は周辺の既存旅館が持つ献立や温泉の評価と比べられる段階にあるためと考えられる。半年という期間はビジネスホテルにとっては価格を相場に乗せるのに十分でも、旅館にとっては評価の蓄積が始まったばかりの時期である、という時間軸の違いとして読むべきだろう。町家(159.2→137.9)とシティホテル(128.7→121.4)は、そもそも開業時点で相場を大きく上回る価格帯で出発しており、半年を経ても相場比120〜140の高位置を保ったまま、指数の絶対水準より「上位帯での定着」が特徴になっている。
推定成約ADRベースで見たホテル4業態
| 業態(推定成約ADRベース) | N | +1ヶ月指数 | +6ヶ月指数 | +1ヶ月ADR中央値 | +6ヶ月ADR中央値 | 速い層 | 時間のかかる層 |
|---|---|---|---|---|---|---|---|
| ビジネスホテル | 42 | 100.2 | 105.1 | ¥7,800 | ¥8,100 | 13 | 7 |
| 旅館 | 16 | 95.3 | 90.2 | ¥15,900 | ¥16,200 | 5 | 8 |
| シティホテル | 10 | 100.5 | 114.0 | ¥17,400 | ¥18,400 | 3 | 2 |
| リゾートホテル | 10 | 93.1 | 100.0 | ¥17,600 | ¥17,700 | 3 | 2 |
| 4業態計 | 78 | 100.0 | 102.2 | ¥9,200 | ¥8,900 | 24 | 19 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR・税抜相当。分母は所在市区町村の同業態推定成約ADR、3施設未満は都道府県。ADR中央値は百円単位に丸め。4業態計のADR中央値はビジネスホテルの構成比が高いため低めに出る)
客室数帯別 — 20〜49室が最も伸び、100室以上は開業時点で相場並み
規模の軸でも切ってみる。掲載価格ベースの指数変化率は1〜5室101.2、6〜19室104.0、20〜49室108.5、50〜99室102.7、100室以上98.2で、20〜49室の中規模帯が最も大きく伸びた。この帯は+1ヶ月指数86.9と相場を13%下回る水準から出発し、+6ヶ月でも88.2と相場には届いていないが、30施設中12施設(40%)が速い層に入り、時間のかかる層は6施設(20%)にとどまる。開業時に相場より低く設定した分だけ、半年間で引き上げる余地が大きかった層といえる。
これに対して100室以上の28施設は+1ヶ月指数99.2と、開業翌月の時点ですでに相場並みの価格で売り出している。半年後は97.3と小幅に下がったが、28施設中15施設(54%)は相場連動層で、速い層6・時間のかかる層7と両端が拮抗している。大型ホテルは開業前から販売を開始し、開業時点で価格ポジションが固まっているため、半年の間に「立ち上がる」というより「相場と並走する」動きになると解釈できる。推定成約ADRベースの100室以上27施設では101.0から111.4へ上がっており、全プラン平均の掲載価格では見えにくい最安プラン水準の引き上げが、大型ホテルでは進んでいたことも付け加えておきたい。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(1〜5室N=281・6〜19室N=49・20〜49室N=30・50〜99室N=15・100室以上N=28)
| 客室数帯 | N | +1ヶ月指数 | +6ヶ月指数 | 指数変化率(+1ヶ月=100) | 速い層 | 相場連動 | 時間のかかる層 |
|---|---|---|---|---|---|---|---|
| 1〜5室 | 281 | 102.4 | 103.5 | 101.2 | 104(37%) | 99 | 78(28%) |
| 6〜19室 | 49 | 94.8 | 101.6 | 104.0 | 18(37%) | 17 | 14(29%) |
| 20〜49室 | 30 | 86.9 | 88.2 | 108.5 | 12(40%) | 12 | 6(20%) |
| 50〜99室 | 15 | 91.9 | 97.7 | 102.7 | 3(20%) | 9 | 3(20%) |
| 100室以上 | 28 | 99.2 | 97.3 | 98.2 | 6(21%) | 15 | 7(25%) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
開業半年後の在庫消化 — ホテル4業態はLT7で周辺市場に並び、大型施設は市場より速い
単価が相場に届いたとして、部屋は相場並みに売れているのか。これを確かめるために、各施設の開業月+6ヶ月にあたる月の土曜日と水曜日(1月開業→7月11日・15日、2月開業→8月22日・19日、3月開業→9月12日・16日)をチェックイン日として、LT45からチェックイン直前までの残室数の推移を取得し、所在都道府県×同業態のブッキングカーブと重ねた。比較に使うのは「LT45時点のOTA公開在庫のうち、各LTまでに何%が消化されたか」という消化率で、公開枠の大きさが施設ごとに異なる影響を除いている。OTA公開枠が総客室数の30%未満の施設と残室の観測が得られなかった施設(計111施設日)は、販売チャネルの構成や在庫の小出し運用など複数の可能性が考えられるため集計から外し、残る207施設・375施設日を対象にした。
ビジネスホテル・シティホテル・リゾートホテル・旅館の4業態70施設(128施設日)を見ると、LT30時点の消化率中央値は新規開業群10.8%に対し周辺市場13.8%、LT14では30.6%対36.1%と、1ヶ月前から2週間前にかけては市場より3〜6pt遅れている。ところがLT7では47.4%対45.3%と逆転し、LT3では61.4%対55.0%、LT1では85.4%対70.2%と直前期に差を広げた。開業半年の施設は「早い段階の予約は周辺の既存施設に先に入り、直前の1週間で追い付く」という後ろ寄りのカーブを描いている。LT7時点で市場より消化が進んでいた施設日は50.8%で、半年後の時点では半数が市場並みかそれ以上の位置にあると言ってよい(上期開業1,002施設を秋の在庫消化で既存施設と比べた別の集計も参考になる)。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(ホテル4業態:新規開業70施設・128施設日、周辺市場=所在都道府県×同業態の掲載施設(主要予約サイト掲載ベース、都道府県あたり中央値65施設)。100室以上:21施設・40施設日、周辺市場中央値290施設。チェックイン日は2026年7〜9月の土・水、LT45以内の観測のみ)
規模別では100室以上の21施設(40施設日)が最も速く、LT30時点で17.9%(市場16.0%)、LT14で41.2%(同37.3%)、LT7で55.1%(同45.8%)と、1ヶ月前からすでに市場を上回る消化率を保ち続けた。LT7時点で市場より速かった施設日は65.0%にのぼる。大型ホテルは開業前からの予約受付期間が長く、半年後には団体・法人を含む販売チャネルが稼働していることが、早い段階からの在庫消化につながっていると考えられる。一方で6〜19室の帯はLT7で23.1%(市場47.7%)、1〜5室の帯はLT7時点で消化率中央値が0%と、小規模施設ほど直前集中型の売れ方になる。
| 区分 | 施設数/施設日 | LT30 消化率(市場) | LT14 消化率(市場) | LT7 消化率(市場) | LT3 消化率(市場) | LT7で市場より速い施設日 |
|---|---|---|---|---|---|---|
| ホテル4業態 | 70/128 | 10.8%(13.8%) | 30.6%(36.1%) | 47.4%(45.3%) | 61.4%(55.0%) | 50.8% |
| うちビジネスホテル | 36/66 | 13.5%(14.5%) | 35.3%(38.5%) | 54.2%(51.9%) | 67.2%(59.2%) | 51.5% |
| うちリゾートホテル | 13/23 | 17.9%(13.1%) | 45.8%(30.5%) | 50.0%(36.0%) | 62.1%(48.3%) | 60.9% |
| うち旅館 | 12/22 | 0.0%(13.0%) | 22.5%(29.8%) | 25.8%(36.1%) | 26.7%(45.1%) | 35.0% |
| ホステル | 27/52 | 1.1%(17.2%) | 36.1%(41.7%) | 46.1%(51.6%) | 71.8%(61.8%) | 44.0% |
| 100室以上 | 21/40 | 17.9%(16.0%) | 41.2%(37.3%) | 55.1%(45.8%) | 65.7%(55.3%) | 65.0% |
| 20〜49室 | 29/52 | 11.1%(14.0%) | 34.2%(37.6%) | 47.7%(49.6%) | 63.0%(58.0%) | 52.9% |
| 1〜5室 | 104/184 | 0.0%(13.7%) | 0.0%(34.8%) | 0.0%(46.9%) | 100%(54.5%) | 31.3% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(消化率=LT45時点のOTA公開在庫に対する各LTまでの消化割合の中央値。括弧内は同じ施設日の所在都道府県×同業態カーブの中央値。OTA公開枠30%以上の施設のみ、LT45以内の観測のみ。市場側はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる)
1〜5室の帯については数字の読み方に注意が要る。1棟貸しの貸別荘では在庫は「1」か「0」しかなく、中央値はLT7まで動かず、LT3で一気に100%へ跳ねる形になる。これはおよそ半数の施設日でLT3までに在庫が0になったことを意味するが、OTA在庫のゼロ化は販売停止を含む可逆的な操作であり、直前の受付締切を設けている施設も含まれるため、そのまま「完売」と読むことはできない。小規模施設の在庫消化については、ここでは「LT7時点で市場より消化が進んでいた施設日は31.3%、週末・平日ともLT3前後で在庫が動く直前集中型」という事実の記述にとどめる。
運営者への示唆 — 半年で相場に届くことを前提に、どこで上乗せを狙うか
ここまでを整理すると、2026年1〜3月に開業した施設の中央的な姿は「開業翌月は相場をやや下回り、3ヶ月目に相場を超え、半年後は相場+1〜2%、在庫は直前1週間で市場に追い付く」というものだった。この結果から、開業を控える運営者や投資家が持ち帰れる機会は三つあると考えられる。
第一に、価格計画の起点を「相場比98〜100」に置くのが現実的だということである。開業初月に相場を大きく下回る価格で売り出す必要があるとは、今回のデータは示していない。ビジネスホテルやシティホテルの推定成約ADRは+1ヶ月で100前後からスタートし、半年で105〜114まで伸びている。初期の値付けを相場に置いたうえで、口コミが蓄積する3ヶ月目以降に段階的に引き上げていく計画のほうが、半年後の到達点を高くできる余地がある。
第二に、業態ごとの時間軸を織り込むことである。ホステルやビジネスホテルは半年で相場に並ぶが、旅館は半年時点ではまだ評価の蓄積段階にあり、相場比の伸びは1年目の後半以降に期待する設計が合う。REIT取得後の物件でも単価が市場比で動くのは2年目であることを別稿で確認しており、料飲や温泉の評価が単価に効く業態ほど、立ち上がりの時間軸を長めに取る視点が有効といえる。
第三に、在庫面では「LT14〜LT30で市場に遅れる」局面を機会として捉えたい。開業半年のホテル4業態はLT30〜LT14で市場より3〜6pt消化が遅く、直前1週間で追い付いている。直前販売に頼る構造は単価を押し下げやすいため、早割プランや連泊プランなど早期予約を促す商品を開業半年の時点で厚くすることが、単価と稼働の両立につながる収益機会になる。大型ホテルがLT30の時点から市場を上回る消化率を示していることは、販売チャネルを早期から多層化できれば新規開業でも早い予約を取り込めることの証左でもある。
まとめ
2026年1〜3月に主要予約サイトで掲載が確認された新規開業617施設・9,991室は、軒数では貸別荘が54%を占め、客室数ではビジネスホテルが42%を担う二層構造だった。開業月+1ヶ月と+6ヶ月の掲載単価を所在市の同業態水準で割った市場比指数は中央値で98.8から101.3へ+2.5ptと、半年で相場に届きわずかに上回る水準に落ち着いている。立ち上がりの速い層は35.5%、時間のかかる層は26.8%で、業態ではホステル(指数変化率120.4)とビジネスホテル、規模では20〜49室(同108.5)が速い層、旅館(同94.0)が時間のかかる層に分かれた。在庫消化はホテル4業態がLT7で周辺市場に並び、100室以上はLT30時点から市場を上回る。母集団は主要予約サイト掲載施設に限られ、開業月もOTA掲載確認ベースであるため、掲載が遅れて出てくる施設の分だけ今後の集計値は増える点を付記しておく。
よくある質問
Q. 市場比指数が100を超えると、周辺より高く売れているということですか。
A. 同じ月の所在市区町村・同業態の単価中央値を100としたときの相対水準です。掲載価格どうし、または推定成約ADRどうしで割っているため、100を超えていればその市場の標準的な施設より高い価格で販売されていることを示します。ただし実際の成約価格・会計数値とは異なります。
Q. なぜ+1ヶ月と+6ヶ月の両方で数値がある施設だけを対象にしたのですか。
A. 開業翌月の掲載が確認できたのは617施設のうち416施設で、+6ヶ月は567施設でした。掲載は開業から遅れて出ることが多く、両時点をそろえないと同じ施設群の変化を追えないため、双方がそろう403施設に限定しています。
Q. 在庫消化の分析でOTA公開枠30%未満の施設を除いたのはなぜですか。
A. OTAに出している客室が総客室の3割未満の施設では、公式サイトや旅行会社など別チャネル中心の運用、在庫を小出しに追加する運用、契約上の割当が少ないといった複数の可能性が考えられ、OTA在庫の推移だけでは消化の速さを判断できないためです。残室数が少ないことは「OTA小枠の中での残数」であって、施設全体の満室を意味しません。
あわせて読みたい
- 2026年の新規開業1,242件・33,749室 — 件数の47%は貸別荘、客室の42%はビジネスホテル
- 2025年開業ホテル385軒の2026年単価 — 開業プレミアムは3ヶ月目から立ち上がり+9.8%へ
- 2026年上期開業1,002施設のいま — 単価と在庫消化を業態別に既存施設と比べる
- 新規開業ホテルの単価、初月から市場の1.16倍|2025年137施設・12ヶ月実測
- 新規開業ホテルのADR回復は中央値2ヶ月|182軒実測と事業計画への織り込み方
- 新規開業1,414軒の48%は一棟貸し、客室数では3% — 軒数と室数で入れ替わる供給の主役
- REIT取得後のホテル単価は2年目に動く — 46物件で市場比+12.8pt
- 季節で宿が出入りする県は新潟・北海道・山梨|掲載数の振れ14.5%と閑散月のADR
- 郡山のホテル、2027年に2棟441室増 — 客室ストック+11.6%、推定成約ADR約7,500円の吸収力
- 長期滞在型ホテル ブランド横断の日本供給マップ|1,521施設・価格帯5階層【2026】
参考資料・出典一覧
- メトロエンジンリサーチ&コンサルティング — 新規開業施設(OTA掲載確認ベース、2026年1〜3月 N=617施設)、施設別・市区町村別の掲載価格および推定成約ADR(2026年1〜9月)、施設別残室推移およびエリア別ブッキングカーブ(2026年7〜9月チェックイン分)
- 観光庁「宿泊旅行統計調査(2026年7月・第1次速報、2026年6月・第2次速報)」(2026年8月31日公表) — 2026年7月の客室稼働率60.8%(ビジネスホテル74.2%・シティホテル71.9%・リゾートホテル59.6%・旅館40.6%)
- 観光庁「住宅宿泊事業法に基づく届出状況」(令和8年9月15日時点) — 届出住宅数43,037件
- トラベルWatch「ザ ロイヤルパークホテル 舞浜リゾート東京ベイ、2026年2月13日開業へ」(2025年7月1日)
- トラベルWatch「ホテルメトロポリタン 大井町トラックス 2026年3月28日開業」
- ファッションプレス「ザ ロイヤルパークホテル アイコニック 那覇 開業」(2026年1月)
- 西武・プリンスホテルズワールドワイド「福岡プリンスホテル ももち浜 2026年3月17日開業」
- トラベルWatch「THE KNOT UTSUNOMIYA 2026年1月23日開業」