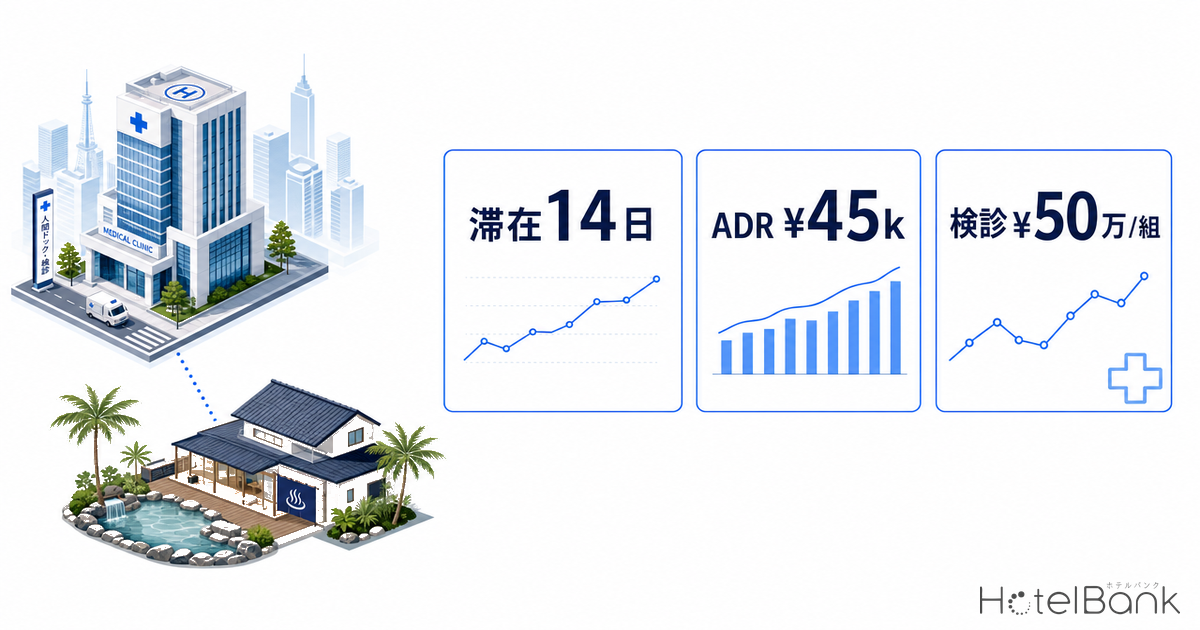
円安の定着と医療滞在ビザの拡充を背景に、日本の高度検診・先端医療を目的とした「医療滞在ホテル(メディカルツーリズム宿泊)」への投資関心が高まっている。本稿では、都市クリニック近接型とリゾート療養型という二つの類型を、OTA公開価格・周辺商圏・推定稼働率の実データで解剖し、ファミリーオフィス・ヘルスケアREIT・デベロッパー・DMCが投資成立条件を判断するための定量的な材料を提示する。実在事例としてリゾートトラストグループ・三菱商事による合弁事業を参照する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿では「推定稼働率(OTA掲載在庫ベース)」と表記し、OTA上で販売される在庫の消化状況に基づく推定値であり施設全体の実稼働率とは異なります。
- 客単価:1組(2名想定)あたりの滞在中総消費額。宿泊収入+検診・医療プログラム収入で構成。
- データ出典:メトロエンジンリサーチ&コンサルティング(OTA公開価格・推定稼働率)、各政府統計・公表情報
- — 医療滞在ホテルは都市クリニック近接型(滞在2〜3泊・高回転)とリゾート療養型(滞在14〜30泊・長期ロック)の二類型で成否が分かれる。
- — 客単価は検診¥50万込みで1組¥59〜106万円、滞在日数で3.6倍差。宿泊比率は都市型15%・リゾート型53%とNOI構造が対照的。
- — 候補5エリアの推定稼働率は2026年5月時点で97〜98%、月内最低日でも74〜86%と需要の裾野が深い。
- — 港区赤坂周辺は事業所7,454・オフィス比率49.1%と法人需要が厚い一方、商業地坪2,000万円超の用地コストが都市型の分水嶺。
- — 世界約10兆円市場に対し日本の医療渡航は年2〜3万人。リゾートトラスト・三菱商事の合弁など「検診×宿泊」の投資テーマが本格化。
結論 — 医療滞在ホテルは「二類型×立地プレミアム」で成否が分かれる
本稿の分析を先に述べると、医療滞在ホテル投資の成立条件は、対象顧客の「滞在日数」と「立地プレミアム」の組み合わせに集約される。人間ドック・検診を主目的とする都市クリニック近接型は、滞在2〜3泊・高回転で宿泊収入は医療消費に対するアンシラリー(付随収益)にとどまる一方、検診パッケージを軸とした高い客単価と都心の深い需要を取り込める。療養・ウェルネス滞在を主目的とするリゾート療養型は、14泊を超える長期滞在が1件で多数の客室夜を確定させるため、通常のレジャー需要が抱える週末集中・季節変動に対してNOI(純収益)のレジリエンスが高い。いずれの類型も、クリニック近接・多言語対応・医療機関連携という立地プレミアムを備えることが前提条件となる。
実在の動きとして、リゾートトラストグループのアドバンスト・メディカル・ケアと三菱商事は、2025年1月に合弁会社「Noage International」を設立(資本金9,500万円、リゾートトラスト側51%・三菱商事49%)し、東京ミッドタウンクリニック等を活用したアジア富裕層向けメディカルツーリズムを本格始動させた。同社は2025年5月にジャカルタでJCB・現地銀行と提携し、インドネシア富裕層向けプログラムを立ち上げている(出典:三菱商事・リゾートトラスト各社リリース)。検診技術という「日本の比較優位」を、宿泊・観光の付加価値と束ねる構造が、投資テーマとして立ち上がりつつある。
市場動向 — 世界10兆円市場で日本のシェアは伸びしろの塊
メディカルツーリズムの世界市場は約10兆円規模と推計される。これに対し日本への医療渡航者は2019年時点で年2〜3万人にとどまり、タイの約360万人、韓国の約49万人と比べて桁が異なる。裏を返せば、日本は品質・安全性という比較優位を持ちながら市場を取りきれておらず、投資家にとっては構造的な成長余地が広がっている。経済産業省は2025年6月に「医療インバウンドの適切な推進の在り方に関する検討会」の中間とりまとめを公表し、受入体制整備を政策的に後押しする方向を示した。国際的な受入認証(Japan International Hospitals)は2025年4月時点で43院に達している。
制度面では、2011年に導入された医療滞在ビザが基盤となる。入院を伴わない検診・通院は90日以内、入院を伴う場合は病態により最長6ヶ月〜1年、有効期限は最長3年で複数回入国が可能だ。この「長期・反復滞在を許容する制度設計」こそが、宿泊事業にとって長期滞在需要の受け皿となる。人気サービスは人間ドック・検診が中心で、単なる通院ではなく日本の食文化・温泉文化と束ねた「ウェルネス体験」として国際的に再評価されている点が、リゾート療養型の追い風となる。
二類型のADR構造 — 都市型は安定、リゾート型は季節ピークで跳ねる
メトロエンジンリサーチのデータで、都市クリニック近接型の候補エリア(東京都港区、大阪府のシティホテル)とリゾート療養型の候補エリア(沖縄県リゾート、長野県軽井沢町、静岡県伊東市)の推定成約ADRを月次で並べると、両者の性格差が明瞭に現れる。都市型は港区で概ね¥15,000〜¥22,100(N≈127施設)、大阪シティで¥10,800〜¥17,300(N≈92施設)と、年間を通じて相対的に平準的だ。一方リゾート型は季節性が強く、軽井沢町は8月に¥37,000近くまで跳ね上がり(N≈51施設)、伊東市も冬場に¥25,000近辺へ上振れする。
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR・N=51〜127施設、2026年7月以降*は調査時点の掲載水準に基づく推定)
この差は投資設計に直結する。都市型は「平準的な需要を高回転で回す」設計に向き、リゾート型は「季節ピークの高単価×長期滞在で年間を通じた客室夜を確保する」設計に向く。医療滞在という文脈では、リゾート型の季節性を療養プログラム(術後回復・生活習慣改善の中長期滞在)で平準化できれば、レジャー単独運営よりも安定した収益曲線を描ける可能性がある。
客単価の分解 — 検診¥50万をどう宿泊収入と束ねるか
医療滞在ホテルの経済性は、宿泊単体では測れない。1組(2名想定)あたりの滞在中総消費を「宿泊収入+検診・医療プログラム収入」で分解すると、類型ごとの収益構造がはっきりする。人間ドックの高付加価値パッケージを検診¥50万円/組と置くと、都市型(滞在2泊・ADR¥45,000想定)は客単価¥59万円で宿泊比率はわずか15%、宿泊は医療消費に付随するアンシラリー収益となる。対してリゾート型(滞在14泊・ADR¥40,000想定)は宿泊収入だけで¥56万円に達し、客単価は¥106万円、宿泊比率53%と、宿泊がNOIの主軸を担う。
出典:メトロエンジンリサーチ&コンサルティング(ADR前提は候補エリアの推定成約ADR上位帯、検診¥50万円/組は高付加価値人間ドックの想定値)
この構造は投資判断のレンズを変える。都市型は「宿泊事業」というより「医療消費を最大化する高回転の受け皿」であり、限られた客室で年間の滞在サイクル数をいかに増やすかが鍵になる。リゾート型は「長期滞在を軸にした宿泊NOI事業」であり、1件の予約で14〜30の客室夜を確定させることが、キャッシュフローの予見性を高める。
類型A 都市クリニック近接型
東京都心・大阪/滞在2〜3泊
人間ドック・検診が主目的。高回転・アンシラリー宿泊。用地コストが高く、限られた床で高RevPARを実現する設計が前提。多言語・クリニック徒歩圏が必須。
類型B リゾート療養型
沖縄・伊豆・軽井沢/滞在14〜30泊
療養・ウェルネス・術後回復が主目的。長期滞在ロックでNOIレジリエンスが高い。用地コストが低く大型客室が可能。自然・温泉・静穏が付加価値。
類型C ハイブリッド
地方中核都市+クリニック連携/滞在3〜7泊
都市の検診機能とリゾートの転地療養を束ねる中間形。客単価¥71万・宿泊比率30%。DMCによる送客・医療連携が成立条件。
立地プレミアムの定量化 — 都心クリニック商圏の厚み
都市クリニック近接型の立地プレミアムを、実データで裏付ける。東京ミッドタウンクリニックが立地する港区赤坂周辺(半径1km)の商圏を集計すると、事業所数7,454、従業者数172,409人、うちオフィス系従業者84,662人(オフィス比率49.1%)と、法人需要の極めて厚い業務中枢であることが分かる(出典:総務省・経済産業省 経済センサス)。医療滞在ホテルにとって、この密度は法人契約・企業健診・随伴者需要の裾野を意味する。
居住人口の分布を見ると、同エリア(半径1.5km)の居住人口は84,106人(2025年推計)、生産年齢人口比率70.0%、高齢化率17.1%と若く、2040年に向けて+16.0%の人口増が見込まれる数少ない都心エリアである(出典:国土交通省 国土数値情報 250mメッシュ別将来推計人口)。人口が縮小に向かう地方と対照的に、都心クリニック近接型は長期の需要基盤が構造的に厚い。逆に人口減が進むリゾート立地で投資妥当性をどう見極めるかは、2040年の人口減リゾートにホテルは残れるか(居住×就業で読む投資妥当性)で掘り下げている。
港区赤坂周辺 居住人口メッシュ(250m)/出典:国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)
一方で、この立地プレミアムはコストの裏返しでもある。港区の商業地公示地価は六本木で坪約2,587万円、赤坂で坪約2,068万円(2025年)に達し、赤坂1丁目の最高地点は1平方メートルあたり6,430万円(前年比+15.6%)と全国最高水準にある。港区商業地は前年比+12.94%と上昇が続く(出典:国土交通省 地価公示・各種地価統計)。都市型は「用地取得競争に勝ち、小さな床で高い客室効率を出せるか」が投資成立の分水嶺となる。
NOIレジリエンス — 長期滞在が需要変動を吸収する
医療滞在ホテル、とりわけリゾート療養型の投資魅力の核心は、NOI(純収益)のレジリエンスにある。療養目的の長期滞在は、1件の予約で14〜30の客室夜を一括で確定させるため、通常のレジャー宿泊が抱える「週末集中・平日空室・季節変動」の影響を大きく緩和する。加えて、候補5エリアの推定稼働率(OTA掲載在庫ベース)は2026年5月時点でいずれも97〜98%と高水準にあり、月内最低日でも東京98%・大阪97%・沖縄98%・長野98%・静岡97%の消化を示す(月内の日次最低値は74〜86%の範囲)。需要の裾野が深いことが、長期滞在プロダクトの下支えとなる。
出典:メトロエンジンリサーチ&コンサルティング(推定稼働率=OTA掲載在庫ベース・2026年5月、OTA上で販売される在庫の消化状況に基づく推定値であり施設全体の実稼働率とは異なります)
ヘルスケアREITやファミリーオフィスにとって、この「長期滞在×高稼働×高客単価」の組み合わせは、宿泊アセットの弱点とされてきたキャッシュフローの変動性を構造的に抑える。医療プログラム収入という宿泊外の収益源が加わることで、客室単価の一時的な軟化が全体NOIに与える影響も相対的に小さくなる。ADR×OCC×利回りから逆算する買収価格の考え方は、温泉旅館の買収上限価格を逆算する分析で具体的に示している。
立地マップ — 二類型の地理的すみ分け
都市クリニック近接型(東京都心・大阪)とリゾート療養型(沖縄・伊豆・軽井沢)は、地理的にも明確にすみ分けられる。都心の検診クラスターと、空港・温泉・自然に近い療養クラスターを結ぶ送客動線を、DMCと医療機関の連携でどう設計するかが、ハイブリッド型の成否を左右する。
医療滞在ホテル 二類型の候補エリア(青=都市クリニック近接型/濃紺=リゾート療養型)/作図:ホテルバンク編集部
投資成立条件と単位経済 — 類型別マトリクス
以上を、投資判断のための単位経済マトリクスに整理する。都市型は「高回転・高用地コスト・アンシラリー宿泊」、リゾート型は「長期ロック・低用地コスト・宿泊主軸」という対照的なプロファイルを示す。ハイブリッド型はその中間で、DMCと医療機関の連携力が成立条件を決める。
| 項目 | 類型A 都市クリニック近接型 高回転 | 類型B リゾート療養型 レジリエンス | 類型C ハイブリッド |
|---|---|---|---|
| 主要顧客 | 人間ドック・検診 | 療養・ウェルネス・術後回復 | 検診+転地療養 |
| 想定滞在日数 | 2〜3泊 | 14〜30泊 | 3〜7泊 |
| 想定ADR | ¥45,000 | ¥40,000 | ¥42,000 |
| 宿泊収入/組 | ¥90,000 | ¥560,000 | ¥210,000 |
| 検診・医療収入/組 | ¥500,000 | ¥500,000 | ¥500,000 |
| 客単価/組 | ¥590,000 | ¥1,060,000 | ¥710,000 |
| 宿泊比率 | 15% | 53% | 30% |
| 用地コスト | 高(港区商業地 坪2,000万円超) | 低〜中 | 中 |
| NOI特性 | 高回転・アンシラリー宿泊 | 長期ロック・高レジリエンス | バランス型 |
| 成立の鍵 | 小床・高RevPAR・多言語・クリニック徒歩圏 | 療養プログラムによる季節性平準化 | DMC送客・医療機関連携 |
出典:メトロエンジンリサーチ&コンサルティング(ADR前提は候補エリアの推定成約ADR、単位経済は想定値による試算。実際の投資判断には詳細なフィージビリティ・スタディが必要です)
開発コストとリスク評価
開発コスト面では、建設費の上昇が両類型に共通の逆風となる。国土交通省 建築着工統計によると、2025年のホテル建築費は全構造平均で坪195.2万円、S造240.5万円・RC造202.6万円と過去最高水準が続き、2022年の坪138万円から短期間で大幅に上昇した。医療対応の設備(検査連携動線・多言語サイン・車椅子対応の大型客室)はさらに1室あたりコストを押し上げる。ただし建設費の上昇は新規供給を抑制する効果もあり、既存アセットのリポジショニング(改装による医療滞在対応化)の相対的な魅力を高めるアップサイド要因ともいえる。医療・ウェルネス仕様への客室Capexが投資回収にどう効くかは、睡眠×ウェルネス客室の資産価値(客室仕様Capexの投資回収を読む)も参考になる。
GOP(営業粗利益率)の目安として、上場REITが開示する運営実績では宿泊特化型で38.9%(インヴィンシブル投資法人のMHM運営91物件、2024年12月期)、業態別ではリゾートホテルが20〜40%が業界目安とされる(リロホテルソリューションズ)。医療プログラム収入という宿泊外収益を織り込むことで、宿泊単体のGOPを上回る収益性を狙える点が、この投資テーマの本質的な魅力である。
| リスク区分 | 内容 | 都市型 | リゾート型 |
|---|---|---|---|
| 需要リスク | 円安メリットの剥落、送客国の政策変更 | 中 | 中 |
| 制度リスク | 医療滞在ビザ・受入体制の整備段階 | 中 | 中 |
| 建設・用地リスク | 建設費高騰、都心の用地取得競争 | 高 | 低〜中 |
| 運営リスク | 多言語・医療連携人材の確保 | 中 | 中 |
| 需要変動リスク | 季節変動・週末集中 | 低 | 中→低(長期滞在で緩和) |
出典:国土交通省 建築着工統計/各REIT開示・業界統計よりメトロエンジンリサーチ&コンサルティング作成
まとめ
医療滞在ホテル投資の成立条件は、①都市クリニック近接型か、リゾート療養型か、その二類型のいずれで顧客の滞在日数・客単価を設計するか、②クリニック近接・多言語・医療機関連携という立地プレミアムを備えられるか、③リゾート型では療養プログラムで季節性を平準化しNOIレジリエンスを引き出せるか、の三点に集約される。世界10兆円市場に対して日本のシェアは伸びしろの塊であり、リゾートトラストグループ・三菱商事の合弁のように「検診という日本の比較優位」を宿泊・観光と束ねる動きが本格化している。ファミリーオフィス・ヘルスケアREIT・デベロッパー・DMCにとって、宿泊アセットの変動性を医療消費と長期滞在で構造的に抑えるこのテーマは、次の投資フロンティアとして検討に値する。
⚠ 将来日程のADRに関する注意:本記事のADRのうち2026年7月以降(*表記)は調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて新規プラン追加・価格調整により変動します。現時点の水準は観測途中の値としてご参照ください。
あわせて読みたい
- 温泉旅館の買収上限価格を逆算 — ADR×OCC×利回り12%で見る投資
- 2040年の人口減リゾートにホテルは残れるか — 居住×就業で読む投資妥当性
- 睡眠×ウェルネス客室の資産価値 — 客室仕様Capexの投資回収を読む
- ジャングリア沖縄10ヶ月後の北部リゾート市場 — 投資インパクト
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- 宮古島・八重山の分譲リゾート投資 — 供給ラッシュと利回りの非対称を読む
- 投資・開発カテゴリの記事一覧
参考資料・出典一覧
■ データソース
推定成約ADR・推定稼働率(OTA掲載在庫ベース)・周辺商圏データはメトロエンジンリサーチ&コンサルティングによるOTA公開価格・在庫の集計に基づく。ADRは港区(N≈121〜133)・大阪シティ(N≈90〜96)・沖縄リゾート(N≈258〜276)・軽井沢町(N≈47〜53)・伊東市(N≈110〜126)の月次中央値。稼働率は2026年5月時点の5エリア集計。
■ 試算前提
単位経済は検診パッケージ¥50万円/組を固定し、都市型ADR¥45,000×2泊・リゾート型ADR¥40,000×14泊・ハイブリッドADR¥42,000×5泊を各類型の代表ケースとして客単価・宿泊比率を算出した想定値。GOP目安は上場REIT開示・業界統計を引用。
■ 限界・留意点
ADR・稼働率は推定値であり各施設の実成約・会計数値とは異なる。単位経済は代表ケースの試算であり、実際の投資判断には物件個別のフィージビリティ・スタディを要する。2026年7月以降のADRは調査時点の掲載価格に基づく観測途中の推定値。
■ 市場・価格データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格に基づく推定成約ADR(N=51〜127施設)、推定稼働率、周辺商圏データ
■ 政府統計・公的データ
- 経済産業省「医療インバウンドの適切な推進の在り方に関する検討会」中間とりまとめ(2025年6月)
- 総務省・経済産業省「経済センサス-活動調査」(周辺商圏・事業所数/従業者数)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」
- 国土交通省「地価公示」「建築着工統計」
■ 事例・プレスリリース