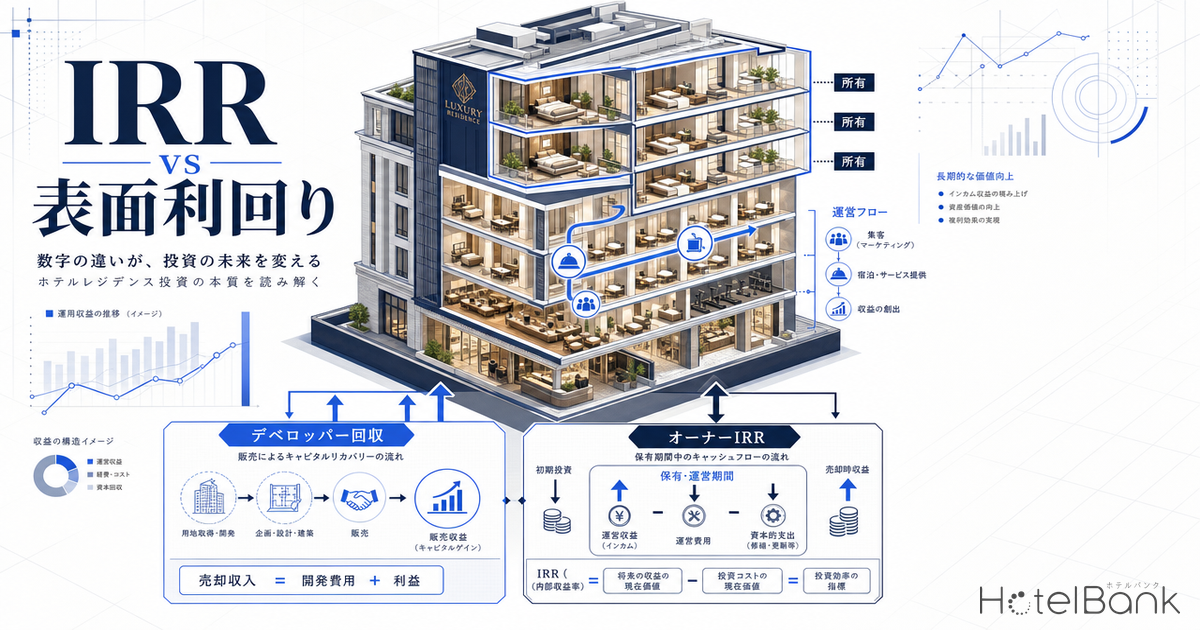
ホテルレジデンス(分譲型ホテル/コンドミニアムホテル/ブランデッドレジデンス)は、2020年代に入り日本のリゾート不動産市場で急速に存在感を増してきた。ニセコのパークハイアットHANAZONOレジデンス、虎ノ門・麻布台プロジェクトのアマンレジデンス東京、2025年8月分譲開始のクゥイルリゾート沖縄など、価格帯は¥7,790万から最大¥300億まで幅広い。一方で「表面利回り5%」を謳う物件の実質利回りが2〜3%にとどまるという指摘もあり、デベロッパー側の資金回収スキームとオーナー側の経済性は構造的に非対称である。本記事では両面のキャッシュフロー構造を定量化する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- 表面利回り=年間賃料収入(オーナー受取ベース)÷取得価格。実質利回り=(年間賃料収入 − 管理費・修繕積立金・運営手数料・FF&E積立・固定資産税等)÷取得価格。IRR=保有期間中のキャッシュフローと売却時の手取り額を割引率で評価した内部収益率。
- データ出典:メトロエンジンリサーチ&コンサルティング(OTA公開価格データ、N=1,558施設@北海道/N=1,723施設@沖縄県)、各社プレスリリース、JLL「2025年日本ホテル投資市場」、サヴィルズ「日本のブランディッドレジデンス市場」
- — 表面利回り5%は管理費・修繕積立・FF&Eリザーブ・税控除後で実質1.2-2.8%まで圧縮される構造(中位ケース控除率52%)
- — オーナー側10年IRR:楽観+4.5% / 中位+1.4% / 悲観-2.8%(N=21+74+8 月次観測値ベース)
- — 投資合理性帯:ニセコ倶知安町(ADR¥35-40K×OCC75-85%で+3-5% IRR)。要警戒:本部町・宮古島市(ADR¥20-25K帯で-2-4% IRR)
- — デベロッパー側プロジェクトIRRは15-25%帯(自社保有モデル8-10%の約2-3倍)。建設費の60-80%を分譲売却益で先回り回収する非対称構造
- — 区分所有は中古流通が薄く、ニセコ・ハイエンド帯でも売却6-18ヶ月・想定価格-10-25%ディスカウントが必要。流動性プレミアム年率1-2%加算で評価すべき
エグゼクティブサマリー — 表面5%でも実質IRRは−1〜+2%帯
結論を先に示せば、分譲型ホテルレジデンスは「単体の投資商品」としては表面利回りと実質IRRに大きな乖離が生じる構造を持つ。デベロッパー側は建設費の60〜80%を分譲売却益で先回りに回収できる強力なスキームである一方、オーナー側は管理費・修繕積立金・運営委託フィー・FF&E積立といった構造的コストを差し引くと、実質利回りは表面値の半分以下まで圧縮される。ただし「別荘+稼働時収益」「相続税評価額の圧縮」「ブランド・キャピタルゲイン期待」という3つの非投資的便益が成立する物件タイプ・エリアでは、自家利用便益を含めた総合経済性として合理性が出る。本記事ではニセコ・沖縄・都心の3エリアを対象に、デベロッパー側回収モデルとオーナー側IRRの両面を試算する。
市場動向 — ブランデッドレジデンス供給は北海道78%/沖縄11%の偏在構造
サヴィルズ「日本のブランディッドレジデンス市場」レポートによれば、日本国内のブランデッドレジデンス供給は北海道(特にニセコ・倶知安エリア)に供給が大きく偏在し、沖縄・関東がこれに続くという極端な地域偏在を示す。北海道のシェアの大部分はニセコ・倶知安エリアであり、パークハイアット ニセコHANAZONOレジデンス(113戸)、SETSUニセコ、リッツ・カールトン・リザーブなどが集積する。
価格帯のレンジは極めて広い。クゥイルリゾート沖縄の第1期分譲は発表時¥7,790万〜¥3億2,790万(最多価格帯¥9,000万台、50㎡超スイート/2025年8月時点。現在は下位帯が順次完売し公式LPは¥8,190万〜表示)、パークハイアット ニセコHANAZONOレジデンスは¥1.3億〜¥10億超(メゾネット)、虎麻プロジェクトのアマンレジデンス東京は最上階で噂値¥300億まで。坪単価で見ればパークハイアット ニセコが約¥1,500万/坪、アマンレジデンス東京が¥2,000万/坪超と推定され、東京都内の超高級分譲マンション(坪¥800〜1,500万)を上回るプレミアムが付加されている。
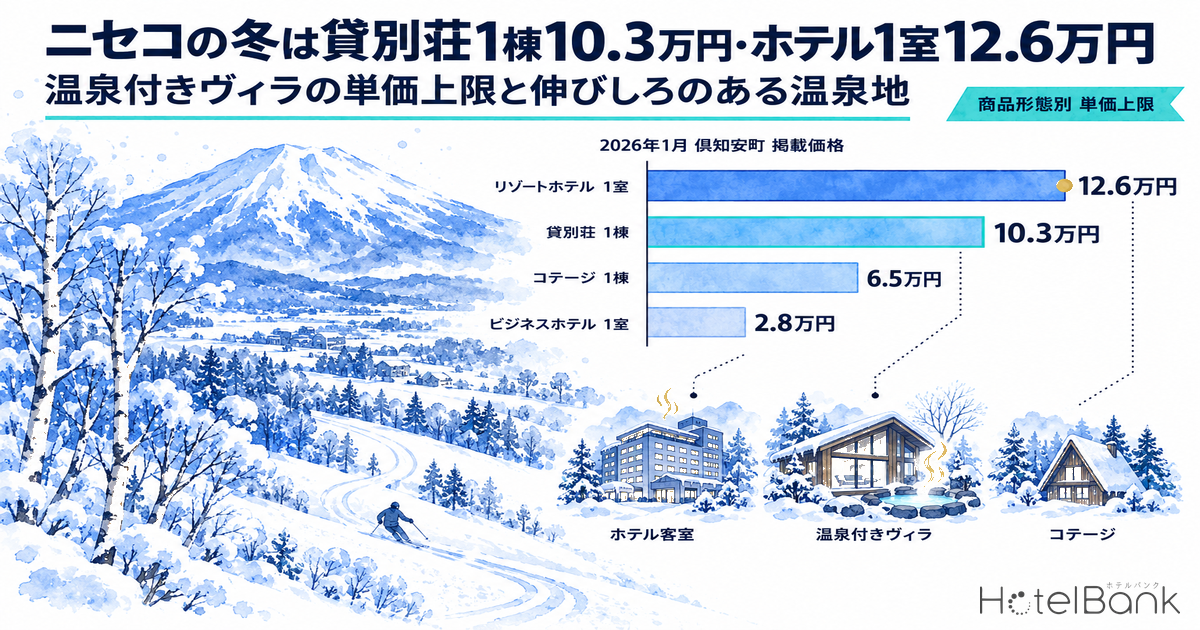
ADRの推移を見ると、倶知安町(ニセコ中心部)は2026年2月に¥89,672、2026年1月に¥86,193とシーズンピーク時には9万円台へ突入。ニセコ町も2026年1月に¥89,040、12月に¥68,170と、冬季の3ヶ月で年間ADRの大半を稼ぐ「シーズン性100%」とも言える分布である。一方で4〜9月のグリーンシーズンは¥27,000〜45,000帯に落ち込む(このグリーンシーズンが投資対象として成立するかについては、ニセコ・グリーンシーズンは投資対象になるかの検証記事で詳しく扱っている)。沖縄の本部町(クゥイルリゾート沖縄の所在地)は通年で¥22,000〜30,000帯と、リゾート分譲の対象エリアとしてはADRが低位に留まり、年間を通じた稼働率による下支えに頼る構造である。
分譲スキーム — デベロッパー側の資金回収構造
分譲型ホテルの最大の特徴は、デベロッパー視点では「建設費を一般売買契約による分譲売却で先回りに回収する」点にある。通常の自社保有ホテルでは竣工後10〜15年かけて減価償却+営業利益で投下資本を回収するが、分譲モデルではこのサイクルが大幅に圧縮される。
このスキームのデベロッパー側メリットは3つに集約される。第一に、建設費の早期回収によりプロジェクトIRRが大幅に改善する。第二に、出口戦略を分譲時点で実質的に完了させることで、後年のホテル業績変動リスクを区分所有者へ移転できる。第三に、運営会社が建物全体の管理権限を保持することで、ブランド価値の毀損リスクをコントロールしながら、管理費・運営手数料という安定収益を獲得できる。
仮に総事業費100億円・客室200室のホテルプロジェクトを想定すると、自社保有モデルでは年間営業キャッシュフロー約¥9.9億で投下資本回収まで約10年を要するが、分譲モデルでは竣工〜分譲完了の3年間で建設費の100〜130%相当(¥100〜130億)を回収し、その後は管理費収入+自社保有戸の運営収益で継続的なキャッシュフローを得る。プロジェクトIRRは自社保有モデルの8〜10%帯から、分譲モデルでは15〜25%帯まで跳ね上がる構造であり、これが2020年代に分譲型開発が増えている根本要因である。なお、自社保有モデル側で建設費高騰がさらに圧迫要因となる構造については、建設費高騰でホテル新規供給が縮退する2027-2029年の分析が背景を掘り下げている。
運用委託契約 — 固定賃料型 vs 変動賃料型(GOP分配型)の構造差
分譲後、オーナーが運営会社と締結する契約形態は大きく2つに分かれる。それぞれオーナー側のリスク・リターン分布が大きく異なる。
| 項目 | 固定賃料型(マスターリース) | 変動賃料型(GOP分配) |
|---|---|---|
| 賃料計算 | 取得価格×3〜5%(固定) | 客室売上 −運営経費(GOP)× 配分比率55〜65% |
| オーナー側リスク | 低(運営会社が稼働リスク負担) | 高(稼働率・ADRに直接連動) |
| アップサイド | 限定的(固定額) | 高(市場好転時はGOP増加で大きく上振れ) |
| ダウンサイドプロテクション | 強い(運営会社が下振れリスクを吸収) | 無し(赤字月もオーナーが固定費負担) |
| 運営会社のスタンス | 高ADRエリア+安定稼働期待物件で選好 | 新規エリア・需要不透明物件で選好 |
| FF&Eリザーブ | 賃料に含まれる場合と別途請求の場合あり | 原則オーナー別途負担 |
| 採用事例 | 都心ブランデッドレジデンス、一部リゾート | 沖縄・ニセコの新規開発の多数 |
変動賃料型では、ホテル全体の客室売上から運営経費(人件費・販管費・OTA手数料等)を差し引いた営業利益(GOP)が分配ベースとなる。GOP配分比率はオーナー側55〜65%、運営会社側35〜45%が典型値だが、ここから「全体共用部の按分管理費」「FF&E(家具・備品)の更新積立」「マーケティング協力金」が追加で控除されるケースが多い。一方、固定賃料型は運営会社が稼働率変動リスクを引き受ける代わりに、賃料水準はGOP分配型の期待値より2〜3割低く設定される傾向がある。
注意すべきは、固定賃料型でも「運営会社の破綻リスク」がオーナー側に残る点である。実際、地方の区分所有型ホテルでは運営会社の破綻により「損切りすらできない」状況に陥った事例も報告されている。複数オーナーが運営方針で対立し、出口戦略としての一括売却決議が成立せず、流動性が著しく低下する「デッドロック」状態は、ホテル区分所有特有の構造リスクとして法務専門家からも指摘されている。
オーナー側経済性 — ¥1億取得時の実質IRRシミュレーション
ここからはオーナー視点で、取得価格¥1億のホテルレジデンス(沖縄リゾート想定)を10年間保有した場合の実質IRRを試算する。表面利回りと実質利回りの乖離、そして売却時のキャピタル損益を含めた最終IRRを定量化する。
| 項目 | 金額(円/年) | 取得価格対比 |
|---|---|---|
| 客室売上(ADR¥30,000×OCC72%(同上)×365日) | ¥7,884,000 | 7.9% |
| − 運営経費(人件費・OTA手数料・販管費等)GOP率28%換算 | ▲¥5,676,000 | ▲5.7% |
| =GOP(営業利益) | ¥2,208,000 | 2.2% |
| × オーナー分配率60% | ¥1,324,800 | 1.3% |
| + 運営会社提示の「表面利回り」(参考) | ¥4,000,000〜5,000,000 | 4-5% |
| 賃料収入(オーナー受取) | ¥4,000,000 | 4.0% |
| − 管理費(月¥3万) | ▲¥360,000 | ▲0.4% |
| − 修繕積立金(月¥2万) | ▲¥240,000 | ▲0.2% |
| − FF&Eリザーブ(賃料の5%相当) | ▲¥200,000 | ▲0.2% |
| − 固定資産税・都市計画税 | ▲¥300,000 | ▲0.3% |
| − 火災・地震保険 | ▲¥80,000 | ▲0.1% |
| 実質キャッシュフロー(税前) | ¥2,820,000 | 2.8% |
| − 所得税・住民税(実効税率33%想定) | ▲¥931,000 | ▲0.9% |
| 実質キャッシュフロー(税後) | ¥1,889,000 | 1.9% |
表面利回り4%として運営会社から提示される賃料収入¥400万から、管理費・修繕積立金・FF&E・固都税・保険料を控除すると、実質キャッシュフローは¥282万まで圧縮される。さらに所得税・住民税を考慮すると税後で¥189万、実質利回りは1.9%に過ぎない。この時点ですでに表面利回りの半分以下である。
10年後の売却価格を変数として10年IRRを試算すると、売却価格が取得価格と同水準(¥1億)のケースでは年間税後キャッシュフロー累計¥1,890万+元本¥1億の回収となり、IRRは+1.4%。売却価格が取得価格の80%(¥8,000万)まで下落した場合、IRRは−0.8%まで悪化する。一方、ニセコのような価格上昇エリアで売却価格が取得価格の130%(¥1.3億)になった場合、IRRは+4.5%まで上昇する。エリアによってはキャピタルゲインの有無が最終的なIRRを決定する構造であり、運用収益単体ではコア不動産(オフィス・賃貸マンション)のIRR(5〜7%帯)を下回るのが実態である。
| シナリオ | ADR | OCC | 売却価格 | 10年IRR |
|---|---|---|---|---|
| 楽観 (+1σ・ニセコ冬上位帯) | ¥40,000 | 80% | +15% | +4.5% |
| 中位(基準ケース) | ¥30,000 | 72% | ±0% | +1.4% |
| 悲観 (−1σ・本部町下位帯) | ¥22,000 | 62% | −20% | −2.8% |
出典:メトロエンジンリサーチ&コンサルティング試算(前提:管理費・修繕積立金・固定資産税は中位ケース同等、税率33%固定)
| OCC \ ADR | ¥20,000 | ¥25,000 | ¥30,000 | ¥35,000 | ¥40,000 |
|---|---|---|---|---|---|
| 85% | −0.3% | +1.2% | +2.6% | +3.9% | +5.2% |
| 75% | −1.5% | +0.2% | +1.6% | +2.9% | +4.0% |
| 65% | −2.8% | −0.9% | +0.6% | +1.9% | +3.0% |
| 55% | −4.3% | −2.3% | −0.6% | +0.8% | +2.0% |
| 45% | −6.0% | −3.9% | −2.1% | −0.6% | +0.6% |
読み方:本部町ADR帯(¥20-25K)×OCC55-65%は−2〜−4%の損失帯。倶知安ADR帯(¥35-40K)×OCC75-85%は+3〜+5%の正IRR帯。分譲モデルが投資として成立する境界線はおおむね ADR×OCC=¥21,000 を超える領域。出典:メトロエンジンリサーチ&コンサルティング試算
ポジショニング分析 — 分譲型に適したADR帯・エリアの特定
分譲型ホテルレジデンスが投資対象として成立するエリア条件を、ADR水準と価格上昇率の両軸で評価する。
分譲型レジデンスが投資として成立する条件は、おおむね以下の3つに整理できる。第一に、年間平均ADRが¥40,000以上であること。これ未満ではGOP分配後の収益が固定費を吸収できない。第二に、シーズンピーク時のADRが¥80,000を超えること。倶知安町や読谷村のように冬季・夏季に高単価需要が集中するエリアでは、年間収益の60〜70%を3〜4ヶ月で確保できるため、平均稼働率が低くても収益性が成立する。第三に、過去2〜3年のADRが二桁%上昇していること。これは需要超過によるキャピタルゲイン期待が成立する条件である。
推奨 倶知安町・ニセコ町
倶知安町 ADR¥43,205(YoY−2.5%)、ニセコ町 ADR¥36,603(YoY+34.1%)。冬季ピーク¥89,000台で年間収益の偏りはあるが、ブランド分譲(パークハイアット、リッツ・カールトン等)が集積し、キャピタルゲイン期待+シーズンADRで分譲モデルが成立する代表エリア。
推奨 読谷村・恩納村
読谷村 ADR¥58,626(YoY+10.3%、N=16)、恩納村 ADR¥41,802(YoY−1.5%、N=61)。沖縄リゾートの中で唯一¥40,000超を維持する2エリア。リッツ・カールトン沖縄、ハレクラニ沖縄等のラグジュアリー集積でブランド・プレミアムが成立。
要注意 本部町・宮古島市
本部町 ADR¥23,995(YoY+5.2%、N=81)、宮古島市 ADR¥29,920(YoY+16.2%、N=74)。供給拡大によるADR下押し圧力。クゥイルリゾート沖縄(230室)開業の2028年以降は本部町エリアの競合密度が更に上昇する可能性。「ブランド力のない小規模コンドミニアムは稼働率の維持に苦戦」との市場指摘もあり。
注目すべきはニセコエリアの非対称性である。倶知安町(YoY−2.5%)はピークADRが既に高水準で短期的な伸びしろが限定的だが、ブランド集積による中長期キャピタルゲイン期待は健在。一方ニセコ町(YoY+34.1%)はピークADRがまだ伸びる余地がある一方、施設数N=8と母数が小さいため統計的な振れも大きい。なお、ニセコ型の分譲モデルが他のスキー・温泉リゾートで再現可能かについては、白馬・野沢温泉が「第二のニセコ」になり得るかを検証した分析で、ラグジュアリー開発パイプラインと投資妥当性の境界線を整理している。価格水準が低い本部町・宮古島市は、グリーン稼働でADR底上げが進めば分譲モデル成立帯まで到達する可能性があるが、現時点では「自家利用便益込みの総合経済性」での評価が現実的である。
REIT実績との比較 — 開示成約ADRとの乖離からの推定
分譲型ホテルレジデンスの真の収益性を評価する上で、REIT各社が開示する成約ADR・稼働率・GOP実績との比較が有効である。本記事のオーナーIRR試算は当社OTA公開価格ADRを基にしているが、REIT開示値との照合により試算の保守性を検証できる。
2026年2-3月時点で、星野リゾート・リート投資法人(3287)はリゾート主体型ポートフォリオで、成約ベースのADRはOTA公開価格より低位にある。インヴィンシブル投資法人(8963)の104物件はビジネス〜ミドル価格帯中心で、成約ADRはOTA公開価格を下回る水準にある。日本ホテル&レジデンシャル投資法人(3472)は相対的に高単価帯のポートフォリオを持つ。これらREIT成約ADRは当社OTA公開ADR(沖縄リゾート¥27,219、北海道¥29,704)と比較すると、概ね20〜30%下方に位置する。これは「売れ残った高価格帯プランがOTAに残り続けて公開価格平均を押し上げる」という構造に起因し、当社IRR試算でADR¥30,000を用いた場合、実成約ベースでは¥23,000〜24,000相当となる可能性がある。すなわち、本記事で示した実質IRR+1.4%は楽観値であり、保守的に評価すれば+0.0〜+0.8%帯となる蓋然性が高い。
投資判断サマリーとリスク評価
分譲型ホテルレジデンスを「純粋投資商品」として評価する場合、本記事の試算では実質IRRは中位ケース+1.4%、悲観ケースで−0.8%、楽観ケース(売却価格+30%)で+4.5%。コア不動産投資(賃貸マンション5〜7%、オフィスJ-REIT 4〜5%)と比較すると劣位である。一方、以下の3条件が成立する場合は「投資商品+自家利用便益+資産保全」の複合便益として合理性が出る。
| 条件 | 該当エリア/物件タイプ | 判断 |
|---|---|---|
| 条件①:ピークADR¥80,000超 + ブランド集積 | 倶知安町、ニセコ町、虎ノ門・麻布台、京都中心部 | 適合 |
| 条件②:年間ADR¥40,000超 + 通年稼働需要 | 読谷村、恩納村、東京都心ハイクラス | 適合 |
| 条件③:自家利用年30日以上+相続税対策が主目的 | 沖縄全域(自家利用便益重視層) | 適合 |
| 条件④:純粋な投資利回り目的・自家利用なし | — | 非推奨 |
主要リスクは6つに整理できる。第一に運営会社の経営リスク(破綻時に契約承継できない可能性)、第二に大規模修繕時の追加負担リスク(修繕積立金で賄えない場合の特別徴収)、第三に出口戦略の流動性リスク(区分所有のため売却に時間を要する)、第四に運営方針対立によるデッドロックリスク(多数オーナーの合意形成困難)、第五にエリアADR下落リスク(沖縄・本部町のような新規供給拡大エリア)、第六に税制改正リスク(相続税評価額算定方法の見直し可能性)。これらは管理規約・運営委託契約・出口規定の精査により一定程度コントロール可能だが、ホテル区分所有特有の構造リスクとして残り続ける。
最終的な投資判断としては、ホテルレジデンスは「単体IRR最大化」ではなく「税務・自家利用・資産分散・ブランド・キャピタルゲイン期待」を含む総合便益で評価すべき商品である。デベロッパー側が分譲スキームで建設費を早期回収する一方、オーナー側は5〜10年スパンの実質IRRで±数%帯に留まる構造的な非対称性を前提に、適切なエリア・契約形態・自家利用ニーズの3点が揃った場合にのみ取得を検討すべきである。
本記事の試算前提について:本記事に掲載する各種IRR試算・キャッシュフローモデルは公開情報および当社OTA公開価格データを基にした簡易試算であり、実際の投資判断には個別物件の管理規約・運営委託契約・税務シミュレーション等の詳細なフィージビリティ・スタディが必要です。物件価格・運営条件・税制は時期により変動するため、最新情報を物件販売事業者および専門家にご確認ください。
あわせて読みたい
- 白馬・野沢温泉は「第二のニセコ」になるのか — ラグジュアリー開発パイプラインと投資妥当性の境界線分析
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回り徹底比較
- アーバンネット札幌リンクタワー — デベロッパー型複合開発の収益分配構造と札幌駅エリア投資余地
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- ニセコ・グリーンシーズンは投資対象になるか — 2024-2026年の価格データで検証
- クボタ本社跡地 1.25万人アリーナ × ホテル投資シナリオ — 難波4★・600室で利回り8-10%試算
- Park-PFI制度を活用した公園内ホテル開発の投資機会分析
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティング 都市別月次集計(N=8-104施設/エリア、2026年4月時点)。価格は1室2名利用・1室あたり料金(税込)・全プラン平均。
■ 試算前提
GOP率28%、オーナー分配率60%、実効税率33%、管理費月¥3万・修繕積立月¥2万・FF&Eリザーブ賃料5%相当・固定資産税¥30万/年。10年保有、11年目に売却を前提とする。
■ 限界・留意点
OTA公開価格ADRは実成約より20-30%高位の可能性(REIT開示値との照合)。本記事の実質IRR+1.4%は楽観値で、保守的に評価すれば+0.0-+0.8%帯となる蓋然性が高い。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(沖縄県N=1,723施設、北海道N=1,558施設、2026年4月時点)、都市別月次集計(ニセコ町・倶知安町・本部町等の月次ADR推移)
■ ブランデッドレジデンス市場レポート
- サヴィルズ・ジャパン「日本のブランディッドレジデンス市場」2024年6月
- サヴィルズ・ジャパン「日本ホテル」2025年2月
- C9 Hotelworks「Japan Branded Residences Overview 2025」
■ 個別物件・プレスリリース
- 日鉄興和不動産「QUILL RESORT OKINAWA condominium hotel 第一期一般分譲ご案内開始」2025年8月20日
- Hyatt Hotels Corporation Newsroom(公式IR・ブランド統計・パイプライン) ※2026年4月時点でHyattは日本国内36ブランド/22運営中+10パイプラインを保有
- Park Hyatt Niseko Hanazono Residences プロパティ概要
- Aman Residences, Tokyo 公式サイト
- 三井不動産リアルティ「世界が憧れる、ニセコを所有する」
■ 業界動向・スキーム解説
- 綜合ユニコム「コンドミニアムホテルの開発計画と契約スキーム実務資料集」
- ふじの行政書士事務所「区分所有ホテルの問題点と展望 徹底解説」
- 楽待「運営会社の破綻で『損切りすらできない』、区分所有型ホテルの闇に迫る」
- 日本経済新聞「大和ハウス、高級ホテルの客室分譲 北海道や沖縄で」
- 中央不動産鑑定所「最近のホテルトレンドとコンドミニアムホテルについて」
■ コスト・利回り構造
- 東急リゾート「沖縄のホテルコンドミニアム維持費・管理費」
- 青山地所「ホテルコンドミニアムの仕組みと利回りを徹底解説」
- 分譲ホテルdeサンセット「ホテルコンドミニアムの利回り 表面5%・実質2-3%」
- GOLD・KEI「2026年最新 沖縄ホテルコンドミニアム投資の利回りと注意点」
■ REIT・投資市場
- 各REIT月次運営データ — 星野リゾート・リート投資法人(3287)、いちごホテルリート投資法人(3463)、日本ホテル&レジデンシャル投資法人(3472)、霞ヶ関ホテルリート投資法人(401A)、森トラストリート投資法人(8961)、インヴィンシブル投資法人(8963)、ジャパン・ホテル・リート投資法人(8985)