
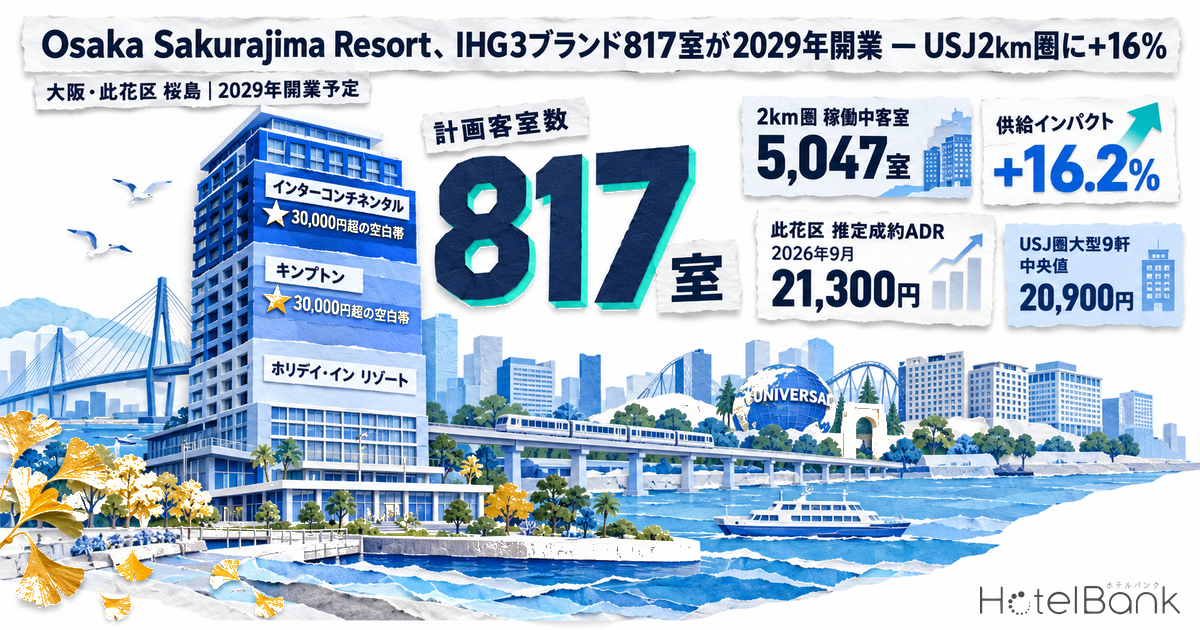
ユニバーサル・スタジオ・ジャパン(USJ)に隣接する大阪市此花区桜島で、鹿島建設・日本郵政不動産・SMFLみらいパートナーズ・京阪神ビルディングの4社が出資する合同会社桜島開発が「Osaka Sakurajima Resort」を建設している。1棟にインターコンチネンタル(244室)・キンプトン(246室)・ホリデイ・イン リゾート(327室)の3ブランドを収める計817室の構成で、2025年12月に着工し、2029年の開業を予定する。運営はIHGホテルズ&リゾーツが担う。本稿では、この「1棟3ブランド」という事業構造が共用部・後方設備の共有とブランド別の価格帯の作り分けをどう両立させるのかを主軸に、USJ周辺の客室ストック、万博翌年に平常化しつつあるベイエリアの単価、そして湾岸立地に固有の防災Capexの論点を定量的に読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、桜島開発予定地から半径2,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年8月〜2026年10月)に主要予約サイトで販売価格が確認できた施設を指す(2026年10月22日時点、メトロエンジンリサーチ集計)。LT(リードタイム)=チェックイン日までの日数。ブッキングカーブ=チェックイン日に向けたOTA残室数の推移で、本稿はLT45〜LT1の観測のみを用いる。
Key Takeaways
- 桜島開発予定地から半径2km圏の稼働中客室は25軒・5,047室(2026年10月22日時点)。817室の追加は+16.2%にあたり、うち201室以上の大型9軒が4,429室(87.8%)を占める。
- 此花区の推定成約ADRは2026年9月に21,300円(N=13施設)。万博会期の2025年9月(32,200円)からは−33.8%だが、2024年9月(22,800円)比では−6.4%と平常月の水準に戻っている。北区10,400円・中央区10,600円の2.0〜2.1倍に位置する。
- 半径2km圏に推定成約ADR30,000円超の施設はなく、インターコンチネンタルとキンプトンはこの空白帯に入る。ホリデイ・イン リゾートはUSJオフィシャルホテル群(大型9軒の中央値20,900円)と同じ帯で戦う構成になる。
- 敷地は準工業地域(容積率200%)かつ再開発等促進区を定める地区計画の区域内。液状化しやすい干拓地で高潮浸水想定0.5〜3m未満に含まれ、津波浸水想定区域の縁から約70mに位置するため、1階の重要設備の配置が防災Capexの要点になる。
- 総客室数は817室が一次資料の値であり、834室とする表記は照合した資料では確認できなかった。
要点 — 817室は2km圏の稼働中客室5,047室に対して+16%、単価は万博前の水準に回帰
結論を先に述べると、Osaka Sakurajima Resortの817室は、USJ周辺の既存ストックにとって「量」よりも「帯」のインパクトが大きい。半径2km圏の稼働中客室5,047室に対する+16.2%という量は、2019年にリーベルホテル大阪(760室)が加わった年の増分(前年比+774室・+19.6%)とほぼ同じ規模であり、USJ商圏は過去にこの規模の追加を吸収した実績を持つ。一方で、推定成約ADRが30,000円を超える施設が2km圏に存在しない現状に、インターコンチネンタルとキンプトンという上位2ブランドが入る点は、既存のオフィシャルホテル群とは別の需要層を取りにいく構成だと読める。
単価の局面も重要である。此花区の推定成約ADRは万博会期の2025年9月に32,200円まで上がったが、2026年9月は21,300円と2024年9月(22,800円)を下回る水準に戻った。2029年の開業は、万博の反動が一巡し、夢洲の統合型リゾート(IR)が2030年秋の開業を目指す局面に重なる。本稿は、この時間軸の上で事業構造・ストック・単価・立地・供給・収入シナリオの順に検証していく。
計画の概要 — 817室の内訳と「834室」表記の扱い
まずは計画の骨格を一次資料で確認する。事業主体は合同会社桜島開発(鹿島建設・日本郵政不動産・SMFLみらいパートナーズ・京阪神ビルディングの4社出資)で、所在地は大阪市此花区桜島、JRゆめ咲線ユニバーサルシティ駅から徒歩6分の旧結婚式場跡地である。敷地面積17,246㎡・延床面積100,494㎡、地上14階・地下1階の規模で、2025年12月に着工し2029年の開業を予定する。運営オペレーターの選定では鹿島建設の助言役をJLLが務め、2026年2月のJLLリリースはIHGにとって日本初の「トリプルブランドホテル」になると述べている。
| 項目 | 内容 |
|---|---|
| 事業主体 | 合同会社桜島開発(鹿島建設・日本郵政不動産・SMFLみらいパートナーズ・京阪神ビルディング) |
| 所在地 | 大阪市此花区桜島(JRユニバーサルシティ駅 徒歩6分) |
| 規模 | 敷地17,246㎡・延床100,494㎡・地上14階地下1階 |
| ブランドと客室 | インターコンチネンタル244室/キンプトン246室/ホリデイ・イン リゾート327室=計817室 |
| 1室あたり延床 | 約123㎡(100,494㎡÷817室) |
| 工期 | 2025年12月着工・2029年開業予定 |
| 運営 | IHGホテルズ&リゾーツ(契約形態は非公表) |
| 総事業費 | 非公表(本稿では推定しない) |
総客室数については817室と834室の2つの数字が流通している。本稿が照合した日本郵政不動産のリリース(2025年12月18日)、IHGの同日発表、JLLのリリース(2026年2月3日)、健美家の記事(2026年4月14日)、鉄道チャンネルの記事(2026年1月1日)はいずれも817室で一致し、ブランド別内訳(244+246+327)の合計も817室である。834室という数字の根拠は照合した資料のなかには見当たらなかったため、本稿は一次資料の817室を採用し、834室は計画変更や転記の違いによる表記として扱う。計画は着工後も客室構成の微修正が入り得るので、開業時の確定室数は事業者の最終発表で確認する必要がある。なお、発表直後の時点でこの817室が埋める価格帯の空白を商圏のポジショニングから整理したUSJ隣接・桜島の817室が示すホテル投資余地と読み比べると、着工後の現在地がより立体的に見えてくる。
1室あたり延床123㎡という数字は、本計画の性格をよく表している。宿泊特化型ホテルの1室あたり延床は概ね40〜60㎡、フルサービスのシティホテルで80〜100㎡が目安とされるのに対し、本計画はそれを上回る。IHGの発表によれば、インターコンチネンタルには宴会場と4つの会議室・屋上プール・温浴施設、キンプトンには屋上のスペシャリティレストランと屋内プール、ホリデイ・イン リゾートにはキッズクラブ・ゲームルーム・キッズプールが計画されており、ブランドごとに独立した顧客接点を持つ設計がこの延床効率に反映されている。
1棟3ブランドの事業構造 — 後方を共有し、顧客接点と価格帯を分ける
マルチブランド開発の経済性は、「分けるもの」と「共有するもの」の線引きで決まる。本計画でブランドごとに分けられているのは、客室・レストラン・プール・会議機能といった顧客接点であり、共有されると考えられるのは構造躯体、荷さばき・厨房バックヤード・リネン・機械電気設備・従業員施設といった後方部門である。1棟に3つの運営体を置くことで、後方部門の床と人員を3施設で分け合えるため、同じ817室を3棟に分散して建てる場合よりも延床効率と人員効率が高まる。人材確保が難しい局面が続く宿泊業において、清掃・設備・警備・人事といった共通業務を1つの運営チームで賄える点は、2029年開業の施設にとって見逃せない利点になる。
| ブランド | 客室 | 主な専用施設 | 想定する需要層 | USJ圏での位置づけ |
|---|---|---|---|---|
| インターコンチネンタル | 244室 | 宴会場+会議室4、屋上プール、温浴施設、ロビーバー | インバウンド富裕層、MICE、IR開業後の高単価層 | 2km圏に存在しない30,000円超の帯 |
| キンプトン | 246室 | 屋上スペシャリティレストラン、屋内プール、会議室4 | ライフスタイル志向の国内外個人客、記念日需要 | 同じく空白帯。東京のキンプトンは推定成約ADR77,800円(2026年4〜10月平均) |
| ホリデイ・イン リゾート | 327室 | キッズクラブ、ゲームルーム、屋内プール+キッズプール、12歳以下朝食無料 | ファミリー、グループ、USJ来園客の中核層 | 既存オフィシャルホテル群(大型9軒の中央値20,900円)と同じ帯 |
価格帯の作り分けは、IHGが大阪市内で既に運営するホテルの水準からも読み取れる。ホリデイ・イン大阪難波(314室)の推定成約ADRは2026年4〜10月平均で21,800円、voco大阪セントラル(191室)は24,700円であり、USJ圏の大型9軒の中央値20,900円と同じ帯に並ぶ。他方、インターコンチネンタルホテル大阪(272室)は掲載価格(全プラン平均・税込)で2026年9月に126,100円、東京のキンプトン新宿東京(151室)は推定成約ADRで同年4〜10月平均77,800円と、桁の違う帯で運営されている。桜島ではこの3層を1棟に重ねることになり、ブランド間の単価差は3倍前後になると見込まれる。
運営受託の論点は3つある。第一に契約形態である。IHGの発表は「新築ホテル契約」としか述べておらず、運営受託(マネジメント契約)かフランチャイズかは明らかにされていない。日本ではIHGが直接運営する形態と、オーナー側の運営会社がフランチャイズで看板を掲げる形態の両方があり、3ブランドで契約形態が異なる可能性もある。第二に、レベニューマネジメントの統合である。同じ建物の3ブランドが同じ日に同じ客層を取り合えば単価は崩れるため、ブランド間で明確な価格差と販売チャネルの棲み分けを維持する運営設計が前提になる。第三に、共用コストの配賦である。後方設備や人員を共有する以上、各ブランドのGOP(営業粗利益)を比較可能にするためのコスト配賦ルールをオーナーと運営者が事前に合意しておく必要がある。これらは「1棟3ブランド」の利点を実現するための条件であり、同時に日本初の試みゆえに前例の少ない設計でもある。
USJ 2km圏の客室ストック — 稼働中25軒5,047室、大型9軒が88%を占める
次に、817室が入る商圏の現在地を押さえる。桜島開発予定地から半径2km圏で稼働中の宿泊施設は25軒・5,047室(2026年10月22日時点、主要予約サイトでの掲載は27軒・5,399室)である。内訳を見ると、201室以上の大型施設が9軒・4,429室で稼働中客室の87.8%を占め、50室以下の小規模施設が13軒あるものの合計303室にとどまる。カテゴリ別ではシティホテル6軒3,151室、リゾートホテル2軒758室、ビジネスホテル9軒963室で、USJオフィシャルホテルを中心とする大型シティ・リゾート型に客室が集中する構造だといえる。
| 規模 | 施設 | 客室 | 構成比 |
|---|---|---|---|
| 201室以上 | 9 | 4,429 | 87.8% |
| 101〜200室 | 1 | 128 | 2.5% |
| 51〜100室 | 2 | 187 | 3.7% |
| 50室以下 | 13 | 303 | 6.0% |
| 合計 | 25 | 5,047 | 100% |
時系列で見ると、開業年が確認できる稼働中施設の客室数は2017年の3,484室から2019年の4,728室へ2年で+1,244室(+35.7%)増えた後、2020年以降は4,932〜5,014室の横ばいで推移している。2019年の増分の大半はリーベルホテル大阪(760室)で、USJ圏は1年で2割近い供給増を経験済みである。その後6年間ほぼ新規供給がなかったことを踏まえると、2029年の817室は「6年ぶりの大型追加」であり、しかも既存ストックが受け止めてきた20,000円前後の帯とは異なる帯に大半(490室)が入る。
| 施設 | 客室 | 区分 | 距離 | 推定成約ADR 4〜10月平均 | 同 2026年9月 |
|---|---|---|---|---|---|
| ザ パーク フロント ホテル アット ユニバーサル・スタジオ・ジャパン | 598 | シティ | 742m | 26,466円 | 28,703円 |
| ホテル京阪 ユニバーサル・タワー | 641 | シティ | 855m | 24,495円 | 27,864円 |
| ホテル近鉄ユニバーサル・シティ | 456 | シティ | 753m | 23,326円 | 26,870円 |
| ホテルユニバーサルポート | 600 | シティ | 808m | 21,979円 | 25,490円 |
| リーベルホテル大阪 | 760 | シティ | 753m | 20,915円 | 23,239円 |
| ザ シンギュラリ ホテル & スカイスパ アット ユニバーサル・スタジオ・ジャパン | 390 | ビジネス | 932m | 20,870円 | 23,696円 |
| オリエンタルホテル ユニバーサル・シティ | 330 | リゾート | 832m | 19,122円 | 21,168円 |
| ホテルユニバーサルポートヴィータ | 428 | リゾート | 1,134m | 16,526円 | 18,579円 |
| バンデホテル天保山 | 226 | ビジネス | 1,679m | 8,903円 | 8,077円 |
| ラ・ジェント・ホテル大阪ベイ | 128 | ビジネス | 709m | 18,239円 | 21,297円 |
この表で注目したいのは、USJ駅前の大型施設群が2026年4〜10月平均で16,500〜26,500円という比較的狭い帯に収まっている点である。最上位のザ パーク フロント ホテルでも26,500円で、30,000円を超える施設はない。なお、オリエンタルホテル ユニバーサル・シティはジャパン・ホテル・リート投資法人(8985)の保有物件(取得価格6,753百万円・330室、当社保有関係マスター2026年10月19日時点)であり、同法人はポートフォリオ一覧で物件別の取得日を公表していない。2km圏で上場REITの保有が確認できるのはこの1物件で、残りの大型施設は鉄道系・不動産系の事業会社が直接保有・運営している構図である。
ベイエリアの単価 — 此花区ADRは万博前の帯に戻り、北区・中央区の2倍を維持
単価の局面を確認する。此花区の推定成約ADR(N=13施設)は、2025年8月に35,200円、同9月に32,200円、同10月に34,000円と万博会期中に大きく上がった。2026年は1月17,600円、6月14,700円を底に、8月23,100円、9月21,300円と夏場に持ち直している。前年同月比は万博の影響で比較に適さないため、2024年同月と比べると、2026年9月は2024年9月(22,800円)に対し−6.4%、7〜9月の3か月平均では20,800円と2024年同期(24,600円)に対し−15.5%である。つまり此花区の単価は万博前の平常月の帯に戻ったうえで、やや下振れしているのが現在地だといえる。
一方で、大阪市中心部との相対的な位置は崩れていない。2026年9月の推定成約ADRは北区10,400円(N=74施設)、中央区10,600円(N=193施設)、大阪府全体9,300円(N=655施設)で、此花区はそれぞれの2.06倍・2.01倍・2.29倍にあたる。2024年9月の同じ比率は北区比2.37倍・中央区比2.11倍だったので、USJ圏のプレミアムは万博前と比べてわずかに縮んだものの、2倍前後という構造は維持されている。北区は2024年9月比で+8.0%、大阪府全体は+3.1%と上昇しているのに対し此花区が−6.4%なのは、2024年12月のUSJ新エリア開業を控えて2024年秋の此花区がすでに高い水準にあったことも影響していると考えられる。
この単価構造は、ホリデイ・イン リゾートにとっては既存のオフィシャルホテル群と同じ帯で327室を売る競争を意味し、インターコンチネンタルとキンプトンにとっては「大阪市中心部の高級帯」ではなく「USJ圏に存在しなかった帯」を新たに作る挑戦を意味する。宿泊税の改定(大阪府・2025年9月1日宿泊分から、1人1泊20,000円以上で500円)は、上位2ブランドの価格帯(2名1室利用)では宿泊料金に対して2%前後の負担にとどまる。
需要の現在地 — 稼働は大阪府全体で80%、USJ圏は週末のLT30前後で残室が一桁%
単価が平常化した一方で、稼働は高水準を保っている。観光庁「宿泊旅行統計調査」の2025年年間値(速報)では、大阪府の客室稼働率は78.8%と都道府県で最も高く、シティホテルは79.4%だった。当社の推定でも2026年9月の大阪府の稼働率(OTA掲載在庫ベース・推定)は80.4%(対象410施設/客室59,647室・主要予約サイト掲載ベース)、此花区は84.0%(対象9施設/客室631室・同)である。ジャパン・ホテル・リート投資法人が公表する2026年8月の地域別実績でも、大阪のホテル群は稼働93.5%・ADR19,186円・RevPAR17,931円と、単価を譲りながら稼働で取り返す型が続いている。
※推定稼働率はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
予約の進み方を見ると、USJ圏の週末需要の強さが分かる。此花区の対象14施設/客室1,896室(主要予約サイト掲載ベース)について、2026年10月21日時点の観測では、11月21日(土)チェックインはLT45で残室36室(残室率1.9%)、LT32で17室(0.9%)まで進んでいる。平日の11月18日(水)はLT45で209室(11.0%)、LT29で150室(7.9%)であり、週末と平日で残室率に5〜10ポイントの差がある。11月28日(土)もLT39で96室(5.1%)と、週末はチェックイン1か月以上前の時点で残室が一桁%に入る途中経過を観測している。これらは現時点の進行中の予約状況であって、最終的な完売を示すものではない。
需要の構造的な裏付けは、ユニバーサルシティ駅の乗降客数にも表れている。国土数値情報の駅別乗降客数によれば、同駅の1日平均乗降客数は2011年の35,903人から2017年に65,012人へ増え、2020年に26,358人まで落ち込んだ後、2023年には70,542人と2019年(59,992人)を17.6%上回る過去最多を記録した。USJ自体の来場者数は2017年以降非公表だが、TEA/AECOMの調査では2024年に約1,600万人と世界3位の水準にある。大阪市は桜島二丁目の市有地約3.1haをUSJの拡張用地として協議中で、2027年6月の土地返還後、2028年を目途に事業用定期借地権の契約締結を目指すと公表している。2029年の開業は、このUSJ拡張と2030年秋を目標とするIR開業の間に位置することになる。
競合ポジショニング — 30,000円超・200〜350室の帯が空いている
客室規模と推定成約ADRの2軸で2km圏の稼働中施設を並べると、構造は明瞭である。推定成約ADRが算出できる17施設のうち、330〜760室の8軒は16,500〜26,500円の帯に集中し、30,000円を超える施設は1つもない。逆に10,000円未満の帯には小規模施設と天保山側のビジネスホテルが並ぶ。桜島の3ブランドをこの図に仮置きすると、ホリデイ・イン リゾート(327室)は密集帯の中に入り、キンプトン(246室)とインターコンチネンタル(244室)は30,000〜60,000円の空白帯に入る。
密集 埋まっている領域
16,000〜27,000円 × 330〜760室
USJオフィシャルホテルを中心に大型8軒・4,203室が集中。ホリデイ・イン リゾート327室はこの帯の中で、キッズ特化の専用施設で差別化を図る構成になる。
WS① ライフスタイル・アッパー帯
30,000〜50,000円 × 200〜300室
2km圏に該当施設なし。キンプトン246室が入る帯で、大阪市内ではvoco大阪セントラル(24,700円)の上に位置する。
WS② ラグジュアリー帯
50,000円超 × 200〜300室
同じく該当施設なし。インターコンチネンタル244室が入る帯で、宴会場・会議室を備える点がUSJ圏の既存施設にない機能になる。
ホワイトスペースが空いていること自体は、そこに需要があることの証明ではない。ただし、万博会期中の2025年9月に此花区の中央値が32,200円まで上がった事実は、イベント需要が集中する局面ではUSJ圏の支払意欲が30,000円台まで伸びることを示している。IR開業後に夢洲とUSJを一体で回遊する高単価層が生まれれば、上位2ブランドの帯は「万博会期の一時的な水準」から「常設の帯」に変わる余地がある。夢洲IRの約2,500室が湾岸4区の既存ストックに対してどの価格帯に入るかは、夢洲IR2,500室は湾岸4区9,559室の26% — 大阪ベイの価格帯ホワイトスペースが掘り下げている。
立地評価と防災Capex — 準工業地域・再開発等促進区、液状化と高潮の想定を織り込む
湾岸の埋立地という立地は、需要面の強みと防災面の条件を同時に持つ。国土交通省 不動産情報ライブラリの都市計画データで敷地中心点を照会すると、用途地域は準工業地域(指定容積率200%・建蔽率60%)、準防火地域に指定され、「再開発等促進区を定める地区計画」の区域内に位置する。延床100,494㎡は敷地17,246㎡の約5.8倍にあたり指定容積率とは整合しない規模であるため、地区計画に基づく容積率の取り扱いが計画の前提になっていると見られる。周辺には商業地域(容積率400%)と工業専用地域も混在し、USJと物流・工業用地が隣り合う此花区らしい土地利用である。
| 用途地域 | 準工業地域 |
| 容積率/建蔽率 | 200%/60% |
| 防火指定 | 準防火地域 |
| 地区計画 | 再開発等促進区を定めるもの |
| 区域区分 | 市街化区域 |
| 液状化傾向 | 液状化しやすい(干拓地) |
| 高潮浸水想定(2021年) | 0.5m以上3m未満 |
| 津波浸水想定(2023年) | 区域外(最寄り区域まで約70m) |
| 此花区全体の想定(2013年) | 浸水面積816ha・最大浸水深5.08m |
防災面では3点を織り込む必要がある。第一に液状化である。敷地は地形分類上の干拓地で「液状化しやすい」区分にあり、杭基礎と地盤改良のコストは標準的な内陸立地より上乗せになる。第二に高潮である。大阪府の高潮浸水想定(2021年)では敷地中心点は浸水深0.5m以上3m未満の区域に含まれ、受変電・非常用発電・厨房・リネンといった重要設備を1階や地下に置かない階層配置、あるいは防水区画と止水板の設置が設計上の論点になる。地下1階を持つ計画である以上、この点は竣工後の改修では対処しにくいため、設計段階で解決しておく性格のCapexである。第三に津波である。敷地中心点は2023年の津波浸水想定区域の図形には含まれないが、最寄りの想定区域(浸水深0.01〜0.3m)まで約70mと近接し、周辺1km四方には3〜5m級の想定区域も含まれる。14階建てという高さは垂直避難の受け皿になり得るため、USJ来園客を含む帰宅困難者の受け入れを地域と協定化できれば、立地の制約を地域貢献と評価の向上に転換する機会になる。
供給パイプライン — 大阪府の宿泊業着工は2017年ピークの1/7、此花区に届出済みの競合計画はない
2029年の開業時点で競合する新規供給はどの程度あるのか。国土交通省「建築着工統計」によれば、大阪府の宿泊業用建築物の着工は2017年に133棟・床面積472,530㎡でピークを打ち、2023年には14棟・54,152㎡まで減少した。2024年は18棟・143,401㎡と床面積で持ち直したが、棟数ベースではピークの1/7の水準にある。建設費の上昇が新規供給を抑えている局面であり、既存施設にとっては競争環境が緩やかになるアップサイド要因でもある。
確認申請ベースの計画(国土交通省「建築物動態統計調査」)で把握できる大阪府内の100室超のホテル計画は、北区堂島浜の220室(2027年2月完成予定)、中央区南船場の223室(2026年6月完成予定)、中央区本町の117室(2028年8月完成予定)など中心部に限られ、此花区・港区の湾岸では桜島の本計画以外に届出済みの計画は確認できない。大阪府全体の客室ストックと2030年までのパイプラインの全体像は、大阪の客室16.7万室、夢洲IRで+2,500室 — 2027〜2030年の供給パイプラインを参照されたい。※調査時点での確認申請ベースであり、今後の申請追加で件数・客室数は増加する見込みのため、現時点での確定パイプラインの下限値として参照されたい。
| 時期 | イベント | 客室/規模 | USJ圏への含意 |
|---|---|---|---|
| 2027年6月 | 桜島二丁目 市有地のUSJ拡張用地としての返還(大阪市公表) | 約3.1ha | 2028年目途の借地契約後にパーク拡張が具体化 |
| 2029年 | Osaka Sakurajima Resort 開業 | 817室 | 稼働中5,047室に+16.2%、うち490室は空白帯 |
| 2030年秋(目標) | 夢洲IR(MGM・オリックス等)開業 | 約2,500室 | 高単価層の回遊需要。桜島から夢洲は湾岸を隔てて隣接 |
事業シナリオ試算 — 3ブランド構成の客室収入は単一ブランド構成の1.6倍
総事業費は非公表のため、本稿では投資額や利回りを推定しない。代わりに、「同じ817室を単一ブランドでUSJ圏の標準的な帯で売った場合」と「3ブランドで帯を分けた場合」の客室収入を比較し、マルチブランド構成の意味を収入側から測る。前提は次のとおりである。ホリデイ・イン リゾートのADRは2km圏の大型9軒の中央値(20,900円)とホリデイ・イン大阪難波の実績(21,800円)から21,000円、通年OCCは大阪府の2025年速報値78.8%と此花区の2026年9月推定84.0%の間をとって85%とした。キンプトンは38,000円・80%、インターコンチネンタルは55,000円・75%と置いたが、これらはUSJ圏に前例のない帯であるため、東京のキンプトン(77,800円)と大阪市内の既存高級帯を参考にした本稿の仮定にすぎない。
| シナリオ | 客室 | 想定ADR | 通年OCC | 年間客室収入 | RevPAR |
|---|---|---|---|---|---|
| ホリデイ・イン リゾート | 327 | 21,000円 | 85% | 21.3億円 | 17,850円 |
| キンプトン | 246 | 38,000円 | 80% | 27.3億円 | 30,400円 |
| インターコンチネンタル | 244 | 55,000円 | 75% | 36.7億円 | 41,250円 |
| 3ブランド合計 | 817 | 35,500円(加重) | 80.5% | 85.3億円 | 28,600円 |
| 参考:単一ブランド817室(USJ圏標準帯) | 817 | 21,000円 | 85% | 53.2億円 | 17,850円 |
感度分析 — 上位2ブランドの単価が1割下がっても収入は単一ブランド比1.5倍
3ブランド合計の客室収入85.3億円は、単一ブランド構成の53.2億円に対して1.60倍である。この差の源泉は、全体の60%を占める上位2ブランド(490室)の単価であり、裏返せば上位2ブランドの帯が実現しなければ差は縮む。感度を見ると、全ブランドのADRが−10%なら76.8億円(ベースケースの単一ブランド構成53.2億円比1.44倍)、通年OCCが−5ポイントなら79.9億円(同1.50倍)、両方が同時に起きても71.9億円(同1.35倍)であり、前提を保守的に動かしても単一ブランド構成を上回る。ただしこれは客室収入のみの比較であって、3ブランド分の顧客接点(レストラン・プール・会議施設)を維持する運営コストや、ブランドごとのFF&E積立を含めたGOPベースの比較ではない。フルサービス型のGOP率は宿泊特化型より低い水準が業界目安とされるため、収入の1.6倍がそのまま利益の1.6倍になるわけではない点に留意が必要である。
| 前提 | ベースケース | ADR −10% | 通年OCC −5pt | 両方 |
|---|---|---|---|---|
| 3ブランド合計 | 85.3 | 76.8 | 79.9 | 71.9 |
| 単一ブランド817室(参考) | 53.2 | 47.9 | 50.1 | 45.1 |
| 倍率 | 1.60倍 | 1.60倍 | 1.60倍 | 1.60倍 |
上の表は前提を1つずつ動かしたものだが、収入差の源泉である上位2ブランドの単価と、全ブランドの稼働を同時に動かすと結論の頑健性がより明確になる。下の2軸グリッドは、キンプトンとインターコンチネンタルの想定ADRを+10%〜−30%、3ブランドの通年OCCを+5pt〜−15ptの範囲で動かした3ブランド合計の年間客室収入である(ホリデイ・イン リゾートのADR21,000円は固定)。上位2ブランドの単価が3割下がり(キンプトン26,600円・インターコンチネンタル38,500円)、同時に稼働が15pt下がる最も厳しい組み合わせでも53.6億円と、ベースケースの単一ブランド構成53.2億円の1.01倍を保つ。稼働が前提どおりなら、上位2ブランドの単価が3割下がっても1.24倍である。上位帯の単価か稼働のどちらか一方が崩れても収入面の優位は残るが、両方が同時に大きく崩れると差はほぼ消える。運営コストが単一ブランド構成より重い点を踏まえると、上位2ブランドの単価と稼働を同時に守れるかが、この構成の採算を分ける下限条件になる。
| 上位2ブランドADR \ 通年OCC | +5pt | ±0pt(ベース) | −5pt | −10pt | −15pt |
|---|---|---|---|---|---|
| +10% | 97.6 1.83倍 | 91.7 1.72倍 | 85.9 1.61倍 | 80.1 1.50倍 | 74.3 1.40倍 |
| ±0%(ベース) | 90.7 1.70倍 | 85.3 1.60倍 | 79.9 1.50倍 | 74.5 1.40倍 | 69.1 1.30倍 |
| −10% | 83.9 1.58倍 | 78.9 1.48倍 | 73.9 1.39倍 | 68.9 1.30倍 | 64.0 1.20倍 |
| −20% | 77.1 1.45倍 | 72.5 1.36倍 | 68.0 1.28倍 | 63.4 1.19倍 | 58.8 1.10倍 |
| −30% | 70.3 1.32倍 | 66.1 1.24倍 | 62.0 1.16倍 | 57.8 1.09倍 | 53.6 1.01倍 |
投資判断の整理 — 「帯を作る」開発としての評価軸
ここまでを整理すると、Osaka Sakurajima Resortは「USJ圏に客室を足す」開発というより「USJ圏に存在しなかった価格帯を作る」開発である。量の面では、2019年に1年で2割近い追加を吸収した商圏に6年ぶりの+16%が入る構図で、週末のLT30前後で残室が一桁%という現在の予約進捗からも、ホリデイ・イン リゾートの327室が入る標準帯の需要は厚い。帯の面では、上位2ブランドの490室が30,000円超の空白帯を常設化できるかが収入の4分の3を左右し、その成否はUSJ拡張とIR開業という2つの外部イベントの時期と重なる。
| 評価軸 | 見立て | 根拠 |
|---|---|---|
| 標準帯(ホリデイ・イン リゾート)の需要 | 厚い | 此花区 2026年9月 推定稼働84.0%、大型9軒の中央値20,900円で安定、週末LT30前後の残室率1〜5% |
| 上位帯(キンプトン・インターコンチネンタル)の実現 | 外部イベント依存 | 2km圏に30,000円超の前例なし。万博会期に32,200円まで伸びた実績とIR開業が裏付け候補 |
| 供給競合 | 限定的 | 大阪府の宿泊業着工は2017年比1/7、此花区に届出済みの競合計画なし |
| 立地・防災 | 設計段階で織り込む | 液状化しやすい干拓地、高潮0.5〜3m未満、津波区域の縁から約70m |
| 運営構造 | 前例が少ない | 日本初のIHGトリプルブランド。契約形態・RM統合・コスト配賦の設計が成否を分ける |
既存のUSJオフィシャルホテル群にとって、この開発は脅威であると同時に、商圏全体の価格帯を押し上げる機会でもある。上位ブランドが30,000円超の帯を常設化すれば、既存施設の20,000円台の帯は相対的に「手頃」になり、ファミリー・グループ需要の受け皿としての位置づけが明確になる。2029年までの3年間で、客室改装やキッズ向け施設の強化によって標準帯の中での差別化を進めておくことが、既存施設側の有効な備えになるといえる。
⚠ 将来日程のADRに関する注意:本記事のうち2026年10月以降の月のADRは調査時点でOTAに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。また関西エリアは2025年の万博会期の反動が単価に影響している局面であり、前年同月比の解釈には注意が必要です。
■ データソース
客室ストック:メトロエンジンリサーチ&コンサルティング(桜島開発予定地から半径2,000m圏・客室数10室以上・レジャーホテル除く、2026年10月22日時点)。ADR:同社の推定成約ADR(此花区N=13、北区N=74、中央区N=193、大阪府N=655施設)。推定稼働率・ブッキングカーブ:同社(主要予約サイト掲載在庫ベース、2026年10月21日観測)。公的統計:観光庁「宿泊旅行統計調査」2025年年間値(速報)、e-Stat「建築着工統計」(統計ID 0003114490)、国土交通省 不動産情報ライブラリ(用途地域・防火地域・地区計画・液状化傾向図・高潮/津波浸水想定区域・駅別乗降客数)。REIT:ジャパン・ホテル・リート投資法人の月次運営実績(2026年8月)と保有物件情報。本稿が参照する上場ホテルREITは、いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A)の7法人のうち、2km圏に保有物件を持つジャパン・ホテル・リート投資法人のみである。
■ 試算前提
客室収入=客室数×想定ADR×通年OCC×365日。ホリデイ・イン リゾートのADR21,000円は2km圏の201室以上9軒の推定成約ADR中央値(20,900円)とホリデイ・イン大阪難波の2026年4〜10月平均(21,800円)を参照。キンプトン38,000円・インターコンチネンタル55,000円は本稿の仮定であり、USJ圏に実績はない。通年OCCは大阪府の2025年速報値78.8%と此花区の2026年9月推定84.0%を参照して85%・80%・75%と段階的に置いた。総事業費・建設費・利回りは非公表情報を含むため算出していない。
■ 限界・留意点
推定成約ADRはREIT開示実績との照合で誤差中央値約7%の推定値であり、各施設の会計数値とは異なる。推定稼働率はOTA販売在庫に基づく推定で、施設全体の実稼働率とは異なる。2025年の前年同月比は万博会期の影響で比較に適さないため、本稿は2024年同月比を用いた。客室ストックは主要予約サイトに掲載のある施設が対象で、掲載のない施設は含まない。災害想定は敷地中心点の照会結果であり、敷地全体の評価や設計上の対策を示すものではない。総客室数は817室が一次資料の値で、834室という表記の根拠は確認できなかった。
よくある質問
Q. Osaka Sakurajima Resortの客室数は817室と834室のどちらですか。
A. 日本郵政不動産のリリース(2025年12月18日)とIHGの発表、JLLのリリースはいずれも817室で、ブランド別内訳(244+246+327室)の合計も817室です。834室という表記の根拠は本稿が照合した資料では確認できなかったため、本稿は817室を採用しています。
Q. 1棟に3ブランドを入れる利点は何ですか。
A. 構造躯体や厨房バックヤード・リネン・機械電気設備・従業員施設といった後方部門を3ブランドで共有できるため、同じ客室数を3棟に分けて建てるより延床効率と人員効率が高まります。一方で顧客接点(客室・レストラン・プール・会議施設)はブランドごとに分けるため、価格帯の作り分けが可能になります。
Q. USJ周辺の既存ホテルにはどんな影響がありますか。
A. 半径2km圏の稼働中客室5,047室に対して817室は+16.2%ですが、うち490室(キンプトンとインターコンチネンタル)は既存施設が存在しない30,000円超の帯に入ります。既存のオフィシャルホテル群と直接競合するのは主にホリデイ・イン リゾートの327室です。
Q. 湾岸立地の防災面はどう評価すべきですか。
A. 敷地中心点は液状化しやすい干拓地で、高潮浸水想定では0.5m以上3m未満の区域に含まれます。津波浸水想定区域の図形には含まれませんが縁から約70mの近接地です。受変電や非常用発電などの重要設備を低層階に置かない配置や止水対策を設計段階で織り込むことが要点になります。
あわせて読みたい
- USJ隣接・桜島の817室が示すホテル投資余地 — IHG3ブランドが埋める価格帯の空白【大阪ベイ西側】
- 夢洲IR2,500室は湾岸4区9,559室の26% — 大阪ベイの価格帯ホワイトスペース
- 大阪の客室16.7万室、夢洲IRで+2,500室 — 2027〜2030年の供給パイプライン
- 統合型リゾート大阪・夢洲のホテル3棟2,499室|5km圏6,902室の36%、都心は10km先
- ホテル立地評価の第4軸「災害リスク」を定量化する — 全国8商圏のハザード×ADR×防災Capex
- ホテル京阪 ユニバーサル・シティは2021年5月6日に営業終了|同じ建物は「オリエンタルホテル ユニバーサル・シティ」として営業中
- IHG京都14軒1,063室の看板替え — 駅1km圏客室の5.9%、1〜2万円帯の単価と加盟収支を試算
- 2028年のホテル新規開業、完成予定は106件 — 2027年の48%、小型はまだ届出前
- 宿泊税の改定一覧 2026-27|東京3%・ニセコ定率・大分新設・長崎改定の施行日
参考資料・出典一覧
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 半径2km圏の客室ストック(稼働中25軒・5,047室、2026年10月22日時点)、推定成約ADR(此花区N=13施設ほか)、推定稼働率・ブッキングカーブ(主要予約サイト掲載在庫ベース)
■ 一次資料・プレスリリース
- 日本郵政不動産「Osaka Sakurajima Resort」に関するリリース(2025年12月18日)
- IHG Hotels & Resorts「Triple-branded hotel project breaks ground near Universal Studios Japan」(2025年12月18日)
- JLL「Osaka Sakurajima Resort プロジェクトにおいてIHGの3ブランド誘致を支援」(2026年2月3日)
- 健美家「USJ隣接の大阪市此花区桜島に外資系大型ホテルが着工」(2026年4月14日)
- トラベルWatch「Osaka Sakurajima Resort 記者発表」(2025年12月19日)
- 鉄道チャンネル「ユニバーサルシティ駅徒歩6分に817室のIHG系3ブランドホテル」(2026年1月1日)
- 大阪市報道発表資料「此花区桜島二丁目市有地の活用について」
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 用途地域・防火地域・地区計画・液状化傾向図・高潮/津波浸水想定区域・駅別乗降客数
- e-Stat「建築着工統計」(統計ID 0003114490)— 大阪府 宿泊業用建築物の棟数・床面積
- 観光庁「宿泊旅行統計調査」2025年年間値(速報)— トラベルボイス報道(2026年3月2日)
- 大阪市 南海トラフ巨大地震の被害想定(区別の浸水面積・最大浸水深)
- 大阪府「宿泊税の改正について」(2025年9月1日施行)
■ REIT・業界レポート