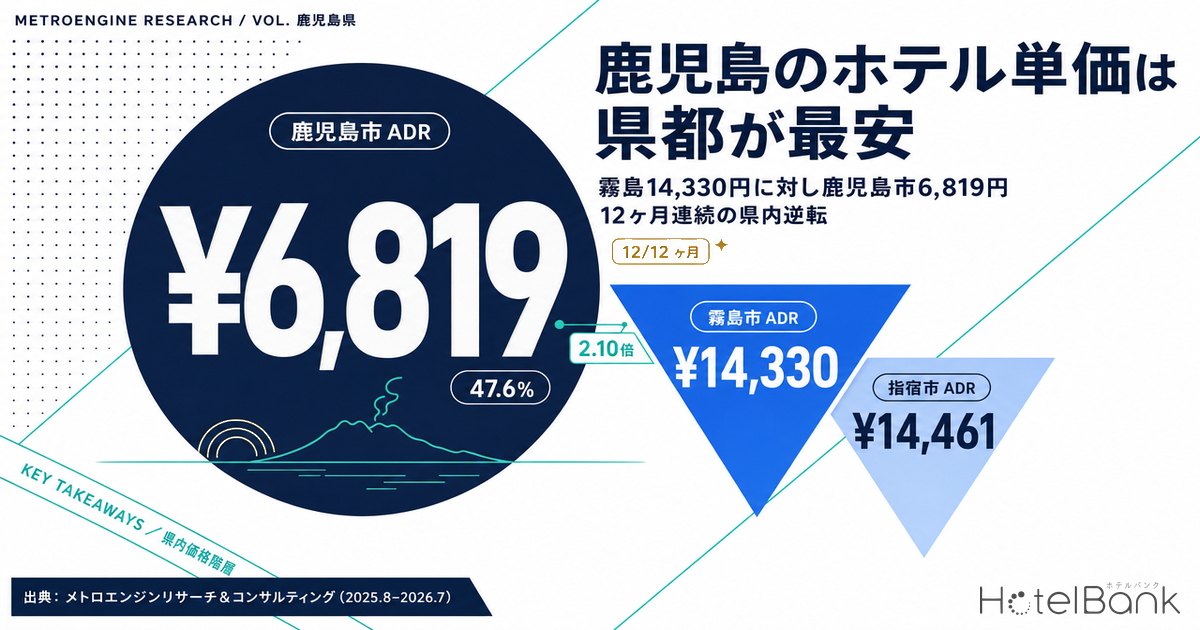
鹿児島県の宿泊単価は、県庁所在地がいちばん安い。メトロエンジンリサーチが集計した直近12ヶ月(2025年8月〜2026年7月)の推定成約ADRは、霧島市14,330円・指宿市14,461円に対し、鹿児島市は6,819円。県都は温泉地の47.6%にとどまる。しかもこれは特定の月にたまたま起きた逆転ではなく、12ヶ月すべてで観測される定常的な構造である。本稿では、この県内価格階層がどの説明変数によって成り立っているのかを、商圏(就業・居住人口)、地価、客室ストックの価格帯構成、そして実際のJ-REIT取得価格から分解する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 掲載価格:全プラン平均(素泊まり〜食事付きを含む)の1室あたり料金(税込)。ADRとは基準が異なるため、同一表には並べていません。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 県都が県内最安 — 推定成約ADRは鹿児島市6,819円に対し霧島市14,330円・指宿市14,461円。県都は温泉地の47.6%で、直近12ヶ月すべてで逆転が続く(N=317施設)。
- — ADRと地価が逆方向 — 商業地価は天文館118.0万円/㎡に対し霧島市国分7.84万円/㎡の15.1倍。単価が半分の県都で土地は15倍する。
- — 差は平均値でなくストック構成 — 1.5万円超の客室は鹿児島市8,724室中1,144室(13.1%)、指宿市50.5%・霧島市40.8%。
- — J-REITは県内8物件を保有 — 取得価格/室は霧島34.8〜79.9百万円、鹿児島市9.2〜17.6百万円。ADRの2.1倍差が資産価格では2.0〜3.8倍に開く。
- — 新築52〜62百万円/室 vs 実取得9〜35百万円 — 建設費高止まり下では、当面の主戦場は新築ではなく既存ストックの取得とリポジショニング。
12ヶ月すべてで逆転する県内価格階層 — 県都の最高月が温泉地の最低月に届かない
まず事実関係を確定させておく。下のグラフは鹿児島市・霧島市・指宿市の推定成約ADRを月次で並べたものである。鹿児島市の線は、残る2本と12ヶ月間で一度も交わらない(霧島市と指宿市は月によって上下が入れ替わる)。鹿児島市がもっとも高かった2025年8月の8,042円ですら、霧島市がもっとも低かった2026年6月の11,296円を29%下回り、指宿市の最低月12,945円は38%下回る。県都と温泉地の間には、季節変動では埋まらない水準差が存在する。
比率で見ると、鹿児島市/霧島市は月次で38.2%〜54.8%のレンジに収まり、12ヶ月平均で47.6%。もっとも差が開くのは年始(2026年1月:38.2%)で、温泉需要が集中する一方、県都のビジネス需要が薄くなる月である。逆にもっとも差が縮むのは2025年8月と2026年6月だが、それでも県都は温泉地の55%前後にとどまる。
県全体では推定成約ADRは6,848円(直近12ヶ月平均、N=317施設)で、前年同期の6,655円から+2.9%。県平均が県都の水準に近いのは、県内の客室ストックが鹿児島市に偏在しているためである。市町村別に並べると次のようになる。
| 市町村 | 推定成約ADR 12ヶ月平均 | 対 鹿児島市 | 掲載施設数 (月平均) | ADR算定 施設数 N | 客室ストック |
|---|---|---|---|---|---|
| 鹿児島市 | ¥6,819 | — | 101.2 | 72.6 | 11,488室 / 182施設 |
| 霧島市 | ¥14,330 | 2.10倍 | 85.8 | 56.7 | 3,686室 / 158施設 |
| 指宿市 | ¥14,461 | 2.12倍 | 35.5 | 19.8 | 1,802室 / 64施設 |
| 薩摩川内市 | ¥6,099 | 0.89倍 | 25.5 | 20.2 | 1,898室 / 112施設 |
| 鹿屋市 | ¥5,643 | 0.83倍 | 22.3 | 12.0 | 1,256室 / 48施設 |
| さつま町 | ¥13,590 | 1.99倍 | 9.0 | 8.0 | — |
薩摩川内市6,099円・鹿屋市5,643円という水準は、鹿児島市とほぼ同じ帯にある。つまり県内は「県都+工業・行政都市」の6千円前後の帯と、「霧島・指宿・さつま」の1.4万円前後の帯に、はっきり二分されている。中間の8千円〜1.2万円帯を代表する市町村がほとんど存在しない点が、この県の特徴である。
なお鹿児島市中心部そのものの価格帯構造(アッパーミドル帯の空白と桜島ビューの付加価値)は既刊「鹿児島市中心部のホテル投資ホワイトスペース」で扱っているため、本稿では県内階層の説明に必要な範囲にとどめる。業態別の予約タイミングの違いは「鹿児島の夏は業態で『決まる時期』が違う」を参照されたい。
説明変数① 商圏 — 県都は「人が多く単価が低い」、温泉地は「人が少なく単価が高い」
この逆転をもたらしている第一の変数は、需要の性質そのものである。鹿児島中央駅から半径1kmの経済センサス集計では事業所3,335件・従業者34,417人、天文館周辺では事業所4,585件・従業者42,094人が確認できる。オフィス系従業者比率はそれぞれ19.2%・19.9%で、宿泊需要の中心は出張・業務である。業務需要は宿泊回数が多く価格弾力性が高いため、単価はビジネスホテル帯に収束しやすい。
一方、指宿駅から半径1kmでは事業所185件・従業者1,776人、オフィス系比率3.7%にとどまる。霧島温泉郷(霧島神宮周辺)の半径1kmは経済センサスの小地域が集計対象として収録されておらず、数値が返らない。これは「就業がゼロ」を意味するのではなく、当該メッシュがデータとして未収録であることを示す。したがって霧島の需要構造を就業データから論じることはできず、本稿では居住人口と宿泊在庫の側から読む。
| 地点(半径1km/1.5km) | 事業所数 | 従業者数 | オフィス系比率 | 居住人口 2025推計 | 2040年 増減率 | 高齢比率 2025 |
|---|---|---|---|---|---|---|
| 鹿児島中央駅 | 3,335 | 34,417 | 19.2% | 62,068 | -4.4% | 25.7% |
| 天文館 | 4,585 | 42,094 | 19.9% | 46,240 | -8.0% | 29.1% |
| 指宿駅 | 185 | 1,776 | 3.7% | 5,532 | -24.3% | 38.2% |
| 霧島温泉郷 | 未収録 | 未収録 | — | 706 | -19.8% | 44.9% |
数字が示すのは、需要の担い手が根本的に違うということである。県都は日常的な業務往来が支える薄利多売型、温泉地は少数の来訪者が一泊あたり高い対価を払う型。だからこそ、単価と商圏規模が逆向きに並ぶ。
霧島温泉郷の半径1.5km圏に住むのは706人で、高齢比率は44.9%、2040年には586人まで減る見込みである。地域内の労働力供給という観点では制約になり得る一方、宿泊需要そのものは域外から来る。つまりこのエリアの投資は「商圏人口を取りに行く」性格ではなく、「域外需要を高単価で受ける装置」を持つ性格になる。
説明変数② 地価 — 単価が半分の県都で、土地は15倍する
第二の変数は土地コストである。2026年(令和8年1月1日時点)の地価公示によると、天文館の商業地最高地点(東千石町)は1,180,000円/㎡で前年比+1.7%、鹿児島中央駅前(中央町)は936,000円/㎡で+1.4%。対して霧島市国分中央の商業地は78,400円/㎡で前年比±0.0%、指宿市湊は42,200円/㎡で-1.6%である。
つまり、ADRが2.1倍高い霧島に対し、土地は鹿児島市が15.1倍高い。ADRと地価が逆方向に並ぶこの構造こそ、県内投資の意思決定を分ける最大の要因になる。
| 地点(標準地番号) | 2026年 公示地価 | 前年比 | 用途地域 | 容積率 | 当該市のADR |
|---|---|---|---|---|---|
| 鹿児島市 東千石町(鹿児島5-16) | ¥1,180,000/㎡ | +1.7% | 商業地域 | 700% | ¥6,819 |
| 鹿児島市 中央町(鹿児島5-25) | ¥936,000/㎡ | +1.4% | 商業地域 | 600% | ¥6,819 |
| 霧島市 国分中央3丁目(霧島5-1) | ¥78,400/㎡ | ±0.0% | 商業地域 | 400% | ¥14,330 |
| 指宿市 湊1丁目(指宿5-1) | ¥42,200/㎡ | -1.6% | 商業地域 | 400% | ¥14,461 |
| 薩摩川内市 西向田町(薩摩川内5-1) | ¥82,300/㎡ | -1.8% | 商業地域 | 400% | ¥6,099 |
| 鹿屋市 大手町(鹿屋5-2) | ¥41,600/㎡ | -0.7% | 商業地域 | 400% | ¥5,643 |
用途地域を見ると、天文館周辺は商業地域・容積率400〜600%が主体で、指定容積を使い切る前提のビル型開発に向く。霧島市国分周辺は商業地域400%が2区画、周囲は第一種中高層住居専用地域・第一種住居地域の200%が中心で、低層・分散配置型の宿泊施設に適合する。指宿駅周辺に至っては半径1km内の用途地域が第一種中高層住居専用地域・第二種住居地域(いずれも200%)で構成され、容積を積む開発そのものが想定されていない。地価が安いことは、そのまま「高密度開発ができる」ことを意味しない。
なお霧島温泉郷(標高600〜850mの温泉地)には半径1km内に地価公示の標準地が設定されておらず、当該エリアの地価水準は公示地価からは直接読めない。本稿では霧島市の市街地(国分・隼人)の商業地価を市の代表値として扱っている。
客室ストックの価格帯構成 — 県都は8,724室中1,144室しか1.5万円超がない
次に、単価の差が「一部の高級施設が平均を引き上げている」のか、それとも「ストック全体の構成が違う」のかを確認する。各市の掲載施設について施設単位の推定成約ADR(12ヶ月平均)を求め、価格帯別に客室数を集計した。
| 市 | 集計施設 | 集計客室 | 1.5万円以上の客室 | 構成比 | 1万円未満の客室 | 構成比 |
|---|---|---|---|---|---|---|
| 鹿児島市 | 68 | 8,724 | 1,144 | 13.1% | 6,667 | 76.4% |
| 霧島市 | 44 | 2,382 | 972 | 40.8% | 789 | 33.1% |
| 指宿市 | 17 | 1,106 | 559 | 50.5% | 214 | 19.3% |
県都の1.5万円以上は8,724室中1,144室、構成比13.1%。指宿市は半分(50.5%)、霧島市は4割(40.8%)がこの帯にある。平均値の差ではなく、ストックそのものの積み上がり方が違う。
もうひとつ重要なのは規模との組み合わせである。鹿児島市で50室以上の施設は56施設あるが、そのうち1.5万円以上に位置するのは6施設にとどまる。霧島市は50室以上が13施設で、うち6施設が1.5万円以上。指宿市は50室以上9施設のうち4施設。県都は「大きいが安い」、温泉地は「高いが小さい(あるいは数が少ない)」という組み合わせに固定されている。
密集 埋まっている領域
¥5千〜1万 × 50〜250室
鹿児島市の宿泊主力。8,724室の76.4%がこの帯に積み上がっており、同型の新規参入は差別化が難しい。
WS① 温泉地の中規模高単価
¥1.5万〜3万 × 50〜120室
霧島6施設・指宿4施設のみ。域外需要を受ける器として最も成立実績があり、増設余地が残る帯。
WS② 県都の中価格帯
¥1万〜1.5万 × 50〜150室
鹿児島市でこの価格帯に位置するのは全規模あわせて7施設913室、うち50〜150室の中規模は2施設にとどまる。県都の単価改善はこの帯を厚くできるかにかかる。
供給パイプラインと需要の実測 — 2026年に20室超の開業は県内2件のみ
供給側を見ると、2026年に鹿児島県で掲載が確認された新規開業は32件・350室。ただしその大半は貸別荘・ゲストハウスなど1〜7室の小規模施設で、20室を超えるのは2件だけである。ホテルグランセレッソ鹿児島天文館(151室・シティホテル・2026年3月)と、スーパーホテル霧島天然温泉(150室・2026年8月)。
| 開業 | 施設 | 客室数 | 所在 | 当該市の客室ストック比 |
|---|---|---|---|---|
| 2026年3月 | ホテルグランセレッソ鹿児島天文館 | 151 | 鹿児島市 | 1.3% |
| 2026年8月 | スーパーホテル霧島天然温泉 | 150 | 霧島市 | 4.1% |
供給圧は既存ストック比で霧島市4.1%・鹿児島市1.3%と、霧島側が3倍強い。ただし霧島の新規はビジネス寄りの価格帯で、上の分析でいうWS①(1.5万〜3万×50〜120室)とは直接競合しにくい位置にある。むしろ霧島市の1万円未満帯(19施設789室)に近い層への供給であり、県都の低価格帯と同じ競争環境が温泉地の足元にも広がることを意味する。既存ストック比という物差しで全国の市区町村を横並びにした結果は新規開業ホテルの供給圧ランキング2026-2027にまとめている。
なお国土交通省「建築物動態統計調査」ベースの計画データでは、鹿児島県で50室以上の確認申請案件は現時点で抽出されない。これは今後の申請追加で件数が増える性質のデータであり、現時点での確定パイプラインの下限値として参照されたい。
需要側の実測も添えておく。2026年のお盆ピーク日(8月14日)を対象に、OTA公開枠が総客室の30%以上ある施設に限って残室推移を集計すると、県内で観測データが得られたのは800施設中286施設、フィルタ後140施設だった。早期完売LTの上位100施設の内訳を見ると、霧島市が21施設と最多で、鹿児島市の16施設を上回る。霧島市の客室ストックは鹿児島市の32%にすぎないことを踏まえると、需要密度の差は明確である。
| 市 | 上位100施設中の該当数 | 客室ストック | ストック当たりの出現密度 |
|---|---|---|---|
| 霧島市 | 21 | 3,686室 | 1,000室あたり5.7施設 |
| 鹿児島市 | 16 | 11,488室 | 1,000室あたり1.4施設 |
| 薩摩川内市 | 7 | 1,898室 | 1,000室あたり3.7施設 |
早期完売の例では、霧島市の20室規模の宿がLT90時点で残室0室に到達し、延べ57日にわたって完売が観測された。同市の12室規模の温泉宿もLT90で残室0室、その後の在庫戻りを含めて延べ7日の完売を観測している。小規模高単価の器が、ピーク日には3ヶ月前から埋まる。
J-REITはすでに県内8物件を保有 — 取得価格/室は霧島34.8百万円、県都16〜18百万円
この価格階層は、実際の取引価格にも表れている。ホテル特化型J-REIT 7銘柄の保有関係マスターを、県名だけでなく市町村名・温泉地名・ブランド名まで総当りで照合したところ、鹿児島県内では8物件が確認できた。施設名にも所在地欄にも「鹿児島」の文字が現れない物件があるため、県名の部分一致だけでは取りこぼす点に注意が必要である。
| 所在 | 物件 | 保有REIT | 客室数 | 取得価格 | 取得価格/室 | 取得時期 |
|---|---|---|---|---|---|---|
| 霧島市 | 界 霧島 | 星野リゾート・リート投資法人 | 49 | 3,913百万円 | 79.9百万円 | 2021年12月 |
| 霧島市 | 霧島国際ホテル | インヴィンシブル投資法人 | 188 | 6,534百万円 | 34.8百万円 | 2025年8月 |
| 鹿児島市 | ホテルマイステイズ鹿児島天文館 | インヴィンシブル投資法人 | 196 | 3,445百万円 | 17.6百万円 | 2019年7月 |
| 鹿児島市 | ホテルマイステイズ鹿児島天文館2番館 | インヴィンシブル投資法人 | 73 | 1,168百万円 | 16.0百万円 | 2019年7月 |
| 鹿児島市 | アートホテル鹿児島 | インヴィンシブル投資法人 | 208 | 3,395百万円 | 16.3百万円 | 2024年7月 |
| 鹿児島市 | コンフォートイン鹿児島谷山 | 星野リゾート・リート投資法人 | 217 | 1,995百万円 | 9.2百万円 | 2015年8月 |
| 鹿児島市 | fav 鹿児島中央 | 霞ヶ関ホテルリート投資法人 | 51 | — | — | — |
| 鹿児島市 | FAV LUX 鹿児島天文館 | 霞ヶ関ホテルリート投資法人 | 63 | — | — | — |
取得価格/室は、霧島市が34.8百万円〜79.9百万円、鹿児島市が9.2百万円〜17.6百万円。ADRの2.1倍差に対し、取引価格では2.0倍〜3.8倍の開きがある。単価の高さが資産価格にそのまま織り込まれていると読める。
とくに直近の動きとして、インヴィンシブル投資法人は2025年8月に霧島国際ホテル(188室)を6,534百万円で取得している。同法人が同時に取得した国内ホテル10物件(取得総額34,284百万円)の平均想定NOI利回りは6.6%と開示されており、上場REITが県内温泉地の中規模フルサービス型を、この利回り水準で取りに来ていることになる。
投資判断 — 新築は室あたり52〜62百万円、実際の取得は9〜35百万円
最後に、この階層構造が新規開発と既存取得のどちらを有利にするかを試算する。50室・平均客室面積35㎡・客室部分比率60%(延床2,917㎡=882坪)のアッパーミドル型を前提とした。
建設費は2段階で置いた。第1段階は2025年実績ベースで、国土交通省の建築着工統計をもとにしたアッパーミドル帯の目安である坪250万円。第2段階として、2028年竣工を想定し建設期間中のインフレを織り込む。Turner & Townsendの建設コスト予測(2026年+5.3%、2027年+5.0%)に、同社が示す「2027年以降は上昇ペースが緩やかになる」との見通しを踏まえた本稿の想定(2028年+4.5%)を接続すると、施工中間時点の坪単価は288.9万円となり、建設費は2,549百万円になる。
| 項目 | A. 霧島市(国分・商業地域400%) | B. 鹿児島市(天文館・商業地域600%) |
|---|---|---|
| 客室数 / 延床 | 50室 / 2,917㎡ | 50室 / 2,917㎡ |
| 必要敷地(容積率消化前提) | 729㎡ | 486㎡ |
| 土地取得(2026年公示地価ベース) | 57百万円 | 574百万円 |
| 建設費(2025年実績・坪250万円) | 2,206百万円 | 2,206百万円 |
| 建設費(2028年施工・坪288.9万円) | 2,549百万円 | 2,549百万円 |
| 総投資額(インフレ後) | 2,606百万円 | 3,122百万円 |
| 室あたり総投資額 | 52.1百万円 | 62.4百万円 |
| 想定ADR / 想定稼働率 通年ベースの想定値(2028年竣工想定)。実測稼働率ではありません。 | ¥20,000 / 70% | ¥12,000 / 72% |
| 年間客室売上 | 256百万円 | 158百万円 |
| GOP(率30%) | 76.6百万円 | 47.3百万円 |
| 対総投資 GOP利回り | 2.9% | 1.5% |
| 感度分析(霧島市シナリオ) | ベース | ADR -10% | OCC -5pt | 両方 |
|---|---|---|---|---|
| 年間客室売上 | 256百万円 | 230百万円 | 237百万円 | 214百万円 |
| GOP | 76.6百万円 | 69.0百万円 | 71.2百万円 | 64.1百万円 |
| 対総投資 GOP利回り | 2.9% | 2.6% | 2.7% | 2.5% |
| 想定ADR \ 想定稼働率(通年ベースの想定値・2028年竣工想定) | 60% | 65% | 70% | 75% | 80% |
|---|---|---|---|---|---|
| ¥16,000 | 2.0% | 2.2% | 2.4% | 2.5% | 2.7% |
| ¥18,000 | 2.3% | 2.5% | 2.6% | 2.8% | 3.0% |
| ¥20,000 | 2.5% | 2.7% | 2.9% | 3.2% | 3.4% |
| ¥22,000 | 2.8% | 3.0% | 3.2% | 3.5% | 3.7% |
| ¥24,000 | 3.0% | 3.3% | 3.5% | 3.8% | 4.0% |
結論はシンプルである。現在の建設費水準では、県内どちらのエリアでも新築の室あたり総投資額は52〜62百万円になる。これに対し、実際にJ-REITが県内で取得した価格は霧島市で34.8百万円、鹿児島市で16.3〜17.6百万円。霧島でも新築は取得比で約1.5倍、鹿児島市に至っては3.5倍以上の投下資本を要する。県内の当面の主戦場が新築ではなく既存ストックの取得とリポジショニングにあることは、この2つの数字の差だけで説明がつく。
霧島・指宿 — 単価が先にある市場
ADR1.4万円台が12ヶ月定着し、1.5万円以上が客室の4〜5割を占める。土地は県都の1/15。既存の中規模施設を取得し客室構成を上位帯へ寄せる打ち手が、投下資本あたりの効率でもっとも高い。
鹿児島市 — 単価の伸びしろが残る市場
8,724室中1万円未満が76.4%。業務需要という安定した底があるうえで、1万〜1.5万円帯を担う施設はまだ7施設913室。この帯を厚くできれば県都のADR水準は押し上げられる。
共通 — 新築より取得
新築の室あたり総投資は52〜62百万円。REITの実取得は9〜35百万円。建設費が高止まりする局面では、既存ストックの取得・改装が投下資本の回収可能性で優位に立つ。
あわせて読みたい
- 鹿児島市中心部のホテル投資ホワイトスペース — 上位中価格帯の空白と桜島ビュー・プレミアム
- 鹿児島の夏は業態で「決まる時期」が違う — 45日前・30日前・14日前で見るブッキングカーブ
- 県内でいちばん価格差が開く県はどこか — 47都道府県の市区町村ADR格差ランキング2026
- 宮崎・佐賀のホテル投資ホワイトスペース — ADR×早期完売LTで読む2県の価格帯構造
- お盆T-7の在庫消化、九州6県で31.7pt差 — 福岡73.0%・鹿児島41.3%
- 島に泊まる秋 — 主要離島10市町村の宿泊単価は2.37倍差、価格の階層はこうできている
- 鳥取県ホテル市場の3階層構造 — 市町村平均が隠す温泉地の単価カーブ
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
参考資料・出典一覧
■ データソース
推定成約ADR・掲載施設数・客室ストック・新規開業・残室推移(早期完売LT)はメトロエンジンリサーチ&コンサルティングの集計。対象期間は2025年8月〜2026年7月の12ヶ月、鹿児島県 N=317施設(市町村別は鹿児島市 N=72.6/霧島市 N=56.7/指宿市 N=19.8)。地価・用途地域は国土交通省 不動産情報ライブラリ(地価公示・価格時点 令和8年1月1日)、就業は総務省・経済産業省 経済センサス-活動調査(境界=国勢調査2020 小地域)、居住人口は国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)。J-REIT保有はホテル特化型7銘柄・302物件の保有関係マスター(2026年8月17日時点)。
■ 試算前提
推定成約ADRは各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり・税込)に業態別の補正係数を適用した推定値(税抜相当)で、エリア値は対象施設の中央値。12ヶ月すべてを確定月(実績)基準で揃えており、掲載スナップショット基準の月は混在させていない。開発試算は50室・平均客室面積35㎡・客室部分比率60%(延床2,917㎡=882坪)・指定容積率の消化を前提とし、建設費は2025年実績の坪250万円に Turner & Townsend の日本市場予測(2026年+5.3%/2027年+5.0%)および2028年は本稿の想定(+4.5%)を施工中間時点まで乗じた坪288.9万円、GOP率は宿泊主体型の保守値30%を置いた。年間客室売上=想定ADR×50室×365日×想定OCC。
■ 限界・留意点
ADRは推定値であり、各施設の実際の成約価格・会計数値とは異なります(上場ホテルREITの物件別開示実績との照合で誤差中央値は約7%)。霧島温泉郷の半径1km圏は経済センサスの小地域が集計対象として未収録のため、就業データから当該エリアの需要構造を論じることはできません。同エリアには地価公示の標準地も設定されておらず、市街地(国分・隼人)の商業地価を市の代表値として代用しています。保有関係マスターはホテル特化型7銘柄が対象で、総合型REIT・私募ファンド・事業会社による保有は含みません。霞ヶ関ホテルリート2物件は記録形式が他社と異なるため取得価格・客室数の引用を控えています。開発試算は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(市町村別・施設別)、客室ストック、OTA掲載確認ベースの新規開業、残室推移(早期完売LT)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(価格時点 令和8年1月1日)、都市計画決定情報(用途地域)
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口(R6国政局推計)
- 総務省・経済産業省 経済センサス-活動調査 — 事業所数・従業者数(境界=国勢調査2020 小地域)
- 国土交通省 建築着工統計調査 — 建設費坪単価の参照
■ REIT・業界レポート
- インヴィンシブル投資法人「国内不動産信託受益権の取得完了に関するお知らせ」(2025年8月27日) — 霧島国際ホテル 6,534百万円、10物件計 34,284百万円
- インヴィンシブル投資法人 ポートフォリオ一覧
- 星野リゾート・リート投資法人 ポートフォリオ一覧
- 霞ヶ関ホテルリート投資法人 ポートフォリオ一覧
- Turner & Townsend「Trends shaping Japan’s construction market in 2026」 — 日本の建設コスト上昇率予測(2025年5.6%/2026年5.3%/2027年5.0%)