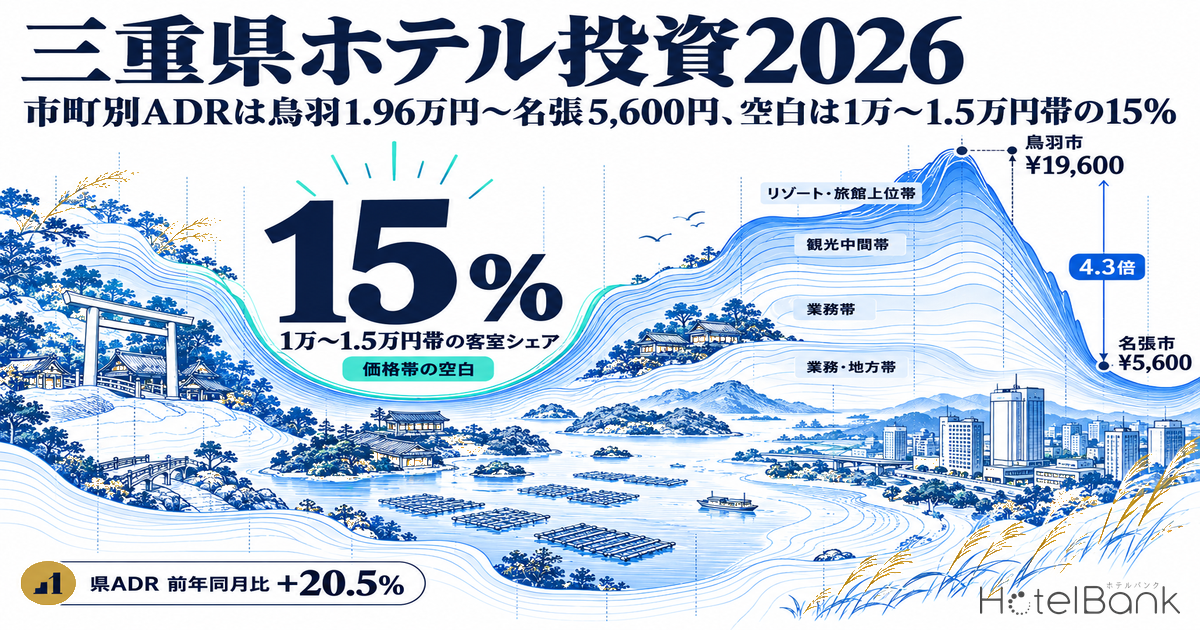
メトロエンジンリサーチ&コンサルティングが2026年10月18日時点で集計した三重県29市町の推定成約ADR(2026年9月)は、多気町の¥30,800(参考値)と鳥羽市の¥19,600を上位に、志摩市¥16,000、伊勢市¥13,800と伊勢志摩に厚みがあり、下位には津市¥8,000、松阪市¥6,500、名張市¥5,600、熊野市¥4,600が並ぶ。県全体では¥12,200と前年同月比+20.5%の水準だった。同じ9月20日(シルバーウィーク5連休の2日目)の在庫消化を施設単位で重ねると、公開枠が総客室の30%以上ある125施設のうち、上位100施設はいずれも残室0を観測し、うち45施設は宿泊日の45日以上前から完売していた。本稿では、この価格階層と在庫消化を同じ座標に置き、三重県のどの価格帯に客室供給の空白が残るのか、業務帯の単価上昇をどこまで新規供給が吸収できるのか、鳥羽・志摩での開発に先立って確認すべき浸水想定と用途地域は何か、そして新設80室の収益から逆算した投資上限はどこにあるのかを順に読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
補足:LT(リードタイム)=チェックイン日までの日数(LT0=当日)。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。在庫カーブと推定OCCはLT45以内の観測のみを用い、45日超は「宿泊日の45日以上前から完売」とだけ表現する。施設数は三重県内で稼働が確認できる施設のうち、各集計の条件を満たすもの。
- — 4.3倍:N≥5の14市町の推定成約ADR(2026年9月)は鳥羽市¥19,577から熊野市¥4,560まで4層に分かれ、県全体は¥12,240(前年同月比+20.5%)。
- — 45施設:9月20日(5連休2日目)は公開枠30%以上の125施設のうち上位100施設が全件残室0、うち45施設は宿泊日の45日以上前から完売。
- — 15%:客室10室以上の314施設・19,551室のうち1万円未満が54%、1万〜1.5万円帯は15%。北勢・中勢の同帯は1,680室にとどまる。
- — +32.9%:四日市の推定成約ADRは¥6,678→¥8,874。駅前には2027年12月の385室を含め、2027〜28年に約540室が加わる。
- — ¥23.6億円:新設80室・ADR¥16,000・通年OCC80%・期待利回り5.5%の基本ケースでの建設費等上限(1室¥2,960万円)。賢島周辺は浸水想定2m超の区画が55%。
市町別ADRは4層に分かれる — 鳥羽¥19,600から熊野¥4,600まで4.3倍
まずは価格の地図を描く。推定成約ADRが算出できる施設が5軒以上ある14市町を2026年9月の値で並べると、三重県は大きく4つの層に分かれる。鳥羽市¥19,600(N=79)を頂点に、紀北町・菰野町・志摩市が1.5万円を超える「リゾート・旅館上位帯」を形づくり、伊勢市¥13,800(N=44)が1万〜1.5万円の「観光中間帯」に単独で位置する。その下には桑名市¥9,200、四日市市¥8,900、津市¥8,000、亀山市¥7,700、鈴鹿市¥7,500と、北勢・中勢の業務都市が7千〜1万円の帯に密集し、さらに伊賀市・松阪市・名張市・熊野市は7千円を下回る。最上位と最下位の差は4.3倍で、同じ県内でも市場はほぼ別物といえる。
前年同月との比較で動きが大きいのは業務帯である。四日市市は¥6,700から¥8,900へ+32.9%、鈴鹿市は+26.3%、桑名市は+21.7%と、いずれも2割以上の上昇を示した。一方で鳥羽市(-0.7%)と志摩市(-5.5%)はほぼ横ばいからやや下げで、菰野町は-27.3%と前年の高水準から調整している。つまり2026年の三重県は「観光帯が高止まりし、業務帯が追い上げた」1年だったと読める。多気町(¥30,800、N=4)は推定成約ADRが算出できる施設が4軒と薄いため参考値として表の末尾に置いた。
| 市町 | 価格層 | 推定成約ADR 2026年9月 | 前年同月 | 前年同月比 | N(施設) |
|---|---|---|---|---|---|
| 鳥羽市 | リゾート・旅館上位帯(1.5万円超) | ¥19,577 | ¥19,720 | -0.7% | 79 |
| 紀北町 | リゾート・旅館上位帯(1.5万円超) | ¥17,314 | ¥18,372 | -5.8% | 6 |
| 菰野町 | リゾート・旅館上位帯(1.5万円超) | ¥17,016 | ¥23,408 | -27.3% | 14 |
| 志摩市 | リゾート・旅館上位帯(1.5万円超) | ¥15,976 | ¥16,912 | -5.5% | 57 |
| 伊勢市 | 伊勢・観光中間帯(1万〜1.5万円) | ¥13,815 | ¥13,069 | +5.7% | 44 |
| 桑名市 | 業務帯(7千〜1万円) | ¥9,216 | ¥7,575 | +21.7% | 18 |
| 四日市市 | 業務帯(7千〜1万円) | ¥8,874 | ¥6,678 | +32.9% | 25 |
| 津市 | 業務帯(7千〜1万円) | ¥7,984 | ¥7,772 | +2.7% | 27 |
| 亀山市 | 業務帯(7千〜1万円) | ¥7,694 | ¥6,732 | +14.3% | 7 |
| 鈴鹿市 | 業務帯(7千〜1万円) | ¥7,540 | ¥5,968 | +26.3% | 17 |
| 伊賀市 | 業務・地方帯(7千円未満) | ¥6,734 | ¥7,052 | -4.5% | 10 |
| 松阪市 | 業務・地方帯(7千円未満) | ¥6,531 | ¥6,251 | +4.5% | 15 |
| 名張市 | 業務・地方帯(7千円未満) | ¥5,597 | ¥6,325 | -11.5% | 9 |
| 熊野市 | 業務・地方帯(7千円未満) | ¥4,560 | ¥4,540 | +0.4% | 8 |
| 多気町(参考) | リゾート・旅館上位帯(1.5万円超) | ¥30,799 | ¥24,887 | +23.8% | 4(薄い母集団) |
| 延べ宿泊者数 | 78.5万人泊(+11.2%) |
| うち外国人 | 3.4万人泊(+62.7%、比率4.4%) |
| 客室稼働率(全体) | 59.1% |
| ビジネスホテル/旅館 | 77.7%/41.3% |
県ADRの季節性 — 9月は前年同月比+20.5%、業務需要が底を押し上げた
次に時間軸を重ねる。三重県全体の推定成約ADRを月別に3年分重ねると、季節の形は毎年ほぼ同じで、8月と12〜1月に山、6月と9月に谷がくる。違うのは谷の深さである。2025年9月の¥10,200は年間の最安月だったが、2026年9月は¥12,200まで持ち上がり、前年同月比では+20.5%と、前年同月比を追える2025年1月以降で最も大きい伸びになった(N=357施設、2025年9月はN=349)。月別に見ると2026年は1〜3月と8〜9月が前年を上回り、4〜7月は前年をわずかに下回っていたため、底上げは夏以降に鮮明になったと読める。
背景にあるのは需要側の拡大である。観光庁「宿泊旅行統計調査」によると、三重県の延べ宿泊者数は2025年10月に78.5万人泊と前年同月比+11.2%、外国人は3.4万人泊と+62.7%で伸びた(第2次速報値)。同月の県全体の客室稼働率は59.1%で全国67.1%を下回るものの、ビジネスホテルに限れば77.7%(前年同月比+5.2pt)と全国81.5%に近づいており、業務帯の稼働が先に埋まった状態で9月の単価上昇が起きたことがわかる。旅館の稼働率は41.3%(+6.5pt)と伸び幅は大きいが水準はまだ低く、ここに伸びしろが残る。
9月20日の在庫消化 — 上位100施設は全件完売、旅館55・ビジネス24・シティ6
価格の次は需要の実測である。2026年9月20日(日曜、シルバーウィーク5連休の2日目)の宿泊について、三重県内800施設のうち在庫カーブが観測できた306施設から、主要予約サイトの公開枠が総客室の30%以上あった125施設を集計対象とした。公開枠が3割に届かない施設を外したのは、公開枠の小ささが販売チャネル構成や在庫の小出し運用など複数の要因で生じ、残室ゼロが施設全体の満室を意味しない可能性があるためである。早期完売LTの大きい順に並べた上位100施設(計4,424室)は、いずれも宿泊日までに残室0を観測し、うち45施設は宿泊日の45日以上前から完売していた。残る55施設の早期完売LTの中央値は31日で、連休の1か月前にはすでに大半の枠が消えていたことになる。
業態で見ると、上位100施設は旅館55・ビジネスホテル24・シティホテル6・民宿5・ペンション4・その他6で、旅館が過半を占める。市町では鳥羽市27・志摩市17・津市11・伊勢市7・菰野町7・鈴鹿市6・四日市市6の順で、伊勢志摩の旅館が先に埋まり、業務都市のビジネスホテルが後を追う構図になる。ただし客室数で見ると様相が変わり、推定成約ADRが算出できた87施設のうち、ビジネスホテル24施設で2,369室、旅館55施設で1,216室と、完売した客室の量ではビジネスホテルが旅館の約2倍に達する。連休の需要は旅館の「軒数」とビジネスホテルの「室数」の両方を使い切っていた。同じ連休の旅館・リゾートで予約がどの時点に集中したかは、三重県の旅館・リゾート、11年ぶり5連休は前半3日に需要集中で詳しく分析している。
同じ9月の推定OCC(OTA掲載在庫ベース・推定)を月間平均で見ると、全施設83.1%(対象223施設/客室13,089室、主要予約サイト掲載ベース)、ビジネスホテル85.2%(63施設/6,921室)、リゾートホテル83.1%(26施設/2,458室)、旅館78.8%(91施設/2,415室)だった。この値はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。観光庁統計の旅館稼働率41.3%(2025年10月)と乖離が大きいのは、母集団が主要予約サイトに在庫を出す施設に限られ、かつ連休を含む月だからである。それでも業務帯の8割超という水準は、平日・週末を通じて客室が薄くなっている状態を示している。
| 業態 | 上位100施設に占める軒数 | うち45日以上前から完売 | 推定成約ADR中央値 | 完売した客室数 |
|---|---|---|---|---|
| 旅館 | 55 | 26 | ¥17,391 | 1,216室 |
| ビジネスホテル | 24 | 11 | ¥7,608 | 2,369室 |
| シティホテル | 6 | 1 | ¥9,220 | 628室 |
| 民宿・ペンション・その他 | 15 | 7 | —(推定成約ADR対象外) | 211室 |
ADR×早期完売LTのポジショニング — どの価格帯でも完売は起きていた
価格と需要を同じ座標に置く。横軸に各施設の推定成約ADR(2026年9月)、縦軸に9月20日の早期完売LT(45日で上限)を取り、業態ごとに色を分けて87施設を描いた(施設名は示さず、業態・市町の点として扱う)。読み取れるのは、完売が特定の価格帯に偏っていないことである。価格帯別に見ると、1万円未満の33施設のうち17施設、1万〜1.5万円の15施設のうち4施設、1.5万〜2万円の18施設のうち8施設、2万〜3万円の17施設のうち7施設、3万円以上の4施設のうち3施設が宿泊日の45日以上前から完売しており、45日未満で完売した施設の早期完売LT中央値も28〜34日の範囲に収まる。価格が高いほど売れ残るという関係は、この日には観測されなかった。
業態別の分布には特徴がある。ビジネスホテルの点は横軸¥4,500〜¥11,000に集中し(中央値¥7,600)、1.1万円を超える点は24施設中2施設にとどまる。旅館は主に¥10,000〜¥35,000(55施設中42施設)に幅広く散り(中央値¥17,400)、シティホテルは¥9,200前後で両者の間に位置する。縦軸の上端、すなわち45日以上前から完売した点が旅館では26/55、ビジネスホテルでは11/24と、どちらも半数近くに達する点も共通している。ここから導ける含意は2つある。1つは、業務帯で1.1万円を超える価格の点がほぼ空白であること、もう1つは、1万〜1.5万円に位置する旅館・シティの点が少数ながら早期に完売していることで、この価格帯が需要側から見て未充足である可能性を示す。
価格帯の空白 — 1万〜1.5万円帯は客室の15%、2万円超は16%
では供給側はどの価格帯に厚いのか。三重県内で客室数10室以上の旅館・リゾート・ビジネス・シティ・デラックス314施設(推定成約ADRが算出できたもの、計19,551室)を2026年9月の推定成約ADRで5つの帯に分けると、分布は極端に下に偏る。1万円未満が141施設・10,584室で客室の54%を占め、その大半(7,788室)は北勢・中勢のビジネスホテルである。これに対し1万〜1.5万円は46施設・3,019室(15%)、1.5万〜2万円は52施設・2,768室(14%)、2万〜3万円は51施設・2,030室(10%)、3万円以上は24施設・1,150室(6%)と、1万円を超えると各帯は数千室規模に細る。
地域で分けると空白の輪郭がはっきりする。北勢・中勢(四日市・津・鈴鹿・桑名・亀山・松阪・伊賀・名張など)は1万円未満に8,535室を抱える一方、1万〜1.5万円は1,680室、1.5万〜2万円は645室しかない。前節で見たとおり四日市の推定成約ADRは1年で¥6,700から¥8,900へ動いており、業務帯の市場価格は1万円に向かって上がっている。価格が上がる局面で、その先の受け皿となる1万〜1.5万円帯の客室が約1,700室にとどまる状況は、新規供給にとっての投資機会といえる。伊勢志摩側は1.5万〜2万円に1,982室、2万〜3万円に1,551室と上位帯に厚みがあるが、3万円以上は962室と薄く、ここは少数の旅館・リゾートが9月20日に45日以上前から完売していた帯でもある。
| 推定成約ADR帯 | 施設数 | 客室数 | 客室シェア | 伊勢志摩 | 北勢・中勢 | その他 |
|---|---|---|---|---|---|---|
| 1万円未満 | 141 | 10,584室 | 54.1% | 1,676 | 8,535 | 373 |
| 1万〜1.5万円 | 46 | 3,019室 | 15.4% | 1,212 | 1,680 | 127 |
| 1.5万〜2万円 | 52 | 2,768室 | 14.2% | 1,982 | 645 | 141 |
| 2万〜3万円 | 51 | 2,030室 | 10.4% | 1,551 | 352 | 127 |
| 3万円以上 | 24 | 1,150室 | 5.9% | 962 | 155 | 33 |
| 計 | 314 | 19,551室 | 100% | 7,383 | 11,367 | 801 |
密集埋まっている領域
1万円未満 × 北勢・中勢のビジネスホテル
8,535室が集中。新規参入は駅距離と大浴場などの設備差で競う領域。
WS①業務帯の一段上
1万〜1.5万円 × 北勢・中勢
1,680室のみ。四日市+32.9%、鈴鹿+26.3%の単価上昇の受け皿が薄い。
WS②伊勢志摩の最上位
3万円以上 × 伊勢志摩
962室。少数の旅館が45日以上前から完売。規模より客室単価で成立する領域。
業務帯の吸収余地 — 四日市+32.9%、2027年12月に385室が加わる
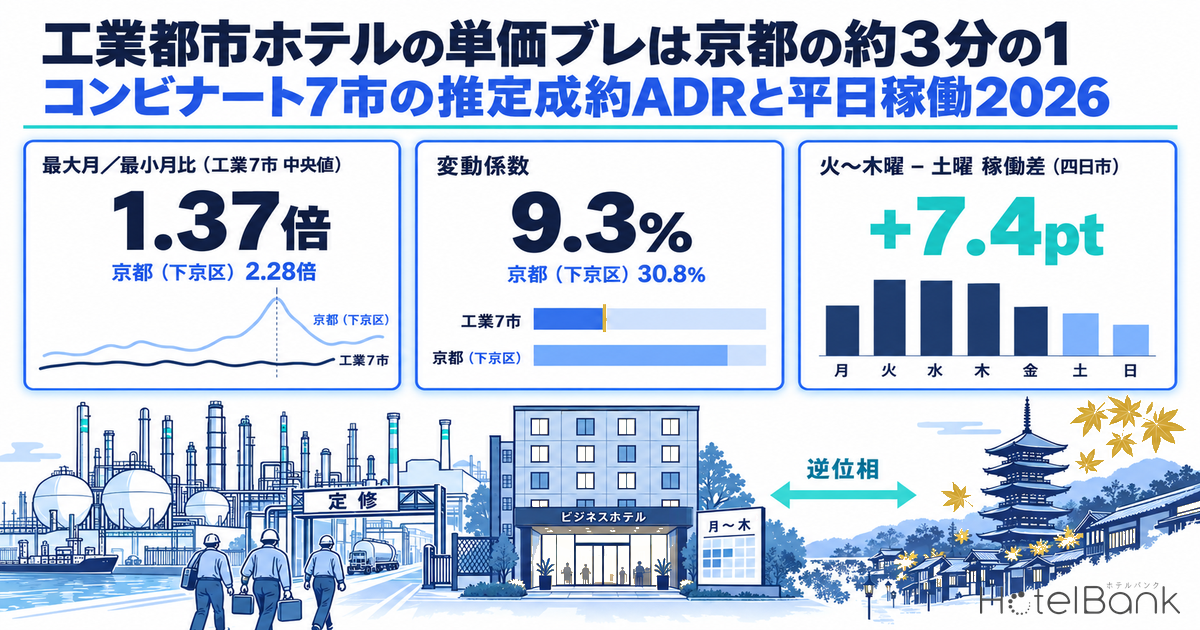
業務帯の動きをもう一段細かく見る。北勢・中勢6市の推定成約ADRは、四日市市¥6,700→¥8,900(+32.9%、N=25)を筆頭に、鈴鹿市+26.3%、桑名市+21.7%、亀山市+14.3%と4市が2桁の伸びを示し、津市+2.7%、松阪市+4.5%は緩やかな上昇にとどまった。四日市は2026年3月に近鉄四日市駅周辺で200室規模のビジネスホテルが開業しているが、それでも9月の推定成約ADRは3割上がっており、既存の需要が新規供給を吸収したうえで価格を押し上げたことになる。四日市の単価がコンビナートの定期修理の年に押し上げられる構造については、コンビナート定修年2026、四日市の宿単価3月+45.9%が背景を掘り下げている。
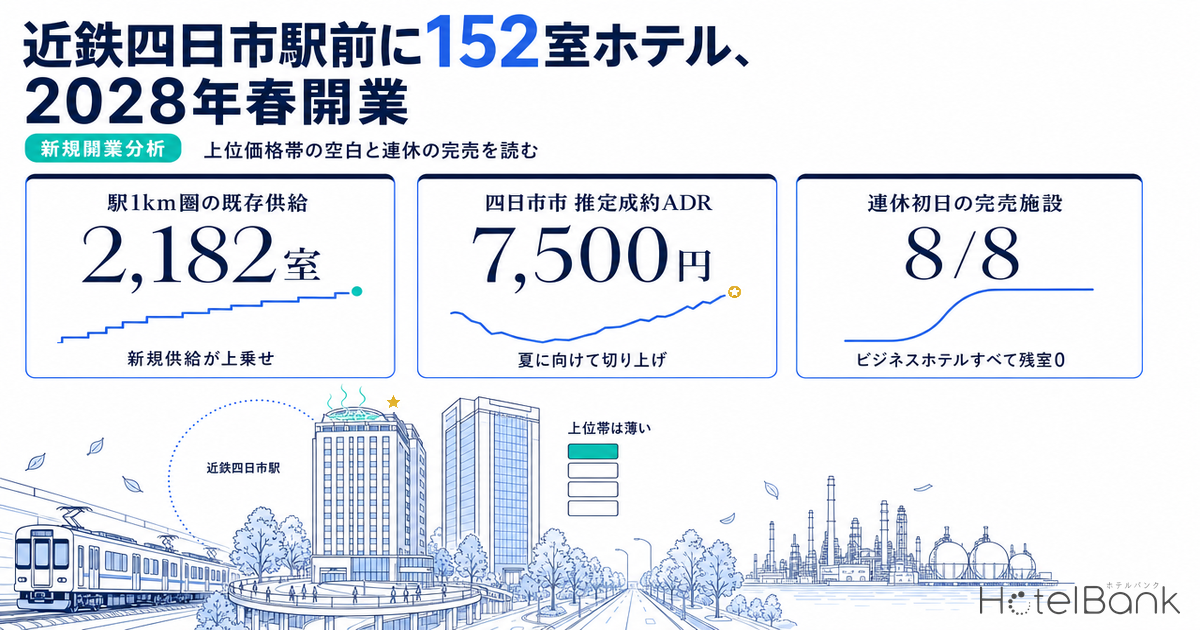
今後のパイプラインは四日市駅前に集中する。アパグループは近鉄四日市駅から徒歩2分の計画地で2026年3月11日に起工式を行い、県内最大規模の385室「アパホテル〈近鉄四日市駅前〉」を2027年12月に開業する予定で、14階建てに露天風呂付き大浴場とサウナを備える。県内では鈴鹿中央・三重亀山に続く3棟目で初の直営となり、同社が業務帯の成長性を評価していることを示す案件である。加えて駅前に152室の開業計画(2028年春)も報じられており、2027〜28年で約540室が四日市駅前に積み上がる。メトロエンジンリサーチ&コンサルティングの建築計画データには三重県内の大型ホテル計画が現時点で収録されておらず、公表済みの計画が供給見通しの中心となる。
吸収余地を客室ベースで考える。県内ビジネスホテルの2026年9月の推定OCCは85.2%(対象63施設/客室6,921室、主要予約サイト掲載ベース)で、四日市の施設もこの帯に含まれる。既報の近鉄四日市駅1km圏2,182室を基準にすると、約540室の追加は客室を約25%増やす計算になる。ただし新規2案件はいずれも大浴場・サウナ等を備えた宿泊特化型で、価格帯は既存の¥7,000〜¥9,000より一段上の1万円前後を狙うと見られ、前節のWS①(1万〜1.5万円帯)を埋める供給として読むのが自然である。既存施設にとっては、設備投資と価格帯の再設計を通じて同じ帯へ移る機会が開けているともいえる。
| 市 | 2025年9月 | 2026年9月 | 前年同月比 | N | 2025〜27年の主な供給(30室以上) |
|---|---|---|---|---|---|
| 四日市市 | ¥6,678 | ¥8,874 | +32.9% | 25 | 2026年3月 197室(ドーミーイン四日市)/2027年12月 385室(アパホテル〈近鉄四日市駅前〉)/2028年春 152室(計画) |
| 桑名市 | ¥7,575 | ¥9,216 | +21.7% | 18 | — |
| 鈴鹿市 | ¥5,968 | ¥7,540 | +26.3% | 17 | 2025年7月 70室(ARIGATO STAY鈴鹿) |
| 亀山市 | ¥6,732 | ¥7,694 | +14.3% | 7 | 2026年4月 85室(ホテル亀山ヒルズ・リブランド開業) |
| 津市 | ¥7,772 | ¥7,984 | +2.7% | 27 | — |
| 松阪市 | ¥6,251 | ¥6,531 | +4.5% | 15 | — |
鳥羽・志摩の開発前提 — 浸水想定2m超の区画が賢島周辺で55%、鳥羽駅周辺で25%
伊勢志摩の上位帯に開発余地があるとしても、立地の前提条件は北勢とは異なる。国土交通省「国土数値情報(津波浸水想定、2016年版)」を鳥羽駅周辺・賢島周辺・近鉄四日市駅周辺の各約2km四方で集計すると、浸水想定区域の内訳は次のとおりとなる。賢島周辺では浸水想定区画1,830のうち2m以上5m未満が35.2%、5m以上10m未満が20.1%で、合わせて55.3%が2m超に達する。鳥羽駅周辺では区画661のうち2m超が25.1%(5m以上は13.3%)で、1m以上2m未満の31.8%が最大の階級になる。四日市駅周辺は区画346のうち1m以上2m未満が23.4%で2m超の区画はなく、0.3m未満が50.3%と浅い。三重県の地震被害想定では、南海トラフ巨大地震(理論上最大クラス)の津波浸水面積は鳥羽市935ha、志摩市2,325haで、沿岸で1mの水位変動が起きるまでの最短時間は鳥羽市8分、志摩市4分とされている。
用途地域の面でも違いがある。同じ国土数値情報の用途地域データでは、鳥羽駅周辺は第1種住居地域(容積率200%・建蔽率60%)が最も多く、近隣商業地域(300%・80%)と商業地域(400%・80%)は駅前の一部に限られる。賢島周辺の約2km四方には用途地域の指定区域が収録されておらず、志摩市の多くは用途地域による建築制限を受けない区域となる。四日市駅周辺は商業地域(容積率400〜500%・建蔽率80%)と近隣商業地域(200〜300%)が中心で、高層・高密度の宿泊特化型が建てやすい。公示地価は四日市市の平均で1㎡あたり58,700円(2026年、前年比+1.2%)、県全体の全用途平均は46,237円(+0.53%)で、地価は緩やかな上昇基調にある。
以上を開発余地の前提として整理すると、伊勢志摩の上位帯では「浸水想定2m超の区画を避けるか、高台・上層階に客室を置く設計を前提とする」ことが計画の起点になり、客室単価が高い分だけ土木・構造へ振り向けられる原資も大きい。四日市の業務帯では浸水深は浅く、商業地域の容積率が高いため、駅前の限られた敷地で客室数を積みやすい。前者は単価で、後者は規模で成立する構図であり、どちらの空白を取りにいくかで事業の設計思想は大きく変わる。津波とは別に、伊勢湾沿岸の高潮浸水想定と受変電設備の対策費の目安は高潮浸水想定区域の客室は大阪で81%・3府県12万室も参考になる。
| 地点(約2km四方) | 浸水想定区画数 | 0.3m未満 | 0.3〜1m | 1〜2m | 2〜5m | 5〜10m | 主な用途地域 | 区分 |
|---|---|---|---|---|---|---|---|---|
| 鳥羽駅周辺 | 661 | 16.0% | 27.1% | 31.8% | 11.8% | 13.3% | 第1種住居(200/60)、近隣商業(300/80)、商業(400/80) | 中 |
| 賢島周辺(志摩市) | 1,830 | 6.9% | 15.4% | 22.3% | 35.2% | 20.1% | 用途地域の指定区域なし(データ上) | 高 |
| 近鉄四日市駅周辺 | 346 | 50.3% | 26.3% | 23.4% | 0% | 0% | 商業(400〜500/80)、近隣商業(200〜300/80) | 低 |
REITが三重で買った価格 — 4物件、1室あたり407万〜7,632万円
投資上限を考える前に、実際に三重県で成立した取得価格を確認する。上場ホテルREIT7法人(いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A))の国内保有物件のうち、三重県に所在するのは4物件である(保有関係マスター 2026年10月18日時点、N=300物件・国内のみ)。いずれも伊勢志摩に集中し、北勢・中勢の業務帯にREIT保有物件はない。
| 物件 | 所在 | 保有REIT | 客室数 | 取得時期 | 取得価格 | 1室あたり |
|---|---|---|---|---|---|---|
| 亀の井ホテル 鳥羽 | 鳥羽市 | インヴィンシブル投資法人 | 62 | 2025年8月 | ¥4,732百万円 | ¥7,632万円 |
| fav 伊勢 | 伊勢市 | 霞ヶ関ホテルリート投資法人 | 36 | 2025年8月 | ¥1,740百万円 | ¥4,833万円 |
| 大江戸温泉物語Premium 伊勢志摩 | 志摩市 | 日本ホテル&レジデンシャル投資法人 | 83 | 2016年9月 | ¥3,656百万円 | ¥4,405万円 |
| クインテッサホテル伊勢志摩 | 志摩市 | いちごホテルリート投資法人 | 150 | 2023年8月 | ¥610百万円 | ¥407万円 |
1室あたりの取得価格は¥407万円から¥7,632万円まで約19倍の開きがある。2025年8月に取得された鳥羽の62室(¥7,632万円/室)と伊勢の36室(¥4,833万円/室)は、いずれもここ1年の取得で、伊勢志摩の観光中間〜上位帯に対する機関投資家の評価水準を示している。2016年取得の志摩83室(¥4,405万円/室)、2023年取得の志摩150室(¥407万円/室)は築年と規模が異なるため単純比較はできないが、同じ志摩市でも物件の状態と運営形態によって評価が1桁変わることは、次節の投資上限を読むうえでの物差しになる。
感度表 — 新設80室、ADR1.2万〜2.0万円×OCC70〜80%で投資上限はいくらか
最後に、ここまでの市場データから新設の投資上限を逆算する。前提は新設80室の宿泊特化型で、推定成約ADRをWS①の下限・中央・上限にあたる¥12,000・¥16,000・¥20,000、稼働率を70%と80%に置いた6ケースである。GOP率は40%とした。新設初期の立ち上がりを見込んだ保守的な仮定値である。NOIはGOPから固定資産税・保険等として売上の3%を差し引いた値とし、総投資上限はNOIを期待利回りで割って求める。期待利回りは日本不動産研究所「不動産投資家調査」第53回(2025年10月現在)の宿泊特化型ホテルで名古屋5.0%、仙台5.3%、札幌5.0%であることから、調査対象外の三重県は0.2pt上乗せした5.5%を基本、6.0%を保守ケースとした。土地は四日市駅前の敷地1,200㎡を公示地価の2倍強の¥1.5億円で取得すると仮定し、総投資上限から差し引いた残りを建設費等の上限とした。いずれも仮定であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。
| ADR | OCC(通年) | 年間売上 | GOP(40%) | NOI | 総投資上限 5.5% | 同 6.0% | 建設費等上限 5.5% | 1室あたり |
|---|---|---|---|---|---|---|---|---|
| ¥12,000 | 70% | ¥2.45億円 | ¥0.98億円 | ¥0.91億円 | ¥16.5億円 | ¥15.1億円 | ¥15.0億円 | ¥1,880万円 |
| ¥12,000 | 80% | ¥2.80億円 | ¥1.12億円 | ¥1.04億円 | ¥18.9億円 | ¥17.3億円 | ¥17.4億円 | ¥2,170万円 |
| ¥16,000 | 70% | ¥3.27億円 | ¥1.31億円 | ¥1.21億円 | ¥22.0億円 | ¥20.2億円 | ¥20.5億円 | ¥2,560万円 |
| ¥16,000 | 80% | ¥3.74億円 | ¥1.50億円 | ¥1.38億円 | ¥25.1億円 | ¥23.0億円 | ¥23.6億円 | ¥2,960万円 |
| ¥20,000 | 70% | ¥4.09億円 | ¥1.64億円 | ¥1.51億円 | ¥27.5億円 | ¥25.2億円 | ¥26.0億円 | ¥3,250万円 |
| ¥20,000 | 80% | ¥4.67億円 | ¥1.87億円 | ¥1.73億円 | ¥31.4億円 | ¥28.8億円 | ¥29.9億円 | ¥3,740万円 |
結果は幅が広い。ADR¥12,000・通年OCC70%の下限ケースでは年間売上¥2.45億円、NOI¥0.91億円で、期待利回り5.5%なら総投資上限¥16.5億円、土地を除いた建設費等の上限は¥15.0億円(1室¥1,880万円)となる。ADR¥16,000・通年OCC80%の基本ケースでは売上¥3.74億円、建設費等上限¥23.6億円(1室¥2,960万円)、ADR¥20,000・通年OCC80%の上限ケースでは¥29.9億円(1室¥3,740万円)まで伸びる。前節のREIT取得単価(伊勢36室で¥4,833万円/室、鳥羽62室で¥7,632万円/室)と並べると、業務帯の1万〜1.5万円で成立する新設の投資上限は、伊勢志摩で機関投資家が支払った水準の半分前後に位置する。言い換えれば、四日市駅前の新設はADRを¥16,000以上で安定させるか、ADR¥12,000水準なら建設費等を1室¥1,900万〜2,200万円程度に収めるかのどちらかが成立条件になり、2027〜28年に開業する2案件がどの価格帯で売り出すかが、この帯の投資機会を測る最初の実測値になる。
感度の向きも押さえておきたい。基本ケースでADRが10%下がると建設費等上限は約¥2.5億円縮み、OCCが10pt下がると約¥3.1億円縮む。一方で期待利回りが5.5%から6.0%へ0.5pt動くだけで総投資上限は約8%縮むため、金利環境の変化は価格・稼働の変動と同程度に効く。建設費の上昇が続く局面では、この上限と見積りの差を埋める手段として、客室面積の圧縮、大浴場など単価を押し上げる設備の選別、既存建物のコンバージョンといった選択肢が現実味を持つ。
投資判断サマリー — 業務帯は規模で、伊勢志摩は単価で
ここまでを整理する。三重県の宿泊市場は、鳥羽・志摩・菰野の1.5万円超帯、伊勢の1万〜1.5万円帯、北勢・中勢の7千〜1万円帯、伊賀・松阪・名張・熊野の7千円未満帯という4層で構成され、2026年9月は県全体で前年同月比+20.5%、四日市では+32.9%と業務帯が主導して上がった。9月20日の在庫消化は価格帯を問わず起きており、上位100施設は全件が完売、45施設は45日以上前から埋まっていた。供給側は1万円未満に客室の54%が集中し、1万〜1.5万円は15%、3万円以上は6%にとどまる。
投資機会は2つの異なる形で現れる。1つは北勢・中勢の1万〜1.5万円帯(WS①)で、商業地域の高容積と浅い浸水想定を活かして規模で成立させる宿泊特化型であり、四日市駅前の2027〜28年開業2案件がその先行事例になる。もう1つは伊勢志摩の3万円以上帯(WS②)で、浸水想定を前提に高台・上層階へ客室を置き、少数室・高単価で成立させる旅館・リゾート型である。前者は期待利回りと建設単価の両面で成立条件が明確に数値化でき、後者はREITの取得単価が示すとおり評価の幅が広い分、運営力と商品設計の差が価格に直結する。
| リスク要因 | 内容 | WS①(業務帯) | WS②(伊勢志摩上位) |
|---|---|---|---|
| 供給 | 四日市駅前に2027〜28年で約540室。価格帯が重なれば初期稼働の立ち上がりが緩やかになる可能性 | 中 | 低 |
| 需要 | 業務需要は製造業の生産動向に連動。観光需要は伊勢神宮・志摩の季節性が強く、9月・6月に谷 | 中 | 中 |
| 災害 | 津波浸水想定2m超の区画が賢島周辺55%・鳥羽駅周辺25%。四日市駅周辺は2m超の区画がなく最深でも1m以上2m未満 | 低 | 高 |
| 建設費・金利 | 期待利回り0.5ptの変化で総投資上限が約8%変動。建設費上昇は新規供給を抑える方向にも働く | 中 | 中 |
次のステップとしては、WS①であれば四日市駅前1km圏の施設別の価格推移と2026年末以降の在庫カーブを月次で追い、新規2案件の売り出し価格を確認したうえで建設見積りと感度表を突き合わせること、WS②であれば候補地の浸水想定深・標高・避難経路を三重県の津波浸水想定図で確認し、客室配置と構造の初期コストを織り込んだうえで3万円以上帯の既存施設の稼働・単価を同じ座標で比較することが具体的な作業になる。
よくある質問
Q. 三重県で推定成約ADRが最も高い市町はどこですか?
A. 推定成約ADRが算出できる施設が5軒以上ある市町では、2026年9月時点で鳥羽市の¥19,600(N=79)が最も高く、紀北町、菰野町、志摩市が続きます。多気町は¥30,800と高い値ですが、対象施設が4軒と少ないため参考値として扱っています。
Q. 三重県のホテルで価格帯の空白はどこにありますか?
A. 客室数で見ると1万円未満に54%が集中し、1万〜1.5万円帯は15%、3万円以上は6%にとどまります。特に北勢・中勢の1万〜1.5万円帯は約1,680室しかなく、四日市の単価上昇の受け皿として供給余地があります。
Q. 9月20日の連休に三重県のホテルはどれくらい早く完売しましたか?
A. 主要予約サイトの公開枠が総客室の30%以上ある125施設のうち、早期完売LTの大きい順の上位100施設はいずれも残室0を観測し、うち45施設は宿泊日の45日以上前から完売していました。残る施設の早期完売LTの中央値は31日です。
Q. 新設80室の投資上限はどのように計算していますか?
A. 売上=80室×ADR×稼働率×365日、GOP率40%、NOI=GOP−売上の3%を前提に、期待利回り5.5%(保守6.0%)で割って総投資上限を求め、土地¥1.5億円を差し引いて建設費等の上限としています。ADR¥16,000・通年OCC80%の基本ケースでは建設費等上限は¥23.6億円(1室¥2,960万円)です。いずれも仮定に基づく簡易試算で、投資判断には詳細な事業性調査が必要です。
関連記事
あわせて読みたい
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングの推定成約ADR(2026年9月・県N=357施設、市町別N=5〜79施設)、施設別在庫カーブ(2026年9月20日宿泊・公開枠が総客室の30%以上の125施設)、推定OCC(2026年9月・223施設13,089室)、REIT保有関係マスター(2026年10月18日時点・N=300物件)。公的データは観光庁「宿泊旅行統計調査」、国土数値情報(津波浸水想定2016年・用途地域)、三重県地震被害想定調査、地価公示を用いた。
■ 試算前提
新設80室の宿泊特化型を想定し、売上=80室×ADR×OCC×365日として、ADR¥12,000/¥16,000/¥20,000×通年OCC70%/80%の6ケースを置いた。GOP率40%、NOI=GOP−売上×3%、土地¥1.5億円(四日市駅前の敷地1,200㎡)はいずれも仮定値。期待利回りは日本不動産研究所「不動産投資家調査」第53回の宿泊特化型ホテル(名古屋5.0%・仙台5.3%)を参照し、基本5.5%・保守6.0%とした。
■ 限界・留意点
推定成約ADRはOTA公開の最安プラン水準に業態別の補正係数を適用した推定値(税抜相当)で、各施設の実際の成約価格とは異なる。推定OCCはOTA掲載在庫ベースの推定で、施設全体の実稼働率ではない。在庫カーブは宿泊日の45日前以内のみを用い、それより前は「45日以上前から完売」とだけ扱う。浸水想定の区画数はポリゴンの件数で面積ではない。投資上限は簡易試算であり、個別の投資判断には詳細なフィージビリティ・スタディが必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(市町別N=5〜79施設、県N=357施設)、施設別在庫カーブ(2026年9月20日宿泊・対象800施設)、推定OCC(2026年9月・223施設13,089室)、REIT保有関係マスター(N=300物件、2026年10月18日時点)
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査」2025年10月第2次速報 — 中部管内の延べ宿泊者数・客室稼働率(中部運輸局、2026年1月15日)
- 国土交通省 不動産情報ライブラリ — 国土数値情報 津波浸水想定(2016年)・用途地域
- 三重県「三重県地震被害想定調査」市町別シート(鳥羽市)/同(志摩市)
- 国土交通省「地価公示」2026年 三重県・四日市市平均(土地代データ)
■ REIT・業界レポート
- 日本不動産研究所「第53回 不動産投資家調査(2025年10月現在)」宿泊特化型ホテルの期待利回り
- インヴィンシブル投資法人 ポートフォリオ一覧(亀の井ホテル 鳥羽)
- 霞ヶ関ホテルリート投資法人 ポートフォリオ一覧(fav 伊勢)
- いちごホテルリート投資法人 ポートフォリオ(クインテッサホテル伊勢志摩)
- 日本ホテル&レジデンシャル投資法人 ポートフォリオ(大江戸温泉物語Premium 伊勢志摩)
■ ニュース・プレスリリース