
三越伊勢丹ホールディングスが2026年11月13日の決算説明会で、伊勢丹新宿本店に近い新宿5丁目の自社保有5棟を一体で再開発し、日本初進出のホテルブランドを誘致する構想を示した。開業目標は2032年で、客室数・投資額・契約形態は公表されていない。そこで本稿では、百貨店とホテルが同じ街区に並ぶ国内・海外の事例7件を一次情報で確認し、価格を追える国内6施設について、掲載価格が所在区の中央値の何倍に位置するかを比べた。結果は1.8〜6.7倍、中央値で2.7倍だった。百貨店と一体のホテルがどの単価帯に立っているかを、開発企画と投資の両面から読み解く。
• ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。
• エリア(都道府県・市区町村)単位のADRは、対象施設の推定成約単価の中央値(エリアの標準的な施設の水準)です。
• 掲載価格に言及する箇所は、2名1室利用時の1室あたり料金(税込)です。
• OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
• 出典:メトロエンジンリサーチ(国内約168,000施設のOTA公開価格を継続追跡、うち稼働確認済み約27,000施設)
本記事の客室ストックは、伊勢丹新宿本店から半径1,000m圏内にある客室数10室以上の宿泊施設(レジャーホテルを除く)を対象とし、「稼働中」は直近3か月(2026年9月〜2026年11月)に主要予約サイトで販売価格が確認できた施設を指す(2026年11月15日時点、メトロエンジンリサーチ集計)。名古屋駅・京都駅・東京駅・高島屋東別館・大阪上本町駅の各1km圏も同じ条件で集計した。なお、推定成約ADRは業態別の補正係数を検証済みの区分(ビジネス・シティ・リゾート・旅館・カプセル)で算出しているため、本稿では6施設すべてに共通する物差しとして掲載価格(全プラン平均・税込)を用い、算出対象の4施設には推定成約ADRを併記した。価格の集計期間は2025年11月〜2026年10月の12か月で、調査時点は2026年11月である。
- — 1.8〜6.7倍:百貨店と同じ街区にある国内6施設の掲載価格は、いずれも所在区の中央値を上回り、倍率の中央値は2.7倍だった(2025年11月〜2026年10月)。
- — 2.2〜3.4倍:推定成約ADRを算出できる4施設でも区の標準を上回り、掲載価格だけが高く見えているわけではない。
- — 連携の仕組みの公表は2件:東京駅(スイートを含む52室向けの客室内での外商販売)と、なんば(長期滞在型ホテルとの一体化)に限られる。
- — 約27倍:上本町では百貨店の入店客数約800万人がホテル宿泊客数約30万人を大きく上回る(2018年度)。論点は送客の人数より、宿泊客1人あたりの購買の厚みにある。
- — 10万円以上は1軒・97室:伊勢丹新宿本店1km圏の稼働14,173室のうち、最上位の価格帯はほぼ空いている(2026年11月時点)。
要点 — 百貨店と同じ街区のホテルは、区の標準の2〜7倍の価格帯に立つ
まず結論を整理する。百貨店と同じ建物、または隣接する街区にある国内6施設の掲載価格は、いずれも所在区の中央値を上回り、倍率は1.8倍から6.7倍に分布していた。推定成約ADRを算出できる4施設に絞っても2.2〜3.4倍で、掲載価格だけが高く見えているわけではない。一方で、百貨店との連携の中身は事例ごとに濃淡があり、仕組みまで公表されているのは東京駅と大阪・なんばの2件にとどまる。つまり、高い単価帯と「相互送客の仕組み」は別々に確認する必要があるといえる。
三越伊勢丹の新宿構想 — 決まっていること、公表されていないこと
発端となった構想を確認しておく。WWDJAPANとFASHIONSNAPによれば、対象は新宿5丁目の明治通りと御苑通りに挟まれた三角形の区画で、新宿花園MJビルなど自社保有の5棟を一体で建て替える。外観は伊勢丹新宿本店のアール・デコ様式と連動させ、日本初進出となるホテルブランドを誘致する方針だ。ブランド名は交渉中として明かされていない。
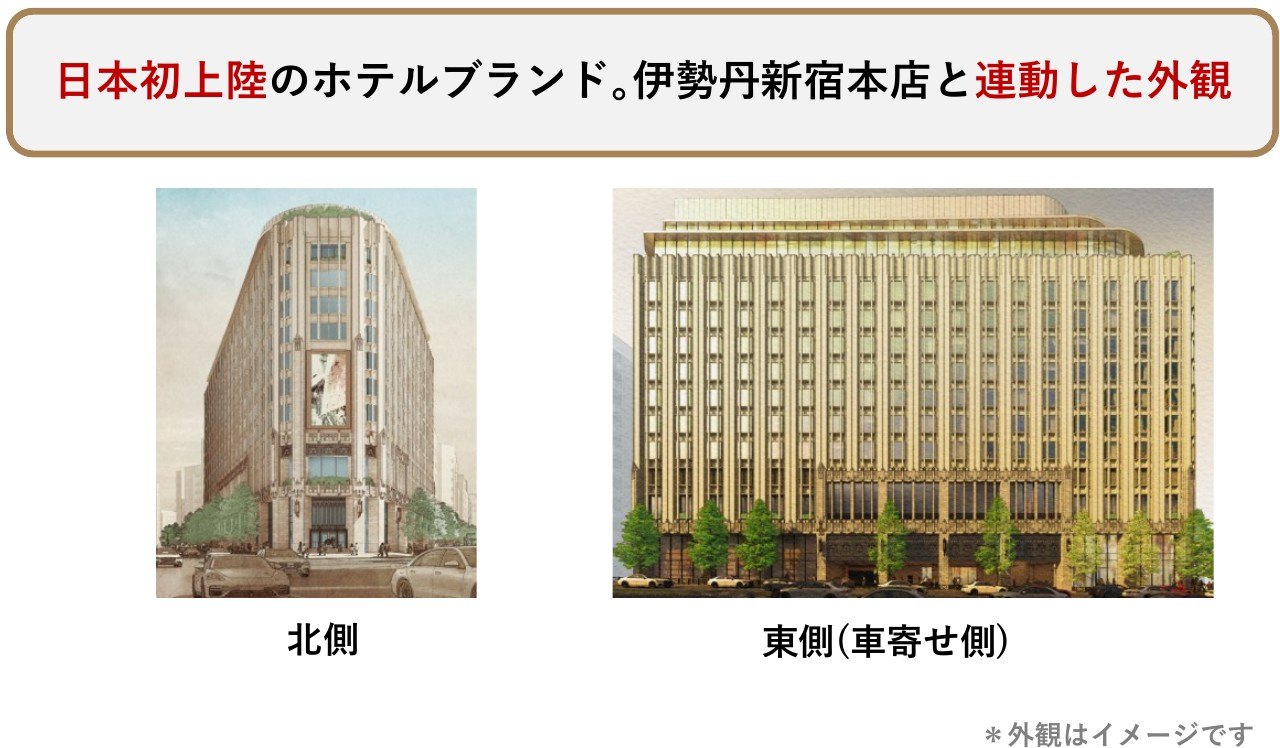
収益の柱として語られたのが相互送客である。細谷敏幸社長は、年間10万人の利用を仮定したうえで「百貨店との相互送客で数百億円の売り上げが見込めるのではないか」と述べた。ただし、客室数・投資額・運営の契約形態はいずれも未公表で、本稿でも推定は置かない。報道の表現には「参入を発表」と「参入を検討」の幅があり、現段階は構想と読むのが妥当だろう。
事例比較 — 同じ建物型、隣接型、既存建物の活用型に分かれる
それでは、先行する事例はどのような形をとっているのか。確認できた7件を、公表資料の記載に沿って並べた。連携の仕組みは、公表資料で確認できたものだけを記している。
| 街区 | 百貨店・商業 | ホテル(客室数) | 形態 | 公表資料で確認できた連携・規模 |
|---|---|---|---|---|
| 名古屋駅 | ジェイアール名古屋タカシマヤ(2000年3月開業・店舗面積約68,000㎡)/タカシマヤ ゲートタワーモール(約32,000㎡) | 名古屋マリオットアソシアホテル(765室・2000年5月)/名古屋JRゲートタワーホテル(350室・2017年4月) | 同じ建物(駅直上の2棟) | JRセントラルタワーズ(延床約417,000㎡)とJRゲートタワー(約260,000㎡)を一体運営。百貨店の売上高は2025年2月期2,154億円(モール含む) |
| 京都駅 | ジェイアール京都伊勢丹(1997年9月開業・売場面積44,000㎡) | ホテルグランヴィア京都(537室・1997年9月) | 同じ建物(駅ビルの東西) | 同じ駅ビルに同年同月に開業。送客の仕組みは今回確認した公表資料に記載なし |
| 東京駅 | 大丸東京店 | シャングリ・ラ 東京(200室・2009年) | 隣接 | 2015年、スイートを含む52室の宿泊客に高級時計の限定品などを案内し、コンシェルジュ経由で百貨店の担当者が客室を訪問して販売する取り組みを開始 |
| 大阪・なんば | 高島屋東別館(国の重要文化財)/近隣に高島屋大阪店 | シタディーンなんば大阪(313室・2020年1月) | 既存建物の活用 | 賃貸面積を従来の約4倍の18,000㎡に拡大。高島屋はデリバリーサービスなどでの一体化に期待を表明。運営側は訪日客比率を約60%と想定 |
| 大阪・上本町 | 近鉄百貨店上本町店 | シェラトン都ホテル大阪(578室・1985年) | 隣接(ターミナル一体) | 2018年度の百貨店入店客数は約800万人、ホテル宿泊客数は約30万人。再整備は報道ベースで総投資額1,300億円超・2030年以降の着工を検討 |
| 渋谷 | 東急百貨店本店の跡地(リテールを含む複合施設) | The House Collective(日本初進出・客室数は未公表) | 建設中の複合開発 | 2025年3月着工、2029年度竣工予定。東急・L Catterton Real Estate・東急百貨店の3社が推進し、Bunkamuraと一体の文化拠点とする |
| ソウル・小公洞 | ロッテ百貨店本店 | THE GRAND LOTTE SEOUL(旧ロッテホテルソウル・1979年開業) | 隣接 | 2026年8月に改称。改装で客室数を1,015室から868室に絞ったと報じられている。百貨店との送客の仕組みは今回確認した資料に記載なし |
並べてみると、形態は三つに分かれる。第一は名古屋・京都のように鉄道会社が駅ビルに百貨店とホテルを同時に収めた「同じ建物型」で、名古屋では延床約417,000㎡のタワーズに店舗面積約68,000㎡の百貨店と765室のホテルが入る。第二は東京駅や上本町、ソウルのような「隣接型」で、建物は別でも歩いて行き来できる距離にある。第三がなんばの「既存建物の活用型」であり、昭和初期の百貨店建築にホテルを誘致して賃貸面積を約4倍に広げた。新宿構想は自社ビルの建て替えという点で第三の型に近いが、本店が徒歩数分で営業を続けるため、隣接型の性格も併せ持つことになる。なお、百貨店が閉店した後の跡地でホテル用途がどれだけ選ばれてきたかは、百貨店跡地のホテル転用は14件中6件で14件を追跡している。
連携の仕組みまで踏み込んで公表されているのは、東京駅となんばである。トラベルボイスによると、大丸東京店は2015年、隣接するホテルのスイートを含む52室の宿泊客に向けて、店頭では扱わない高級時計の限定品などを案内し、通訳・販売員・取引先担当者の3名が客室を訪ねて決済する方式を始めた。外商の機能をホテルの客室に持ち込む形で、新宿構想がいう相互送客の先行例と読める。なんばでは、WWDJAPANが伝えるとおり、免税売上高が全体の約2割を占める高島屋大阪店と長期滞在型ホテルの一体化に、高島屋側が期待を示していた。
規模の関係を示す数字として貴重なのが上本町である。近鉄グループの経営計画資料は、2018年度の実績として百貨店の入店客数を約800万人、ホテルの宿泊客数を約30万人と記している。同じターミナルでも、百貨店の来店客はホテル宿泊客の27倍ほどにのぼる計算だ。相互送客を設計する際は、百貨店からホテルへ流す人数よりも、宿泊客1人あたりの購買をどこまで厚くできるかが論点になるといえる。
単価帯 — 掲載価格は所在区の中央値の1.8〜6.7倍
次に、ホテル側の価格水準を見ていく。メトロエンジンリサーチのデータで、国内6施設の掲載価格(全プラン平均・2名1室・税込)を2025年11月〜2026年10月の12か月平均で求め、所在区の中央値と比べた。
| ホテル | 所在区 | 掲載価格 | 区の掲載価格中央値 | 倍率 | 推定成約ADR | 区の推定成約ADR | 倍率 |
|---|---|---|---|---|---|---|---|
| 名古屋マリオットアソシアホテル | 名古屋市中村区 | ¥90,900 | ¥22,500 N=87〜105 | 4.0倍 | — | ¥11,500 N=71〜73 | — |
| 名古屋JRゲートタワーホテル | 名古屋市中村区 | ¥48,500 | ¥22,500 N=87〜105 | 2.2倍 | ¥39,000 | ¥11,500 N=71〜73 | 3.4倍 |
| ホテルグランヴィア京都 | 京都市下京区 | ¥60,400 | ¥33,500 N=418〜554 | 1.8倍 | ¥34,600 | ¥15,900 N=157〜170 | 2.2倍 |
| シャングリ・ラ 東京 | 千代田区 | ¥188,600 | ¥28,100 N=100〜121 | 6.7倍 | — | ¥16,400 N=78〜81 | — |
| シタディーンなんば大阪 | 大阪市浪速区 | ¥38,800 | ¥17,700 N=67〜126 | 2.2倍 | ¥25,300 | ¥11,000 N=48〜57 | 2.3倍 |
| シェラトン都ホテル大阪 | 大阪市天王寺区 | ¥46,000 | ¥14,500 N=30〜49 | 3.2倍 | ¥27,100 | ¥8,800 N=24〜25 | 3.1倍 |
倍率が最も大きかったのは東京駅に隣接するシャングリ・ラ 東京で、掲載価格は¥188,600と千代田区の中央値¥28,100の6.7倍にあたる。名古屋マリオットアソシアホテルは¥90,900で、中村区の中央値¥22,500に対し4.0倍だった。同じ名古屋駅の直上でも、宿泊主体の名古屋JRゲートタワーホテルは¥48,500・2.2倍と、765室のフルサービス型と350室の宿泊主体型で価格帯を分けていることがわかる。1つの街区に2つの単価帯を置く構成は、百貨店とモールを使い分ける商業側の構成とも重なっている。
京都駅ビルのホテルグランヴィア京都は¥60,400で、倍率は1.8倍と6施設のなかでは穏やかに見える。ただし、下京区は中央値そのものが¥33,500と比較した5区で最も高く、比べる相手の水準が違う点に留意したい。大阪では、シェラトン都ホテル大阪が¥46,000で天王寺区の3.2倍、シタディーンなんば大阪が¥38,800で浪速区の2.2倍だった。
推定成約ADRで確かめても傾向は変わらない。算出対象の4施設では、名古屋JRゲートタワーホテルが¥39,000(中村区¥11,500の3.4倍)、シェラトン都ホテル大阪が¥27,100(天王寺区の3.1倍)、シタディーンなんば大阪が¥25,300(浪速区の2.3倍)、ホテルグランヴィア京都が¥34,600(下京区の2.2倍)となった。ここでいう区の値は施設単位の中央値であり、客室数の小さい宿泊特化型が多数を占める。したがって倍率は「百貨店があるから高い」という因果を示すものではなく、百貨店と同じ街区に置かれてきたホテルが、区の標準からどれだけ上の帯に位置しているかを示す目安と読むべきだろう。
投資家の視点で補足すると、シャングリ・ラ 東京は森トラストリート投資法人(8961)の保有物件で、取得価格は49,200百万円・200室、1室あたり約2.46億円にあたる(メトロエンジンリサーチによるJ-REIT保有物件の照合、2026年11月9日時点。照合の対象は、いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A)の7法人を対象とする)。百貨店に隣接する都心ラグジュアリーの資産規模を測る参照点の一つになる。
口コミ — 「買い物に便利」の言及は2.3〜13.2%、街区ごとに強みが違う
百貨店との近さは、宿泊者の体験としてどの程度語られているのか。ホテルバンク編集部が直近24か月(2024年11月〜2026年11月)の宿泊者口コミ12,283件を分析し、「買い物に便利」という趣旨の言及がどれだけ含まれるかを6施設で集計した。
言及率が最も高かったのは名古屋JRゲートタワーホテルの13.2%(2,707件中357件)で、シェラトン都ホテル大阪が9.8%(1,064件中104件)、名古屋マリオットアソシアホテルが9.4%(2,346件中220件)と続いた。モールや百貨店と館内でつながる名古屋と、ターミナルで百貨店と隣り合う上本町で、買い物の利便が宿泊体験の一部として語られている。シタディーンなんば大阪は6.4%(2,443件中157件)だが、「部屋が広い」という言及が35.1%にのぼり、キッチン付きの長期滞在型という商品性が前面に出ていた。
これに対し、ホテルグランヴィア京都は4.2%(3,067件中128件)、シャングリ・ラ 東京は2.3%(656件中15件)である。前者は「駅に近い」の言及が40.6%と6施設で最も高く、観光地への近さも6.2%を占める。後者は料理に関する言及が26.2%で最多だった。同じ「百貨店の隣」でも、口コミに現れる強みは駅、食、客室と分かれており、買い物の言及率だけで連携の深さを測ることはできない。むしろ、東京駅のように客室内での外商販売という口コミに現れにくい経路こそ、単価の高い宿泊客との接点になっていると考えられる。
エリア分析 — 新宿3丁目の公示地価は1㎡あたり4,150万円、前年比+7.5%
ここからは新宿の立地を確認する。国土交通省の不動産情報ライブラリによると、伊勢丹新宿本店に近い新宿3丁目の標準地(新宿5-24、商業地域・指定容積率800%)の公示地価は、2026年に1㎡あたり4,150万円となり、前年比+7.5%だった。上昇率は2025年の+4.6%から拡大している。同じく新宿3丁目の別の標準地(新宿5-15)も2,200万円・+10.0%で、周辺の商業地は7〜10%台の伸びとなっている。
地価がこの水準にある立地では、土地を売却した場合の対価も大きくなる。三越伊勢丹が「土地売却益を大きく上回る投資リターン」を掲げ、ホテルの物件利益に百貨店・金融・旅行などの収益を重ねる説明をしたのは、宿泊収入だけで地価に見合う利回りを組み立てるのが容易ではないことの裏返しとも読める。相互送客は、付加的な効果というより事業計画の前提に置かれているわけだ。土地売却の参照値を上回るために必要となる単価の水準は、三越伊勢丹の新宿ホテル構想、土地売却を上回るADRは5.1万〜6.6万円で試算している。
周辺の宿泊ストックも厚い。伊勢丹新宿本店から半径1km圏には掲載ベースで120軒・17,133室、うち稼働中は89軒・14,173室がある。下の地図は稼働中の施設を客室数に応じた円で示したもので、客室数300室以上の14施設のうち11施設は本店より西側にあり、東側は48軒・4,844室と、軒数は多いものの1軒あたりの規模は小さい。
比較のために、先行事例の街区でも同じ1km圏を集計した。百貨店と同じ街区のホテルが圏内の稼働客室に占める割合は、名古屋駅が9.5%(1,115室/11,754室)、京都駅が2.9%、東京駅が2.4%、高島屋東別館が2.6%で、上本町は24.8%(578室/2,327室)と突出する。
上本町は周辺の客室が少ないターミナルで1施設が需要の受け皿を担う構図であり、名古屋は2施設・1,115室で駅前の約1割を押さえている。これに対し、京都駅・東京駅・なんばは8,000〜1.9万室(東京駅8,453室、なんば12,103室、京都駅18,727室)のストックのなかの2〜3%にすぎない。新宿の1km圏は14,173室と京都駅に次ぐ厚みがあるため、新設されるホテルは客室数で存在感を出すのではなく、価格帯で他と重ならない位置を取る設計になると考えられる。
ポジショニング — 新宿1km圏で掲載10万円以上は1軒・97室
それでは、新宿の1km圏にはどの価格帯が空いているのか。稼働中の89軒のうち、12か月の掲載価格を追える82軒・14,054室を、客室数と掲載価格で散布図にした。
| 掲載価格帯(2名1室・税込) | 施設数 | 客室数 | 客室構成比 |
|---|---|---|---|
| 10万円以上 | 1軒 | 97室 | 0.7% |
| 5万〜10万円未満 | 14軒 | 4,539室 | 32.3% |
| 2.5万〜5万円未満 | 29軒 | 5,950室 | 42.3% |
| 1.5万〜2.5万円未満 | 24軒 | 2,847室 | 20.3% |
| 1.5万円未満 | 14軒 | 621室 | 4.4% |
分布の中心は2.5万〜5万円未満の29軒・5,950室で、客室の42.3%を占める。5万〜10万円未満は14軒・4,539室あるが、10万円以上は1軒・97室にとどまった。新宿区全体の掲載価格の中央値は¥28,700(N=147〜241)、推定成約ADRは¥16,200(N=84〜102)である。先行6施設の倍率の中央値2.7倍をこの区中央値に当てはめると掲載価格で約7.7万円、東京駅の6.7倍なら約19.2万円という位置になる。これは事業計画の予測ではなく、先行事例の相対位置を新宿の物差しに置き換えた参考値にすぎないが、日本初進出ブランドが狙う帯が1km圏でほとんど埋まっていないことは確かめられる。2026年に日本へ初めて進出したブランドが既存供給のどの価格帯に入ったかは、日本初上陸ホテルブランド2026が整理している。
| ケース | 倍率の根拠 | 掲載価格(2名1室・税込) | 推定成約ADR(税抜相当) | 1km圏で該当する掲載価格帯 |
|---|---|---|---|---|
| 下位 | 6施設の最小(掲載1.8倍)/4施設の最小(成約2.2倍) | ¥51,700 | ¥35,600 | 5万〜10万円未満(14軒・4,539室) |
| 中位 | 6施設の中央値(掲載2.7倍)/4施設の中央値(成約2.7倍) | ¥77,500 | ¥43,700 | 5万〜10万円未満(14軒・4,539室) |
| 上位 | 6施設の最大(掲載6.7倍)/4施設の最大(成約3.4倍) | ¥192,300 | ¥55,100 | 10万円以上(1軒・97室) |
3ケースを並べると、掲載価格で見た下位・中位のケースはいずれも5万〜10万円未満の帯に入り、既存の14軒・4,539室と重なる。上位のケースだけが、1km圏で1軒・97室しかない10万円以上の帯に届く。推定成約ADRでは中位のケースが¥43,700となり、先行事例と同じ相対位置を取るだけでも、区の標準の2倍を大きく超える単価を前提に置くことになる。
厚い帯
2.5万〜5万円未満
29軒・5,950室。宿泊主体型が集まり、客室の4割強を占める。
中間の帯
5万〜10万円未満
14軒・4,539室。大型のシティホテルと新しい宿泊主体型が並ぶ。
ホワイトスペース
10万円以上
1軒・97室。日本初進出ブランドが位置を取りやすい帯といえる。
開発企画への示唆 — 単価の位置と送客の仕組みを分けて設計する
ここまでを整理すると、百貨店と同じ街区のホテルには三つの共通点が見えてくる。一つ目は、価格帯が区の標準の上に明確に離れていることだ。倍率は1.8〜6.7倍と幅があるものの、6施設すべてが区中央値を上回っていた。二つ目は、客室規模の選び方が街区の厚みと連動していることで、周辺ストックの薄い上本町では578室が圏内の4分の1を担い、ストックの厚い東京駅では200室が最上位の帯だけを取っている。三つ目は、送客の仕組みが公表されている事例ほど、対象を絞り込んでいることである。東京駅の取り組みはスイートを含む52室に限った外商型で、広く薄い送客ではなかった。
新宿構想に引きつけると、検討したい論点は次のようになる。年間10万人という利用の仮定に対して、上本町の実績は百貨店の入店客数がホテル宿泊客数の約27倍だった。百貨店の集客力をホテルに流す設計よりも、宿泊客を外商・免税・旅行といった高単価のサービスにつなぐ設計のほうが、1人あたりの売上を積み上げやすいといえる。名古屋のように同じ街区に価格帯の異なる2施設を置く構成や、なんばのように長期滞在型で訪日客の滞在日数を伸ばす構成も、選択肢として検討の余地がある。いずれの場合も、客室数と契約形態が公表された段階で、1km圏の価格帯分布と照らして位置を確かめたい。
海外の機関投資家にとっては、百貨店と一体のホテルを評価する際に、ホテル単体のADRだけでなく、街区全体の集客と賃料の構造を見ることが有効だろう。高島屋東別館は賃貸面積を約4倍に広げて館の収益性を高めた例であり、渋谷の複合開発は文化施設と住宅を重ねている。百貨店という集客装置を持つ事業者がホテルを加える動きは、宿泊収入の上乗せというより、土地の使い方を組み替える取り組みとして捉えるのが適切と考えられる。
まとめ
百貨店とホテルが同じ街区に並ぶ国内・海外の7事例を確認した結果、価格を追える国内6施設の掲載価格は所在区の中央値の1.8〜6.7倍、中央値で2.7倍に位置していた。推定成約ADRを算出できる4施設でも2.2〜3.4倍である。一方、連携の仕組みが公表されているのは東京駅の客室内での外商販売と、なんばの長期滞在型ホテルとの一体化の2件で、単価の高さと送客の仕組みは別々に設計されてきたことがうかがえる。伊勢丹新宿本店の1km圏は稼働14,173室と厚いが、掲載10万円以上は1軒・97室に限られる。2032年の開業目標に向けて客室数やブランドが明らかになれば、この空いた帯のどこに位置を取るのかが、次の読みどころになる。
関連記事
| 三越伊勢丹の新宿ホテル構想 — 土地売却と開発を比べた必要ADRの試算 |
| 日本初上陸ホテルブランド2026|5ブランド6軒857室の価格帯と競合 |
| ホテルのMC案件はどこで見つかる?運営受託が表に出る経路と2026年の事例 |
| 帝国ホテル東京 建て替え未定の経済性 — 日比谷1km圏1.1万室 |
| 京都新阪急ホテル325室が2027年1月17日営業終了 — 駅500m圏の入れ替わり |
参考資料・出典一覧
■ データソース
メトロエンジンリサーチのOTA公開価格データ(対象6施設と所在6区の掲載価格・推定成約ADR、2025年11月〜2026年10月の12か月平均)、半径1km圏の客室ストック(6地点・客室数10室以上・レジャーホテルを除く、2026年11月15日時点)、宿泊者口コミ12,283件(2024年11月〜2026年11月)、国土交通省の地価公示、各事業者の公表資料と報道。
■ 試算前提
倍率は、各施設の12か月平均を所在区の月次中央値の12か月平均で割って求めた。新宿区の参考値は、先行6施設(推定成約ADRは4施設)の倍率の最小・中央値・最大を、新宿区の中央値(掲載価格¥28,700、推定成約ADR¥16,200)に掛けたもので、事業計画の予測ではない。
■ 限界・留意点
区の中央値は施設単位の値で、客室数の小さい宿泊特化型の比重が大きい。このため倍率は百貨店立地の効果を示すものではない。推定成約ADRはOTA公開価格からの推定値で、各施設の実際の成約価格とは異なる。新宿構想の客室数・投資額・契約形態は未公表で、本稿では推定を置かない。ソウルの事例は価格比較の対象に含めていない。
■ 市場データ
| メトロエンジンリサーチ&コンサルティング — 掲載価格・推定成約ADR(対象6施設と所在6区、2025年11月〜2026年10月)、半径1km圏の客室ストック(6地点、2026年11月時点) |
| ホテルバンク編集部調べ(NLP解析) — 宿泊者口コミ12,283件(2024年11月〜2026年11月) |
■ 政府統計・公的データ
| 国土交通省 不動産情報ライブラリ — 地価公示(新宿区・2024〜2026年) |
| 観光庁「宿泊旅行統計調査」(宿泊市場の基礎統計として参照) |
■ 事業者の公表資料・REIT
■ ニュース
あわせて読みたい
- 百貨店跡地のホテル転用は14件中6件 — 必要ADRは市場中央値の1.4〜3.1倍
- ノーガ新宿御苑72室、2027年7月15日開業 — 1km圏でADR4万円以上は3施設390室、全室バルコニーの位置取り
- ノーテッドコレクション新宿207室、歌舞伎町1km圏でADR4万円以上は4施設 — IHG新ブランドの投資論点
- 小田急サザンタワー375室が2028年春まで休止 — 新宿南口1km圏の客室4.1%が抜ける全館改装の投資論点
- 東京駅前の40〜43階にサービスレジデンス184室、2029年 — 八重洲コアと1km圏1.18万室の床の経済性
- コートヤード・バイ・マリオット京都駅 11月16日開業 — 駅1km圏1.7万室に270室、価格帯の空白と11月ピーク
- 銀座のホテル計画16敷地・延べ10.7万㎡|地価5,250万円時代の必要ADRを試算