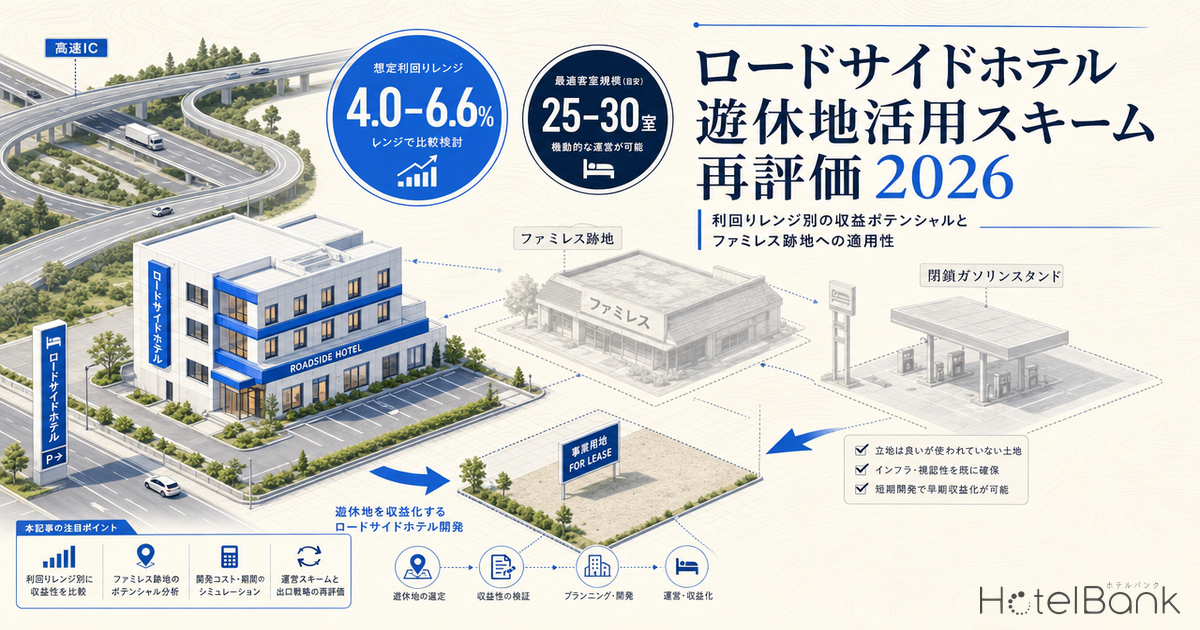
ロードサイド型バジェットホテルが、遊休地活用の出口として再び注目されている。ファミレスの構造的閉店、ガソリンスタンドの半減、そして郊外大型書店の撤退──これら「ロードサイド空白地帯」を、ホテル運営者が20-30年の定期借家契約で借り上げ、地主が建設費1.8-2.0億円を負担して年間賃料を回収するという、いわゆる「旅籠屋モデル」は、表面利回り4.0-6.6%という穏当な水準で、低リスクの地主側商品として一定の支持を集めてきた。だが2027年4月適用の新リース会計基準により、運営者側のB/Sは大きく変動する。本稿では、地主・運営者・REIT組入時の最終投資家という三層の利回り階層を構造的に試算し、ファミレス跡地・SS閉鎖跡地・郊外書店跡地への適用可能性を立地条件で分類する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- 表面利回り(地主側):年間賃料収入 ÷ 建設費(土地除く)。
- GOP(運営者側):賃料・減価償却控除前の運営営業利益(売上 − 直接費)。
- Cap Rate(REIT側):NOI(営業純収益)÷ 物件取得価格。
- データ出典:メトロエンジンリサーチ&コンサルティング、株式会社旅籠屋公開情報、e-Stat、各社IR
- — 地主側の表面利回りは4.0-6.6%(建設費1.8-2.0億円・年間賃料800-1,200万円)。20-30年固定賃料はインフレヘッジを取り損ねるため、実質利回りは2-3%台に圧縮される。
- — REIT組入時の固定賃料単体Cap Rateは2.4-2.6%で、市場水準4.0-5.5%を大きく下回る。出口には土地・建物の「再パッケージング」が不可欠。
- — 跡地の転用適合度はファミレス跡地・郊外書店跡地が最有力(★★★)。SS閉鎖跡地(ピーク比▲33,412ヶ所)は土壌汚染対応コストが論点。
- — 運営者側は2027年4月新リース会計基準で使用権資産・リース負債1.4-1.6億円をオンバランス化。自己資本比率・ROAが低下するが現金実態は不変。
- — 投資判断の最重要軸は「最低稼働60%が継続確保できる立地か」。賃料カバレッジ1.5倍を下回るエリアは新規参入非推奨。
1. 旅籠屋モデルの構造整理 — 地主・運営者・REITの三層分業
株式会社旅籠屋(1994年設立、2025年9月時点で全国73店舗・売上24.5億円)が確立した「遊休地活用型ロードサイドホテル」スキームは、地主・運営者・最終投資家の三層に役割を切り分ける典型的なオペレーショナル・アセットの構造を持つ。地主は土地を保有したまま建設費1.8-2.0億円を負担して建物を建て、これを20-30年の定期借家契約で運営者に賃貸する。運営者は年間800-1,200万円の固定賃料を支払い、ホテルとしての運営・集客・維持修繕の責任を負う。
この仕組みの肝は、地主側のリスク遮断にある。維持修繕費は全額運営者負担、家賃保証は最初の15年間、途中解約時には残家賃総額が違約金として支払われる。コロナ禍でも家賃減額・猶予がなかったことが公式に明示されており、契約期間途中の解約実績もない。一方で、地主は建物を所有するため減価償却を計上でき、節税効果と現金収入を両立できる構造になっている。
・建設費1.8-2.0億円負担
・賃料収入¥800-1,200万円/年
・表面利回り4.0-6.6%
・維持修繕は運営者負担
・固定費(人件費・水光熱費・OTA手数料)
・売上=室数×ADR×稼働
・GOPは運営者の利益源
・2027年4月以降、リース負債オンバランス
・土地+建物まとめて取得
・固定賃料受取=NOI
・Cap Rate要求水準4.5-6.0%
・地主→投資家への売却出口
2. 利回り階層の3段試算 — 名目・インフレ調整後・REIT Cap Rate
同じスキームでも、誰の立場で計算するかによって意味のある利回りは異なる。ここでは標準ケース(建設費1.9億円、年間賃料1,000万円、客室28室、ADR¥14,000、稼働72%、20年契約)を前提に、三層それぞれの利回り構造を分解する。
地主側の表面利回りは「賃料1,000万円 ÷ 建設費1.9億円 = 5.26%」と素直に出る。しかしこれは名目値であり、建物減価償却(RC造34年、定額法)と修繕積立を控除すると、実質キャッシュ利回りは概ね4.0-4.5%程度に圧縮される。さらに足元の宿泊料CPI(2026年4月時点で170、2020年=100換算で+70%)が示す通り、宿泊単価は5年でほぼ倍近い水準まで上昇しているが、本スキームの固定賃料は契約時に固定されるため、地主側はインフレヘッジを取り損ねる。これがインフレ調整後実質利回りの低下要因となる。
運営者側を見ると、売上は「28室×365日×72%×¥14,000 = 約1.03億円」と算出される。ここから賃料1,000万円、人件費・OTA手数料・水光熱費等の運営直接費を差し引くと、GOPベースでの賃料カバレッジ(DSCR的指標)は概ね1.8-2.2倍が想定される。コロナ禍を経て、稼働60%を維持できればカバレッジ1.5倍を確保できる設計になっているとみられ、これが「地主側に家賃減額・猶予なし」を可能にしてきた背景でもある。
最終投資家としてREITが土地・建物まとめて取得する出口シナリオでは、取得価格に土地評価額が乗る。仮に土地2.0億円・建物簿価1.5億円・取得価格3.5億円とすると、固定賃料1,000万円から建物維持費・PMフィーを控除したNOIは約850-900万円程度となり、Cap Rateは概ね2.4-2.6%と算出される。これは現状のJ-REITホテルセクターの平均的なCap Rate水準(4.0-5.5%)を大きく下回るため、固定賃料単体ではREIT組入時に大幅な値引き(取得価格の引き下げ)が必要になる構造的な弱点を抱える。
3. 立地分類 — 高速IC圏・国道沿線・地方拠点
ロードサイドホテルの立地は「車利用前提」という共通項を持つが、商圏特性は大きく3つに分かれる。第一が「高速ICから3km圏」、第二が「主要国道・幹線県道沿線」、第三が「地方中核都市の郊外バイパス沿線」である。それぞれ需要構造とADR水準が異なる。
| 立地タイプ | 主需要層 | 想定ADR | 稼働季節性 | 競合 |
|---|---|---|---|---|
| ① 高速IC圏(3km圏内) | 長距離ドライバー・観光通過客・出張 | ¥12,000-¥16,000 | 通年安定(夏ピーク) | 高速SA併設ホテル・近隣ビジホ |
| ② 主要国道沿線 | 地域出張・周遊観光・冠婚葬祭 | ¥10,000-¥14,000 | 季節変動中程度 | 道の駅併設・地場ビジホ |
| ③ 地方都市郊外バイパス | 地域出張・大学/医療面会・帰省 | ¥9,000-¥13,000 | 需要は週前半ビジネス偏重 | 東横イン・ルートイン等チェーン |
当社が把握する2026年4月時点のビジネスホテル全国ADRは¥14,900(N=7,193施設)であり、上記レンジの中位水準に重なる。観光地立地(リゾートホテル¥42,900)やシティホテル¥24,600と比較すると、ロードサイド型は明確に「価格帯下位レンジの稼働型商品」として位置づけられる。インバウンドの大都市集中による地方分散効果が議論される中、ロードサイド型の優位性は「車での到達可能性」と「明朗価格」の2点に集約される。地方中核都市側の宿泊需要構造については、地方政令市「2軍」5都市のホテル投資ポテンシャルでADR・供給・利回りの観点から比較分析している。
4. ファミレス跡地・SS閉鎖跡地・書店跡地への適用可能性
遊休地活用スキームの「種地」候補として、近年急速に増加しているのが、ファミレス閉店跡地・ガソリンスタンド(SS)閉鎖跡地・郊外大型書店跡地である。それぞれの立地特性と、ロードサイドホテル転用に向けた適合度を整理する。
| 跡地タイプ | 典型延床/敷地 | 立地特性 | 転用適合度 | 主な留意点 |
|---|---|---|---|---|
| ファミレス閉店跡地(ロイヤルホスト・ガスト・ジョナサン等) | 延床800-1,500㎡ 敷地400-700坪 | 幹線国道沿線・郊外SC近接 | 高(★★★) | 地下水道整備済、駐車場既設、用途地域変更不要なケース多 |
| SS閉鎖跡地(給油所撤去後) | 敷地150-400坪 | 幹線沿線一等地・角地多 | 中(★★) | 土壌汚染調査・除去費用が必要、敷地狭い場合は客室数確保困難 |
| 郊外大型書店跡地(TSUTAYA・蔦屋等の撤退跡) | 延床1,000-2,500㎡ 敷地500-1,000坪 | 郊外SC隣接・ロードサイド | 高(★★★) | 大型駐車場既設、テナント想定の建物転用可能 |
| SC外周遊休地 | 敷地300-600坪 | SC隣接・休日集客あり | 中(★★) | SCの撤退リスクあり、競合飲食充実 |
SS閉鎖跡地のプールは構造的に拡大している。資源エネルギー庁によれば、2025年3月末の全国給油所数は27,009ヶ所で、ピークの1996年3月末の60,421ヶ所から33,412ヶ所が消失している。さらに2024年のSS事業者の倒産・休廃業件数は184件で、3年連続増加し、コロナ禍前の水準に迫りつつある。SS過疎地(市町村内に3ヶ所以下)は2024年3月末で372ヶ所(全国市町村の22%)に達しており、跡地の地主は転用先を模索している状態にある。
ファミレス跡地もまた、業界全体の構造改革による閉店ラッシュで増加している。すかいらーくグループは2023年から不採算店舗の閉店を継続しており、ジョナサンは2025年12月時点で157店舗まで縮小している。ロイヤルホストも2025年中に閉店を継続している。これらの跡地は「駐車場が既に整備されており」「上下水道接続が完了しており」「用途地域上もホテル建設が認められるケースが多い」という3点で、ロードサイドホテルへの転用適合度が高い。
5. 競合する高速SA併設型・トラックドライバー需要との棲み分け
ロードサイドホテルの直接競合は、近年急増している高速道路SA・PA併設型ハイウェイホテルである。NEXCO東日本・中日本のサービスエリア内には「高速道路を降りずに泊まれる」業態が広がっており、長距離ドライバーや早朝出発を要する観光客の囲い込みが進む。一方で、SA併設型は高速道路利用前提のためチェックイン制約があり、トラックドライバーの「労務管理規制」(4時間運転・30分休憩、9時間連続休息)を満たすためのリピート利用には不向きという面もある。
市場としては以下の3層に分かれ、それぞれが補完関係にある。第一が「SA併設・高速利用直結」、第二が「IC圏外3km・幹線沿線」(旅籠屋ら)、第三が「地方中核都市バイパス沿線」(東横イン・ルートイン等の地方郊外店舗)。旅籠屋モデルは第二の領域でほぼ独占的なポジションを築いているが、需要が一定限度を超えた場合に、SA併設型と地方郊外チェーンの双方向に侵食される可能性が残る。
6. 2027年4月新リース会計基準のB/Sインパクト
2027年4月以降に開始される事業年度から強制適用となる新リース会計基準(IFRS16号を基礎)は、これまでオフバランス処理されていたオペレーティングリースを、原則すべてオンバランス化する。旅籠屋スキームは「20-30年定期借家・固定賃料」という長期コミットメントであり、運営者側にとっては典型的なオンバランス対象である。
| 主体 | 適用前(〜2027/3) | 適用後(2027/4〜) | 主要影響 |
|---|---|---|---|
| 地主層 | 建物資産・賃料収入計上 | 変更なし(貸主側は実質変更小) | 影響軽微。原則変わらず |
| 運営者層(上場/会計監査人設置) | 賃料を費用計上のみ | 使用権資産+リース負債をB/S計上 | 総資産・総負債が同時増加、自己資本比率低下、ROA低下 |
| 運営者層(中小・非適用) | 従来通り費用計上 | 従来通り費用計上 | 影響なし(中小企業は適用対象外) |
| 最終投資家(REIT組入) | 固定賃料NOIで評価 | 運営者B/S悪化リスクを織込み | 運営者信用補完・賃料保証構造の見直し議論 |
運営者側の使用権資産・リース負債は、20年契約・年間賃料1,000万円の場合、割引現在価値ベースで概ね1.4-1.6億円程度がB/Sに計上される見込みである。これは現行スキームの建設費1.8-2.0億円とほぼ同水準であり、運営者は「資産も負債も持たないアセットライト戦略」という従来のポジショニングを部分的に失う。財務指標への影響として、自己資本比率の低下、ROA・ROE指標の悪化が直接的に発生する。
ただし、これは単なる表示上の変更であり、キャッシュフロー実態は変わらない。経営判断上の含意は、①IRコミュニケーションで「使用権資産は減価償却で費用化、リース負債は元利金返済」と明確に説明する、②財務制限条項(コベナンツ)の事前見直し、③同業他社比較でB/Sの見え方が変わる点を踏まえた評価指標の選定、の3点に集約される。地主側にとっては、上場運営者の信用度がB/S指標で見劣りすることが、賃料条件の交渉余地として利用される可能性に留意が必要である。
7. 投資判断サマリー — 想定IRR・感度分析
地主の立場で、建設費1.9億円・年間賃料1,000万円・20年契約・残存価値5,000万円(築20年RC造想定)を前提に、税前IRRを試算すると概ね3.5-4.5%の範囲に収まる。建設費が¥195,100/坪(e-Stat 2024年実績)から坪220万円台への上昇局面では、建設費2.1億円ベースで利回りは4.76%に低下する。インフレ調整後の実質IRRは2-3%程度とみられ、これは長期国債利回りに対するスプレッドとしては相応の水準だが、土地保有のオプション価値を踏まえると、地主層にとっては「土地を完全売却するよりは穏当」な選択肢となる。2027-2029年にかけての建設費上昇局面では新規供給そのものが縮退するシナリオも視野に入っており、マクロな供給制約という観点は建設費高騰でホテル新規供給が縮退する2027-2029年でも詳しく検証している。
| シナリオ | 建設費 | 年間賃料 | 表面利回り | 実質利回り(インフレ調整後) |
|---|---|---|---|---|
| ベース | ¥1.9億 | ¥1,000万 | 5.26% | 3.0-3.5% |
| 建設費 +10% | ¥2.09億 | ¥1,000万 | 4.78% | 2.5-3.0% |
| 建設費 -10% | ¥1.71億 | ¥1,000万 | 5.85% | 3.5-4.0% |
| 賃料 +20%(上振れ) | ¥1.9億 | ¥1,200万 | 6.32% | 4.0-4.5% |
| 賃料 -20%(更新時減額) | ¥1.9億 | ¥800万 | 4.21% | 2.0-2.5% |
| 2027年以降開発(インフレ織込み) | ¥2.1-2.2億 | ¥1,000-1,100万 | 4.5-5.0% | 2.0-2.8% |
運営者側のIRRは、ADR・稼働の振れに大きく依存する。ベースケース(ADR¥14,000・稼働72%)でGOP率35-40%が想定されるが、ADR-10%・稼働65%のストレスシナリオではGOP率は25-30%まで低下し、賃料カバレッジは1.2倍程度まで悪化する。新規参入検討段階では「最低稼働60%が継続的に確保できるエリアか」が最重要の判断軸となる。またロードサイド型は太平洋沿岸に立地候補が広がるため、リスク調整後利回りの観点では南海トラフ80%時代のホテル投資分析で示した災害リスク×ADRのフレームワークも参照されたい。
最終投資家(REIT組入想定)のCap Rateは、固定賃料単体では低水準(2.4-2.6%)にとどまるため、土地・建物を地主から取得して、運営者と新たに賃貸借契約を結び直す「再パッケージング」が必要になる。この際、運営者の信用補完(親会社保証・敷金積増し)が求められ、運営者側にとっても新リース会計基準下でのIR説明負担が増える。
| 稼働率 \ ADR | ¥12,000 | ¥13,000 | ¥14,000 | ¥15,000 | ¥16,000 |
|---|---|---|---|---|---|
| 80% | 1.9x | 2.1x | 2.3x | 2.5x | 2.7x |
| 72%(ベース) | 1.6x | 1.8x | 2.0x | 2.2x | 2.4x |
| 65% | 1.3x | 1.5x | 1.7x | 1.9x | 2.0x |
| 60% | 1.1x | 1.3x | 1.5x | 1.6x | 1.8x |
| 55% | 0.9x | 1.1x | 1.3x | 1.4x | 1.6x |
地主側の評価
表面利回り4-6.6%は名目で見れば穏当だが、20年固定賃料はインフレヘッジを取り損ねる構造。土地完全売却の代替としては機能するが、運用商品としての魅力は限定的。跡地活用としての適切性は高い。
運営者側の評価
稼働60-72%が継続するエリアを選別できれば、GOPは安定。新リース会計基準下でB/Sは膨らむが、現金実態は不変。IRコミュニケーション設計が次の論点に。
跡地適用の最有力
ファミレス・郊外書店跡地は転用適合度が最も高い。SS跡地は土壌汚染対応コストが論点。SC外周は競合飲食との棲み分けが鍵。2027年以降の開発はインフレ織込みで利回り低下に留意。
あわせて読みたい
- クボタ本社跡地 1.25万人アリーナ × ホテル投資シナリオ — 難波4★・600室で利回り8-10%試算
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- 地方政令市「2軍」5都市のホテル投資ポテンシャル — さいたま・千葉・浜松・新潟・北九州のADR・供給・利回りを徹底比較
- 富士河口湖×富士山ビュー富裕層ヴィラ投資の徹底分析|OCC92.7%が示す供給制約と想定利回り
- 建設費高騰でホテル新規供給が縮退する2027-2029年——投資戦略への影響
- ブラックストーン2.4兆円対日不動産投資×ホテル配分の投資家含意 — 次のディール候補とCap Rate圧縮シナリオ
参考資料・出典一覧
■ データソース
業態別ADRはメトロエンジンリサーチ&コンサルティングのOTA公開価格集計(2026年4月時点・全国、N=ビジネスホテル7,193施設ほか)。建設費はe-Stat建築着工統計(宿泊業用、2024年実績¥195,100/坪)、給油所数は資源エネルギー庁登録ベース、宿泊料CPIはe-Stat(2020年=100)。旅籠屋スキームの建設費・賃料・契約条件は株式会社旅籠屋公開情報の一次データを採用。
■ 試算前提
標準ケースは建設費1.9億円・年間賃料1,000万円・客室28室・ADR¥14,000・稼働72%・契約20年・残存価値5,000万円(築20年RC造)。地主表面利回り=年間賃料÷建設費。実質利回りは減価償却(RC造34年定額法)・修繕積立・インフレ調整後。運営者GOPカバレッジ=GOP÷賃料。REIT Cap Rate=NOI÷取得価格(土地2.0億+建物簿価1.5億想定)。感度分析は建設費±10%・賃料±20%、2軸感度はADR¥12,000-16,000×稼働55-80%。
■ 限界・留意点
ADRはOTA公開価格の平均値であり、実成約ADRより+25〜30%高い傾向がある(REIT開示照合)。利回り・カバレッジは標準ケースの単一前提に基づく試算値であり、個別物件の立地・契約条件・運営力により大きく変動する。Cap Rate・IRRは仮想的な再パッケージング前提を含む。新リース会計基準の影響額は20年契約・割引現在価値ベースの概算。投資判断は個別のデューデリジェンスを前提とされたい。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(業態別ADR集計、N=ビジネスホテル7,193施設)
■ 政府統計・公的データ
- e-Stat「建築着工統計」(統計ID: 0003114490)— 宿泊業用建築物の棟数・床面積・工事費(cat02=57)
- e-Stat「消費者物価指数 宿泊料」(統計ID: 0003427113)— 2020年=100ベース月次推移
- 資源エネルギー庁「令和6年度末揮発油販売業者数及び給油所数」
- 帝国データバンク「ガソリンスタンド業界の最新景況レポート」(2025年2月)
■ 業界情報・運営事例
- 株式会社旅籠屋「遊休地活用」公式ページ — 建設費・賃料・契約条件の一次情報
- 株式会社旅籠屋「会社概要」 — 店舗数73店舗(2025年9月時点)、売上24.5億円
- ロイヤルホスト「2025年閉店店舗情報」
- すかいらーくホールディングス「店舗情報」
■ 会計基準・制度
- EY Japan「新リース会計基準における実務上のポイント」
- 企業会計基準委員会「リースに関する会計基準」(2024年9月公表、2027年4月適用)